
データセンターインターコネクト市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
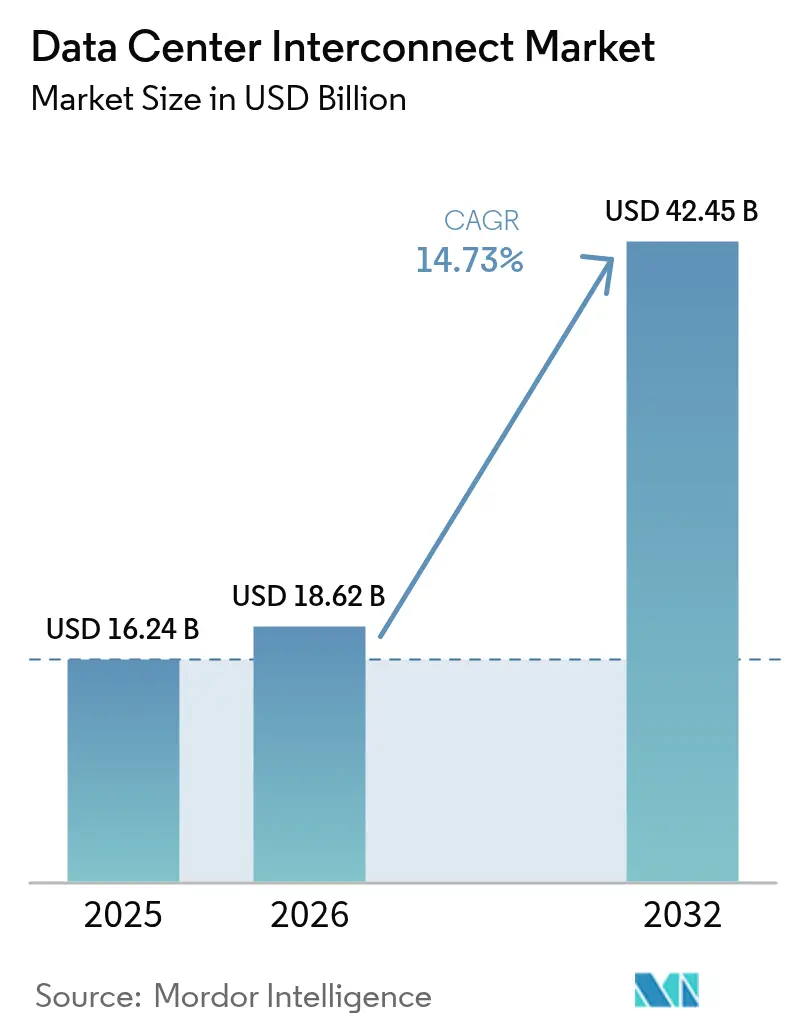
| 市場規模 (2026) | 18.62 十億米ドル |
| 市場規模 (2032) | 42.45 十億米ドル |
| Growth Rate (2026 - 2032) | 14.73 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
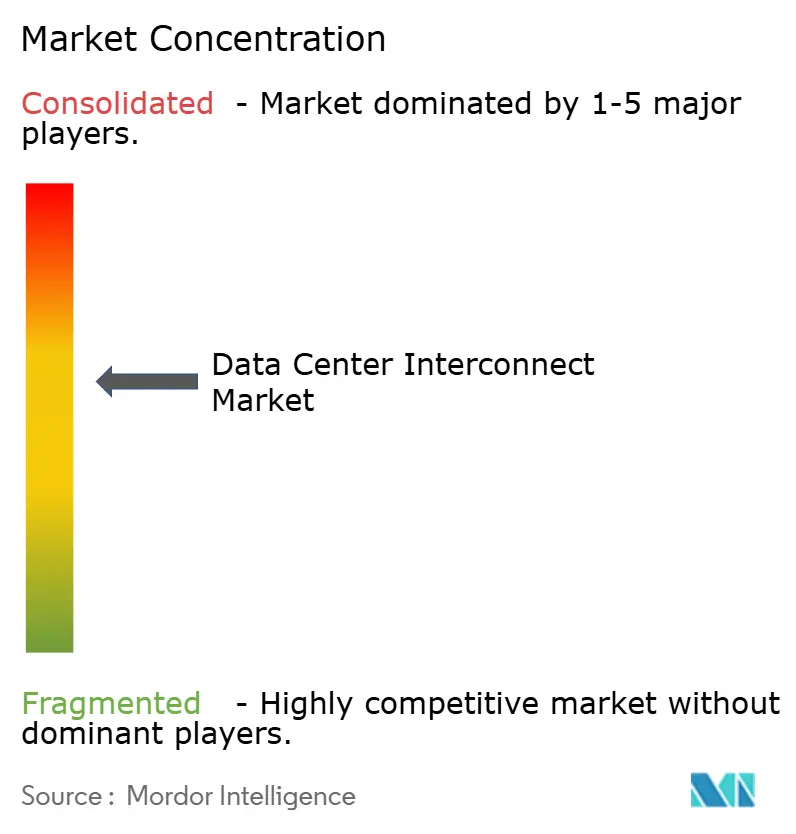
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターインターコネクト市場分析
データセンターインターコネクト市場は2025年に162億4,000万米ドルと評価され、2026年の186億2,000万米ドルから2032年には424億5,000万米ドルに達すると推計されており、予測期間(2026年~2032年)中に14.73%のCAGRで成長する見通しです。ハイパースケールオペレーターによる旺盛な設備投資、超高帯域幅を必要とする人工知能ワークロードの移行、およびエッジ展開の拡大がネットワークアーキテクチャの優先事項を再編しています。オペレーターはモノリシックなエンタープライズリンクから離れ、コヒーレント光学技術、フォトニックスイッチング、およびソフトウェア定義制御で構築されたAI最適化の低遅延ファブリックへと移行しています。短期的な成長は、400Gbpsおよび800Gbpsリンクがレガシーの100Gbps波長に取って代わる大都市圏のコリドーに集中しています。コ・パッケージド・オプティクスおよび1.6Tbpsコヒーレントエンジンにおける供給側のイノベーションが長期的な拡大見通しを強化する一方、サステナビリティ指令がエネルギー効率の高いスイッチングおよび液冷対応の短距離光学技術の採用を促進しています。地域別投資パターンは異質性を保っており、アジア太平洋が設備増強をリードし、北米がR&Dで優位に立ち、欧州がカーボンニュートラル目標を達成するためにグリーンインターコネクト設計の規模を拡大しています。
主要レポートの要点
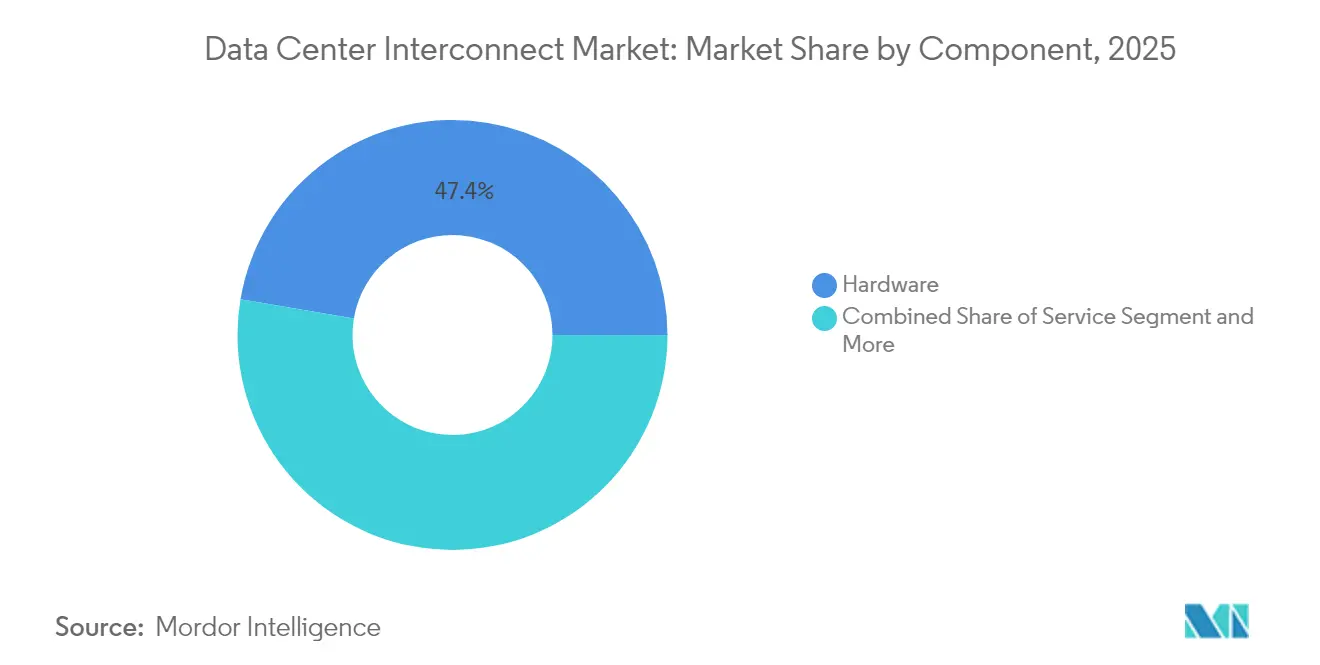
- コンポーネント別では、ハードウェアが2025年のデータセンターインターコネクト市場シェアの47.35%を占め、ソフトウェア定義ネットワーキングおよびコントロールプラットフォームが2032年までに最も速い16.12%のCAGRを記録すると予測されています。
- 接続タイプ別では、短距離リンクが2025年のデータセンターインターコネクト市場規模の60.25%を占め、長距離接続は2026年から2032年にかけて14.88%のCAGRで成長する見込みです。
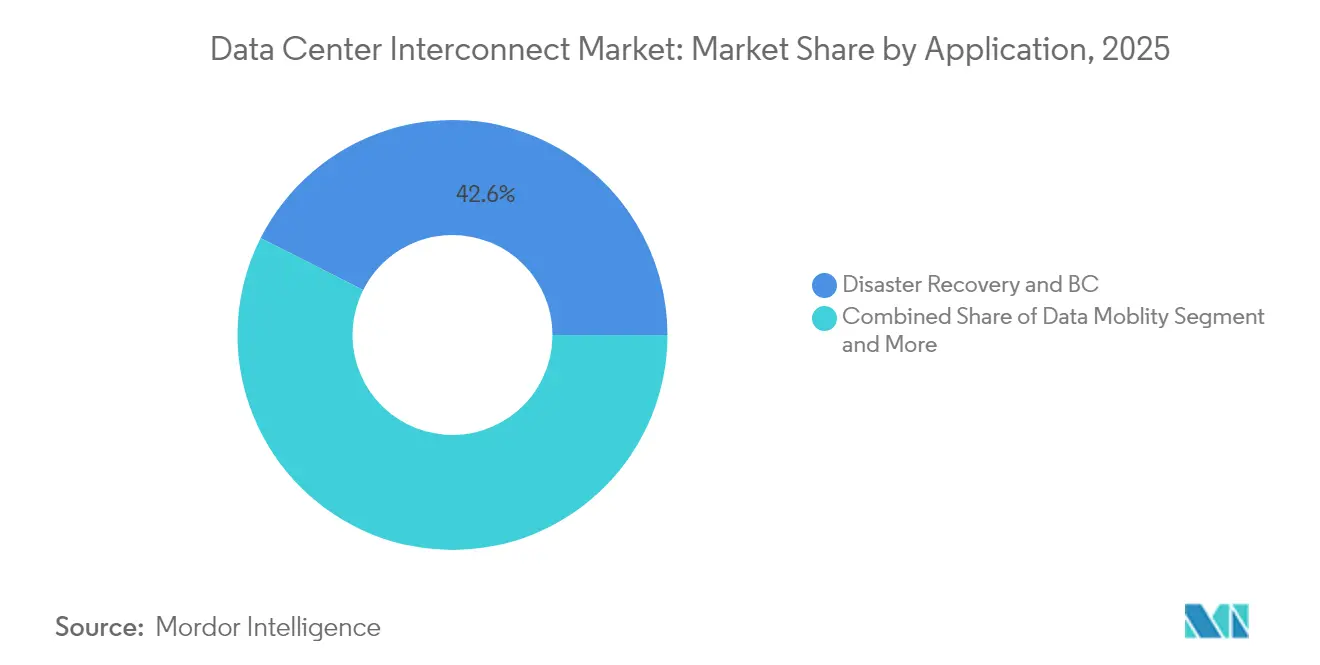
- アプリケーション別では、ディザスターリカバリーおよびビジネス継続性が2025年収益の42.55%を占め、データモビリティが2032年まで15.05%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、通信サービスプロバイダーが2025年収益の58.25%を占めましたが、インターネットコンテンツおよびキャリアニュートラルプロバイダーが予測期間中に14.66%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エッジおよびハイパースケールデータセンターのフットプリント拡大 | +2.8% | 北米およびアジア太平洋がリードするグローバル | 中期(2~4年) |
| 400Gbpsを超える帯域幅を必要とするAI・HPCトラフィックの急増 | +3.2% | 北米、中国、西欧 | 短期(2年以内) |
| 商用5Gのロールアウトによる低遅延バックホール需要の加速 | +1.9% | アジア太平洋中核、欧州および北米への波及 | 中期(2~4年) |
| キャンパスの液冷改装による短距離光学支出の増加 | +1.1% | グローバルハイパースケール市場 | 短期(2年以内) |
| 衛星地上局のコロケーションによる新たなDCIノードの創出 | +0.8% | 北米農村部、北欧、オーストラリア | 長期(4年以上) |
| ネットゼロ指令によるフォトニックスイッチングファブリックの採用促進 | +1.4% | 欧州、カリフォルニア州、アジア太平洋の一部市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エッジおよびハイパースケールデータセンターのフットプリント拡大
ハイパースケールオペレーターは、コンピューティングをユーザーに近接させる分散インフラに1,800億米ドルを充当しており、[1]Vicor Team, "Defining Future Edge Computing Using Micro-Data Centers," Vicor Corporation, vicorpower.comインターコネクト設計がハブアンドスポーク型ではなく密なメッシュトポロジーをサポートすることを強いられています。Amazonの1,000億米ドルの拡大計画およびMetaの650億米ドルのプログラムがこの変化を典型的に示しています。37.9%のCAGRで成長すると予測されるエッジマイクロ施設は、リアルタイムでトラフィックを再分散できるプログラマブルルーティングと組み合わせた電力効率の高い短距離光学技術を必要とします。キャリアホテルは現在、クラウド、コンテンツ、およびネットワークオペレーターが集結するエッジノードとして機能するようになっており、マルチテナントのイントラ・メトロリンクへの新たな需要を生み出しています。
400Gbpsを超える帯域幅を必要とするAI・HPCトラフィックの急増
AIモデルの学習は全対全トラフィックパターンを生成し、レガシーの100Gbpsネットワークを飽和させます。400G/800G向け光学モジュールの出荷数は2024年に2,000万台を超え、[2]Eliza Strickland, "A Crucial Optical Technology Has Finally Arrived," IEEE Spectrum, spectrum.ieee.org積極的な移行タイムラインを裏付けています。NVIDIAの800Gフォトニックスイッチロードマップおよびの800G イーサネット標準は、1.6Tbpsレーンへの移行を推進するコヒーレント光学技術へのエコシステムの転換を示しています。フォトニックスイッチングファブリックはホップ数と遅延を削減し、電気式スパインリーフツリーのオーバーサブスクリプションペナルティなしにAIクラスターのスケールを可能にします。
商用5Gのロールアウトによる低遅延バックホール需要の加速
5G無線アクセスは5ms未満の往復遅延を必要とし、オペレーターは20km未満のファイバーパスを使用してエッジ集約サイトとコアデータセンターを接続することを余儀なくされています。Vapor IOとNVIDIAはラスベガスにAI対応の5Gエッジを展開し、[3]スタッフライター、「Vapor IOとNVIDIAがAI主導の5Gエッジ展開を開始」、Edge Industry Review、edgeir.comモバイルエッジコンピューティングとデータセンターインターコネクトファブリックの緊密な結合を示しています。ソフトウェア定義セグメンテーションおよび動的帯域幅割り当てにより、厳格なQoSを持つスライスがさまざまなアプリケーションプロファイルに対応できるようになります。
キャンパスの液冷改装による短距離光学支出の増加
液冷はより高いラック密度を可能にし、施設内の帯域幅要件を引き上げます。各改装はサーバー更新と同時に行われ、オペレーターはAI推論負荷によって引き起こされる東西トラフィックを維持するために16ファイバーMPO 400G光学技術を採用しています。EdgeConneXの2030年までのカーボンニュートラル運用計画などのサステナビリティコミットメントが、これらの熱・光学アップグレードと一致しています。
阻害要因の影響分析*
| 阻害要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コヒーレント光学技術およびROADMの高い初期コスト | -1.8% | グローバル、特に新興市場 | 短期(2年以内) |
| マルチベンダーの相互運用性とネットワーク複雑性の問題 | -1.2% | グローバル | 中期(2~4年) |
| 光ファイバー敷設技術者の不足 | -2.1% | 北米、西欧 | 中期(2~4年) |
| メトロホール用トレンチ工事の自治体許可の遅延 | -0.9% | 世界の都市中心部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コヒーレント光学技術およびROADMの高い初期コスト
高度なコヒーレントエンジンおよび再構成可能光学アドドロップマルチプレクサ(ROADM)はレガシー機器と比較して最大300%のプレミアムが課され、中堅キャリアの設備投資予算を圧迫しています。ROADM市場は2026年までに12億米ドルに達すると予測されており、大規模な投資ニーズを反映しています。コスト敏感地域のオペレーターはアップグレードを延期し、グローバルな二層採用パターンを強化しています。
光ファイバー敷設技術者の不足
通信インフラの構築は、半導体産業協会が2030年までに100万人の追加技術者が必要になると推計する労働力不足に直面しています。賃金インフレがメトロトレンチ工事のコストを上昇させ、長期にわたる訓練サイクルがプロジェクトの完了を遅延させています。農村地域での展開は最も深刻な制約を受けており、エッジゾーンへのラストマイル接続が遅延しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアオーケストレーションが次世代アーキテクチャを牽引ハードウェアはデータセンターインターコネクト市場を支える高密度DWDMシェルフおよびコヒーレントトランシーバーを調達するオペレーターにより、2025年収益の47.35%を占めました。ソフトウェア層は、コントローラーが帯域幅プーリング、遅延ステアリング、およびフェイルオーバーを自動化することにより、16.12%のCAGRを記録する見込みです。コ・パッケージド・オプティクスを追求するベンダーはシリコンスイッチングと組み込みレーザーを融合し、ビットあたりの消費電力を低減してフットプリントを縮小しています。サービス収益は、設計、インテグレーション、およびライフサイクルサポートへの需要を反映して同時に成長しています。
ハードウェアのデータセンターインターコネクト市場規模はAIクラスターのロールアウトとともに拡大すると予測されていますが、プログラマブルオーケストレーションが戦略的差別化要因であり続けます。オペレーターはオープンAPIを使用してマルチベンダーの光学技術を単一のインテントベースのファブリックに統合し、プロビジョニングサイクルを数週間から数時間に短縮しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


接続タイプ別:
長距離成長が地域間拡大を加速短距離リンク(80km未満)は、メトロキャンパス、クラウドオンランプ、およびキャリアホテルが密な東西帯域幅を必要とするため、2025年収益の60.25%をもたらしました。ハイパースケーラーが地域間の冗長性を追求するにつれ、長距離システムが14.88%のCAGRで上回る成長を見せるでしょう。長距離のデータセンターインターコネクト市場規模は、既存のファイバーにより多くの容量を詰め込む1.6Tbpsコヒーレントプラットフォームから恩恵を受けるでしょう。
Medusa海底ケーブルなどのプロジェクトが欧州とアフリカを結ぶ新たなルートを追加し、新たな需要プールを生み出しています。一方、エッジの成長が短距離ボリュームを維持し、メトロドメインとバックボーンドメインの間でバランスの取れた設備投資配分を確保しています。
アプリケーション別:
データモビリティが戦略的差別化要因として台頭ディザスターリカバリーは企業がビジネス継続性態勢を強化するにつれ、2025年支出の42.55%のシェアをリードしました。AIモデル、データベース、およびコンテナイメージがクラウド間を流動的に移動するにつれ、データモビリティが15.05%のCAGRで最も速く成長するでしょう。モビリティソリューションのデータセンターインターコネクト市場シェアは、マルチクラウド戦略が低遅延レプリケーションおよびオブジェクトストレージシャトリングに依存するにつれ上昇しています。
共有リソースクラスタリングはHPCバーストをサポートし、エッジインテリジェンスがモデルを推論ノードにプッシュすることで、一時的なトラフィックピークを引き上げています。帯域幅オンデマンドおよびラインレートでの暗号化を提供するベンダーがこれらの遅延クリティカルなワークロードを獲得する立場にあります。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
ICPs/CNPsがスケールを通じてイノベーションを牽引通信サービスプロバイダーは全国的なファイバーフットプリントを活用してホールセール波長を収益化し、2025年収益の58.25%を維持しました。ハイパースケールプラットフォームとニュートラルコロケーションが容量追加を競うにつれ、インターネットコンテンツおよびキャリアニュートラルプロバイダーは14.66%のCAGRを記録するでしょう。政府、研究、教育の需要は公共機関がレガシーネットワークバックボーンを近代化するにつれ安定を保っています。
ハイパースケーラーはコストとサプライリスクを管理するため、Microsoftの自社製トランシーバープログラムに例示されるように光学技術を垂直統合しています。Equinixなどのニュートラルコロケーションチェーンがクロスコネクトマーケットプレイスを拡大し、ベンダーアグノスティックなインターコネクトファブリックへの世俗的な需要を強化しています。
地理的分析
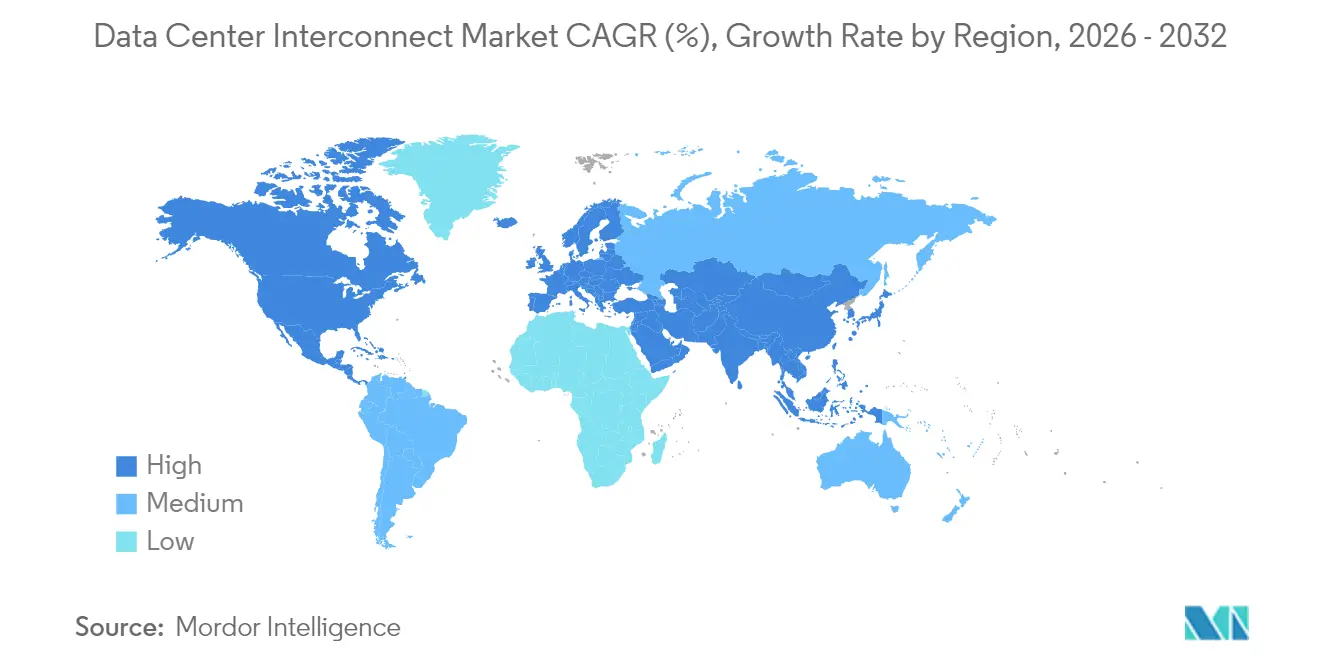
北米データセンターインターコネクト市場
北米は、集中型ハイパースケールキャンパス、高度なファイバーコリドー、および活発なオープンソースエコシステムを背景に、データセンターインターコネクト市場をリードしています。DE-CIX ダラスの400 GEアップグレードは、メトロ高密度化の動向を示しています。米国のプロジェクトは、堅調なベンチャー資金調達と有利な税制優遇措置に支えられ、フォトニックスイッチの採用を牽引しています。
アジア太平洋データセンターインターコネクト市場
アジア太平洋地域は最も成長が速い地域であり、中国、日本、インド、およびASEAN市場におけるクラウド導入を背景に、データセンター容量は2033年までに3倍になると予測されています。国内のAI推進戦略および5Gの展開が、短距離メトロ構築と国境を越えた長距離コリドーの両方を加速させています。
欧州・中東・アフリカデータセンターインターコネクト市場
欧州は、持続可能性規制とデジタル主権目標のバランスを取っています。ドイツだけでも、2029年までにデータセンター評価額が253 ビリオン 米ドルに達すると予測されており、EUのカーボンニュートラル公約に沿うべく高効率光学機器を調達しています。2Africaなどの海底ケーブルはレジリエンスを向上させ、中東およびアフリカのハブとのコンテンツ交換を支援していま。
ラテンアメリカデータセンターインターコネクト市場
ラテンアメリカは新興の投資市場であり、ブラジルが地域支出の40%を占めています。BrookfieldによるAscentyパートナーの探索は、ハイパースケール成長への信頼を裏付けています。メキシコのケレタロクラスターは、米国市場への20ミリ秒未満のレイテンシーを求めるクラウド大手を引き付けています。
中東・アフリカデータセンターインターコネクト市場
中東およびアフリカは、ソブリンAIおよびクラウド構想を推進しています。湾岸諸国は太陽光発電所と連携した液冷キャンパスを展開しており、紅海沿いの陸上ルートおよびケニアへの新たなケーブル陸揚げが大陸全体のリーチを拡大しています。

規制環境
データセンターインターコネクト(DCI)エコシステムは、単一のDCI専用規制当局によってではなく、電気通信および光伝送規格によって形作られており、コンプライアンスは相互運用性と物理層性能を規定するITU-TおよびIEEE仕様に基づいている。G.709.5(2024年8月、800Gまでの短距離FlexOインターフェース)やG.959.1(2025年5月、更新されたWDM IrDI仕様)などのITU-T改訂は、ベンダー設計およびクロスドメイン相互接続性の基準点を提供し、OIF 800ZRなどの業界実装協定は、増幅単一スパンDWDM DCIリンクで一般的に使用される800Gコヒーレントインターフェース要件を定義している。
導入のペースは、特にDCIを支えるメトロおよび長距離光ファイバー建設に関して、政策やインフラガバナンスにも影響される。2025年7月、ホワイトハウスはデータセンターインフラの連邦許認可を加速するための大統領令14318号を発令し、許認可が新たな回線ルート整備のボトルネックとなっている点に対処した。世界レベルでは、ITU規制者グローバルシンポジウム(GSR-26)の規制当局者が2026年5月15日、デジタルインフラのための規制ガバナンスの要点に焦点を当てたベストプラクティスガイドラインを承認し、ファイバー設置場所選定、通行権プロセス、複数事業者によるインフラ計画に影響を与える分野横断的な調整のテーマを強化した。
バリューチェーン分析
DCIのバリューチェーンは、上流の光学・接続コンポーネント(レーザー、モジュレーター、コネクター、ケーブル、シリコンフォトニクス)、中流のシステム統合(コヒーレントプラガブル、DWDMラインシステム、パケット光学プラットフォーム、スイッチング/ルーティング)、および下流のハイパースケーラー、インターネットコンテンツ・キャリアニュートラルプロバイダー、通信サービスプロバイダーによる展開・運用にまで及ぶ。400G/800Gが主流となり、1.6Tエンジンが製品サイクルに入り始めている中、Cisco、Nokia、Cienaなどの機器ベンダーは相互運用性のためにコンポーネントエコシステムや標準化団体への依存を強めており、事業者はメトロおよび地域ネットワークにおけるプロビジョニング、保護、オンデマンド帯域幅の自動化に向けて、ソフトウェア定義制御をより重視するようになっている。
近年のサプライチェーンおよび導入に関する動向は、物理的な接続性とAI志向のインフラ拡大とのより密接な結びつきを示している。大規模なファイバー構築とルート多様化の取り組みは下流の容量層を支えており、2026年5月に開始されたHeartland Fiber Projectがその例である。これは米国7州にわたり2,000マイルの高容量ファイバーを構築するための7億米ドル規模の取り組みで、AIデータセンター開発を支援するものである。コンポーネントおよびインターコネクト側では、3MとMicrosoftによる(2026年7月)Expanded Beam Optical技術に関する提携が、ハイパースケール環境内での光接続の密度と信頼性の向上に向けた取り組みを反映しており、事業者およびコロケーションエコシステム(例えば、EquinixがCiscoおよびNVIDIAと提携し2026年6月にSecure AI Factory機能を複数のデータセンターに拡張)は、複数サイトにわたる標準化アーキテクチャの展開・採用を支えている。
競争環境
競争は継続的な統合が進む中で緩やかです。NokiaによるInfineraの23億米ドルの買収はコヒーレントDSPシリコンとグローバルチャネルリーチを結び付け、エンドツーエンドの光学ポートフォリオをめぐる競争を激化させています。ZayoによるCrown Castleのファイバー資産の42億5,000万米ドルの取引は、米国の第2層都市でのメトロプレゼンスを強化しています。
ベンダーはハードウェアとソフトウェアの統合スタック、AI駆動のネットワークテレメトリー、およびサステナビリティ機能によって差別化を図っています。フォトニックスイッチングまたはコ・パッケージド・オプティクスをターゲットとするスタートアップがビットあたりのコストを削減することで現状を打破しています。KyndrylとCloudflareの提携またはLumenとGoogle Cloudの提携などのエコシステムアライアンスが接続性とマネージドサービスをバンドルし、バリューキャプチャーを深化させています。
マルチコアファイバー、量子安全暗号化、およびシリコンフォトニクスに関する特許出願が加速しています。ハイパースケーラーが自社開発と外部調達の判断を行うにつれ、知的財産の深さが戦略的な盾となっています。
データセンターインターコネクト産業のリーダー企業
Ciena Corp
Cisco Systems Inc
Juniper Networks Inc
Fujitsu Ltd
Microsemi Corporation
- *免責事項:主要選手の並び順不同
データセンターインターコネクト市場
- Ciena Corporation
- Cisco Systems Inc.
- Infinera Corporation
- Huawei Technologies Co. Ltd.
- Nokia Corporation (Nokia Networks)
- Juniper Networks Inc.
- ADVA Optical Networking SE
- Fujitsu Ltd.
- ZTE Corporation
- Arista Networks Inc.
- Ribbon Communications Inc.
- Pluribus Networks
- NVIDIA Corp. (Mellanox Networking)
- PacketLight Networks Ltd.
- Sterlite Technologies Ltd. (STL)
- Ekinops SA
- Megaport Ltd.
- Equinix Inc.
- Colt Technology Services Group Ltd.
- Microsemi Corporation
- PCCW Global Ltd.

市場機会と将来展望
重要なホワイトスペース領域は、従来のメトロDCIから、数十マイルにわたる単一の論理クラスターとして別々のデータセンターキャンパスを接続するAI主導のスケールアクロスアーキテクチャへの移行である。この移行により、超低遅延・大容量リンクへの需要や、光伝送とスイッチングファブリックとの緊密な統合が求められている。商業的な実証例としては、DriveNetsが2026年7月に、52マイル離れた2つのGPUクラスターを111.2 Tbps、レイテンシ0.9msで接続する商用展開を報告したことや、Lightpathsが2026年7月にAIグレードのファイバーを拡張し、ミシガン州とウィスコンシン州の2つのハイパースケールキャンパス(それぞれ1GWを超えるとされる)にサービスを提供していることが挙げられる。これらの展開は、単一施設内だけでなく、データセンター間ルート全体にわたるコヒーレント光学、運用自動化、決定論的性能への要件を高めている。
機会は、800Gおよび1.6Tにおけるマルチベンダーの複雑さを軽減する相互運用可能な標準および検証エコシステムにも集中しており、同時に高速プラガブルにおいてセキュリティを組み込み機能とすることも重視されている。OIFが2026年6月に1.6Tプラガブル向けのMACsecサポートガイドライン策定に着手したことや、KeysightとBroadcomによる2026年3月のUltra Ethernet Consortium仕様の800GEでの公開実証デモ(リンク層再送信およびクレジットベースのフロー制御を含む)などの相互運用性実証は、適格性評価および相互運用性テストのツールチェーンを拡大している。並行して、Huawei、Baiduおよびパートナーとともに2026年7月に開始された中国NPO光インターコネクトMSAなどの近パッケージ光学および複数ソース協定は、電力、ラックスペース、AI主体のトラフィックパターンに対するセキュリティ要件のバランスを取りながら、サプライヤーおよび事業者が次世代インターコネクト手法を標準化するための余地を生み出している。
Recent Industry Developments in データセンターインターコネクト市場
- 2026年6月:HPE Juniper Networkingが、QFX5250-64OE-Lの出荷を開始した。64個の1.6Tbps OSFP-RHSポートと102.4Tbpsの容量を持つ完全液冷式スイッチアーキテクチャを、高密度データセンターおよびデータセンター間ファブリック向けに位置付けている。出荷開始は800Gおよび1.6Tクラス設計の供給側を強化し、AIクラスター構築と並行して液冷対応ネットワークアップグレードを推進する事業者を支援する。
- 2026年5月:Lumen Technologiesが、クラウドネイティブでキャリアに依存しないネットワーキングプラットフォームであるAlkiraの買収に合意し、複数拠点のデータセンターインターコネクト用途に対応するクラウド間および東西方向の接続性提供を加速することを目指した。この取引により、オンデマンド接続制御プレーンと基盤となる伝送との統合が強化され、サービスプロバイダーがDCIをマネージド型のマルチクラウド機能としてパッケージ化しやすくなる。
- 2024年10月:Sify Technologiesが、Cienaの技術を使用してインドの国内長距離ネットワーク容量を倍増させ、データセンター間およびクラウド接続を支える光バックボーンを拡張した。この容量増強は、より高帯域幅の企業・クラウドトラフィックの成長を支え、国内DCI回線のスケーリングにおけるコヒーレント光学プラットフォームの役割を強化する。


データセンターインターコネクト市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、データ、ワークロード、ストレージを低遅延・高信頼性で移動できるように、2つ以上のデータセンターを短距離および長距離で接続するソリューションから生じる収益として測定される。
対象範囲外:単一のデータセンターキャンパス内の一般的なLANスイッチング、およびデータセンターを相互接続しないエンドユーザーのブランチ拠点やWANアクセス専用に構築された接続性は除外される。
セグメンテーション概要
- コンポーネント別
- ハードウェア(DWDM、OTN、パケット)
- ソフトウェア定義ネットワーキングおよびコントロール
- サービス(マネージド、プロフェッショナル)
- 接続タイプ別
- 短距離
- 長距離
- アプリケーション別
- ディザスターリカバリーおよびビジネス継続性
- 共有データおよびリソースクラスタリング
- データ(ストレージ)モビリティ
- その他のアプリケーション
- エンドユーザー産業別
- 通信サービスプロバイダー(CSP)
- インターネットコンテンツ・キャリアニュートラルプロバイダー(ICPs/CNPs)
- 政府・研究・教育
- その他のバーティカル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、DCI支出の背後にある需要シグナルおよび供給側の構成要素を把握するために使用された。トラフィック成長、ネットワークの準備状況、エネルギー制約を理解するために、国際電気通信連合(ITU)の統計、米国連邦通信委員会(FCC)の発表、OECDのブロードバンドおよびデジタル経済指標、EurostatのICTデータセット、IEAの電力・効率データなどの公的資料を参照した。
これらのシグナルを市場インプットに変換するために、企業の開示資料や決算説明会の記録、投資家向け説明資料、信頼性の高い通信・データセンター関連の報道、技術文献や標準化文書(例えばIEEEやIETFのもの)も確認した。校正のため、企業財務・インテリジェンス、ニュースおよび財務データ、特許データベースの有料サブスクリプションを選択的に利用し、製品サイクルおよび投資タイミングを確認した。ここに挙げたデスクリサーチのソースは例示的なものであり、データ収集、検証、明確化のために追加の公的・有料資料も使用された。
一次インタビューおよび調査
一次調査では、データセンター間リンクとして実際に導入されているものと、有償のDCI支出として計上されるものを検証することに重点を置いた。APAC、EMEA、南北アメリカ全域のネットワーク事業者、コロケーションおよびクラウド関連のデータセンター関係者、システムインテグレーター、コンポーネントサプライヤーの組み合わせに対してインタビューおよび調査を実施した。その結果は、導入率、価格動向、アップグレード時期に関する前提を精緻化するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:28% | 経営幹部(CXO):12% | APAC:45% |
| ミッド層:56% | 機能/部門リーダー:28% | EMEA:31% |
| 小規模プレーヤー:16% | マネージャー:60% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、ネットワーク構築とトラフィック成長を地域別に現実的なDCI需要プールへ再構築するトップダウン方式から始まり、その後、機器とサービスを組み合わせたミックスを用いて支出額に換算される。総額は、主要インターフェースのサンプル価格に出荷量を乗じるなどの選択的なボトムアップ近似、および典型的なプロジェクト規模に関するチャネルチェックによって検証され、二重計上やタイミングのずれの調整に役立てられる。
モデルでは、ハイパースケールおよびコロケーションの容量増強、データセンター間帯域幅のアップグレード(例えば400Gや800Gリンクへの移行)、主要メトロ回線におけるファイバールートの可用性、短距離接続と長距離接続の間のミックス変化、ルーターおよび光学プラットフォームのアップグレードに関連する典型的な更新サイクルなど、DCIの意思決定に繰り返し現れる指標を追跡している。一次データがあるセグメントで対象範囲のギャップを示す場合、そのギャップは最も近い観測可能な導入パターンに基づく慎重な浸透率の範囲を用いて処理される。
予測に際しては、事業者やデータセンター購買者が複数年にわたるアップグレードをどのように計画しているかに基準ケースが対応するように、シナリオ分析が使用される。これらのシナリオは、予想されるトラフィック成長、資本支出の強度、単価の推移によって駆動され、許認可、電力の可用性、供給リードタイムを踏まえて回答者が実現可能と考える内容に照らして調整される。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、出力結果が実際の市場シグナルと結びついた状態を保つようにしている。発表されたデータセンター建設、ネットワーク資本支出動向、観測されたアップグレードサイクルなどの独立した指標と結果を比較し、地域別および用途別の大きな差異を内部承認前に検討する。
高速光学製品の大幅な価格改定や建設活動の急変など、主要な前提が変化した場合、チームは選定した専門家に再度連絡を取り、それが一時的なノイズか持続的な変化かを確認する。レポートは毎年更新され、重要な事象が発生した場合には臨時更新が行われる。提供前には、アナリストが最新の見解をクライアントに提供できるよう、改めて見直しを行う。
Mordor Intelligenceのデータセンターインターコネクト市場規模算定と他社発表推計との比較
データセンターインターコネクトの発表市場規模は、含まれる収益項目が異なる場合があり、基準年や換算レートのタイミングが必ずしも一致していないため、しばしば一致しない。あるモデルが他のモデルよりも高速光学製品の価格下落を速いと仮定している場合、または最近のアップグレード活動が十分に反映されていない場合にも、差が広がる可能性がある。
主な差異は通常、推計がデータセンター間接続機器および関連サービスのみを対象としているか、あるいはデータセンターの相互接続に厳密には使用されないより広範なデータセンターネットワーキング支出も含めているかによって生じる。帯域幅アップグレードの時期を確認し、混合ASP曲線を更新することで、Mordor Intelligenceは総額を短距離および長距離インターコネクトリンクなどのDCI展開に結びつけ、市場範囲外にある隣接のネットワーキング項目とは区別している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 18.62 B (2026) | |
| 業界調査発行元A | USD 10.12 B (2024) | 実際には、より早い基準年とより小さな計上支出プールを使用しており、近年のサイクルにおける400Gおよび800Gアップグレードの進展が短期的な収益を押し上げる部分を捉えきれない可能性がある。 |
| 業界調査発行元B | USD 13.55 B (2024) | 異なる開始年を報告し、機器およびサービスにわたって独自の価格およびミックス前提を適用しているため、単価が下落する一方でリンク当たりの帯域幅が増加する場合に、計上される値が変動する可能性がある。 |
この表は、差異の大部分が基準年の選定と、DCI収益として含まれるものと隣接するネットワーキング支出との区分によって説明されることを示している。範囲のルールと価格・ミックスの前提が明確に示されることで、最終的な数値はアップグレードサイクル、容量増強、現実的な単価変動に遡って追跡できる。


レポートで回答される主要な質問
データセンターインターコネクト市場の現在の規模と成長率はどのくらいですか?
グローバル収益は2026年に186億2,000万米ドルに達し、14.73%のCAGRで2032年には424億5,000万米ドルに上昇すると予測されています。
データセンターインターコネクトソリューションの中で最も速く拡大している接続タイプはどれですか?
長距離(80km以上)リンクは2026年から2032年にかけて14.88%のCAGRで成長すると予測されており、短距離展開を上回っています。
AIおよびHPCワークロードが将来のインターコネクト投資をどのように形成していますか?
400Gbpsから800Gbpsの帯域幅を必要とするトレーニングクラスターが、オペレーターに低遅延性能のためのコヒーレント光学技術、フォトニックスイッチング、およびソフトウェア定義コントロールの採用を促しています。
なぜ通信サービスプロバイダーは引き続き最大の顧客グループであり続けているのですか?
広範なファイバーフットプリントとホールセール波長サービスを所有しており、コンテンツおよびキャリアニュートラルプロバイダーが急速に規模を拡大している中でも2025年収益の58.25%を獲得することができています。
最も速い設備容量の成長を記録している地域はどこですか?
アジア太平洋で、中国、日本、インド、および東南アジアにおけるクラウド採用を背景に、データセンターの総容量が2033年までに3倍になる見込みです。
ベンダーはデータセンターリンクにおける消費電力を削減するためにどのような技術を展開していますか?
コ・パッケージド・オプティクスおよびフォトニックスイッチングが複数の電気段階を排除し、ビットあたりのエネルギーを低減してオペレーターがネットゼロ目標を達成するのを支援しています。
最終更新日:
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- マイクロモバイルデータセンター市場 世界のマイクロモバイルユニットを、ラックユニットサイズ、フォームファクター、アプリケーション別に分類。
- ソフトウェア定義型データセンター市場 全地域のソフトウェア定義構成を、コンポーネント、導入モデル、施設タイプ別に分類。
- データセンタースイッチ市場 世界のスイッチ需要を、スイッチタイプ、帯域幅クラス、スイッチング技術別に分析。
- データセンターインフラ管理(DCIM)市場 全地域のDCIMソフトウェア市場を、コンポーネント、ティア、施設規模別に分類。
- モジュール型データセンター市場 世界のモジュラー建設需要を、ソリューションおよびサービス、用途、建設タイプ別に分類。
- 南米ハイパースケールデータセンター市場 南米のハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。
- インドデータセンターネットワーキング市場 インドのネットワーキングを、構成要素、エンドユーザー、データセンタータイプ別に区分。
- 南米 データセンター建設市場 南米の建設市場を、階層別に分類。



