
カスタマーサクセスマネジメント市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
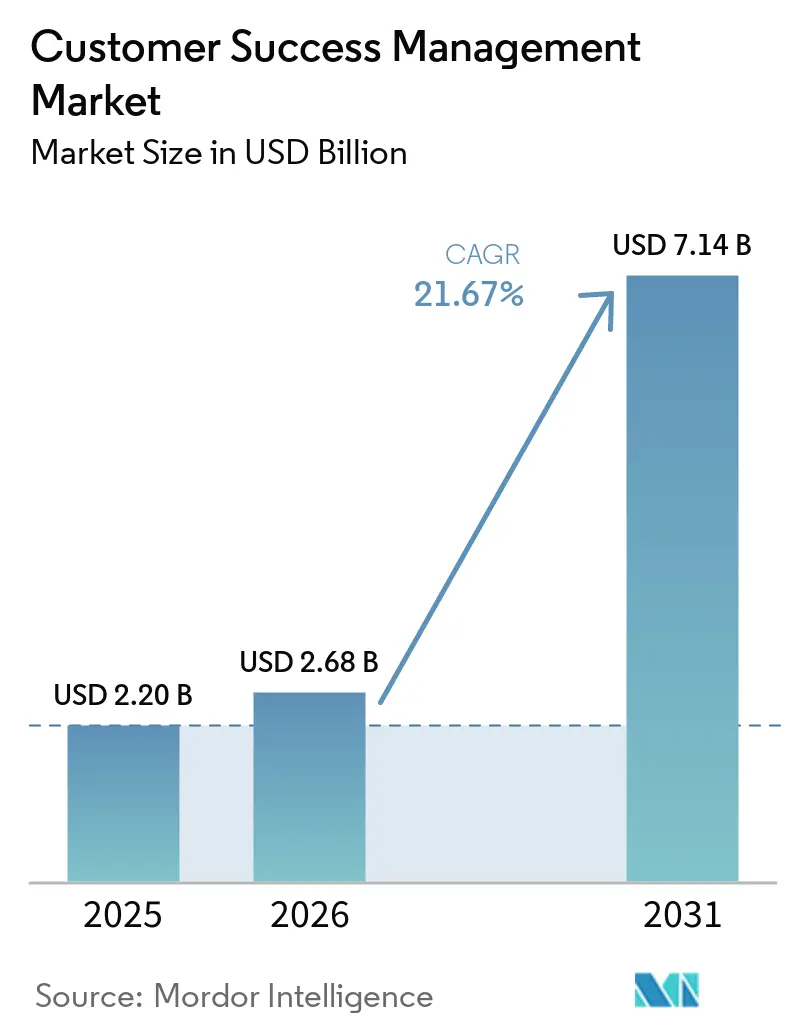
| 市場規模 (2026) | 2.68 十億米ドル |
| 市場規模 (2031) | 7.14 十億米ドル |
| 成長率 (2026 - 2031) | 21.67 % |
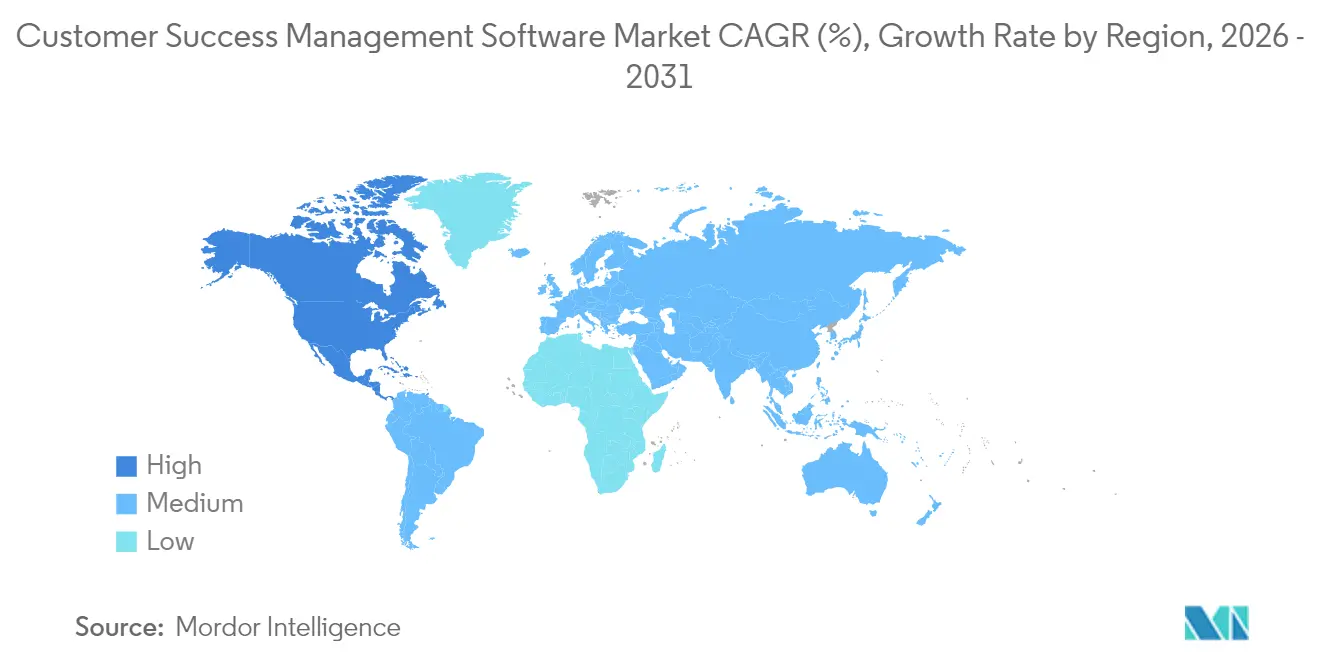
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
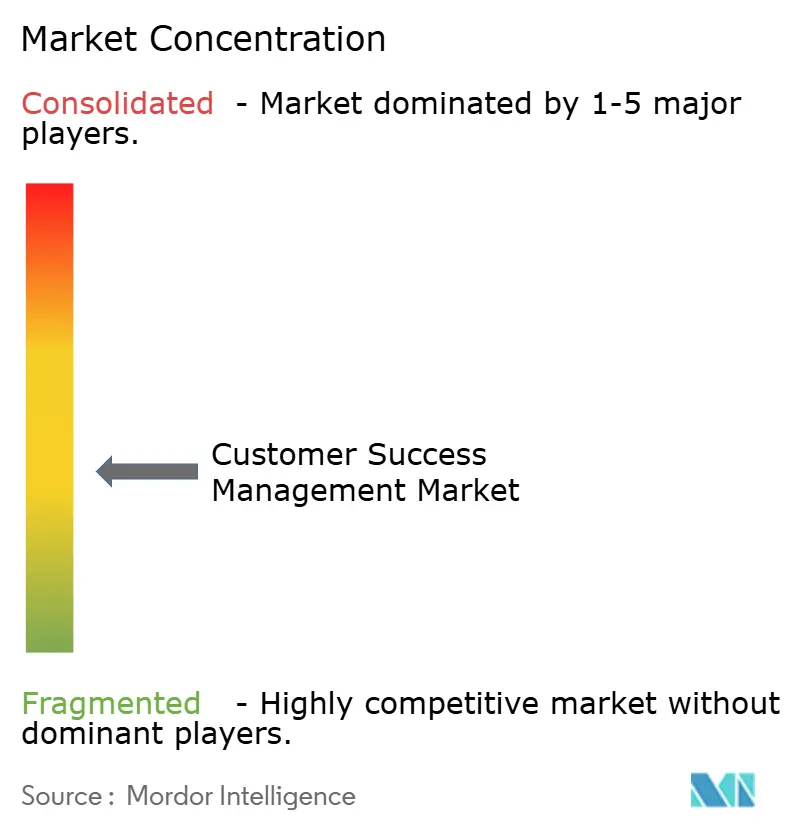
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカスタマーサクセスマネジメント市場分析
カスタマーサクセスマネジメント市場規模は2025年に22億USD と評価され、2026年の26億8,000万USDから2031年には71億4,000万USDに達すると推定され、予測期間(2026〜2031年)中に21.67%のCAGRで成長する見込みです。この加速は、リテンションと拡大が評価指標を左右するサブスクリプションモデルへ企業がシフトしていることに起因しています。急速なクラウド導入、AIのより深い融合、および利用量ベースの価格設定の普及が、プラットフォーム要件と調達基準を総体的に再形成しています。製品テレメトリーと商業データを統合し、プレイブックを自動化できるベンダーが明確な競争優位を獲得する一方、バイヤーはコンプライアンス認証とネイティブデータウェアハウス接続性を優先しています。同時に、人材供給の制約、統合の複雑さ、およびベンダー統合の進展が、概して堅調な見通しを抑制する要因となっています。
主要レポートのポイント
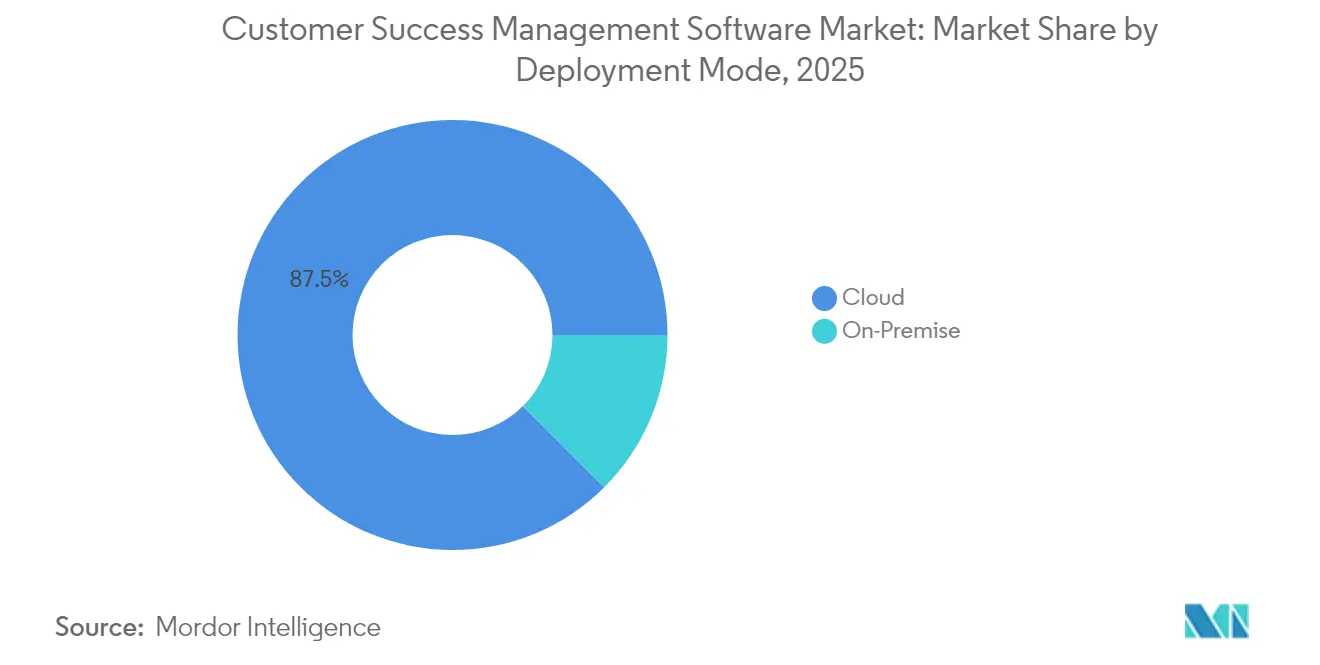
- デプロイメントモード別では、クラウドが2025年のカスタマーサクセスマネジメント市場規模において87.45%のシェアを占め、クラウドセグメントは2031年までに21.88%のCAGRで拡大する見込みです。
- 組織規模別では、大企業が2025年のカスタマーサクセスマネジメント市場規模において60.35%のシェアでリードしており、中小企業は2031年にかけて21.95%のCAGRで成長しています。
- コンポーネント別では、プラットフォームが2025年のカスタマーサクセスマネジメント市場規模において72.40%のシェアを占め、サービスは2031年にかけて22.05%という最高の予測CAGRを記録しました。
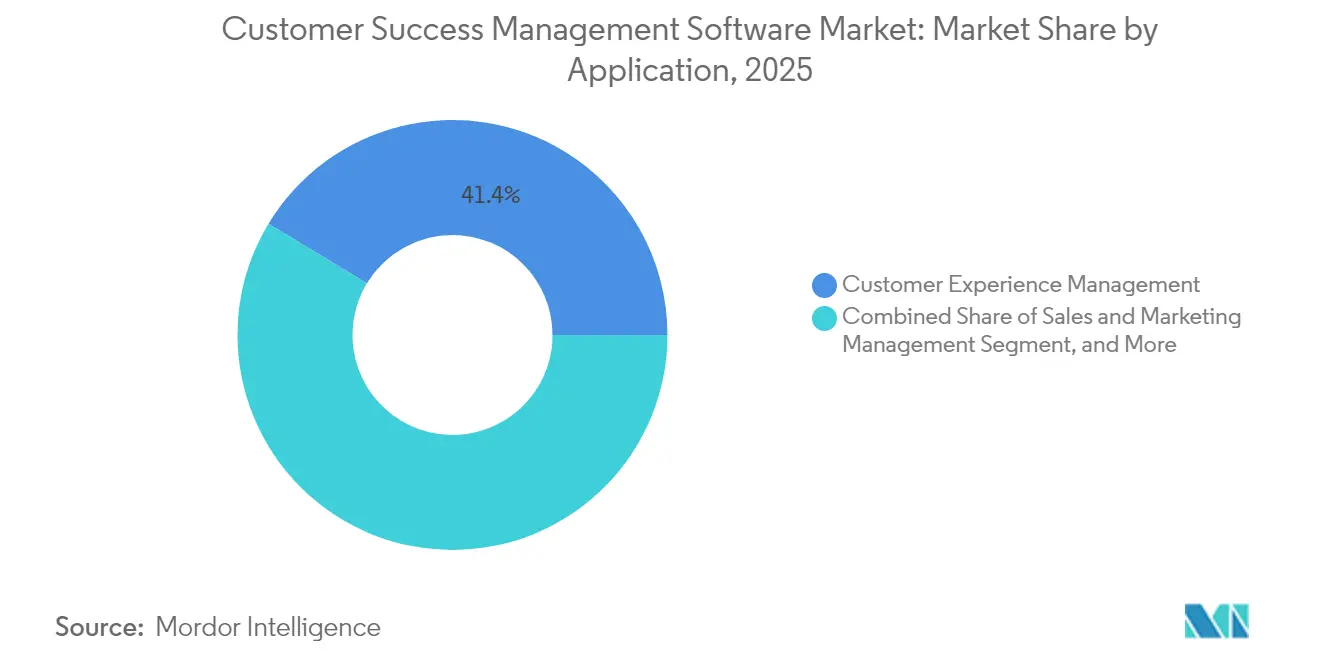
- アプリケーション別では、カスタマーエクスペリエンスマネジメントが2025年のカスタマーサクセスマネジメント市場規模において41.35%のシェアを獲得しており、プロダクト利用分析は2031年までに22.12%のCAGRで上昇する見込みです。
- エンドユーザー業種別では、ITおよびテレコムセグメントが2025年のカスタマーサクセスマネジメント市場規模において26.65%のシェアを占め、ヘルスケアおよびライフサイエンスは2031年にかけて22.25%のCAGRを記録すると予測されています。
- 地域別では、北米が2025年のカスタマーサクセスマネジメント市場規模において44.35%のシェアを占め、アジア太平洋地域は予測期間全体にわたって21.75%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドベースのカスタマーサクセスプラットフォームの急速な導入 | +4.2% | グローバル – 北米および欧州がリード | 中期(2〜4年) |
| パーソナライズされたカスタマーエクスペリエンスへの需要増大 | +3.8% | グローバル – 北米およびアジア太平洋で最も強い | 長期(4年以上) |
| サブスクリプションベースの収益モデルの拡大 | +4.5% | グローバル – アジア太平洋が最速の取り込み | 長期(4年以上) |
| プロダクトレッドグロースワークフローとの統合 | +3.2% | 北米および欧州が中核 | 中期(2〜4年) |
| AIを活用した予測リスクスコアリングの導入 | +3.9% | グローバル – テクノロジー業種での初期段階 | 短期(2年以内) |
| 新たなCSメトリクスを要求する利用量ベースのSaaS価格設定の台頭 | +2.6% | グローバル – ソフトウェア分野に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドベースのカスタマーサクセスプラットフォームの急速な導入
クラウド展開はインフラ管理を不要にし、価値実現までの時間を短縮することで、エンタープライズデータレイクに直接接続するウェアハウスネイティブアーキテクチャを活用するカスタマーサクセスマネジメントソリューションの市場浸透を高めています。企業はSOC 2 Type IIおよびISO 27001認証、リアルタイム分析、AIワークロード向けのエラスティックコンピュートを要求しており、規制産業・非規制産業の双方でクラウドがデフォルトの選択肢となっています。アジア太平洋の事業体は既存のオンプレミスの経路を完全に迂回し、より広範なデジタル変革計画に沿ったクラウドファーストのサクセス戦略を採用しています。クラウドプラットフォームは現在、自律型ボットと人間の監督を融合させたエージェント型機能をバンドルし、人員の比例的な増加なしにパーソナライズされたエンゲージメントをスケールしています。[1]
パーソナライズされたカスタマーエクスペリエンスへの需要増大
企業は、一般的なライフサイクルのタッチポイントから、行動分析によって駆動される個別化されたワークフローへと移行しています。高度なセグメンテーションは、ファームグラフィックスではなく、利用の深さ、センチメント、および成果達成に基づいてコンテキストアウェアなプレイブックをトリガーします。ヘルスケアはこのトレンドの典型例であり、患者のアウトカム指標は厳格なコンプライアンスのガードレール内で、きめ細かいマルチステークホルダーの調整を必要とします。メールまたは通話トランスクリプトからのセンチメントマイニングを統合したプラットフォームは、マネージャーが介入をカスタマイズし、満足度とリテンションの成果を向上させるのに役立ちます。エンドツーエンドのパーソナライゼーションへの推進力は、オムニチャネルエンゲージメントを調整できる統一データモデルを中心としたベンダー統合を加速させています。[2]
サブスクリプションベースの収益モデルの拡大
継続収益が初回販売収益を上回るようになり、カスタマーサクセスはサポートの補助的機能から戦略的な収益エンジンへと地位が高まっています。ソフトウェアプロバイダーは、成長の40%以上が既存顧客の拡大から生まれると報告しており、利用分析、更新予測、ヘルススコアリングへの投資が強化されています。利用量ベースの価格設定が普及しており、財務ダッシュボードとサクセスダッシュボードの双方に供給するメータリングが必要となり、消費データをマネージャーとクライアントの双方にとって分かりやすいインサイトに変換するプラットフォームへの需要が強化されています。サービスモデルに移行するアジア太平洋の製造業者も採用をさらに推進しており、サブスクリプション請求、テレメトリー、エンゲージメントワークフローを単一プラットフォームに統合したスイートを好む傾向があります。[3]
プロダクトレッドグロースワークフローとの統合
プロダクトレッドグロース(PLG)はアカウント負荷を増大させる一方、アプリ内行動に根ざした精密なエンゲージメントを義務付けます。そのため、サクセスプラットフォームは製品分析を組み込むか、または密接に連携し、ユーザーが主要なアクションを完了したとき、または利用が停滞したときに自動トリガーメッセージを送れるようにしています。テレメトリーからのリアルタイムデータストリームは、人口統計変数よりも拡大予測の精度が高く、ベンダーに対して人気のデータウェアハウスへのネイティブコネクタを提供するよう圧力をかけています。セルフサービスのオンボーディングと拡大フローは、エンタープライズアカウント向けのハイタッチなプレイブックを補完し、関係の深さを損なうことなくスケールするデジタルと人間を融合したアプローチを育んでいます。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データ統合と同期の課題 | -2.8% | グローバル – 複雑な企業環境で顕著 | 中期(2〜4年) |
| プラットフォームの初期導入コストの高さ | -1.9% | グローバル – 新興市場でより大きな影響 | 短期(2年以内) |
| ベンダー統合とロックインリスク | -1.4% | 北米および欧州 | 長期(4年以上) |
| 熟練したカスタマーサクセス人材の不足 | -2.1% | グローバル – テクノロジーおよびヘルスケアで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ統合と同期の課題
企業は異種のCRM、ERP、サポート、およびテレメトリーシステムを管理しており、単一の信頼できる情報源を構築することが困難です。重複レコード、一貫性のない識別子、およびバッチファイル転送による遅延は、アルゴリズムの精度を低下させ、クライアント関係を損なう可能性があります。高度に規制された業種では、追加の暗号化、アクセス、および監査要件が課せられ、展開サイクルが長期化し、プロフェッショナルサービスコストが増加します。この複雑さは、企業が専門的な統合プラットフォームを導入し、希少なデータエンジニアリング能力を割り当てることを余儀なくさせることが多く、全体的な採用速度を抑制しています。
熟練したカスタマーサクセス人材の不足
分析、製品知識、およびリレーションシップ管理に精通した専門家への需要は供給を上回っており、給与を押し上げ、実行上のギャップを拡大させています。オペレーション分析や技術サクセスマネージャーなどのポジションは数ヶ月間空席のままとなることが多く、高度なヘルススコアリングや予測ワークフローの展開を妨げています。言語的多様性が採用を複雑にするアジア太平洋では、地域的な不足が最も深刻です。企業は社内アカデミーや相互研修への投資を倍増させて対応していますが、習熟期間は市場の成長に追いつかず、スケール拡大の野心を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モード別:
クラウドの優位性がプラットフォームイノベーションを推進クラウドは2025年のカスタマーサクセスマネジメント市場シェアの87.45%を占め、2031年まで21.88%のCAGRを達成すると予測されています。企業はAI処理量の多いワークロードをサポートするエラスティックコンピュートのためにクラウドを好み、ウェアハウスネイティブの設計によりETLの遅延が数分に短縮されます。オンプレミス需要は、主権または機密データのルールが外部ホスティングを禁止している場合にのみ存続します。クラウドとAIの融合は、定型タスクをボットに転送し、マネージャーが戦略的なコンサルテーションに集中できるようにする「エージェント型」機能を生み出しています。コンプライアンスを重視するバイヤーは、詳細なパーミッションと不変の監査証跡についてプラットフォームを精査し、SOC 2 Type IIおよびISO 27001標準を認証できるベンダーを高く評価しています。機密データをオンサイトに保ちながらクラウド分析を活用するハイブリッドオファリングは、移行シナリオに対応し、移行プロセス全体を通じて顧客の信頼を維持します。
クラウドセグメントの勢いは、企業が複雑な製品群や地域に対してベストプラクティス構成を求めるため、プロフェッショナルサービスの補助収益を押し上げています。複数の地域にインフラを維持するベンダーは、データ居住性が重要な考慮事項である欧州およびアジア太平洋での案件を獲得する傾向があります。さらに、ウェアハウスネイティブ戦略はコンポーザブルアーキテクチャへの広範な動きと一致しており、顧客は中央集権化されたガバナンスデータの上に薄いインサイトレイヤーとしてクラウドサクセスプラットフォームを活用し、長期的な拡張性とコスト効率を確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
組織規模別:
中小企業の加速が大企業の優位性に挑戦大企業は2025年のカスタマーサクセスマネジメント市場収益の60.35%を占め、多次元のヘルスメトリクス、多言語サポート、高度なセキュリティを必要とする複雑なアカウントポートフォリオによって牽引されています。しかし、中小企業は21.95%のCAGRという最速のペースを示しており、ノーコードインターフェース、あらかじめ構築された統合、および自社の収益サイクルに合った消費量連動型の価格設定に支えられています。この民主化のトレンドは、年間売上高1億USD未満の企業でさえも、解約管理と拡大収益を取締役会レベルの指標として捉えるようになったという戦略的なシフトを示しています。
大企業の実務者は引き続き、複雑な組織構造に対応するサンドボックス環境、テストフレームワーク、およびロールベースのセキュリティを備えた堅牢なプラットフォームを好んでいます。チェンジマネジメントワークショップや部門横断的な調整を含む、サービス中心のロールアウトは、絶対的な観点から大企業のシェア優位性を維持しています。一方、中小企業は数週間以内の迅速な展開と、非技術スタッフの摩擦のないオンボーディングを重視しており、テンプレート化されたプレイブックとガイド付きセットアップウィザードを提供するベンダーに追い風となっています。機能をモジュール化し、階層的な価格設定を行うプロバイダーは、顧客を中小企業プランからエンタープライズスイートへとスムーズに移行させ、ライフタイムバリューを確保することができます。
コンポーネント別:
サービスの成長が導入の複雑さを反映プラットフォームは2025年のカスタマーサクセスマネジメント市場の72.40%のシェアを占め、データ取り込み、ヘルススコアリング、ワークフローオーケストレーションなどのコア機能を担っています。しかし、サービスは22.05%のCAGRという最速の成長を遂げており、データの調和、文化的変革、およびモデルチューニングの課題を浮き彫りにしています。企業はますますカスタマーサクセス変革を、ガバナンス、メトリクスの再調整、および継続的な最適化を包含するエンドツーエンドのプログラムとして扱うようになっており、コンサルティング、統合、およびマネージドアナリティクスへの需要を喚起しています。
プラットフォームベンダーは、ビジネス価値のマッピング、アウトカム設計、およびカスタマイズされたKPIフレームワークを含むアドバイザリーパッケージをバンドルすることでマージンを拡大しています。サードパーティのシステムインテグレーターは、特にレガシー製造業やヘルスケアにおけるサブスクリプション移行向けに、カスタマーサクセスとERP、CPQ、および製品分析を統合することでニッチを開拓しています。専門スタッフが不足している中小企業向けに、継続的なダッシュボードのメンテナンスや予測モデルの再キャリブレーションをカバーするマネージドサービスが登場しており、一回限りの導入費用ではなく複数年にわたる年金的収益を示しています。
アプリケーション別:
製品利用分析が拡大インテリジェンスを推進カスタマーエクスペリエンス管理は2025年の収益の41.35%を占め、従来の更新サイクル、採用キャンペーン、およびNPSトラッキングを提供しています。しかし、製品利用分析は22.12%のCAGRが見込まれており、PLGの採用を反映しており、アプリ内行動が人口統計シグナルよりも正確にアップセルを予測しています。ヘルススコアリングモデルは現在、機能探索の深さ、デイリーアクティブユーザー数、およびシート拡大トレンドを加重評価し、マネージャーに説得力のある拡大提案を提供しています。
利用分析の成長は、サクセスチームと製品チームの間のより緊密な相乗効果を促進し、実際の利用指標でロードマップを充実させています。ベンダーはローコードのテレメトリーコレクターまたはネイティブSDKを統合し、クライアントに必要なエンジニアリング工数を削減しています。ヘルスケアなどの業種では、規制当局への提出書類に対応した監査対応ログとアウトカムレポートが求められるため、リスクおよびコンプライアンス管理のアドオンからの追加的な牽引力も生まれています。営業・マーケティングのオーバーレイは、拡大準備が整ったコホートをCRMワークフローに直接表示することでクロスセルのオーケストレーションを促進し、市場投入の連携を強化し、収益サイクルを加速させています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー業種別:
ヘルスケアの変革が導入を加速ITおよび通信は、成熟したSaaS文化と複雑な更新動向のおかげで、2025年の支出の26.65%を占めています。ヘルスケアおよびライフサイエンスは規模は小さいながらも最も急速に成長しており、22.25%のCAGRを記録しています。これは規制の変化とバリューベースドケアの採用がアウトカム主導のエンゲージメントモデルの利用を促進しているためです。製薬企業はフィールドサービス機器、患者アドヒアランスプログラム、およびマルチチャネルの医療従事者教育にカスタマーサクセス手法を適用し、医療機器ベンダーは積極的な介入のためにデバイステレメトリーを統合しています。
金融サービスは、マルチプロダクトポートフォリオのリテンションを調整し、厳格なコンプライアンスに対応するためにプラットフォームを採用しており、小売・電子商取引はサクセスインサイトを活用してサブスクリプションボックスと会員特典を向上させています。製造業は、ダウンタイムを防止し複数年の更新を確保するために、テレメトリーバックのヘルスチェックを活用したサービスとしての機器バンドルを模索しています。この業種の多様化はカスタマーサクセスマネジメント市場の対象可能市場を拡大し、設定可能なコンプライアンスモジュールと業種固有のワークフローに対するベンダーのニーズを強化しています。
地域分析
北米カスタマーサクセスマネジメント市場
北米は、早期のサブスクリプション導入、ソフトウェアベンダーの高密度な集積、およびカスタマーサクセスの成熟した体制を背景に、2025年のカスタマーサクセスマネジメント市場収益の44.35%を占めました。企業は純収益維持率を定期的にベンチマークし、AIを活用したプレイブックに相当規模の予算を配分することで、高度なデータモデリングと自律的なオーケストレーションを備えたプレミアムスイートの導入を促進しています。米国の上場企業は決算説明会において維持率指標を強調しており、カスタマーサクセスをバリュエーションの牽引要素として一層制度化しています。
欧州カスタマーサクセスマネジメント市場
欧州は、厳格なプライバシー規制と越境取引の複雑性に後押しされ、北米に次ぐ位置を占めています。GDPRに準拠したホスティング、ローカルデータレジデンシーオプション、および詳細な同意管が購買担当者のチェックリストの上位を占めています。欧州企業は拡張収益施策に対してより大きな予算比率を割り当てており、これは米国と比較して純新規ロゴ獲得の成長が緩やかであることを反映しています。市場の勢いはドイツおよびフランスのSaaSクラスターで顕著であり、地域のリーディングカンパニーが大陸全土の子会社に多言語プレイブックを展開しています。
アジア太平洋カスタマーサクセスマネジメント市場
アジア太平洋地域は2031年にかけて21.75%のCAGRで最も急成長している地域であり、クラウドインフラの普及、モバイルファーストのユーザーベース、活発なスタートアップエコシステムによって牽引されています。インド、シンガポール、インドネシアの企業はレガシーのオンプレミスシステムを飛び越え、積極的なPLGゴートゥーマーケット戦略を補完するクラウドネイティブのカスタマーサクセスを採用しています。一方、日本とオーストラリアは、国内のデータ主権規制への準拠を重視しながら、成熟したITスタックにサクセスプラットフォームを統合しています。
中東・アフリおよび南米カスタマーサクセスマネジメント市場
南米および中東では、fintech、通信、および公共サービスのデジタル化を中心に、需要は初期段階ながらも高まりを見せています。ブラジルおよびメキシコのプロバイダーは、競争の激しいブロードバンド展開の中でチャーンを抑制するためにサクセスワークフローを試験導入しており、湾岸諸国は国家AIアジェンダの一環として市民サービス満足度の向上を目的にプラットフォームを展開しています。アフリカでは、初期の導入事例が南アフリカのSaaSエクスポーターおよびモバイルマネーにおけるユニットエコノミクスの拡大を目指すナイジェリアのfintechを中心に集積しています。新興市場全体として、維持率経済の普遍性が浮き彫りとなり、カスタマーサクセスマネジメント市場のグローバルな重要性が改めて確認されています。
規制環境
カスタマーサクセスマネジメント(CSM)プラットフォームは、CRM、製品テレメトリー、請求、および地域を横断するインタラクションデータを取り込み処理するため、ますます厳格化するプライバシー、サイバーセキュリティ、業務レジリエンス、AIガバナンス要件のもとで運営されている。欧州連合では、デジタル運用レジリエンス法(DORA)が2025年1月17日から施行され、規制対象金融機関を支援するICTサービスプロバイダーに対する監視が強化され、SaaS形式で提供されるCSM導入におけるインシデント対応、レジリエンステスト、サードパーティリスク管理への期待が高まっている。
データアクセスおよびポータビリティに関する規則も、プラットフォームのアーキテクチャや商取引条件を形成している。EUデータ法(2025年9月より施行)は、接続製品からのデータアクセスに関する利用者の権利を強化し、2027年1月12日までに切替やデータエクスポートに関する要件を導入するもので、購入者はエクスポート可能性、ウェアハウス接続性、ベンダーロックインに関連する契約条項の評価を迫られている。EU域外では対応の方向性がさらに分かれており、英国科学・イノベーション・技術省が2026年7月に開始した(2026年9月9日締切)データ規制がAIやその他のデータ集約型技術とどのように相互作用するかに関する意見募集や、パキスタン情報技術通信省が2026年6月に発表した国家データガバナンス政策が挙げられる。この政策は、パキスタンデジタル庁を通じて監督と国境を越えたデータ移転ガバナンスを制度化するものである。
バリューチェーン分析
カスタマーサクセスマネジメントのバリューチェーンは、CRM、サポート、請求/サブスクリプションシステム、および製品利用テレメトリーにわたる上流のデータ生成・取得から始まる。その後、取り込みとID解決、分析とヘルススコアリング、プレイブック自動化、そしてオムニチャネルでのエンゲージメント実行へと移行する。クラウドインフラとデータプラットフォーム、特にエンタープライズデータウェアハウスは、弾力的なコンピューティングとガバナンスの効いたストレージを実現する主要な基盤層として機能し、一方でセキュリティおよびコンプライアンス管理(アクセス管理、監査ログ、レジリエンス)は、規制対象および国際的な導入における採用のゲーティング要因として残る。
下流の提供形態は、統合上の障壁や熟練したカスタマーサクセス人材の不足に対応するため、ソフトウェアとサービスの融合をますます強めている。システムインテグレーターとマネージドサービスプロバイダーはコネクターを構成し、データモデルを標準化し、KPIフレームワークを運用化する一方、プラットフォームベンダーはプロフェッショナルサービスと事前構築の自動化を拡大し、価値実現までの時間を短縮している。エージェント型ワークフローへの移行も、チェーン全体の役割を変えつつある。2026年5月、Gainsightはエージェント型スタック(Agent Studioを含む)を導入し、AtlasをAIネイティブサービス事業に進化させることでソフトウェアとサービスの融合戦略を拡大し、更新ワークフローをエンドツーエンドで実行できるようにした。これは、ツール提供から販売後の成果に対する運用責任へと広がる動きを反映している。
競争環境
カスタマーサクセスマネジメント市場は中程度に分散しています。Salesforce、Gainsight、HubSpotなどの既存大手は、CRM、分析、およびワークフローエンジンを組み合わせたエンドツーエンドのスイートでトップ層に位置しています。Gainsightの2025年のインタラクション分析専門企業Staircase AIの買収によりセンチメント機能が拡充され、SalesforceはData CloudとAgentforceモジュールに生成AIを組み込み、年間定期収益が12億USD超を記録しました。
ディスラプターはウェアハウスネイティブおよびAPIファーストの原則を活用し、実装速度でレガシーベンダーを凌駕しています。PlanhatへのUSD 5,000万の資金調達はコマーシャル拡大とAI機能の加速に充てられており、Vitallyのプロジェクト管理アプローチはクロスファンクショナルなポストセールスチームに支持されています。ライフサイエンス分野のVeeva SystemsやテクノロジーのTotangoなどの業種特化型企業は、ドメインテンプレートを活用してコンプライアンスを容易にし、ROIの早期実現を支援しています。
合併・買収は、サクセス、製品分析、およびフィードバック管理にまたがる重複機能の統合を目的としています。ClientSuccessの2025年1月のProduct Signalsの買収は、顧客の声のループをヘルススコアリングエンジンに直接統合し、統合されたポストセールスプラットフォームへのトレンドを示しています。同時に、オープンコアの新規参入者は消費量ベースの価格設定を試験的に導入し、ベンダーの収益をシート数ではなく実際のアウトカム実現に連動させています。
競争はますますAIの幅広さ、統合の容易さ、およびエコシステムパートナーシップに依存するようになっています。Snowflake、Databricks、またはAmazon Redshiftへのネイティブコネクタをバンドルするベンダーはデータに精通したバイヤーの支持を得ており、ハイパースケーラーとの連携がコセルパイプラインを開放しています。市場への新規参入者は、エンゲージメントメールの起草、QBRアジェンダの提案、解約リスクアラートの提示を行う処方型AIエージェントを統合することで人材不足を回避し、ユーザーの習熟度のハードルを下げ、対象可能市場(TAM)を拡大しています。
カスタマーサクセスマネジメント業界のリーダー企業
-
Gainsight Inc.
-
Salesforce.com, Inc.
-
IBM Corporation
-
Open Text Corporation
-
SAP SE
- 注:主要企業の掲載順は順位を示すものではありません。
カスタマーサクセスマネジメント市場
- Gainsight, Inc.
- Salesforce, Inc.
- SAP SE
- Totango, Inc.
- Freshworks Inc.
- Planhat AB
- Medallia, Inc.
- UserIQ, Inc.
- ClientSuccess, Inc.
- Open Text Corporation
- Verint Systems Inc.
- Oracle Corporation
- IBM Corporation
- Armatic Technologies Inc. (BlueSnap)
- Sitecore Holding II A/S
- Microsoft Corporation
- HubSpot, Inc.
- Cisco Systems, Inc.
- Zendesk, Inc.
- Adobe Inc.
市場機会と将来展望
依然として、製品テレメトリー、CRM、サポートインタラクション、請求など断片化した顧客データを、地域や事業単位を横断して信頼性の高いヘルススコアリングと自動化を支える単一のガバナンス品質の基盤に統合する余地が残されている。2025年時点でクラウドが導入形態の87.45%を占めていることから、購入者はワークフロー機能だけでなく、ネイティブなデータウェアハウス接続性、データポータビリティ、監査可能性の観点でベンダーを評価する傾向を強めている。これにより、ウェアハウスネイティブな実装、統合アクセラレーター、ID解決やメトリクス標準化の負荷を軽減するパッケージ化されたデータモデルの余地が生まれている。
第二の機会は、コパイロットの域を超えて、エージェント型かつAI支援型のカスタマーサクセスを、エンタープライズのガードレールを維持しながら定型的な業務を処理する再現可能で制御された業務フローとして運用化することである。2026年5月、ServiceNowはTechnology Provider Service Management(TPSM)Australia Storeの更新において、AI駆動の製品導入ロードマップ機能を追加し、過去のエンゲージメントや成熟度データを実行可能な計画に変換するツールへの需要を強化した。ベンダーのロードマップも、顧客コンテキストを汎用LLMに接続する相互運用性パターンへ収束しており、GainsightがModel Context Protocol(MCP)への対応を全プラットフォームに拡大したこと(2026年4月発表)もその一例である。この機能は、各ユースケースごとにAIコンテキストの配管を再構築せずに、複数システムを横断して顧客維持プレイブックを統合運用したい企業に統合経路を提供する。
Recent Industry Developments in カスタマーサクセスマネジメント市場
- 2026年5月:Gainsightは、Claudeを搭載したGainsight Agent Studioを含む、顧客維持のためのエージェント型スタックを発表した。このリリースは、カスタマーサクセスの自動化をインサイト生成から統合された業務フローへと拡張するもので、孤立したAI機能ではなく、統制のとれたエンドツーエンドのエージェント体験を提供することへのプラットフォーム間の競争圧力を高めている。
- 2026年2月:Salesforceは、Agentforce IT Serviceがローンチから4か月以内に180社を超える組織に導入されたことを発表した。この節目は、エージェント型サービス運用に関する企業標準化の加速を示しており、カスタマーサクセスチームが販売後の業務フローをより広範なITおよびサービスマネジメントスタックとどのように統合するかに影響を与えている。
- 2025年9月:Planhatは、ウェアハウスネイティブな顧客プラットフォームを世界規模で拡大するため、5,000万米ドルのシリーズAを完了した。この資金調達は、最新のデータアーキテクチャに基づく製品開発と市場展開の拡大を支えるものであり、より迅速な実装と中央集約型分析環境へのネイティブ接続に対する購入者の需要を強めている。
カスタマーサクセスマネジメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、企業がユーザーのオンボーディング、導入状況の追跡、チャーンの削減、および拡大を支援するカスタマーサクセスマネジメントプラットフォームおよび関連サービスからの収益を対象としています。主要産業全体にわたるクラウドおよびオンプレミスの両デプロイメントを含みます。
対象外の範囲:カスタマーサクセスマネジメントのワークフローが定義されずに販売・使用される場合の汎用CRM、コンタクトセンター、および単独のマーケティングオートメーションツールは除外します。
セグメンテーション概要
- 展開モード別
- クラウド
- オンプレミス
- 組織規模別
- 中小企業
- 大企業
- コンポーネント別
- プラットフォーム
- サービス
- アプリケーション別
- 営業・マーケティング管理
- カスタマーエクスペリエンス管理
- リスクおよびコンプライアンス管理
- 製品利用分析
- その他のアプリケーション
- エンドユーザー業種別
- ITおよび通信
- BFSI
- ヘルスケアおよびライフサイエンス
- 小売および電子商取引
- 政府
- 産業・製造業
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、カスタマーサクセスマネジメントのアドレサブルな需要プールの明確な全体像を構築し、次に導入シグナルを収益にマッピングすることから始まります。米国SECの提出書類における製品収益に関する注記、カスタマーサクセス関連の職種動向に関する米国労働統計局のデータ、およびより広範なSaaS利用パターンを把握するためのOECDデジタル経済指標などの公開情報を活用しました。
隣接するソフトウェアの二重計上を避けるため、顧客データとガバナンスに関する用語についてISOおよびNISTの刊行物も参照しました。さらに、カスタマーサクセスとカスタマーサポートとして一般的に扱われるものを区別するために、顧客維持とライフサクルマネジメントに関する査読済み学術誌を補完的に活用しました。次に、それらのインプットを企業ウェブサイト、投資家向け資料、および信頼性の高いプレス報道と組み合わせ、パッケージングと典型的な購買行動を確認しました。必要に応じて、企業財務情報とインテリジェンス、特許調査、ニュースおよび財務情報の有料サブスクリプションを参照し、タイムラインと製品フォーカスをクロスチェックしました。ここに記載されているデスクソースはあくまで例示であり、収集、検証、および明確化のために他の公開資料も使用しました。
一次インタビューおよびサーベイ
一次調査は、デスクソースから得られた知見をストレステストするために使用されました。特に、バイヤーがカスタマーサクセスプログラムに何を含めるか、およびプラットフォームとサービスの間でどのように予算が配分されるかについて検証しました。APAC、EMEA、およびアメリカ大陸全体のソフトウェアプロバイダー、導入パートナー、およびエンタープライズユーザーと対話し、価格設定や導入成熟度において回答大きなばらつきが見られた場合は前提条件を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | APAC:46% |
| 中位層:58% | 機能・ユニットリーダー:31% | EMEA:33% |
| 中小規模プレイヤー:15% | マネージャー:57% | アメリカ大陸:21% |
市場規模算定と予測
当社の規模算定は、エンタープライズソフトウェア支出とSaaS導入指標をカスタマーサクセスマネジメントの需要プールに変換し、観察された導入パターンを用いてデプロイメントおよび顧客タイプ別に分割するトップダウンアプローチを採用しています。合計値を現実的に保つため、典型的な年間契約金額のサンプリング、組織規模別のユーザー数の検証、プラットフォーム展開に付随するサービス収益の割合の確認など、選択的なボトムアップ推計によって結果を裏付けています。
モデルで使用される主要インプットには、地域別のクラウド対オンプレミスの選好、正式なオンボーディングおよびヘルススコアリングプログラムを運用するサブスクリプションビジネスの割合、バイヤー規模別の平均契約金額の推移、複雑なデプロイメントにおける導入・サポートの集中度、および主要業種におけるチャーン削減施策のペースが含まれます。小規模な地域でデータポイントが欠如している場合は、類似市場からのプロキシ比率を適用し、現地回答者とのチャネルチェック後に調整しました。
予測はシナリオ分析と単純なトレンドフィッティングに基づいています。成長は、経常収益拡大への注力、プロダクト利用分析のより広範な活用、カスタマージャーニーにおける自動化の高度化などのドライバーに連動しています。専門家のフィードバックが方向性と規模について一致した後にのみ前提条件を調整したため、最終的なカーブは説明可能かつ再現可能なものとなっています。
データ検証と更新サイクル
検証は、ソフトウェア予算成長の指標、カスタマーサクセス機能に関連する採用動向、および実際のデプロイメントにおけるプラットフォーム対サービス収益の観察された比率など、独立したシグナルとモデルアウトプットを比較することによって行わます。外れ値はまず地域レベルで、次にグローバルの集計レベルで検討されます。価格設定、導入状況、または対象範囲の境界が変化していると思われる場合は、回答者に再連絡します。
承認前に、別のアナリストが算術チェック、単位の一貫性、および前年比ロジックについてファイルをレビューします。調整内容は文書化されており、追跡が容易です。レポートは年次で更新され、需要や価格設定に変化をもたらす可能性のある重要なイベントが発生した場合は中間更新が行われます。クライアントが最新の見解を受け取れるよう、最終的な納品前チェックが完了します。
Mordor Intelligenceのカスタマーサクセスマネジメント市場規模と他の公表推計値との比較
カスタマーサクセスマネジメントの公表市場価値が完全に一致することはほとんどありません。これは、著者が必ずしも同じ製品の境界を使用しているわけではなく、基準年が異なる場合があるためです。この表によってばらつきを容易に確認でき、同一条件での比較に何が含まれるかについて慎重な注意が必要な理由も明確になりま。
差異は主に、カスタマーサクセスマネジメントとより広範なカスタマーエクスペリエンススタックとして何がカウントされるか、およびサービス収益の扱い方から生じています。Mordor Intelligenceのモデルでは、価値はデプロイメントモードおよびエンドユーザーのユースケース別のカスタマーサクセスマネジメントプラットフォームおよび関連サービスに紐付けられており、より広範な推計に含まれることが多いCRMやコンタクトセンター支出との重複を低減しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.68 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.43 ビリオン 米ドル(2025年) | より早い基準年を使用しており、ベンダー収益のタイミングが報告された会計年度に基づいている場合、および一部のサービス収益がオプションとして扱われプラットフォームデプロイメントに一貫して付随しない場合に、低い数値となる可能性があります。 |
| 業界出版社B | 2.67 ビリオン 米ドル(2025年) | 予測期間を延長しており、より長い期間にわたって極的な導入シナリオが適用される場合、および通貨換算と報告の際に隣接するエクスペリエンスツールが同じ支出バケットにグループ化される場合に、高い数値に偏る可能性があります。 |
3つの情報源全体にわたって、年の選択と隣接するソフトウェアカテゴリの扱いがギャップのほとんどを説明しており、需要の欠如ではありません。カスタマーサクセスマネジメントの購買に対象範囲を厳密に絞り込み、直接チェックを通じて価格設定と導入の前提条件を検証することで、明確なインプットに追跡可能で条件の変化に応じて再検討可能なバランスの取れた数値を提供しています。
レポートで回答された主要な質問
カスタマーサクセスマネジメント市場の2031年の予測値は?
市場は21.67%のCAGRで2031年までに71億4,000万USDに達する見込みです。
カスタマーサクセスマネジメントソリューションにおける主要な展開モードはどれですか?
クラウド展開が2025年に87.45%のシェアで主導しており、最も成長の速いセグメントであり続けています。
カスタマーサクセスプラットフォームにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域は2031年にかけて21.75%のCAGRで成長し、他のすべての地域を上回ると予測されています。
中小企業はどのように採用トレンドに影響を与えていますか?
中小企業はノーコードの消費量ベースの価格設定プラットフォームを採用しており、21.95%のCAGRを牽引し、大企業の優位性に挑戦しています。
最も急速に成長するアプリケーション分野はどれですか?
製品利用分析はプロダクトレッドグロース戦略に後押しされ、22.12%のCAGRで上昇する見込みです。
市場の拡大を遅らせる可能性のある阻害要因は何ですか?
データ統合の障壁と熟練したカスタマーサクセス人材の不足が、成長に対する最も重大なブレーキとなっています。