
コンバーテッド・フレキシブル・パッケージング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 275.23 十億米ドル |
| 市場規模 (2031) | 351.92 十億米ドル |
| 成長率 (2026 - 2031) | 5.03 % |
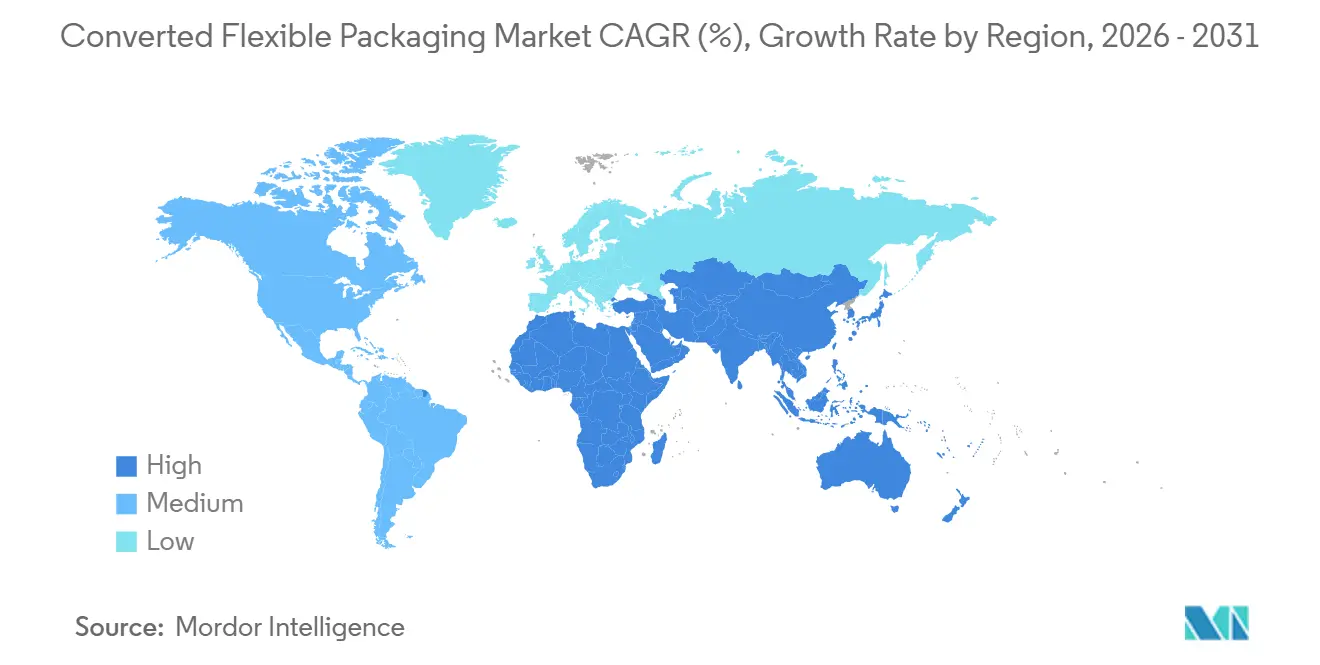
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンバーテッド・フレキシブル・パッケージング市場分析
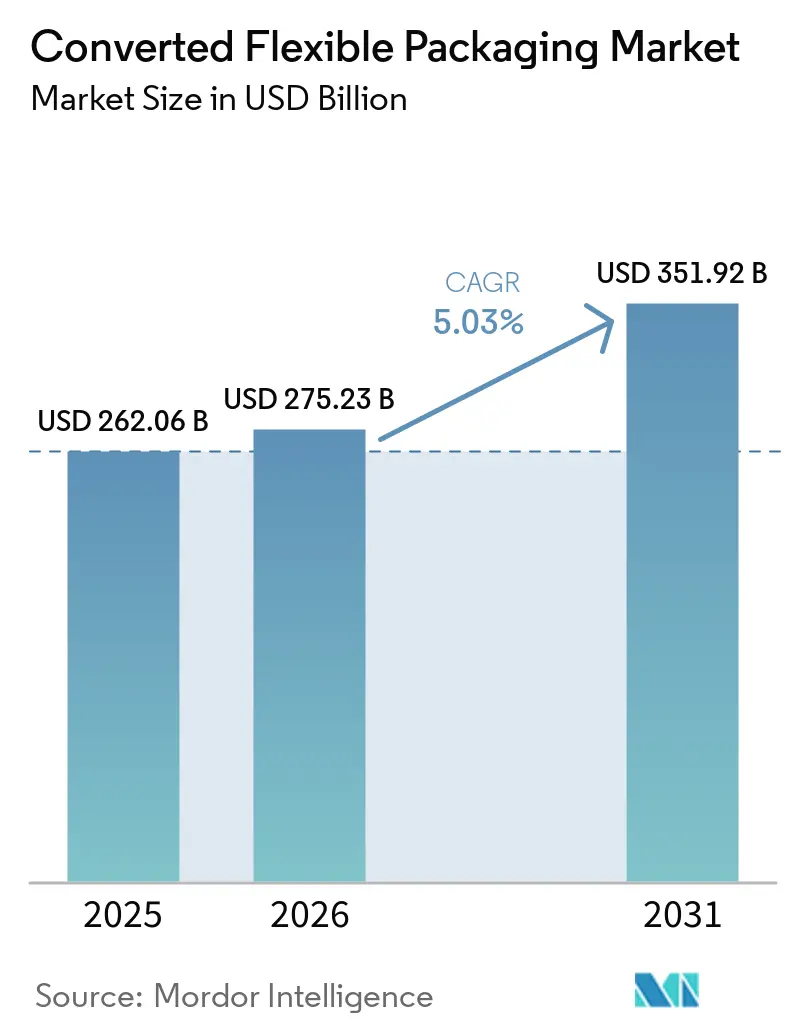
コンバーテッド・フレキシブル・パッケージング市場規模は2025年に2,620.6億米ドルと評価され、2026年の2,752.3億米ドルから2031年には3,519.2億米ドルに達すると推定されており、予測期間(2026年〜2031年)におけるCAGRは5.03%です。この力強い成長軌跡は、規制上の義務、単一素材フィルムの技術的ブレークスルー、および利便性と環境負荷の低い包装に対する消費者需要が、食品、製薬、電子商取引、パーソナルケアの各用途にわたる価値創造をいかに再形成しているかを示しています。包装コンバーターはリサイクル可能な構造、デジタル印刷、および軽量化戦略を優先し、物流コストの削減、スコープ3排出量の低減、ならびにヨーロッパおよびいくつかの米国州における拡大生産者責任(EPR)手数料の閾値への適合を図っています。アジア太平洋地域が世界需要の40.12%を占め、統合されたサプライチェーンと都市消費の成長を活用しており、中東およびアフリカ地域はインフラ整備と人口動態的な追い風を受け、最速の8.63% CAGRを記録しています。素材面ではバイオプラスチックが7.75% CAGRで進展し、EU再生可能性規則に沿った高バリア単一ポリプロピレンフィルムが有利な立場にあります。競合各社の対応策としては規模拡大を目的とした合併が挙げられ、Amcorが2027年までに6億5,000万米ドルのシナジー創出を目標としたBerry Globalとの136億米ドルの全株式交換統合がその証左です。
主要レポートのポイント
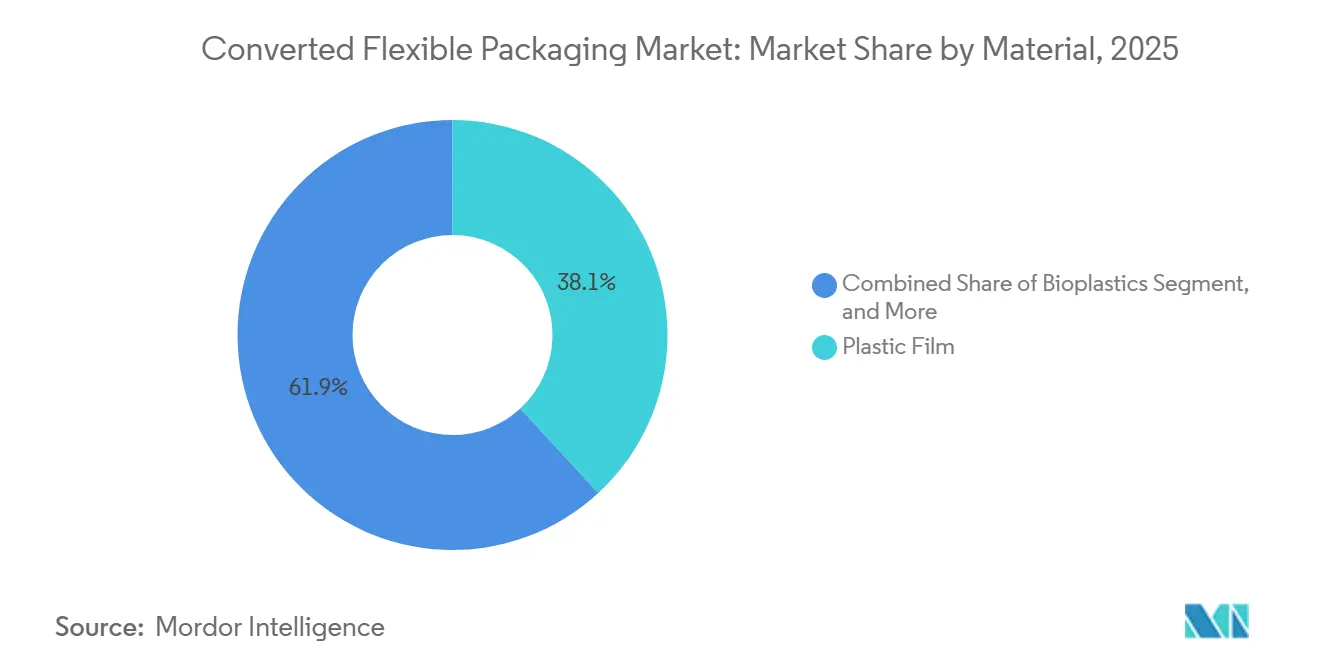
- 素材別では、プラスチックフィルムが2025年のコンバーテッド・フレキシブル・パッケージング市場シェアの38.14%を占めてトップとなり、バイオプラスチックは2031年までCAGR 7.62%で上昇すると予測されています。
- 包装形態別では、パウチが2025年のコンバーテッド・フレキシブル・パッケージング市場規模の61.63%を占め、2031年までCAGR 7.01%で拡大しています。
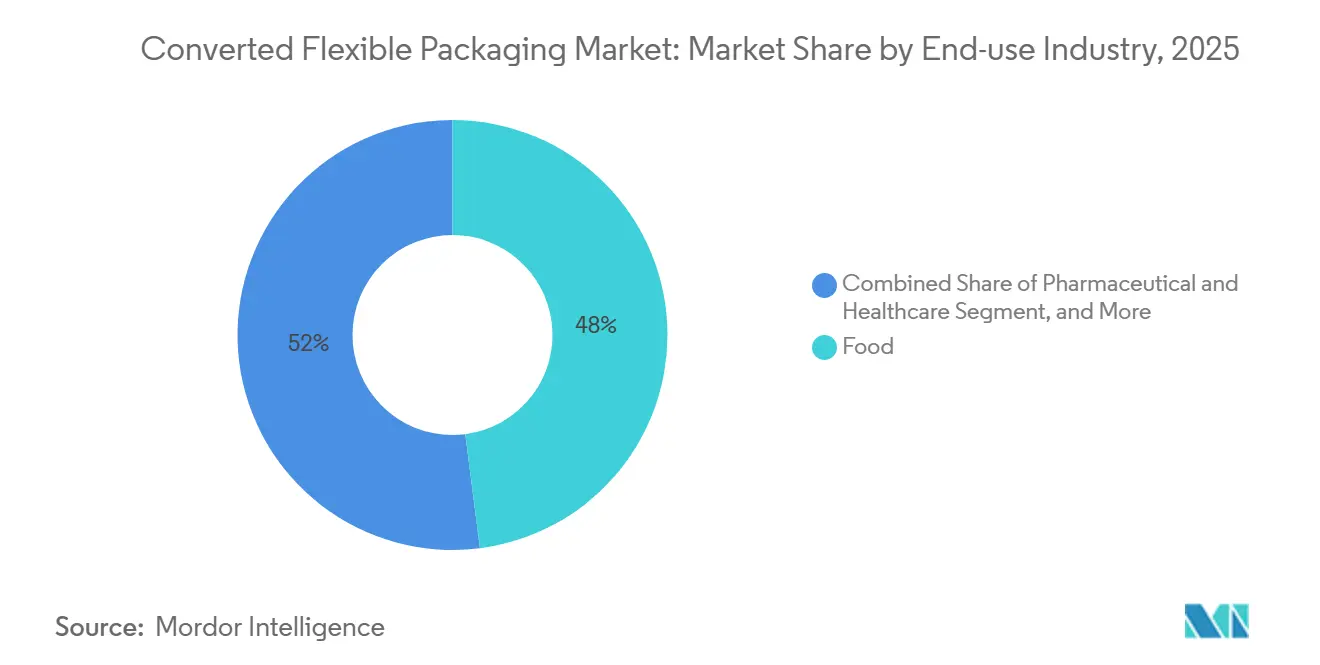
- 最終用途産業別では、製薬・ヘルスケア用途が2031年までCAGR 8.3%で成長し、2025年に47.96%の収益シェアを維持した成熟した食品カテゴリーを上回っています。
- 流通チャネル別では、直接販売チャネルが2025年のコンバーテッド・フレキシブル・パッケージング市場規模の81.14%を占め、間接販売チャネルは2031年までCAGR 6.26%で拡大しています。
- 地域別では、中東およびアフリカセグメントが2026年〜2031年の間にCAGR 8.51%で拡大する見込みであり、アジア太平洋地域が2025年に39.62%のシェアを獲得しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外出先での食品・飲料消費の急増 | +1.2% | 北アメリカ、アジア太平洋の都市部での早期成長を含むグローバル | 中期(2〜4年) |
| 保護用メーラー形態の需要を加速させる電子商取引 | +0.9% | 北アメリカおよびEUから新興市場へ波及するグローバル | 短期(2年以内) |
| 再生可能性のための高バリア単一素材フィルムの採用 | +0.8% | EUを中心に、北アメリカ、アジア太平洋へ拡大 | 長期(4年以上) |
| 低最小発注数量(MOQ)SKU拡大を可能にする先進デジタル印刷 | +0.6% | 北アメリカおよびEU、一部のアジア太平洋市場 | 中期(2〜4年) |
| 生鮮農産物チャネルにおける硬質プラスチックへの政府規制 | +0.4% | EU、一部の北アメリカ州、アジア太平洋で台頭中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外出先での食品・飲料消費の急増
都市型ライフスタイルが食事時間を圧縮し続け、すぐに食べられるスナック、単一サーブ飲料、および再封可能なパウチへの需要が高まっています。USDA 2024年の食品トレンドデータによると、米国の消費者の50%超が携帯性と環境情報をパッケージ上で組み合わせた製品を求めています。[1] ブランドは、トレイや瓶と比較して輸送コストを低減する軽量スタンドアップパウチで対応し、オムニチャネル流通における容積重量手数料を削減しています。HP Indigo 200Kなどのデジタル印刷機は迅速なアートワーク変更を可能にし、地域ブランドが製版に運転資金を縛ることなく限定フレーバーを試験的に販売できるよう支援しています。 FDAの「より賢い食品安全の新時代ブループリント」に基づく規制上の精査は、消費者直送フルフィルメント中のパッケージの完全性を高め、高バリア・再封可能ソリューションに対するコンバーテッド・フレキシブル・パッケージング市場の需要をさらに強化しています。
保護用メーラー形態の需要を加速させる電子商取引
宅配業者が栄養補助食品、衣料品、小型電子機器の取扱量の増加に対処するため、コルゲートからバブルメーラーおよびリサイクル可能なポリエチレン製シッパーへの転換が進み、荷物の重量を減らしながら製品を保護しています。2024年のフレキシブル・パッケージング協会のライフサイクルアセスメント(LCA)により、ポリメーラーは同等の硬質カートンと比較して温室効果ガス排出量が少なく、化石エネルギー使用量が47%少ないことが確認されました。AmazonとMondiは共同で縁石回収リサイクル可能なメーラーを開発し、2024年に3つのサステナビリティ賞を受賞し、よりグリーンなラストマイルソリューションのブランドエクイティ向上効果を実証しました。大豆由来のバイオポリマーに関する米国農務省の研究は、将来の参入企業が落下試験性能を損なうことなく保護用メーラーを堆肥化可能な基材へと転換できる可能性を示しています。
再生可能性のための高バリア単一素材フィルムの採用
コンバーターはヨーロッパのソートBリサイクルプロトコルに適合する単一ポリプロピレンまたは単一ポリエチレン構造で多層PET/アルミホイル積層体を置き換える競争を繰り広げています。Jindal Filmsの BICOR™ MBH568は95%以上のPP組成を実現し、機械的リサイクルストリームを可能にしながら塩味スナックに必要な酸素・水分バリアを満たしています。SÜDPACKの最新ポートフォリオは複合積層体と比較してゆりかごから工場出荷までのCO₂を3分の1削減し、小売業者がスコープ3の自主目標を達成しやすくしています。EU規則2025/40は2030年までにすべての包装をリサイクル可能にするよう義務付け、普及を加速させています。
低最小発注数量(MOQ)SKU拡大を可能にする先進デジタル印刷
ePac Flexible PackagingがHP Indigo 200Kプレスへ製造ラインを転換したことで、実行速度が30%、生産性が45%向上し、マイクロブランドが写真品質のグラフィックで5,000ユニットのキャンペーンを発注できるようになりました。Windmöller & Hölscherは、2026年にグリーンな操業のためにフレキソ白色とアクア系デジタルカラーを融合した毎分150メートルのハイブリッドプレスを計画しています。可変データ印刷はパウチをエンゲージメントツールに変え、ロイヤルティプログラムや農場レベルのトレーサビリティと連携したQRコードを埋め込み、SKU立ち上げサイクルを6ヶ月から6週間に短縮しています。
阻害要因影響分析*
| 阻害要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な多層リサイクルインフラのギャップ | -1.1% | 新興市場で特に深刻なグローバル | 長期(4年以上) |
| ポリマーコストに影響する原油価格の変動 | -0.8% | 輸入依存地域でより大きな影響を受けるグローバル | 短期(2年以内) |
| マージンを圧迫する拡大生産者責任(EPR)手数料 | -0.6% | EU、北アメリカへ拡大、一部のアジア太平洋地域 | 中期(2〜4年) |
| 価格競争を促進するBOPP/BOPETフィルムの供給過剰 | -0.4% | アジア太平洋を中心にグローバルへ波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑な多層リサイクルインフラのギャップ
デポジット返還制度はボトルを対象としていますが、フィルムはほとんど対象とされておらず、消費者は積層スナックや製薬パッケージをリサイクルする手段を持てていません。EU包装・包装廃棄物規則(PPWR)は2029年のボトル回収目標を定めていますが、フレキシブル形態については沈黙しており、コンプライアンスの不確実性を生み出しています。[2] Mondelēzと Amcorが80%化学的リサイクルコンテンツのキャドバリーラッパーを提供するなどの先進リサイクル連携は技術的実現可能性を証明していますが、規模化されていない熱分解ハブに依存しています。東南アジアおよびラテンアメリカでは100億米ドルを超える資本需要によりインフラ展開が遅延する可能性があり、循環型経済への進展を遅らせています。
ポリマーコストに影響する原油価格の変動
2024年のハリケーン・ベリルの混乱により、米国のポリエチレンおよびポリプロピレンのスポット価格が1ポンド当たり5セント上昇し、エチレングリコールの逼迫によりPET樹脂も1セント上昇しました。[3] 輸出量が現在米国PE生産量の46%を占め、気象イベント時の国内不足を深刻化させています。週次の樹脂買付を行う中小コンバーターは、完成品の価格を即座に改定できないことからキャッシュフローの逼迫に直面し、コンバーテッド・フレキシブル・パッケージング産業の粗利益率を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
プラスチックフィルム優位の継続にもかかわらずバイオプラスチックの混乱が加速プラスチックフィルムは、根付いた押出成形資産とスナック、乳製品、電子商取引用メーラー用途における実績のある性能により、2025年のコンバーテッド・フレキシブル・パッケージング市場シェアの38.14%を維持しました。このグループ内では、ポリエチレンが冷凍食品およびストレッチフーディングに使用され、ポリプロピレンはEU 2025/40に基づくリサイクル可能性目標を支援する単一素材イニシアチブを通じて普及が進んでいます。ポリエチレンテレフタレートはコーヒーなどの高バリアニッチ市場を占めていますが、その多層構造がEPRペナルティを強化しています。アルミホイルは100%の水分・酸素バリアが不可欠な製薬および即席飲料において引き続き重要な役割を担っています。
バイオプラスチックは小規模な基盤からではあるものの、ASTM家庭用堆肥化可能ドラフト基準WK81525を満たすデンプン混合物およびポリ乳酸(PLA)の進歩に支えられてCAGR 7.62%を記録しています。世界的な樹脂大手および地域スタートアップの投資は、2030年までに供給を倍増させる可能性のある能力増強を示しています。化石ポリマーとのコストプレミアムは、サトウキビエタノール価格の安定と政策的インセンティブに支えられて縮小しています。食品ブランドは農産物や一人前コーヒーカプセル向けに堆肥化可能フィルムを活用し、自治体の有機廃棄物収集の普及に対応しています。したがって、バイオプラスチックのコンバーテッド・フレキシブル・パッケージング市場規模は、リサイクル困難な積層体の再生可能代替品の試験を促す必須リサイクルコンテンツ閾値によって勢いを増しています。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
包装形態別:
パウチが多様性を通じて市場リーダーシップを確立パウチは2025年のコンバーテッド・フレキシブル・パッケージング市場シェアの61.63%を占め、棚での視認性を最適化し、充填前に平らな状態で輸送できるスタンドアップモデルが輸送排出量を削減したことで主導的地位を確立しました。スパウトパウチはすぐに飲めるスポーツ飲料に用途を広げ、レトルト可能な品種は常温ペットフードおよびベビーフードを対象としています。デジタル印刷は高い最小発注数量(MOQ)なしに季節限定アートワークやインフルエンサーコラボレーションを可能にし、SKUの段階的展開を加速しています。ロールストックおよびリッディングフィルムは、設備投資が償却されているスナックやヨーグルトの高速フォーム・フィル・シール(FFS)ラインを支えています。
パウチのコンバーテッド・フレキシブル・パッケージング市場規模は、単一PEラミネートの技術的ブレークスルーがPET/ホイルと比較したバリアギャップを解消するにつれ、2031年までCAGR 7.01%で上昇すると予測されています。内部バイオコーティングを施した紙ベースのスタンドアップパウチがプレミアムグラノーラおよび菓子類でデビューし、プラスチック削減の誓約に訴えかけています。袋およびサックはバルク穀物および化学品に対応していますが、電子商取引での普及の遅れが拡大を抑制しています。形状付きおよびジッパー形態は混雑した陳列棚での差別化を提供し、再封機能は食品廃棄物を削減します。これは多くの小売業者が追跡する指標です。オムニチャネル商取引が従来の流通の境界を曖昧にするにつれ、パウチの多様性がその成長軌跡を確固たるものにしています。
最終用途産業別:
製薬の成長が食品市場の成熟を上回る食品は2025年に47.96%の収益シェアを維持し、ベーカリー、菓子、乳製品、食肉、調理済み食品が含まれています。よりクリーンなラベルと個別サイズ化に向けた原材料の見直しが、賞味期限を延長しスナックサイズのエルゴノミクスをサポートする高バリア再封可能パックへの需要を押し上げています。しかしながら、食品セグメントの中一桁台の成長軌跡は、CAGR 8.3%で進展する製薬・ヘルスケアパックに追い抜かれています。
製薬部門のコンバーテッド・フレキシブル・パッケージング市場規模は、低酸素透過率を持つラミネートフィルムを必要とする高齢化人口とコールドチェーン生物製剤から恩恵を受けています。FDAの2025年シリアライゼーション更新により、サシェやブリスターリッディングホイルへの改ざん防止機能とデータキャリア機能が求められています。腫瘍学・糖尿病治療薬の需要量が増加し、プレフィラブルバッグおよび点滴パウチへの需要が高まっています。パーソナルケアおよび化粧品は小売業者の循環型経済パイロットプログラムへの対応として、詰め替え形態に金属化スタンドアップパウチを活用しています。家庭用洗剤はスパウトパックの濃縮詰め替えに移行していますが、容量の減少が一部の成長を相殺しています。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:
直接販売の優位性が業界統合を反映直接契約が2025年のコンバーテッド・フレキシブル・パッケージング市場シェアの81.14%を占めました。コンバーターは共同開発協定および樹脂エクスポージャーを安定させる長期価格フォーミュラを通じてブランドオーナーと関与しているためです。パンデミック後のサプライチェーンの地域化により、大手消費財メーカー(CPG)は、一つのサービス・レベル・アグリーメント(SLA)内でデザイン、ラミネート加工、コンバーティング、物流サービスを提供できる、より少数のより統合されたパートナーを好む傾向があります。
間接チャネルはCAGR 6.26%で拡大しており、職人食品メーカー、栄養補助食品スタートアップ、プライベートブランド小売業者に向けたディストリビューターおよびプリントブローカーで構成されています。デジタルストアフロントがダイラインライブラリと見積もりエンジンへのアクセスを向上させ、小ロット生産への参入障壁を低下させています。コンバーターが構造設計を担当し、印刷を地域のデジタルハブに外注するハイブリッドモデルが生まれています。統合が進む中でも、コンバーテッド・フレキシブル・パッケージング産業は引き続き地域対応力を重視しており、遠隔地域では専門ブローカーの余地が残っています。
地理分析
アジア太平洋地域転換フレキシブル包装市場
アジア太平洋地域は2025年に39.62%のシェアで首位を占め、樹脂からフィルムまでの一貫した複合施設、大規模な消費者基盤、および機動力のあるコンバーターエコシステムが成長を牽引した。インドの需要は包装食品の普及とともに拡大しているが、生産能力が追いつかず、UFlex社は2024年第1四半期に369億8,250万インドルピーの純収益を報告し、輸入がギャップを補っている。BOPP/BOPETフィルムの供給過剰が価格面での逆風を生み出しているが、長期的なファンダメンタルズは引き続き堅調である。
北米転換フレキシブル包装市場
北米は成熟したリサイクルインフラおよびeコマースの普及から恩恵を受けている。州レベルの拡大生産者責任(EPR)法制がブランドによるモノマテリアルパウチへの転換を促進する一方、ガルフコーストのハリケーンに起因するポリマー調達リスクが、サプライチェーンの多様化を経営幹部の重要課題として位置づけている。デジタル印刷の導入は世界をリードしており、ePac社は北米23拠点を拡大して小ロット対サービスを提供し、同地域の技術水準を引き上げている。
欧州転換フレキシブル包装市場
欧州は厳格な包装・包装廃棄物規則(PPWR)および増大するEPR賦課金により、循環経済イノベーションの最前線に立っている。ドイツの小売業者は2028年までにプライベートブランドのフレキシブル包装に最低30%のリサイクル素材含有を義務付けており、ケミカルリサイクルにおける研究開発を加速させている。英国は2024年に賦課金スケジュールを正式化し、多層ラミネートの即時再設計を義務付けた。東欧は西欧ブランドにとってコスト競争力のある生産拠点として機能しているが、EU再生可能性指令への適合が求められている。
中東・アフリカ転換フレキシブル包装市場
中東およびアフリカは、湾岸地域のフードサービス拡大およびアフリカにおけるFMCGの正規化に支えられ、最も高い8.51%のCAGRを記録している。サウジビジョン2030は国内食料自給率42%を目標としており、パウチおよびリッディングフィルムラインの整備が必要とされている。ナイジェリアのサシェウォーター市場は依然としてLDPEフィルムの大口需要者であるが、環境機関はより厚みのあるリサイクル可能な構造への移行を推進している。
南米転換フレキシブル包装市場
南米は緩やかな成長を記録しており、ブラジルの農業輸出がコーヒーおよび食肉向けバリアバッグの需要を支えている。アルゼンチンの通貨変動が設備輸入を抑制しているが、Grupo HZなどの地域プレーヤーは差別化を図るためにレーザースコアリングおよび水性インクへの投資を継続している。
規制環境
規則(EU) 2025/40(包装及び包装廃棄物規則、PPWR)は2025年2月に発効し、2026年8月12日から適用され、指令94/62/ECに代わるものである。同規則はリサイクル配慮設計義務を体系化するものであり、2026年6月に公表される欧州委員会のガイダンスや、2026年第4四半期に予定されている包装ラベリングに関する実施法など、段階的な二次法制の展開によって支えられている。これらの要件は、EU市場アクセスのためにフレキシブルパックがどのように構造化、ラベル付け、文書化されるかに直接影響する。
食品接触に関するコンプライアンスは、食品及び医薬品用途で使用される加工フレキシブルパッケージングにとって依然として中核的な制約である。委員会規則(EU) 2025/351は、食品接触を意図したプラスチック材料に関するEU規則を改正し、以前の規則に準拠した製品の市場への最初の投入について2026年9月16日までの移行スケジュールを定めている。これにより、移行期間中は文書要件が厳格化され、既存材料に制限が課される。
バリューチェーン分析
加工フレキシブルパッケージングのバリューチェーンは、石化系及びバイオベースの原料が樹脂生産、フィルム押出(PE、PP、PET及び特殊バリア層)に供給されることから始まり、その後付加価値のある加工工程に進む。加工工程には印刷(主にフレキソ印刷)、ラミネート加工、コーティング、接着剤の塗布、スリッティング、パウチ製造、及びブランドオーナー、コパッカー、Eコマース出荷業者への流通前の検査が含まれる。コンプライアンス及び性能要件は上流にますます押し上げられており、EU PPWR規則が2026年8月12日から適用される。これにより、加工業者及び材料サプライヤーは単一素材構造への再設計を進め、食品接触及びリサイクル性の制約を満たすインク、接着剤、コーティングの認定に取り組んでいる。
商業面では、契約モデルは加工業者と大手FMCG及びヘルスケア購買者との直接的な関係に依然として基盤を置いており、物流及びリサイクル経路は材料選択を形作っている。特に、依然としてインフラ上の課題に直面している多層ラミネートについてはその影響が大きい。高度リサイクルは、機械式リサイクルが品質上の限界に直面する食品及び医療グレードのPCR原料を実現するノードとして位置づけられている。同時に、EUのリサイクル配慮設計基準の推進は、材料サプライヤー、加工業者、ブランドオーナー全体にわたって試験及び文書化の手順を増加させている。
競争環境
市場集中度
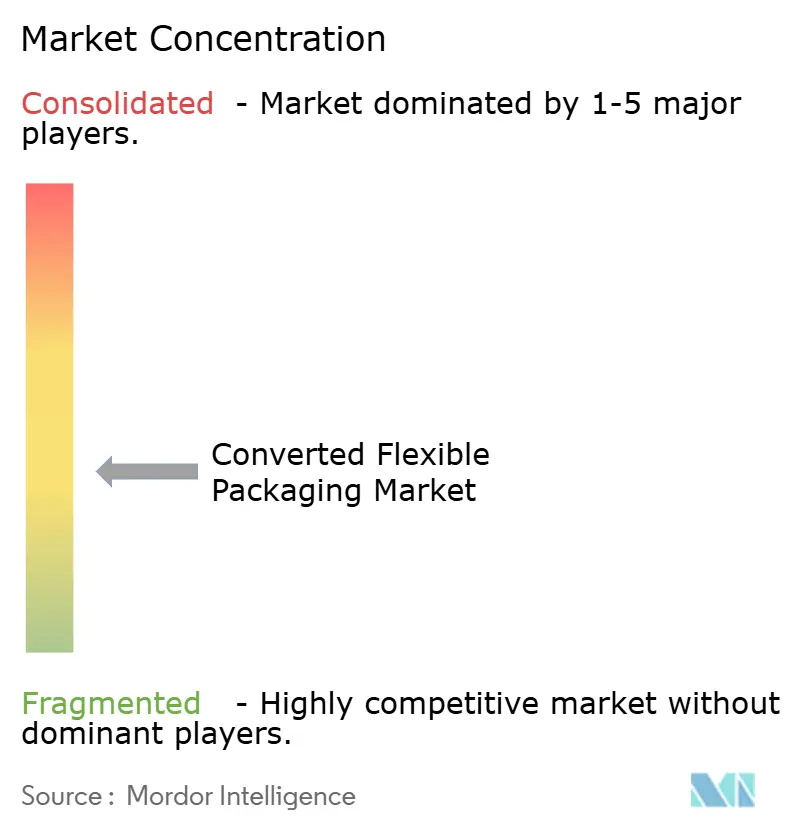
コンバーテッド・フレキシブル・パッケージング産業は中程度の断片化を示しています。AmcorとBerryの合併は規模主導のシナジー戦略の典型例であり、樹脂調達、輸送の統合、クロスセリングを通じて6億5,000万米ドルのコスト削減を目指しています。Mondiはアマゾンと連携して受賞歴のある縁石回収リサイクル可能メーラーを開発し、電子商取引大手との共同イノベーションがプレミアム数量を引き出す方法を示しています。
Sealed Airは設備・素材統合を活用し、Cryovacフィルムとオシドトレイオーバーラッパーを組み合わせて食鳥処理業者向けの検証済み賞味期限性能を提供しています。ProAmpacは北アメリカのプライベートブランド入札を支えるために、単一素材およびクアッドシールパウチデザインに関する特許ポートフォリオを拡大しています。
デジタルウェブ・ツー・プリント、AI駆動の欠陥検出、クローズドループリサイクル協力において空白スペースの競争が激化しています。日本の大手企業である大日本印刷(DNP)はレトルト用途向けのCEFLEX準拠PPフィルムを商業化し、ヨーロッパの協力包装パートナーを獲得しています。スタートアップ企業は堆肥化可能な高バリアセルロースを先駆けており、既存企業がベンチャーキャピタルの持分取得を模索するよう促しています。コニンクリッカ・ダウウェ・エフベルツの2層シールなどの特許出願は、シール開始温度を下げてダウンゲージングを可能にする漸進的な進歩を強化しています。
樹脂の変動によるコスト混乱は垂直統合を促進しており、アジアのフィルムメーカー数社がマージンを確保するために川下の印刷・パウチ資産を整備し、西洋のコンバーターはプロトタイプサイクルを加速するためにインライン押出ラミネーションを試験的に導入しています。サステナビリティメッセージングは必須条件となっており、企業はスコープ3への影響を審査する小売業者との棚確保のためにライフサイクルアセスメントとカーボンニュートラル認証を謳っています。
コンバーテッド・フレキシブル・パッケージング産業のリーダー
-
ProAmpac
-
Amcor Plc
-
Sealed Air Corporation
-
Sonoco Products Company
-
Constantia Flexibles Group GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
転換フレキシブル包装市場 このレポートでカバーされる企業
- Amcor Plc
- Sealed Air Corporation
- Mondi Group
- Constantia Flexibles
- Sonoco Products Company
- ProAmpac
- Transcontinental Inc.
- Huhtamaki Oyj
- Coveris Holdings SA
- Uflex Ltd.
- Bemis (Amcor Flexibles)
- Bischof + Klein SE & Co. KG
- FlexPak Services LLC
- Winpak Ltd.
- Glenroy Inc.
- Clondalkin Group
- Printpack Inc.
- AR Packaging (Graphic Packaging)
- AptarGroup Inc.
市場機会と将来展望
リサイクル配慮設計の実行は、加工業者が単一素材の高バリア構造を工業化し、新興の規格及びガイダンスとの適合性を検証するためのホワイトスペースを生み出す。具体的な兆候として、CEN EN 18120-1:2026の公表があり、これは定義及び緑・黄・赤の適合性分類を正式化するものである。これにより、ブランドオーナー及び加工業者は、2026年8月12日からのPPWR適用に先立って、リサイクル可能なフレキシブルフォーマットを規定し、EUでの商業化決定のリスクを低減するための共通の方法を得ることができる。
能力及び機能の向上は、SKUの増加とプレミアム化に対応しつつ持続可能性の制約を満たすため、高速印刷及びパウチ加工に集中している。最近の投資活動及び事業展開には、Coverisがポーランドの2つの拠点で高速のSoma Proxima印刷機及びLemoウィケットバッグ機を導入したこと(2026年4月完了)、New Tech Plasticsがオハイオ州での拡張によりパウチ生産を開始したこと(2026年4月発表)、Cherat Packagingが2本目のバリアフィルム押出ラインを稼働させたこと(2026年6月)が含まれる。Amcorの2026年7月の中国における拠点拡張の発表も、食品、医薬品、Eコマース用途で使用されるパウチ及びバリアフィルムのリードタイムを短縮する地域製造拠点への流れを浮き立たせている。
最近の産業開発事情 転換フレキシブル包装市場
- 2026年7月:Amcorは中国における包装施設の拡張を発表した。この拡張により、加工フレキシブルパッケージングの現地供給が強化され、アジア太平洋地域が最大の需要拠点であり続ける中、地域のブランドオーナー向けの迅速な対応が支援される。
- 2026年3月:ProAmpacはTC Transcontinental Packaging(TCP)の買収を約15.1億米ドルで完了した。この取引により、ProAmpacはフィルム及び加工分野における規模と技術基盤を拡大し、リサイクル可能かつ高性能なフレキシブルフォーマットにおけるより広範な提供を支援する。
- 2024年11月:Mondelēz InternationalとAmcorは、高度リサイクルを用いて80%のリサイクルプラスチックを含むCadburyの包装紙を発表した。この発表は、食品接触性能要件により機械的リサイクル材料の使用が制限されている大量生産のフレキシブルパッケージングにリサイクル材料を組み込む道筋を示した。
転換フレキシブル包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
転換フレキシブル包装とは、フレキシブル基材をポーチ、袋、蓋材またはロールストック構造などの完成品パックに転換することで製造される包装であり、日用品の梱包、保護、および棚での展示のためにエンドユーザーが使用するものと定義さる。
対象範囲の除外事項:硬質包装形態は除外する。また、機械、印刷機、または単独の原料樹脂、紙、もしくはアルミ箔の販売は、完成したフレキシブルパックに転換されない限り計上しない。
セグメンテーション概要
- 素材別
- プラスチックフィルム
- ポリエチレン
- ポリプロピレン
- ポリエチレンテレフタレート
- その他のプラスチックフィルム
- 紙および板紙
- アルミホイル
- バイオプラスチック
- プラスチックフィルム
- 包装形態別
- パウチ
- ロールストックおよびリッディングフィルム
- 袋およびサック
- その他の包装形態
- 最終用途産業別
- 食品
- ベーカリー
- 乳製品
- 菓子類
- 調理済み食品
- その他の食品
- 飲料
- 非アルコール飲料
- アルコール飲料
- 製薬・ヘルスケア
- パーソナルケアおよび化粧品
- 家庭用製品
- その他の最終用途産業
- 食品
- 流通チャネル別
- 直接販売チャネル
- 間接販売チャネル
- 地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- シンガポール
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 南アメリカ
- メキシコ
- ブラジル
- アルゼンチン
- その他の南アメリカ
- 北アメリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フレキシブル包装および転換包装の需要と供給の状況をマッピングし、完成転換パックに絞り込むことから始まる。このために、米国国勢調査局の製造業データ、USITCおよびUN Comtradeの貿易統計、Eurostatの生産・包装廃棄物シリーズ、ならびに包装使用状況と規制シグナルの説明に役立つOECDの環境指標などの公開情報源を活用する。
これらに加え、企業の年次報告書、投資家向けプレゼンテーション、および決算説明会のトランスクリプトをレビューし、設備増強、基材ミックスの変化、および転換パック収益に影響する価格に関するコメントを把握する。有用な場合には、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、ならびに貿易フローと製品説明を検証するための輸出入記録に関する料サブスクリプションも活用する。上記の情報源は例示であり網羅的ではなく、データ収集、前提条件の検証、およびギャップの解消のために他の多くの参考資料も使用した。
一次インタビューおよびサーベイ
一次調査は、転換パックとして計上されるものを確認するために使用される。また、製品ミックス、典型的な価格変動、および地域別需要の変化に関する前提条件を検証するためにも活用される。インタビューおよびサーベイは、アジア太平洋地域、欧州・中東・アフリカ地域、およびアメリカ大陸の主要最終用途産業における包装コンバーター、素材エコシステムの専門家、ならびに調達・包装担当者を対象に実施された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:15% | アジア太平洋地域:37% |
| 中位層:53% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:37% |
| 中小規模プレイヤー:16% | マネージャー:44% | アメリカ大陸:26% |
市場規模算定と予測
規模算定はトップダウンモデルから始まる。最終用途の消費ニーズを転換パックの使用量に結びつけることで包装需要を再構築し、現実的な価格推移を用いてその数量を金額に換算する。
モデルの精度を保つために、食品・飲料および小売におけるフレキシブルパックの普及率、袋やロールストックに対するポーチへのシフト、プラスチックフィルム・紙・アルミ箔構造にわたる基材ミックスの変化、ならびに軽量化・薄肉化が金額成長に与える影響などのインプットを追跡する。
メインモデルの構築後、サンプリングされたコンバーター収益の内訳、大量使用用途のチャネルチェック、および主要フォーマットの平均販売価格×数量のサニティチェックを含む選択的なボトムアップ推計によって合計値を裏付ける。企業の開示情報が転換フレキシブル包装収益を隣接する包装収益から明確に分離していない場合、ギャップは保守的な配分キーによって処理される。これらの配分キーはインタビューで検証され、その後貿易・生産シグナルと照合して再確認される。予測については、規制主導の素材シフト、再生材料の採用、および設備増強のペースに関する専門家の見解に裏付けられたシナリオ分析を使用し、これらが年間成長経路を形成する。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な数値が単一のデータシリーズに依存しないようにする。アウトプットは、包装生産指数、基材・フォーマットプロキシ別の貿易方向、および報告された価格コメントなどの独立したシグナルと比較される。異常な急変は承認前にレビューされる。
第二のアナリストによるレビューで前提条件、通貨処理、および年度の整合性が確認され、主要変数が想定範囲を超えて変動した場合には回答者に再連絡する。レポートは年次で更新され、主要な規制変更や樹脂・紙の価格の急激な変動サイクルなど重要なイベントが発生した場合には中間更新が追加される。納品前に最終確認を完了し、クライアントが最新の更新済み見解を受け取れるようにする。
Mordor Intelligenceの転換フレキシブル包装市場規模算定と他の公表推計との比較
転換フレキシブル包装の公表市場規模は、同じ見出し用語が使用されている場でも、企業が常に同じパックフォーマット、素材、または収益ポイントを計上しているわけではないため、しばしば異なる。差異は、価格設定に使用された年度、通貨換算のタイミング、および製品ミックスと地域別内訳に関する一次検証のレベルからも生じる。
最大の乖離は通常、ロールストックと蓋材フィルムが完成転換パックとして計上されているかどうか、および樹脂・紙・アルミ箔の価格変動がポーチや袋全体の平均販売価格にどのように反映されるかという前提条件から生じる。これらの前提条件はMordor Intelligenceにおいてコンバーターインタビューと貿易フローシグナルを通じて更新・再確認される。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 262.06 ビリオン 米ドル(2025年) | |
| 産業調査出版社A | 170.38 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より狭い収益プールを適用しているようで、ロールストックと蓋材が地域全体の転換パック合計に完全に含まれているかどうかについて明確性が低い。 |
| 産業調査出版社B | 331.60 ビリオン 米ル(2025年) | 隣接するフレキシブル包装収益の組み込みや、素材・製品タイプ全体にわたるより強い価格・ミックスの上昇適用など、より広い対象範囲の選択を反映している可能性が高い、より高い2025年の値を示している。 |
この表は、転換パックとして適格とされる対象範囲の選択、および価格とミックスの年次処理方法が、公表値間の差異の大部分を説明していることを示している。これらのインプットが明確に記載され、独立したシグナルと照合して確認された場合、ユーザーは計算を追跡し、合理的な努力で規模算定のステップを再現することができる。
レポートで回答される主要な質問
2031年までに世界のコンバーテッド・フレキシブル・パッケージング分野の規模はどの程度になると予測されていますか?
2025年の2,620.6億米ドルから2031年には3,519.2億米ドルに上昇する見込みです。
2031年までに最も急速に拡大している地域はどこですか?
中東およびアフリカは2026年〜2031年の間にCAGR 8.51%で成長しています。
パウチがコンバーテッド・フレキシブル形態の中でなぜ支配的な地位を獲得しているのですか?
スタンドアップおよびスパウトパウチは輸送排出量を削減し、強い棚影響を持ち、リサイクル可能な単一素材バリアを取り入れており、2025年に61.63%のシェアと2031年までCAGR 7.01%を達成しています。
EU規則2025/40は2026年以降の包装設計決定をどのように変えますか?
この規則はEU内で販売されるすべての包装を2030年までにリサイクル可能にすることを要求し、2026年8月からは使い捨てプラスチックボトルに最低30%のリサイクルコンテンツを義務付け、単一素材フィルムの急速な普及を促進しています。
デジタル印刷はフレキシブル包装の中小ブランドにとってどのような役割を果たしていますか?
HP Indigo 200Kのような高速プレスは5,000ユニットのカスタム印刷を可能にし、ニッチなSKUの市場投入時間と在庫リスクを削減しています。
Amcor-Berry統合後の競争環境はどの程度集中していますか?
上位5社のサプライヤーが合計シェアの60%超を占め、集中度スコアは6に相当します。