
GCCフレキシブルパッケージング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
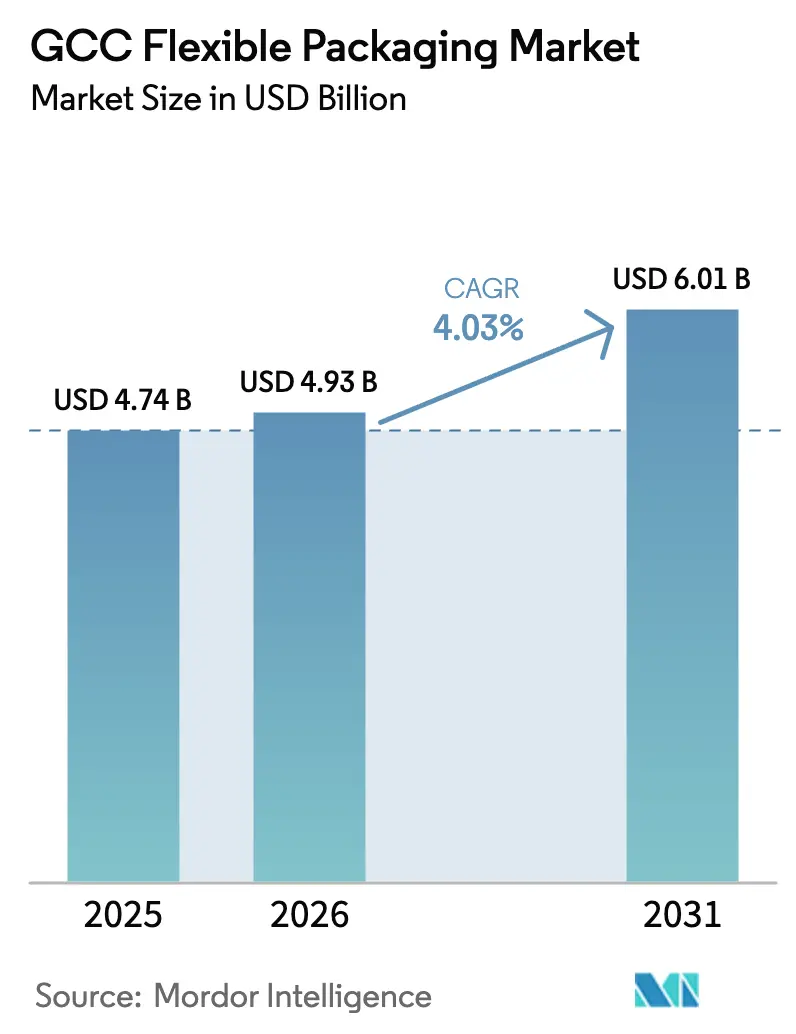
| 基準年の市場規模 (2025) | 4.74 十億米ドル |
| 市場規模 (2026) | 4.93 十億米ドル |
| 市場規模 (2031) | 6.01 十億米ドル |
| Growth Rate (2026 - 2031) | 4.03 % |
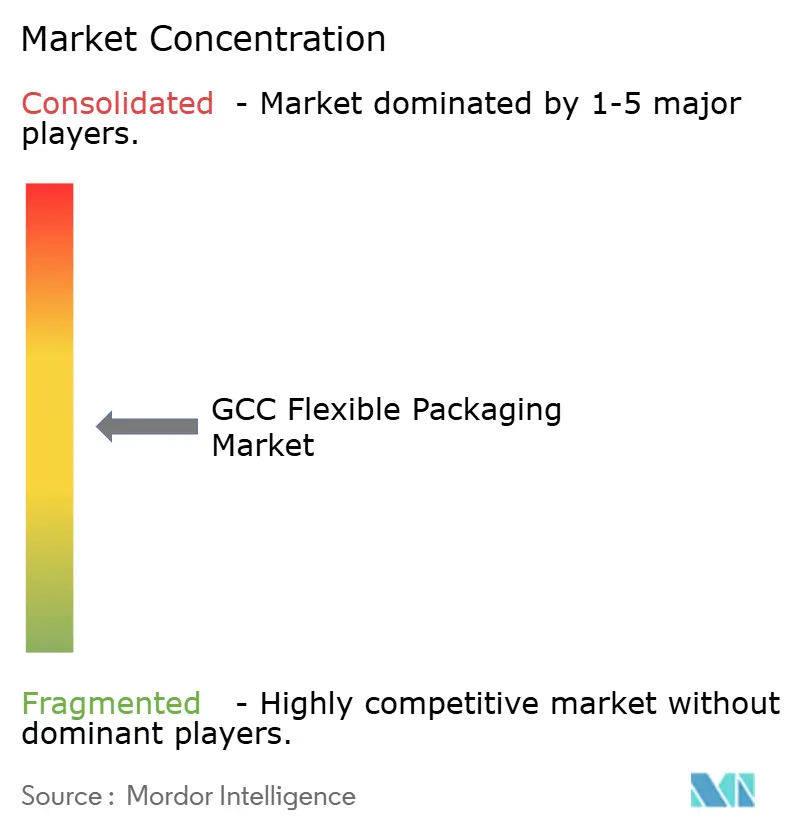
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCフレキシブルパッケージング市場分析
GCCフレキシブルパッケージング市場規模は2025年に47億4,000万米ドルと評価され、2026年の49億3,000万米ドルから2031年には60億1,000万米ドルへと、予測期間(2026年~2031年)において年平均成長率4.03%で成長すると推計されます。この見通しは、記録的な物流投資、急速な産業多様化、および消費財に対する持続的な需要によって支えられており、これらが相まってフレキシブルフォーマットに対する良好な需要サイクルを形成しています。サウジアラビアの貨物輸送回廊への1,066億米ドルの投資コミットメントと、製造・再輸出ハブとしてのUAEの位置づけは、ブランドがリードタイム短縮のためにサプライチェーンをローカル化するなか、コンバーターにとって安定したスループットを確保するものです。[1]A.P. Møller-Mærsk、「中東への道を開け:UAEとサウジアラビアのグローバル統合物流ハブへの野心的な取り組み」、maersk.comブランドオーナーは、コスト効率の高いバリア性能、迅速なアートワーク変更、および軽量な輸送重量を優先しており、これらの利点がフレキシブルフォーマットをパッケージング調達戦略の中心に据え続けています。並行して進む政府の循環経済政策は、石油化学原料へのアクセスがバージンレジンの経済性を高度に競争力あるものに保ちながらも、リサイクル可能な基材への段階的な移行を促しています。グローバルコンバーターが地域工場を設立するにつれ競争激化が進み、定着した地元サプライヤーにおける技術高度化および持続可能性投資が促進されています。
主要レポートのポイント
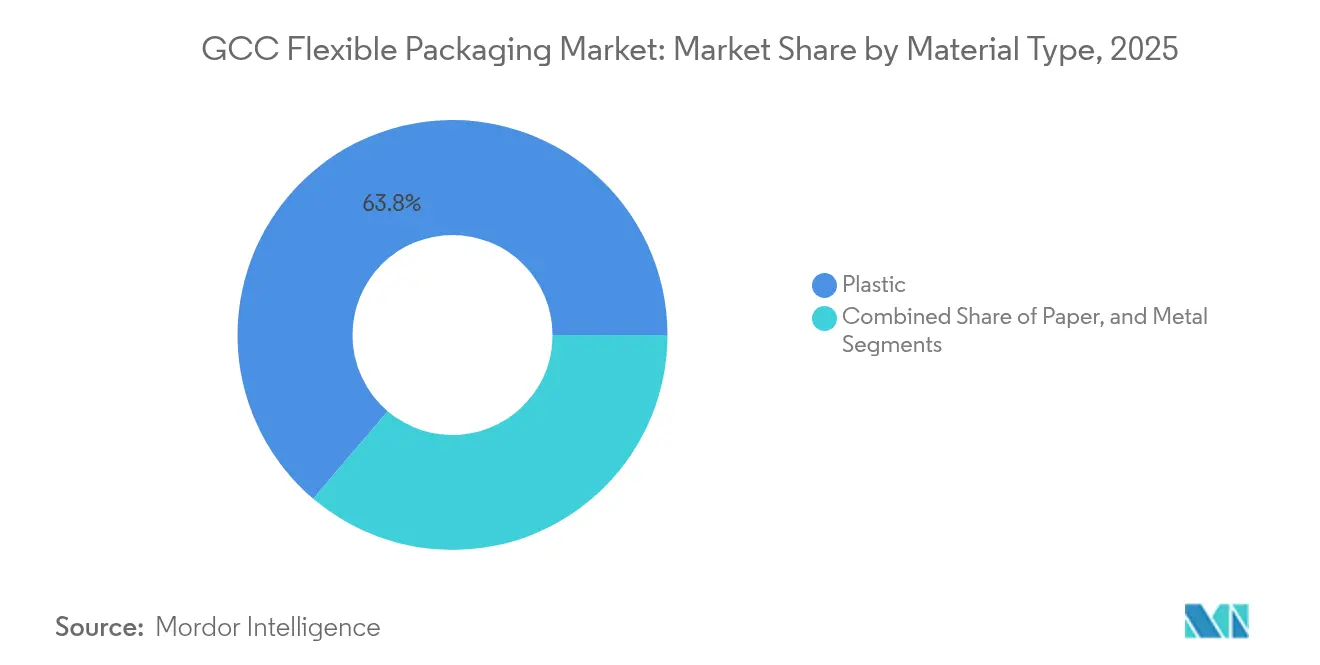
- 材料タイプ別では、プラスチックが2025年のGCCフレキシブルパッケージング市場シェアの63.78%を占めました。
- 製品タイプ別では、サシェ・スティックパックセグメントのGCCフレキシブルパッケージング市場規模は、2026年~2031年の間に年平均成長率5.22%で成長すると予測されます。
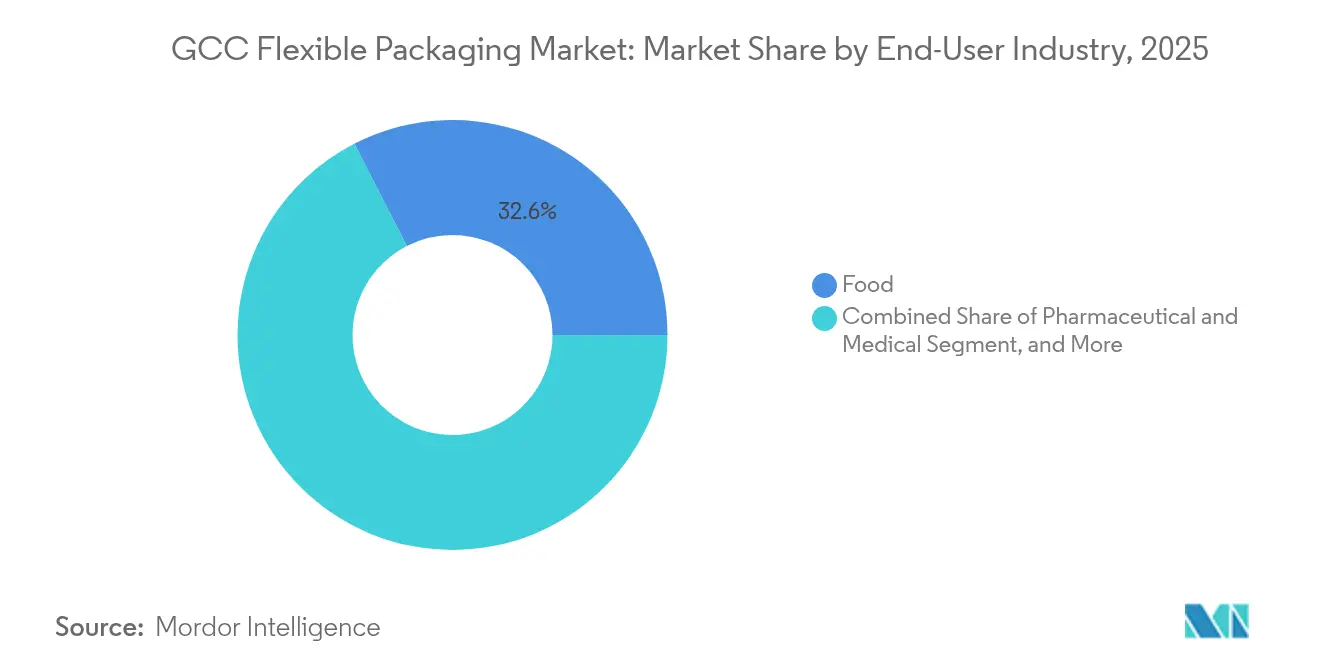
- エンドユーザー産業別では、食品用途が2025年のGCCフレキシブルパッケージング市場シェアの32.55%を占めました。
- 印刷技術別では、デジタル印刷セグメントのGCCフレキシブルパッケージング市場規模は、2026年~2031年の間に年平均成長率6.08%で成長すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響度分析*
| ドライバー | (〜)CAGRへの影響割合(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市人口増加による近代的小売の拡大 | +0.8% | サウジアラビアとUAEが中心、カタールおよびクウェートへの波及 | 中期(2〜4年) |
| 急速なFMCG SKUの増加 | +0.9% | UAEおよびサウジアラビアで最も顕著 | 短期(2年以内) |
| ハラール認証食品輸出の急増 | +0.6% | GCC全域、サウジアラビアとUAEが主導 | 中期(2〜4年) |
| 石油化学原料のコスト優位性 | +0.7% | サウジアラビア、UAE、カタール | 長期(4年以上) |
| 政府主導の循環経済政策 | +0.5% | サウジアラビアとUAEが先導 | 長期(4年以上) |
| Eコマース食料品フルフィルメントの加速 | +0.8% | UAEおよびサウジアラビア、その他GCC市場へ段階的に拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市人口増加による近代的小売の拡大
GCC主要経済圏における年率8%超の都市成長により、購買力が、展示対応・軽量・耐久性の高いパッケージングを必要とする大型近代小売業態に集中しています。フレキシブルポーチは棚の奥行き活用、単食販売、店内廃棄物削減を可能にするものであり、リヤドやドバイの主要商業エリアに参入する多国籍小売業者に評価されています。拡大する都市鉄道および観光向けメガプロジェクトは、消費者をさらに組織的な小売チャネルへ誘導し、目を引くラミネートや小分けパックがプレミアム価格帯を形成しています。同様の都市密集は高頻度のEコマース配送を支え、ラストワンマイルコストを削減するスペース節約型フレキシブルメーラーの価値を高めています。
FMCG SKUの急速な増加
地域の食品・パーソナルケアブランドは、細分化が進む消費者ニーズに応えるため、フレーバー、パックサイズ、季節限定版を増やし、製品ラインアップを拡充しています。シリンダー交換を必要とせず可変データ印刷が可能なデジタル印刷機により、リードタイムが数週間から数日へと短縮され、メーカーは在庫リスクを最小限に抑えながらローカル向け製品を市場投入できるようになっています。ジェベル・アリ・フリーゾーン周辺の小ロット対応コパッキング施設と組み合わせることで、フレキシブルフォーマットは小売業者のプライベートブランドラインの機動的な市場テストを可能にし、追加注文や小ロット生産への需要を強化しています。SKU数の増加と刷新サイクルの加速という好循環が、1 SKUあたりの生産量が低下しても材料量の成長を持続させています。
ハラール認証パッケージ食品輸出の急増
GCC生産者は国際的に認められたハラール認証を活用し、ハラール認証に価格プレミアムが生じるアジアおよびアフリカ地域への供給を行っています。輸出業者は、長距離輸送中も製品の官能的品質を維持する高バリアポーチ、レトルトサシェ、窒素充填ラップを指定しています。軽量多層フィルムは缶と比較して輸送重量を最大70%削減し、輸出路線における利益率の向上をもたらします。フレキシブル包材は最終組み立て時の多言語ラベル表示も容易にし、1回の印刷で複数の税関管轄区域に対応することを可能にします。[2]IFFCO Group、「企業ファクトシート」、iffco.comハラール認証に精通した専門コンバーターは、サウジアラビアおよびUAEにおける設備拡張を支える長期供給契約を確保しています。
Eコマース食料品フルフィルメントの加速
湾岸地域におけるオンライン食料品の購買額は年率20%以上で成長しており、高速ソーターで仕分けられ混載トートに積み込まれる自動フルフィルメントセンターの開発が進んでいます。優れた耐穿刺性と耐屈曲割れ性を持つフィルムは、コンベア圧縮下での液漏れを防ぎ、配送業者の利益を損なう損傷を軽減します。サブスクリプション型ミールキットモデルでは、部分使用後も内容物を新鮮に保つチャック付きおよびピールシールポーチが選好され、食品廃棄を削減して顧客ロイヤルティを高めています。ダイレクト・トゥ・コンシューマー形式は、店頭露出から開封体験の審美性へとグラフィックの優先事項を移行させ、マットニス、QRコード対応パネル、新リサイクルストリームで回収可能なモノマテリアルラミネートへの需要を刺激しています。
制約要因の影響度分析*
| 制約要因 | (〜)CAGRへの影響割合(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクルインフラの不足 | -0.4% | GCC全域、サウジアラビアとUAEが整備を主導 | 中期(2〜4年) |
| 使い捨てプラスチックへの規制圧力 | -0.6% | UAEは2025年1月から、サウジアラビアはビジョン2030の目標に基づく | 短期(2年以内) |
| 輸入バリア樹脂の供給不安定性 | -0.3% | GCC全域 | 短期(2年以内) |
| ブランドオーナーの硬質モノマテリアルへのシフト | -0.2% | グローバルトレンド、GCCでは選択的な採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクルインフラの不足
2024年においてサウジアラビアの都市固形廃棄物のリサイクルストリームへの投入率は15%未満であり、フレキシブルラミネートの回収・処理が不十分な状況です。リヤドは840か所の素材回収施設に320億米ドルを充当しましたが、整備はパッケージング成長に追いついておらず、再生原料フィルムが希少で高コストな状態が続いています。[3]環境・水・農業省、「MEWAがリヤドにおける統合廃棄物管理・リサイクル活動の開始に向けた覚書に署名」、mewa.gov.saコンバーターは新興の拡大生産者責任制度に対する不明確なコンプライアンス見通しに直面しており、明確な回収市場が確立する前に先行投資を行う必要があるため、キャッシュフローが圧迫され、洗浄・圧縮ラインの投資回収が長期化しています。
使い捨てプラスチックへの規制圧力
UAEの2025年1月における大半の使い捨てキャリーバッグへの禁止措置は、多層ポーチやサシェへの規制強化を促し、正式な義務化が導入される前からリサイクル可能性認証を求める小売業者の動きを加速させました。サウジアラビアの規制当局もビジョン2030に基づく同様の措置を示唆しており、金属化層を透明バリアコーティングに置き換え、リサイクル可能なモノPE構造への移行を促す再設計サイクルが加速しています。これらの再設計プロジェクトは原材料費および認定コストを増加させ、規模の経済が達成されるまでコンバーターのマージンを圧縮します。この移行はイノベーションを促進する一方で、ブランドオーナーが代替パッケージ形式をテストする中で、近期的な数量の軟化リスクも伴います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
プラスチックの支配的地位と持続可能な代替材料の台頭プラスチックは2025年のGCCフレキシブルパッケージング市場において63.78%のシェアを維持しており、ジュバイルおよびルワイスの統合石油化学コンプレックスから世界競争力のあるコストで樹脂を調達できるという原料優位性に支えられています。この基盤は、大手FMCGおよび産業向け顧客へのサービスを提供するコンバーターにボリュームディスカウントをもたらし、プラスチックのコスト・パフォーマンス上の優位性を確固たるものにしています。政府がリサイクル目標を導入する中でも、モノPEおよびBOPE構造が義務化されたリサイクル可能性基準を満たすようになったため、プラスチック基材のGCCフレキシブルパッケージング市場規模は着実に成長すると見込まれます。紙ベースフォーマットはCAGR 4.93%での成長が期待されており、禁止された多層プラスチックの代替として耐油性ラップを採用するクイックサービスレストランによって需要が牽引されています。再生可能繊維に関するブランドの訴求は消費者の購買動機を高めていますが、湿気への対応とバリア性の課題から、紙の採用は乾燥品および二次用途に限定されています。
アルミホイルベースのラミネートへの動向は引き続き特定用途に限られています。アルミニウムは、総合的な酸素バリアと遮光性がコストより重視される医薬品ブリスター蓋材および高付加価値乳製品デザートにおいてニッチな重要性を維持しています。輸入代替政策のもとで地域の製薬工場が規模を拡大するにつれて金属化ラミネートのトン数は増加しますが、金属の全体的なシェアは依然として一桁台にとどまります。持続可能性への懸念から、アルミニウムコンテンツを削減しつつも賞味期限を損なわない超薄ゲージホイルへの関心が高まり、ホイルミルとGCCコンバーターが薄膜化イニシアチブにおいて協力しています。


製品タイプ別:
伝統的フォーマットとイノベーション需要の交差バッグ・ポーチは2025年のGCCフレキシブルパッケージング市場において取扱量の41.20%を占め、主食、米、スナック、ペットケア分野での適合性の高さから市場を主導しています。ダンマームおよびドバイの連続運転製造ラインが高速で生産することで単位コストを抑制し、ボトムガセット付きスタンドアップデザインはブランドが求める店頭の視認性を確保しています。このフォーマットはリシールスライダー、スパウト、レーザースコアリングとの互換性も高く、食用油詰め替え品や液体洗剤におけるプレミアム化施策を後押ししています。サシェ・スティックパックはトン数こそ少ないものの、ミレニアル世代がシングルサーブコーヒー、栄養補助食品パウダー、外出先向け調味料を好む傾向から、最速となるCAGR 5.22%を記録しています。単回投与医薬品パックも、服薬遵守を助けるイージーティアスティックへの移行が進んでいます。フィルム・ラップは輸出用食肉、チーズ、産業用パレットシュリンクバンドを背景に中程度の一桁台の拡大を維持しており、ブローンフィルムラインは酸素・水分バリアを最適化する5層構成へのアップグレードが進んでいます。
エンドユーザー産業別:
食品分野の主導的地位とヘルスケア分野の加速食品セクターは2025年に市場シェア32.55%を保持し、GCCフレキシブルパッケージング市場において最大のエンドユーザーセグメントとしての地位を維持しています。この優位性は、食品加工および輸出のハブとしての地域の確立された役割に起因しています。IFFCOのドバイにおける2億7,200万米ドルの統合食品・飲料製造施設は、朝食シリアル、食用油、加工肉にわたる多様なパッケージングニーズを持つ20以上のグローバルブランド向けに生産を行い、この市場の強さを体現しています。同セクターの成長は、軽量性と優れたバリア保護によって物流上の優位性をもたらすフレキシブルパッケージングがアジアおよびアフリカ市場への輸出拡大を通じて続いています。地域のパッケージングコンバーターは、確立されたサプライチェーンネットワークと規制上の専門知識を通じてハラール認証要件を満たすことで競争優位性を保持しています。
医薬品・医療セグメントはCAGR 5.38%と最も高い成長率を示しており、サウジアラビアの504億米ドルの医療予算とUAEの医薬品製造ハブとしての発展によって牽引されています。このセグメントは高度なバリア特性、無菌包装能力、および厳格な規制準拠を必要とし、その結果として高い価格水準と標準的なパッケージングプロバイダーとの限定的な競合をもたらしています。飲料セクターは清涼飲料および乳製品生産の増加に牽引されて安定した成長を続けており、家庭用品・パーソナルケアセグメントは都市化と消費者支出の増加によって拡大しています。産業・化学品パッケージングセグメントは石油化学製品および建築材料の特定ニーズに対応し、地域の確立された産業インフラと輸出活動を基盤としています。
印刷技術別:
デジタルイノベーションがフレキソグラフィーに挑戦フレキソグラフィーは2025年に市場シェア51.65%を保持し、GCCフレキシブルパッケージング市場におけるリーダーシップを維持しています。この優位性は、確立されたインフラ、大量生産におけるコスト優位性、各種基材との互換性、およびFMCG用途での一貫した品質出力に起因しています。デジタル印刷はCAGR 6.08%で著しい勢いを示しており、市場固有の製品・プロモーション向けのカスタマイズ要求の高まり、効率的な短ロット生産、および可変データ印刷能力への需要が拡大していることが背景にあります。
デジタル印刷技術は成熟し、速度および基材互換性に関する従来の制約を克服しており、応用範囲が拡大しています。Taghleef Industriesは、デジタル印刷性能を向上させる特殊フィルム技術と持続可能性イニシアチブを通じてこの進歩を体現しています。グラビア印刷は引き続き大量生産・高付加価値用途、特に優れた画質が高いセットアップコストを正当化する食品・飲料パッケージングに対応しています。オフセット印刷は正確な色合わせと精緻な再現性を必要とするニッチ用途に対応していますが、基材の制約と生産量要件が市場での存在感を限定しています。
地域分析
サウジアラビアフレキシブルパッケージング市場
サウジアラビアは2025年の支出の46.05%を占め、ビジョン2030がスナック、ベーカリー、医薬品向け工場の開発を促進し、フィルムおよびラミネートロールストックの国内需要を支えている。アラムコからの低価格プロパン原料は競争力のある樹脂転換経済性を引き続き支援しており、橋鉄道プロジェクトはガルフ港からリヤドのスーパーマーケットへ向かう完成品パッケージの内陸輸送時間を短縮している。サウジ食品医薬品庁のファストトラック認証プログラムは新フォーマットの市場投入までの時間を短縮し、ブランドの実験的取り組みやより大規模なアートワーク刷新サイクルを促進することで、フレキシブル基材への需要を喚起している。
アラブ首長国連邦フレキシブルパッケージング市場
アラブ首長国連邦は最もダイナミックな拡大拠点を代表しており、ドバイが再輸出ゲートウェイから完成品製造拠点へと自らを再定位するにつれ、2031年までに4.74%のCAGRを記録すると予測されている。フリーゾーンのインセンティブと強固なコールドチェーンにより、スナック、乳製品、植物性肉のスタートアップ企業は限られた資本でスケールアップが可能となり、鮮度を維持しながら競争力のある価格を実現するために金属缶ではなくフレキシブルポーチを選択している。2025年1月の使い捨て製品禁止措置は触媒として機能し、リサイクル可能なモノマテリアルサシェおよびコンポスブルコーヒーカプセルの採用を加速させている。アブダビのKIZADポリマークラスターは上流の樹脂生産と下流の転換をさらに統合し、バリューチェーン全体の物流コストを削減している。
GCCフレキシブルパッケージング市場
カタール、クウェート、オマーン、バーレーンは合計でも控えめなシェアにとどまっているが、材料基準の地域的な調和から恩恵を受けており、コンバーターは単一の工場から複数の国にサービスを提供することが可能となっている。QatarEnergyの60億米ドルのエタンクラッカーは2026年に稼働開始予定であり、供給プールに追加の低コストPEを注入することで、半島全域のコンバーターにとっての樹脂価格変動を緩和する見込みである。オマーンの新しいドゥクム石油化学コンプレックスは水産物輸出向けの特殊フィルムの生産を支援しており、バーレーンはそのアルミニウム産業の遺産を活かして地域のブリスターパッケージングラインへのフォイル供給を行っている。
規制環境
GCC柔軟包装市場における規制は、統一規格と急速に進化する各国の持続可能性規則の両方によって形成されている。ガルフ標準化機構(GSO)は、プラスチック包装に関するGSO 1863/2013を含む食品接触材料の共通基準を提供し、加盟国間でのフィルムおよびラミネートの越境取引を支援している。UAEでは、製品表示および追跡可能性の要件も柔軟包装のデザインや印刷工程に影響を与えており、UAE.S 9:2017では、製造日および有効期限をステッカーとして貼付するのではなく、オリジナルラベルに印刷することが求められている。
持続可能性を重視した規制強化により、柔軟な形態、特にリサイクルが困難な多層構造に対するコンプライアンス要件が厳しくなっている。2025年1月から実施されたUAEの使い捨てプラスチック対策により、小売業者やブランド保有者によるプラスチック包装への監視が強化され、また、リサイクル可能なプラスチック廃棄物の取引を対象とするUAE内閣決定第77号(2022年)などの政策手段が、リサイクル可能な包装や、可能な場合にはリサイクル材料の使用への方向性を強化している。2025年から2026年にかけて、コンバーターは、関連する場合はEN 13432/ASTM D6400などのコンポスト化証明書を含む第三者による文書化の要求や、特定用途向けのPFAS関連の申告要求を受けることが増えている。これにより、材料の追跡可能性、準拠したインクおよび接着剤、検証済みの保存期間および食品接触試験が、認定においてより中心的な役割を果たすようになっている。
バリューチェーン分析
GCCの柔軟包装バリューチェーンは、優位性のある上流の樹脂および石油化学統合を基盤とし、続いてフィルム押出および基材供給、加工(ラミネート加工、コーティング、スリット加工)、印刷、そして充填、流通、小売または輸出チャネルへと続く。サウジアラビアおよびUAEの大手消費財メーカーおよび食品加工業者は、リードタイム短縮のために現地化された包装供給を重視する傾向が強まっており、これはジェベル・アリなどの産業拠点や自由貿易地域を中心とした地域のコンバーターネットワークを支えている。食品接触材料、ラベリング、追跡可能性に関するコンプライアンス要件は各段階を通じて反映され、インク、接着剤、機能性添加剤の調達に影響を与え、品質システムと文書化を差別化要因として強化している。
コンバーターが拠点や能力にどのように投資するかは、チェーン全体で価値がどこに獲得されるかに影響する。Huhtamakiは、2024年の統合プログラム後もジェベル・アリ工場を維持しつつラス・アル・カイマでの拡張を進めるなど、UAEで柔軟包装製造を行っており、地域生産能力および物流の継続的な最適化を示している。ENPI Groupは複数国にわたる統合包装事業を展開しており、消費後のPETボトルを承認済みのrPET樹脂に変換するクローズドループrPET能力を強調し、回収およびリサイクル原料を包装グレードの原材料供給とより直接的に結び付けている。合弁事業も地域において依然として重要であり、Huhtamakiとオレヤン・サウジ・ホールディング・カンパニーズによるアル・コバールのアラビアン・ペーパー・プロダクツ・カンパニー(APPCO)への合弁参加は、サウジアラビア国内での現地顧客への近接性や仕様開発を支えている。
競合環境
サプライヤーベースは中程度に分散しており、上位5社のコンバーターが合計収益の約28%を占めるにとどまり、地域の規制・文化的ニーズに精通した機動性の高い中堅プレイヤーに十分な余地を残しています。Huhtamaki、Amcor、Constantiaなどのグローバル大手はジェベル・アリに連絡事務所やパイロットラインを設置し、GCCのアートワークをグローバルブランドブックと統合しようとする多国籍CPGクライアント向けの開発サイクル短縮を図っています。Huhtamakinのblueloopポートフォリオに含まれるモノPEおよびペーパーラミネートは、プラスチック禁止への対応と輸入プライベートブランド商品の持続可能性クレジット獲得を目指すUAEの小売業者から初期受注を獲得しています。
Hotpack GlobalやNapco Nationalなどの地域大手は近接性の優位性、迅速な配送、ハラール・アラビア語・バイリンガルラベリングプロトコルへの精通を強調することで対抗しています。投資は高バリア真空ポーチ、デジタル印刷機、VOC排出を削減する無溶剤ラミネートに傾いています。技術アライアンスの面では、Taghleef Industriesがリサイクル設計BOPEフィルムを提供しており、新しいPEリサイクルストリームと互換性があるため、パートナーコンバーターは使用後再生(PCR)コンテンツ目標の達成においてアドバンテージを得ています。一方、先進リサイクルスタートアップへのサウジアラビア政府の助成金は、リサイクル層の試験導入を厭わないコンバーターのために再生樹脂パイプラインを形成し、早期の供給安定性を生み出すと期待されています。
競争の激しさは契約包装においても顕著であり、飲料ブランドが短ロットSKUを扱えるフィル・アンド・シール専門会社にアウトソーシングしています。これらのパッカーはデジタル印刷対応ロールストックを高く評価し、リードタイムの遵守でサプライヤーを評価します。NovolexとPactiv Evergreenの合併のようなM&Aがグローバルな生産能力配分を再編するなか、GCCのバイヤーはマルチソーシング戦略でリスクをヘッジしており、近期においては統合よりも分散が強化される傾向にあります。
GCCフレキシブルパッケージング産業リーダー
Huhtamaki Oyj
Rotopacking Materials Industry Company LLC
ENPI Group LLC
Amber Packaging Industries LLC
Arabian Flexible Packaging LLC
- *免責事項:主要選手の並び順不同
GCCフレキシブルパッケージング市場
- Huhtamaki Oyj
- Rotopacking Materials Industry Company LLC
- ENPI Group LLC
- Amber Packaging Industries LLC
- Radiant Packaging Industry LLC
- Emirates Printing Press LLC
- Arabian Flexible Packaging LLC
- Hotpack Packaging Industries LLC
- Napco National Co.
- Gulf East Paper and Plastic Industries LLC
- Gulf Packaging Industries Limited
- Integrated Plastics Packaging LLC
- Taghleef Industries LLC
- Al Ghurair Printing and Publishing LLC
- Saudi Printing and Packaging Company
- Beta Pack
- Al Watania Plastics
- National Packaging Factory
- Arabian Packaging Company LLC
- Polykem LLC

市場機会と将来展望
GCC柔軟包装市場における明確な空白領域は、食品およびパーソナルケア向けのバリア性能を損なうことなく、小売業者や規制当局の要件を満たす、拡張性のある認証済みリサイクル可能構造である。2025年1月から実施されたUAEの使い捨てプラスチック規制により、リサイクル可能性を主張するための表示や、それを裏付けるコンプライアンス文書に対するブランドからの要求が加速している。これにより、コンバーターがBOPEベース構造を含む単一材料PEソリューションを工業化し、GCCの食品接触用途向けに検証する余地が生まれている。この機会は、地域におけるプラスチック基材の高い比率(2025年に63.78%)、および新興のリサイクルシステムで回収・処理可能な形態への多層ラミネートの実際的な再設計の必要性と一致している。
循環型経済に結びついた材料供給も、未対応の需要領域の一つであり、特に、ブランド保有者が複数のSKUにわたって認定できる、一貫性のある承認済みリサイクル含有率を持つ供給の流れが求められている。ENPI Groupのクローズドループrシステムは、包装グレードのリサイクルポリマーへの継続的な投資を示しているが、リサイクル含有柔軟包装のGCC全体での入手可能性やオフテイクは依然としてばらつきがあり、コンバーターを廃棄物管理およびポリマー高度化に結び付けるパートナーシップの余地が生まれている。同時に、GCCの食品・医薬品製造基盤の拡大に伴い、高バリア性および改ざん防止機能を持つ柔軟包装への高付加価値需要が支えられており、コンプライアンスと保存期間性能が仕様主導の調達を促進している。デジタル印刷能力を含む迅速なアートワーク切り替えと、追跡可能な材料、多言語ラベリング対応、および輸出物流における検証済みの性能を組み合わせるコンバーターは、地域の受託加工やブランドローカライゼーションプログラムを獲得するための明確な道筋を持つ。
Recent Industry Developments in GCCフレキシブルパッケージング市場
- 2026年5月:Hotpack Global - ドバイを拠点とするGulf Islamic Investments (GII)から少数株出資を受け、サウジアラビアのアル・カルジにおける新工場を含む生産能力拡張の資金を確保。この投資はHotpack Globalの湾岸地域における生産能力拡張計画を支援し、同社のサウジアラビア事業を後押しする。
- 2026年5月:Huhtamaki Oyj - エジプト・カイロの柔軟包装工場において、運用エネルギー効率を改善するための冷却システムのアップグレードを完了したと発表。このアップグレードにより、カイロ拠点でのエネルギー消費が削減され、運用コストが低下し、地域における製造効率が強化される。
- 2025年8月:Napco National - 柔軟包装能力を統合し市場での事業基盤を拡大するため、Arabian Flexible Packaging L.L.C.の買収を完了。この買収により、Napco Nationalの柔軟包装能力が拡大し、GCC全域における市場基盤が広がり、より大規模な統合生産が可能となる。


GCCフレキシブルパッケージング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、GCCのエンドユーザー全体で使用される柔軟包装を対象とし、加工された柔軟包装(フィルム、パウチ、および類似の形態)がブランド保有者および産業購買者に販売される時点での価値で測定される。
対象範囲の除外:硬質包装形態(ボトル、瓶、金属缶、カートン、ガラスなど)を除外し、また包装機械およびサービスも除外する。
セグメンテーション概要
- 材料タイプ別
- プラスチック
- 紙
- 金属
- 製品タイプ別
- バッグ・ポーチ
- フィルム・ラップ
- サシェ・スティックパック
- その他の製品タイプ
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品・医療
- 家庭用品・パーソナルケア
- 産業・化学品
- 印刷技術別
- フレキソグラフィー
- グラビア印刷
- デジタル
- オフセット
- 地域別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルの構造を設定し、各国の需要指標が確認可能な公的指標に基づいたものとなるようにするために使用される。GCC加盟国の関税統計やUN Comtradeなどの公式貿易・生産関連資料、および世界銀行、UNIDO、各国統計局による食品、医薬品、製造業出力に関するマクロ・産業系列データを確認する。
これらの指標を包装需要に転換するため、包装・プラスチック関連団体、規格団体(関連する場合はISO参照など)の刊行物、および柔軟包装材料とリサイクル可能性に関する査読済み論文も活用する。企業の年次報告書、投資家向け説明資料、信頼できる報道は、拡張計画や生産能力増強の検証に使用され、有料サブスクリプションは、公開情報が乏しい場合の企業財務、特許検索、出荷レベルの輸出入確認に選択的に使用される。これらのデスクリサーチ資料は例示に過ぎず、基礎となるデータポイントを収集、検証、明確化するために他の多くの資料が確認される。
一次インタビューおよび調査
一次情報は、GCC全域の柔軟包装コンバーター、材料供給業者、流通業者、および食品、飲料、パーソナルケア分野の大手エンドユーザーとのインタビューおよび調査から得られる。回答者との議論は特に、価格帯の確認、コンバーター間で共通する包装ミックスの変化、およびGCCプログラムにおけるリサイクル含有率やダウンゲージングの採用ペースの確認に役立った。次に、この入力を用いてモデルを最終化する前にデスクリサーチの前提を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:38% | 経営幹部(CXO):13% |
| ミッドティア:44% | 機能/部門リーダー:39% |
| 中小プレイヤー:18% | マネージャー:48% |
市場規模算定と予測
規模算定は、包装済み食品の生産量、人口動態による消費、輸入活動を柔軟包装の需要プールに変換し、それを一般的な包装タイプ別の平均価格水準にマッピングするトップダウン方式から始まる。この視点が構築された後、コンバーターの収益サンプリング、フィルムおよびパウチの量に関するチャネル議論、主要エンドユース分野に対する単純な平均販売価格×量の実態確認などの選択的なボトムアップ確認を用いて裏付ける。
主な入力には、硬質形態に対する柔軟包装の浸透度、価格に影響する材料ミックスおよびバリア要件、ダウンゲージングによる平均包装重量の傾向、および包装済み食品・薬局需要の国別変化が含まれる。インタビューのフィードバックが価格変動を示唆する場合(例えば樹脂サイクルやリサイクル含有率の増加による)、単純な平均値を仮定するのではなく、段階的な平均販売価格調整を通じてこれを反映する。
予測はシナリオベースのモデリングを用いて構築され、人口増加、製造業出力、包装済み食品量などの需要要因に関する簡易的な多変量回帰チェックによって裏付けられる。小規模国やニッチ用途のデータが欠落している場合は、代理指標(輸入動向や一人当たり消費量など)を用いてギャップを補完し、承認前に一次フィードバックを用いて示唆される結果を再検証する。
データ検証と更新サイクル
出力結果は複数の確認を通じて検証され、最終的な数値が実世界の指標と一致した状態を保つ。柔軟基材の輸入量、コンバーターの生産能力増強、国別の包装済み製品成長など、独立した指標とモデルを比較し、推定値を確定する前に大きな差異があれば調査する。
前提、計算、および国別配分を検証するために第二の分析担当者によるレビューが実施され、続いて外れ値や矛盾した価格設定・浸透率をチェックする最終確認が行われる。レポートは年1回更新され、重大な事象(主要な政策変更や生産能力に関する発表など)が発生した場合には中間更新が行われることがあり、提供前に最終的な更新確認が完了する。
他の公表推定値と比較したMordor IntelligenceのGCC柔軟包装市場規模
GCC柔軟包装に関する公表市場規模は、各調査がバリューチェーンの異なる部分を対象とし、包装タイプおよびエンドユース別に異なる価格ロジックを適用しているため、変動する可能性がある。樹脂に関連した価格変動や通貨換算の時期も、基礎となる量が同様であっても報告される価値を変動させる可能性があるため、タイミングも重要である。
主な差異は、隣接する包装形態が含まれているかどうかに起因する。特に、Mordor Intelligenceは、GCCにおける柔軟加工包装の販売のみを対象とし、硬質包装および包装機械を除外しているため、他の公表された総計が上振れする場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 4.74億米ドル(2025年) | |
| 業界誌A | 3.60億米ドル(2023年) | より早い基準年を使用し、包装タイプ別の価格更新に関する詳細が少ない、より狭い需要像を報告することが多く、高バリア形態がシェアを拡大する場合に価値を過小評価する可能性がある。 |
| 大手コンサルティング会社B | 14.42億米ドル(2025年) | 柔軟加工包装を超える、より広範な包装構造や重層的なカテゴリーを含んでいると見られ、対象範囲がコンバーター販売の観点に比べて総計を膨らませる追加の包装関連セグメントを取り込んでいる可能性がある。 |
表を全体的に見ると、その差異は主に対象範囲の選択、および各モデルで使用される年および価格前提によって説明される。市場を柔軟加工包装の価値に結びつけ、業界確認を用いて価格ステップを更新し、貿易および生産能力の指標と相互検証することで、最終推定値は明確な入力と再現可能な手順に基づいて追跡可能な状態を保つ。


レポートで回答される主な質問
GCCフレキシブルパッケージングの現在の市場規模はどれくらいですか?
市場は2026年に49億3,000万米ドルと推計されており、2031年までに60億1,000万米ドルに達すると予測されています。
湾岸地域においてどのパッケージングフォーマットが需要をリードしていますか?
バッグ・ポーチは2025年の取扱量の41.20%を占めており、食品およびパーソナルケアカテゴリーにおける汎用性の高さが背景にあります。
紙ベースフレキシブルパッケージングはどの程度の速さで成長していますか?
紙フォーマットは2031年に向けてCAGR 4.93%での成長が予測されており、小売業者がリサイクル可能な選択肢を求める中、他の基材を上回る成長が見込まれます。
最も急速に拡大しているエンドユース分野はどれですか?
医薬品・医療パッケージングはCAGR 5.38%での成長が予測されており、サウジアラビアおよびUAEにおける医薬品製造投資によって牽引されています。
デジタル印刷がシェアを拡大している理由は何ですか?
可変データ能力と低いセットアップコストにより、ブランドオーナーがローカライズされたSKUを迅速に市場投入できるようになっており、デジタル印刷のCAGR 6.08%を支えています。
GCCにおけるプラスチック規制はどの程度厳しいですか?
UAEは2025年1月に幅広い使い捨て禁止措置を実施しており、サウジアラビアもビジョン2030の下で同様の措置を計画していることから、コンバーターはリサイクル可能なモノマテリアルフィルムの採用を迫られています。
最終更新日:



