
コネクテッド自動販売機市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
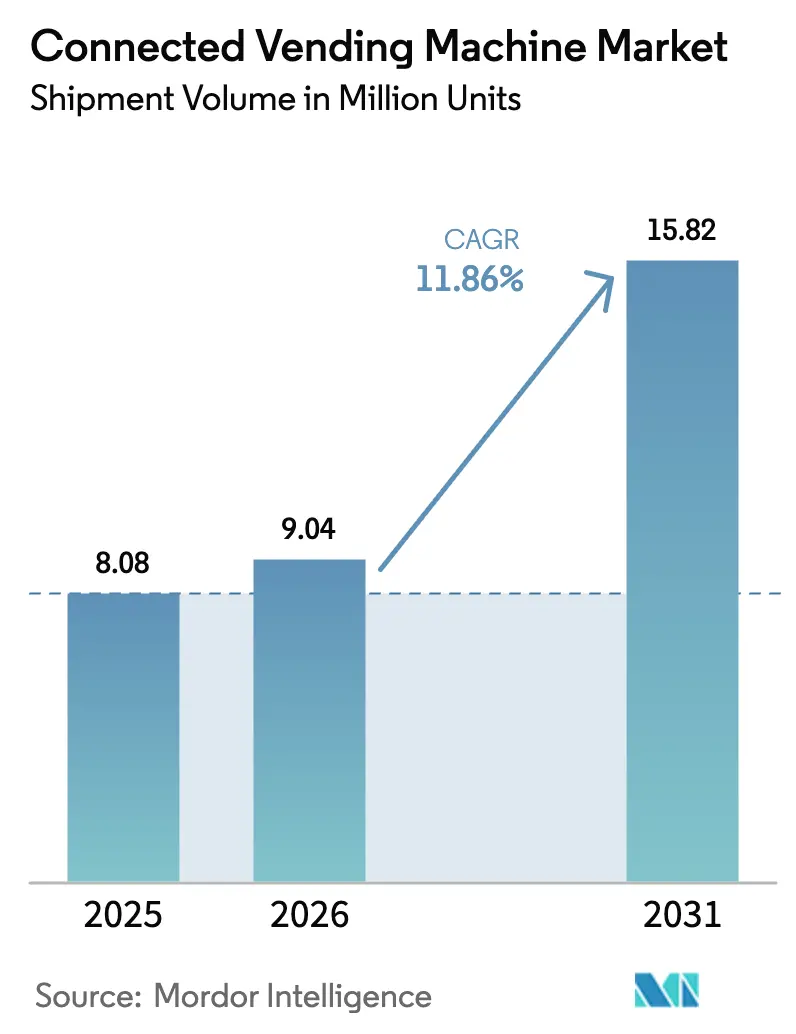
| 市場取引高 (2026) | 9.04 百万ユニット |
| 市場取引高 (2031) | 15.82 百万ユニット |
| 成長率 (2026 - 2031) | 11.86 % |
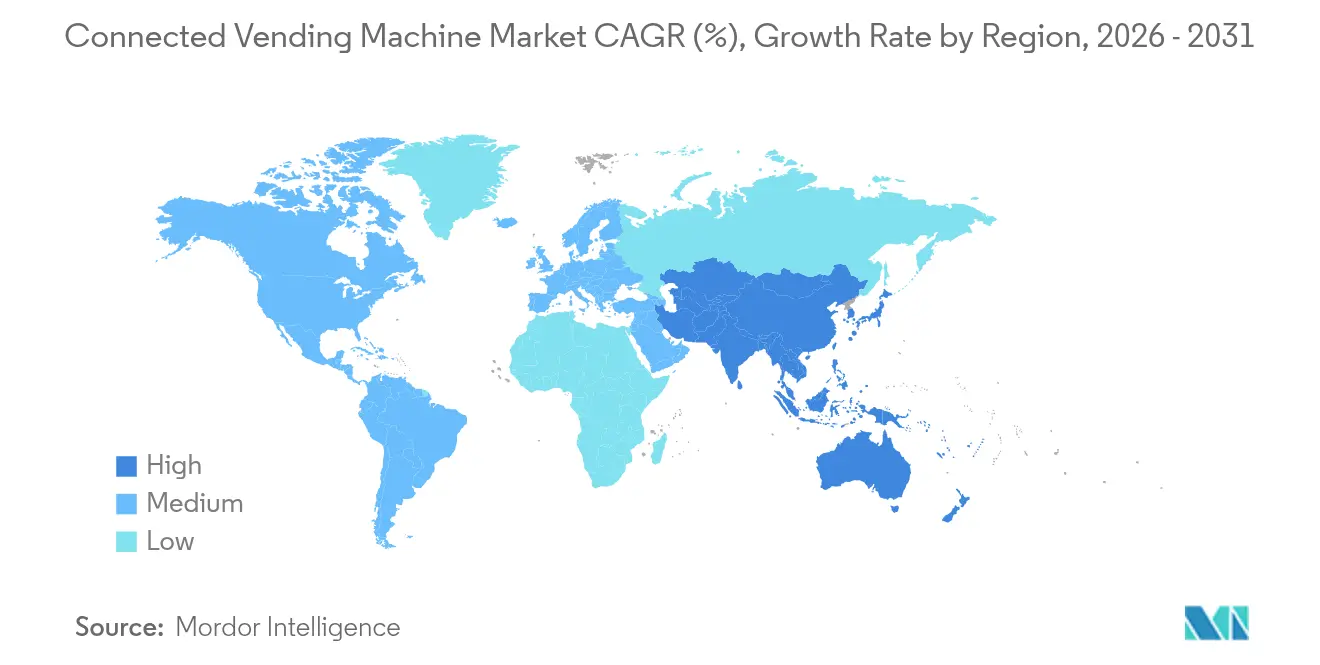
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
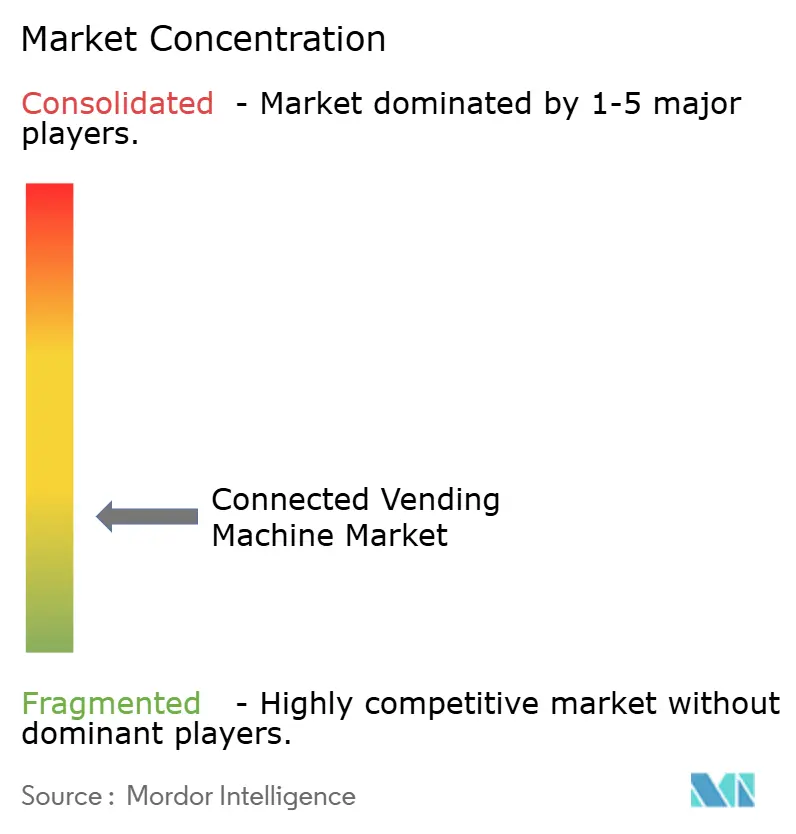
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコネクテッド自動販売機市場分析
コネクテッド自動販売機市場規模は、2025年の808万台から2026年には904万台に成長し、2026年から2031年にかけて年平均成長率11.86%で拡大して2031年には1,582万台に達すると予測されています。キャッシュレス決済の普及拡大、交通ネットワークの拡張、外出先での健康的な食事に対する需要の高まりが機器の導入を加速させる一方、IoTセンサーとクラウドダッシュボードが予測的補充を可能にし、稼働率と売上を向上させています。スタンドアロンキャビネットは幅広い品揃えを提供できるため設置台数でなお主流を占めていますが、コーポレートビルのオーナーが賃貸可能な床面積を確保しようとする中、省スペースの壁掛け型ユニットが最も急速に普及しています。職場での食事に代替品を求めるオフィス勤務者の増加に伴い、フレッシュ・冷凍食品が従来の飲料を上回る勢いで成長しています。地域別では、北米が成熟したコンタクトレス決済インフラを活かしてリーダーシップを維持していますが、アジア太平洋地域はモバイルファーストの消費者と急速な都市交通網の整備により最も急峻な成長曲線を描いています。AzkoyenやFuji Electricなどのグローバルな相手先商標製品製造業者(OEM)が機敏な地域メーカーと競合するため競争的競合関係は中程度にとどまっており、Nayaxをはじめとする決済技術ベンダーはハードウェア非依存型のテレメトリーおよびキャッシュレスモジュールをバンドル提供することで設置台数のフットプリントを拡大しています。
主要レポートのポイント
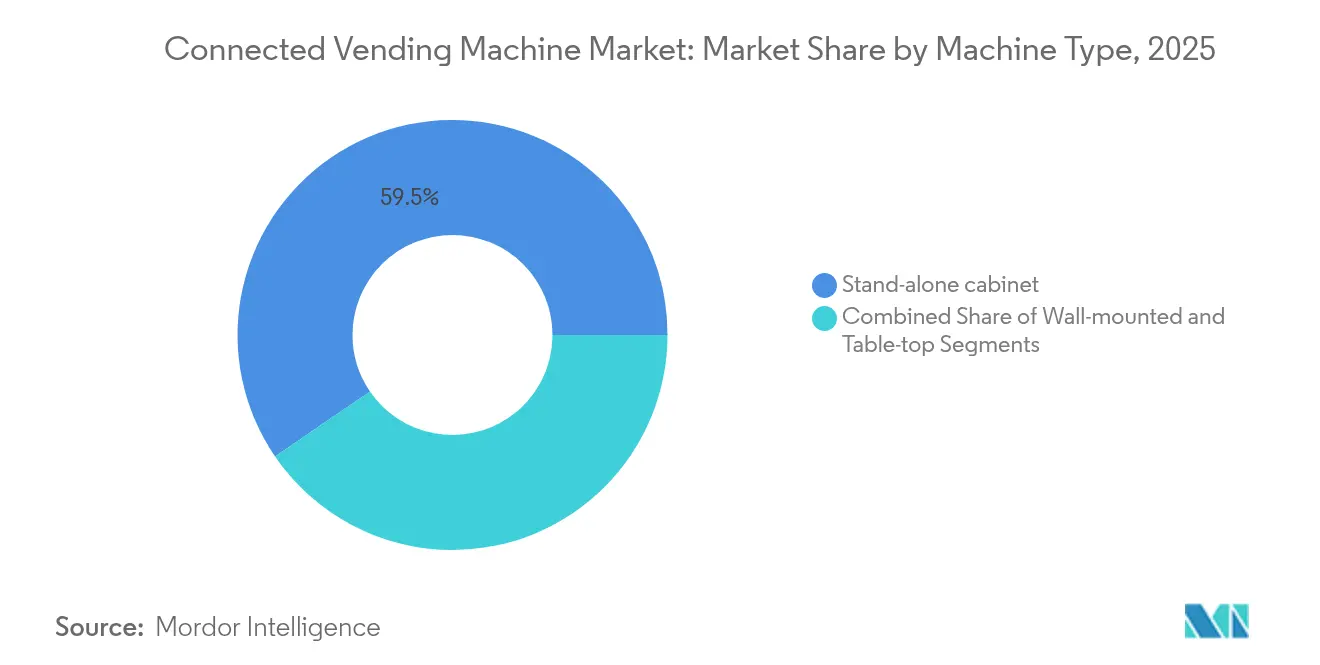
- 機種タイプ別では、スタンドアロンキャビネットが2025年のコネクテッド自動販売機市場シェアの59.55%を占め、壁掛け型ユニットは2031年までに年平均成長率13.55%を記録すると予測されています。
- 製品カテゴリー別では、飲料が2025年のコネクテッド自動販売機市場規模の37.65%を占め、フレッシュ・冷凍食品は2031年にかけて年平均成長率13.74%で拡大しています。
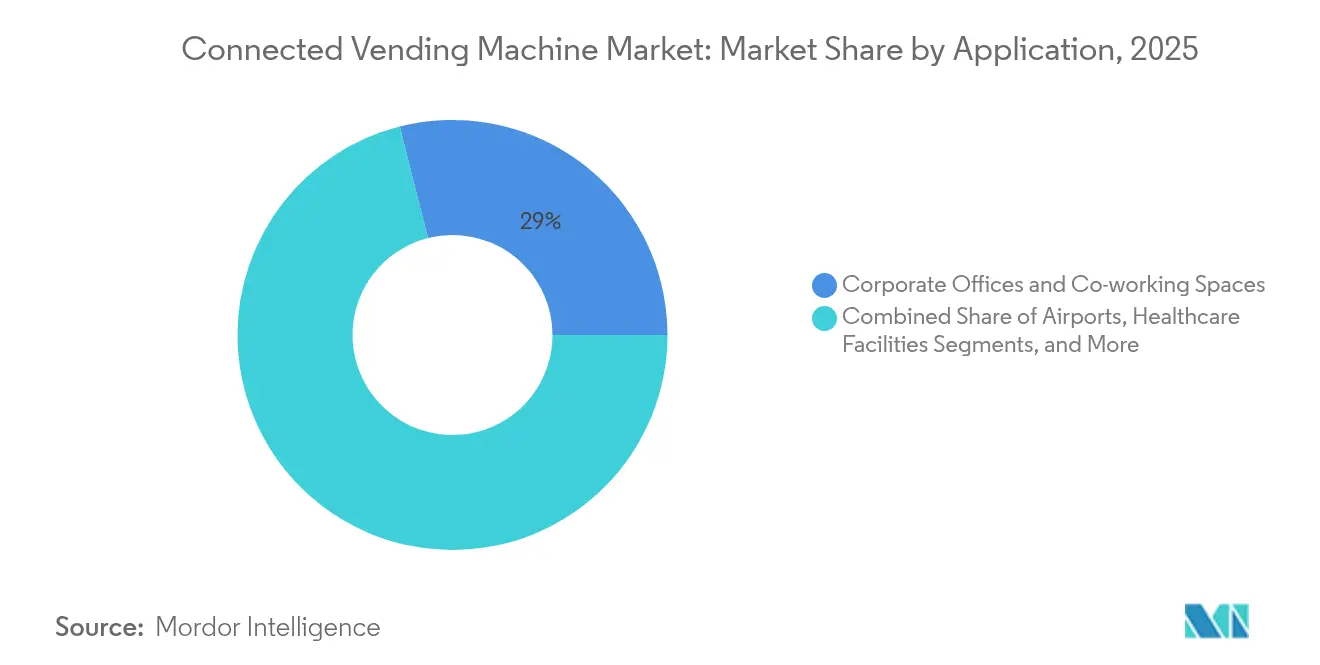
- 用途別では、コーポレートオフィスおよびコワーキングスペースが2025年に28.95%のシェアでトップとなり、鉄道・地下鉄駅は2031年までに13.32%という最高の予測年平均成長率を記録しています。
- 接続性別では、テレメトリー対応システムが2025年に35.10%のシェアを保有し、AI搭載機器は2031年にかけて年平均成長率14.18%で成長する見込みです。
- 決済技術別では、現金・硬貨機構が2025年のコネクテッド自動販売機市場シェアの38.85%を占め、生体認証顔認証決済ソリューションは2031年までに年平均成長率14.07%で拡大すると予測されています。
- 地域別では、北米が2025年の収益の37.25%を獲得し、アジア太平洋地域は2026年から2031年にかけて最速の年平均成長率14.22%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因のインパクト分析*
| 推進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| キャッシュレス決済およびモバイル決済の採用拡大 | +2.8% | 北米とEUで最高の普及率を示すグローバル | 中期(2〜4年) |
| コンタクトレス・衛生的小売への需要 | +2.1% | パンデミック後のアジア太平洋地域で加速するグローバル | 短期(2年以内) |
| 人件費を相殺するための小売自動化 | +1.9% | 北米とEUが中核、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 交通ハブ(空港・鉄道)の急速な拡大 | +1.7% | アジア太平洋地域が中核、中東・アフリカおよびラテンアメリカへ波及 | 中期(2〜4年) |
| デポジット返却型リバース自動販売機との統合 | +1.3% | EUが先行、北米が追随 | 長期(4年以上) |
| プログラマティックDOOH広告収益ストリーム | +0.9% | 北米とEU、都市部アジア太平洋地域での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
キャッシュレス決済およびモバイル決済の採用拡大
グローバルな決済のデジタル化が、コネクテッド自動販売機市場をカードレス取引へと誘導しており、好立地の資産ではすでに売上の最大50%を占めています。[1] NFCスマートフォン、コンタクトレスカード、モバイルウォレットの組み合わせが摩擦を取り除き、客単価を拡大し、リアルタイムPOSデータによるロイヤルティスキームを解放します。Cantaloupeのエンゲージパルスリーダーは、複数プレイに対して1回課金するラダープライシングによりクレーンゲームの収益を85%引き上げました。オペレーターはプラノグラムを精緻化するための豊富な購買者分析データを得る一方、DyDo(ダイドー)が日本電気(NEC)と共同で顔認証決済ユニットの試験運用を行うなど、生体認証ウォレットは摩擦ゼロの決済の次なる波を示しています。
コンタクトレス・衛生的小売への需要
パンデミック後のリスク意識の高まりにより、企業はタッチフリーのディスペンシング(非接触型商品提供)を採用するようになっており、これが利用者の安心感を高め、内部の衛生プロトコルへの対応を可能にしています。モーションセンシング、音声プロンプト、QRコードアプリを搭載した機器が物理的なキーパッドに取って代わり、紫外線またはブルーライト殺菌サイクルが購入の合間に接触面を消毒します。これはシャーロット・ダグラス国際空港におけるHMSHostのセルフチェックアウトキオスクが示す通りです。[2] リモートダッシュボードが清掃ログを検証し、オペレーターが施設管理者にコンプライアンスを証明することを可能にします。そのため、医療、コーポレート、教育施設では、接触面への懸念を最小限に抑えながら幅広い最小管理単位(SKU)品種を提供するスマートフリートが優先されています。
人件費を相殺するための小売自動化
労働力不足と賃金上昇が、オペレーターに対して無人マイクロ小売のスケール拡大を促しています。予測的メンテナンスアラートとルート最適化により、在庫切れのリスクを冒すことなくサービス走行を削減できます。Fastenal(ファステナル)の産業向けユニットは、配分コードによる従業員アクセスの制限と使用データのERP(エンタープライズリソースプランニング)ワークフローへの連携により、99.99%の信頼性を実現しています。複数拠点のオーナーは単一のダッシュボードから数百のエンドポイントを管理し、現場の人員を削減しながら消費分析を活用して各拠点の価格設定と品揃えを最適化しています。
交通ハブ(空港・鉄道)の急速な拡大
各国政府が鉄道回廊、地下鉄路線、空港近代化に資本を投下しており、コネクテッド自動販売機市場の展開に理想的な高集客スポットが生まれています。ミュンヘン空港のスナック販売ロボットは、有人小売が非現実的な状況における24時間365日対応のサービスを例示しています。ニューヨークのOMNYリーダーが自動販売機エンドポイントに統合されているように、交通系ICカードが決済トークンとしても機能することで、チケット購入から商品購入までのシームレスな旅程が実現しつつあります。
阻害要因のインパクト分析*
| 阻害要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期設備投資および設置費用 | -1.8% | 特に中小規模オペレーターに影響するグローバル | 短期(2年以内) |
| 無人資産に対する破壊行為およびセキュリティ | -1.2% | グローバルの都市部、特に発展途上市場で高い影響 | 中期(2〜4年) |
| 断片化した接続性・プロトコル標準 | -0.8% | 標準化が遅れている地域でより高い影響を受けるグローバル | 中期(2〜4年) |
| 最小管理単位(SKU)を制限する学校栄養規制 | -0.6% | 主に北米とEU、他の先進国市場へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資および設置費用
先進的な機器はエントリーレベルのAIモデルで4,299米ドルから、多温度帯キオスクでは15,000米ドル以上のコストがかかり、小規模ルートオペレーターのキャッシュフローを圧迫します。電力アップグレード、接続サブスクリプション、決済ゲートウェイ手数料からも追加コストが発生します。オペレーターが選択的に改修を行うため混在フリートが継続することが多く、完全なデジタル化によるネットワーク効果の恩恵が遅れ、コスト敏感な地域でのコネクテッド自動販売機市場の普及が遅れています。
無人資産に対する破壊行為およびセキュリティ
タッチスクリーン、カメラ、現金保管庫は物理的な改ざんとサイバー侵入の双方を引き付けます。強化されたキャビネット、暗号化通信、トークン化決済が今や最低要件となり、保険料が上昇しています。プライバシーへの反発が導入を停滞させることもあります。ウォータールー大学は、顔認証機能が懸念を引き起こした際にスマートユニットを撤去しました。そのため、オペレーターはサイト選定において開放性と強固なセキュリティフレームワークのバランスをとる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機種タイプ別:
壁掛け型ユニットがスペース最適化を牽引スタンドアロンキャビネットは2025年の設置台数の59.55%を占め、幅広いSKU容量により交通ターミナルやキャンパスにてコネクテッド自動販売機市場を支えています。壁掛け型デザインは、ビルオーナーが廊下やブレイクルームに付加的なサービスを組み込もうとする中、現在13.55%で複利成長しています。スタンドアロンユニットのコネクテッド自動販売機市場規模は依然として大きいものの、コンパクトな設備は床スペースを犠牲にすることなく付加収益を求めるオペレーターを引き付けています。
技術的な小型化により、壁掛け型ユニットは決済オプション、リモートテレメトリー、多温度帯保管において大型モデルと同等の機能を発揮できるようになっています。タッチスクリーン、LED照明、クラウドSKUトラッキングが標準装備となり、軽量フレームが設置コストを低減します。これらの特性が、安全基準により床上の障害物が制限される病院、学校、ブティック型コワーキングサイトでの採用を促進しています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能
製品タイプ別:
フレッシュフード革新が提供内容を刷新飲料は確立されたコールドチェーン物流を背景に2025年の収益の37.65%を占めていますが、フレッシュ・冷凍食品は消費者がより健康的なグラブアンドゴーミールを受け入れる中で年平均成長率13.74%で複利成長しています。オペレーターはHACCP(危害要因分析重要管理点)基準を満たすためにIoT温度記録に頼り、食品ロスを抑制するためにAI価格値下げを活用して、コーポレートダイニングの代替としてのコネクテッド自動販売機市場の魅力を高めています。
廃棄を減らすために時間帯別に価格を変動させる東京のダイナミックサラダキオスクがそのモデルの実行可能性を証明しています。新しいパッケージングにより食品は48時間の鮮度を保ち、予測的補充ルートが需要ピークに合わせて供給を調整します。これらの革新が、腐敗性商品の自動小売に対する消費者信頼を高めています。
用途別:
交通ハブが導入を加速コーポレートオフィスは、施設チームがパントリーサービスをアップグレードする中、2025年に機器設置台数の28.95%を占めましたが、鉄道・地下鉄サイトは2031年にかけて他のすべてのチャネルを上回る年平均成長率13.32%を示しています。長い構内通路と24時間の集客がマシン稼働率を高め、コンセッショナーや交通当局にとって非運賃収益を求めるコネクテッド自動販売機市場が魅力的となっています。
交通機関オペレーターは、ネットワーク化されたキオスクに付随する分析データを重視しており、ダッシュボードが乗客フローをヒートマップで可視化して、ターミナル再設計やメディア配置の指針となります。交通系スマートカードシステムへのAPIリンクが摩擦ゼロのゲート決済体験を創出し、モビリティインフラの延長として自動販売機の位置づけを強化しています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能
接続性・技術別:
AI搭載システムがイノベーションをリードテレメトリーのみのフリートは依然として設置台数の35.10%を占め、オペレーターにリモートアラートと基本的な在庫数量を提供しています。しかし、AI対応のビジョンユニットは14.18%で拡大しており、商品認識の自動化、損失防止、パーソナライズされたプロモーションによってコネクテッド自動販売機市場を再定義しています。
コンピュータービジョンキオスクは99.5%のピッキング精度を記録し、買い物客がスマートロッカーを開けて商品を選び扉を閉じるだけで、エッジプロセッサーが数秒で精算を行います。予測的メンテナンスモジュールが故障前に部品交換をスケジュールし、ダウンタイムとサービスコストを削減します。この自律的な能力が高い稼働率と付加的収益を支え、プレミアムハードウェア価格を正当化します。
決済技術別:
生体認証が普及を加速現金・硬貨は依然として2025年の購入の38.85%を処理していますが、生体認証ウォレットは、利用者が匿名性を速度とチケットレスの旅のために交換するにつれて年平均成長率14.07%で急速に拡大しています。DyDo(ダイドー)の顔認証決済試験運用は決済時間を2秒に短縮し、年齢制限商品の販売コンプライアンスを強化します。
オペレーターがカード交換手数料を削減しロイヤルティスキーム向けのより豊富なプロフィールデータを収集するにつれて、先進的決済モジュールのコネクテッド自動販売機市場規模は拡大するでしょう。GDPR類似規制への準拠は必須ですが、ローカルデータ処理とアンチスプーフィングアルゴリズムがプライバシーリスクを軽減し、規制対象商品ラインでの採用を促進します。
地域分析
北米コネクテッド自動販売機市場
北米は2025年に世界収益の37.25%を創出しており、これは高度な決済インフラ、企業によるIoTの早期導入、および企業キャンパスや交通拠点への展開を円滑化する個人情報保護法制を反映している。キャッシュレス決済の普及率は主要都市圏で80%を超えており、オペレーターはAIアップグレードを同一機器の売上向上に向けた次の手段として位置づけている。
アジア太平洋コネクテッド自動販売機市場
アジア太平洋地域は14.22%のCAGRで成長軌道にあり、中国の製造規模とモバイルウォレットの普及が下支えしている。AFENなどの国内メーカーは年間120,000台を生産し、100カ国以上に出荷している。一方、タイのTao Binは、QRコードおよび顔認証決済インターフェースを通じて1日200,000杯の飲料を提供している。ジャカルタからホーチミン市に至る都市鉄道の延伸により、現代的なキオスクが通勤者の利便性の中心に据えられている。
欧州・中東・アフリカおよ南米コネクテッド自動販売機市場
欧州では、使い捨てプラスチック規制やデポジット制度の義務化がコネクテッド型リバースベンディングの普及を後押しし、政策主導の安定した成長が続いている。スカンジナビアにおけるTOMRAのボトル回収率98%はそのモデルを体現しており、EU一般データ保護規則(GDPR)は個人データを端末内に保持するエッジ処理へのシフトをベンダーに促している。中東、アフリカ、南米の新興市場では導入初期段階にあるが、通信事業者による4G/5Gの展開に伴い、自動販売機企業は公衆衛生機関と連携しており、ロサンゼルス郡の無料ナロキソンキオスクはその好例として、ブランド認知の構築に貢献している。
規制環境
コネクテッド自動販売機は、食品接触衛生、電気安全、決済受付、データプライバシーに関する規則が地域ごとに異なる中で運用されている。米国では、2026年1月20日付の連邦官報において、Randolph-Sheppard自動販売施設プログラムに関連する定義に係る規則制定案の撤回が記録され、公共施設向け自動販売機に対する規制調整が続いていることが示された。食品・飲料自動販売機向けのNSF/ANSI 25-2025は2026年3月30日に公表され、生鮮・冷凍食品の品揃えが拡大する中で、機械設計、清掃性、事業者の運用実務に関する更新された基準点を提供している。
ハードウェア適合性は依然としてUL 751(米国/カナダ)、CEマーキング(欧州経済領域)、IEC 60335-2-75(国際規格)を基盤としている。カリフォルニア州、ワシントン州、ニューヨーク州のエネルギー効率要件も、コネクテッド筐体の冷却、待機電力、ディスプレイ構成を制約している。決済面では、2025年決済選択法(Payment Choice Act of 2025)などの政策提案により、モバイルウォレット、EMV、生体認証オプションがコネクテッド端末全体で普及する中でも、対面販売における現金受付の義務化が求められる可能性がある。
バリューチェーン分析
コネクテッド自動販売機のバリューチェーンは、冷却システム、センサー、カメラ、コントローラー、セキュアな決済用周辺機器などを含む部品供給業者から始まる。続いて、筐体や改修キットを組み立てるOEMおよびインテグレーターに移り、その後、接続性プロバイダー(SIM/eSIM、4G/5Gモジュール)、テレメトリー、コンテンツ管理、フリート分析用のソフトウェア層へと続く。決済技術ベンダーは、混在フリート全体でキャッシュレス受付とデバイス管理を可能にする重要な接点を占めている。例えば、Nayaxはハードウェア非依存のキャッシュレス・テレメトリーモジュールをバンドル化することで規模を拡大し、複数ブランドの資産を運用する事業者にとっての統合上の摩擦を低減している。
下流では、事業者やルートサービス企業が設置、プラノグラム、補充、コンプライアンス記録を管理し、設置場所の所有者がアクセス、セキュリティ、電力・ネットワークの承認を管理する。フリートが多様化するにつれ、標準化の取り組みがより大きな影響力を持つようになっている。欧州自動販売協会(European Vending Association)とOPC Foundationに基づくアプローチが関与する取り組みに支えられたSmartLinkは、機械、周辺機器、バックオフィスソフトウェア間の相互運用性を改善するために使用されている。組織的な動きも業界の融合を示しており、AzkoyenがAzkoyen Vending & Payment Solutions, S.L.を設立したことや、Crane Payment InnovationsがCrane Convenienceへと2026年1月にブランド名を変更し、統合型コンビニエンスサービスへの重点をより強めていることが挙げられる。
競争環境
コネクテッド自動販売機市場は中程度に断片化しており、単一ブランドが出荷シェアの10%を超えることはなく、上位5社で合計約35%を保有しています。グローバルなOEM(Azkoyen、Fuji Electric、Crane Payment Innovations)が多国籍企業に供給する一方、地域の専門メーカーが地域規制に合わせたSKUを提供しています。Nayaxなどの決済技術ベンダーは、ハードウェア非依存型のテレメトリーをバンドルすることで133万台の接続デバイスに達し、オペレーターが混在フリートを統合するのを支援しています。
戦略的提携が増加しています。DyDo(ダイドー)の2025年のAsahi Soft Drinks(アサヒ飲料)との提携はルート物流とAI決済試験運用を統合し、サービスカバレッジを拡大しています。米国では365 Retail MarketsがBright Light Solutionsと提携してビジョンチェックアウトをマイクロ市場に統合し、CantaloupeによるSB Softwareの買収がヨーロッパ事業にERP(エンタープライズリソースプランニング)の深みを加えました。
特許出願は主要技術を確保する競争的推進力を明らかにしています。「クーラーロック(Cooler Lock)」は冷蔵アクセスのリモートコントロールを実現し、「マルチモーダル流通(Multi-modal distribution)」はキオスクと自律走行車をラストマイル配送のために連携させます。このような知的財産(IP)の確保は、AIと生体認証が自動販売機ハードウェアと融合するにつれて防御的な参入障壁を構築します。
コネクテッド自動販売機業界リーダー
-
Azkoyen Group
-
Fuji Electric Co. Ltd.
-
Crane Payment Innovations (CPI)
-
Evoca Group
-
SandenVendo America
- 注:主要企業の掲載順は順位を示すものではありません。
コネクテッド自動販売機市場 このレポートでカバーされる企業
- Azkoyen Group
- Fuji Electric Co. Ltd.
- Crane Payment Innovations (CPI)
- Evoca Group
- SandenVendo America
- FAS International S.p.A.
- Bianchi Vending Group S.p.A.
- Rhea Vendors Group
- Seaga Manufacturing Inc.
- Westomatic Vending Services Ltd.
- Jofemar Corporation
- Sielaff GmbH
- Fastcorp Vending LLC
- Automated Merchandising Systems Inc.
- U-Select-It (USI)
- TCN Vending Machine Co. Ltd.
- Haloo Automation Equipment Co. Ltd.
- Futura Vending Pte Ltd.
- Yo-Kai Express Inc.
- Vendekin Technologies Pvt Ltd.
- Nayax Ltd.
- TOMRA Systems ASA
- Vendex International Ltd.
- Royal Vendors Inc.
- Fastenal (Industrial Vending)
市場機会と将来展望
相互運用性とプロトコル標準化により、複数ベンダーによるフリート現代化の余地が生まれている。Venditalia 2026で発表されたSmartLinkプロトコルは、OPC UA技術に基づくコネクテッド自動販売機向けの通信規格を導入し、ベンダーが混在するフリート全体でのデータ交換を標準化する。規格が成熟するにつれ、ソリューションプロバイダーは、より迅速な改修経路、デバイス非依存の決済、温度記録や在庫記録の集中コンプライアンス報告をパッケージ化できるようになり、初期コストの高さに直面する小規模事業者にとっての導入経済性を改善できる可能性がある。
スマートクーラーやビジョン対応のマイクロリテール形態も、設置とマーチャンダイジングのモデルを拡大し、自動販売と無人リテールの境界を曖昧にしている。業界報告によると、スマートクーラーは導入済み機器の33.5%を占めている。AIによる品揃え最適化とモバイルウォレット決済は、遠隔診断やルート最適化などのより広範なソフトウェアサービスと組み合わされ、輸送システムや企業拠点が非接触体験と稼働率を重視する中で、事業者が中核的な販売を超えた価値を拡大するのを助けている。
最近の産業開発事情 コネクテッド自動販売機市場
- 2026年6月:JumpStart(インドネシア)は、AI駆動かつキャッシュレスの自動販売機導入を加速するため、Cool Japan FundからシリーズC資金を確保した。この投資は、JumpStartのネットワークをアジア太平洋地域全体で拡大し、リテールテック機能を強化することを目的としている。
- 2026年4月:WeVendとSandStarは、QRベースの決済とバッチショッピングカート技術を備えたAI駆動型スマートクーラーを発表した。これらの機器はコンピュータビジョンを使用して製品を認識し、複数商品の一括会計を可能にする。
- 2026年2月:Wise Equityは、欧州でのコネクテッド自動販売機ソリューションを拡大するため、FAS Internationalの過半数株式を取得した。この買収により、Wise Equityのリテールテックプラットフォーム機能が拡大し、欧州における事業基盤が強化される。
コネクテッド自動販売機市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、ネットワークに接続され、遠隔監視、在庫の可視化、キャッシュレス決済、および機器の健全性アラートのためにデータを共有できる自動販売機を対象としています。市場規模は、支出のみではなく、出荷および設置導入状況を反映するために台数で測定します。
対象外の範囲:接続ハードウェアまたはアクティブなテレメトリサービスを持たない従来のオフライン自動販売機は対象外とします。
セグメンテーション概要
- 機種タイプ別
- 壁掛け型
- 卓上型
- スタンドアロンキャビネット
- 製品タイプ別
- 飲料
- スナック
- フレッシュ・冷凍食品
- 菓子類
- その他
- 用途別
- 空港
- 鉄道・地下鉄駅
- コーポレートオフィスおよびコワーキングスペース
- 教育機関
- 医療施設
- 小売・ショッピングセンター
- 接続性・技術別
- テレメトリー対応型(セミコネクテッド)
- 完全IoT接続型(クラウドCMS)
- AI搭載スマート機器
- リバース自動販売機・デポジット返却型
- 決済技術別
- 現金・硬貨
- カードリーダー(EMV)
- モバイルウォレット・NFC
- 生体認証・顔認証決済
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、後のインタビューで確認できる需要シグナルの初期見解を構築するために使用されます。米国国勢調査局、労働統計局、ユーロスタット、OECDデジタル経済出版物、およびITUの参考資料などの公開情報源を活用し、地域ごとのマクロ小売活動、職場パターン、および接続準備状況を把握します。
また、キャッシュレス導入、テレメトリ活用、およびアップグレードサイクルなどのテーマを追跡するために、企業の開示資料、決算資料、投資家向けプレゼンテーション、および信頼性の高い報道も精査します。主に企業財務情報、特許データベース、ならびに機器および主要サブアセンブリの方向性の一致した動きを確認するための輸出入出荷レベルの確認に、一部有料データベースのサブスクリプションを必要に応じて使用します。ここに記載されているソースは例示であり、データの収集、検証、および前提条件の明確化には、他にも多数の公開および有料の参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、特にコネクテッド自動販売機に特化した公開データが存在しない場合に、デスクリサーチの前提条件を実用的なモデル入力値に変換します。主要地域のオペレーター、機器OEMチーム、決済・テレメトリエコシステム参加者、およびサービスプロバイダーとのインタビューおよび構造化サーベイを通じて、交換サイクル、接続アクティベーション行動、および設置場所タイプ別の導入状況を検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:14% | アジア太平洋:43% |
| 中位層:53% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:15% | マネージャー:53% | 南北アメリカ:23% |
市場規模測定と予測
規模測定は、トップダウン型の市場再構築を用いて構築されてり、自動販売機の出荷台数とコネクテッド比率を地域別に推定し、時系列でコネクテッド台数に換算します。結果の現実性を保つために、供給地域別のサンプル出荷集計、後付け対新規導入の比率に関するチャネル確認、および暗示される台数の動きとサービスアクティベーション動向を比較するクロスチェックなど、選択的なボトムアップ推計によって合計値を裏付けます。
フィールドでの議論や公開シグナルで繰り返し取り上げられるため、いくつかの実用的な指標が入力値として使用されます。これらには、自動販売機の設置台数ベースと更新サイクル、無人小売におけるキャッシュレス普及率、テレメトリまたは遠隔管理のアタッチ率、設置場所タイプ別(オフィス、交通機関、公共施設)の展開比率、および携帯電話または低消費電力IoTの接続準備状況が含まれます。予測は、導入速度と交換タイミングに関するシナリオ分析を用いて構築され、成長が非現実的な急激な変化に依存しないよう、ベースケースは専門家のコンセンサスに合わせて調整されます。データが少ない小規模国については、市部の労働力密度やキャッシュレス利用水準などの代理指標を用いてギャップを補完し、集計の一貫性を保つために地域合計に正規化します。
データ検証と更新サイクル
検証は、数値が確定される前に不整合を検出する複数のチェックを通じて実施されます。アウトプットは、コネクテッド設置台数ベースの参照値、出荷の方向性、およびキャッシュレスとテレメトリ利用から示唆される導入パターンなどの独立したシグナルと比較され、大きな乖離は地域および設置場所タイプ別に調査されます。前提条件が異常な急増を引き起こす場合は再検証が行われ、モデルが現場の実態を反映するよう専門家に再確認を求めます。
レポートは年次で更新され、導入状況、価格設定、または運営条件に重大な影響を与える事象が発生した場合には中間更新が行われます。納品前に、アナリストが最新の確認作業を実施し、通貨タイミング、インフレ予測、および主要なチャネルシフトが反映されていることを確認することで、クライアントが最新の更新された見解を受け取れるようにします。
Mordor Intelligenceのコネクテッド自動販売機市場規模と他の公表推計値との比較
コネクテッド自動販売機の市場推計は、異なる調査が同一の基礎となる対象範囲を測定していないこと、また前提条件の更新速度も異なることから、しばしば乖離が生じます。設置台数ベースのカウントに基づく数値もあれば、出荷台数を反映した数値もあり、交換サイクルや後付け活動が変化する際に乖離が生じる可能性があります。
最大のギャップは通常、更新頻度、台数シリーズを金額シリーズに換算する際に使用される通貨タイミング、および機器にスクリーン、キャッシュレス対応ハードウェア、遠隔管理機能が追加されるにつれてASPがどのようにモデル化されるかに起因します。非アクティブな接続がコネクテッドとしてカウントされ続けたり、レガシー自動販売機が合計に混入したりすると、運営実態との明確な関連性なしに市場規模が変動する可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 904万台(2026年) | |
| 業界専門誌A | 810万米ドル(2025年) | 2025年の設置台ベースカウントから構築されており、オペレーターがアップグレードや後付けを加速する年には出荷主導の追加に遅れが生じる可能性があります。 |
| 業界出版社B | 1,170万米ドル(2030年) | 将来年度の設置台数ベース合計を報告し、より平滑化された成長経路を適用しているため、交換波の影響や地域別の技術ミックスの変化を見逃す可能性があります。 |
公表値の範囲は、主に選択された年度と指標が出荷台数か設置台数かによって説明され、次いで価格設定と換算入力値の更新方法の違いによるものです。年次更新と決済・テレメトリ導入が変化した際の中間チェックにより、ASPと通貨の前提条件はフィールドフィードバックに対して再検証され、Mordor Intelligenceの台数から金額への換算が最新の状態に保たれます。
レポートで回答される主要な質問
コネクテッド自動販売機市場の現在の規模はどのくらいですか?
コネクテッド自動販売機市場規模は2026年に904万台に達しており、2031年までに1,582万台に達する見込みです。
コネクテッド自動販売機市場内で最も急速に拡大しているセグメントはどれですか?
AI搭載機器は予測的分析とビジョンチェックアウトが売上を高めサービスコストを削減するため、年平均成長率14.18%で成長をリードしています。
壁掛け型機器がなぜ普及しているのですか?
企業は幅広い製品ラインナップを提供しながら床スペースを確保するために壁掛け型ユニットを好むため、このフォーマットの年平均成長率は13.55%となっています。
最も急速な成長が予測される地域はどこですか?
アジア太平洋地域はモバイル決済の普遍的普及と急速な交通ハブの建設に支えられ、年平均成長率14.22%という最も強い勢いを示しています。
キャッシュレス決済は自動販売機の運営にどのような影響を与えていますか?
コンタクトレスカード、NFCスマートフォン、生体認証ウォレットはすでに主要市場での取引の約半数を占めており、現金取り扱いの障壁を低減してロイヤルティプログラムを可能にすることで売上を向上させています。
コネクテッド自動販売機産業の成長を遅らせる可能性がある主要なリスクは何ですか?
高い初期ハードウェアコストと設置改修が投資回収期間を延ばし、短期的に小規模オペレーターによるフリートの完全アップグレードを妨げる可能性があります。