
安全レーザースキャナー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
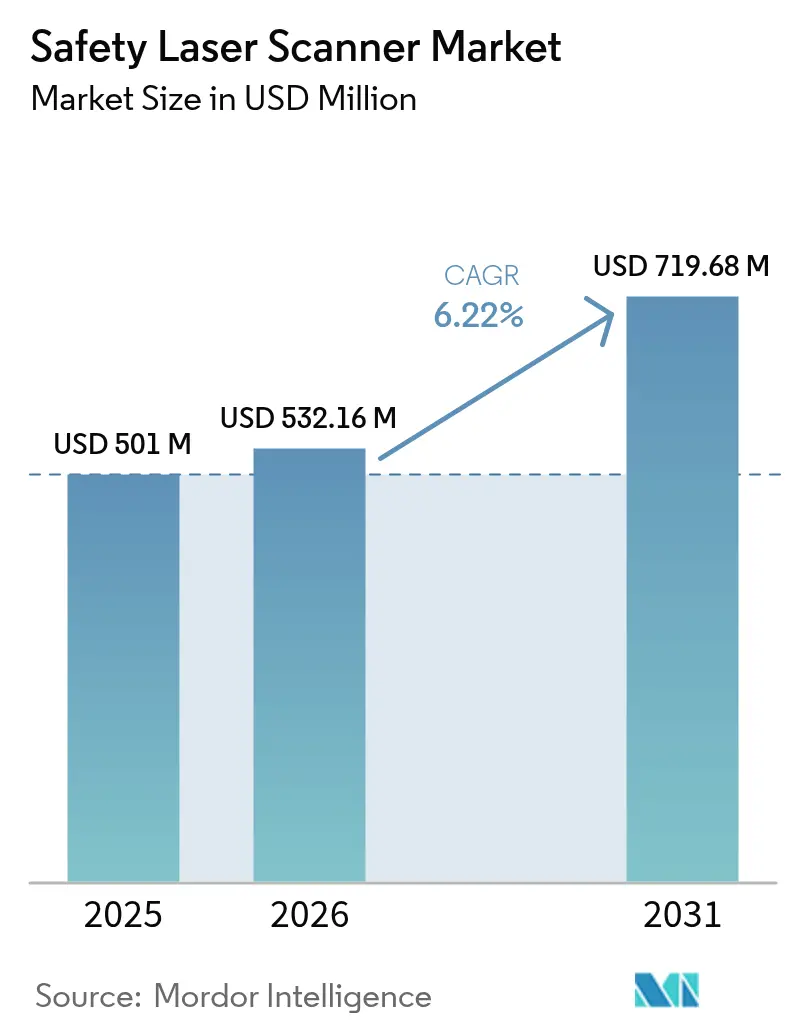
| 市場規模 (2026) | 532.16 百万米ドル |
| 市場規模 (2031) | 719.68 百万米ドル |
| Growth Rate (2026 - 2031) | 6.22 % |
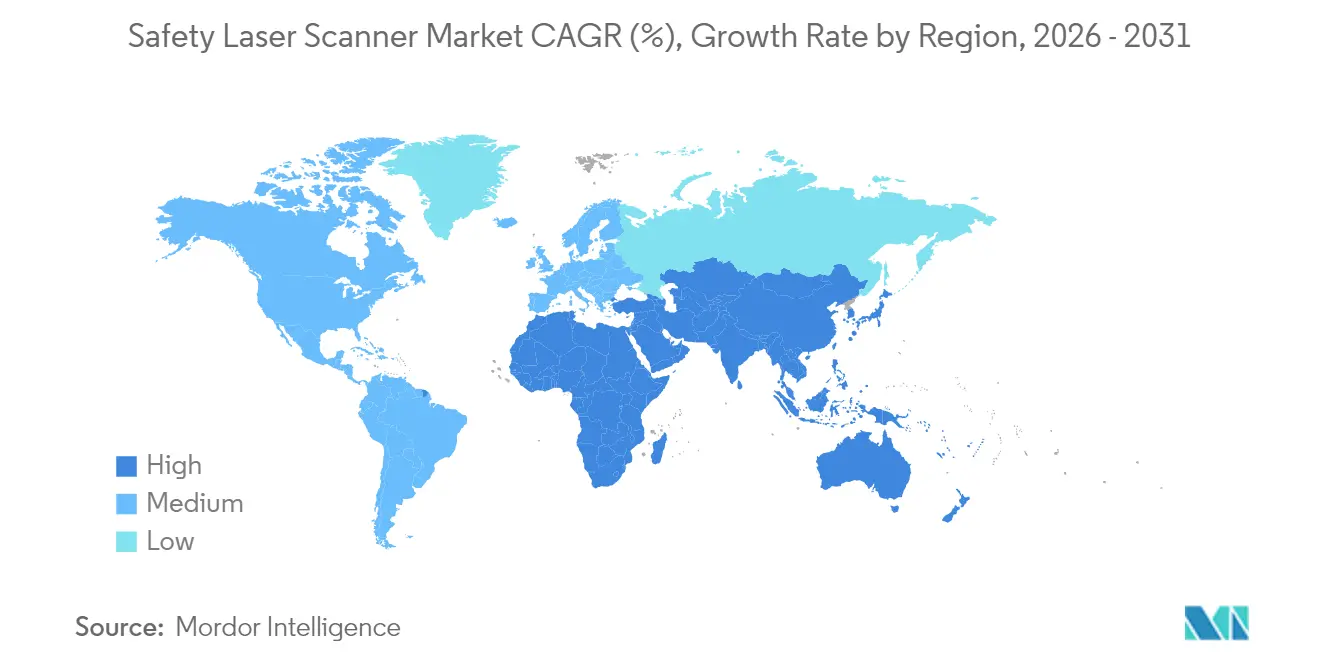
| 最も急速に成長している市場 | Europe, Middle East, and Africa |
| 最大市場 | アジア |
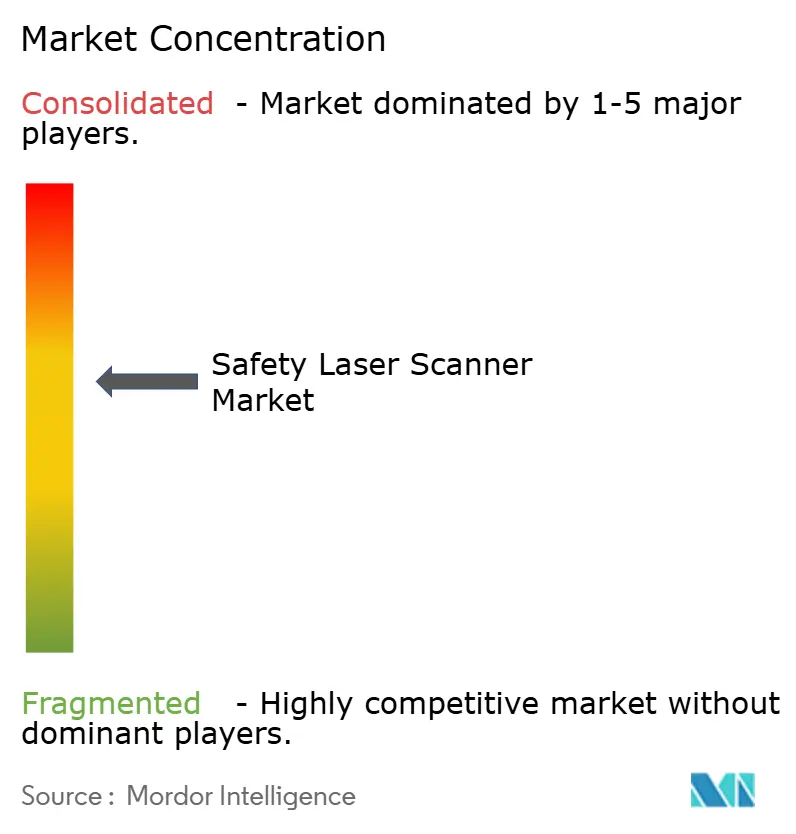
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる安全レーザースキャナー市場分析
安全レーザースキャナー市場規模は2025年に5億100万米ドルと評価され、2026年の5億3,216万米ドルから2031年には7億1,968万米ドルへと、予測期間(2026〜2031年)においてCAGR 6.22%で成長すると推定されています。欧州が35%の収益貢献で需要を牽引する一方、アジア太平洋地域は中国の電子機器自動化および日本の「ダークウェアハウス」プロジェクト(産業用モバイルロボット導入)に支えられ、最速の7.5% CAGRを記録する見込みです。自動搬送車(AGV)および自律移動ロボット(AMR)の強い勢い、ISO 13849-1およびIEC 61496の施行、ならびにインダストリー4.0アーキテクチャと統合する予測的かつデータ豊富な安全システムへのシフトが成長を後押ししています。競争の激しさは中程度であり、主要ベンダーは275度の視野角、safeHDDM®フィルタリング、オンボード分析によって差別化を図る一方、新規参入企業はコスト効率の高い3D超音波またはビジョンベースの代替手段を推進しています。ブラジルのNR-12やオーストラリアのIECEx義務などの地域固有の規制は参入障壁を高めますが、専用筐体および防爆設計の機会も開きます。
レポートの主要ポイント
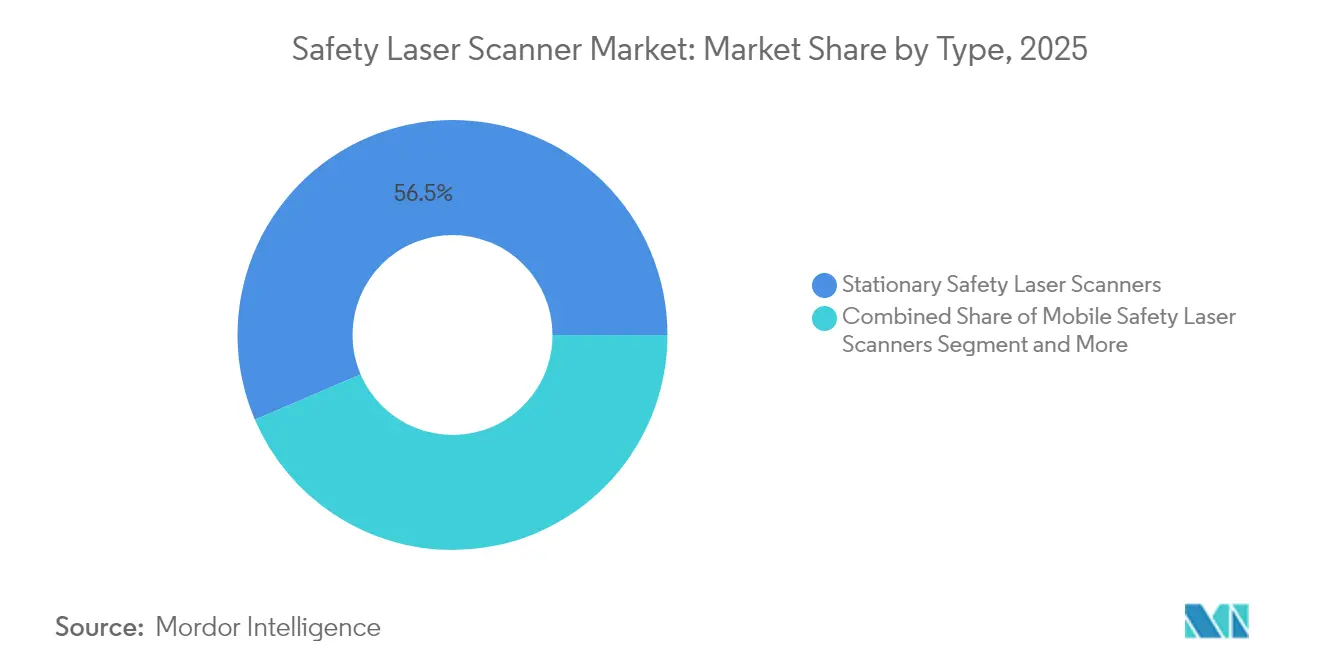
- タイプ別では、固定式スキャナーが2025年の安全レーザースキャナー市場シェアの56.45%を占めてリードし、モバイルスキャナーは2031年にかけてCAGR 8.28%で成長する見込みです。
- 保護フィールド範囲別では、5mモデルが2025年の収益の41.55%を占め、7mモデルは2031年にかけて最速のCAGR 7.08%が見込まれます。用途別では、コンベヤーおよびパッケージングラインが2025年の収益の32.60%を占め、エリア保護およびアクセス制御はCAGR 7.32%を記録すると予測されています。
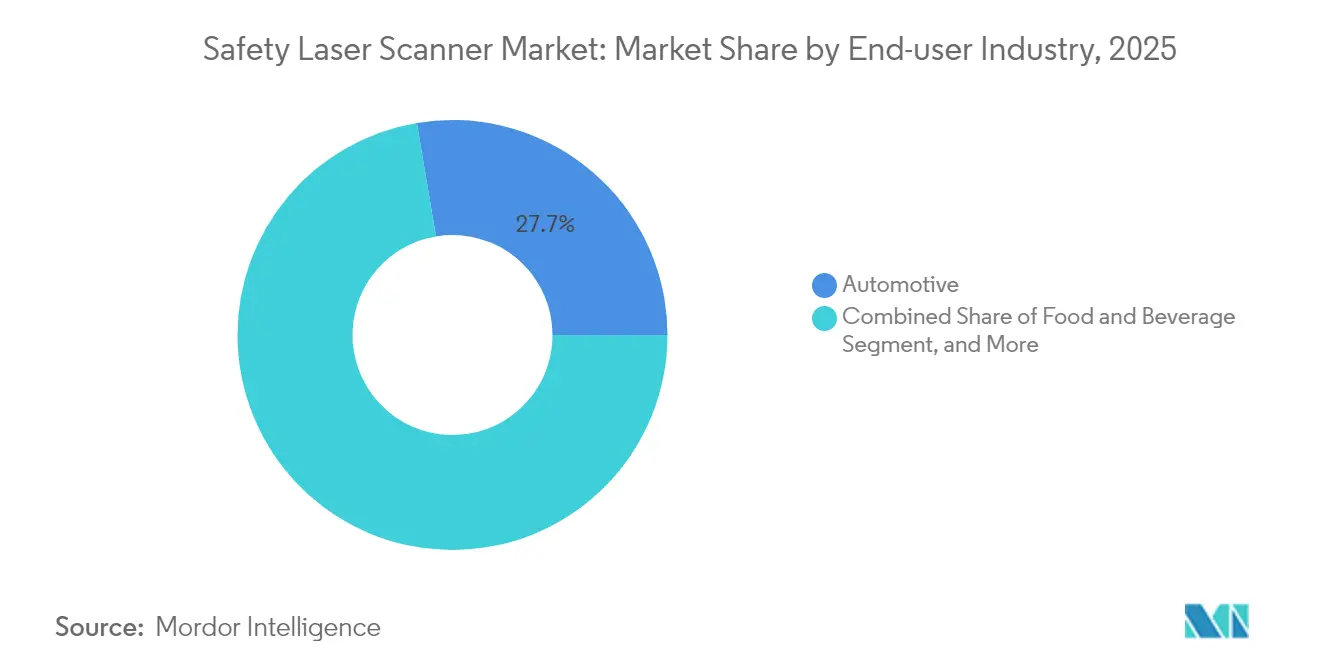
- エンドユーザー産業別では、自動車が2025年に27.65%のシェアを維持し、ヘルスケアおよび製薬がCAGR 7.72%で最速成長を遂げます。接続性別では、CANが2025年に47.40%のシェアで優位を占め、工場の近代化に伴いイーサネットベースのスキャナーがCAGR 7.88%で拡大します。
- 地域別では、欧州が2025年に34.70%の収益を維持し、アジア太平洋地域は協働ロボット拡大を背景にCAGR 7.33%で加速する見込みです。
- SICK AG、OMRON、Keyenceの3社が2024年収益の48%を共同で支配しており、中程度に集中した市場構造を反映しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル安全レーザースキャナー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州イントラロジスティクスハブにおけるAMRの急速な普及 | 1.8% | 欧州(北米への波及あり) | 中期(2〜4年) |
| ドイツ自動車OEMにおけるISO 13849-1およびIEC 61496の施行 | 1.2% | 欧州(特にドイツ) | 短期(2年以内) |
| OSHA 1910.212準拠に向けた米国中小企業における既存機械の改修 | 0.9% | 北米 | 中期(2〜4年) |
| 中国電子機器組立における協働ロボットブーム | 1.4% | アジア太平洋(主に中国) | 中期(2〜4年) |
| 日本の3PLにおけるダークウェアハウスが270°モバイルスキャナー需要を牽引 | 0.7% | アジア太平洋(日本重点) | 長期(4年以上) |
| 製薬製造における厳格なFDA検証要件 | 1.1% | グローバル(北米および欧州に集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州イントラロジスティクスハブにおけるAMRの急速な普及
欧州の倉庫では現在、ifm electronic GmbHのMiR100導入(30kmのルートをカバー)など、1日1,000ミッションを超えるAMRフリートが稼働しています。[1]MiR編集部、「ifm electronic GmbHがAMRで物流を改善」、Mobile Industrial Robots、mobile-industrial-robots.com ISO 3691-4は動的な保護フィールドの切り替えを義務付けており、固定式ガードではこれを満たすことができません。その結果、マルチゾーン切り替えおよびイーサネット/IPインターフェースを備えたモバイル安全レーザースキャナーは、マテリアルハンドリング自動化において単なるコンプライアンス機器ではなく、不可欠な実現手段となっています。
ドイツ自動車OEMにおけるISO 13849-1およびIEC 61496の施行
ドイツの自動車メーカーは現在、完全なEN ISO 12100:2024リスクアセスメントファイルとともにパッケージ化されたSIL3検証済みスキャナーを要求しています。[2]Peter König、「EN ISO 12100:2024—拡大されたスコープと検証」、IBF Solutions、ibf-solutions.com 新たな基準にはサイバーセキュリティ設計およびAIベースの予測的ハザード識別が含まれます。適応型の自己診断スキャナーを提供するベンダーは優先サプライヤーの地位を確保しますが、初期検証コストによりシステム価格が上昇します。
OSHA 1910.212準拠に向けた米国中小企業における既存機械の改修
OSHAは、傷害防止が証明された場合に油圧プレスブレーキへの適切な保護としてレーザーガードを正式に認定しています。この裁定により、10年以上前の設備をアップグレードする中小企業からの需要が喚起されています。ウィザード設定機能を備えたプラグアンドプレイのIO-Linkスキャナーはダウンタイムを削減し、改修を財務的に実現可能にし、安全レーザースキャナー市場を後押ししています。
中国電子機器組立における協働ロボットブーム
中国の工場における協働ロボットの導入は増加し続けており、2D光カーテンでは実現できない速度・分離監視が必要とされています。ミリ秒以下の応答速度と3Dゾーンマッピングが可能なスキャナーは、スループットを維持しながら作業者を保護し、組立ラインおよびテストステーションでの普及を促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラジルおよびアルゼンチンのティア2サプライヤーにおける高いSIL2/PLd認証コスト | -0.8% | 南米 | 中期(2〜4年) |
| オーストラリアの鉱山サイトにおける粉塵による誤作動 | -0.5% | オーストラリア、グローバル鉱業 | 短期(2年以内) |
| 北欧ロボティクスにおけるビジョンベース安全カメラによる価格侵食 | -0.6% | 欧州、北欧諸国 | 長期(4年以上) |
| 中東の中小企業におけるスキャナー統合のための熟練労働力不足 | -0.4% | 中東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ブラジルおよびアルゼンチンのティア2サプライヤーにおける高いSIL2/PLd認証コスト
ブラジルのNR-12はポルトガル語の文書化および現地エンジニアによる検証を要求しており、スキャナーの購入価格の最大20%が追加されます。[3]Andreas Rudder、「安全レーザースキャナー PSENscan」、Pilz GmbH、pilz.com 中小サプライヤーは導入を遅らせ、地域の成長を鈍化させますが、現地コンプライアンスチームを持つベンダーにはコンサルタントのニッチが生まれます。
オーストラリアの鉱山サイトにおける粉塵による誤作動
鉱石や石炭の粉塵の濃い雲がレーザービームを散乱させることが多く、スキャナーが幻の障害物を検知して緊急停止を引き起こします。誤警報のたびに作業員がシステムをリセットするか手動モードに切り替える必要があり、生産が遅延し自動安全への信頼が損なわれます。石炭層は空気中のメタンにより爆発防止筐体が必要となるため、さらに複雑さが増し、スキャナーの光学窓が狭まります。CSIROのExScanプラットフォームは専用フィルターと密閉された地下対応筐体でこの問題に取り組んでいますが、標準スキャナーよりもコストが高く、大規模鉱山での展開は初期段階にとどまっています。競合サプライヤーは現在、濃い粉塵の中でも信頼性を維持するマイクロ波レーダーやその他の非光学センサーを推進しており、この動向が従来のレーザーベースシステムの長期的な需要を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:固定式の優位性の中でモバイルバリアントがイノベーションを牽引
固定式ユニットは2025年の安全レーザースキャナー市場の56.45%を維持しており、固定式プレスおよびコンベヤーでの実績あるアップタイムに支えられています。しかしモバイルバリアントは、倉庫でのAMR普及に伴いCAGR 8.28%で2031年に向けて推移しています。モバイルソリューションの安全レーザースキャナー市場規模は、コンパクトなバッテリー効率設計とISO 3691-4準拠に支えられ、2031年までに3億3,760万米ドルに達すると予測されています。例えばPilzのPSENscanは最大70の設定可能フィールドを搭載しており、AMRがミリ秒単位で保護を再調整できます。固定式モデルは、繰り返し可能なガード形状が柔軟性を上回る高精度自動車ボディインホワイトラインで依然として優位を占めています。
保護フィールドの選好が変化しています。5mスキャナーは2025年収益の41.55%を占めており、カバレッジとレイテンシのバランスが取れているためです。一方、最適化された光学系を備えた7mモデルはCAGR 7.08%を記録します。3Dスキャニングは複雑な溶接セルのプレミアムニッチにとどまる一方、コスト重視の購入者は堅牢な2Dユニットを選択し続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:エリア保護が成長ドライバーとして台頭
コンベヤーおよびパッケージング用途が2025年収益の32.60%を占めましたが、より厳格な人員安全規則によりエリア保護およびアクセス制御が最速のCAGR 7.32%に押し上げられています。マルチゾーンスキャナーがロボット溶接ベイおよびパレタイザーを囲み、ライン柔軟性を妨げる機械式フェンスを置き換えています。SICKのmicroScan3は3つの独立した安全フィールドを並行して実行することを可能にし、密集したパッケージングフロアにとって重要な機能です。エリア保護の安全レーザースキャナー市場シェアは、保険会社が認証証拠を要求するにつれ、2031年までに36.80%に上昇する見込みです。
AGVおよびAMRは2番目に大きなカテゴリーを形成していますが、特にeコマース事業者からの資本予算の大部分をイントラロジスティクス自動化が受け取るため、まもなくコンベヤーを上回るでしょう。スキャナーOEMは診断ゲートウェイを組み込み、フリート管理ソフトウェアが健全性データを取得して予測保全をスケジュールし、稼働率を99%以上に維持できるようにしています。
エンドユーザー産業別:ヘルスケアがプレミアムセグメントの成長を牽引
自動車はプレスブレーキへの早期導入により2025年の収益の27.65%を占めました。しかし、ISOクラスのクリーンルームを求める製薬施設はCAGR 7.72%を記録しています。ヘルスケア用途の安全レーザースキャナー市場規模は2025年に3,600万米ドルを占め、FDAの監査が文書化された自己検証型安全デバイスを優遇するにつれ、2031年までにほぼ倍増する見込みです。HMI生成の検証ファイルを備えたスキャナーは21 CFR第11部の申請を簡素化します。
食品・飲料加工業者は、−30℃の洗浄に耐えるS3000コールドストアなどのIP69K定格モデルを採用しています。金属および重機ユーザーは研削粉塵環境に対応するため防爆筐体に移行しており、鉱業のIECExトレンドを反映しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:イーサネット普及がインダストリー4.0統合を加速
CANはボディショップラインの安全ループに決定論的タイミングが適しているため、47.40%のシェアで依然として優位を占めています。しかし、工場がOTとITトラフィックを統合するにつれ、イーサネット/IP、PROFINET、EtherCATスキャナーがCAGR 7.88%を記録しています。リアルタイムの状態データが予測分析ダッシュボードに供給され、自動フィールド切り替えリスクスコアリングが可能になります。IO-Linkは、古いプレスでシングルケーブルの電力・データ統合の簡便さを必要とする中小企業の改修用途として引き続き活用されています。
地域分析
欧州は2025年収益の34.70%を支配しており、厳格なCE機械指令と密なインテグレーターネットワークを活用しています。ドイツのOEMはスキャナーの機能安全を高める厳格な調達仕様を発行する一方、北欧のロボットはカメラベースシステムへの移行が進み、価格圧力をもたらしつつも画像処理アドオンの普及を加速させています。カーボンニュートラル生産を目標とする地域の補助金プログラムが自動化をさらに促進し、間接的にスキャナー販売を押し上げています。
アジア太平洋地域はCAGR 7.33%に向けて推移しています。中国の電子機器工場は協働ロボット向けの統合速度・分離監視を必要とし、日本の物流企業はライツアウト運営を追求しています。一方、台湾および韓国での熟練労働力不足がリモート診断を組み合わせたターンキー安全パッケージの需要を喚起しています。インドの自動車ティア1サプライヤーはグリーンフィールドラインの将来対応のためイーサネット/IPスキャナーの試験導入を開始していますが、輸入関税が急速な拡大を依然として抑制しています。
北米はOSHAによるレーザーガードの承認と明確なNRTL認証経路の恩恵を受けています。金属加工中小企業の改修プロジェクトおよび新規EVバッテリー工場が需要を促進しています。しかし、レガシーCANネットワークへの広範な依存がデータ豊富なイーサネットモデルへの移行を遅らせています。南米はNR-12のコスト負担に苦しんでおり、中小企業を安価な機械式ガードへと向かわせていますが、多国籍OEMは企業安全KPIを満たすために購入を維持しています。アフリカは依然として初期段階にあり、鉱業の飛び地でスキャナー保護されたロボット掘削リグが採用されていますが、数量は低水準にとどまっています。

規制環境
安全レーザースキャナーは主に機械の機能安全および電気感応保護装置に関する規格によって規定されており、IEC 61496およびISO 13849-1が性能要件を定めるために世界的に使用されている(例えば、一般的な安全スキャナー構成に整合したカテゴリ3/PLd設計)。規制対象の生産環境では、これらの規格が、文書化されたリスクアセスメントパッケージ(例えば、欧州OEMが参照するEN ISO 12100:2024準拠の文書)を要求する顧客の調達慣行と交差し、スキャナーOEMおよびシステムインテグレーターに対するコンプライアンスの基準が高まっている。
国別の要件および更新もIEC/ISOを超えた層を追加している。カナダは2024年10月にレーザー製品に関する放射線放出装置規制の最終改正を公表し、この更新は公表から12か月後に施行され、市場にスキャナーを出荷するサプライヤーに文書更新サイクルを発生させている。南米では、ブラジルのNR-12が引き続き現地化された文書化とオンサイト検証への期待を推進しており、輸入品および現地統合された安全スキャナーソリューションのコンプライアンス総負荷を増大させている。
バリューチェーン分析
バリューチェーンは、光学・電子部品(レーザー発光器および受光器、光学系、回転アセンブリ、処理装置および安全認証済み制御電子機器)と安全ファームウェアから始まる。続いてOEMによる設計、安全認証、そして固定式ガーディングおよびモバイルロボティクス向けに調整されたスキャナーバリエーションの生産が行われる。SICK AG、OMRON、Keyence、Leuze、Rockwell Automation、Pilz、IDECなどのメーカーは、視野範囲、設定可能な保護領域、診断機能を通じて差別化を図り、その後、産業オートメーション流通業者およびOEM機械メーカー・最終ユーザーへの直接販売を通じて製品を流通させる。
下流では、システムインテグレーターおよびロボット/AMR OEMが、リスクアセスメント、安全検証、およびコントローラー・安全PLCへのネットワーク統合(例えば、CANやIO-Linkと並ぶイーサネットベースの産業用プロトコル)を実行することで、スキャナー機能を準拠したセーフガーディングに変換する。コミッショニングツール、現場設定ソフトウェア、定期的な検証・保守などのアフターマーケットサービスは、特にAGV/AMR向けのマルチゾーン切り替えや規制対象の生産ラインにおける文書化された変更管理を必要とする導入において、さらなる価値層を追加する。
競合状況
市場は中程度の集中度を示しています。SICK AG、OMRON、Keyenceが特許取得済み光学系とソフトウェアを活用してマージンを維持しながら、収益の48%を共同で保有しています。SICKのsafeHDDM®デジタルフィルターは粉塵耐性を向上させ、OMRONはスキャナーをSysmacコントローラーと組み合わせてシングルベンダー安全を実現しています。Keyenceは検証時にインストーラーをガイドするカラーHMIを備えた275度モデルを販売しています。
新規参入企業は価格とニッチ環境で攻勢をかけています。オーストラリアを拠点とするCSIROは、メタンが豊富な鉱山に対応するOEMにExScan防爆技術をライセンス供与しています。Sonairは、AMRのコストを50〜80%削減すると謳う3D超音波アレイを試験導入し、コスト重視の欧州中小企業セグメントでシェアを獲得しています。社内認証チームを持つベンダーは、現地エンジニア検証が義務付けられているラテンアメリカで優位性を得ています。スキャナーが企業ネットワークへの接続を強める中、サイバーセキュリティ資格を持つインテグレーターとのパートナーシップが決定的な要素となっています。
安全レーザースキャナー産業リーダー
Leuze Electronics GmbH
OMRON Corporation
Panasonic Corporation
Rockwell Automation Inc.
SICK AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
主要な機会は、基本的な周辺ガーディングから、迅速な切り替えとモバイルロボットや柔軟な製造向けの動的保護領域をサポートするソフトウェア定義型でデータ豊富なエリア保護への移行である。需要の兆候は、AMR群が1日あたり高頻度のミッションを実行し、規格主導のフィールド切り替えを必要とする倉庫・物流内オペレーションの導入で見られる(例えば、欧州の物流内利用事例で強調されているISO 3691-4関連の要件)。これにより、コンパクトなモバイルスキャナー、マルチゾーン切り替え、フリート・工場ソフトウェアと統合するイーサネット接続診断機能の余地が生まれる。
もう一つの機会は、従来の屋内スキャナーの前提が成立しない新たなコンプライアンスおよびアプリケーションのニッチにある。IEC 61496-3:2025(AOPDDR要件)の公表により、拡散反射方式の保護装置に関する文書化された性能への重視が高まる一方、屋外および過酷環境での使用事例が、認証済み設計と耐久化への需要を押し上げている(例えば、SICKはoutdoorScan3を屋外運用向けにIEC TS 62998認証として位置付けている)。同時に、鉱業や重工業における粉塵・爆発リスクの制約は、専用ハウジング、フィルタリング手法、およびハイブリッドセンシング戦略の余地を生み出し、安全認証の経路を維持しながら稼働率を改善している。
最近の業界動向
- 2026年3月:Leuze Electronics GmbHは、AGVおよびロボティクス設置向けの超小型安全レーザースキャナー(80 x 80 x 86 mm)としてRSL 200を販売開始した。より小さなフォームファクターと設置指向の機能は、モバイルプラットフォーム上の空間制約に対応し、コンパクトなAMRへの安全スキャニングのより広範な導入を支援する。
- 2025年9月:SICK AGは、仮想エンジニアリングおよびシミュレーション向けに、nanoScan3およびmicroScan3安全レーザースキャナーの仮想モデルをNVIDIA Isaac Sim 5.0エコシステムに追加した。これにより、OEMおよびインテグレーターがコミッショニング前にレイアウトと安全フィールドの挙動をデジタルで検証する能力が向上し、ロボティクスおよび物流内プロジェクトの導入サイクルが短縮される。
- 2024年10月:SICKは、協働ロボットセルなどのアプリケーション向けに複数の安全フィールドの同時監視を可能にするマルチフィールド評価機能をmicroScan3に追加した。この強化により、1台のスキャナーで追加ハードウェアを追加せずに複数のゾーンや動作モードを管理する必要がある、より柔軟なガーディングコンセプトが可能になる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、保護検知フィールドを作り出し、人や物体が定義された領域に侵入した際に機械の停止または減速をトリガーする安全等級レーザースキャニングデバイスを対象としており、主に産業オートメーションおよびモバイルロボティクス用途を対象とする。
対象範囲外:認証された安全機能を必要としない、測定、マッピング、または視覚タスクのみに使用される非安全レーザースキャナーは除外する。
セグメンテーション概要
- タイプ別
- 固定式安全レーザースキャナー
- モバイル安全レーザースキャナー
- 保護フィールド範囲(3m、5m、7m)
- スキャニング次元(2D、3D)
- 接続性(イーサネット、CAN、IO-Link)
- 用途別
- AGVおよびAMR
- ロボットセル
- コンベヤーおよびパッケージングライン
- エリア保護およびアクセス制御
- エンドユーザー産業別
- 自動車
- 食品・飲料
- ヘルスケアおよび製薬
- 消費財および電子機器
- 物流および倉庫
- 金属および重機
- 石油・ガス
- 接続性別
- イーサネット
- CAN
- IO-Link
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、業界・地域別の初期需要マップを構築するために使用された。安全機能要件についてはOSHAガイダンス、NIOSH刊行物、ISOおよびIEC規格カタログなどの公的資料、加えてIFRの更新情報などロボティクス・オートメーション協会の資料を参照した。貿易・生産に関する兆候については、米国国勢調査局やEurostatなどの政府統計ポータルも確認し、オートメーション支出と密接に関連する製造活動を調査した。
供給側については、企業の年次報告書、投資家向け資料、製品カタログ、公的な認証・適合文書を確認し、エリア保護やAGVナビゲーションなどの典型的な使用事例を理解した。有料の企業財務・インテリジェンスサブスクリプションは、収益分割の相互確認や、製品ラインがより大きなオートメーションポートフォリオの中で報告されている場合の企業構造の確認のために選択的に使用された。これらのデスクリサーチ資料はあくまで例示であり、データ収集、検証、および明確化のために、本調査中に他の多くの公開文書や資料も使用された。
一次インタビューおよび調査
一次調査は、安全レーザースキャナーがどのように仕様策定・購買されているかを確認し、それを最終用途別の現実的な数量・価格に反映させることに重点を置いた。スキャナーサプライヤー、システムインテグレーター、産業オートメーションユーザー、および安全専門家など様々な関係者と対話し、AGV/AMR、ロボットセル、ガード付きラインにおける導入前提を検証し、地域別の代替導入と新規導入の比率を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | 経営幹部(CXO):12% | アジア太平洋:41% |
| 中堅層:49% | 機能/部門リーダー:35% | 欧州・中東・アフリカ:32% |
| 中小規模企業:22% | マネージャー:53% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、需要プールをオートメーション活動および安全採用の兆候から再構築し、それを用途別のスキャナー需要に変換するトップダウン方式から開始した。主要な入力要素には、AGVおよびAMRの導入密度、新規工場オートメーション投資、過酷な現場環境における代替サイクル、エリア保護対モバイルナビゲーションに必要な安全機能の組み合わせ、および検知範囲・視野・安全インターフェースオプション別の典型的な価格差が含まれる。
これらの総計は、サプライヤーの収益指標、製品・流通チャネルリストからのサンプリング価格ポイント、機械またはセルあたりの取り付け率に関するインテグレーターのフィードバックを用いた選択的なボトムアップチェックによって裏付けられた。ベンダー報告がより広範な安全またはセンサーポートフォリオ内にまとめられている場合、製品構成の指標とインタビューに基づくシェア分割に基づき、安全レーザースキャナー部分のみを割り当てることでギャップに対応した。
予測については、シナリオ分析を用いることで、製造出力、ロボティクス導入、および安全規制の強度の変化に応じて成長を調整でき、その後、価格の進展や技術更新に関する専門家の見解と整合させた。各シナリオは、観察されたリードタイム、典型的な更新パターン、および短期的な産業資本支出の状況に対する合理性についてレビューされた。
データ検証および更新サイクル
出力結果は、ロボティクス導入の勢い、工場オートメーション支出の方向性、および可視化された製品出荷・チャネル活動などの独立した兆候と相互チェックされ、これは単一の最終用途前提における過大評価を捉える助けとなる。数値が異常に見える場合、その要因は入力データにまで遡って追跡され、その前提は調整されるか、フォローアップコールを通じて再確認されてから、推定値が前進する。
第2のアナリストが計算、単位の整合性、および年次ロジックを確認し、その後リードレビュアーが主要な需要要因と価格前提に異議を唱える多段階のレビューが適用された。レポートは毎年更新され、重要な出来事が発生した際には中間更新が行われ、クライアントが最新の見解を受け取れるよう配送前の最終チェックが実施される。
Mordor Intelligenceの安全レーザースキャナー市場推定値と他の公開推定値の比較
安全レーザースキャナーの公開市場規模はいくつかの理由で異なることがあり、これは主に対象範囲の線引きが同じ方法で行われていないことと、用途別の数量・価格ロジックが異なることによる。差異は、選択された基準年、通貨換算の処理方法、および予測が保守的または積極的なオートメーション支出を前提としているかどうかからも生じる。
主なギャップは、一般的なレーザースキャナーおよびより広範な安全センサー群を同一の総計に混在させることから生じるが、Mordor Intelligenceは認証済み機械セーフガーディングおよびモバイル安全機能に紐づく安全等級レーザースキャナーのみを数え、測定のみのスキャニングを数値から除外している。他の推定値は、検知範囲、安全インターフェースオプション、耐久化要件によってASPが変動するにもかかわらず、すべてのスキャナーに対して単一の平均価格を使用することがあり、これが最終的な市場価値を変化させる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 532.16 M (2026) | |
| 業界出版社A | USD 319.07 M (2025) | モバイル安全導入を過小評価する可能性のある異なる基準年および範囲設定を使用しており、複雑なセルで使用される高ASPの長距離スキャナーを完全に分離せずに、より広範な平均価格を適用している可能性がある。 |
| 市場トラッカーB | USD 360.00 M (2025) | 統合安全システム経由で販売される組み込みスキャナー内容を見落とす可能性のある、より狭い収益プールを報告しており、その成長プロファイルの緩やかさは、オートメーション資本支出および代替サイクルに関するより保守的な前提を示唆している。 |
表中のばらつきは主に対象範囲と価格処理の違いを反映しており、次いで基準年の整合性、およびAGV、ロボットセル、ガード付きラインにおける導入の予想速度が影響している。入力データを少数の明確な需要指標にまで追跡可能な状態に保ち、業界関係者と照合することで、結果として得られる数値は再現可能であり、新たな兆候が現れた際にも整合しやすいものとなる。


レポートで回答される主要な質問
安全レーザースキャナー市場の現在の価値はいくらですか?
市場は2026年に5億3,216万米ドルであり、2031年までに7億1,968万米ドルに達すると予測されています。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋地域は、中国の電子機器自動化および日本のライツアウト倉庫に牽引され、CAGR 7.33%を記録すると予測されています。
モバイル安全レーザースキャナーが注目を集めている理由は何ですか?
AMR導入の増加により、固定式ガードでは提供できない動的な360°保護フィールドが必要とされており、モバイルユニットのCAGR 8.28%を牽引しています。
規制は需要にどのような影響を与えていますか?
ISO 13849-1、IEC 61496、OSHA 1910.212などの規格が高度なエリア監視を義務付けており、欧州および北米全体でのアップグレードを促進しています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
ヘルスケアおよび製薬がCAGR 7.72%であり、厳格なクリーンルーム検証およびFDA文書化要件によるものです。
従来のレーザースキャナーを脅かす技術は何ですか?
コスト効率の高い3D超音波センサーおよびビジョンベース安全カメラが台頭しており、コスト重視のセグメントで価格圧力をかけています。
最終更新日:



