
自動車・輸送コネクター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
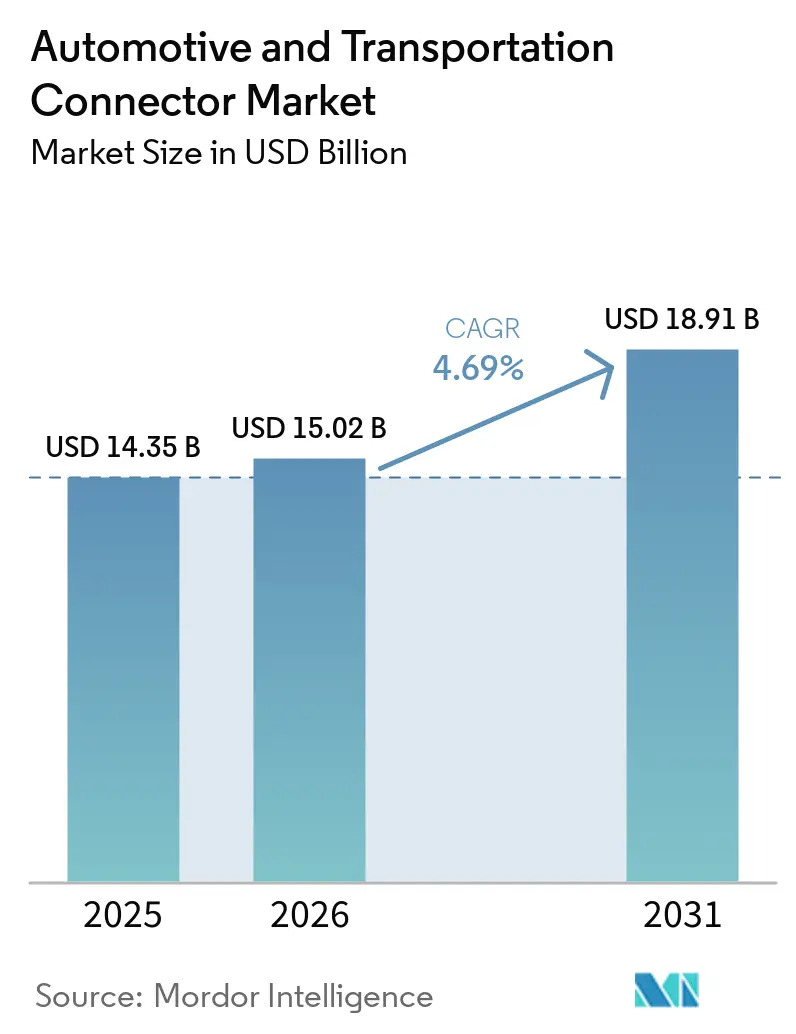
| 市場規模 (2026) | 15.02 十億米ドル |
| 市場規模 (2031) | 18.91 十億米ドル |
| 成長率 (2026 - 2031) | 4.69 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車・輸送コネクター市場分析
2026年の自動車・輸送用コネクター市場規模は150億2,000万米ドルと推定され、2025年の143億5,000万米ドルから成長し、2031年には189億1,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率4.69%で成長します。成長の原動力は、単純な販売台数の増加よりも、高電圧電動パワートレインを支える設計の複雑性、自動運転向けのマルチギガビットデータ通信、急速に進化するグローバルコンプライアンス体制にシフトしています。需要は、成熟したボディ配線ハーネスを支える従来のワイヤー・トゥ・ボード形式と、ゾーン型車両アーキテクチャに必要な高密度先進インターフェースとに二極化しています。ソフトウェア定義プラットフォームへの自動車メーカーのシフトにより、データレート性能が引き続き注目される一方、地政学的懸念を背景とした調達方針が設計エンジニアに複数の地域サプライベースの認定を促しています。こうした相反する潮流が、高信頼性シール、電磁シールド、熱管理に関する開発費を押し上げており、これらの技術を習得したサプライヤーが車両1台あたりの付加価値を大きく獲得できる状況となっています。
レポートの主要ポイント
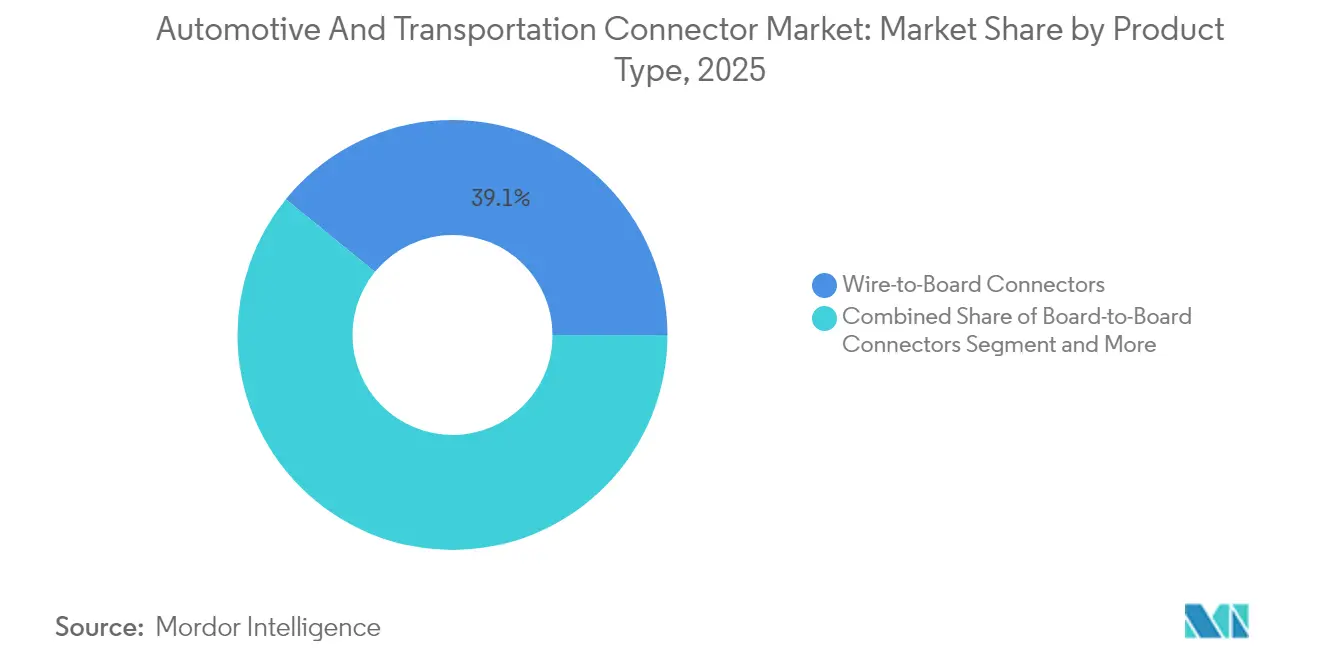
- 製品タイプ別では、ワイヤー・トゥ・ボードソリューションが2025年の自動車・輸送用コネクター市場シェアの39.12%を占めてトップとなった一方、高電圧・EVインターフェースは2031年にかけて年平均成長率9.17%で拡大する見込みです。
- 用途別では、ボディ配線・電力分配が2025年の自動車・輸送用コネクター市場規模の37.74%のシェアを保持し、先進運転支援システム・自律走行エレクトロニクスは年平均成長率11.74%で成長すると予測されています。
- 車両タイプ別では、乗用車が2025年に47.10%の収益シェアを占めてトップとなり、小型商用車は2031年にかけて年平均成長率6.78%と最も高い成長率が見込まれています。
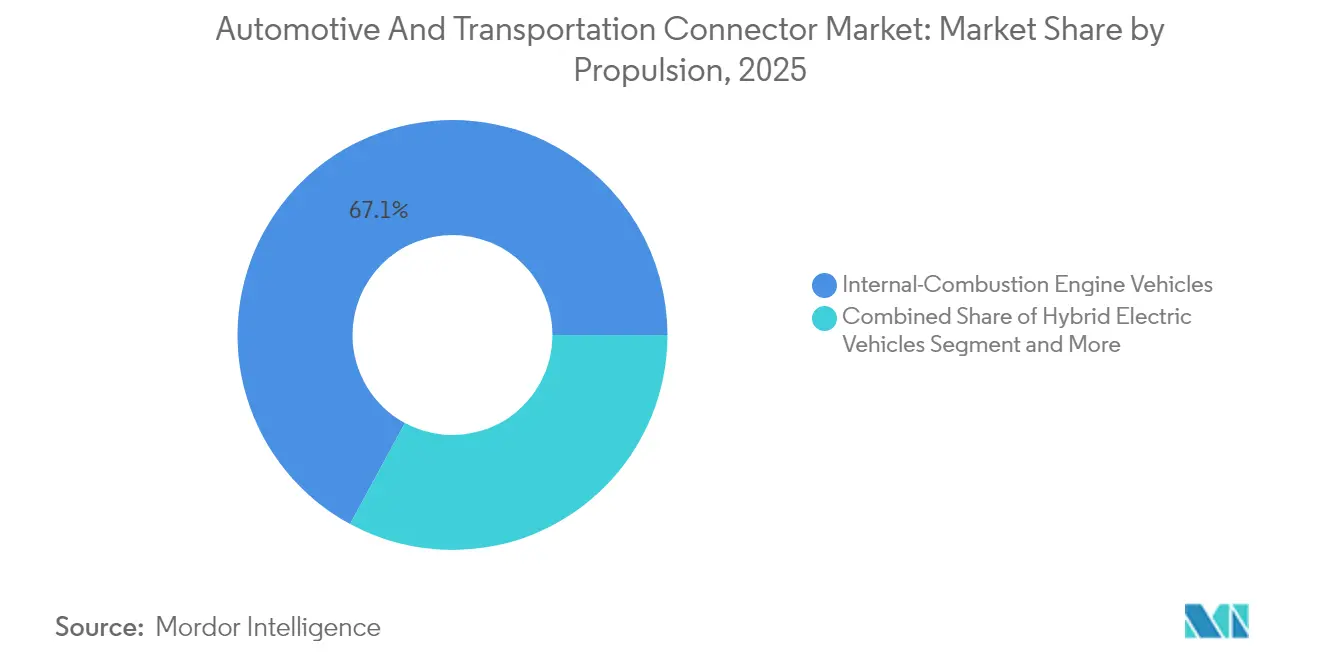
- 推進方式別では、内燃機関プラットフォームが2025年に67.10%のシェアを維持しているものの、バッテリー電気自動車は年平均成長率6.85%で拡大する見込みです。
- 販売チャネル別では、OEMルートが2025年の出荷量の86.90%を占めているものの、アフターマーケットはレトロフィット需要を背景に年平均成長率7.05%で拡大しています。
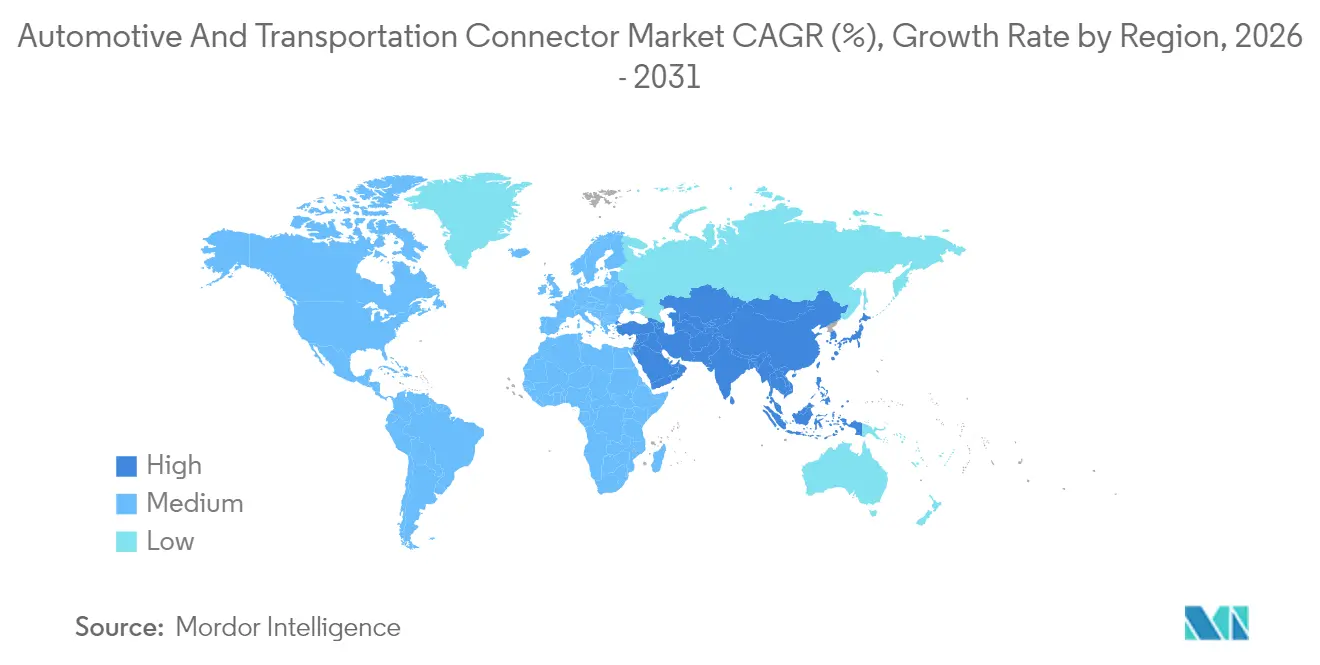
- 地域別では、アジア太平洋が2025年の収益の45.05%を占め、中国の電気自動車生産規模に牽引されて年平均成長率5.03%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化の急増が高電圧コネクター需要を促進 | +1.2% | グローバル(アジア太平洋・欧州が主導) | 中期(2〜4年) |
| 先進運転支援システム・インフォテインメントが高速データコネクターを牽引 | +0.9% | 北米・EU高級車モデル、アジア太平洋へ拡大中 | 短期(2年以内) |
| ゾーン型電気・電子アーキテクチャへのシフトが高密度ボードエッジコネクターを促進 | +0.8% | グローバル高級OEM | 中期(2〜4年) |
| ISO 26262・UN R155が信頼性要件を引き上げ | +0.6% | グローバル(EUおよび北米でより厳格な施行) | 長期(4年以上) |
| ギガビットイーサネットおよびFAKRAミニ同軸への移行 | +0.5% | グローバル(高級車での早期導入) | 短期(2年以内) |
| 内燃機関車における48Vサブシステムの台頭 | +0.4% | グローバル(欧州で最速) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電動化の急増が高電圧コネクター需要を促進
電気自動車は同等の内燃機関モデルと比較して約3倍の銅を必要とし、コネクターの電流容量と沿面距離設計の厳格化を並行して促進している。EVコネクター市場では、プラグインハイブリッド電気自動車が充電インフラの整備が限られた市場において安定した需要を維持しており、ハイブリッド電気自動車はバッテリー管理および電気・内燃機関システム間の電力分配に特化したコネクターを必要としている。TE ConnectivityのAMP+シリーズはすでに800Vアーキテクチャに対応しており、350Aを超える充電電流に耐えるタッチセーフハウジングと最適化された絶縁経路を採用している [1]。電流が増加するにつれて、超高速充電セッション中の熱限界を確保するための液浸冷却コネクターアセンブリが台頭しつつある。絶縁耐力、耐振動性、および自動化製造適性のバランスを取ることができるサプライヤーは、グローバルEVプログラムにおいて優先調達先としての地位を獲得している。
先進運転支援システムとインフォテインメントの統合が高速データコネクターを牽引
自律走行プロトタイプは1日あたり4TBを超えるデータを生成し、高振動環境に耐えながら20GHz信号を1dB未満の挿入損失で伝送するコネクターシステムが求められています。AptivのH-MTDミニチュア同軸ファミリーは、密封された車載ハウジング内で56Gbpsの要件を満たし、従来のFAKRA設計と比較してフットプリントを縮小しています。1000BASE-T1などのイーサネット移行は、配線ハーネスを単一のツイストペアに簡素化し、高級車の軽量化目標を支援します。コネクターの信頼性の高いEMI性能は、レベル3自律走行を支えるカメラベースのセンサーフュージョン精度に直接影響します。
ゾーン型アーキテクチャへのシフトが高密度ボードエッジコネクターを促進
統合ゾーンコントローラーはハーネス長を最大85%削減し、スタッカブルアレイ内で電力、データ、信号を組み合わせるボードエッジコネクターを必要とします。MolexのMX-DaSHハイブリッドシステムはこのトレンドを体現しており、自動挿入に対応したコンパクトなハウジング内に20Gbps差動ペアと50A電力ブレードを組み込んでいます[2]。このような多機能ブロックを提供するサプライヤーは車両あたりのコンテンツを高め、OEMの集中型コンピューティングへの移行を支援します。
安全性重視のコンプライアンスが信頼性要件を高める
ISO 26262は、コネクターハードウェアが機能安全目標を損なわないことを定量的に証明することを求めており、サプライヤーは15年の使用寿命にわたって一桁台のFIT率を実証することが求められています。UN R155はサイバーセキュリティ義務を追加しており、ハウジングには改ざん防止シールと探針に耐える安全なバックシェルが統合されています。2024年に発行されたISO/PAS 8800は、AIを活用した状態監視への監督を拡大し、コネクターメーカーに対して故障が発生する前に熱劣化を検知できる診断回路の組み込みを義務付けています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅価格の変動がBOMコストを押し上げ | -0.8% | グローバル(コスト重視地域で最も顕著) | 短期(2年以内) |
| 国内調達義務が低コスト調達を制限 | -0.6% | 北米、EU、中国 | 中期(2〜4年) |
| コネクターシールまたはかしめ不良によるリコール | -0.4% | グローバル(先進市場での厳格な監視) | 中期(2〜4年) |
| 車載無線センサーノードの増加が有線ポートを削減 | -0.3% | グローバル(高級車モデルで最も早期) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅価格の変動がBOMコストを押し上げ
グローバルな銅供給は電動化需要に追いつかず、米国地質調査所は鉱石品位の低下が採掘コストを押し上げると指摘しており、2024年の平均価格は1トンあたり8,490米ドルという価格変動に寄与しています。コネクターの部品表はより頻繁に改訂されており、エンジニアリングチームは導電率が依然として低いにもかかわらず、非重要電力ピンにアルミニウム合金のテストを行っています。リサイクルは現在、世界の銅消費量の32%をカバーしていますが、自動車グレードの清浄度基準がその普及を制限しています[3]。
国内調達義務が調達の柔軟性を制限
国家安全保障規則により、自動車メーカーは電子部品の調達を地域化することが求められ、長年にわたるコスト裁定戦略が侵食されています。米国のコネクテッドビークル規則は、2027年モデルイヤー以降、中国またはロシアを起源とするコネクティビティシステムを禁止しており、メーカーは完全なトレーサビリティ文書を提供し、調達フットプリントを再構築することが義務付けられています。中国はすでに2025年までに25%の国内チップコンテンツを要求しており、台湾は部品コストを引き上げる最低国内付加価値基準を施行しています。これらの重複する義務はサプライネットワークを分断し、認定・在庫コストを増大させ、競争入札者プールを縮小させ、コンプライアンス追跡ソフトウェアや監査プロトコルがオーバーヘッドを増加させる中でコネクターのマージンを圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
高電圧インターフェースが従来形式を上回る成長ワイヤー・トゥ・ボード設計は2025年の収益の39.12%を維持し、計器パネルにおける不変の役割を確認しましたが、自動車・輸送用コネクター市場は現在、2031年にかけて年平均成長率9.17%で成長する高電圧アセンブリに向けて主要な研究開発を振り向けています。高電流カテゴリーは800Vで動作する炭化ケイ素インバーターの恩恵を受けており、強化された沿面距離ギャップと液冷ピンが必要です。レーダーとカメラの数が増加するにつれ、RF・同軸コネクターも新たな重要性を獲得しています。JAEなどのサプライヤーは、グローバルな安全基準を満たすために200A CHAdeMOプラグに電磁ロックと緊急離脱機能を組み込んでいます。
標準的なECUパッケージングは依然としてボード・トゥ・ボードメザニンデッキに依存していますが、ゾーン型ハードウェアは1インチあたり120ピンを超える密度を要求しています。信号と50Aブレードを1つのヘッダー内に混在させるハイブリッドハウジングは、SKU数を削減し、自動ピック・アンド・プレースを簡素化します。その結果、モジュールインテグレーターはコネクターをコモディティの締結部品ではなく機能的なサブシステムとして扱うようになり、自動車・輸送用コネクター市場内でのプレミアム価格設定を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
データ中心領域が予算シェアを獲得ボディ配線・電力分配が2025年の支出の37.74%を占めましたが、カメラ、レーダー、ライダーセンサーの普及が激化するにつれ、先進運転支援システムおよび自律走行エレクトロニクスは年平均成長率11.74%を記録する見込みです。この上昇トレンドは、先進運転支援システムのコネクティビティを専門サプライヤーにとってマージン拡大への最速の経路として位置付けています。没入型ディスプレイとOTAアップデートがマルチギガビットバックボーンを必要とするため、コックピットエンターテインメントプラットフォームがこれに続いています。
パワートレインおよびバッテリーシステムの自動車・輸送用コネクター市場規模は、EV台数の成長と並行して拡大し、シールド高電圧インターフェースの規模の経済に向けた余地を開くと予測されています。一方、安全・セキュリティモジュールは単一のハウジング内に冗長電力ピンを統合し、ISO 26262診断要件を満たしながらスペースのオーバーヘッドを制限しています。
車両タイプ別:
乗用車が需要スペクトルを牽引乗用車は2025年の収益の最大シェアを占め47.10%を記録し、予測期間中に年平均成長率5.98%で成長する見込みです。ただし、小型商用車(LCV)セグメントは年平均成長率6.78%と最も高い成長率が見込まれています。商用フリートはテレマティクス対応のメンテナンス計画の採用を進めており、特にフリートオペレーターが自律走行隊列走行のパイロットを開始するにつれ、車両あたりのコネクターコンテンツが増加しています。インドおよび東南アジアでは、二輪車の電動化が激しいモンスーン条件に耐えられるミニチュアバッテリーコネクターの需要を牽引しています。
ラストマイル配送における小型商用バン、特に冷蔵ペイロードが独立した48V電力ループを必要とするため、コネクター数が増加しています。一方、大型商用車はステアリングおよびブレーキシステムのフェールオペレーショナル制御を確保するために冗長な2線式イーサネットバックボーンを採用しており、自動車・輸送用コネクター市場を従来の乗用車用途を超えてさらに拡大させています。
推進方式別:
デュアルトラックのポートフォリオ要件が激化内燃機関の製品は2025年に67.10%のシェアを維持しており、コネクターのロードマップは従来の12Vネットと48Vマイルドハイブリッドの追加機能の両方をサポートする必要があります。バッテリー電気ドライブトレインの自動車・輸送用コネクター市場シェアは年平均成長率6.85%で上昇し、台数の増加が高電圧ピンの出荷を促進します。ハイブリッドおよびプラグインハイブリッド車は二重の電力ドメインを必要とし、純粋な内燃機関と比較してインターフェース数が30〜40%増加します。
コネクターベンダーは、共通ハウジングが400Vと800Vのブレードを切り替えられるようにコンタクトジオメトリをモジュール化することで推進方式の不確実性をヘッジしています。この柔軟性により、再工具化コストが削減され、推進方式の組み合わせに関わらず複数のOEMサイクルプランに対応できるサプライヤーとしての地位が確立されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEM統合が主導するもアフターマーケットの勢いが拡大OEMルートが2025年の受注の86.90%を吸収したのは、コネクターが最終組み立て時に固定される必要があるためですが、アフターマーケットの年平均成長率7.05%は、車両電動化のレトロフィットとインフォテインメントのアップグレードの増加を示しています。Teslaの低電圧コネクターファミリーなどの標準化プログラムはサービスベイの診断を簡素化し、ディストリビューターが衝突修理ネットワーク向けに自動車グレードの部品を在庫することを促進しています。
Mouserなどのコンポーネントハウスは現在、-40°Cから125°Cに対応した密封ヘッダーを取り扱い、VINデコードされたサービスマニュアルとのクロスリファレンスを提供しており、独立系ガレージが技術更新サイクルに参加できるようにしています。このトレンドは、OEMの指名リストに掲載されていない二次コネクターブランドへの露出を広げ、自動車・輸送用コネクター市場を拡大しています。
地域分析
アジア太平洋地域の自動車・輸送用コネクタ市場
アジア太平洋地域は2025年の収益の45.05%を占め、世界最大の自動車組立ハブであると同時に最も急成長している電動モビリティクラスターとしての地位を反映している。中国のOEMメーカーは高電圧およびバッテリー管理用コネクタへの集中的な需要を生み出しており、日本と韓国はグローバルなプレミアムブランド向けに精密基板間コネクタおよび同軸フォーマットを供給している。2024年にインドネシアが達成した140万台の乗用車生産台数は、東南アジアが二次生産拠点とし台頭していることを裏付けており、米国の調達規則が中国製部品の認定経路を厳格化する中においても、現地のコネクタ金型製造を促進している。
北米の自動車・輸送用コネクタ市場
北米はIP68を超える定格の密封型円形電源コネクタを好むプレミアムトラック需要を維持している。インフレ抑制法は国内バッテリー工場へのインセンティブを誘導し、高電圧端子の現地調達を促進している。2024年のカナダの銅生産量508,250トンは、価格変動をヘッジする地域のプレス加工事業向けの原材料供給を支えている。コネクタメーカーはまた、中国製テレマティクスモジュールを禁止する2027年施行予定の米国コンテンツ規則にも直面しており、デュアルソース認定の加速が求められている。
欧州・中東・アフリカの自動車・輸送用コネクタ市場
欧州は先進的なEV生産とコスト圧力を組み合わせており、輸入急増による圧力にさらされている。ドイツは2024年に135万台の電気自動車を生産したが、EU製造業者は同年に53,669人の雇用を失った。欧州委員会の戦略的対話は、ハーネス重量を削減するための互運用可能な10BASE-T1Sネットワーキングにホライズン資金を投入しており、中東およびアフリカのプロジェクトはGulf地域のスマートシティ投資と南アフリカの輸出契約を活用している。英国が2027年から産業用電力料金を25%引き下げる公約は、コネクタのプレス加工競争力の回復を目指すものである。
規制環境
自動車・輸送用コネクタは、安全性、電磁両立性、サイバーセキュリティ、充電インターフェース規格の組み合わせによって形作られており、これらはコネクタの設計検証やサプライヤーの文書化にますます影響を及ぼしている。ISOは、ワイヤーハーネスコネクタ規格ISO 8092-5:2021を通じてハーネスコネクタ要件の形成を継続しており、同規格は2026年1月に体系的な見直しに入り、2026年6月までに確認された。これにより、グローバルOEMプログラムに対応するサプライヤーの認定要件における継続性が維持される。
電動化とコネクテッドビークル政策は、新たなコンプライアンス上のチェックポイントを追加している。IECは2026年1月にIEC TS 62196-7:2026を発行し、DC充電用車両アダプターの要件を定義することで、充電関連インターフェースの相互運用性と安全性に関する要求を強化した。米国では、産業安全保障局(BIS)によるコネクテッドビークル規則が2025年1月に最終化され、2025年3月に発効し、中国またはロシアとの十分な関連性を有するコネクテッドビークル向けハードウェアおよびソフトウェアを制限している(ソフトウェアの禁止は2027年モデル年車両、ハードウェアは2030年モデル年車両に適用)。これにより、車両接続システムに組み込まれたコネクタに対するトレーサビリティの要求が高まっている。中国もまた、MIITの「2026年自動車標準化重点タスク」ロードマップ(2026年6月)を通じて規格策定の加速を継続する姿勢を示しており、インテリジェントコネクテッドビークル、大出力充電、データセキュリティを優先課題としているため、中国で事業を展開するサプライヤーにとって現地での試験・認証業務の負荷が増大している。
バリューチェーン分析
バリューチェーンは銅合金とエンジニアリングポリマーから始まり、精密プレス加工、めっき、射出成形を経て、接点組立、シーリングおよびオーバーモールド、さらにはピグテールやハーネスサブアセンブリへの自動圧着へと進む。ティア1のハーネスメーカーおよびモジュールサプライヤーは、コネクタをワイヤーハーネス、バッテリーおよび電力分配ユニット、ADASおよびインフォテインメントモジュールに統合した上で、OEMの車両工場に納入する。流通には、サービスおよび改修需要を支える正規部品チャネルも含まれる。構造的なボトルネックは依然としてOEMの検証サイクルにあり、新規コネクタファミリーの場合、通常24~36カ月に及ぶため、コストや供給状況が変化しても迅速な代替が制限される。
2025~2026年のレジリエンス対策は、貿易およびセキュリティ上の制約に対応しつつ、コスト競争力のある上流工程を維持するため、拠点の二元化製造と、OEM拠点近隣での地域的な最終組立・試験に重点を置いている。業界の統合と垂直統合も、配線・コネクタの隣接領域で見られており、Luxshare-ICTは2025年7月にLeoni AGの株式50.1%と、その自動車用ケーブルソリューション(ACS)部門の100%の取得を完了した。これにより、ケーブル、ハーネス、コネクティビティ要素にわたる欧州でのアクセスと統合が強化される。高精度フォーマットにおいては金型・生産能力のリードタイムが依然として制約となっており、2026年初頭にかけて金型サイクルの長期化が見られる。これは、高電圧・高速コネクタプログラムにおける戦略的バッファリングとマルチソーシングを後押ししている。
競合環境
業界の集中が加速しており、自動化かしめおよびポリマーオーバーモールディングにおける規模の優位性が継続的な買収活動を支えています。TE ConnectivityとAmphenolは、熱管理および光ファイバーの専門知識を取り込む合計32億米ドルを超える買収を通じて事業範囲を拡大しました。Molexは、20Gbpsペアと50A電力ブレードを束ねたハイブリッドMX-DaSHコネクターを通じてゾーン型アーキテクチャのリーダーシップを追求しています。
Aptivはデータ中心モジュールへの注力を強化するために従来の配線部門を分離しています。Komaxの自動化かしめ検証スイートはハーネス不良率を1,000万かしめあたり1件に削減し、ゼロPPM要件を満たしています。非接触誘導コネクターは新興ニッチにとどまっていますが、バッテリー交換ステーションでのパイロット展開は、従来の機械式ピン収益を混乱させる可能性のある将来のモビリティユースケースを示しています。
コモディティのワイヤー・トゥ・ワイヤーハウジングでは価格競争が激化していますが、ボードエッジおよび同軸アセンブリにおける技術的飛躍により、上位企業は二桁台の営業利益率を確保しています。サプライチェーンのトレーサビリティと地域ごとの製造を習得したサプライヤーは、地政学的圧力が自動車・輸送用コネクター市場内での調達を地域化するにつれて、増分シェアを獲得する立場にあります。
自動車・輸送コネクター業界のリーダー企業
-
Yazaki Corporation
-
TE Connectivity
-
Aptiv PLC
-
Molex (Koch Industries)
-
Sumitomo Electric Industries
- 注:主要企業の掲載順は順位を示すものではありません。
自動車・輸送用コネクタ市場
- TE Connectivity
- Yazaki Corporation
- Aptiv PLC
- Amphenol Corporation
- Molex (Koch Industries)
- Sumitomo Electric Industries
- Lear Corporation
- Leoni AG
- Korea Electric Terminal (KET)
- Rosenberger Hochfrequenztechnik
- Luxshare Precision Industry
- JST Mfg.
- HARTING Technology Group
- Furukawa Electric
- ITT Cannon
- Hirose Electric
- Japan Aviation Electronics (JAE)
市場機会と将来展望
機会は、OEMプログラムがパワートレインの電動化と車載データレートの引き上げに投資している分野に集中しており、これにより車両1台あたりのコネクタ搭載量と認定要件の強度が高まっている。北米での製造投資は、新規ラインおよびバッテリー生産能力に結びついた現地認定コネクタ供給に特有の空白地帯を生み出している。トヨタ自動車北米は2026年7月、テキサス州サンアントニオに第2の車両組立ラインを追加するため36億米ドルの投資を発表し、2030年までに敷地を250万平方フィート拡張する計画である。現代自動車グループは、ジョージア州バートウ郡でSK Onとの合弁による50億米ドル規模のバッテリー工場において、2026年7月に初期段階の生産を開始した。これらのプロジェクトは、高電圧・電力分配インターフェース、シール型低電圧コネクタ、およびバッテリーシステム接続の地域化された供給に対する需要を支え、現地調達とトレーサビリティ要件に整合するものとなっている。
ソフトウェア定義およびゾーンアーキテクチャへの技術移行もまた、需要をより高速かつ軽量なインターコネクトソリューション、および新たな試験・検証サービスへとシフトさせている。車載光ハーネスおよびコネクタ(最大100Gbit/s)に関するISO 24581:2024の発行は、車両における光および高速データインターコネクトの規格に裏付けられた発展経路を拡大し、SAEおよびISO委員会での継続的な取り組みは性能基準に基づくコネクタ認定を強化している。OEMによる自動車用高速イーサネットへの移行と、コネクテッドビークルシステムに対するサイバーセキュリティ規制の厳格化と相まって、USCAR準拠のシーリング、EMI制御、トレーサビリティ確保された製造拠点を有するサプライヤーは、乗用車および商用車プラットフォーム全体で次世代の電気・電子アーキテクチャにおける搭載量拡大を追求できる。
Recent Industry Developments in 自動車・輸送用コネクタ市場
- 2026年7月:AptivとKyndrylが、エンタープライズ向けエッジAIおよびクラウド展開で提携し、車両およびインダストリアルエッジのユースケースをスケーラブルなクラウド運用と結びつけた。この提携は、ADASおよびソフトウェア定義車両エコシステムを、より広範な展開・ライフサイクル管理能力と整合させ、堅牢な車載データ接続と検証済みインターコネクトソリューションに対する需要を強化するものである。
- 2025年7月:Luxshare-ICTがLeoni AGの株式50.1%と、その自動車用ケーブルソリューション部門の100%の取得を完了した。この動きにより、ケーブル、ハーネス、コネクティビティ要素にわたる欧州でのアクセスと統合が強化される。
- 2024年5月:Molexが、ゾーンアーキテクチャ向けに電力、信号、高速データを統合したMX-DaSHハイブリッドコネクタを発表した。この製品の方向性は、統合ゾーンコントローラへの移行と、コンピューティングノードあたりのコネクタ搭載量の増加を支えるものであり、モジュール型・ハイブリッドインターフェースの価値シェアを高めている。
自動車・輸送用コネクタ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、道路車両および広範な輸送プラットフォームにおける信頼性の高い電気・信号接続を実現するために使用されるコネクターから得られる収益を対象としている。車両電子機器および配線アーキテクチャで使用される一般的な相互接続フォーマットを含み、需要は車両生産台数および車両あたりの電子コンテンツと連動している。
調査範囲の除外事項:コネクター端末処理のないスタンドアロンの電線・ケーブル、ならびにコネクターハードウェアとして販売されない試験装置および設置工具は除外する。
セグメンテーション概要
- 製品タイプ別
- ワイヤー・トゥ・ボードコネクター
- ボード・トゥ・ボードコネクター
- ワイヤー・トゥ・ワイヤーコネクター
- 高電圧・EVコネクター
- RF・同軸コネクター
- モジュラー・ハイブリッドコネクター
- 用途別
- 安全・セキュリティ
- ボディ配線・電力分配
- コックピット・コネクティビティ・エンターテインメント(CCE)
- パワートレイン・バッテリーシステム
- 先進運転支援・自律走行
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- 二輪車
- 推進方式別
- 内燃機関車
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
- バッテリー電気自動車
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、地域、車両タイプ、およびコネクター用途にわたる定義を統一するために使用された。車両の生産・販売状況、電動化の進展速度、および電気アーキテクチャの変化を示す公開データポイントを活用した。
主な情報源には、OICAや各国運輸省などの公式車両生産・登録統計、税関ポータルおよびUN Comtradeの貿易データ、NHTSAおよびUNECE規制などの政策・安全基準が含まれる。また、SAEおよびIECなどの機関が発行する規格・技術的背景、ならびに過酷な自動車環境におけるコネクター性能要件を説明する査読済み論文も参照した。企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い報道は製品の注力分野と地域別エクスポージャーの検証に使用し、公開情報が限られている場合のクロスチェクには企業財務および特許情報に関する有料サブスクリプションを活用した。これらの情報源は例示であり、データ収集、検証、および明確化のために他の多くの公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、需要プールのロジックを検証し、車両あたりのコネクターコンテンツ、平均販売単価の動向、および用途別(例:安全・セキュリティ対ボディ配線・電力分配)のミックスシフトに関する前提を修正するために使用された。APAC、EMEA、およびアメリカ大陸にわたるコネクター製造、部品流通、車両電気エンジニアリング、および輸送OEMサプライチェーンの各分野から、バランスの取れた参加者と対話した。デスクリサーチで発見されたギャップは、数値が内部的に整合するまで再検討された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:19% | APAC:40% |
| 中位層:45% | 部門・ユニットリーダー:30% | EMEA:33% |
| 中小プレーヤー:19% | マネージャー:51% | アメリカ大陸:27% |
市場規模算定と予測
模算定は、地域別の車両生産台数からコネクター需要を再構築するトップダウン構築から始まり、電気アーキテクチャの集約度に連動した普及率とコンテンツの前提を適用する。主要な車両グループごとに、モデルは実用的な入力チェーンを使用しており、これには車両生産台数と販売動向、EVおよびハイブリッドのミックス、高電圧システムへのシフト、ADASおよび車内電子機器の成長、ならびに用途エリア別の典型的なコネクター数と価値が含まれる。
これらの合計は、主要な用途バケットに対するサンプリングされた平均販売単価と推定コネクター数量の積、ならびにインタビュー中に収集されたサプライヤーおよびチャネルチェックなど、選択的なボトムアップ近似によって検証される。直接的な開示が限られている場合は、車両あたりのコネクター価値に対する範囲ベースの前提を使用してギャップを埋め、専門家のフィードバックと地域間の整合性チェックによって絞り込む。
予測はシナリオ分析を用いて構築され、主要ドライバーは車両生産見通し、電動化速度、および電子コンテンツの成長であり、その後、価格とミックスに関するインタビューのコンセンサスによって傾きが検証される。最終ステップでは、現実的な採用タイミングとプラットフォーム再設計の予想ペースに合わせて成長率が調整される。
データ検証と更新サイクル
最終合計が単一のデータ系列に依存しないよう、一連のクロスチェックを通じてアウトプットが検証される。車両あたりの暗示されるコネクター支出を既知の電子コンテンツトレンドと比較し、地域分割を貿易・生産シグナルと照合し、前年パターンと比較して高すぎるまたは低すぎる外れ値を検討する。
承認前に多段階の内部レビューが実施され、車両生産見通しの大幅な変動やEV普及率の予期せぬ変化など、主要な前提が変化した場合にはフォローアップの問い合わせが行われる。レポートは年次サイクルで更新され、生産、価格、またはサプライの継続性に影響を与える重要なイベントが発生した場合には中間更新が追加される。納品前に最終的なアナリストによる確認が完了し、クライアントは最新の更新されたビューを受け取る。
Mordor Intelligenceの自動車・輸送コネクター市場規模と他の公表推計との比較
自動車・輸送コネクターの公表数値は、コネクターとして計上されるものの定義、含まれる輸送モード、および製造業者の収益レベルで報告されるか広範なチャネルレベルで報告されるかについて、各社が必ずしも一致していないため、しばしば異なる。
表は2024年および2026年の推計にわたる広範なばらつきを示している。Mordor Intelligenceのモデルでは、合計は車両主導の需要構築(地域別の生産台数と電動化ミックス)に基づいており、自動車・輸送用途で使用されるコネクターハードウェアを中心に計上されているため、配線のみのコンテンツや広範な電気部品を取り込むことを回避している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.02 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 22.80 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広範なコネクター収益範囲を適用しているようで、同じ車両生産台数との照合なしに、より広範な電気相互接続コンテンツ車両あたりのより高い電子価値の前提を含む可能性がある。 |
| 業界調査グループB | 7.80 ビリオン 米ドル(2024年) | より狭い製品マッピングとより保守的な平均販売単価の進行を反映している可能性が高い小さな2024年ベースを報告しており、そのアプローチはコア自動車用途を超えた輸送ユースケースを完全に捉えていない可能性がある。 |
3つの数値を比較すると、差異は主に調査範囲の境界、基準年の選択、および車両あたりのコンテンツと平均販売単価の変化の繰り越し方法によって説明される。観察可能な車両・電動化指標にモデルを結びつけ、ターゲットを絞ったボトムアップの妥当性テストで確認することにより、推計は明確な入力に対して追跡可能であり、新しい生産またはミックスデータが利用可能になった際に繰り返すことができる。
レポートで回答される主要な質問
自動車・輸送用コネクター市場の現在の規模はどのくらいですか?
市場は2026年に150億2,000万米ドルと評価されており、年平均成長率4.69%で2031年までに189億1,000万米ドルに達すると予測されています。
現在最大のシェアを持つ製品カテゴリーはどれですか?
ワイヤー・トゥ・ボードコネクターは市場収益の39.12%を占めており、ボディ配線システムにおける基盤的な役割を反映しています。
高電圧コネクターが他のタイプよりも速く成長している理由は何ですか?
電気自動車プログラムは800Vアーキテクチャと350Aの充電容量を必要とし、年平均成長率9.17%で特殊高電圧インターフェースへの需要を押し上げています。
グローバル需要をリードしている地域はどこですか?
アジア太平洋は中国のEV規模と拡大する東南アジアの生産拠点のおかげで収益の45.05%を占めています。