
圧縮性印刷ブランケット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.02 十億米ドル |
| 市場規模 (2031) | 1.27 十億米ドル |
| 成長率 (2026 - 2031) | 4.47 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる圧縮性印刷ブランケット市場分析
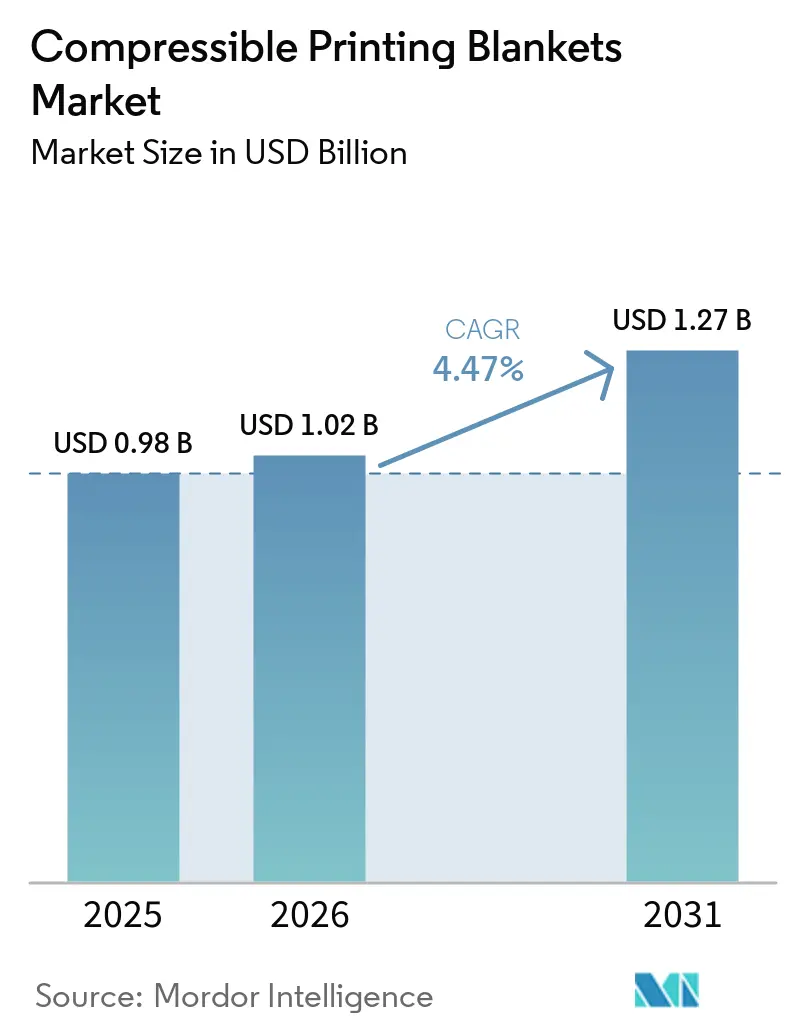
圧縮性印刷ブランケット市場規模は2025年に9.8 ビリオン 米ドルと評価され、2026年の10.2 ビリオン 米ドルから2031年には12.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.47%となっています。
紙系包装への移行、ハイブリッドUVおよびLED-UVオフセット印刷機の急速な導入、ならびにブランケット交換サイクルを短縮する規制上の義務が、圧縮性印刷ブランケット市場の主要な成長促進要因となっています。折りたたみカートンやラベルには一貫したインク転写、寸法安定性、高い色再現性が求められるため、包印刷業者がブランケット需要の最大シェアを占めています。メーカーは、ゴム原料価格の上昇がコスト圧力をもたらす中でも、積極的な硬化条件下でのサービス寿命を延ばすUV耐性コンパウンドを投入しています。同時に、圧縮性印刷ブランケット市場は欧州および北米における製造回帰(リショアリング)の動きからも恩恵を受けており、これらの地域では購買担当者がローカルの技術サポートや進化する揮発性有機化合物(VOC)規制への適合を重視しています。
主要レポートのポイント
- 用途別では、包装印刷が2025年の圧縮性印刷ブランケット市場シェアの35.62%を占め首位となりました。
- 印刷機タイプ別では、デジタルハイブリッドオフセット印刷機が2026年から2031年にかけてCAGR 5.76%で成長する見込みです。
- 最終用途産業別では、折りたたみカートンが2025年の圧縮性印刷ブランケット市場シェアの44.85%を占めました。
- 材料組成別では、ニトリルゴム(NBR)が2025年の圧縮性印刷ブランケット市場シェアの32.14%を維持しました。
- 地域別では、アジア太平洋地域が2026年から2031年にかけてCAGR 6.17%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (≈)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムパッケージ印刷品質への需要増加 | +1.2% | アジア太平洋地域と北米で早期の恩恵を受けるグローバル市場 | 中期(2~4年) |
| ハイブリッドUVおよびLED-UVオフセット印刷機の成長 | +0.8% | 欧州と北米が中核、アジア太平洋地域への波及 | 長期(4年以上) |
| オンデマンド書籍製造の急速な拡大 | +0.6% | 北米と欧州、アジア太平洋地域で新興 | 短期(2年以内) |
| ブランケット交換を促進するVOC規制の強化 | +1.1% | グローバル、北米と欧州で最も厳格 | 短期(2年以内) |
| ブランケット洗浄システムの自動化 | +0.4% | 北米と欧州、アジア太平洋地域では段階的 | 中期(2~4年) |
| 印刷サプライチェーンのリショアリング(国内回帰) | +0.3% | 欧州と北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プレミアムパッケージ印刷品質への需要増加
電子商取引の成長とプラスチック削減義務により、ブランドオーナーは鮮やかなグラフィックス、クリーンなベタ印刷、精密な見当合わせへの期待を高めています。ハイデルベルクのパッケージングソリューションプラットフォームは2015年以降すでに60%以上の累積成長を達成しており、同社は2029年度までにパッケージング売上を3億ユーロ(3億3,600万米ドル)増加させる意向です[1]。プレミアム折りたたみカートンやラベルは、モットルやゴーストなどの印刷欠陥が許容されにくいため、ブランケットの継続的な需要を刺激します。リサイクル可能な繊維系基材への移行は、表面変動が大きいことからこの要件をさらに高めます。その結果、圧縮性印刷ブランケット市場では、最適なインク転写のために硬い表面層と改良されたマイクロセル構造で設計されたブランケットの採用が加速しています。印刷業者はまた、長時間の印刷を通じてドット整合性を維持するために、印圧後に素早く回復するクローズドセル圧縮層を組み込んだブランケットを好んでいます。
ハイブリッドUVおよびLED-UVオフセット印刷機の成長
UVおよびLED-UV硬化技術はスループットを向上させ、フィルム系基材への印刷を可能にしますが、ブランケットを化学的に攻撃性の高いインクと高い表面温度にさらします。このダイナミクスが、圧縮性印刷ブランケット市場内でUV耐性コンパウンドの最も急速な上昇を促進しています。コンバーターが従来型と紫外線硬化型インクの両方に対応した印刷機に投資するにつれ、Labels and Labelingはこのような材料のCAGR 6.11%を報告しています[2]。ブランケットメーカーは、膨潤に耐えるためにNBRをEPDMおよび特殊ポリマーとブレンドし、サービス寿命を延ばすためにオゾン耐性トップコートを追加することで対応しています。ハイブリッド構成は、追加の熱サイクルを課すインラインデジタル印刷ユニットと互換性のあるブランケットへの需要をさらに高めます。
オンデマンド書籍製造の急速な拡大
プリントオンデマンドのワークフローは大量在庫を排除しますが、頻繁なジョブ切り替えと短い印刷ロットをもたらし、ブランケットの疲労を高める条件となります。Heidelberger Druckmaschinenは書籍製造向けデジタル印刷市場を2025年に50億ユーロと評価し、2029年には75億ユーロになると予測しています[3]。出版社はテキストやハーフトーン画像にオフセット品質を依然として必要としており、連続フィードインクジェットラインと組み合わせた枚葉印刷機への投資を促しています。精密マイクログラインド表面と弾力性のある圧縮層を持つ圧縮性ブランケットは、印刷業者が段取り時間を短縮し廃棄物を削減するのに役立ちます。また、1回のパスで両面印刷を可能にするブランケット対ブランケットおよびブランケット対スチールシステムへの需要も高まり、フロアスペースとオペレーターの介入を節約します。
ブランケット交換を促進するVOC規制の強化
米国環境保護庁(EPA)は2024年7月に塩化メチレンを禁止し、印刷業者は溶剤系から水系のブランケット洗浄剤への切り替えを余なくされました。水系製剤は顔料残留物が多く残るため、ブランケットのグレーズが早まり、より早期の交換が必要となり、圧縮性印刷ブランケット市場全体の需要量が拡大しています。2024年12月にEPAはパークロロエチレンの10年間の段階的廃止を最終決定し、コンプライアンスコストが増大するとともに同様の交換トレンドが強化されています。2028年に施行されるカリフォルニア州プロポジション65の改正は、印刷室用消耗品に対する透明な化学物質開示を義務付けており、初期コストが高くても低VOCブランケットの購入を印刷業者に促しています[4]。メーカーは、頻繁な水系洗浄サイクルによる膨潤に耐える急速カール除去技術と表面コーティングで対応しています。
抑制要因の影響分析*
| 抑制要因 | (≈)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新聞・雑誌の印刷ロット数の縮小 | -0.9% | グローバル、北米と欧州で最も顕著 | 長期(4年以上) |
| 5,000部未満の印刷に対するコスト競争力のあるデジタル印刷 | -0.7% | グローバル | 中期(2~4年) |
| 合成ゴム原料価格の変動 | -0.5% | グローバル | 短期(2年以内) |
| 熟練したオフセット印刷機オペレーターの不足 | -0.4% | 北米と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新聞・雑誌の印刷ロット数の縮小
新聞の発行部数と雑誌のページ数は2020年以降急激に縮小し、恒久的な印刷機の閉鎖につながっています。米国労働統計局は2024年の印刷および関連サービスの従業員数を35万3,900人と集計しており、以前のピークから減少し、構造的変化を浮き彫りにしています。コールドセットウェブオフセットの稼働時間の減少は、ブランケットの消費量の低下につながります。一部の出版社はブランデッドサプリメントやスポンサードコンテンツに転換していますが、新聞用紙のトン数の絶対的な損失はこれらの利益を上回っています。ブランケットメーカーは、パッケージングやラベルコンバーターに高マージン製品を販売することで、量の減少を相殺しようとしています。
短期印刷に対するコスト競争力のあるデジタル印刷
インクジェットおよび電子写真システムは、商業印刷において5,000部の印刷でオフセット経済性に匹敵するようになりました。これらのプラットフォームは版の製版と段取りを不要にし、ジョブのターンアラウンドにおけるオフセットの優位性を侵食し、圧縮性印刷ブランケット市場の潜在的な拡大を制限しています。それでも、デジタル印刷機はプレミアム折りたたみカートンに一般的な厚紙や金属系基材に苦労しているため、オフセットはパッケージングにおける優位性を維持しています。ブランケットサプライヤーはそのため、オフセットが依然として比類ない分野に焦点を当て、消耗品をプレスルームサービス契約とバンドルしてシェアを守っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
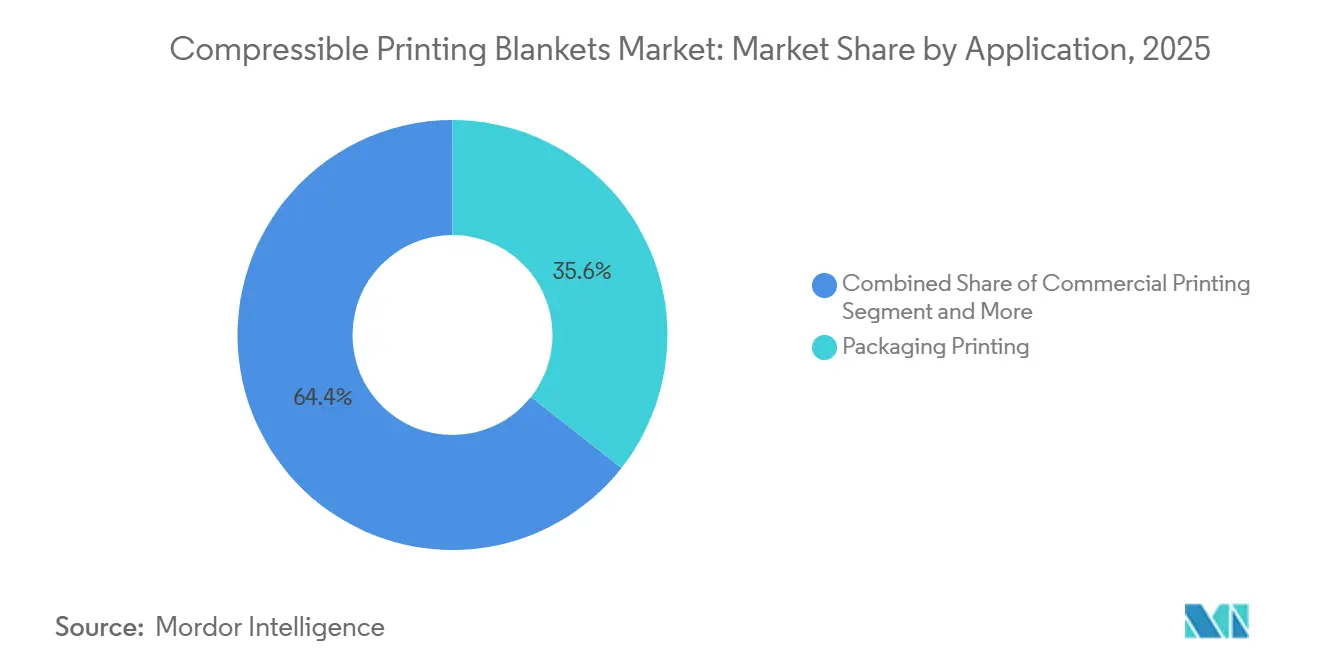
パッケージ印刷が市場の進化を牽引包装印刷は2025年の総収益の35.62%を占め、圧縮性印刷ブランケット市場の中核としての地位を確固たるものにしています。Eコマース需要と企業の持続可能性目標が、折りたたみカートン、多層ラベル、プレミアムフレキシブル包装の生産量を増大させています。包装印刷は2031年までにCAGR 5.84%を記録する見込みであり、他のすべての用途セグメントを上回る成長が予測されています。ブランドマーケターは、大きなリピート長にわたる耐擦傷性、色の一貫性、精密なレジストレーションを求めており、これらの要件がブランケットの性能基準を高めています。一方、商業印刷は依然として相当な規模を維持しているものの、バリアブルデータデジタル印刷機が小ロット需要の相当部分を取り込むことでマージン圧迫が続いています。
ラベルおよびタグは、食品・飲料・パーソナルケアメーカーがシリアライゼーションおよびトレーサビリティ規制への対応を求める中、CAGR 6.03%で最も速いユニット成長を示しています。小売防犯ラベルやコールドチェーン識別用の特殊タグも、プラスチックフィルムへの正確なインク定着のために低表面エネルギーブランケット必要としています。出版印刷のシェアは縮小を続けており、一部の事業者は余剰となったヒートセット設備を小売折込チラシやカタログに転用しています。紙幣や税収印紙を含むセキュリティ・特殊印刷は、偽造防止ニーズにより堅調を維持しており、圧縮性印刷ブランケット市場においてニッチながら安定した役割を担い続けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
印刷機タイプ別:
ウェブオフセットの優位性とデジタルハイブリッドの成長ウェブオフセット(ヒートセット)ラインは2025年の業界売上高の42.31%を占め、カタログや高グラフィックの小売補足物などの長尺ジョブを競争力のあるコストで提供できる能力を活かしています。内蔵ドライヤーがインクを固化させ、即時の後加工を可能にし、裏移りを低減します。しかし、最も急速な拡大はデジタルハイブリッドオフセットプラットフォームからもたらされており、2025年から2030年にかけてCAGR 5.76%で進展しています。これらの印刷機は従来のオフセットユニットと並行してバアブル印刷を可能にし、ブランケットに対する熱変動耐性と耐薬品性の要件を高めています。
枚葉印刷機は、フォーマットの柔軟性が重要な高級商業印刷物やマイクロフルートカートン加工において引き続き重要な役割を果たしています。ウェブオフセットコールドセットの需要量は新聞の減少とともに縮小していますが、一部の印刷機はインライン糊付け・折り機の支援を受けて書籍製造に転換しています。ブランケットサプライヤーは各構成に合わせた多層製品を設計しており、高速ヒートセットユニットの振動を抑制するためにレイテンシーフリーの圧縮性フォームを使用し、繰り返しの版胴温度サイクルにさらされるデジタルハイブリッド印刷機にはより硬いキャリア層を採用しています。これらの開発は圧縮性印刷ブランケット市場においてプレミアム収益機会を創出しています。
最終用途産業別:
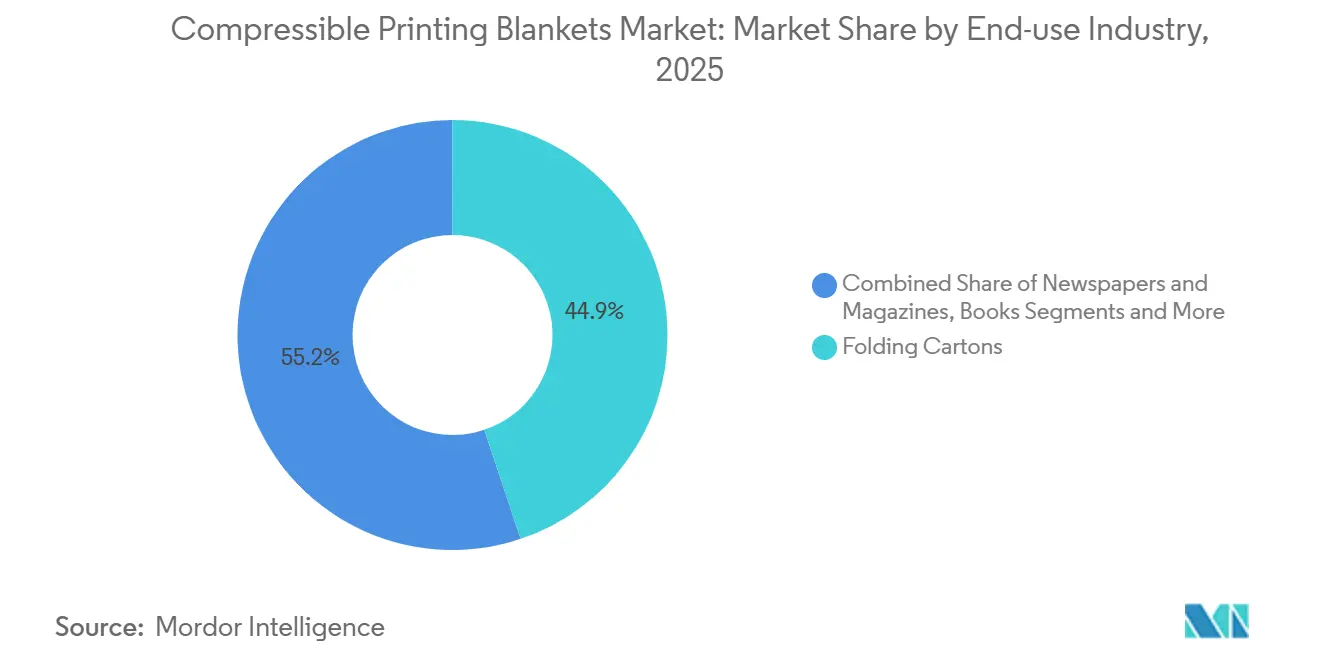
折りたたみカートンがリード、ラベルが加速折りたたみカートンは2025年のブランケット消費量の44.85%を占め、日用消費財、医薬品、化粧品分野に根ざしています。ブランドオーナーは拡張色域インクや後加工装飾を実行できるコンバーターを評価しており、これらの作業には寸法安定性の高いブランケットが不可欠です。カートンメーカーはリサイクル繊維板への移行も進めており、表面多孔性の課題が増大し、過剰インキングなしに密度を向上させるマイクログラインドプロファイルを持つブランケットの採用が促進されています。ラベルおよびタグは、飲料グレードの感圧ラベルや医療機器のシリアライゼーション義務に牽引され、2031年までのCAGR 6.03%により圧縮性印刷ブランケット市場の成長エンジンを形成しています。
書籍カバー、文具、トランプなどその他の最終用途は、触感品質と色の均一性のためにオフセット印刷に依存していますが、成長への寄与は限定的です。コルゲートプレプリントは、オンデマンドボックス印刷においてデジタルシングルパス機がシェアを拡大しているためニッチにとどまっています。それでも、高グラフィックコルゲート向けのオフセットラミネーションライナーは引き続き広幅ブランケットを必要とし、製造能力の制約からプレミアム価格が維持されています。ブランケットメーカーはそのため、主流の折りたたみカートンにおける数量と、これらの特殊ニッチにおける価値獲得のバランスを取り、多様化しながらも焦点を絞った製品ロードマップを確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
材料組成別:
ニトリルゴム(NBR)の優位性とUV耐性イノベーションニトリルゴム(NBR)は2025年の出荷量の32.14%を占め、従来の鉱物油系インクへの耐性とコストの手頃さから支持されています。しかし、エネルギー硬化システムの急速な普及により、アクリロニトリル含有量を強化し架橋EPDMを配合した複合ポリマーブレンドへの需要が高まっています。UV耐性コンパウンドはCAGR 6.11%で最も急速な成長を示しており、積極的な光開始剤下でのブランケット稼働時間延長に対する印刷業者の支払い意欲を反映しています。UVグレード材料の圧縮性印刷ブランケット市場規模は、2025年の2億3,500万 米ドルから2030年には3億1,500万 米ドルに近づくと予測されおり、サプライヤーにとって高マージンの提案となっています。
原料価格の変動も無視できません。天然ゴム価格は2025年に前年比46.4%上昇し、合成ゴムの生産者物価指数は2025年5月に257.346に達しました。このインフレはブランケットメーカーにコンパウンド配合の最適化を促し、弾力性を損なうことなく高コストエラストマーをエンジニアリングフィラーで代替する動きを加速させています。サプライヤーはナノシリカ補強を採用して圧縮永久ひずみを改善し溶剤膨潤を低減することで、ブランケットの寿命を延ばし上昇する単位コストを相殺しています。持続可能性への圧力もバイオベースポリオールの実験を促進していますが、商業的な採用はまだ初期段階にとどまっています。
地域分析
アジア太平洋地域の圧縮性印刷ブランケット市場
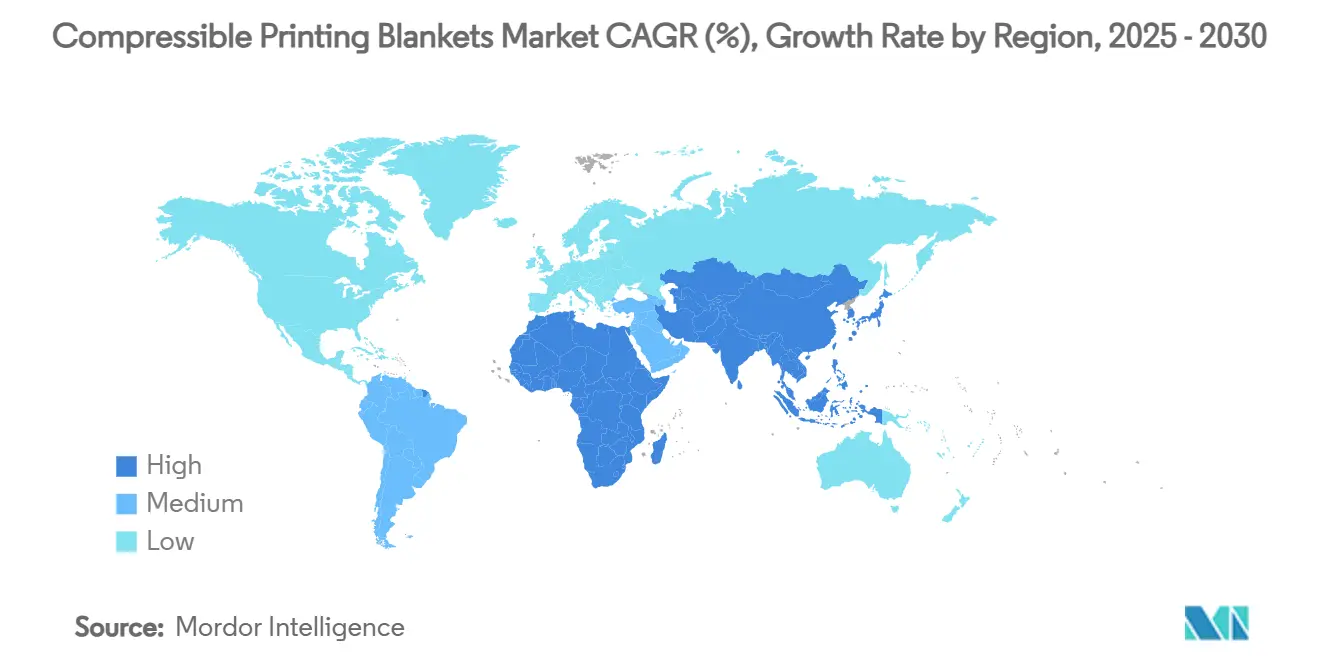
アジア太平洋地域は2024年のグローバルブランケット収益の39.78%を創出し、この優位性は消費財製造および輸出包装における同地域の支配的な役割に起因している。域内のコンバーターは、一貫したグローバル品質基準を求める多籍ブランドオーナーに対応するため、大判ヒートセットおよび枚葉印刷機への投資を進めている。中国が最大の国別シェアを維持する一方、サプライチェーンの多様化に伴い東南アジア諸国がその差を縮めつつある。2030年までの域内CAGRは6.17%と他のすべての地域を上回り、圧縮性印刷ブランケット市場が東方の需要センターへと軸足を移し続けることを確実なものとしている。
北米および欧州の圧縮性印刷ブランケット市場
北米は成熟しているものの技術的に高度な設備基盤を有している。印刷機の近代化は自動化、クローズドループカラーマネジメント、およびLED-UVの後付け改造を促進しており、全体的なユニット数量の伸びが緩やかであるにもかかわらず、プレミアムブランケットの販売を支えている。欧州もこれと同様のパターンを示しているが、さらに厳格なVOCおよび化学物質安全規制の枠組みによって形成されており、低膨潤性ブランケットコンパウンドへの関心を高めている。エネルギーコストのインフレと戦う西欧のコンバーターは、圧縮空気式ブランケット洗浄機を電気機械式シスムへと置き換えるケースが増加しており、ブランケット表面処理ニーズを微妙に変化させている。
ラテンアメリカおよびMEAの圧縮性印刷ブランケット市場
ラテンアメリカおよび中東・アフリカは新興市場として位置づけられる。ブラジルおよびメキシコの大手コンバーターは国内の日用消費財向けに折りたたみカートンのアップグレードを推進しており、中東の投資家は食品および個人ケアセクターへの供給を目的とした新工場の建設を進めている。政治的・通貨的な不安定性が購買力を制限するため、サプライヤーはまず価格競争力のあるNBR製品で市場参入し、その後顧客をUVグレードのソリューションへと移行させるケースが多い。この段階的なアプローチにより、新興地域における圧縮性印刷ブランケット市場への浸透が徐々に深まっている。
競合環境
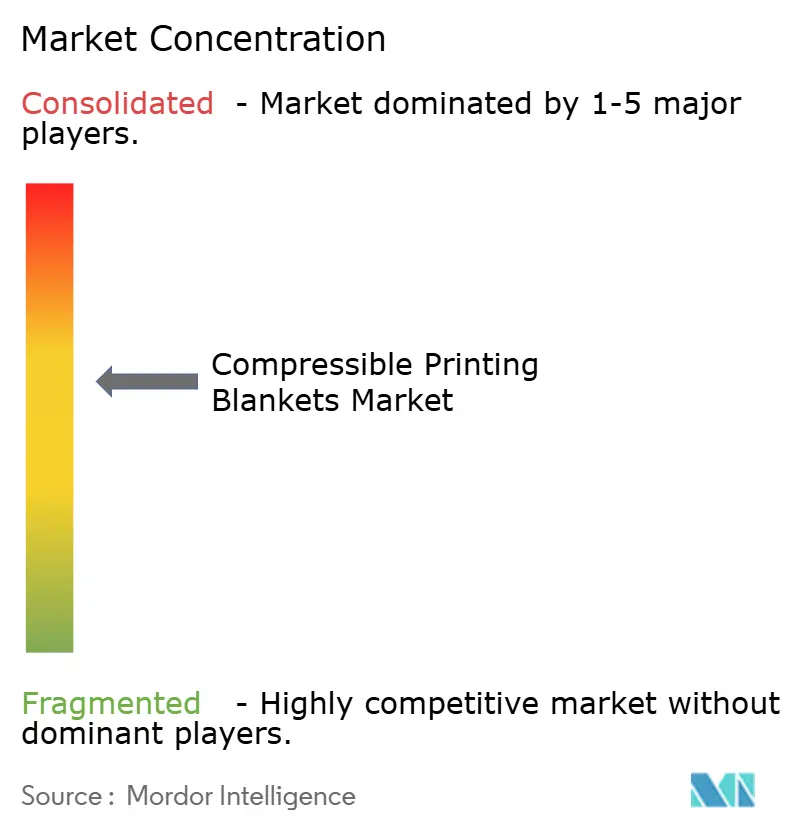
世界の供給は、社内ポリマーサイエンス、精密カレンダリング、世界規模の流通を持つ技術主導の既存企業の間で適度に集中しています。Trelleborg Printing Solutions、Continental AGのContiTech、Flint Groupは、ブランド化された製品ポートフォリオと組み込まれたプレスルームサポートチームを活用して、主要コンバーターとの複数年契約を確保しています。ContinentalのContiTechの2025年4月の独立した法人への分社化は、意思決定を簡素化し産業イノベーションを加速することを目的としていますが、欧州と北米での設備投資の低迷の中、同部門の売上は2024年第3四半期に9.9%減少して15億ユーロとなりました。
イノベーションは依然として主要な競争手段です。Trelleborg ABは、バイオベース可塑剤を特徴とするVulcan Eco-UVブランケットシリーズを商業化し、同一条件下でLED-UV印刷機において20%長い寿命を主張しています。Flint GroupのdayGraphicaラインは、最近の溶剤禁止によって義務付けられた水洗システムと互換性のある簡単洗浄トップコートに焦点を当てています。XSYSは2024年9月にMacDermid Graphics Solutionsを買収し、より高いエネルギー硬化型インク互換性のためのブランケット表面コーティングに活かされるフォトポリマー版化学の専門知識を強化しました。KinyoやYuncheng Plate Makingなどのアジアのメーカーは、低い労働力と原材料コストを活用して価格敏感なセグメントを獲得していますが、高精細印刷のブランド認知においては依然として西洋の競合他社に遅れをとっています。
戦略的には、サプライヤーは製品ローンチを付加価値サービスで補完しています。リモートブランケット性能モニタリング、予測交換アラート、オペレータートレーニングパッケージは、単位価格差が縮まる市場での差別化を図ります。環境コンプライアンスが厳格化するにつれ、ブランケット廃棄物とゆりかごからゲートまでのカーボンフットプリントのベンチマーキングが新たな競争の場として浮上しています。これらのダイナミクスは総じて、圧縮性印刷ブランケット市場が材料科学のリーダーシップと堅牢な技術サービスインフラを組み合わせる能力を持つ企業に報酬を与えることを示しています。
圧縮性印刷ブランケット産業のリーダー企業
-
Trelleborg AB
-
Kinyo Rubber Industrial Co.
-
Fujikura Rubber Ltd.
-
Flint Group - Day International (dayGraphica)
-
Continental AG (Phoenix Xtra)
- 注:主要企業の掲載順は順位を示すものではありません。
圧縮性印刷ブランケット市場
- Trelleborg AB (Vulcan / Rollin / Printec)
- Continental AG (Phoenix Xtra)
- Flint Group - Day International (dayGraphica)
- Kinyo Rubber Industrial Co., Ltd.
- Fujikura Rubber Ltd.
- Duco International Ltd.
- Anchor Graphics Inc.
- Shanghai Huajiao Packing Printing Material Co., Ltd.
- Shanghai Shenji Printing Material Co., Ltd.
- Linyi Xingguang Blanket Co., Ltd.
- Meiwa Rubber Co., Ltd.
Recent Industry Developments in 圧縮性印刷ブランケット市場
- 2024年12月:米国環境保護庁(EPA)がTSCA(有害物質規制法)に基づくパークロロエチレン規制を最終決定し、印刷ブランケット洗浄を含むほとんどの商業用途について10年間の段階的廃止を開始しました。
- 2024年7月:米国環境保護庁(EPA)の塩化メチレン禁止が発効し、ブランケットメンテナンスに広く使用されていた溶剤が排除され、水性システムへの依存が高まりました。
- 2024年6月:AstroNovaがDrupa 2024でAQUAFLEXパッケージング印刷機とTrojanLabel T2-PROデジタルラベルシステムを展示し、圧縮性ブランケットを使用する機器を拡大しました。
- 2024年5月:Baldwin TechnologyがUnity LEDを発売し、水銀UVユニットと比較して60%のエネルギー節約を約束する硬化モジュールを提供しました。
- 2024年3月:Algenesis CorporationとカリフォルニアUCサンディエゴ校が、環境に優しいプレスルーム消耗品を目的とした生分解性熱可塑性ポリウレタンを開発しました。
世界の圧縮性印刷ブランケット市場レポートの範囲
| 商業印刷 |
| パッケージ印刷 |
| 出版印刷 |
| セキュリティおよび特殊印刷 |
| 枚葉オフセット |
| ウェブオフセット(ヒートセット) |
| ウェブオフセット(コールドセット) |
| デジタルハイブリッドオフセット |
| 新聞・雑誌 |
| 書籍 |
| 折りたたみカートン |
| ラベルとタグ |
| コルゲートパッケージング |
| その他の最終用途産業 |
| ニトリルゴム(NBR) |
| NBR/PVCブレンド |
| EPDMおよびその他の合成材料 |
| UV耐性コンパウンド |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 用途別 | 商業印刷 | ||
| パッケージ印刷 | |||
| 出版印刷 | |||
| セキュリティおよび特殊印刷 | |||
| 印刷機タイプ別 | 枚葉オフセット | ||
| ウェブオフセット(ヒートセット) | |||
| ウェブオフセット(コールドセット) | |||
| デジタルハイブリッドオフセット | |||
| 最終用途産業別 | 新聞・雑誌 | ||
| 書籍 | |||
| 折りたたみカートン | |||
| ラベルとタグ | |||
| コルゲートパッケージング | |||
| その他の最終用途産業 | |||
| 材料組成別 | ニトリルゴム(NBR) | ||
| NBR/PVCブレンド | |||
| EPDMおよびその他の合成材料 | |||
| UV耐性コンパウンド | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
圧縮性印刷ブランケット市場の現在の価値はいくらですか?
圧縮性印刷ブランケット市場は2025年に10.2 ビリオン 米ドルと評価されており、2031年までに12.4 ビリオン 米ドルに達する軌道にあります。
どの用途セグメントが最も多くの収益をもたらしていますか?
包装印刷が首位を占め、2025年の世界需要の35.62%を代表しており、2031年までにCAGR 5.84%を記録する見込みです。
UV耐性ブランケットコンパウンドがこれほど急速に成長しているのはなぜですか?
ハイブリッドUVおよびLED-UV印刷機はブランケットを攻撃的な化学物質と高温にさらすため、印刷業者はより長い寿命と低いダウンタイムを提供するUV耐性コンパウンドを採用するようになっています。
米国における規制変更はブランケット交換サイクルにどのような影響を与えますか?
EPAによる塩化メチレンの禁止とパークロロエチレンの段階的廃止は溶剤洗浄効率を低下させ、ブランケットのグレーズを早め、より早い交換を必要とします。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は世界収益の39.78%を占め、製造業とパッケージング需要の拡大により最も速いCAGR 6.17%を示しています。