
クラウドワークフロー市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
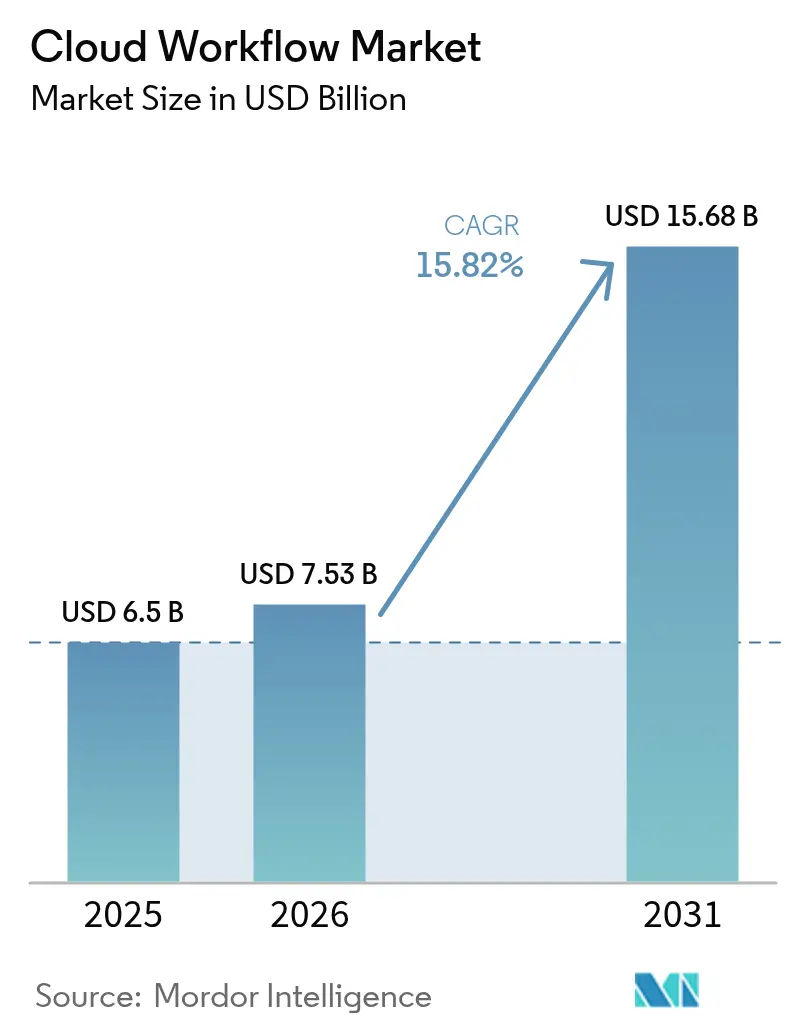
| 市場規模 (2026) | 7.53 十億米ドル |
| 市場規模 (2031) | 15.68 十億米ドル |
| Growth Rate (2026 - 2031) | 15.82 % |
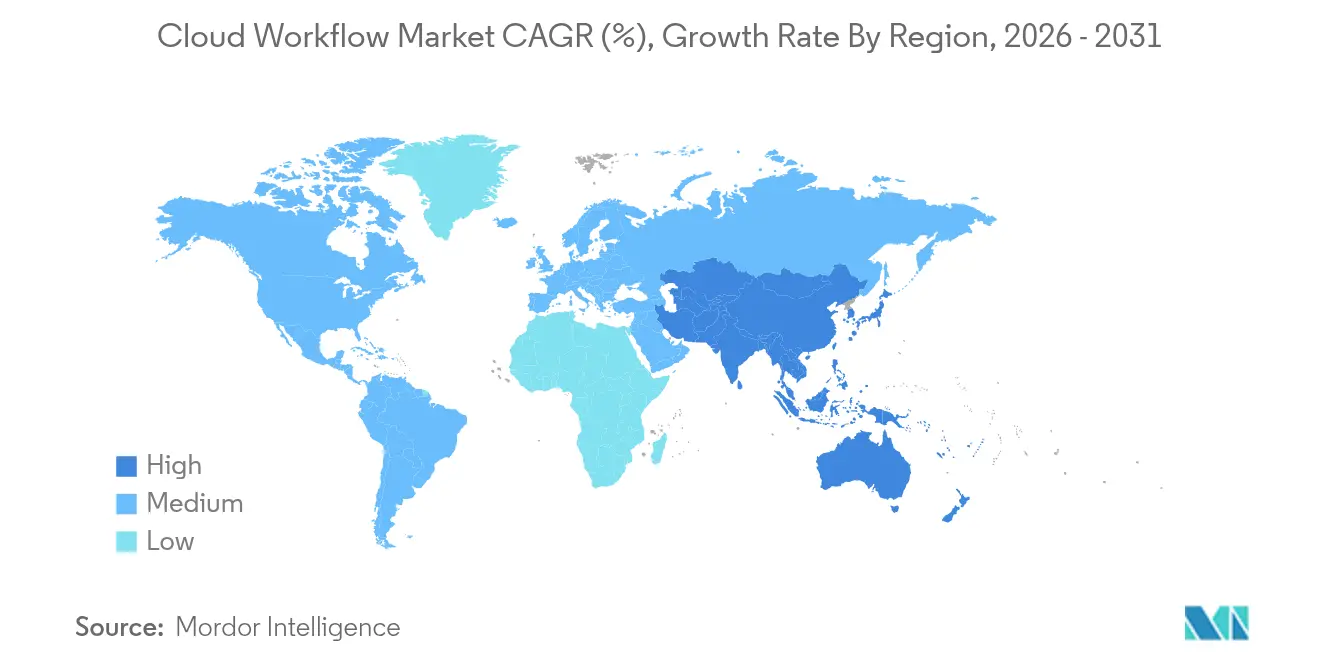
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
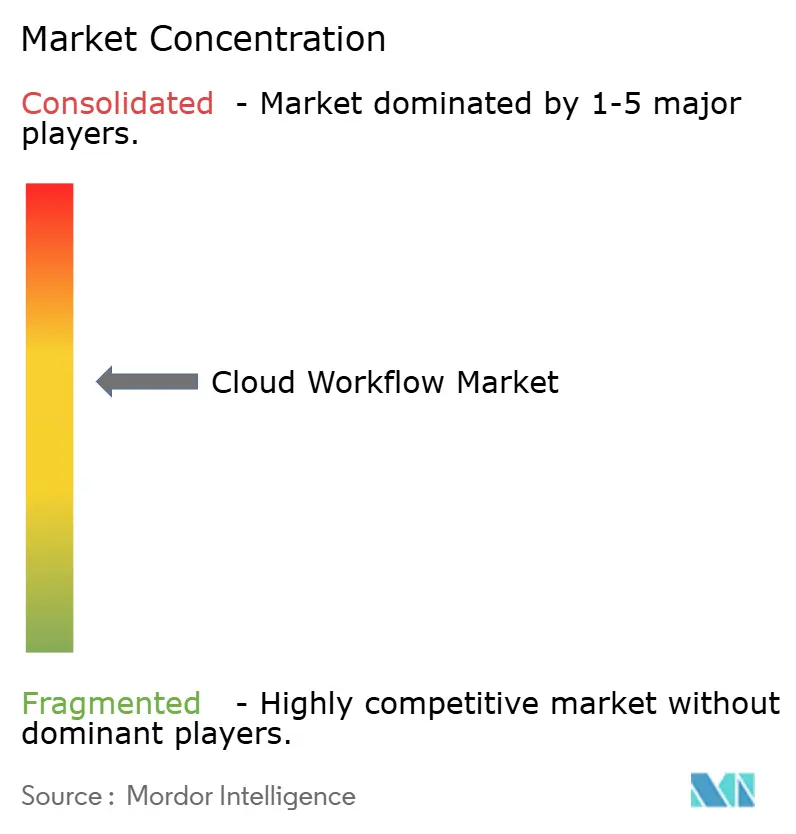
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドワークフロー市場分析
2026年のクラウドワークフロー市場規模は75億3,000万米ドルと推定され、2025年の65億米ドルから成長し、2031年には156億8,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率(CAGR)15.82%で拡大しています。強固な需要は、より迅速な意思決定サイクル、手作業の削減、および規制への適合強化を実現するAI強化型オーケストレーションプラットフォームへとレガシープロセスツールを刷新する企業から生まれています。現在、主要スイートの大半にバンドルされているローコード設計スタジオにより、技術者以外のユーザーもセキュリティ管理を損なうことなく日常業務を自動化できます。ジェネレーティブAIの普及がプラットフォームの有用性をさらに高め、フローの会話形式による作成やリアルタイムの異常検知を可能にしています。ベンダーは業種別テンプレート、ソブリンクラウドへの対応、およびベンダーロックインリスクを軽減するクロスプラットフォームの相互運用性によって差別化を図っています。北米のファーストムーバー優位性により同地域が最大の購買地域であり続ける一方、アジア太平洋地域の公共部門デジタル化プログラムが最も急峻な成長曲線を描いています。
レポートの主要ポイント
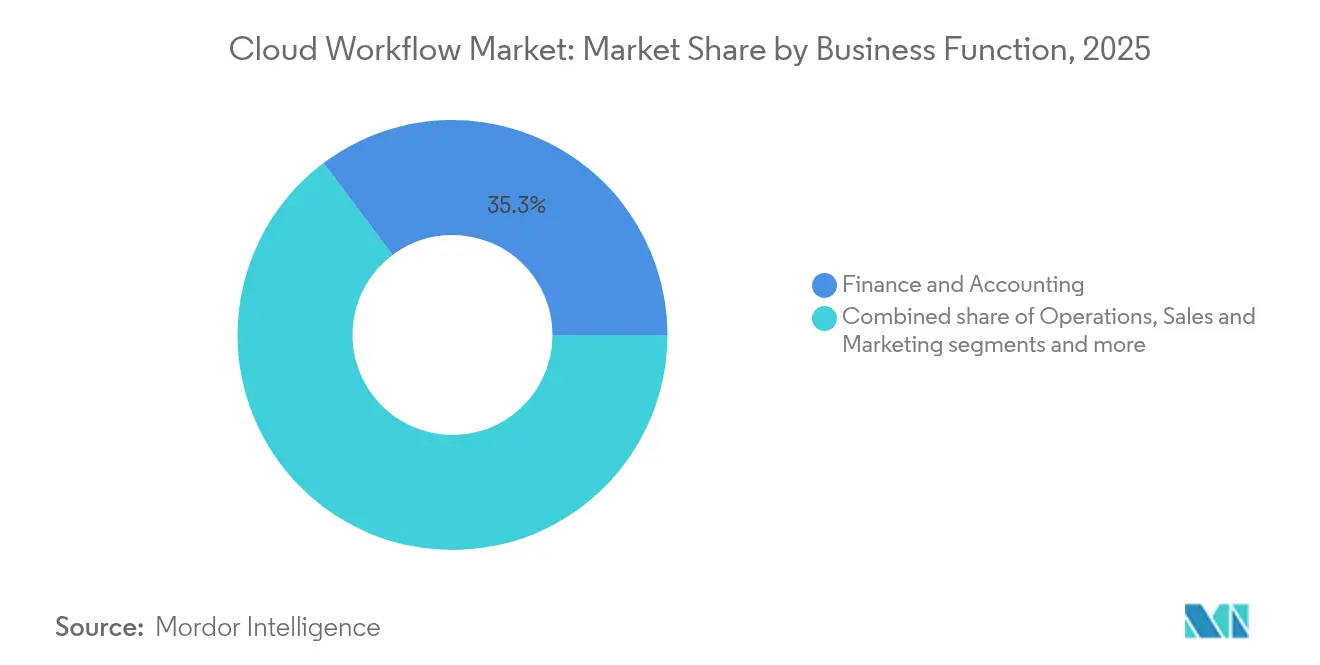
- 業務機能別では、財務・会計が2025年に35.25%の収益シェアでトップとなり、営業・マーケティングは2031年にかけて年平均成長率(CAGR)16.32%で拡大する見込みです。
- 展開モデル別では、パブリッククラウドが2025年にクラウドワークフロー市場シェアの66.10%を占め、ハイブリッドクラウドは2031年にかけて年平均成長率(CAGR)17.02%で成長すると予測されています。
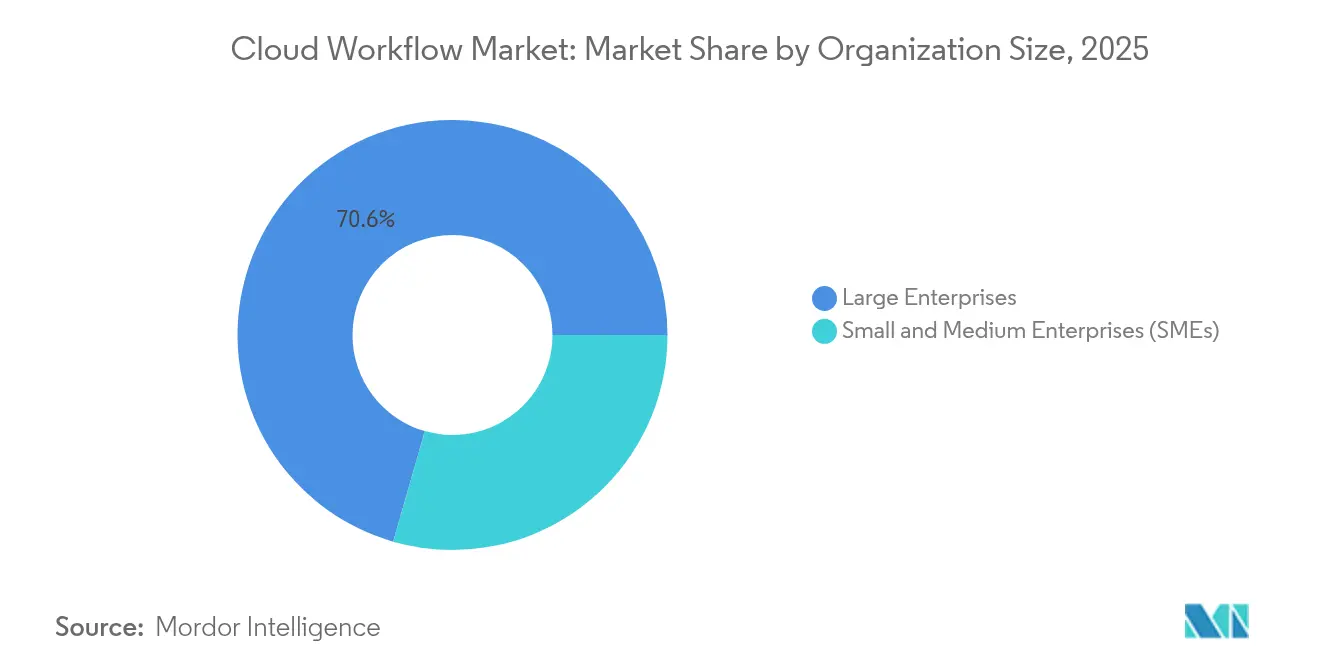
- 組織規模別では、大企業が2025年にクラウドワークフロー市場規模の70.55%のシェアを占め、中小企業(SMEs)は2031年にかけて年平均成長率(CAGR)17.45%で拡大しています。
- エンドユーザー業種別では、BFSIが2025年に収益の31.75%を占め、小売・Eコマースは2031年にかけて年平均成長率(CAGR)15.92%で上昇する見込みです。
- 地域別では、北米が2025年にクラウドワークフロー市場規模の38.65%のシェアを占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)16.68%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| パブリッククラウドおよびハイブリッドクラウドインフラへの急速な移行 | +2.8% | 北米および欧州が導入をリード、グローバル規模 | 中期(2〜4年) |
| ビジネスユーザー間でのローコード/ノーコードプラットフォームの台頭 | +3.2% | 北米およびアジア太平洋地域で特に強い、グローバル規模 | 短期(2年以内) |
| AI主導の自動化によるROIと分析インサイトの向上 | +4.1% | 北米および西欧で早期導入、グローバル規模 | 中期(2〜4年) |
| ワークフローアウトソーシングを推進する業務コスト圧力 | +2.5% | コスト意識の高い新興市場を重点に、グローバル規模 | 長期(4年以上) |
| 業種別ソブリンクラウドテンプレートの拡充 | +1.9% | アジア太平洋地域がコア、中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| レイテンシーが重要なIoTフローのためのエッジネイティブオーケストレーション | +1.6% | アジア太平洋地域および欧州の製造拠点、グローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パブリッククラウドおよびハイブリッドクラウドインフラへの急速な移行
企業は、弾力的なコンピューティングとグローバルリーチに依存するワークフローを近代化する上で、クラウド移行を不可欠な手段と位置付けています。マルチクラウドパターンは、リスク回避型の産業に対し、機密性の高いワークロードを分離しながら、バースト容量にパブリッククラウドの経済性を活用する柔軟性を提供します。2023年のIBMの調査では、92%の経営幹部が2025年までにワークフローのデジタル化とAI適用を目指していることが明らかになりました。監督通達の改定に従ったアジア太平洋地域の銀行は、かつては利用不可であったクラウドプラットフォームで規制対象ワークロードを展開するようになり、地域における普及が加速しています。より多くのシステムがクラウド環境で稼働するにつれ、新たな統合のたびにネットワーク効果が高まり、プラットフォームの価値が増幅されます。オーストラリア、日本、シンガポールにおけるソブリンクラウドの設計指針は、政策が導入を停滞させることなく、どのようにアーキテクチャの選択を形成しうるかを示しています。
ビジネスユーザー間でのローコード/ノーコードプラットフォームの台頭
ローコード設計ツールは、自動化をビジネスの最前線へと押し広げています。KPMGは、調査対象のすべての企業がローコード導入から測定可能なROIを達成しており、34%がすでにコアERPワークフロー内でこの技術を運用していると報告しています。ジェネレーティブAIは現在、テキストプロンプトをリアルタイムのフローへと変換し、構築サイクルを数週間から数時間に短縮しています。民主化は俊敏性を高める一方で、より広いクリエイター層がセキュリティ態勢のばらつきを増大させるため、ガバナンスを複雑にします。プラットフォームベンダーは、コンプライアンスチームが管理を維持できるよう、ポリシー主導のガードレールと統合監視で応答しています。MicrosoftによるServiceNowのNow AssistのTeamsへの深い統合は、バックエンドロジックを書き直すことなく、会話型エクスペリエンスがユーザー層を拡大する方法を示しています。
AI主導の自動化によるROIと分析インサイトの向上
機械学習による強化は、ルールベースの自動化を適応型の自己最適化ワークフローへと変革します。UiPathが高度な言語モデルを活用することで、医療の事前承認時間を50%削減したことは、具体的なコスト削減効果を裏付けています。AIヒートマップはほぼリアルタイムでボトルネックを検出し、オペレーションマネージャーがワンクリックで展開できる修正提案を行います。AppianのAutoscaleは、FedRAMP管理下で1時間あたり最大600万件のワークフローを処理し、コンプライアンスと処理速度が相互に排他的でないことを証明しています[1]Appian、「Appian Autoscaleのご紹介」、appian.com。競争優位性は、すべての実行から生まれるデータの副産物から生じ、手動レビューでは見えないトレンドを企業が特定することを可能にします。有料のAIアドオンはそのためプレミアム価格を維持しながらも、多くの場合1会計四半期以内に投資回収を達成します。
業務コスト圧力によるワークフローアウトソーシングの推進
マージンが逼迫する中、企業はテクノロジー、人材、および成果保証をバンドルしたパートナーへと非中核プロセスを外部委託しています。デジタルコンポーネントは、従来の労働力裁定取引を大幅に超えた契約価値をもたらし、基本コスト削減に加えて共同イノベーションの余地を生み出しています。ベンダーはサイクルタイムの削減やエラー率の上限などのKPIを引き受け、クライアントの目標と動機を一致させています。しかし、成功は上流工程でのプロセス再設計と明確な共同説明責任フレームワークにかかっており、それなしでは自動化が組織外に非効率を移すだけに終わります。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データセキュリティおよびプライバシーに関する継続的な懸念 | -2.1% | GDPRの影響により欧州で特に顕著、グローバル規模 | 短期(2年以内) |
| クラウドネイティブワークフロー設計における深刻なスキルギャップ | -1.8% | 新興市場で特に深刻、グローバル規模 | 中期(2〜4年) |
| ベンダーロックインとマルチクラウド相互運用性の低さ | -1.4% | 複雑なITランドスケープを持つ企業を重点に、グローバル規模 | 中期(2〜4年) |
| TCOに影響を与えるエグレスフィー経済の高騰 | -0.9% | 主要プロバイダーによる料金引き下げで影響が軽減、グローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データセキュリティおよびプライバシーに関する継続的な懸念
組織は、データが内部境界を越える際に、自動化の利点と露出リスクを引き続き比較検討しています。クラウドセキュリティアライアンス(Cloud Security Alliance)は、不透明なデータフローが欧州連合などの法域における居住地コンプライアンスを複雑にすると警告しています[2]クラウドセキュリティアライアンス、「クラウド時代のデータ居住地」、cloudsecurityalliance.org。医療プロバイダーは特に、マルチクラウドのフットプリントにわたって保護された医療情報の管理の連鎖を証明しなければなりません。アジア太平洋地域の断片化した法令はコストと遅延を増大させ、新たなプロジェクトごとに新たな法的レビューを要求します。プロバイダーはリージョンピニング、顧客管理暗号化キー、および監査対応ロギングで対応していますが、信頼の構築は緩やかです。
クラウドネイティブワークフロー設計における深刻なスキルギャップ
グローバルな人材不足がプロジェクトコストを押し上げ、スケジュールを延ばしています。調査によれば、クラウドおよび自動化分野における未充足の役割は2030年までに8,500万件に達し、ソフトウェアサイクルの高速化による利益を損なう可能性があります。HashiCorpのデータは、91%の実務者が最適でない設定による回避可能なクラウド支出を報告しており、その多くはスキルギャップに起因することを示しています。スキルアップの取り組みは役立つものの、ギャップを一夜で解消することはできず、コンサルタントやマネージドサービスプロバイダーがプレミアム料金で空白を埋めることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
業務機能別:
財務・会計が首位を維持財務・会計は2025年に35.25%のシェアを持ち、クラウドワークフロー市場の最大部門を占めています。コンプライアンスカレンダー、マルチエンティティ連結、および監査証跡により、CFOチームにとって自動化されたワークフローは不可欠です。ジェネレーティブAIの成熟に伴い、リアルタイムの異常検知と自動ナレーション報告がさらに導入意欲を高めています。営業・マーケティングは規模は小さいものの、収益チームがオムニチャネルジャーニーとAI主導のリードスコアリングをオーケストレーションすることで、年平均成長率(CAGR)16.32%と最も急速な成長を記録しています。こうした成長により、フロントオフィスフロー向けのクラウドワークフロー市場規模は2031年まで毎年二桁成長を達成するものと期待されます。クロスファンクションテンプレートは、財務承認ゲートと営業見積もりを融合させ、エンドツーエンドの受注から入金までの自動化に向けたトレンドを反映しています。
クラウドワークフロー産業においても、オペレーションがサプライチェーン調整を近代化し、HR責任者が採用ファネルを自動化する動きが見られます。2024年10月のUiPathとSAPの協定は、クロススタックコネクターがERPと非ERPデータを手動抽出スクリプトなしに融合させる方法を示しています。法務・調達は依然として浸透度が低いものの、グローバルなサプライボラティリティの中で契約ライフサイクルへの負荷が増す中、成熟の余地があります。
注記: 各セグメントの個別シェアはレポート購入時にご提供します


展開モデル別:
ハイブリッド戦略が勢いを増すパブリッククラウドは2025年のクラウドワークフロー市場において66.10%のシェアを維持しています。しかし、企業がソブリンリスクをヘッジするにつれ、ハイブリッドアーキテクチャは年平均成長率(CAGR)17.02%でより速く成長しています。データ感度の高いワークロードはオンプレミスのコアに固定される一方、弾力的な分析はパブリック層で実行されます。エグレスフィーの低下に伴い、ハイブリッド設計のクラウドワークフロー市場シェアは着実に上昇し、プラットフォームベンダーにポータビリティのメリットをめぐる新たな競争の場を提供します。クラウドワークフロー産業はそのため、管理者がロジックを再作成することなくワークロードを移行できるオープンAPIとポリシー主導のポータビリティを高く評価しています。
プライベートクラウドは機密データや規制上のエッジケースに引き続き利用されますが、純粋な新規投資はより少なくなっています。Googleが2024年にクロスクラウド転送コストを削減したことは、ペナルティ回避ではなくパフォーマンスに基づくアーキテクチャ選択を促す、料金緩和に向けたより広範な転換を示しています。
組織規模別:
中小企業の加速が需要を再形成大企業は依然として支出の70.55%を占めていますが、中小企業(SMEs)は年平均成長率(CAGR)17.45%と最も高い成長速度を誇っています。シンプルなサブスクリプション、事前構築済みフロー、および組み込みのベストプラクティスガードにより参入障壁が下がり、リーンなITバジェットに整合しています。AppianのSMBコホートは2024年に二桁のクラウドサブスクリプション成長を達成し、成果志向のツールへの支払い意欲を証明しています。SMEの量が拡大するにつれ、ベンダーはシートベースから効率向上に報いる使用量ティアモデルへと移行し、パッケージングの再調整を迫られるでしょう。
ミッドマーケット企業の広大な未充足基盤により、2031年までに数百万人の新規ユーザーがクラウドワークフロー市場に加わるものと予想されます。給与計算、請求書処理、および地域税申告向けのオープンマーケットプレイスプラグインは、専門家を雇用することなくコンプライアンス保証を必要とするオーナーの関心を引きつけています。
注記: 各セグメントの個別シェアはレポート購入時にご提供します
エンドユーザー業種別:
BFSIがリードし小売が勢いを増すBFSIは厳格なリスクおよびレポーティング要件により、クラウドワークフロー市場規模の31.75%を占め続けています。マネーロンダリング防止フロー、リアルタイム不正検知、および与信承認が投資を支えています。小売・Eコマースは年平均成長率(CAGR)15.92%でパーソナライゼーション、在庫更新、および返品処理を自動化しています。医療はUiPathの医療記録要約ツールなどのHIPAA準拠臨床フローを通じて勢いを増しており、特化型AIエージェントが規制対象セクターを開放できることを示しています。エネルギー、通信、および政府が導入の後に続き、それぞれ独自のコンプライアンス層を持ちながらも、トレーサビリティへの同様のニーズを共有しています。
水平型プラットフォームは、価値実現までの時間を短縮する垂直スターターキットを提供することで対応しています。ServiceNowの通信サービス管理パックとAppianのライフサイエンス品質スイートは、すぐに使えるコンプライアンスに向けたこの動きを体現しています。
地域分析
北米および欧州のクラウドワークフロー市場
北米は2025年の支出の38.65%を占めており、フォーチュン500企業のクラウドファースト方針、活発なベンチャーキャピタル活動、および銀行や連邦機関へのクラウド利用承認を付与する支持的な規制当局によって支えられています。労働市場の逼迫が自動化投資を加速させており、企業はデジタルレイバーによって人材不足を補っています。欧州はコンプライアンスを重視する傾向が続いており、GDPRがデータ主権アーキテクチャおよび厳密な監査管理への需要を促進しています。ハイパースケーラーのフットプリント内にローカライズされたリージョンが域内処理を可能にし、政策の複雑さにもかかわらず大陸全体の導入を着実な上昇軌道に乗せています。
アジア太平洋地域のクラウドワークフロー市場
アジア太平洋地域は16.68%のCAGRで最も急速な成長を遂げています。シンガポールのデジタルエコノミー・ブループリントやインドの生産連動型インセンティブの改定など、政府の刺激策がクラウドモダナイゼーションへの移行を企業に促しています。アジア開発銀行は、クラウドコンピューティングが2024年から2028年にかけて地域のGDPを最大0.7%押し上げる可能性があると予測しています。韓国および日本におけるソブリンクラウド契約は、ハイパースケーラーのスピードを犠牲にすることなく、データ居住要件に対する現実的な解決策を示しています。ServiceNowの2025年におけるinMorphisへの投資は、地域の人材プールを構築し、文化的に適切なサポートを維持するというベンダーのコミットメントを示しています。
中東・アフリカ、南米およびオセアニアのクラウドワークフロー市場
中東・アフリカは規模こそ小さいものの、エネルギーおよび公共部門の事業体が市民サービスのデジタル化を進める中、二桁台の拡大を報告しています。主要クラウド事業者による地域内データセンターの開設が、従来の導入障壁を取り除いています。南米は不均一な進展を見せており、ブラジルは中央銀行のオープンファイナンス義務化を背景に前進している一方、より小規模な経済圏はテレコムの帯域幅が改善されるまで遅れが続いています。ニュージーランドの「オール・オブ・ガバメント共通プロセスモデル」のように、ワークフローの設計図を各機関と共有するクロスマーケット協力スキームは、政策のリーダーシップが展開期間を短縮できることを示しています。

規制環境
クラウドワークフローの導入を形作る規制は、プライバシー、サイバーセキュリティ、AIガバナンス要件に集中しており、これらはワークフローの設計、監視、監査の方法に影響を与える。欧州連合では、EU AI法が2024年8月1日に施行され、2026年8月2日から完全適用が発効し、AI支援によるプロセス上の決定に関する記録保持、透明性、管理メカニズムの強化をワークフロープラットフォームに促している。サイバーセキュリティ対応の圧力も、2024年10月17日のNIS2指令の国内法化期限により高まっており、これはワークフローエンジンとその連携統合を含むデジタル運用全体でのインシデント対応とセキュリティ・バイ・デザインへの期待を高めている。
標準ガイダンスは、特に北米において、購入者や監査人が使用する管理フレームワークを形作り続けている。NISTは2026年3月13日にクラウドネイティブシステムにおけるAPI保護のための更新ガイダンスを発表し、2026年6月30日にSP 800-18r2を最終化した。これは、サプライチェーンリスク管理と安全なシステム計画の実践を強化するもので、コネクタ、IDおよび自動化実行経路に対するガバナンスの厳格化につながっている。別途、Cloud Security AllianceによるEUのAIガバナンスと主権に関するテーマの研究活動は、マルチクラウドのワークフロー展開全体における統合ドキュメンテーション、監査対応ロギング、データレジデンシー管理の運用上の必要性を示している。
バリューチェーン分析
クラウドワークフローのバリューチェーンは、ワークフローランタイムをホストし、レジデンシーと信頼性の選択肢を形作るハイパースケーラーのインフラと基盤クラウドサービス(コンピューティング、ストレージ、ネットワーキング、ID、データサービス)から始まる。ワークフローおよび自動化ソフトウェアプロバイダーはその上に位置し、生成AI、ポリシー管理、可観測性を設計スタジオと実行エンジンにますます組み込むエンタープライズスイートや専門プラットフォームを対象とする。統合プロバイダーとiPaaS層は、ERP、CRM、ITSM、業界システム間のコネクタとデータ移動を提供し、リスティングやコセールの動きを含むマーケットプレイス経由の流通が、企業やミッドマーケットの購入者に到達するための重要な経路となっている。
下流では、システムインテグレーター、コンサルティング会社、マネージドサービスプロバイダーが、プラットフォーム機能をエンドツーエンドのプロセス変革へと変換し、ガバナンス、移行、クラウドセンター・オブ・エクセレンスやFinOpsといった運用モデルを対象とする。最近のパートナーシップは、インフラ、自動化、市場展開のより緊密な連携を示している。ServiceNowは2025年1月にGoogle Cloudとの提携を拡大し、Now PlatformをGoogle Cloud Marketplaceに配置し、分散型クラウド展開へのカバレッジを拡大した。一方、Boomiは2025年5月にAWSと複数年にわたる戦略的協力に調印し、AI統合、自動化、SAPクラウド移行のニーズに対応した。エージェント型機能も垂直ワークフローに進出しており、その例としてAmagiが2026年4月にAmagi NOW上でエージェント型メディア運用を開始したことが挙げられ、これはドメインコンテンツおよび運用システムへの専門テンプレートと統合への需要を強化している。
競争環境
ERPとITSMで生まれた老舗エンタープライズソフトウェア大手は、デジタルオペレーションの神経システムとしてワークフローを位置づけています。彼らは、純粋なフォーカスにより急速な製品サイクルを実現する専門自動化ベンダーと競合しています。第三の軸として、ハイパースケーラーがワークフローエンジンをプラットフォーム提供に組み込み、コンピューティングクレジットと自動化ライセンスをバンドルして定着度を高めています。
ServiceNowの2025年3月の28億5,000万米ドルによるMoveworks買収は、ジェネレーティブAIの人材プールを広げ、会話型インターフェースを強化します。UiPathは医療をターゲットとしたGoogle Cloudとの連携に見られるように、深いAI統合パートナーシップに賭けています。Appianは防衛・民間機関に訴求するFedRAMP対応のスケーラビリティによって差別化を図っています。MicrosoftとIBMは、スタンドアロンの機能同等性よりもアカウントの深さに賭け、オーケストレーション機能をより広範なクラウドスイートに組み込んでいます。
ホワイトスペースの焦点領域には、エッジネイティブオーケストレーション、事前検証済みソブリンクラウドスタック、およびワークフローを自己調整するAIエージェントが含まれます。ベンダーは、パートナーが垂直アクセラレータを公開するマーケットプレイスに投資し、規制対象顧客の納品時間を短縮しています。価格モデルはオンプレミス、クラウド、エッジにわたる消費ベースのティアへと進化し、ロックインへの懸念を和らげています。現在の競争は、市民開発者が安全にイノベーションを起こせるガバナンスフレームワークを提供できる者が誰かを中心に展開されており、スキルギャップの問題をスケールで解決しています。
クラウドワークフロー産業のリーダー企業
IBM Corporation
SAP SE
Pegasystems Inc.
Microsoft Corporation
Appian Corporation
- *免責事項:主要選手の並び順不同
クラウドワークフロー市場
- Microsoft Corporation
- SAP SE
- ServiceNow Inc.
- IBM Corporation
- Appian Corporation
- Pegasystems Inc.
- Amazon Web Services Inc.
- Google LLC (AppSheet)
- Oracle Corporation
- Salesforce Inc. (Flow)
- Nintex UK Ltd
- K2 Software Inc.
- Kissflow Inc.
- Ricoh Company Ltd
- Micro Focus International PLC
- Integrify Inc.
- BP Logix Inc.
- UiPath Inc. (Cloud RPA)
- Workato Inc.
- Tray.io Inc.
- Smartsheet Inc.

市場機会と将来展望
企業の購買者は、孤立した自動化から、ハイブリッドおよびマルチクラウド環境全体でAIエージェント、長時間実行プロセス、人間参加型承認をサポートできる統制されたオーケストレーションへと移行している。これは、エンドツーエンドのスタック(オーケストレーション、統合、AIエージェント、ガバナンス)を、強力なID管理(SSO/SCIM/RBAC)、監査対応ロギング、そして財務(2025年に35.25%の収益シェア)やBFSIなどの規制対象業種(2025年に31.75%のシェア)といったコンプライアンスの重い業務に整合したポリシー実施とともにパッケージ化できるベンダーにとって機会を生み出している。規制のタイムラインも、短期的な実装作業を生み出している。2026年8月2日から発効するEU AI法の完全適用は、NIS2主導のセキュリティ態勢への期待とともに、自動化ポートフォリオ全体でドキュメンテーション、データ処理、モニタリングを標準化できるワークフロープラットフォームへの需要を高めている。
プラットフォームの統合とエージェント型ワークフローツールの拡大も、2026年の製品・生態系の動きに表れている。Googleは2026年6月に、グラフベースのオーケストレーションと人間参加型機能を備えたADK for Go 2.0を発表し、Apache Airflowは2026年7月にバージョン3.3.0をリリースし、ステートフルなタスクおよびアセット処理を対象とした強化を行い、企業ワークフローの信頼性要件に適合する耐久性のある実行パターンをサポートした。サービス主導のプログラムは、大規模な自動化の実運用化における機会を強化している。DeloitteとServiceNowは、AI対応アーキテクチャとプロセス変革に焦点を当てた2026年のワークフロー自動化展望を発表し、KPMGは2026年4月に、TMT企業の80%以上がワークフローの最適化と自動化を優先していると報告しており、単発の自動化ではなく統制されたクロスシステムのオーケストレーションへの継続的な投資を支えている。
Recent Industry Developments in クラウドワークフロー市場
- 2026年7月:IBMは、IBM Power Virtual Server上のSAP Cloud ERP Privateに対する勢いの拡大を発表し、ERPワークロードのAI対応モダナイゼーションに関する共同エンジニアリングを強調した。この更新は、規制対象または性能要求の厳しいコアを専用インフラ上で稼働させつつ、ワークフローがクラウドネイティブな分析および自動化サービスと統合されるハイブリッド展開パターンを強化するものである。
- 2026年4月:Pipefyは、ビジネスオーケストレーションのためのAI施策を加速し、Microsoft Marketplace経由でソリューションを流通させるため、Microsoftとの複数年にわたる協業を発表した。マーケットプレイス優先の流通とMicrosoftエコシステムとのより緊密な統合は、組み込みのID、セキュリティ、管理制御を欠くスタンドアロンのワークフローツールに競争上の圧力を加えている。
- 2024年10月:UiPathは、自動化ワークフローと企業ERPシステム間のクロススタック・コネクタを強化するため、SAPとの提携に調印した。SAP統合の深化は、財務およびバックオフィスの自動化における摩擦を軽減し、監査証跡とデータ整合性が信頼性の高いシステム間オーケストレーションに依存する、より大規模なワークフロー展開を支えている。


クラウドワークフロー市場 レポートの範囲と調査方法論
市場定義と範囲
この調査手法において、クラウドワークフロー市場は、組織がビジネスアプリケーションとデータソース全体で繰り返し可能なワークフローを設計、実行、監視するのを支援するクラウドホスト型ソフトウェアおよび関連サービスを対象とする。
範囲の除外事項:オンプレミスのワークフローソフトウェア、および単一クライアント向けに構築され、繰り返し可能な製品として販売されない完全なカスタムのワンオフスクリプトは除外する。
セグメンテーション概要
- 業務機能別
- オペレーション
- 財務・会計
- 人事・タレントマネジメント
- 営業・マーケティング
- その他の業務機能
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 組織規模別
- 大企業
- 中小企業(SMEs)
- エンドユーザー業種別
- BFSI
- 通信・IT
- 小売・Eコマース
- 政府
- 医療・ライフサイエンス
- その他のエンドユーザー業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクリサーチは、市場の境界を設定し、年次で確認可能な需要・供給指標の最初のセットを構築するために使用された。米国労働統計局のデジタル職業データ、米国商務省人口調査局の企業・ICT指標、Eurostatのデジタル経済統計、OECDのICTデータセット、世界銀行のマクロ系列など、公開されている非有料ソースに依拠し、企業活動、労働構成、およびIT支出の方向性の基盤とした。
モデルの現実性を保つため、収益構成の手がかり、製品ポジショニング、価格設定のヒントを得るために企業の開示資料や投資家向け説明資料も確認し、その後、信頼性の高い報道機関や業界団体のウェブサイトを用いて導入の兆候や規制上の背景を捉えた。必要に応じて、企業財務・インテリジェンスに特化した有料サブスクリプション、ニュースおよび財務情報、特許データベースを用いて、製品発表、顧客の焦点、ワークフロー関連のイノベーションの速度をクロスチェックした。これらの例は網羅的なものではなく例示的なものであり、データ収集、前提の検証、未解決の問題の明確化のために他にも多くのソースが参照された。
一次インタビューおよび調査
一次調査は、ワークフロープラットフォームプロバイダー、クラウドサービスパートナー、システムインテグレーター、およびプロセス自動化を管理する企業購買者への専門家インタビューと構造化調査を通じて実施された。需要と価格設定は地域および業種によって異なる可能性があるため、APAC、EMEA、南北アメリカ全域の視点を対象とし、導入速度、パッケージング、平均契約規模に関する前提を、最終集計の確定前に調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:26% | CXO:17% | APAC:41% |
| ミッド層:54% | 機能/事業部門リーダー:25% | EMEA:35% |
| 中小プレイヤー:20% | マネージャー:58% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、企業向けクラウドアプリケーションの浸透率とワークフローツールのアタッチレートを用いて、対応可能な支出プールを再構築するトップダウン方式から開始した。次に、IT支出とデジタル導入指標を用いて、そのプールを地域別に配分した。
合計値の妥当性を保つため、サンプル抽出したプロバイダーの収益レンジ、典型的なサブスクリプションバンドルに関するチャネルからのフィードバック、責任を持って推定できる場合のASP×アクティブユーザーまたはシート数の近似など、選択的なボトムアップ検証によって結果を裏付けた。
最も重要な入力要素には、サブスクリプション対使用量ベースの価格設定の組み合わせ、ローコードワークフロービルダーの採用、対象業界におけるクラウド移行の速度、導入アカウント当たりの平均ワークフローユーザー数、および継続的なサポートサービスを必要とする導入の割合が含まれた。ボトムアップの兆候が乏しい場合(例えば、開示が限られた非公開企業)、ギャップはピアグルーピングとレンジベースの前提を用いて処理され、インタビューを通じて検証された。予測では、クラウド予算の傾向、自動化の優先事項、レガシーなオンプレミスワークフローの置き換え速度について実務家が共有した期待を用いて成長経路を調整するシナリオ分析を使用した。
データ検証と更新サイクル
出力は、ベンダーのコメント、クラウド導入指標、地域別の企業支出の方向性など、独立した信号間の三角測量によって確認され、その後、承認前に差異が検証された。数値が異常に見える場合は、価格の進行、ユーザー数、またはプラットフォーム料金とサービスの分割といった単位に関する前提を再確認し、変化が説明できない場合は選ばれた回答者に追跡確認を行った。
レポートは年次で更新され、大幅な価格変更や明確な需要の減速など重大な出来事が発生した場合には、中間更新が行われる。提供前には、最終的なアナリストによる確認が完了し、クライアントはその時点で入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceのクラウドワークフロー市場規模算定と他の公表推定値との比較
クラウドワークフローの公表市場規模が大きく異なって見えることが多いのは、研究者が製品範囲を異なる方法で定義することが多いためであり、サービス、ライセンス形態、ハイブリッド展開の扱い方も様々である。基準年の選択、通貨換算のタイミング、また推定が利用・導入の兆候から構築されているか、ベンダーの収益報告から構築されているかの違いも、最終的な数値を左右する可能性がある。
主な差異は、より広範なワークフロー自動化スイートや、一部のオンプレミス・クラウド混合型が同じ合計に含まれているかどうかから生じており、Mordor Intelligenceは、繰り返し可能な製品として販売されているクラウドホスト型ワークフロープラットフォームおよびそれに密接に関連するサポートサービスのみを対象としている。もう一つの要因は価格設定の見積り方法であり、一部の推定は、サブスクリプションのパッケージングや使用量ベースの課金の変化を調整せず、ソフトウェア支出に対して直線的な成長を用いている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.53 B (2026) | |
| 業界出版社A | USD 11.20 B (2024) | より広範な「クラウドワークフロー自動化」というラベルを使用しており、ワークフロー管理を超えた隣接する自動化ツールを含む場合があり、サービスやハイブリッド構成の扱い方が常に明確でない。 |
| 市場トラッカーB | USD 2.90 B (2024) | より狭いベンダーセットに傾く傾向があり、導入および継続的なサポートの収益を除外することがあり、これはプラットフォームが大規模に展開された際に捉えられる価値を過小評価する傾向がある。 |
この比較は、数値のばらつきの主な要因が範囲と収益の捉え方であり、それに続いて予測期間中の価格進行の扱い方の違いがあることを示している。観測可能な導入の兆候と繰り返し可能な単位に関する前提に数値を結び付けることで、当社は時間とともに同じ手順で見直し・更新できる数値を維持している。


レポートで回答される主な質問
クラウドワークフロー市場の現在の規模はどのくらいですか?
クラウドワークフロー市場は2026年に75億3,000万米ドルと評価され、年平均成長率(CAGR)15.82%で2031年までに156億8,000万米ドルへと成長しています。
最大の導入シェアを持つ業務機能はどれですか?
財務・会計が35.25%のシェアでトップであり、厳格なコンプライアンスおよび監査ニーズによるものです。
なぜハイブリッド展開が支持を得ているのですか?
ハイブリッドモデルはデータソブリン性、レイテンシー、およびコストの考慮事項のバランスを取りながらベンダーロックインを回避し、2031年にかけて年平均成長率(CAGR)17.02%を牽引しています。
中小企業(SMEs)はクラウドワークフロー市場にどのような影響を与えていますか?
ローコードプラットフォームが技術的障壁を取り除き、中小企業(SMEs)が迅速に自動化を導入し、そのセグメントで年平均成長率(CAGR)17.45%を達成することを可能にしています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域がソブリンクラウド政策と政府主導のデジタル化プログラムに支えられ、年平均成長率(CAGR)16.68%と最も高い成長を示しています。
AIは現代のワークフローにどのような役割を果たしていますか?
ジェネレーティブAIは予測インサイトと会話型ビルドツールを追加し、UiPathの医療認証処理における50%削減に見られるように、サイクルタイムを短縮しROIを向上させています。
最終更新日:



