
クラウドシステム管理ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
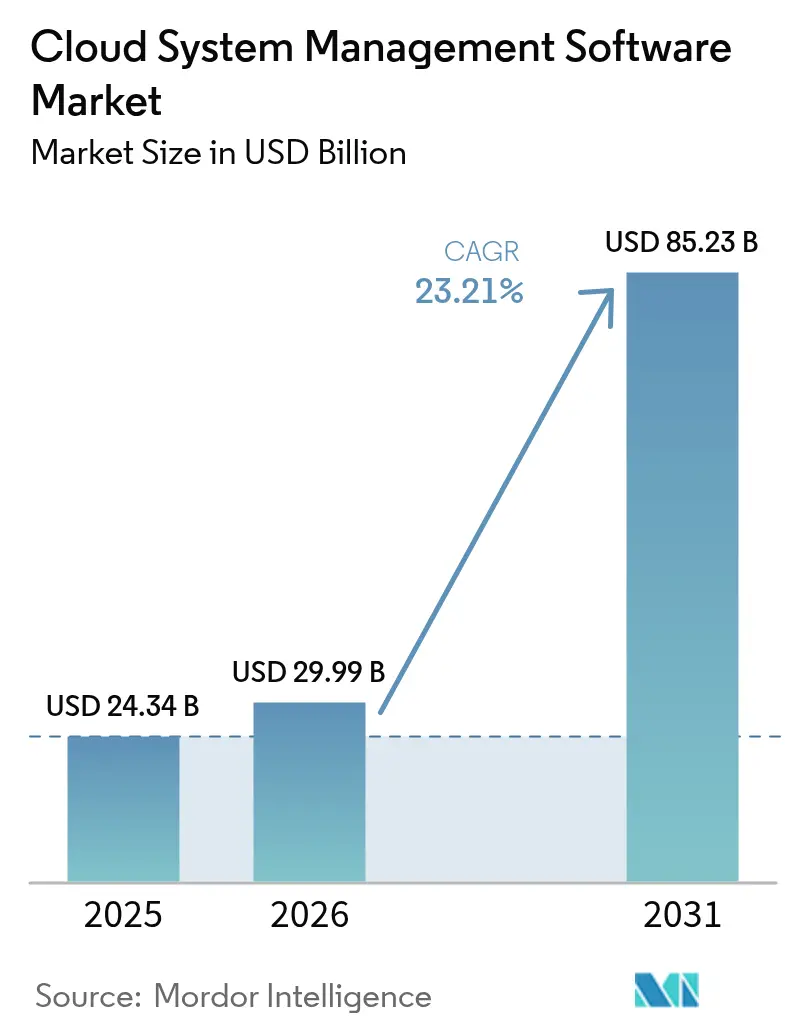
| 市場規模 (2026) | 29.99 十億米ドル |
| 市場規模 (2031) | 85.23 十億米ドル |
| Growth Rate (2026 - 2031) | 23.21 % |
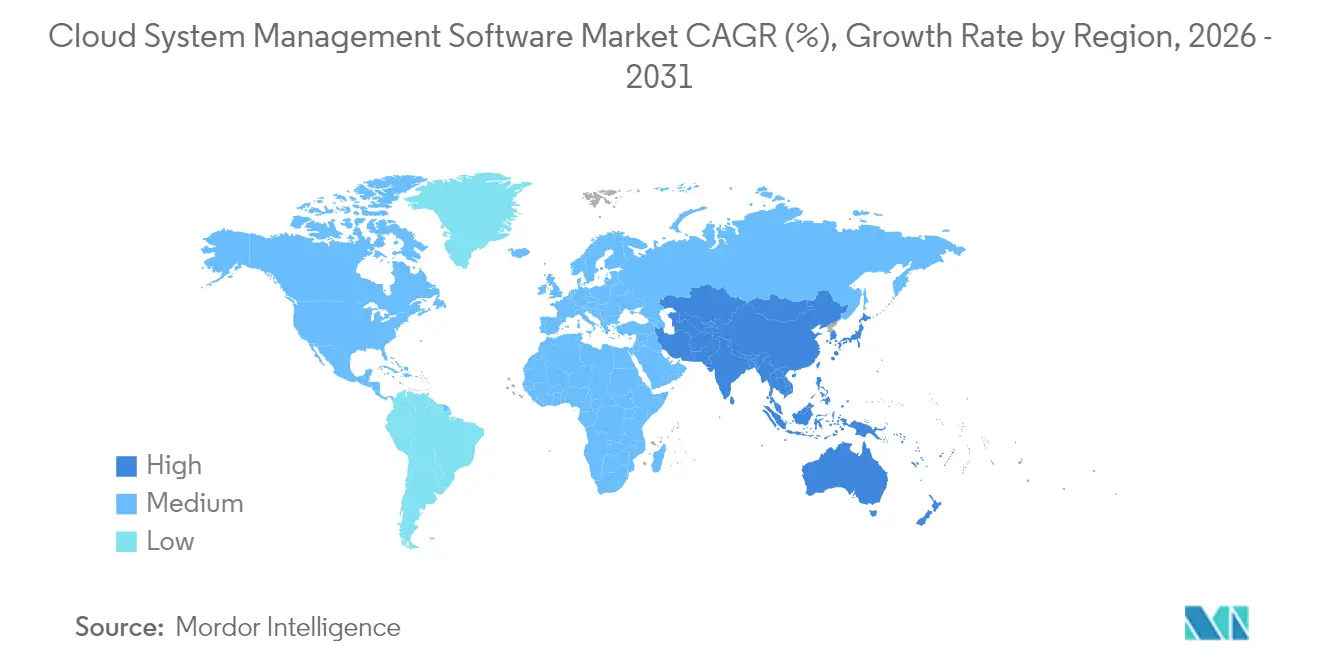
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
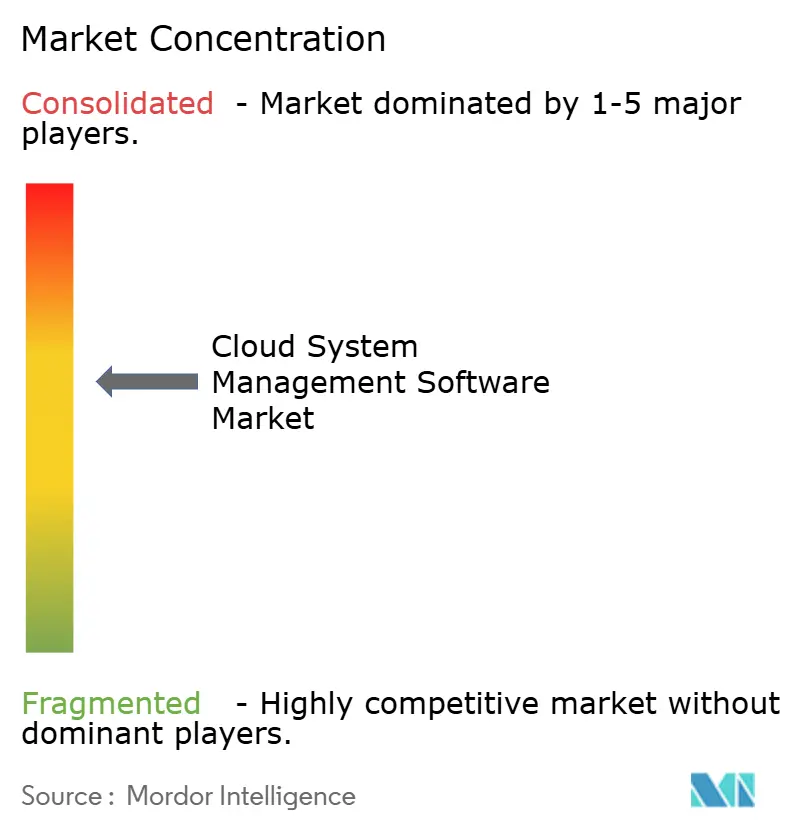
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドシステム管理ソフトウェア市場分析
クラウドシステム管理ソフトウェア市場規模は、2025年の243億4,000万米ドルから2026年には299億9,000万米ドルに成長し、2026年~2031年の年平均成長率23.21%で2031年までに852億3,000万米ドルに達すると予測されています。企業がリアクティブな監視からマルチクラウドおよびハイブリッド環境全体にわたるプロアクティブなAI主導のオーケストレーションへと移行するにつれ、需要は高まっています。BroadcomによるVMwareの統合のような業界再編は戦略的な規模拡大を示していますが、この分野は特化型オブザーバビリティおよび自動化スタートアップが顧客を獲得するのに十分な程度には分散したままです。成長はまた、経営幹部レベルのコストガバナンス、GenAI(生成AI)GPUクラスターの管理ニーズ、ならびにスコープ3炭素会計および量子安全暗号化に紐付いた新しいテレメトリー層を反映しています。ログ、メトリクス、コスト、およびサステナビリティデータをクラウド横断的に統合できるベンダーは、引き続きプレミアム価格決定力を獲得しています。
主要レポートのポイント
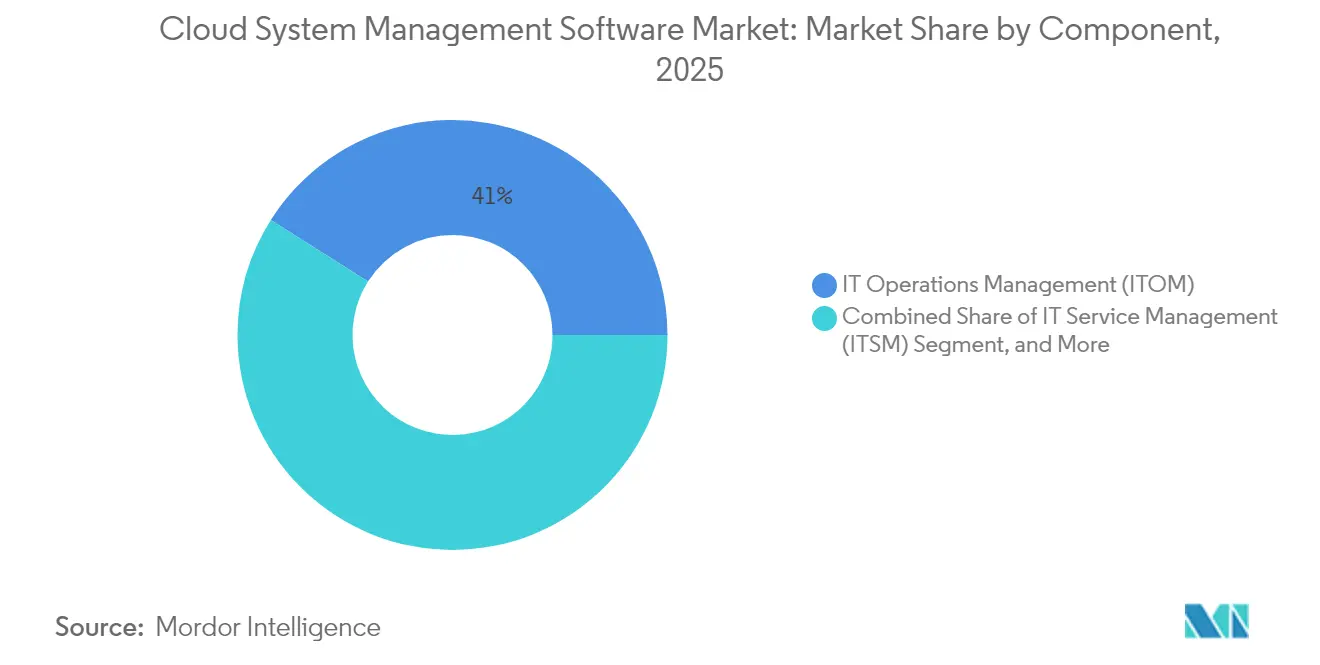
- コンポーネント別では、ITオペレーション管理が2025年のクラウドシステム管理ソフトウェア市場シェアの41.02%をリードし、ITオートメーションおよび構成管理は2031年にかけて年平均成長率24.18%で拡大しています。
- 導入モデル別では、パブリッククラウド導入が2025年のクラウドシステム管理ソフトウェア市場で収益シェアの52.21%を占め、ハイブリッドクラウドが年平均成長率24.42%で最も急速に成長するアプローチとなっています。
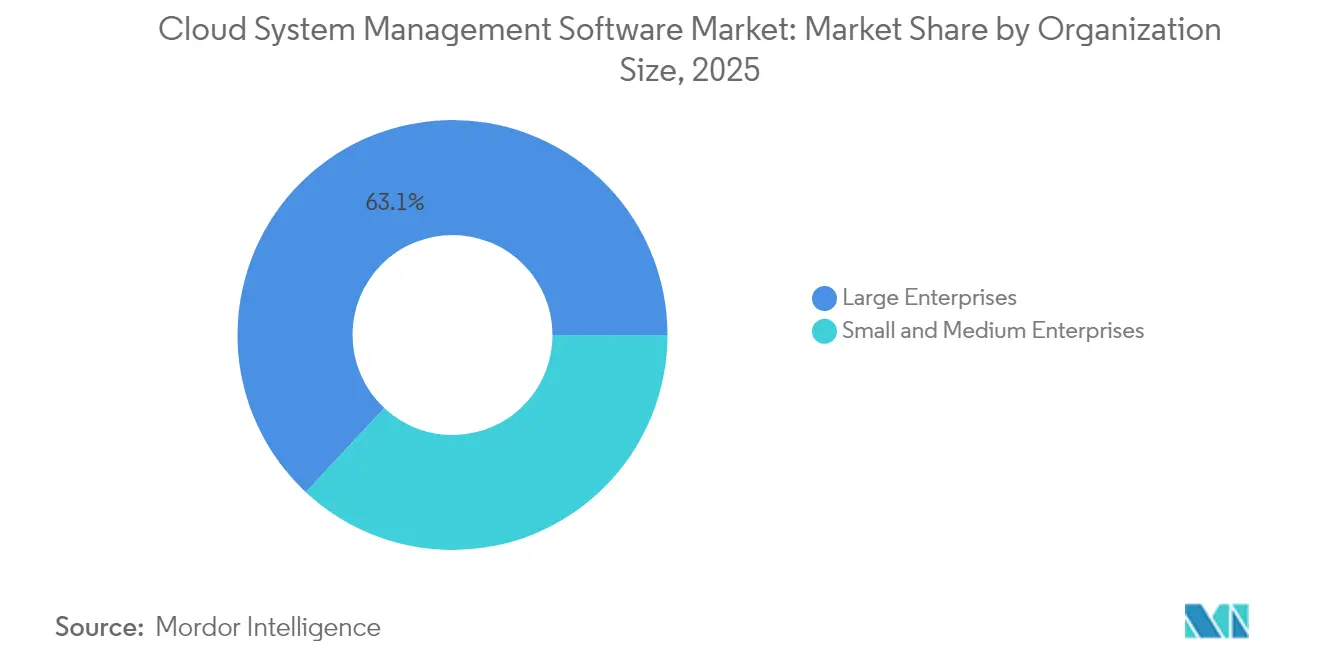
- 組織規模別では、大企業が2025年のクラウドシステム管理ソフトウェア市場において支出の63.05%を占めていますが、中小企業は年平均成長率24.58%で成長しています。
- エンドユーザー産業別では、ITおよび通信が2025年のクラウドシステム管理ソフトウェア市場収益の29.12%を生み出し、ヘルスケアが年平均成長率23.89%で最も速いペースで成長しています。
- 地域別では、北米が2025年のクラウドシステム管理ソフトウェア市場収益の38.26%を占め、アジア太平洋地域は2031年までに年平均成長率23.98%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(約)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マルチクラウドおよびハイブリッド導入の爆発的拡大 | +5.2% | 北米および欧州で最高強度、グローバル規模 | 中期(2~4年) |
| ユニファイドオブザーバビリティへの需要を促進するシフトレフトDevOps | +4.8% | 北米、欧州、アジア太平洋の主要都市圏 | 短期(2年以下) |
| クラウドコスト管理の経営幹部レベルのマンデートとしてのFinOps | +4.3% | 北米および欧州主導、グローバル規模 | 短期(2年以下) |
| GenAI対応GPUオーケストレーション層の台頭 | +3.9% | 北米、中国、一部アジア太平洋市場 | 中期(2~4年) |
| クラウド管理プラットフォームに組み込まれたサステナビリティ報告義務(スコープ3) | +2.7% | 欧州、北米、アジア太平洋へ拡大中 | 長期(4年以上) |
| クラウド管理スタックに参入する量子安全暗号モジュール | +1.9% | 北米、欧州、グローバルの政府セクター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびハイブリッド導入の爆発的拡大
組織は2024年に平均2.6のパブリッククラウドを運用しており、前年の2.2から増加し、プロバイダーが増えるごとに可視性のギャップが拡大しました。[1]Flexera、「2024年クラウドの現状レポート」、flexera.com AWS、Azure、およびGoogle Cloud全体でテレメトリーを正規化するプラットフォームは、手動スクリプティングを必要とするポイントツールを駆逐しています。Terraformプロバイダーなどの事前構築済みコネクターおよびポリシー変換キットは、展開を加速しコンプライアンスを向上させています。企業は現在、一貫性のないツールを最適化における最大の障壁として挙げており、プロプライエタリAPIを隠蔽する抽象化層への需要を強化しています。
ユニファイドオブザーバビリティへの需要を促進するシフトレフトDevOps
DevOpsチームはコミット時にコードを計装し、平均障害復旧時間を40%短縮し、オブザーバビリティをデベロッパーの関心事へと引き上げています。ユニファイドプラットフォームはトレース、メトリクス、およびビジネスKPIを相関させ、エンジニアがユーザーに影響が及ぶ前に設定ミスを特定できるようにしています。フルスタックオブザーバビリティを採用するNew Relicの顧客はアラートノイズを35%削減しています。DatadogによるBits AIの2024年買収は、LLM(大規模言語モデル)を活用した根本原因分析をメインストリームのオペレーションに取り込み、平易な言語による説明を差別化要因に転換しました。
クラウドコスト管理の経営幹部レベルのマンデートとしてのFinOps
クラウドの請求書がCFOによって精査される中、リアルタイム予算アラートおよびチャージバックモデルは、管理スイートをITユーティリティから財務ガバナンスプラットフォームへと移行させています。自動化されたライトサイジングおよびアイドルリソース回収を採用した企業は、ハイパースケーラーのケーススタディによれば、6か月以内に無駄を約3分の1削減しています。[2]AWS、「カーボンアウェアワークロード配置」、aboutamazon.com 主要スイートは、アイドルリソース、リザーブドインスタンスのギャップ、および数週間ではなく数分で支出急増にフラグを立てる異常検知を表示します。
GenAI対応GPUオーケストレーション層の台頭
大規模言語モデルのトレーニングおよびファインチューニングは、突発的なGPUクラスターを消費します。オンプレミスおよびパブリックリソース全体でアクセラレーターをスケジュールするクラウド管理プラットフォームは、利用率を従来のベースラインの約60%から中程度の80%台にまで押し上げています。自動スポット入札やマルチリージョンフェイルオーバーなどの機能は、トレーニングワークロードで最大40%のコスト削減をもたらします。そのため企業は、GPU効率とワークロードレベルのコスト帰属を組み合わせたユニファイドスケジューラーを高く評価しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(約)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コントロールプレーンへのサイバー攻撃の激化 | -2.8% | 北米および欧州で深刻、グローバル規模 | 短期(2年以下) |
| クラウドオペレーションおよびAIOpsにおける継続的な人材不足 | -2.1% | アジア太平洋および新興市場で最も深刻、グローバル規模 | 中期(2~4年) |
| プロプライエタリテレメトリーAPIの不透明なライセンス | -1.6% | 北米および欧州のマルチクラウド企業に特に影響、グローバル規模 | 中期(2~4年) |
| エッジからクラウドへのデータ主権の断片化 | -1.4% | 欧州、アジア太平洋、中東、他地域への規制波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コントロールプレーンへのサイバー攻撃の激化
集中型コントロールプレーンは高価値な認証情報および構成データを保有しています。2024年のSnowflakeの侵害事件は、侵害された管理者アカウントに起因し、マルチテナントリスクを露わにし、企業がハードウェアバックドMFAおよびイミュータブル監査ログを採用するよう促しました。アイデンティティプロバイダーにおける類似インシデントは、サードパーティ統合への精査を強化しました。規制当局は現在、最小権限と継続的認証を適用するゼロトラストアーキテクチャを推奨しています。厳格なセキュリティ管理を実証できないベンダーは、特に規制産業において、より長い調達サイクルに直面することが多くなっています。
クラウドオペレーションおよびAIOpsにおける継続的な人材不足
クラウドアーキテクトおよびサイトリライアビリティエンジニアなど、世界的に数百万人規模の人材不足があると推定されています。中小企業は最も苦慮しており、異常検知閾値の調整やAI生成の根本原因分析の解釈が可能な専門スタッフを採用するための予算が不足しています。ベンダーはガイド付きワークフロー、事前構築済みダッシュボード、および自然言語クエリを組み込んで障壁を低減しています。しかし、上級ユーザーはより深い設定可能性を必要とすることが多いです。クラウドプロバイダーの認定プログラムは拡充されていますが、人材パイプラインは需要に対して少なくとも18か月~24か月遅れたままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
DevOpsの成熟に伴うオートメーションの進展ITオートメーションおよび構成管理は、組織が手動スクリプトをインフラストラクチャーのコード化(Infrastructure-as-Code)という宣言的な手法に置き換えるにつれ、コンポーネントの中で最も速いペースで年平均成長率24.18%を記録する軌道にあります。ITオートメーションのクラウドシステム管理ソフトウェア市場規模は、2025年の96億7,000万米ドルから2031年までに354億5,000万米ドルに成長すると予測されています。HashiCorpのTerraformのベンダー中立言語は現在、数千のリソースタイプを管理しており、パブリッククラウドとオンプレミスシステムにまたがるツールへの需要を強化しています。ITオペレーション管理は、ユニファイドオブザーバビリティが基盤として重要であり続けるため、2025年のクラウドシステム管理ソフトウェアの市場シェアの41.02%を維持しました。CiscoによるSplunkの買収などのM&Aは、ネットワークテレメトリーとアプリケーショントレースを融合させ、可視性のギャップを埋めています。
企業はますます、プロビジョニング、構成、ランタイム監視、およびサービス管理をエンドツーエンドでカバーするプラットフォームを求めています。Argo CDやFluxなどのKubernetesネイティブプロジェクトはGitOpsワークフローを拡張し、ITSMスイートはAIチャットを統合してチケットをより効率的に解決します。レガシー環境を持つチームにとっては、エージェントレスディスカバリーおよびドリフト検知が移行ロードマップを加速しトイルを削減します。オブザーバビリティとオートメーションの収束は、統合されたポートフォリオを提供するベンダーがニッチなポイントソリューションを凌駕することを可能にします。
注記: 個別セグメントの全セグメントシェアはレポート購入後に利用可能


導入モデル別:
データ主権への懸念によるハイブリッドアーキテクチャの急増パブリッククラウドは2025年に収益の52.21%を維持しましたが、データ主権義務の高まりによりハイブリッドモデルが年平均成長率24.42%で拡大しています。ハイブリッドクラウドソリューションのクラウドシステム管理ソフトウェア市場規模は、2031年までに448億米ドルを超えると予測されています。EU(欧州連合)規則は現在、プロバイダーに対してペナルティなしにデータポータビリティを可能にすることを義務付けており、ワークロード配置を抽象化するKubernetesなどのオープンオーケストレーション層への需要を強化しています。AWS Outposts、Azure Arc、およびGoogle AnthosはパブリッククラウドのAPIを顧客のデータセンターに展開し、チームに分散したリソースのための単一コントロールプレーンを提供しています。
プライベートクラウドは規制対象ワークロードに関連し続けていますが、資本集約性のために成長が緩慢です。企業は、個人識別情報をオンプレミスに保持しながら分析をハイパースケールリージョンにバースト可能にするためにハイブリッドを採用しています。したがって、ロケーション全体にわたるユニファイドコスト配分、セキュリティポスチャー管理、およびオブザーバビリティは交渉不可能な要件となっています。オンプレミスとパブリックエンドポイント間で機能同等性を欠くベンダーは、顧客が一貫したエクスペリエンスに基づいて統合するにつれ、解約リスクに直面します。
組織規模別:
SaaSプラットフォームによる中小企業のギャップ縮小大企業は、高度なガバナンスを必要とする広大なマルチクラウド環境により、2025年の支出の63.05%を占めました。しかし、中小企業は消費ベースの価格設定とノーインストールのSaaSオンボーディングが障壁を下げるにつれ、年平均成長率24.58%で加速しています。中小企業購買者のクラウドシステム管理ソフトウェア市場規模は、2031年までに236億米ドルを超える見込みです。DatadogやNew Relicなどのベンダーは、無料または低コストの価格帯とガイド付きセットアップで数時間以内に価値を明確にすることで、このコホートを獲得しています。
専任のSRE(サイトリライアビリティエンジニア)チームを持たないミッドマーケット企業にとっては、深い設定可能性よりも使いやすさが優先されます。自然言語クエリ、自動ベースライン設定、および規範的な修復は、前述の人材依存度を軽減します。逆に、大企業は複雑なITサービスカタログに対応するために、きめ細かいロールベースアクセス制御、カスタム統合、およびAPIの拡張性を求め続けています。各セグメントが独自のペースで機能を採用できるモジュール型製品ラインが、現在の市場リーダーを差別化しています。
注記: 個別セグメントの全セグメントシェアはレポート購入後に利用可能
エンドユーザー産業別:
EHR移行によるヘルスケアの加速ITおよび通信は、オペレーターが5Gエッジコンピューティングを収益化するためにクラウド管理を活用する中、2025年収益の29.12%を維持しました。ヘルスケアおよびライフサイエンスセクターは、電子健康記録の現代化と遠隔医療のスケールアウトを牽引力として、2031年まで年平均成長率23.89%で最も急速な成長軌道を示しています。ヘルスケアのクラウドシステム管理ソフトウェア市場シェアは、HIPAAおよび同様の規制が監査対応ロギングおよび暗号化キーローテーションを義務付けるため、10年末までに12.34%を超えると予測されています。
BFSI(銀行・金融サービス・保険)セクターはリアルタイム支出を上限として設定するためにコストガバナンスダッシュボードをコンソールに直接組み込み、製造業は予知保全のためにIoT(モノのインターネット)テレメトリーをERPバックエンドと調整しています。小売チェーンはPOS(販売時点情報管理)フィードと在庫分析を相関させてダイナミックプライシングに役立て、物流企業はハイブリッドクラウド全体でルート最適化を自動化しています。各業界は可視性の統一を重視しながら、独自のコンプライアンスフレームワークに合わせたポリシーを調整しており、設定可能なレポートテンプレートが重要な機能となっています。
地域分析
北米クラウドシステム管理ソフトウェア市場
北米は2025年のクラウドシステム管理ソフトウェア市場において38.26%の収益シェアでリードしており、AIOpsの早期導入および侵害通知に関する厳格な法規制が集中型セキュリティイベント相関への需要を高めていることが背景にあります。米国企業はまた、ハイパースケーラーの地域的プレゼンスとオブザーバビリティスタートアップの密なエコシステムから恩恵を受けており、イノーションとパートナーシップの速度を加速させています。BroadcomによるVMwareの買収およびCiscoによるSplunkの買収といった統合の動きは競争を激化させ、統合コントロールプレーンを求めるFortune 500ユーザーの間で支出の勢いを高め続けています。
アジア太平洋クラウドシステム管理ソフトウェア市場
アジア太平洋地域は2031年にかけて23.98%という最も高い成長率を記録すると予測されています。インドの公共部門クラウド義務化方針は、MeghRajフレームワークの下で政府データを国内に保持することを求めており、ローカルデータセンターとハイパースケール容量を組み合わせたハイブリッドアーキテクチャの普及を促進しています。中国のサイバーセキュリティおよびデータセキュリティ関連法は、重要インフラ事業者を国内プロバイダーが基盤となるソブリンクラウドスタックへと誘導しています。日本のデジタル庁によるイニシアチブはさらに、コスト・サステナビリティ・セキュリティの指標をベンダー横断的に統合するマネージドプラットフォームへの企業移行を促進しています。
EMEAおよびLATAMクラウドシステム管理ソフトウェア市場
欧州はデータ主権をめぐる議論の中心に位置しており、GDPRおよび2024年EUデータ法により、企業は機密ワークロードをオンプレミスに保持しつつ分析処理をパブリッククラウドにバーストさせる構成を採用しています。ドイツのBSIはベンダーロックインを軽減するためにマルチクラウド設計を推進しており、オープンオーケストレーションレイヤーの採用を促しています。中東のソブリンウェルスファンドによるハイパースケール施設への投資は地域企業のレイテンシを短縮し、アフリカのモバイルファースト経済圏では帯域幅が制限された環境でも機能する軽量なAPIドリブンスイートが重視されています。ラテンアメリカのGDPR類似規制もまた、きめ細かなアクセス制御と監査可能性を備えた管理ツールの採用を加速させています。

規制環境
クラウドシステム管理ソフトウェアは、セキュリティ基準の義務化と公共部門のクラウド利用規則によってますます形作られており、構成評価、監査可能性、API セキュリティをコアプラットフォーム要件として押し出している。米国では、CISA 拘束的運用指令(BOD)25-01により、確定済みのセキュアクラウド構成ベースライン(SCuBA)を利用する機関その他の対象テナントは、2025年4月25日までに評価ツールを導入することが求められており、これにより管理スイート内での自動化された姿勢評価、ドリフト検出、証拠対応レポートの需要が高まると見込まれる。
標準や主権フレームワークも主要地域で厳格化が進んでいる。NISTは2026年3月にSP 800-228を更新し、クラウドネイティブシステムにおけるAPI保護に関する指針を追加、マルチクラウドの制御プレーン全体でAPIインベントリ、認証・認可制御、継続的監視の必要性を強化した。EUでは、欧州委員会が2026年6月3日にクラウド・AI開発法(CADA)提案を採択し、データセンター容量の拡大と主権評価フレームワークの導入を進める一方、EUサイバーレジリエンス法は2026年9月11日からデジタル要素を含む製品に報告義務を課す。オーストラリアは2026年7月1日に発効する政府全体クラウドコンピューティング政策により公共部門の足がかりを加え、クラウドファーストの近代化要件が準拠管理ツールへの直接的な需要として作用している。
バリューチェーン分析
バリューチェーンは、ハイパースケーラーおよびプライベートクラウドスタックから提供される標準とクラウドプリミティブ(コンピューティング、ストレージ、ネットワーキング、Kubernetes、ID管理)から始まり、そこにテレメトリ(ログ、メトリクス、トレース)、ポリシー、構成データが積み重なる。クラウドシステム管理ベンダーは、これらの入力を正規化し、ITOM、ITSM、自動化・構成管理、FinOps向けのワークフローに変換する。相互運用性標準や参照モデル(例えば、The Open Group の IT4IT バリューチェーン運用モデル、DMTFのクラウド標準、CIMI向けのISO/IEC 19831:2015、NISTのクラウド標準ロードマップ)は統合の摩擦を減らす有効な入力として機能するが、独自のクラウドAPIとライセンス条項は依然として切替コストを生み、プラットフォームはコネクタと抽象化によってこれを相殺する必要がある。
チャネルと提供体制はパートナー主導の側面が強く、グローバルおよび地域のSI/MSPがこれらのプラットフォーム上に評価、移行、マネージド運用をパッケージ化している。マーケットプレイスと利用量ベースの調達経路も、中堅市場での導入を後押ししている。最近のエコシステムの動きは、上流の統合とプラットフォーム統合の強化を示しており、例えばIBMは2025年2月にHashiCorpの買収を完了し、インフラ自動化とライフサイクル管理をハイブリッドクラウドポートフォリオに統合した。また、Rackspace Technologyは2024年10月にAWSと複数年の戦略的協業契約を締結し、アドバイザリー、FinOps、移行支援の提供を拡大した。主要な課題としては、AIOps運用に必要なスキルの確保、環境全体でのデータ品質とテレメトリガバナンス、そして調達・課金データ(チャージバック/ショーバック)を単一の制御プレーン内で運用テレメトリと整合させる必要性が残る。
競合環境
クラウドシステム管理ソフトウェア産業は適度に分散したままです。上位5社であるVMware(Broadcom)、Microsoft Corporation、Amazon Web Services, Inc.、ServiceNow, Inc.、およびInternational Business Machines Corporationは、2024年に推定48%のシェアを保有しており、単一企業で15%を超える企業はありません。BroadcomによるVMwareの統合はハイブリッドクラウドのライセンス戦略を引き締めましたが、価格設定に対する顧客の不安がRed Hat OpenShiftやTerraformなどのオープンソース代替品にスペースを開いています。International Business Machines Corporationの2024年のHashiCorp買収はマルチクラウドオートメーションプレイを強化し、ハイパースケーラーにまたがる宣言的な層を追加しました。
ハイパースケーラーはネイティブなコスト、セキュリティ、およびオブザーバビリティ機能を消費価格に組み込み、単一ベンダーへのロイヤルティを促進しています。しかし、特化型プロバイダーはクロスクラウドの課題に対処し、APIファーストのアーキテクチャを提供し、大規模言語モデルを活用した根本原因分析に注力することで繁栄しています。Datadog, Inc.は2025年に32%の前年比収益成長を報告し、顧客がKubernetes、サーバーレス、およびエッジワークロードの統合監視を求めました。New Relic, Inc.、Dynatrace, Inc.、Harness Inc.、およびCloudBolt Software, Inc.は使用量ベースのライセンス、継続的デプロイメントフック、およびポリシーのコード化フレームワークで差別化しています。
戦略的な動きはAIとサステナビリティを強調しています。International Business Machines Corporationは予測容量アルゴリズムで数十の特許を申請し、Google LLCの知的財産の焦点はカーボンアウェアスケジューリングと量子安全鍵ローテーションにあります。Cisco Systems, Inc.によるSplunk Inc.の吸収はネットワークとセキュリティテレメトリーを単一の分析レイクに統合しています。小規模なディスラプターは、ハイパースケーラーの盲点、エッジからクラウドへのオーケストレーション、マルチクラウドコスト帰属、およびニッチな規制へのコンプライアンスを活用し、ベンダーロックインに抵抗するアカウントを獲得しています。
クラウドシステム管理ソフトウェア産業リーダー
International Business Machines Corporation
Microsoft Corporation
VMware, Inc.
BMC Software, Inc.
Cisco Systems, Inc.
- *免責事項:主要選手の並び順不同
クラウドシステム管理ソフトウェア市場
- VMware, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- BMC Software, Inc.
- ServiceNow, Inc.
- Cisco Systems, Inc.
- Oracle Corporation
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Google LLC
- Dynatrace, Inc.
- New Relic, Inc.
- Splunk Inc.
- Datadog, Inc.
- Flexera Software LLC
- Broadcom Inc.
- Morpheus Data LLC
- CloudBolt Software, Inc.
- Harness Inc.
- HashiCorp Inc.

市場機会と将来展望
設計による主権(Sovereignty-by-design)は実務上の購買基準になりつつあり、パフォーマンス監視を超えて、ハイブリッド環境全体でデータレジデンシー、準拠運用、監査可能な制御を実証できるプラットフォームに新たな余地を開いている。政策の起点としては、2026年7月1日に発効するオーストラリアの政府全体クラウドコンピューティング政策や、クラウドネイティブシステムにおけるAPI保護に関するNIST SP 800-228(2026年3月更新)のようなエンタープライズ向け制御要件が挙げられる。事前にマッピングされたポリシーパック、自動化された証拠収集、AWS、Azure、Google Cloud、およびオンプレミススタック全体で一貫したガバナンスを提供するベンダーは、これらの義務を政府、規制産業、通信クラウド近代化向けのパッケージ製品に転換できる立場にある。
第二の機会領域は、ダッシュボード中心の運用から、可観測性、自動化、セキュリティを一つの制御プレーンに統合したAI支援・エージェント駆動型ワークフローへの移行である。2026年6月、CiscoはCisco Cloud Controlを、人間とAIエージェントの両方によるIT基盤の管理、監視、防御を行う統合プラットフォームとして発表し、AgenticOpsスタイルの機能をめぐる競争上の差別化を浮き立たせた。並行して、機密計算とハードウェア対応のセキュリティも主流の要件に近づいており、クラウドワークロード内のデータ保護に焦点を当てたNIST IR 8320E(2026年5月公開の初期公開草案)がこれを支えている。ポリシー、ID、ワークロード配置を統括しつつ、API セキュリティと機密計算環境向けに検証可能な制御を提示できるプラットフォームは、ITチームを超えて、クラウド支出と運用モデルに影響を与える財務、リスク、コンプライアンスの関係者にまで拡大できる。
Recent Industry Developments in クラウドシステム管理ソフトウェア市場
- 2026年7月:KyndrylはMicrosoftとの協業を拡大し、Microsoft Sovereign Cloudの機能を活用した主権ソリューションを提供した。この更新により、準拠したハイブリッド環境のサービス主導型実装が強化され、ガバナンスとデータレジデンシー要件が企業および公共部門の日常的なクラウド運用に一層近づいた。
- 2026年5月:IBMはインテリジェント運用向けのIBM Concertを発表し、主権に焦点を当てたソフトウェアポートフォリオの一部としてIBM Sovereign Coreを一般提供した。この組み合わせにより、AIOpsスタイルの運用と主権制御が連携し、企業がコンプライアンス姿勢を強化しつつ運用負担を減らしながらハイブリッド環境を管理できるようになった。
- 2024年4月:IBMはHashiCorpの買収契約を発表し、ハイブリッドクラウド環境向けのインフラ自動化とライフサイクル管理スタックを強化した。Terraformベースのワークフローをより広範な管理ポートフォリオに統合する計画は、マルチクラウド運用とガバナンスにおけるベンダー中立な自動化の戦略的価値を浮き立たせた。


クラウドシステム管理ソフトウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、対象市場はクラウド環境を監視、自動化、構成、統制するために使用されるソフトウェアを対象とし、これによりITチームは公共、プライベート、ハイブリッドの各構成全体でクラウドシステムの安定性、セキュリティ、コスト管理を維持できる。
対象範囲の除外事項:一般的なクラウドホスティングやインフラ容量費用、およびソフトウェアライセンスまたはサブスクリプション収益の範囲外にある純粋なコンサルティング、導入作業、マネージドサービス費用は除外する。
セグメンテーション概要
- コンポーネント別
- ITオペレーション管理(ITOM)
- ITサービス管理(ITSM)
- ITオートメーションおよび構成管理(ITACM)
- 導入モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 組織規模別
- 大企業
- 中小企業(SMEs)
- エンドユーザー産業別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- ヘルスケアおよびライフサイエンス
- 製造業
- 小売・消費者サービス
- 運輸・物流
- メディアおよびエンターテインメント
- 政府・公共セクター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- オランダ
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは市場フレームの構築と、ソフトウェア支出を裏付ける一貫した時系列データの収集に使用された。主に、米国経済分析局、米国労働統計局、Eurostat、OECDのICT指標、国際電気通信連合など、クラウドおよびデジタル活動の指標となる公開かつ無料の情報源に依拠した。
また、企業の年次報告書、投資家向け資料、製品資料、信頼性の高いテック系メディアの報道も確認し、クラウド管理ソフトウェアがどのようにパッケージ化され収益化されているかを整理した。必要に応じて、企業財務・インテリジェンス向けの有料サブスクリプションおよび特許データベースを利用し、収益動向と製品重点についての相互確認を行った。ここに記載したデスクリサーチの情報源は例示であり、データ収集、検証、明確化のために他の多くの公開情報源も使用された。
一次インタビューおよび調査
一次調査は、主要地域のクラウド運用リーダー、ITサービス責任者、プラットフォームエンジニア、チャネルパートナーとのインタビューおよび構造化調査に重点を置いた。購買行動は規制産業とそれ以外の産業で大きく異なるため、分析中はこれをセグメンテーションの確認事項として扱った。回答者からの情報により、公共、プライベート、ハイブリッド展開全体での導入パターンを確認でき、価格設定、更新行動、監視と自動化の組み合わせなど典型的なモジュールのバンドルに関する前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | CXO:15% | APAC:39% |
| ミッドティア:49% | 機能・部門リーダー:34% | EMEA:36% |
| 小規模プレイヤー:15% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、企業のクラウド導入とIT運用ニーズからクラウド管理ソフトウェア支出を再構築するトップダウンの需要プールの構築から始まり、その後、クラウド環境の運用に通常購入される主要なソフトウェア機能ごとに分割される。総計を現実的なものに保つため、出力結果はサンプル抽出したベンダーの収益分解、チャネル確認、一般的なツールカテゴリー群の導入台数に紐づくASP推定値など、選択的なボトムアップ近似によって裏付けられる。
モデルにおいては、公共およびハイブリッド環境全体でのワークロード成長、ツール統合の傾向、可観測性のカバレッジ(ログ、メトリクス、トレース)、自動化・構成の強度、セキュリティ姿勢とコスト管理に関連するガバナンス要件など、少数の実務的な入力が大部分の役割を果たす。予測を構築する際には、予算の引き締めやマルチクラウド導入の加速といった不確実な変数を透明性を持って適用できるようシナリオ分析を用い、その後専門家の見解と照合する。ボトムアップの集計にギャップがある場合は、近接する購買者グループの代理比率を用いて補完し、組織当たりの想定支出を再確認して、結果が妥当な範囲内に収まるようにする。
データ検証と更新サイクル
モデルの出力は、エンタープライズソフトウェア支出の方向性、クラウドワークロードの拡大指標、IT運用リーダーが示した優先事項など、独立した指標と照合され、差異はサインオフ前に調査される。地域または展開タイプに異常な急増が見られる場合は、要因を検証し、価格設定の進行や導入タイミングなどの入力を見直し、差異が説明できない場合は選定された回答者に再度連絡する。
各レポートは毎年更新され、主要なライセンス変更、急激なマクロ経済の変化、クラウド導入パターンの著しい急増など、重大な事象が発生した場合には中間更新が行われる。提供前には、アナリストが最終的な最新性確認を行い、数値と主要な前提が入手可能な最新の公開データおよび検証済みのインタビュー結果を反映していることを確認する。
Mordor Intelligenceのクラウドシステム管理ソフトウェア市場推定値と他の公開推定値との比較
クラウドシステム管理ソフトウェアの公開市場規模は、同じものを測定しているように見えても、大きく異なる場合がある。この差異は通常、ソフトウェア収益として何を計上するか、どのクラウド展開タイプが含まれるか、価格設定と導入の年次予測方法の違いから生じる。
一部の推定値は、マネージドサービス、広範なITアウトソーシング、一般的なクラウドインフラ運用支出を含めるよう対象範囲を拡大している。Mordor Intelligenceでは、総計をクラウドシステム管理機能に紐づくソフトウェア収益に限定し、さらに導入・更新パターンに基づく展開実態の確認によって制約を加えている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 24.34 B (2025) | |
| グローバルコンサルタンシーA | USD 31.60 B (2025) | クラウド運用サービスや隣接するインフラ管理コストを組み込むことができる、より広範な支出の観点を採用しており、ソフトウェアのみのサブスクリプションおよびライセンスを超えて総額を引き上げている。 |
| 業界誌B | USD 20.10 B (2025) | 監視・可観測性ツールを重視するより狭い製品範囲を適用しており、スイートの一部として販売される自動化・構成管理モジュールを過小に計上することが多い。 |
この比較は、最大の差異が対象範囲とスイートモジュールの計上方法によって説明されることを示している。計算を明確なソフトウェア機能に紐づけ、購買者タイプ別の想定支出を確認し、更新時に価格設定の前提を見直すことで、最終的な値は再現・検証可能な入力にまで追跡可能な状態を維持する。


レポートで回答される主な質問
クラウドシステム管理ソフトウェア市場の現在の規模はどれくらいですか?
市場は2026年に299億9,000万米ドルと評価されており、2031年までに852億3,000万米ドルに達すると予測されています。
この分野で最も急速に成長しているコンポーネントはどれですか?
ITオートメーションおよび構成管理が成長をリードしており、組織がインフラストラクチャーのコード化(Infrastructure-as-Code)およびポリシーのコード化(Policy-as-Code)ワークフローを採用するにつれ、年平均成長率24.18%で拡大しています。
ハイブリッド導入がパブリックのみの導入を上回る速度で成長しているのはなぜですか?
データ主権義務とレイテンシーに敏感なワークロードが企業をオンプレミスと複数のクラウドプロバイダーの融合に向かわせており、ハイブリッドアプローチで年平均成長率24.42%をもたらしています。
2031年まで最も高い採用率を示す産業はどこですか?
電子健康記録の移行と厳格なコンプライアンスニーズに牽引されたヘルスケアおよびライフサイエンスが、年平均成長率23.89%を記録すると予測されています。
最も急速な市場拡大が見込まれる地域はどこですか?
アジア太平洋地域はインドと中国のソブリンクラウドマンデートおよび日本のデジタル政府プログラムにより、年平均成長率23.98%で成長すると予測されています。
最終更新日:



