
臨床アラーム管理市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 4.21 十億米ドル |
| 市場規模 (2031) | 13.39 十億米ドル |
| Growth Rate (2026 - 2031) | 26.05 % |
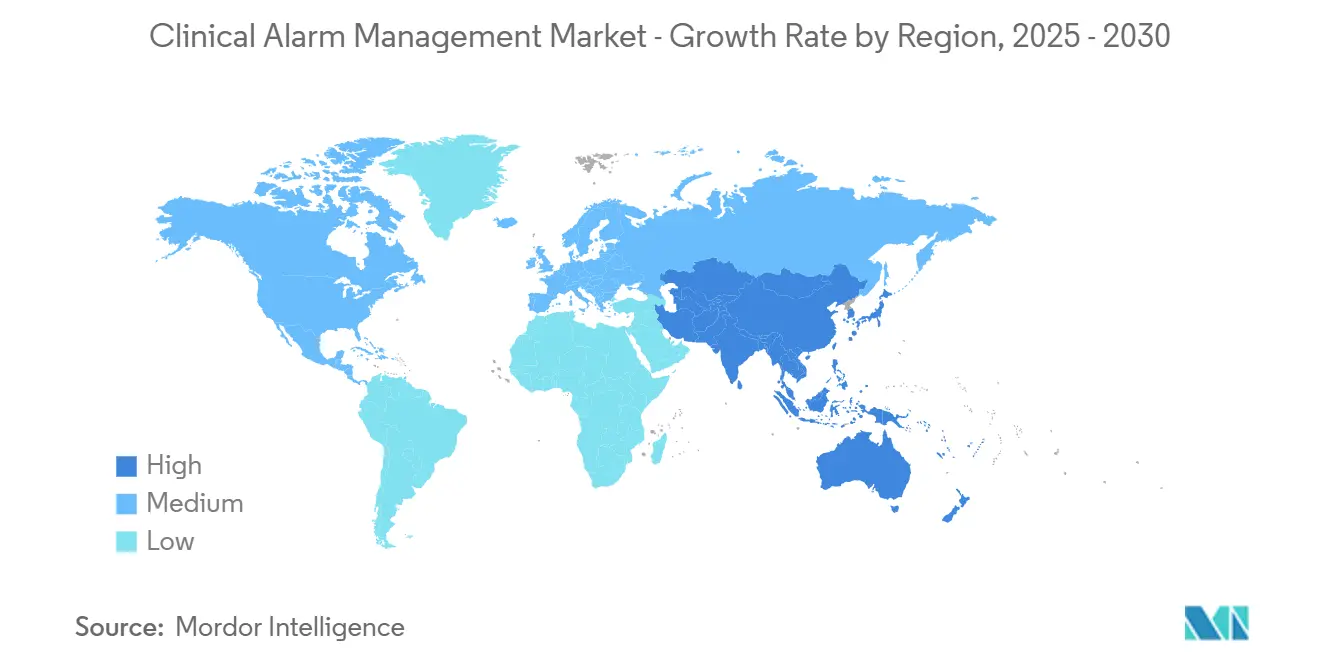
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
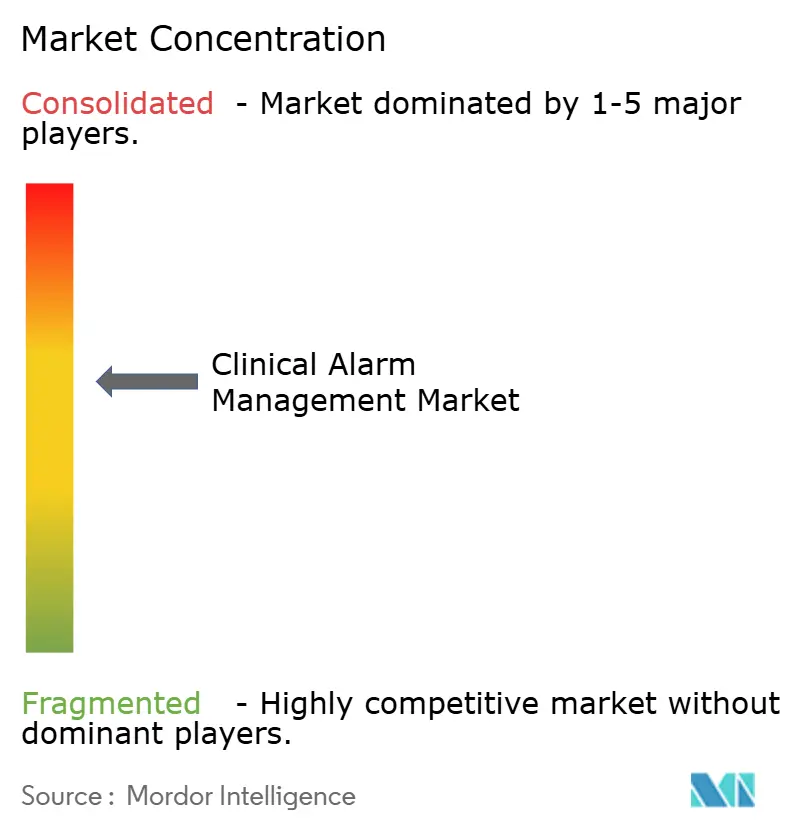
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臨床アラーム管理市場分析
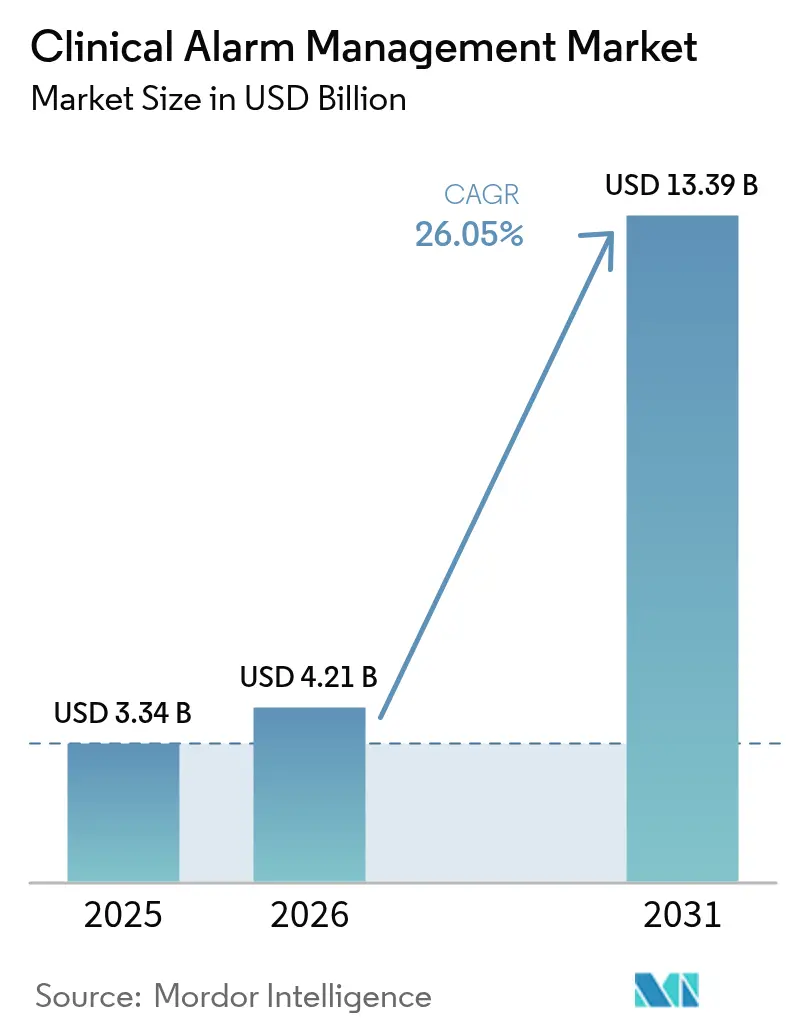
2026年の臨床アラーム管理市場規模は42億1,000万USDと推定され、2025年の33億4,000万USDから成長し、2031年には133億9,000万USDに達する見込みで、2026年から2031年にかけて26.05%のCAGRで成長しています。
臨床アラーム管理は、COVID-19パンデミックによってプラスの影響を受けた産業の一つであり、感染による入院患者数の大幅な増加がその要因です。さらに、COVID-19パンデミック中、看護師は重篤患者数の増加によりストレスが高まり、このような状況において臨床アラームは非常に有用でした。例えば、Elsevierの2022年10月の研究によると、看護師によればアラートシステムは迅速な対応能力に不可欠であるとされています。患者数の増加に伴う機器数の増加と迷惑アラートの頻度の増加により、医療従事者が迅速に対応する能力が低下しています。パンデミック中に誤報が問題となり、医療関係者の間で不必要な混乱を引き起こしたことで、病院やCOVID-19医療施設における臨床アラームシステムの適切な導入への注目が高まりました。臨床アラーム管理はパンデミック中に健康アウトカムを改善し混乱を軽減する能力を示し、病院は手動システムに対する臨床アラーム管理システムの優位性を認識しました。その結果、臨床アラーム管理システムへの需要が増加し、最終的に市場成長を牽引しました。
臨床アラーム管理市場の成長は、慢性疾患の有病率の増加と入院期間の長期化、mHealthや警報管理システムなどの先進技術を活用した患者安全の最適化に関する医療提供者の意識向上、および政府と民間医療提供者による医療インフラへの投資増加に起因しています。例えば、AIIMSによると、2021年から2022年の2021年9月までの期間に、約83万人(83ラーク)がOPDを受診し、33,830件の手術が実施されました。67,961人がAIIMSに入院しました。このような多数の入院および手術は、臨床アラーム管理の導入需要を高め、予測期間中の市場成長を促進します。
さらに、2022年のEU4Healthワークプログラムには、欧州の医療システムを強化するために7億641万USD(8億3,500万EUR)を超える予算が割り当てられており、デジタル投資に約6,514万USD(7,700万EUR)、危機対応準備に4億276万USD(3億8,090万EUR)、健康増進および疾病予防に9,516万USD(9,000万EUR)、医療システムおよび医療人材に1億3,375万USD(1億2,650万EUR)が含まれています。医療ITおよびデジタルヘルスケアへの投資は、予測期間中の市場成長を促進すると予想されます。したがって、慢性疾患の増加や医療ITへの投資などの上記要因が臨床アラーム管理市場の成長に影響を与えています。ただし、臨床アラームシステムへの高い投資、製品標準化の欠如、および誤報は市場成長を抑制すると予想される要因です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の臨床アラーム管理市場のトレンドとインサイト
長期療養セグメントは予測期間中に高い成長が見込まれる
長期療養施設は、独立した生活が困難な人々や高齢患者に対して、医療および個人ケアを含むさまざまなサービスを提供する医療センターです。人々は多くの場合、重篤な継続的健康疾患や障害のために長期療養を必要とします。長期療養の必要性は、心臓発作や脳卒中の後など、突然生じることがあります。臨床アラーム管理サービスおよびソリューションは、長期療養センターにおいて重要な役割を果たしており、これらのセンターの患者は重篤患者または継続的な健康・ウェルネスの監視と管理を必要とする高齢患者です。そのため、長期療養施設における臨床アラームの使用が増加しています。さらに、慢性疾患の有病率の増加と世界的な高齢者人口の増加が、研究対象市場における当該セグメントを牽引する主要因です。例えば、米国心臓協会が2022年に発表した統計によると、2021年の米国における心不全の有病率は600万人で、総人口の1.8%でした。したがって、国内の心不全症例の高い負担は、医療専門家や医師に警告するための臨床アラーム管理への需要を増加させると予想され、さらに予測期間中の市場成長を促進すると期待されています。
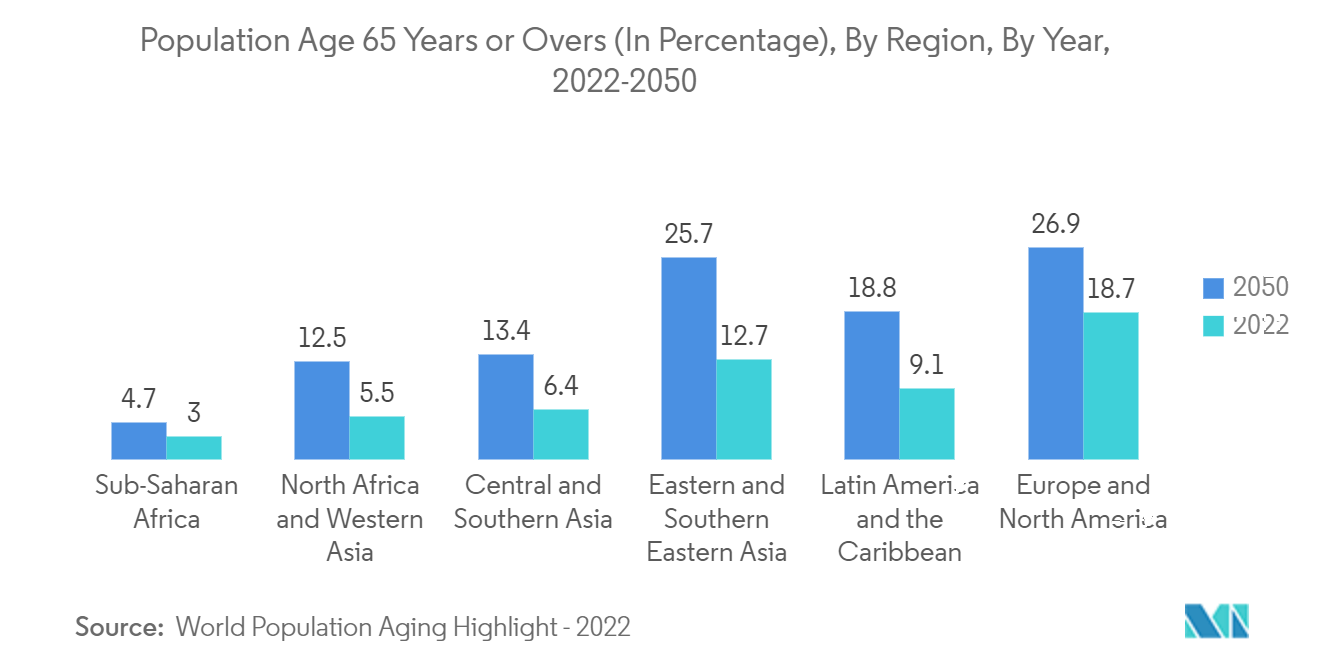
高齢者人口は変形性関節症、慢性閉塞性肺疾患、うつ病、認知症にかかりやすい傾向があります。これは、患者の監視、支援、管理に必要なデバイスへの需要の高まりを示しています。例えば、国連の2022年世界人口高齢化ハイライトによると、2022年には世界で65歳以上の人口が7億7,100万人いました。高齢者人口は2030年までに9億9,400万人に達すると予測されています。したがって、高齢者人口の増加は病院への入院増加をもたらし、それが市場成長を牽引すると予想されます。
したがって、上記の要因により、予測期間中に臨床アラーム管理ソリューションおよびサービスの使用が大幅に成長すると予想されます。
北米は予測期間中に臨床アラーム管理市場を支配すると予想される
北米地域は、慢性疾患による入院期間の増加および医療費の増加により、大きな市場シェアを持つと予想されます。例えば、米国医療保険制度センター(Centers for Medicare and Medicaid Services)によると、国民医療費は2019年から2028年にかけて年平均5.4%の成長率で増加し、2028年までに6兆2,000億USDに達すると予測されています。国民医療費は2019年から2028年にかけて年平均GDPより1.1ポイント速く成長すると予測されており、経済に占める医療の割合は2028年に19.7%に上昇すると予測されています。したがって、医療費の増加は臨床アラーム管理の機会を創出し、市場成長を促進すると予想されます。
さらに、カナダ保健情報研究所の2021年国民医療費トレンドレポートによると、カナダの医療費は2020年の3,015億USDと比較して2021年には3,081億USDに増加しました。したがって、医療費と情報技術の増加に伴い、当該地域における臨床アラーム管理の採用が増加すると予想されます。また、OECDによると、2022年6月時点でメキシコの医療費のGDP比は2020年に6.2%であり、これは市場成長にプラスの影響を与えると予想されます。
企業は米国での事業拡大に向けた新製品発売の開発や協業に積極的に取り組んでいます。例えば、2022年8月にAirStripはFDA認可済みのアラーム通信ソリューションをリリースしました。このアラーム通信プラットフォームはコアのAirStrip ONEソリューションバンドル上に構築されており、医療提供者が患者安全に集中し、アラーム疲労を軽減し、患者に対して重大かつ対応可能なアラーム状態が発生して注意が必要な場合にモバイルの臨床医に通知できるようにします。
したがって、上記の要因により、北米地域の研究対象市場は予測期間中に成長を示すと予想されます。
競合ランドスケープ
臨床アラーム管理市場は、世界規模および地域規模で事業を展開する企業の存在により、競争が中程度です。競合ランドスケープには、Baxter International Inc.、Koninklijke Philips N.V.、Ascom Holding AG、Capsule Technologies, Inc.、Vocera Communicationsなどを含む、大きな市場シェアを持ち広く知られているいくつかの国際企業および地域企業の分析が含まれています。
臨床アラーム管理業界リーダー
Baxter International Inc.
Koninklijke Philips N.V.
Ascom Holding AG
Stryker(Vocera Communications)
Connexall USA, Inc.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
病院が個別機器ごとのポイントソリューションを超えて、患者モニター、ナースコール、モバイル端末、EMRワークフロー全体で標準規格に基づくアラームデータ交換へと移行するにつれ、ベンダー間の相互運用性とアラームのエンタープライズ・ルーティングへの注目が高まっている。ISO/IEC 60601-1-8(医療機器アラームシステム要件)、IHE PCD Alarm Communication Management(ACM)、HL7 FHIR DeviceAlertは、異種の機器群全体でアラームの優先度、シグナリング、伝送を標準化するための設計上の基準として、ますます活用されている。この傾向は、機器種別ごとに専用ゲートウェイを必要とするのではなく、ベンダーやケア環境を問わずアラートを取り込み、文脈化し、一貫して配信できるプラットフォームを重視する調達・統合戦略を後押ししている。
アラーム信号やアラームの文脈情報が臨床IoTおよびエンタープライズネットワークを通じて流通するようになるにつれ、サイバーセキュリティと信頼フレームワークも臨床アラームアーキテクチャにおいてより大きな役割を担うようになっている。IEEE/UL 2933-2024(臨床IoTの相互運用性、アイデンティティ、プライバシー、保護のためのTIPPSSフレームワーク)およびIEEE/ISO 11073-10701-2024(アラートデータ交換のためのサービス指向機器接続要件)は、ほぼリアルタイムの通知をサポートしつつ、安全なアイデンティティ、認可、監査可能性、耐障害性を実証できるアラーム管理システムへの需要を強化している。需要側では、The Joint Commissionがアラームの安全性とガバナンスに継続的に注力していることが、アラーム疲労を運用上の課題として維持しており、病院や長期療養施設全体で機器接続、アラームポリシー管理、エスカレーション・ワークフローを組み合わせたソリューションの価値を高めている。
最近の業界動向
- 2026年1月:MUSC HealthとBaxterは、コネクテッドケア技術を用いてベッドサイドケアの提供を変革し、看護における重要な課題に対応することに焦点を当てた複数年の戦略的パートナーシップを発表した。この協業は、アラーム管理が単独の機能として購入されるのではなく、より広範なコネクテッドモニタリングおよびワークフロープログラムに組み込まれつつあることを示している。
- 2025年10月:Ascom、Drager、B. BraunはESICM LIVES 2025においてSilent ICUソリューションを発表した。これはISO/IEEE 11073 SDCの相互運用性を基盤に機器を接続し、クリティカルケアにおける通知を連携させるものである。この発表は、複雑なICU環境における統合の摩擦を軽減する、ベンダー中立で標準規格に基づくアラームおよび機器接続アーキテクチャへの移行を示している。
- 2024年6月:Ascomは、新病院プロジェクトにおける病院のデジタル化を支援するため、同社のAlerts and Notification Management Systemを用いてChildren's Health Irelandと5年間の契約を締結した。この長期契約は、アラーム通知プラットフォームが新設病院や大規模な近代化プログラムにおいて基幹インフラとして導入されつつあることを示している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、病院その他のケア環境が臨床機器のアラームを監視、ルーティング、優先順位付け、対応するのを支援するソリューションおよびサービスから得られる収益を対象とし、適切な担当者が適切なタイミングで適切なアラートを受け取ることを可能にするものである。
対象範囲の除外事項:臨床アラームワークフローに関連しない一般的な病院ITや、臨床上の意思決定に使用されない消費者向けウェルネスアラートは対象外とする。
セグメンテーション概要
- コンポーネント別
- 製品
- 電子医療記録統合システム
- ナースコールシステム
- 生体モニター
- その他
- サービス
- 製品
- エンドユーザー別
- 病院
- 長期療養センター
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、アラームがどこから発生し、ケア環境がどのようにアラームワークフローを導入しているかを説明する基礎データの確認から始まった。米国FDAの医療機器ページ、米国FDAの安全性通知資料、米国メディケア・メディケイドサービスセンターの施設・利用データセット、疾病予防管理センターの医療統計、世界保健機関の医療システム指標などの公的資料を参照した。標準規格やベストプラクティスについては、AAMIおよび類似の臨床工学団体の資料、並びにPubMedに収録された査読済み論文も確認した。
これを市場モデルに反映させるため、企業の開示資料、年次報告書、投資家向け資料、製品資料、信頼できる報道機関による受注実績の報告などを確認した。また、企業財務・インテリジェンス、およびアラーム分析やミドルウェアにおける製品の重点分野やイノベーションの方向性を把握するための特許データベースについても有料サブスクリプションを利用した。このリストは網羅的なものではなく、データ収集、検証、および調査内容の明確化のために追加の公的・有料のソースも利用した。
一次インタビューおよび調査
一次調査は、病院および長期療養センターからの需要シグナルを検証し、購入者がソフトウェア、ミドルウェア、サービス、またはモニタリングシステム内のバンドルモジュールとして通常購入する対象を確認するために実施した。APAC、EMEA、アメリカ地域の臨床工学、看護管理、IT、ソリューション提供の各職種の担当者にヒアリングを行い、価格設定のロジック、導入形態、リプレースサイクルに関するギャップを埋め、その後、想定内容をデスクリサーチの結果と整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):21% | APAC:49% |
| 中堅層:46% | 部門/ユニットリーダー:23% | EMEA:30% |
| 小規模プレーヤー:21% | マネージャー:56% | アメリカ地域:21% |
市場規模算定と予測
規模算定は、施設数、モニタリング対象ベッド数、アラームワークフローソフトウェアおよび関連サービスの普及率を用いて、ケア環境別に対象支出プールを再構築するトップダウン方式から始めた。需要プールを構築した後、ベッド当たり、施設当たり、またはライセンス当たりの一般的な価格帯と、製品とサービスの観測された比率を用いて価値に変換した。総額の妥当性を確保するため、サプライヤーの収益指標、チャネルからのフィードバック、一般的な病院導入における抽出ASPと数量の計算を用いた選択的なボトムアップ検証も実施した。
市場の特徴を示す主要な入力データには、急性期医療の入院数と入院日数、ICUおよびモニタリング対象ベッドの拡大、看護人員不足の圧力とアラーム疲労対策、コネクテッドモニタリング導入の速度、集中モニタリングおよびエスカレーションポリシーへの移行が含まれた。予測は、予算サイクル、患者安全への規制上の注目、モニタリング基盤の更新見込みに関する専門家の見解に基づくシナリオ分析に依拠した。インタビューからのフィードバックとデスク指標が同じ方向を示さない場合は、前提を精緻化した。小規模施設についてボトムアップの根拠が得られない場合は、類似環境から導入率を推定し、その後フォローアップ確認によって調整した。
データ検証と更新サイクル
結果は複数回の確認を経てチェックされた。まず、モデルの合計値を、モニタリング対象ベッド数、施設レベルの導入事例、報告された価格帯といった独立したシグナルと比較した。また、前年比の大きな変動についても論理的整合性を確認した。政策変更、導入形態の変化、一時的なキャッチアップ支出といった明確な要因で説明できない差異があった場合は、前提を見直し、場合によっては専門家に再度連絡した。
確定前には、別の分析担当者による計算の流れ、単位の整合性、通貨基準年の取り扱いの確認を実施した。本調査は毎年更新され、主要なガイドラインの変更や大規模な病院デジタル化プログラムなどの重要な事象が発生した際には、臨時の更新も行われる。提供直前には最新の見直しを実施し、クライアントには入手可能な最も現状に近い見解を提供する。
Mordor Intelligenceの臨床アラーム管理市場規模と他の公表推定値との比較
臨床アラーム管理の公表市場規模が大きく異なって見えることがあるのは、対象範囲の線引きが異なること、また価格設定や導入に関する前提が異なる時期に更新されることによる。実際には、最大の差異は、臨床アラーム管理として何を計上するかと、隣接するモニタリングおよび一般的な病院ITとの区別、そしてサービスのアタッチレートがどの程度の速さで成長すると想定するかから生じることが多い。
一部の外部推定値は、より広範な患者モニタリングおよびコミュニケーション層を単一のバンドル支出プールとして統合している。Mordor Intelligenceは、アラームに特化したワークフローソフトウェア、関連する統合作業、およびケア環境において臨床アラームを直接管理するサービスのみを計上し、プロバイダーおよびソリューションチームとの繰り返し確認を通じて、通貨基準年の整合性と導入に関する入力データを最新の状態に保っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.21 B (2026) | |
| 世界的調査出版社A | USD 2.81 B (2025) | 異なる基準年を使用し、より狭い範囲の収益を捕捉しており、単独のアラーム管理購入を重視しているように見え、モニタリング更新サイクルに付随するバンドルモジュールやサービスを見落とす可能性がある。 |
| ヘルスケア分析企業B | USD 2.49 B (2024) | 系列をより早い基準年に固定し、対象範囲を病院中心の導入に限定している可能性が高く、統合サービスやより広範なケア環境における導入拡大による上振れを過小評価する価格推移となっている。 |
表に見られる差異は、主にタイミングと総額に何が組み込まれているかによって説明され、計算上の誤りによるものではない。対象範囲をアラームに特化したワークフローに固定し、その総額を施設および導入シグナルと照合することで、この推定値は明確な入力データに基づいて追跡可能であり、導入状況や価格の変動に応じて再検討することができる。


レポートで回答される主要な質問
臨床アラーム管理市場の規模はどのくらいですか?
臨床アラーム管理市場規模は2026年に42億1,000万USDに達し、26.05%のCAGRで成長して2031年までに133億9,000万USDに達すると予想されています。
現在の臨床アラーム管理市場規模はどのくらいですか?
2026年、臨床アラーム管理市場規模は42億1,000万USDに達すると予想されています。
臨床アラーム管理市場の主要プレーヤーは誰ですか?
Baxter International Inc.、Koninklijke Philips N.V.、Ascom Holding AG、Stryker(Vocera Communications)およびConnexall USA, Inc.が臨床アラーム管理市場で事業を展開する主要企業です。
臨床アラーム管理市場で最も成長が速い地域はどこですか?
アジア太平洋地域は予測期間(2026年〜2031年)中に最も高いCAGRで成長すると推定されています。
臨床アラーム管理市場で最大のシェアを持つ地域はどこですか?
2025年、北米が臨床アラーム管理市場で最大の市場シェアを占めています。
この臨床アラーム管理市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、臨床アラーム管理市場規模は42億1,000万USDと推定されました。レポートは2021年、2022年、2023年、2024年の臨床アラーム管理市場の過去の市場規模を対象としています。レポートはまた、2026年、2027年、2028年、2029年、2030年、2031年の臨床アラーム管理市場規模を予測しています。
最終更新日:



