
ケーブル管理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
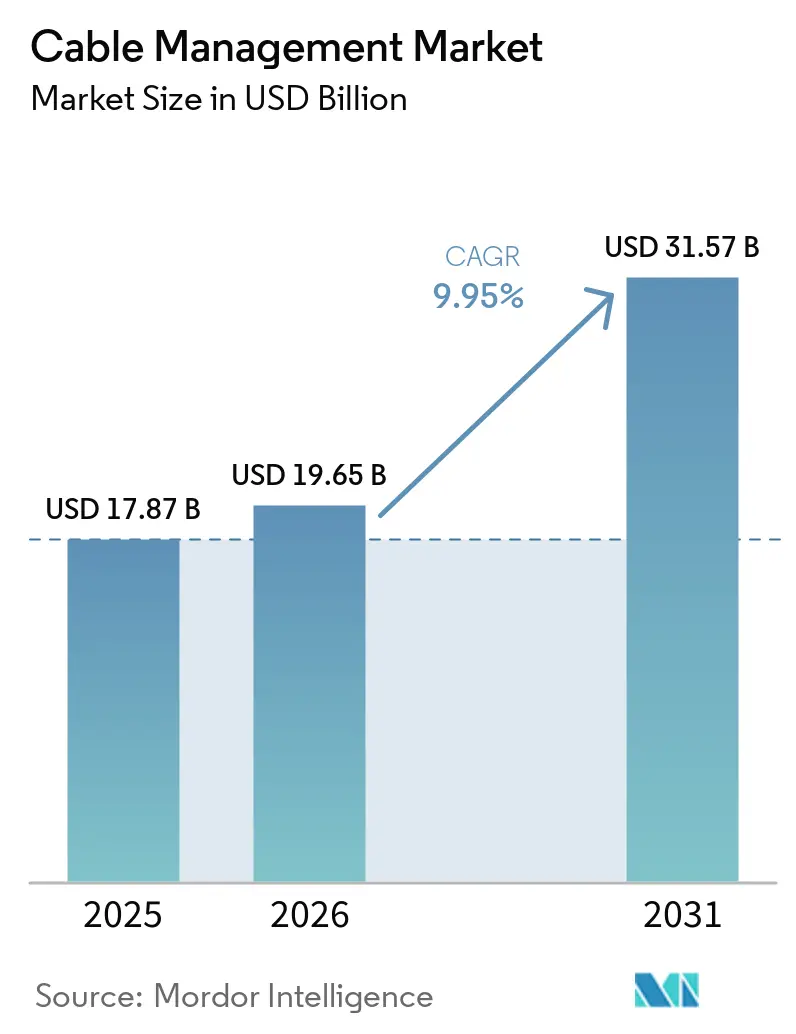
| 市場規模 (2026) | 19.65 十億米ドル |
| 市場規模 (2031) | 31.57 十億米ドル |
| 成長率 (2026 - 2031) | 9.95 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケーブル管理市場分析
ケーブル管理市場規模は、2025年の178億7,000万米ドルから2026年には196億5,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率9.95%で推移して、2031年には315億7,000万米ドルに達すると予測される。再生可能エネルギー資産の電化加速、ハイパースケールデータセンターの建設拡大、および産業オートメーションプログラムがこの拡大を支えている。800V EV充電ネットワークにおける電力密度の向上、スマートビルディング内でのデータケーブルと制御ケーブルの統合、およびモジュール型オフサイト建設工法の普及が、高度な配線・保護・識別ソリューションへの需要をさらに強めている。競争活動はポートフォリオのデジタル化と販売チャネルの統合に集中しており、サプライヤーは予知保全機能の統合と設置時間の短縮を競っている。亜鉛メッキ鋼およびPVC価格の変動によるサプライチェーンへの圧力は続いているものの、スマートマニュファクチャリングと標準モジュール型製品設計による生産性向上がマージンリスクを部分的に緩和している。
主要レポート要点
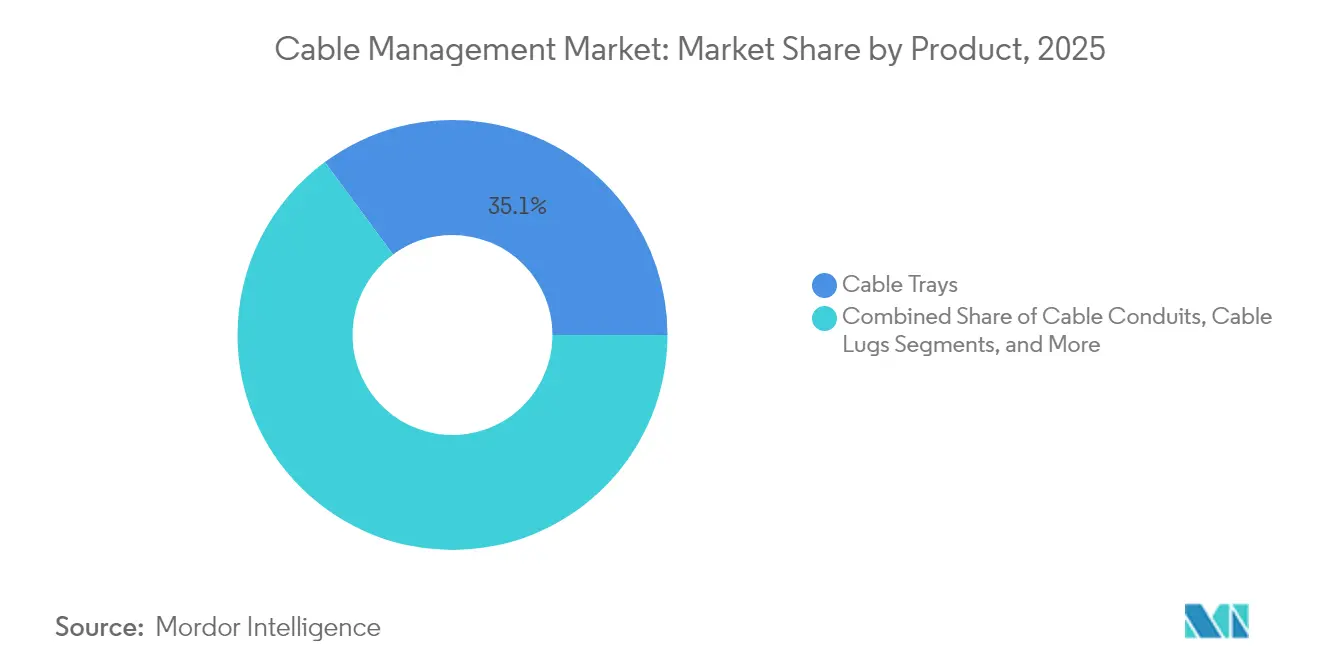
- 製品別では、ケーブルトレイが2025年に35.12%の収益シェアを獲得し、ケーブルコネクターおよびグランドが2031年にかけて10.52%の年平均成長率でトップの成長を記録した。
- エンドユーザー産業別では、ITおよび通信が2025年にケーブル管理市場シェアの28.24%を占め、データセンターが年平均成長率10.21%で2031年に向けて最も速く成長している。
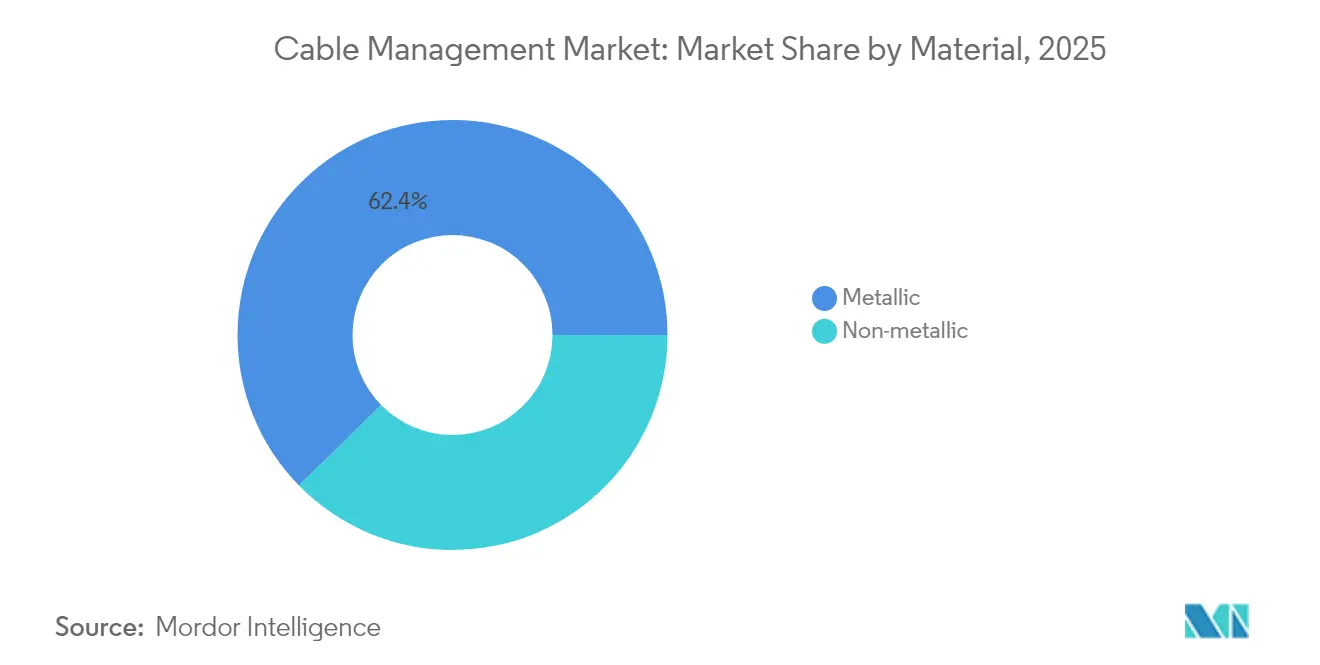
- 素材タイプ別では、金属製ソリューションが2025年にケーブル管理市場規模の62.35%を占めたが、非金属製の代替品は2026年から2031年にかけて10.97%の年平均成長率で拡大する見込みである。
- 設置チャネル別では、天井・オーバーヘッドシステムが2025年のケーブル管理市場において37.05%のシェアでトップとなり、地中埋設システムが2031年にかけて10.48%の年平均成長率で最高の予測成長率を記録している。
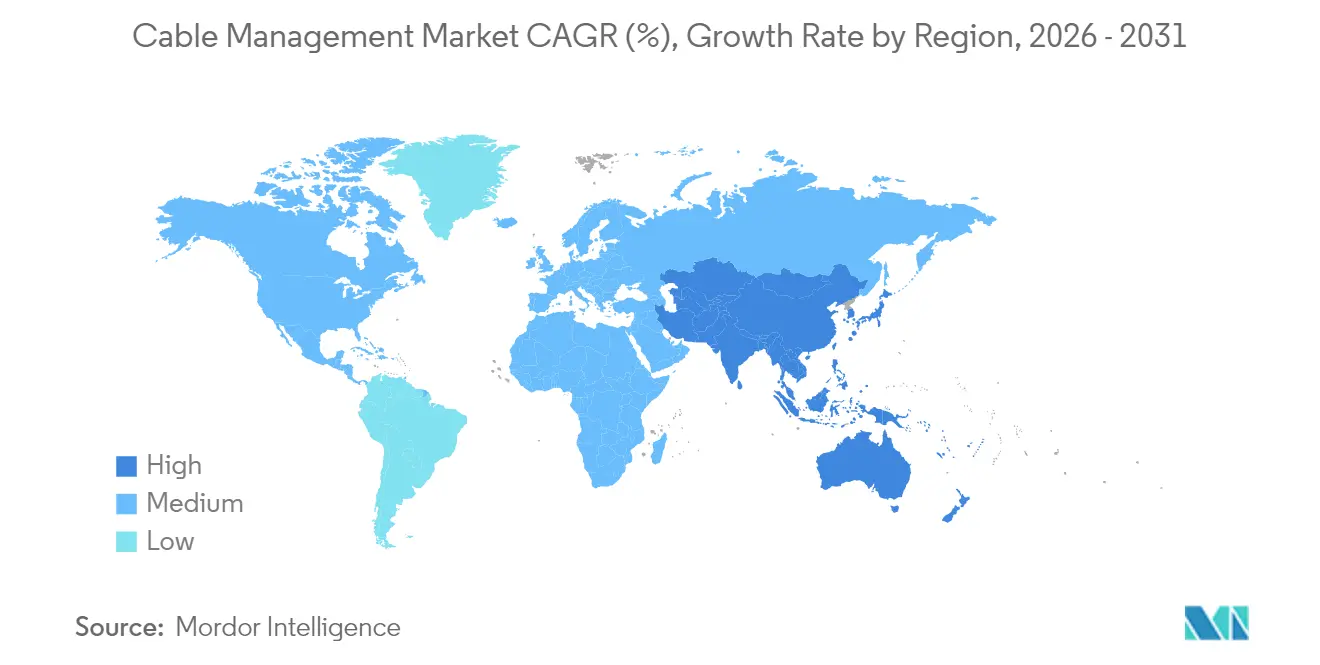
- 地域別では、北米が2025年にケーブル管理市場の39.02%を占め、アジア太平洋地域が年平均成長率10.71%で2031年に向けて最も速く成長している地域となっている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 再生可能エネルギー建設の加速 | +2.1% | アジア太平洋および北米に集中したグローバル | 中期(2〜4年) |
| ハイパースケールデータセンターの急増 | +2.8% | 北米およびEU、アジア太平洋へ拡大中 | 短期(2年以内) |
| OECD諸国におけるスマートビルディング義務化 | +1.7% | 北米およびEU、一部アジア太平洋市場 | 中期(2〜4年) |
| 産業プロセスの電化 | +1.9% | 先進市場で先行導入されたグローバル | 長期(4年以上) |
| モジュール型オフサイト建設工法 | +1.2% | 北米およびEU、アジア太平洋で新興 | 中期(2〜4年) |
| 800V EV充電インフラの展開 | +1.4% | 中国、EU、および北米が主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターの急増
ハイパースケールの拡大はケーブル管理市場における最も強力な単一の触媒となっている。NVIDIA DGX SuperPODの設置では、400Gおよび800G光ファイバーリンクと液体冷却ホースを限られたスペースに収めるケーブル経路が仕様として指定されており、エンタープライズ施設と比較してラックあたりのトレイおよびコネクターの量が2倍になっている。AFLの縦型ケーブル管理設計は使用可能なラックスペースを40%拡大し、気流損失を削減することで、ラックあたり70kWを超える電力密度をサポートする。GPUクラスターはラックあたり3倍の配線ハードウェアを必要とするとされており、プロジェクトマネージャーは建設開始の16週前にコンポーネントを事前発注することを余儀なくされている。専用コネクターの供給は逼迫しており、プロジェクトのリードタイムが長期化しているが、現場での終端作業を削減するモジュール型キットの価値が高まっている。トレイにRFIDタグと温度センサーを組み込んだベンダーは、オペレーターが予知保全によってダウンタイムを回避しようとする中でシェアを拡大している。
再生可能エネルギー建設の加速
公共事業規模の太陽光発電および陸上風力発電サイトは、ケーブル管理システムに固有の環境要件と長寿命要件を課す。米国エネルギー省は、UV安定性ポリマー、熱膨張継手、および耐腐食性ファスナーを評価する25年間のサービス寿命基準を策定している。[1] Panduitは-40°Cから+90°Cまで対応するケーブルタイを提供し、砂漠の発電所における年間メンテナンス車の出動回数を抑制している。CAB Solarのモジュール型ハンガーは設置労働を60%削減し、砂の侵入をほぼ排除することでメガワットあたりの運用・保守コストを低減している。風力タービン用途では、継続的な塔の揺れと回転に耐え、20年間にわたって絶縁性能を維持するフレキシブルキャリアが好まれる。太陽光発電と蓄電を組み合わせたハイブリッドサイトでは、DC配列、AC系統連系、およびバッテリー回路を安全基準を満たすために分離する必要があるため、配線の複雑さが増している。
OECD諸国におけるスマートビルディング義務化
EUの建物エネルギー性能指令の改正により、開発事業者はIoTセンサーネットワーク、集中型照明制御、およびPoEエンドポイントをサポートする構造化配線を設置する義務を負う。[2] Eland Cablesの試算によれば、スマートオフィスにおけるケーブル密度は従来の建物と比較して40%増加する。電力とデータを統合した経路は天井グリッドの煩雑さを軽減しつつ、IEEE 802.3btの90W給電対応の上限を満たす。MC Technologiesはトレイ内部に温度・湿度プローブを組み込み、定格低下閾値に近づいた際に施設管理チームに警告を発する。[3] 逆説的ではあるが、無線通信の普及拡大が構造化配線への需要をさらに高めている。各アクセスポイントには信頼性の高い電力供給と光ファイバーバックホールが必要だからである。
産業プロセスの電化
空圧または油圧アクチュエーターを電動式に置き換えるメーカーは、可変周波数ドライブ周辺の電磁干渉を軽減する大容量トレイシステムへの新たな投資を促進している。Rockwell Automationのアーキテクチャガイドラインは、運用技術ネットワークを企業ITラインから分離することを規定しており、ブラウンフィールド改修においてラダートレイの敷設量が2倍になっている。Prysmianのクイックコネクトハーネスは設置時間を30%短縮しながら、過酷なプロセス環境に対する耐薬品性を発揮する。遠東電纜はアナリティクスを活用してケーブルの曲げ疲労を予測し、スマートファクトリーにおけるメンテナンスコストを25%削減している。RFIDタグ付きハーネスは資産管理システムに接続し、ラインの再構成を容易にして計画外のダウンタイムを低減している。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 亜鉛メッキ鋼およびPVC価格の変動 | -1.8% | コスト敏感市場に深刻な影響を与えるグローバル | 短期(2年以内) |
| 難燃性プラスチックに関する長期認証サイクル | -1.1% | 北米およびEU規制市場 | 中期(2〜4年) |
| 無線/PoEソリューションの採用拡大 | -0.7% | 北米およびEU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 小型化による銅ケーブル使用量の減少 | -0.5% | 電子機器製造ハブに集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
亜鉛メッキ鋼およびPVC価格の変動
亜鉛メッキ鋼およびPVCのスポット価格は、地域的な供給不均衡とエネルギーコストの急騰により2025年初頭に15%変動し、調達予算を直撃した。ADS Sheet Metalの予測では、アルミニウムは1トンあたり2,763米ドル前後で推移しており、コスト想定をさらに複雑にしている。ケーブル管理のサプライヤーは見積もり有効期間を14日間に短縮し、商品ベンチマークに連動した契約を締結することでリスクをエンドユーザーに転嫁している。価格変動は代替品への移行を促進しており、繊維強化プラスチック製トレイへの関心が加速しているが、その採用はより長い資格認定サイクルによって制約されている。一部のEPCコントラクターは原材料の一括ヘッジを実施しているが、小規模な設置業者は収益性への直接的な打撃を受けている。
難燃性プラスチックに関する長期認証サイクル
UL 2556およびUL 94の試験により新製品の市場投入に18〜24ヶ月が加わり、革新的なハロゲンフリーポリマーの普及が遅れている。[4] nVent PYROTENAXの調査では、UL 2196要件がさらに厳格化される可能性が示されており、承認のリードタイムがさらに延長することが示唆されている。Benvicは認証費用が1バリアントあたり50万米ドルを超えると報告しており、標準PVC以外に多角化しようとするスタートアップにとって大きな障壁となっている。EU建設製品規則は多言語での性能宣言を義務付けており、越境販売のための事務手続きが増大している。メーカーはコスト重視のプロジェクト向けの従来型PVCと規制対象セクター向けのハロゲンフリー難燃(HFFR)という2つの並行した製品ラインを維持しており、在庫管理に負荷をかけている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
インフラ密度が専門化を促進ケーブルトレイは2025年のケーブル管理市場においてシェア35.12%を維持しており、その幅広い適用性を反映しています。一方、ケーブルコネクタおよびグランドは2031年までに10.52%のCAGRで成長すると予測されています。ハイパースケールデータセンターおよび再生可能エネルギー用インバーターにおけるラック密度の上昇が、大電流対応ラグ、ストレインリリーフグランド、電力回路と光ファイバー回路を分離するマルチティアトレイへの需要を高めています。コネクタ向けケーブル管理市場規模は、モジュール性が施工期間を短縮し、現場での作業員の被ばくリスクを低減するにつれて拡大する見込みです。ジャンクションボックスおよびキャリアは堅調な成長を示しており、ダイナミックモーションキャリアはロボット溶接セルにおいてニッチな採用が進んでいます。プレミアムベンダーはRFIDタグ付けおよび資産追跡ソフトウェアを追加して差別化を図り、サービス契約を確保することで、ハイブリッドな設備投資プラス運用費用の収益モデルを支えています。
タイ、カバー、ファスナーは、太陽光発電所における紫外線劣化部品を交換するメンテナンスサイクルにより、段階的な収益を積み上げています。スナップイン式チャンネルカバーの革新により組立時間が短縮され、カラーコード付きクリップがトラブルシューティングの効率を向上させています。光ファイバー製品向けのケーブルアセンブリ市場規模は、Metaによる数十億ドル規模のCorningとの契約から恩恵を受けており、この契約は生産能力を事前確保し、長期需要への信頼を示しています。1,500 V太陽光ストリングに適した大電流ラグは平均販売価格のプレミアムを獲得しており、ケーブル管理市場内の利益率を支えています。銅とアルミニウムの価格差が変動するなか、デュアルマテリアルラグが設計に採用されており、アルミニウム本体と銅メッキ接点を組み合わせることで、大きなコスト負担なく電食を管理しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
データセンターが成長を加速ITおよび通信は2025年にケーブル管理市場シェアの28.24%を占めたが、データセンターは2031年にかけて10.21%の年平均成長率で最も速く成長するエンドユーザーとなっている。人工知能クラスター、液体冷却サーバー、およびバッテリーバックアップ式UPSアーキテクチャが、平方フィートあたりの経路要件を倍増させている。データセンター向けのケーブル管理市場規模は、オペレーターが銅と光ファイバーのハイブリッドトポロジーに対応するために幅広いラングラダーとダブルスタック式バスケットトレイを標準化するにつれて、収益シェアが拡大すると予測されている。
モジュール型プレファブリケーションを採用する建設会社は壁パネル内にトレイを組み込むことで、ラックホールの建設を数日ではなく数時間で完了させている。エネルギーおよびユーティリティセクターは、洋上風力発電所の変電所や水素電解槽プラントにおける耐腐食性ソリューションを求めており、金属製トレイへの需要を持続させている。製造業はインダストリー4.0のライン変更に対応するためにフレキシブルなプラグアンドプレイ式ハーネスを採用し、医療施設は拭き取り可能な滑らかな表面と抗菌コーティングを優先している。全セクターを通じて、IT・OT統合がネットワーク分離を維持しながらも状態監視のためのデータ交換を促進する統合型レースウェイの需要を牽引している。
素材タイプ別:
非金属製ソリューションが勢いを増す主に鋼鉄およびアルミニウムからなる金属製オプションは、構造的剛性と耐火性能により2025年のケーブル管理市場規模の62.35%を占めた。しかし非金属製システムは、化学プロセス産業における耐腐食性要件と航空宇宙産業における軽量化の要請を背景に、10.97%という強い年平均成長率を示している。ハイブリッドアセンブリは鋼鉄製バックボーンにFRP(繊維強化プラスチック)カバーを組み合わせることで、耐荷重強度を確保しながら重量を25%削減している。
EU公共調達契約における再生材料含有率の割当が、サプライヤーに消費後再生材料の認証を促しており、溶融化学を複雑にする一方で入札機会を開いている。ハロゲンフリー難燃配合が煙毒性規制の厳格化が進む輸送インフラに普及しつつある。海洋および洋上エネルギーセグメントはガラス繊維強化ポリエステル製トレイへとシフトしており、塩水噴霧環境でのメンテナンスサイクルを短縮している。特殊樹脂の供給継続性が重要となっており、OEMは地域のコンパウンダーからデュアルソーシングを進めている。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
設置チャネル別:
地中埋設システムが成長を牽引天井・オーバーヘッド設置は2025年に37.05%のシェアで収益をリードしたが、地中埋設システムは送電網の強靭化とEV充電回廊の展開を背景に10.48%の年平均成長率で上回っている。ケーブル管理市場は、電力・光ファイバー・制御を共有の土木工事に統合するマルチダクト式トレンチをサポートし、ライフサイクルコストを削減している。床下レースウェイはハイパースケールデータセンターホールで普及しており、天井工事なしに迅速なラック列の再構成を可能にしている。
バスケットトレイはアクセスのしやすさからレトロフィットで引き続き好まれ、壁面取り付け型ラダーは狭い産業用通路に適している。Nexansは現場接続時間を70%短縮し安全性を80%向上させるモジュール型地中埋設システムを報告しており、密集した都市再開発プロジェクトでの採用を加速させている。埋設深度、接地、防火区画の実施に関する規制の相違が、多国籍サプライヤーに適応可能な製品カタログの維持を求めている。
地域分析
北米およびメキシコのケーブル管理市場
北米は2025年のケーブル管理市場において39.02%のシェアを維持しており、バージニア州、オハイオ州、およびアルバータ州にわたるデータセンターのメガキャンパス建設がその基盤となっています。再生可能エネルギーの発電・送電に対する連邦政府のインセンティブおよびグリッド強靭化基金が、地中化システムの普及を後押ししています。メキシコのニアショアリングブームはケーブルトレイの製造拠点拡大を促進しており、Panduitが5,000万米ドルを投じて建設した工場がデータセンターおよびソーラーファームの両需要に対応していることがその証左です。
アジア太平洋地域のケーブル管理市場
アジア太平洋地域は2031年までに10.71%のCAGRで成長をリードしています。中国のスマートファクトリープログラムおよびインドの高電圧送電アップグレードが、現地認証に対応できる国内サプライヤーを優遇する大型入札を促進しています。日本と韓国は半導体クリーンルーム向けの小型化ファイバートレイソリューションを革新しており、東南アジアは重量級非金属コンジットを仕様とするバッテリーギガファクトリーへの外国直接投資を呼び込んでいます。地域コンテンツ規制がジョイントベンチャーを促進しており、ABB-Niedaxの北米トレイ合弁事業の枠組みがASEAN市場でも複製されています。
欧州のケーブル管理市場
欧州はスマートビルディング基準および再生可能エネルギー目標が支出水準を維持する中で着実に進展していますが、複雑なCPR文書化により入札前フェーズが長期化しています。ドイツの自動車ラインの電動化は柔軟なドラッグチェーンキャリアへの需要を生み出しており、英国のロンドンエッジデータセンタークラスターはコンパクトなアンダーフロアソリューションへの投資を進めています。東欧の風力回廊は新たな収益源を提供していますが、価格感応度の高い仕様がコンポジットよりも溶融亜鉛めっきラダートレイを優遇する傾向があります。
規制環境
ケーブルマネジメント需要を形作る規制は、設置、ラベリング、防火性能を規定する電気通信および建築安全規則からの影響を強めている。電気通信分野では、FCCが2025年10月に海底ケーブル陸揚げ許可規則の改訂を最終決定し、改訂されたポール添付規則の施行日を2026年5月7日に設定した。これはポール上や陸揚げ設備におけるケーブル配線の物理的経路選定、アクセス手続き、および文書化に影響を及ぼす。また、複数の国内機関が共有インフラ保護を目的とした設置枠組みを発表しており、ウガンダ通信委員会による光ファイバーの設置・保守・保護・廃棄に関する枠組み(2026年1月1日施行)や、ケニア通信庁によるケーブル設置ガイドライン草案(2026年4月公表、施行日は未定)が挙げられる。
規格活動も、高密度環境におけるケーブル配線と識別に関する技術要件を厳格化している。中国は直埋型光ファイバーケーブルに関するGB/T 46331-2025を発行し(2026年5月1日施行)、ITU-Tは、より工場端末処理型でモジュール化されたアプローチを支援するFTTx向け事前コネクタ化ケーブリングコンポーネントに関する勧告L.405(2025年11月)を承認した。収容設備および構内ネットワークに関する安全性・性能基準も、導管システム向けIEC 61386-22:2021/COR1:2025や、固有の耐火性を有するケーブルを支持するケーブルマネジメントシステム向けPD CLC/TS 50658:2025などの更新を通じて進化を続けており、規制対象市場全体で材料、試験、文書化に関する適合要件を高めている。
バリューチェーン分析
ケーブルマネジメントのバリューチェーンは、上流の原材料(亜鉛めっき鋼、アルミニウム、ステンレスおよび耐食合金、PVC/HDPE/FRPポリマー、ハロゲンフリー難燃性添加剤、締結具、コーティング)、中流の製造(トレイおよびレースウェイ向けの金属成形・仕上げ、導管・継手向けの押出・成形、コネクタおよびグランドの機械加工・組立、付属品のキット化)、そして検証・承認(規制対象設置に使用される製品向けのULおよび関連する防火・性能試験)を包含する。下流では、市場は電気機器ディストリビューターおよびOEM直販チャネルを経て、EPC企業、データセンター統合業者、電気通信ネットワーク契約業者、産業設置業者へと流れており、そこでは労働力の確保状況とプレファブ対応力が、モジュール式キットと現場組立システムのバランスに影響を与えている。
ボトルネックは、コモディティ価格の変動と、認証および物流上の制約の両方を反映する傾向にある。レポートの調査内容では、2025年初頭に亜鉛めっき鋼およびPVCのスポット価格が15%変動したことが指摘されており、これによりサプライヤーは見積り有効期間を短縮し、インデックス連動契約を活用するようになった。また、難燃性プラスチックの専門製品ラインは18~24か月の認証サイクルを要し、レポートの調査内容ではUL 2556およびUL 94の試験経路が言及されている。電気通信関連の構築においては、需要ピーク時に高規格ファイバーおよび中電圧コンポーネントのリードタイムが長期化しているとサプライヤーが指摘しており、これがジャストインタイム調達から、より長期の量的コミットメントおよび緩衝在庫へのシフトを促している。これにより、大手ディストリビューターおよび垂直統合型メーカーが、ハイパースケールデータセンターおよびブロードバンド展開スケジュールを満たす上での役割が強まっている。
競争環境
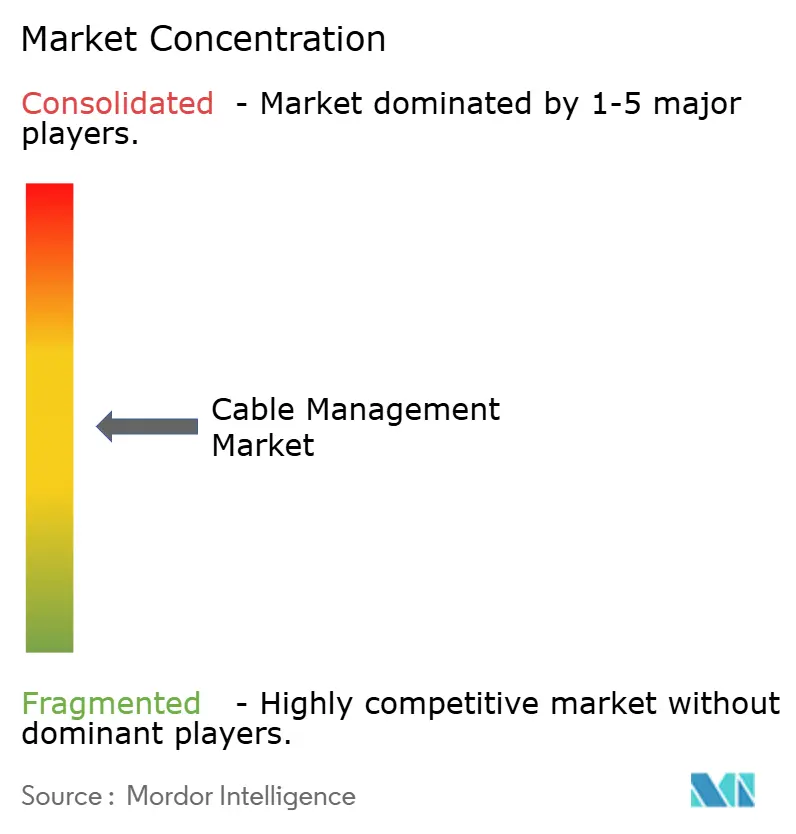
ケーブル管理市場は中程度の集中度を示しており、上位5社が合計で約45%を支配し、地域専門業者の長いテールによってバランスが保たれている。ABB、Schneider Electric、Eaton、Legrandなどの大手確立企業は、垂直統合とデジタルSaaS(サービスとしてのソフトウェア)オーバーレイを活用してシェアを防衛している。ディストリビューターの統合が加速しており、Soneparは2024年に17件の買収を実施して22億ユーロの売上を追加し、優先OEMブランドの棚プレゼンスを拡大した。
ジョイントベンチャーおよびタックイン型買収が製品の幅を拡大しており、ABBとNiedaxはオートメーションのノウハウとトレイの専門知識を統合し、LegrandによるVASSの買収はハイパースケールクライアント向けの光ファイバー管理を拡張している。技術系新興企業は埋め込みセンサーとクラウドダッシュボードを備えたスマートトレイに注力しており、初期の展開では障害の特定が迅速になることで平均修復時間が30%短縮されることが示されている。
特許出願は複合素材ブレンドとクリップイン式アクセサリーモジュールに集中しており、設置速度による将来の差別化を示唆している。地域の挑戦者は近接性、現地規制への適合、および短いリードタイムを活用して既存勢力を浸食しており、特にアジアでその傾向が強い。市場リーダーは現地生産の拡大と、コントラクターのワークフローに統合するBIMライブラリーの提供によって対抗している。
ケーブル管理業界のリーダー企業
-
Schneider Electric SE
-
Eaton Corporation plc
-
ABB Ltd.
-
HellermannTyton Group PLC
-
Chatsworth Products, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ケーブル管理市場 このレポートでカバーされる企業
- ABB Ltd.
- Schneider Electric SE
- Eaton Corporation plc
- Legrand SA
- Prysmian S.p.A.
- Panduit Corp.
- HellermannTyton Group PLC
- Atkore Inc.
- Hubbell Incorporated
- TE Connectivity Ltd.
- Chatsworth Products, Inc.
- Enduro Composites, Inc.
- Leviton Manufacturing Co., Inc.
- OBO Bettermann Holding GmbH and Co. KG
- Niedax Group
- Oglaend System Group AS
- Thomas and Betts Corporation
- CableOrganizer.com LLC
- Marco Cable Management Ltd.
- Unitrunk Ltd.
- Elastimold (ABB Installation Products Inc.)
- Cembre S.p.A.
市場機会と将来展望
高密度AIデータセンターおよびFTTxの展開が、モジュール式で視認性の高いファイバーマネジメントおよび標準化された識別の採用を加速させており、配線ハードウェアと設置時間の短縮、トレーサビリティの向上を組み合わせたベンダーにとって明確な参入機会が生まれている。具体的な兆候として、Legrandが2026年3月に、AIおよび機械学習ネットワーク向けのカラーインデックス式超高密度ファイバーソリューションであるChroma Linkを発売したことが挙げられ、これはファイバー数の増加に伴うポート識別の高速化を目指すものである。同時期に、事前コネクタ化コンポーネントに関するITU-T勧告L.405(2025年11月承認)が、より工場端末処理型でプラグアンドプレイ型のアプローチを支援しており、現場での端末処理を減らす事前組立型ケーブルマネジメントキットおよび配線盤へと価値がシフトしている。
規格主導のラベリングおよび文書化も、付属品およびソフトウェア対応のワークフロー統合に対する関連需要を拡大させている。ANSI/TIA-606-D(2026年)は、電気通信インフラ向けにQRコードを用いた英数字ラベリングを求めており、これはレポートの調査内容で説明されているトレイおよび筐体内のRFID/QR対応識別・資産追跡への市場シフトと合致している。屋外・地下建設における耐腐食性および耐環境性も別の機会であり、特に非金属または複合材料を認証済み試験制度と組み合わせ、電力事業者、再生可能エネルギー資産、電気通信の土木工事における適格性確認期間を管理可能に保てるサプライヤーにとって有利である。また、モジュール式筐体・経路システムは、容量制約下で契約業者がより迅速に展開する上で役立つ。
最近の産業開発事情 ケーブル管理市場
- 2026年7月: Schneider Electricは南アフリカでEasyPact CVS C4モールドケース遮断器シリーズを発売し、非重要な低電圧用途向けに定格を最大1600Aまで拡張した。この発売は、パネル、スイッチルーム、隣接経路内の電力ケーブルについて、より構造化された配線・分離・保護を必要とする高容量配電アーキテクチャを支援する。また、電化プロジェクトが商業・産業施設における負荷密度を増大させる中で、Schneider Electricの地域ポートフォリオ更新を強化するものである。
- 2025年6月: Schneider Electricは、高密度AIおよびアクセラレーテッドコンピューティング展開を対象とした、プレファブモジュール式EcoStruxure Podデータセンター構成を発表した。ポッド方式は、より迅速な現場建設スケジュールと再現性の高い物理層レイアウトを重視しており、標準化されたケーブル経路、収容設備、設置キットの需要を高めている。また、データセンター展開において、給電と物理インフラをモジュール式フォームファクタに統合するベンダーの継続的な注力を示している。
- 2024年12月: Prysmianは約42億米ドルでEncore Wireの買収を完了し、北米での事業基盤とポートフォリオの幅を電気製品分野において拡大した。この統合は、ケーブルおよび関連設置エコシステムにおける調達力と入手性を強化し、大規模な再生可能エネルギー、産業、建設プロジェクト向けのバンドル提供とより信頼性の高い供給を支援する。ケーブルサプライヤーレベルでの規模拡大は、設置済み導体とともに使用されるラグ、グランド、収容システムに関する下流の在庫および互換性要件にも影響を与えている。
ケーブル管理市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ケーブル管理市場は、建物および産業施設においてケーブルおよび電線の配線、保護、整理、および終端処理に使用される製品を対象としており、その価値はこれらの製品の販売収益(米ドル建て)として計上されます。
対象外の範囲:バルクの電線・ケーブル、ケーブル敷設のみの労務サービス、およびケーブルの配線・保護を主目的としない無関係な電気部品は除外されます。
セグメンテーション概要
- 製品別
- ケーブルトレイ
- ケーブルレースウェイ
- ケーブルコンジット
- ケーブルコネクターおよびグランド
- ケーブルキャリア
- ケーブルラグ
- ジャンクション/ディストリビューションボックス
- タイ、カバー、ファスナー、クリップ
- エンドユーザー産業別
- ITおよび通信
- 建設
- エネルギーおよびユーティリティ
- 製造
- 商業
- 医療施設
- 素材タイプ別
- 金属製(鋼鉄、アルミニウム)
- 非金属製(PVC、HDPE、FRP)
- 設置チャネル別
- 天井・オーバーヘッド
- 床下
- 壁面取り付け
- 地中埋設
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
まず、明確な市場境界を設定し、年度ごとに検証可能な定量的シグナルを集するためにデスクリサーチを実施します。米国国勢調査局の建設支出シリーズ、ユーロスタットの建設指標、国際エネルギー機関の電力・送電網投資見通し、世界銀行のマクロ経済指標などの公開情報源を活用して、地域全体の需要状況を把握します。
これらの需要シグナルを実際の販売実績と結びつけるため、関連カテゴリーにおける国連コムトレードの貿易フロー、電気・建設業界団体の刊行物、製品カタログおよび技術規格ページ、ならびに収益の手がかりや製品構成に関する言及を含む企業の年次報告書および投資家向けプレゼンテーションも参照します。並行して、企業財務情報の有料サブスクリプションおよび特許・技術出願情報のサブスクリプションを活用し、製品の隣接性を確認するとともに、イノベーションが仕様や素材をどのように変化させているかを把握します。上記のデスクリサーチ情報源は例示であり、網羅的なものではなく、データ収集、前提条件の検証、およびギャップの解消のために他にも多数の参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、建設、エネルギー・公益事業、製造業、商業施設、医療施設、ITおよび通信などの主要エンドユーザーにわたる製品カバレッジと実際の購買行動を検証することに重点を置いています。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のメーカー、販売代理店、施工業者、ならびに調達・エンジニアリングチームを対象にインタビューおよびサーベイを実施し、価格動向、チャネル構成、ならびにトレイ、レースウェイ、コンジット、コネクタおよびグランド、ジャンクションボックスまたは分電盤の間で施工選択が需要をどのように変化させるかについてのギャップを解消します。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):14% | アジア太平洋地域:47% |
| 中位層:45% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレイヤー:18% | マネージャー:47% | 南北アメリカ地域:19% |
市場規模の算定と予測
規模の算定は、建設活動およびインフラ支出をエンドユース環境全体にわたるケーブル敷設および内装工事の強度と結びつけることで需要プールを再構築するトップダウンアプローチから始まります。この基盤が形成されると、インタビューで確認された採用シェアを用いて合計値を製品グループおよび施工チャネル別に分割し、地域別の価格帯を用いて金額に換算します。
モデルにおいて主要な役割を果たす入力値には、非住宅床面積の増加および改修率、データセンターおよび通信サイトの建設、送電網の拡張および再生可能エネルギーの系統連系プロジェクト、産業設備投資サイクル、ならびに天井・床下・壁面・地下配線の構成変化が含まれます。金属系と非金属系システム間の素材代替も追跡されており、これは平均販売価格および交換サイクルに影響を与えます。合計値の妥当性を確保するため、典型的な配線長に適用されたメートル当たりの価格前提のサンプリング、販売代理店チャネルの確認、および公開収益開示が可能な場合の一部サプライヤーの積み上げなど、選択的なボトムアップ推計をクロスチェックとして使用します。小規模国や非公式チャネルについてボトムアップの視点が不完全な場合は、建設付加価値や貿易集中度などの代理指標を用いてギャップを補完し、プロジェクト当たりの想定支出を専門家と再検証します。
予測においては、建設生産高、エネルギー・公益事業投資、工業生産、およびICTインフラ拡張を主要ドライバーとする簡易な多変量回帰を背景に用いたシナリオ分析に依拠しています。最終的な予測パスは、リードタイム、コモディティ連動価格、およびプロジェクト延期が需要タイミングを変化させる可能性があるかどうかについて一次フィードバックで確認した後にのみ調整されます。
データ検証と更新サイクル
結果を確定する前に、建設・インフラシリーズ、関連カテゴリーの貿易動向、およびモデルから算出されるサイト当たりまたは建物当たりの想定支出など、独立したシグナルと照合して数値を三角測量します。地域および製品レベルで分散チェックを実施し、特定の国のトレンドが急峻すぎるまたは緩やかすぎると判断された場合は、ドライバーを再検討し、新たな調査で前提条件を再検証します。
第二のアナリストがスプレッドシートのロジック、単位、および通貨換算をレビューし、その後、すべてのセグメントおよび地域にわたって対象範囲が一貫して適用されていることを確認するための最終レビューを実施します。レポートは年次で更新され、主要な政策変更、大規模プロジェクトサイクル、または原材料の急激な価格変動が価格や需要を明らかに変化させる場合には中間調整が行われます。納品直前に最新の公開指標を最終確認し、見解が最新の状態であることを確保します。
Mordor Intelligenceのケーブル管理市場規模と他の公表推計値との比較
ケーブル管理の公表市場規模は、トピック名が同じように見えても、背後にある計算ルールが異なることが多いため、数値が異なる場合があります。最大の差異は通常、どの製品ファミリーが含まれるか、チャネルマージンが一貫して処理されているか、そしてモデル内で価格と需要の変化がどれだけ迅速に更新されるかに起因します。
施工チャネル構成を追跡し、地域レベルで価格帯を更新することにより、Mordor Intelligenceはトレイ、レースウェイ、コンジット、コネクタおよびグランド、キャリア、ラグ、ならびにジャンクションボックスまたは分電盤に合計値を紐付け、より広範な電線・ケーブル管理の合計値を膨らませる可能性のあるバルクの電線・ケーブルを除外しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 170.87億米ドル(2025年) | |
| グローバルコンサルタント会社A | 271.90億米ドル(2025年) | 追加の製品ファミリーおよびケーブル種別の視点を取り込む可能性のある、より広範な電線・ケーブル管理の対象範囲を使用しており、製品のみのケーブル管理セットを超えて合計値が高くなる場合があります。 |
| 業界団体B | 147.40億米ドル(2023年) | より早い年度について報告されており、異なる価格水準およびチャネル構造を反映している可能性があるため、価格および対象範囲の更新を正規化せずに直接比較すると、数値が低く見える場合があります。 |
情報源間の差異は、需要の存在に関する見解の相違ではなく、主に対象範囲とタイミングに起因しています。製品リスト、チャネルの取り扱い、および年度を統一すると、市場規模の整合が容易になり、残りの差異は通常説明可能です。
レポートで回答される主な質問
ケーブル管理市場の2031年までの予測成長率はどのくらいか?
市場は2026年から2031年にかけて9.95%の年平均成長率で成長すると予測されている。
予測期間中に最も急速に需要が拡大する地域はどこか?
アジア太平洋地域が2031年にかけて10.71%の年平均成長率で最も速い成長を記録すると予測されている。
最も速く成長する製品カテゴリーはどれか?
ケーブルコネクターおよびグランドが2031年にかけて10.52%の年平均成長率で拡大すると予想されている。
現在最大のシェアを持つエンドユーザー業種はどこか?
ITおよび通信が2025年に28.24%のシェアを占めていた。
原材料価格の変動はサプライヤーにどのような影響を与えているか?
亜鉛メッキ鋼およびPVC価格の変動はマージンを圧迫しており、ベンダーは見積もり有効期間を短縮し複合材代替品の検討を進めている。
地中埋設設置がなぜ普及しているのか?
送電網の強靭化と再生可能エネルギー送電プロジェクトが地中埋設システムを優遇しており、10.48%の年平均成長率での成長が予測されている。