
医療廃棄物管理市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
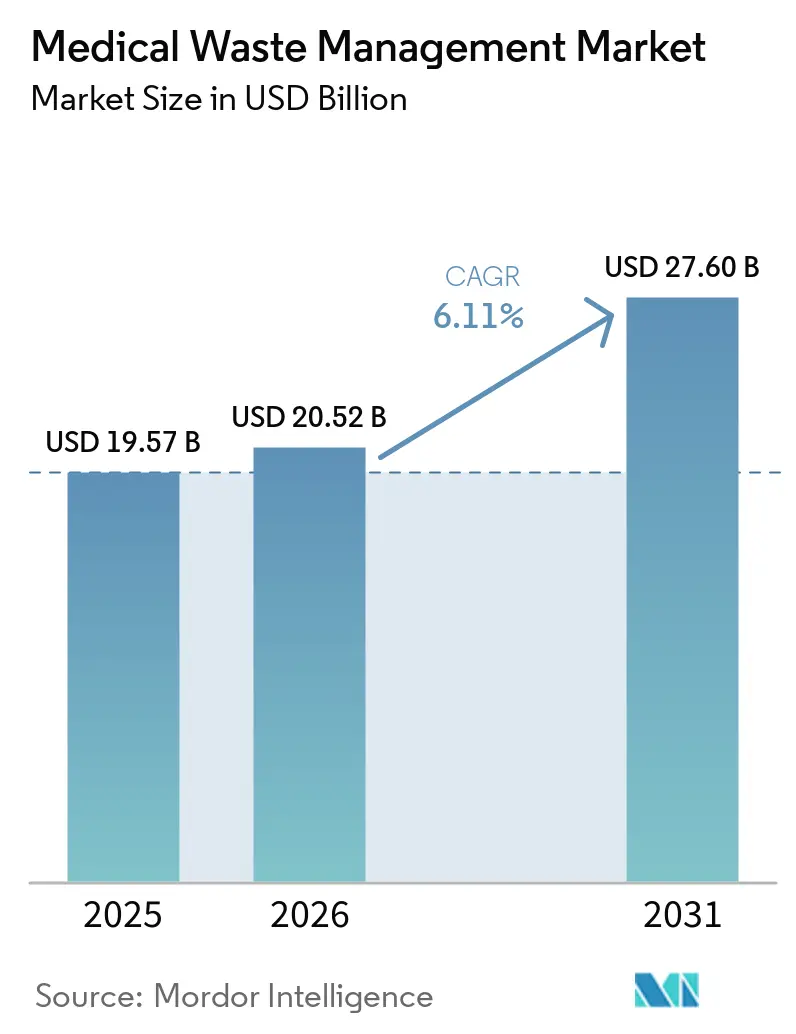
| 市場規模 (2026) | 20.52 十億米ドル |
| 市場規模 (2031) | 27.60 十億米ドル |
| 成長率 (2026 - 2031) | 6.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
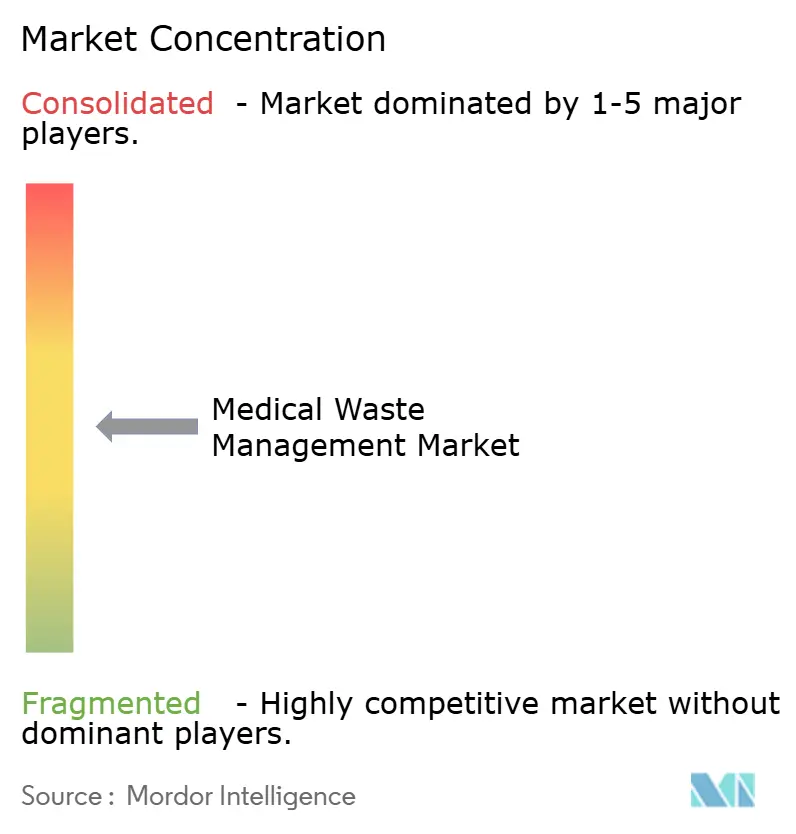
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療廃棄物管理市場分析
医療廃棄物管理市場規模は2026年に200億5,200万米ドルと推定され、予測期間(2026年~2031年)にCAGR 6.11%で成長し、2031年までに276億米ドルに達する見込みである。
バイオメディカル廃棄物量の増加、廃棄規制の厳格化、アウトソーシング採用の拡大が医療廃棄物管理市場を牽引し続ける一方、ESG開示規則の進化によりサービスプロバイダーは排出量の定量化を求められている。Waste Managementによる72億米ドルでのStericycle買収に象徴される業界再編は、統合型環境サービスへのシフトを示しているが、自治体バイヤーが価格再交渉を行う場面では利益率への圧力が続いている。欧州の循環経済義務およびカリフォルニア州のリサイクル含有量法がリサイクル普及を促進する一方、中国およびインドにおけるデジタル化されたマニフェストがIoT対応追跡ソリューションへの需要を生み出している。競争上の差別化は、単なるルート密度からデータの透明性、オンサイト処理イノベーション、クローズドループ型リサイクルプログラムへとシフトしている。
主要レポートの要点
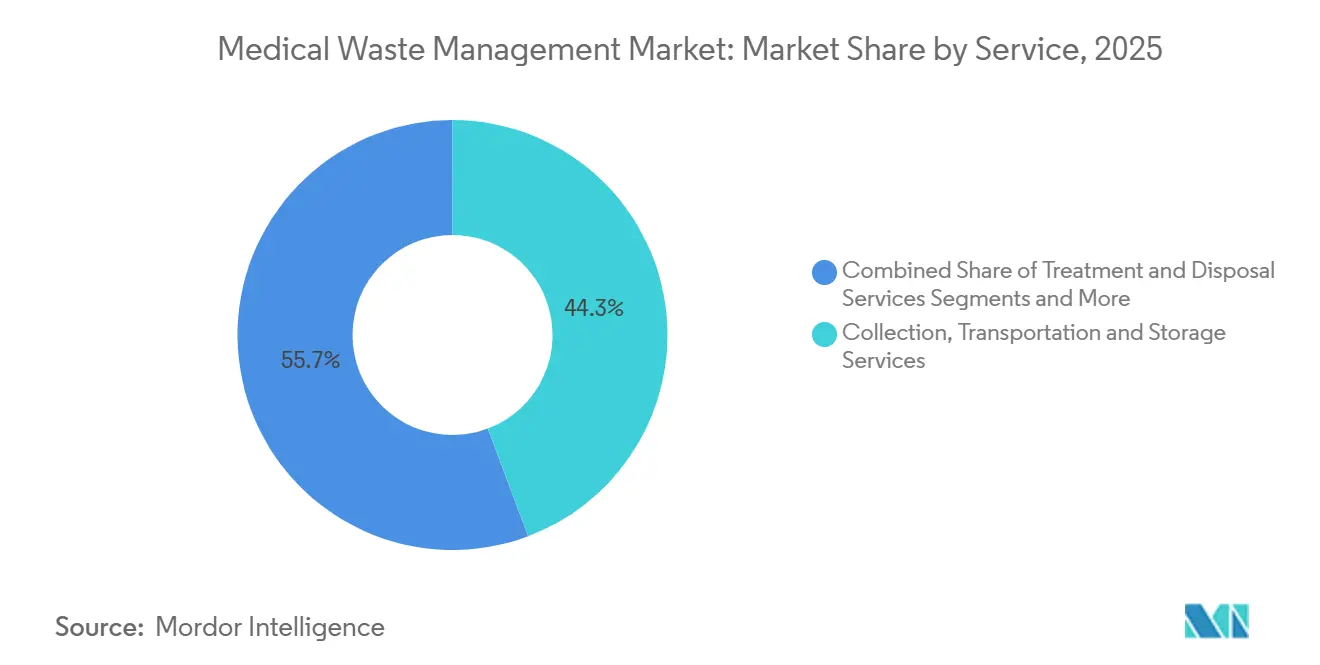
- サービス別では、収集・輸送・保管が2025年に44.26%の収益シェアをリードし、リサイクルは2031年までにCAGR 8.64%で拡大する見込みである。
- 廃棄物種別では、非有害廃棄物が2025年に81.56%の量シェアを占め、感染性・病理性廃棄物は2031年までにCAGR 10.06%で成長すると予測される。
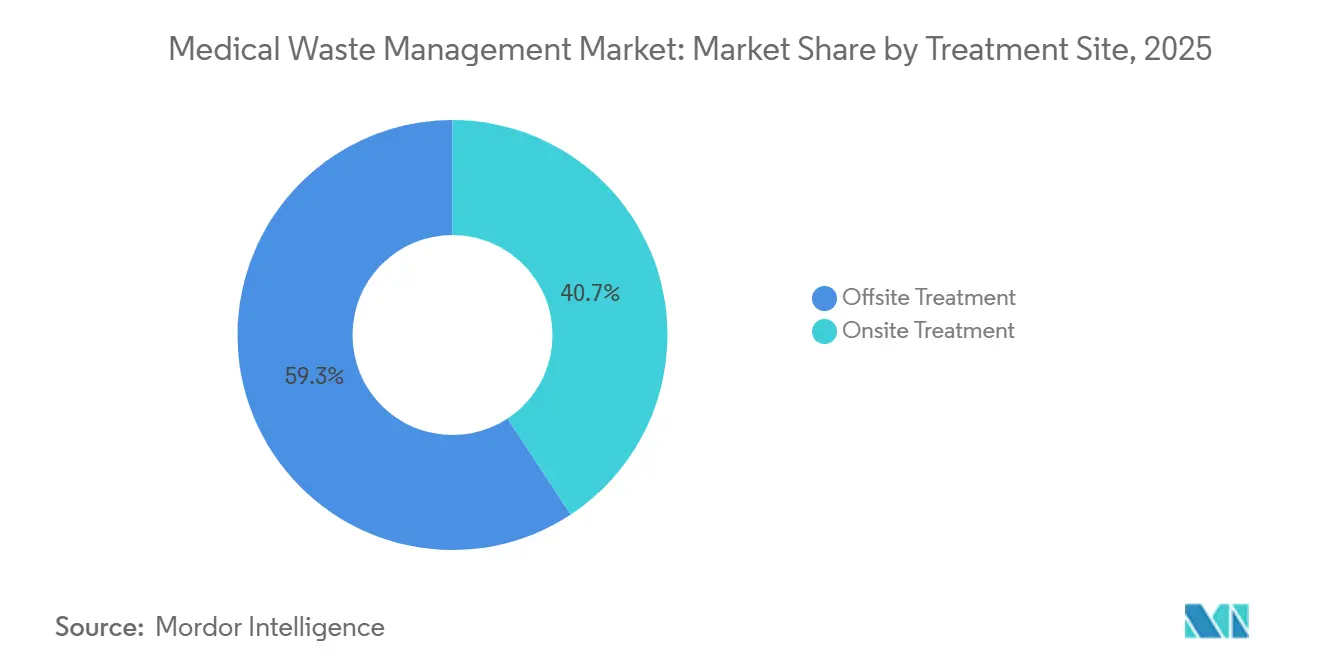
- 処理場所別では、オフサイト施設が2025年に59.27%のシェアを保持し、オンサイトのオートクレーブおよびマイクロ波システムは2031年までにCAGR 9.91%で進展する見込みである。
- 廃棄物発生源別では、病院・診断検査機関が2025年に61.63%の廃棄物を産出し、製薬・バイオテクノロジー企業は2031年までにCAGR 8.85%が見込まれる。
- 地域別では、北米が2025年に31.76%の収益を獲得し、アジア太平洋地域は2031年までにCAGR 9.12%で加速する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 医療廃棄物およびバイオメディカル廃棄物量の増加 | +1.2% | アジア太平洋地域および中東・アフリカ地域で特に急増しているグローバル市場 | 中期(2~4年) |
| 複数管轄にわたる厳格な廃棄規制 | +1.0% | 北米、欧州連合、中国、インド | 長期(4年以上) |
| 専門的なサードパーティサービスプロバイダーへのアウトソーシング | +0.9% | 北米、西欧、都市部アジア太平洋地域 | 中期(2~4年) |
| 分散型在宅ケアおよびポイントオブケア診断廃棄物の急増 | +0.7% | 北米、欧州連合、日本、オーストラリア | 短期(2年以内) |
| バイオテクノロジーおよび細胞療法製造における汚染リスク廃棄物 | +0.6% | 北米、欧州連合、シンガポール、韓国 | 長期(4年以上) |
| IoT対応トレーサビリティおよびESGレポーティング需要 | +0.5% | 欧州連合および北米が主導するグローバル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
医療廃棄物およびバイオメディカル廃棄物量の増加
世界の医療施設は2025年に約260万メートルトンの廃棄物を発生させており、世界保健機関は新興市場の病床数拡大に伴い2030年までに15%増加すると予測している。[1]インドだけでも2024年に15万床が追加され、年間8万2,000メートルトンの新たな廃棄物流が生じている。中国の第一線病院では、化学療法および画像診断量の増加により2025年に感染性廃棄物が12%増加したと報告されている。これらの急増は許可された処理能力を圧迫しており、新たな焼却炉の許可取得には3年以上を要することが多い。その結果生じるスポット市場の価格急騰により、病院は輸送不足に対するヘッジとしてオンサイト滅菌の検討を促されている。
複数管轄にわたる厳格な廃棄規制
米国環境保護庁の2024年における40 CFR第60条の改正により粒子状物質の排出限度が0.015 gr/dscfに引き下げられ、18か所の焼却炉が2025年までにスクラバー設置に最大500万米ドルを投資することを余儀なくされた。[2]欧州の廃棄物枠組み指令は2030年までに55%のリサイクルを義務付けており、非有害医療包装材への責任を拡大している。[3]インドの2024年規則改正により、すべての廃棄物輸送車両にGPS追跡が義務付けられ、小規模事業者のコストが8%~12%上昇している。これらの重複する規制は、コンプライアンス投資を償却できる統合型プレイヤーに有利に働く一方、地域の運搬業者は縮小する利益率に苦しんでいる。
専門的なサードパーティサービスプロバイダーへのアウトソーシング
2025年までに、米国の急性期病院の68%がすべての廃棄物機能をアウトソーシングしており、2020年の54%から増加している。Clean Harborsは、医療システムが鋭利器材、医薬品回収、有害廃棄物焼却サービスをバンドル化したことで、2024年に医療分野の収益が前年比11%増加したと報告している。英国の国民保健サービスはVeoliaに42の医療機関をカバーする12億ポンドの契約を付与し、集中型オートクレーブハブによる20%のコスト削減を目標としている。アウトソーシングは責任を移転するが、サイバーリスクをもたらす。Stericycleの2024年のデータ侵害では350万件の患者記録が流出した。それでも、自社運営の廃棄物処理施設の売却により、病院は臨床設備のアップグレードに資本を充当できる。
分散型在宅ケアおよびポイントオブケア診断廃棄物の急増
メディケアの2024年在宅輸液償還拡大により在宅静脈内療法が22%増加し、各セッションで最大300グラムの汚染チューブが発生している。Becton Dickinsonは2024年に1,800万個の家庭用鋭利器材収集容器を出荷したが、ポリプロピレン不足により未認証容器の調達を余儀なくされる病院が生じるバックオーダーが発生した。ポイントオブケア呼吸器カートリッジは2025年に4万5,000メートルトンの使い捨てプラスチックを追加したが、現時点ではリサイクル可能なものはない。分散した住宅地での収集ルートは、集中型病院の廃棄物と比較して単位当たりの収集コストを最大60%引き上げ、医療廃棄物管理市場における収益性を圧迫している。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度処理技術に対する高い設備投資および運営費 | -0.8% | 発展途上のアジア太平洋地域およびアフリカで特に深刻なグローバル市場 | 長期(4年以上) |
| 焼却炉排出基準の厳格化および市民の反対 | -0.6% | 北米、欧州連合、都市部中国 | 中期(2~4年) |
| 消耗品のサプライチェーン混乱 | -0.4% | 北米で断続的な急増が見られるグローバル市場 | 短期(2年以内) |
| 発展途上国における非公式かつ無規制の廃棄 | -0.5% | サハラ以南アフリカ、南アジア、ラテンアメリカの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度処理技術に対する高い設備投資および運営費
ガス洗浄装置付きのターンキー型1日10トン処理能力の焼却炉は800万米ドル以上のコストがかかり、南アジアおよびアフリカの自治体予算にとって大きな障壁となっている。オートクレーブの天然ガス使用量は1トン当たり18米ドルを追加し、耐火物の再ライニングは2年ごとに40万米ドルに達する。インドの規制当局は、共同処理施設の38%が稼働率60%を下回っており、1トン当たりのコストが非公式投棄コストを上回っていることを確認した。マイクロ波システムは設備投資を削減するが、化学療法バイアルを処理できないため、技術の適用範囲が狭まる。
焼却炉排出基準の厳格化および市民の反対
カリフォルニア州の大気管理区は2024年に、環境正義地域における粒子状物質基準違反を理由に、ロサンゼルスの3か所の焼却炉の許可を拒否した。欧州連合の産業排出指令は2028年までに触媒式窒素酸化物低減を義務付けており、施設1か所当たり300万~600万ユーロの支出が必要となる。インドのプネーでのプロジェクトは訴訟により14か月遅延し、廃棄物は180キロメートル先の次の合法施設に送られることになった。これらの逆風は非熱処理オプションを有利にするが、スペースおよび労働力の需要が増加する。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
物流の複雑性が収集部門の優位性を支える収集・輸送・保管は2025年に44.26%の収益を生み出し、病院を複数年契約に縛り付ける物流の集約性を裏付けている。燃料価格の変動と運転手の賃金インフレが利益率を圧迫したが、ルート密度は依然として医療廃棄物管理市場における安定したキャッシュフローを確保している。処理・処分サービスが残りを提供しているが、中国メーカーの汎用オートクレーブユニットが価格の下限をリセットするにつれてコモディティ化が迫っている。リサイクルに関連する医療廃棄物管理市場規模は現在も小さいが、欧州連合の循環経済指令およびカリフォルニア州SB 54が汚染物質を含まない樹脂を認証できるベンダーにとって明るい展望となるCAGR 8.64%の成長を促進している。
リサイクルの加速はサービスのバンドル化を促進する。Republic Servicesの2024年の総合廃棄物パッケージの開始は、バイオハザード収集、医薬品回収、OSHA(労働安全衛生局)コンプライアンス研修を統合することで140の新規外来手術クライアントを獲得した。同時に、Daniels Sharpsmart の再利用可能容器プログラムは、収集頻度を25%削減し、輸送距離から収益を切り離しながら鋭利器材発生源における医療廃棄物管理市場シェアを拡大するイノベーションの可能性を示している。フランスの拡大生産者責任制度は安定した資金を生み出し、2030年までにリサイクル普及率を30%に向上させ、医療廃棄物管理市場規模へのセグメント貢献を高めるはずである。
注記: 個別セグメントのシェアはレポート購入後に入手可能
廃棄物種別:
非有害廃棄物の量が有害廃棄物の利益率を覆い隠す非有害廃棄物は2025年に世界の廃棄物量の81.56%を占めたが、低い処分費用により価値シェアは40%未満に制限されている。年間10.06%の成長が見込まれる感染性・病理性廃棄物は、医療廃棄物管理市場における主要な利益源であり続けている。米国における医薬品焼却能力は47か所に限られており、地域的なボトルネックが価格プレミアムを押し上げている。自己投与型生物製剤に牽引され、鋭利器材廃棄物は2025年に42万メートルトンに増加し、安全装置により針1本当たりのプラスチック質量が35%増加した。
監査では誤分類が蔓延していることが判明しており、英国の病院廃棄物の22%が非有害とされながら医薬品または鋭利器材を含んでおり、再分類と罰則料金が発生している。FDAが義務付けたクローズドシステム移送装置により汚染注射器数が18%増加し、有害廃棄物量の増加が浮き彫りになっている。その結果、厳格な分別プロトコルを証明できるベンダーは、医療廃棄物管理市場における追加シェアを獲得し、プレミアム価格を設定できる。
処理場所別:
技術コストの低下に伴うオンサイト経済性の変化オフサイト施設は2025年に廃棄物の59.27%を処理し、1日10~50トン処理能力の焼却炉における規模の経済に支えられた。しかし、オートクレーブコストの低下と2024年の輸送ボトルネックにより、オンサイトシステムのCAGR見通しは9.91%に達した。現在のオフサイト料金で60万米ドルのオートクレーブを設置した500床の病院は、2024年のコンテナ不足を悩ませた輸送混乱のリスクを軽減しながら、5年以内に投資回収を達成できる。
移動式処理はオンサイトとオフサイトの境界を曖昧にしており、テキサス州の農村部に展開されたトラック搭載型オートクレーブはクリニックの往復400マイルの移動を解消した。しかし、規制の格差が採用を複雑にしており、カリフォルニア州は条件付き移動許可を認める一方、ニューヨーク州は固定施設のライセンスを要求している。アジア太平洋地域の病院の73%が50キロメートル以内に認可施設を持たず、地域施設レベルで医療廃棄物管理市場規模を拡大するオンサイトシステムの最大の成長分野となる見込みである。
廃棄物発生源別:
製薬・バイオテクノロジーの複雑性がプレミアム価格を生む病院・診断検査機関は2025年に廃棄物の61.63%を産出したが、償還圧縮により管理者は廃棄物契約を積極的に再交渉している。CAR-TおよびmRNAベースの療法が商業規模に入るにつれて、製薬・バイオテクノロジー発生源は2031年まで8.85%成長し、各バッチが標準廃棄物流の3~4倍の1キログラム当たり料金を要求するベクター含有廃棄物を300~500キログラム産出する。
2024年に米国で2,800万件の処置を行った外来手術センターは、使い捨てドレープおよびトレイから処置1件当たり集中的な廃棄物負荷を生み出している。動物病院やタトゥーパーラーは、コンプライアンス違反が突出して多い分散した末端市場を構成している。Amgenなどのバイオテクノロジープレイヤーはオフサイト量を95%削減するオンサイトシステムで廃棄物処理を内製化しており、サードパーティの医療廃棄物管理市場規模の対象を縮小しながらも機器販売チャネルを開拓している。
地域分析
北米医療廃棄物管理市場
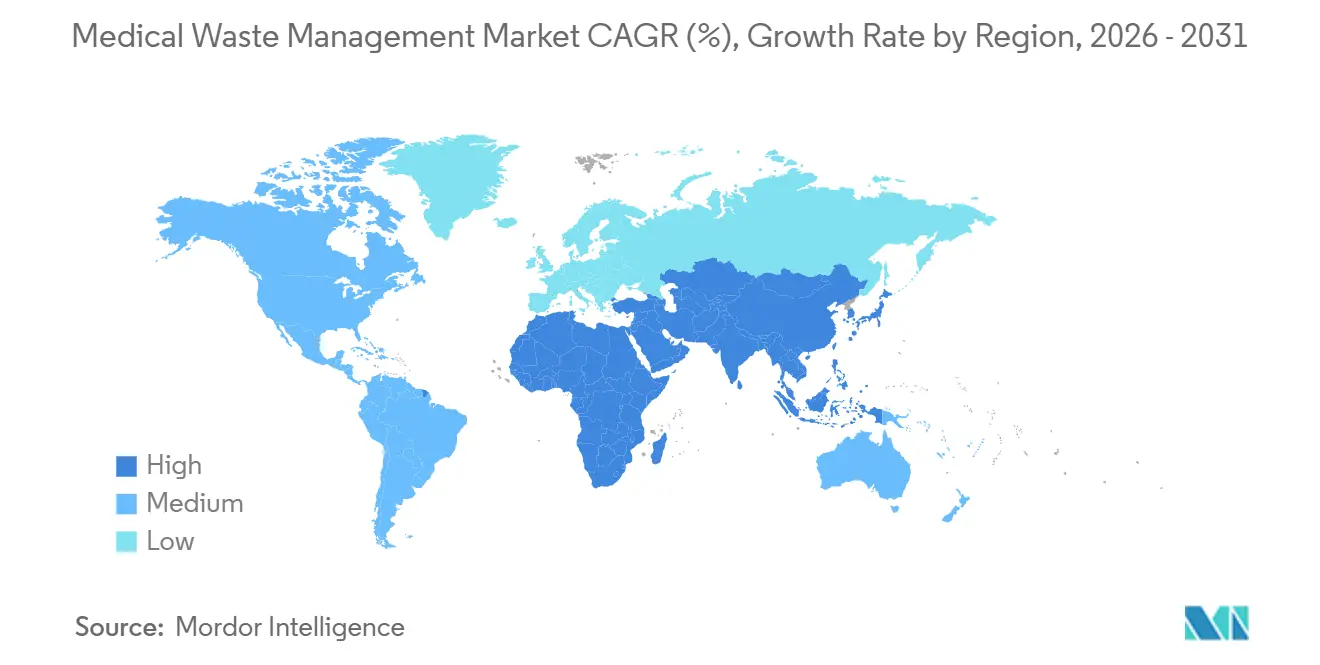
北米は2025年に医療廃棄物管理市場の31.76%を占め、拡大するバイオメディカル廃棄物管理セグメントを含んでいるが、飽和状態とコンプライアンスコストの上昇が重なり、成長率はCAGR 4.8%へと鈍化している。米国の焼却炉は2025年にスクラバー改修に各施設最大500万米ドルを費やし、8%〜12%の価格引き上げを転嫁した。カナダは先住民族地域の廃棄物処理施設の改善に1億2,000万カナダドル(8,900万米ドル)を充当し、メキシコはマニフェストシステムのデジタル化を進め、ITスケールを持つ多国籍運搬業者に有利な環境を整えた。
欧州医療廃棄物管理市場
欧州では、廃棄物枠組み指令が定める2030年までのリサイクル率55%目標が投資を促す中、ドイツ、フランス、英国が支出をリードした。英国はNHSの契約を7年間・総額12億ポンドの大型案件に統合し、メガテンダーへの調達トレンドを際立たせた。ドイツの生産者責任法は、2027年までに機器メーカーが引き取りコストの70%を負担することを義務付け、運搬業者からリサイクル業者へと利益の源泉をシフトさせ、循環サービスプロバイダーにとっての医療廃棄物管理市場規模を拡大させている。
アジア太平洋医療廃棄物管理市場
アジア太平洋地域はCAGR 9.12%で最も成長の速い地域である。中国の改正固体廃棄物法はデジタル移送マニフェストを使用しない場合に100万人民元の罰金を科し、ITの導入を加速させている。インドでは15万床の新規病床が、認可施設を持つ地区が62%にとどまる処理能力不足を悪化させており、移動式まは施設内処理への需要を生み出している。日本はPVC製点滴バッグのリサイクルパイロット事業で年間1万5,000トンを回収しており、韓国の廃棄物管理法は使い捨て器具への生産者責任を拡大している。オーストラリアは2030年までに資源回収率80%を目標としているが、分散した病院ネットワークに苦慮しており、施設内オートクレーブが有利な状況にある。
中東・アフリカおよび南米医療廃棄物管理市場
中東・アフリカおよび南米のシェアは、処理施設の不足と非公式な廃棄処分によって制約されている。アブダビが1日25トン処理能力の焼却炉に4億5,000万アラブ首長国連邦ディルハムを投資していることは、湾岸諸国の支出増加を示しているが、一方で南アフリカのクワズール・ナタール州では病院の41%が依然として鋭利器材を一般ごみとして廃棄しており、医療廃棄物管理市場の潜在的な成長余地を示している。
規制環境
医療廃棄物規制は多層的な構造を維持している。米国では、州の環境・公衆衛生プログラムが分別、包装/ラベリング、保管期限、運搬業者登録、および許可された処理方法に関する要件を定めており、RCRA有害廃棄物医薬品などの特定の廃棄物区分には連邦規則が適用される。重要な連邦の基盤となるのは、2024年12月に公表された米国EPAの最終規則であり、有害廃棄物発生者改善規則および有害廃棄物医薬品規則に技術的修正を加え、2025年初めには施行日の調整も行われた。この更新により、クレジット対象外の有害廃棄物医薬品に関するマニフェスト記載を含め、コンプライアンス上の詳細が厳格化された。
米国以外では、世界保健機関(WHO)の指針が、感染性廃棄物および医薬品廃棄物に関する政策および施設レベルの実務に引き続き影響を与えている。同時に、地域の枠組み(例えばEUの廃棄物指令や主要新興市場における国内の生物医学廃棄物規則)は、非焼却技術に対する追跡可能性と性能検証をますます重視している。焼却排出規制の厳格化と文書化要件の強化により、複数の管轄区域で手順を標準化し、監査対応可能な記録を維持できる事業者にとってのコンプライアンス上の優位性が高まっている。
バリューチェーン分析
バリューチェーンは、病院、診断検査機関、クリニック、外来手術センター、および医薬品・バイオテクノロジー施設における廃棄物発生から始まる。次に、感染性/病理性、鋭利物、医薬品、非有害物といった規制対象区分への現場分別が行われ、包装/ラベリングおよび安全な中間保管が伴う。上流のサプライヤーには、鋭利物容器、ライナー、再利用可能な容器システム、コンプライアンス文書化ツールが含まれる。その後、サービス提供者が収集、輸送、および管理連鎖(chain-of-custody)の管理を担い、これは収益ベースで最大のサービス構成要素(2025年に44.26%)であり、経路密度と取り扱いの複雑さに結び付いている。
中流および下流の工程には、オートクレーブ/マイクロ波処理、化学的消毒・中和(特に細胞毒性廃棄物および一部の液体廃棄物向け)、そして破壊処理が必要な廃棄物流に対する高温焼却が含まれる。最終処分はその後に続き、処理済み残渣の埋立処分、または燃焼経路における灰の取り扱いのいずれかとなる。ボトルネックは、専門的な有害廃棄物および医薬品焼却の許可容量周辺に集中しており、地域ごとの規則の違いが複数拠点の医療ネットワークを複雑にする可能性がある。廃棄物発生者、運搬業者、処理施設間の断片的なデータ交換も監査リスクを高める。これに対応するため、統合型事業者はコンプライアンス研修、追跡/マニフェスト管理、複数の処理エンドポイントを組み合わせており、RFID/IoT追跡と企業調達の標準化を用いて誤分類を減らし、追跡可能性を向上させ、分散拠点全体でのサービス性能を安定化させている。
競合ランドスケープ
上位5社にはWaste Management/Stericycle、Clean Harbors、Veolia、Suez、Republic Servicesおよびその他のプレイヤーが含まれる。Waste Managementの2024年のStericycle買収は米国最大のプラットフォームを創出したが、独占禁止規制当局を満足させるために23ルートの売却を余儀なくされた。物流密度、IoT対応追跡、リサイクル統合が競争を定義している。Daniels Sharpsmart は47件の有効特許を持ち、再利用可能容器により病院の廃棄コストを22%削減することで米国の鋭利器材セグメントの18%に成長した。
新興市場では施設の58%が安全な廃棄手段を持たず、ホワイトスペースの機会が豊富に存在する。移動式オートクレーブプロバイダーおよびマイクロ波ユニットベンダーは50万米ドル未満でシステムを価格設定し、地域の認可施設を持たない病院をターゲットにしている。Triumvirate Environmentalは年間120万ポンドの期限切れ医薬品を処理し、Cyntoxは細胞毒性廃棄物向けのオンサイト化学中和剤を販売しており、ニッチ戦略を示している。
技術投資が加速している。GFL EnvironmentalのAIルート最適化は2024年に燃料使用量を14%削減し、通話の92%に当日集荷を実現した。規制上の参入障壁は依然として存在しており、オンサイト機器のFDA 510(k)認可には最大50万米ドルと2年間のテストが必要であり、新規参入者の参入を遅らせる一方、Sterilisのような既存企業の医療廃棄物管理市場の回復力を確認している。
医療廃棄物管理業界のリーダー企業
-
Stericycle Inc.
-
Veolia Environnement SA
-
Waste Management Inc.
-
Clean Harbors Inc.
-
Suez Environmental Services
- 注:主要企業の掲載順は順位を示すものではありません。
医療廃棄物管理市場
- BioMedical Waste Solutions LLC
- Clean Harbors Inc.
- Cleanaway Waste Management Ltd.
- Covanta Holding
- Cyntox LLC
- Daniels Sharpsmart
- EcoMed Services
- GFL Environmental Inc.
- MedPro Disposal LLC
- MedWaste Management
- Remondis SE & Co. KG
- Republic Services Inc.
- Sharps Compliance
- Sharps Technology Inc.
- Stericycle Inc.
- Suez Environmental Services
- Triumvirate Environmental
- Veolia Environnement SA
- Waste Management Inc.
- WM Intellectual Property Holdings
市場機会と将来展望
規制の厳格化と調達の統合は、複数管轄区域にわたるコンプライアンスとエンドツーエンドの追跡可能性を提供できる事業者にとっての空白地帯を生み出している。特に、旧来の紙ベースの業務フローや断片化した外部委託が監査リスクを高める領域において顕著である。米国では、2024~2025年にかけてのEPAによる有害廃棄物医薬品の輸送要件の調整により、標準化されたマニフェスト管理および文書化サービスへの需要が一層強まっており、州ごとの生物医学廃棄物規則により、コンプライアンス負荷の高いルーティングと許可された処理へのアクセスが差別化要因となり続けている。
もう一つの機会群は、輸送依存を減らし測定可能な環境報告を支える現場・分散型ソリューションを通じて、従来のオフサイト焼却を超えた処理選択肢を拡大することである。EcosteryがBertin Medical Wasteを買収した(2026年2月)ことは、マイクロ波方式の消毒および現場処理能力を支える具体的な動きの一つであり、M&Aを通じた主要プラットフォームへの投資も、医療廃棄物発生者向けの専門的な有害廃棄物処理の選択肢を広げている。安全な処分へのアクセスが依然として不均衡な新興市場では、南アフリカが医療リスク廃棄物に関する基準・規範の草案を意見公募のために公表した(2026年2月)ような草案規則制定や基準策定が、サービス提供者や機器ベンダーが許可容量、検証済みの非燃焼技術、研修主導の分別プログラムを通じて対応できるコンプライアンスギャップをより明確に見通せるようにしている。
Recent Industry Developments in 医療廃棄物管理市場
- 2026年6月:Veoliaが、EnviriからClean Earthの買収を完了し、米国における有害廃棄物事業を拡大するとともに、医療および医薬品廃棄物流に関連する専門的な処理能力を追加した。この取引により、Veoliaは、許可された有害廃棄物処理エンドポイントと全国的な物流網に依存する規制対象医療廃棄物の隣接分野を含む、より幅広いサービス一式を提供する能力を強化した。
- 2025年6月:Veolia North Americaが、マサチューセッツ州で医療廃棄物処理・保管能力を運営するNew England MedWasteを含む、総額約3.5億米ドルの買収を完了した。この取引活動は、規制対象廃棄物取り扱いにおける拠点網の拡大を支え、契約獲得において対応時間とコンプライアンス文書化が重要となる医療密集地域への近接性を向上させた。
- 2024年10月:Stericycleが、1.1億米ドルの投資を経て、ネバダ州マッカランに110,000平方フィートの病院・医療・感染性廃棄物焼却施設を開設した。追加された許可済み熱処理容量とインフラの近代化により、排出要件の厳格化や感染性廃棄物その他の規制対象廃棄物流における地域的な処分ボトルネックに関連する制約に対応している。
医療廃棄物管理市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、医療機関およびその関連施設から発生する医療廃棄物の収集、運搬、処理、および最終処分に使用される有償サービスを対象とし、サービスプロバイダーの収益を米ドルで評価している。
対象外の範囲:本市場規模の算定は、病院内部の人件費および医療廃棄物規制の対象外となる一般的な都市固形廃棄物の流れを除外している。
セグメンテーション概要
- サービス別
- 収集・輸送・保管サービス
- 処理・処分サービス
- リサイクルサービス
- 廃棄物種別
- 非有害廃棄物
- 有害廃棄物
- 感染性・病理性廃棄物
- 医薬品廃棄物
- 鋭利器材廃棄物
- その他の有害廃棄物
- 処理場所別
- オフサイト処理
- オンサイト処理
- 廃棄物発生源別
- 病院・診断検査機関
- クリニック・外来手術センター
- 製薬・バイオテクノロジー企業
- 研究機関
- その他の発生源(血液バンク、霊安室、動物病院など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、医療廃棄物として分類される基準とその追跡方法に関するルールを構築することから始まり、インタビュー開始前に現実的な範囲を設定するために活用される。定義、取り扱い規範、廃棄物リスクカテゴリーについては、世界保健機関、米国環境保護庁のガイダンス、米国疾病予防管理センターの刊行物、欧州環境機関、および各国の保健・環境省などの公的情報源を主に参照している。
これらのルールを実用的なインプットに変換するため、病院および医療システムのサステナビリティレポート、上場企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道記事、廃棄物サービスおよび医療業務を対象とした業界団体のウェブサイトなどの追加資料も参照している。特定の確認作業には、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および国境を越えた処理機器や消耗品が短期的な動向に影響を与える場合の貿易データも活用している。上記の情報源は例示であり、データ収集、クロスチェック、および明確化のために他の多くの公開文書も参照している。
一次インタビューおよびサーベイ
一次情報は、廃棄物サービスプロバイダー、処理サイト運営者、規制当局、および実際の廃棄物量と契約パターンを把握している医療廃棄物管理者へのインタビューおよび構造化サーベイから得られる。これらの対話は、サービスミックスの内訳、典型的な価格変動(燃料費およびコンプライアンスコストの転嫁を含む)、ならびに主要地域における施設内処理と施設外処理の比率を検証するために活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:18% | アジア太平洋地域:38% |
| 中間層:53% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:19% | マネージャー:52% | 南北アメリカ地域:27% |
市場規模算定と予測
市場規模の算定は、医療活動および規制対象廃棄物発生指標を管理廃棄物量に換算し、収集、輸送・保管、処理、処分、リサイクルの各サービスレベルの価格を用いて評価するトップダウン方式で構築されている。合計値の妥当性確保するため、サンプリングされたプロバイダーの収益範囲、契約構造のチャネルチェック、および一部の高視認性国における廃棄物量と平均価格のベンチマークなど、選択的なボトムアップ推計によって裏付けを行っている。
主要なモデルインプットには、病院病床数と入院患者数、鋭利器具および感染性廃棄物を生み出す処置・診断件数、施設内処理と施設外処理の比率、処理能力の追加と稼働率シグナル、サービスタイプ別の平均価格(燃料費、人件費、コンプライアンスコストに連動することが多い)が含まれる。小規模国でデータが乏しい場合は、医療規模と規制の厳格さに紐付けた類似国のプロキシを用いてギャップを補完し、専門家レビュー後に調整を行う。
予測にはシナリオ分析を用い、規制執行、医療拡大、処理能力への投資に関する専門家のコンセンサスに基づいてベースケースの普及率と価格推移を設定する。廃棄物発生強度と価格上昇の前提を変動させてシナリオのストレステストを行い、需要と能力のシグナルの最も整合性の高いセットと一致した時点で最終見通しを選定する。
データ検証と更新サイクル
検証は、医療インフラの成長、処理能力の増強発表、主要市場における観測されたサービス価格の変化など、独立したシグナルとモデルアウトプットを三角測量することで行われる。外れ値はフラグが立てられ、別のアナリストがレビューし、前提の更新によって修正されるか、差異が構造的と判断された場合はフォローアップの確認を経て確定される。
レポートは年次で更新され、主要な規制変更、医療利用の急激な変化、大規模な能力増強など、重要なイベントが発生した場合には中間更新が実施される。納品前には最新の公開情報を改めて確認し、クライアントが同一の再現可能な手順に従った最新の見解を受け取れるようにしている。
Mordor Intelligenceの医療廃棄物管理市場規模と他の公表推計との比較
医療廃棄物管理の公表市場規模が大きく乖離して見えることがあるのは、各出版社がサービスの境界、基準年のタイミング、価格ロジックをそれぞれ独自に設定しており、成長のストーリーが類似していても最終的な数値が変わるためである。
最大の乖離要因は、規制対象の医療廃棄物処理サービスのみを計上しているか、隣接する一般廃棄物サービス、機器販売、または広範な環境サービスも含めているか、また価格を契約収益として扱うか広義のコストプールとして扱うかという点にある。通貨換算のタイミング、施設内処理と施設外処理の比率、リサイクル収益の扱い方も、特に市場が地域をまたいで集計される場合に合計値を変動させる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 200億5,200万米ドル(2026年) | |
| グローバルコンサルタントA | 374億5,000万米ドル(2024年) | この推計は基準年が早く、より広範な処理方法および関連廃棄物サービスを含んでいる可能性があり、規制対象サービス収益に絞った見方と比較した場合に数値が膨らむことがある。 |
| 業界出版社B | 171億6,000万米ドル(2024年) | この数値は異なる開始年で報告されており、より保守的な価格上昇の推移または対象需要プールの範囲が狭い可能性があり、リサイクルおよびフルサービスチェーンが十分に評価されていない場合に合計値が低下することがある。 |
この表は、乖離が需要に関する見解の相違よりも、年度の選択と対象範囲の設定によって生じていることを示しており、Mordor Intelligenceのモデルでは、機器販売や非医療廃棄物の流れを混在させるのではなく、収集、輸送・保管、処理・処分、リサイクルにわたるサービス収益に価値を紐付けている。
レポートで回答される主要な質問
2031年までの医療廃棄物管理市場の予測規模は?
医療廃棄物管理市場規模は2031年までに276億米ドルに達すると予測されている。
最も成長が速いサービスセグメントはどれか?
リサイクルサービスは循環経済義務により2031年までにCAGR 8.64%で拡大する見込みである。
最も高い成長率を記録する地域はどこか?
アジア太平洋地域は中国とインドが廃棄物規制を強化する中、CAGR約9.12%で成長すると予測されている。
2031年までにオンサイト処理の採用はどのように変化するか?
オンサイトのオートクレーブおよびマイクロ波システムはCAGR 9.91%で成長し、オフサイトの優位性を侵食すると予測されている。
バイオテクノロジー製造は廃棄物流にどのような影響を与えるか?
商業的な細胞療法の各バッチは300~500キログラムの高リスク廃棄物を発生させ、専門的な廃棄サービスへの需要を高めている。
廃棄物管理においてIoTソリューションが普及している理由は何か?
病院は詳細な炭素排出量およびコンプライアンスデータを必要としており、RFIDを搭載した容器は収集回数を最大18%削減する。