
慢性リンパ性白血病治療薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 6.15 十億米ドル |
| 市場規模 (2032) | 8.43 十億米ドル |
| 成長率 (2027 - 2032) | 6.51 % |
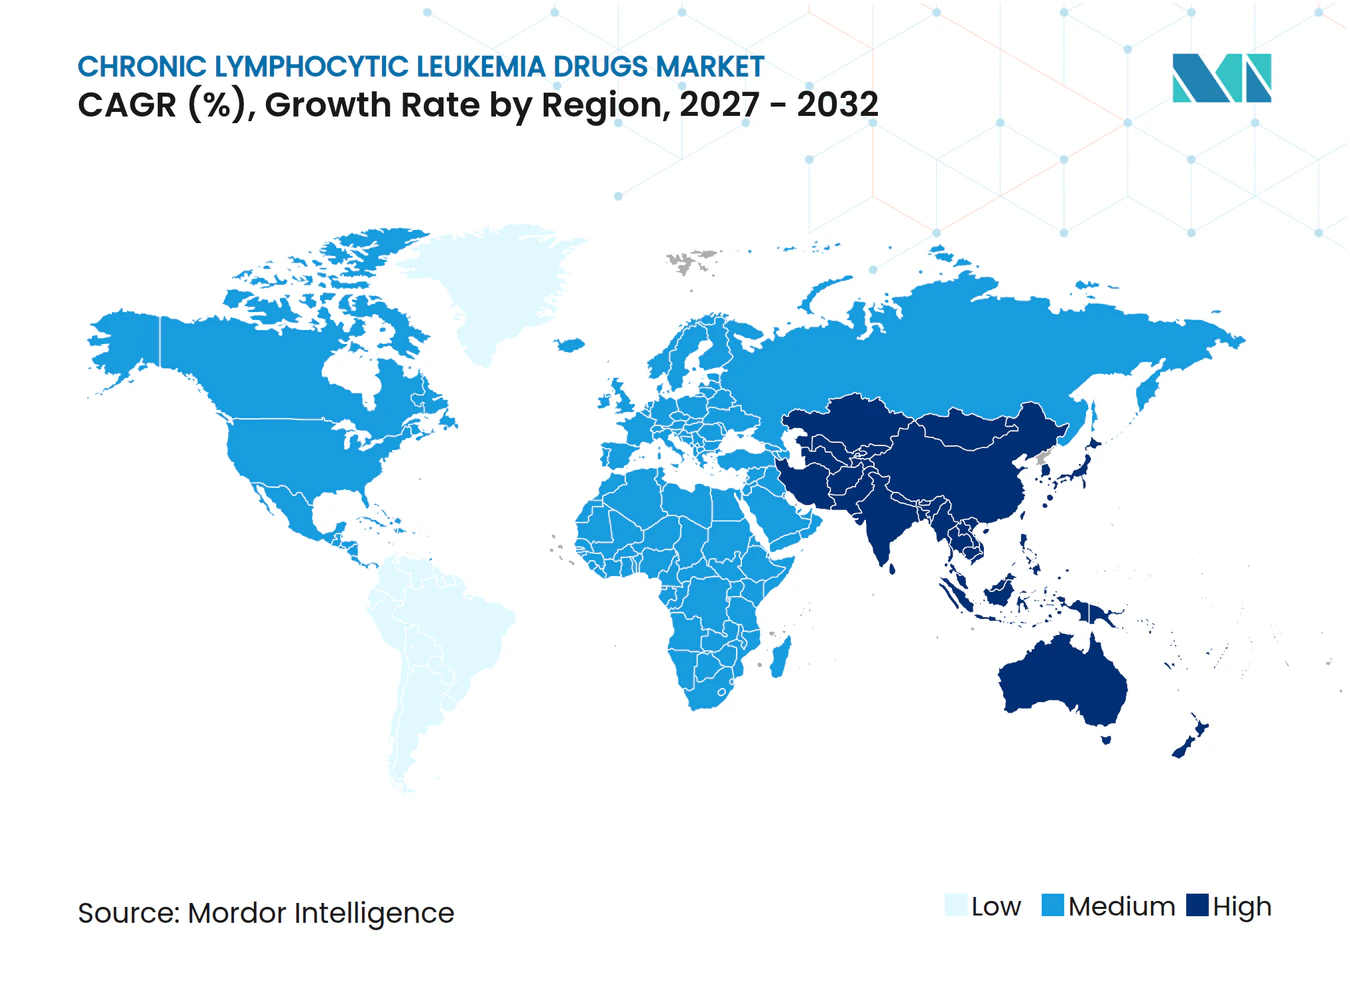
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる慢性リンパ性白血病治療薬市場分析
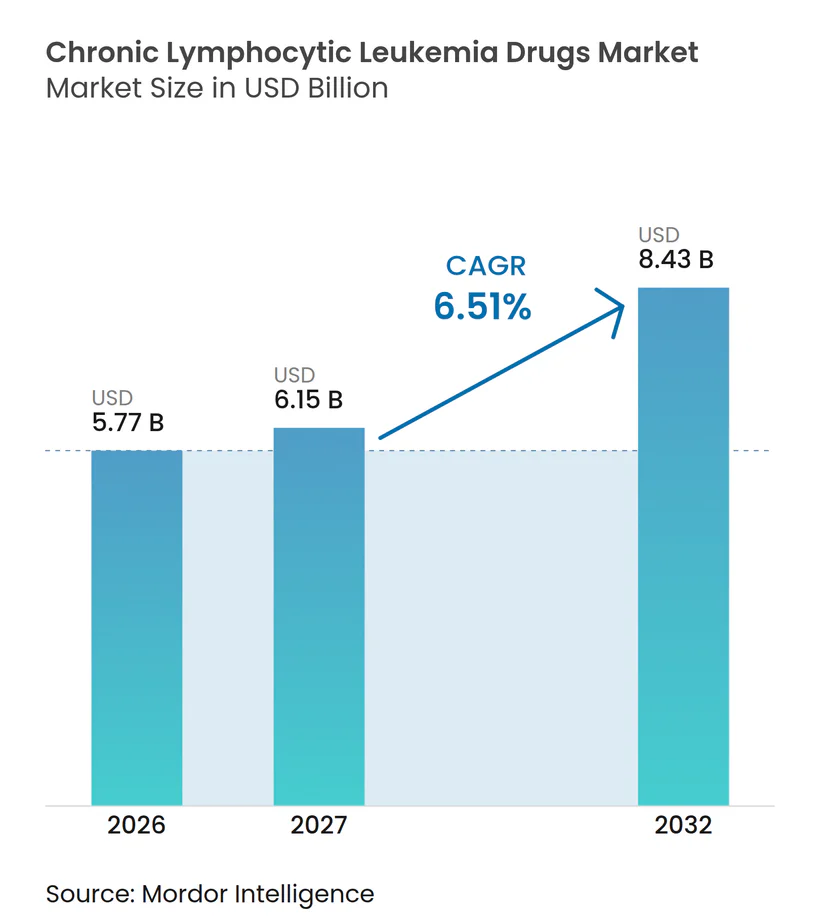
慢性リンパ性白血病治療薬市場規模は、2026年の5.77 ビリオン 米ドルから2027年には6.15 ビリオン 米ドルに増加し、2032年までに8.43 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 6.51%で成長します。
この安定した拡大は、化学免疫療法から精密標的薬への広範な臨床的転換によって推進されており、精密標的薬はより深い奏効を示しつつ忍容性も改善し、生存期間と無治療期間の両方を延長しています。ブルトン型チロシンキナーゼ(BTK)およびB細胞リンパ腫-2(BCL-2)阻害薬の普及は急速に拡大しており、慢性リンパ性白血病に対する初のCAR-T細胞製品の承認は細胞療法アプローチへの信頼の高まりを示しています。微小残存病変を消失させることができる併用レジメンは、現在90%を超える検出不能率を達成しており、医師が累積毒性とコストを低減する期間限定コースを採用するよう促しています。地域別の成長格差は依然として大きく、北米が最大の収益シェアを維持し続ける一方、アジア太平洋地域は承認の加速と診断能力の向上により最も速い成長を記録する見込みです。
主要レポートのポイント
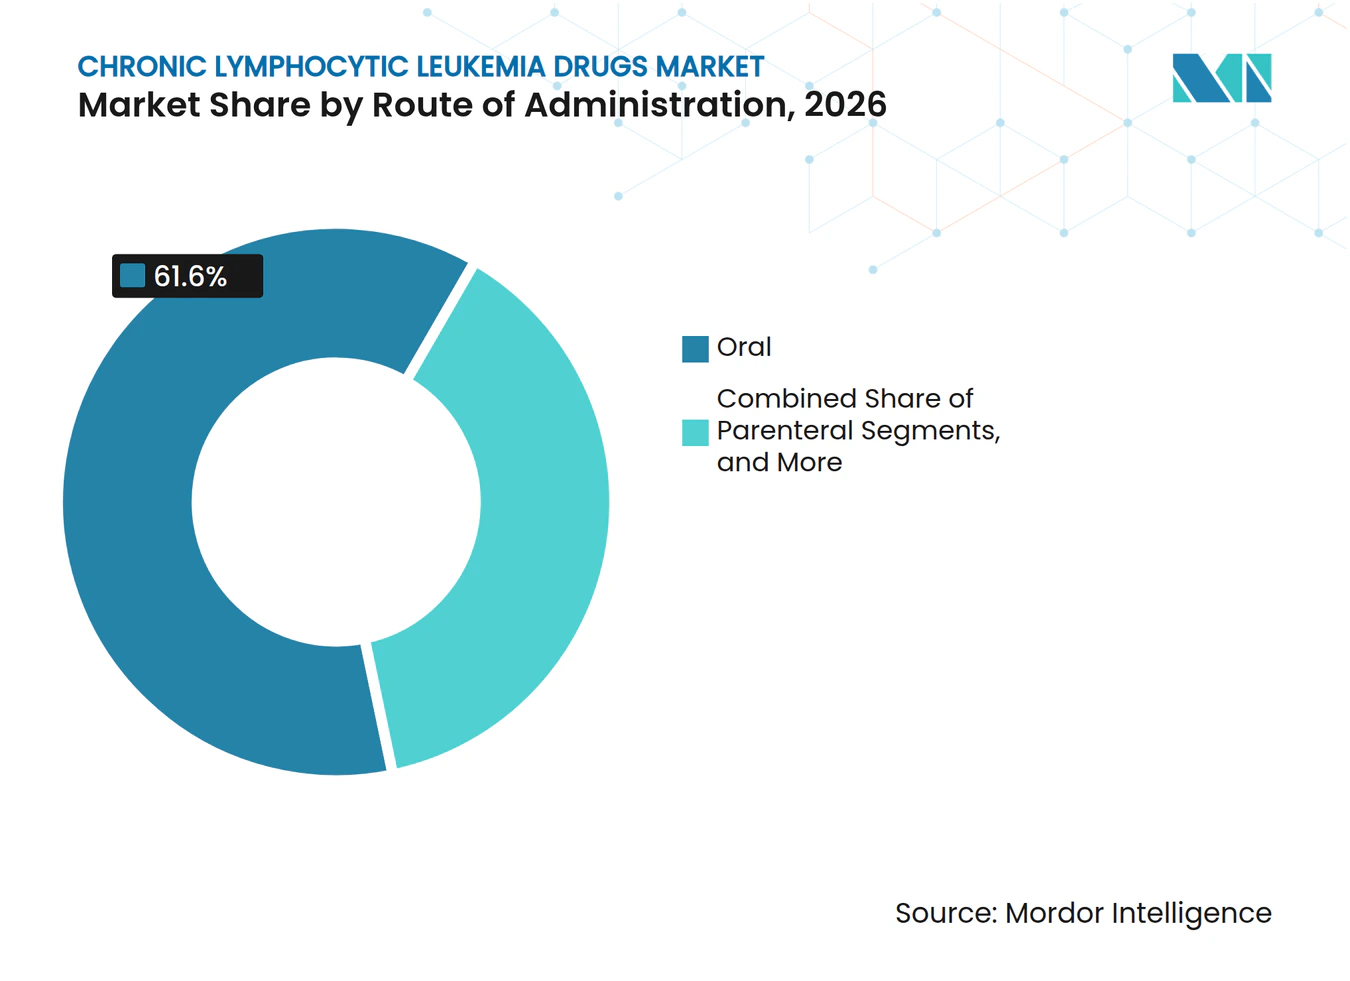
- 投与経路別では、経口製剤が2026年の慢性リンパ性白血病治療薬市場規模の61.65%を占め、2027年から2032年にかけてCAGR 9.18%で拡大する見込みです。
- 治タイプ別では、分子標的療法が2026年に48.92%の収益シェアで首位を占め、CAR-T療法および細胞療法は2032年までにCAGR 10.44%で成長すると予測されています。
- 薬剤クラス別では、BTK阻害薬が2026年の慢性リンパ性白血病治療薬市場シェアの45.98%を占め、非共有結合型BTK阻害薬は2032年までにCAGR 8.11%で成長する見通しです。
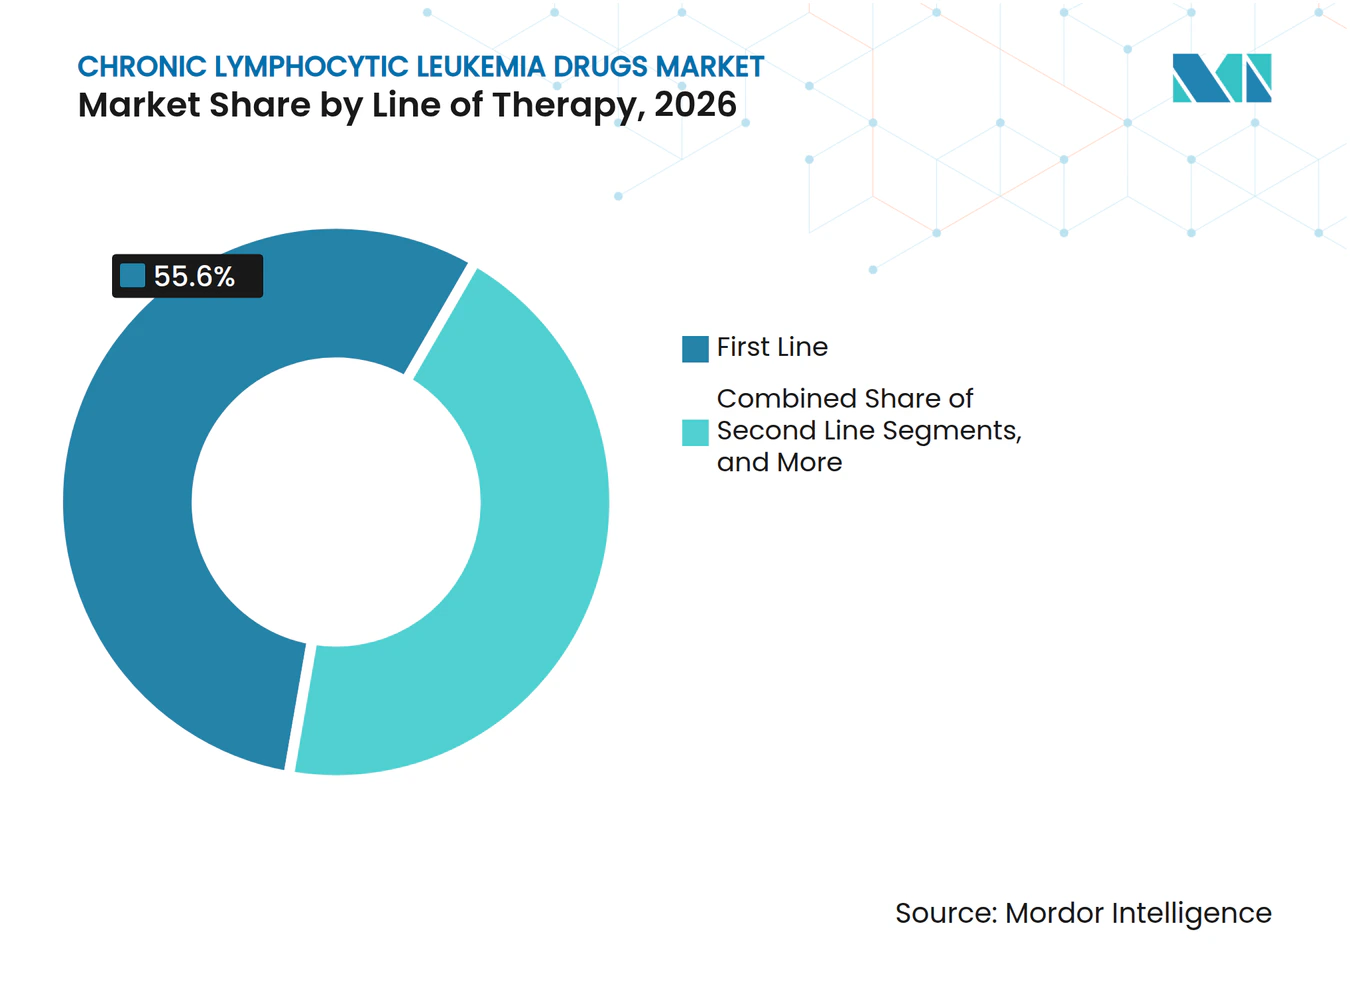
- 治療ライン別では、一次治療が2026年の収益シェアの55.62%を占め、再発・難治性の治療設定が同期間において最高CAGR 8.33%を記録すると予測されています。
- 地域別では、北米が2026年の世界収益の38.12%を占め、アジア太平洋地域はCAGR 9.05%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRの予測への影響(概算%) | 地理的関連性 | 影響の時間軸 | |
|---|---|---|---|---|
| 世界的なCLL有病率の上昇と高齢化人口 | 1.20% | 北米とヨーロッパが最も高い | 長期(4年以上) | |
| 次世代BTK、BCL-2、PI3K阻害薬のパイプラインの拡大 | 1.80% | 米国とEU-5の早期採用 | 中期(2〜4年) | |
| フローサイトメトリーおよびNGSによる診断精度の向上 | 0.90% | 高所得市場、アジア太平洋地域への拡大 | 中期(2〜4年) | |
| 経口標的療法に対する有利な償還制度 | 1.10% | 主に北米とヨーロッパ | 短期(2年以内) | |
| 治療期間短縮のためのMRD検査の適応外使用の増加 | 0.70% | 世界中の学術センター | 中期(2〜4年) | |
| 外来でのベネトクラクス漸増を可能にする病院から在宅へのシフト | 0.50% | 堅牢なインフラを持つ先進市場 | 短期(2年以内) | |
| 情報源: Mordor Intelligence | ||||
世界的なCLL有病率の上昇と急速な高齢化人口
世界的な診断数は増加し続けており、2025年には米国で23,690件の新規症例が見込まれています。診断時の中央年齢70歳という特性は、この疾患を高齢化社会と結びつけており、89%を超える生存率はCLLを数十年にわたる管理を必要とする慢性疾患へと変えています。かつて罹患率が低かったアジア諸国でも、スクリーニングの改善と人口動態の高齢化に伴い、より速い成長が報告されています。これらの疫学的パターンは、標的薬や併用レジメンの適応となる患者プールを拡大することで、慢性リンパ性白血病治療薬市場を拡大させています。[1]
次世代BTK、BCL-2、PI3K阻害薬のパイプラインの拡大
ピルトブルチニブなどの非共有結合型BTK分子は、BTK治療経験患者において81.6%の奏効率を示し、ソンロトクラックスなどの次世代BCL-2薬はザヌブルチニブとの併用で97%の奏効率を示しています。現在研究中のBTK分解薬は、阻害ではなく新たな除去メカニズムを導入するものです。規制当局はブレークスルーおよびファストトラックプログラムを通じてこれらの候補薬を加速させており、開発期間を短縮し、慢性リンパ性白血病治療薬市場内の競争を激化させています。
フローサイトメトリーおよびNGSパネルによる診断精度の向上
多パラメーターフローサイトメトリーは0.001%まで残存病変を検出し、包括的なゲノムシーケンシングはTP53またはIGHV異常を同定して一次治療の選択を導きます。人工知能ツールは精度を維持しながら分析時間を短縮し、学術センター以外での採用を容易にしています。標準化されたEuroFlowプロトコルは測定値を統一し、規制当局にMRDベースのエンドポイントへの信頼を与え、支払者が期間限定療法を支持することを可能にしています。[2]
経口標的療法に対する有利な償還制度
米国では、インフレ削減法が2025年から年間自己負担上限を2,000USDに設定し、BTKおよびBCL-2阻害薬の手頃さを直接改善しています。EU-5全体では、医療技術機関が深い寛解の経済的価値とモニタリング必要性の低減を根拠に、ベネトクラクスベースの固定期間レジメンを承認しています。実世界のエビデンスは、継続的BTK療法と比較してベネトクラクス・オビヌツズマブの総ケアコストが低いことを示しており、この知見が処方集の優先順位を形成しています。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特許取得済み新規薬剤および併用療法の高コスト | -1.40% | 世界的、新興市場で最も強い | 中期(2〜4年) |
| 早期中断を引き起こすグレード3以上の有害事象 | -0.80% | 世界的、特に高齢患者 | 短期(2年以内) |
| 有効性を低下させる新興BTK阻害薬耐性変異 | -1.10% | 主に多くの前治療を受けた患者集団 | 長期(4年以上) |
| 専門的なサイトメトリー試薬のサプライチェーンのボトルネック | -0.60% | 低・中所得国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特許取得済み新規薬剤および併用レジメンの高コスト
患者1人当たり約100万USDに近いCAR-T療法の価格設定は、最も裕福なシステム以外では償還に課題をもたらしています。固定期間のダブレットも、特許の崖が到来する10年代後半までジェネリック代替品が利用できない場合、予算を圧迫する可能性があります。価値ベース契約をめぐる交渉は依然として不均一であり、価格に敏感な地域でのアクセスを遅らせ、世界的な成長曲線の一部を抑制しています。[3]
早期中断を引き起こすグレード3以上の有害事象
実世界データでは、一次治療でのベネトクラクス使用の中央値が12.4ヶ月と、主に血球減少症や感染性合併症により計画より短いことが示されています。共有結合型BTK療法による心血管毒性は、高齢患者集団での薬剤切り替えにつながっています。次世代薬剤は安全性の改善を示しているものの、市中病院での経験のばらつきにより中断の余地が残り、持続性、ひいては慢性リンパ性白血病治療薬市場のパフォーマンスに影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
投与経路別:
経口剤の優位性が市場浸透を加速経口薬は2026年の慢性リンパ性白血病治療薬市場シェアの61.65%を占め、在宅投与に対する患者の選好と施設費用削減を求める支払者の関心を反映しています。メディケアパートDの適用範囲の拡大と2025年の自己負担上限の設定が米国での利用を後押しし、日本およびドイツでもアカラブルチニブおよびザヌブルチニブの承認後に経口薬の普及が加速しています。経口BTK阻害薬およびBCL-2阻害薬がこの増加を支えており、新たな1日1回投与または完全経口併用療法がさらにこのトレンドを強固なものにしています。非経口レジメンは、特に導入期におけるCD20抗体において依然として重要ですが、その相対的な重要性は低下し続けています。今後、皮下投与型CD20製品および経口PI3K候補薬が使用傾向をさらに変化させる可能性があります。経口製品の慢性リンパ性白血病治療薬市場規模は2032年までにCAGR 9.18%で拡大すると予測されており、全体成長を上回るペースで経口投与が革新の主要プラットフォームとしての地位を確立しています。
腫瘍崩壊リスクが高い場合の入院患者向けベネトクラクス漸増投与においては病院での管理が引き続き重要ですが、ガイドラインの更新と遠隔医療ツールにより、現在はデイクリニックまたは完全リモートプロトコルが可能となっています。この柔軟性は支払者を引付け、複雑な細胞療法のための容量を確保し、病院から在宅への移行トレンドを強化しています。経口薬は服薬アドヒアランスを向上させ、農村部へのアクセスを拡大することで、慢性リンパ性白血病治療薬市場の地理的拡大を支援しています。製造業者は患者支援プログラムやブリスター包装を導入して投与スケジュールを簡素化し、多様な医療環境における普及をさらに促進しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
治療タイプ別:
標的アプローチが治療パラダイムを再形成分子標的療法が収益を主導し、BTK阻害薬およびBCL-2阻害薬が従来の化学免疫療法に取って代わる中、2026年に48.92%を占めました。英国FLAIRスタディの5年データにより、イブルチニブ+ベネトクラクスがFCRに対して無増悪生存期間において優れていることが確認され、世界的なガイドライン改訂が加速しています。細胞療法は低い基盤にもかかわらず、BTK阻害薬およびBCL-2阻害薬の両方に不応となった患者に対するリカブタゲン マラルユーセルのファーストインクラス承認に支えられ、CAGR 10.44%で拡大すると予測されています。この結果は救済経路を創出し、CAR-Tプラットフォームをより広範な早期ライン評価に向けて位置付けていますが、製造の複雑さとコストが依然として課題となっています。
CD20抗体による免疫療法は、特にオビヌツズマブが引き続き重要な役割を担っており、ベネトクラクスとの相乗効果により90%を超える検出不能MRD率を達成する固定期間レジメンを実現しています。化学療法の関連性は特定の細胞遺伝学的プロファイルまたはリソースが限られた環境に限定されつつあります。診断の進歩と相まって、これらの動向は慢性リンパ性白血病治療薬市場を、古典的な長期維持パラダイムよりも奏効の深さと無治療期間が重視される精密・アウトカム主導型のケアモデルへと継続的にシフトさせています。
薬剤クラス別:
BTK阻害薬が新興競合にもかかわらずリードを維持BTK阻害薬は2026年の収益の45.98%を維持し、第一世代イブルチニブが基盤を形成する中、アカラブルチニブおよびザヌブルチニブのシェアが拡大しています。非共有結合型の新規参入薬は耐性変異を標的とし、CAGR 8.11%が予測されており、一次治療ポジションが成熟する中でクラス全体の成長を持続させています。BCL-2阻害は依然として中心的な役割を担い、適格・不適格コホートの両方において継続的BTKモノセラピーに挑む期間限定ダブレットを可能にしています。PI3K阻害薬は安全性上の懸念から撤退していますが、選択性が改善された次世代化合物がその有用性の回復を目指しています。
CD20モノクローナル抗体は特に導入期において重要なパートナーであり続け、安定した収益を生み出しています。BTK分解薬および二重特異性抗体を含む「その他」カテゴリーは、2032年に向けてクラスシェアを再編する可能性のあるパイプラインの選択肢を追加しています。この期間を通じて、価格圧力と耐性生物学が最終的な順位を決定しますが、BTKプラットフォームは現在、分子標的薬の慢性リンパ性白血病治療薬市場規模の基盤を形成しています。
治療ライン別:
フロントラインのイノベーションが市場成長を牽引一次治療は2026年の収益の55.62%を占め、ガイドラインが疾患経過の早期における強力な固定期間併用療法の使用を推奨しています。ここでの深い寛解無治療期間を延長し、患者と支払者の双方にとって魅力的であり、新規参入薬の初期市場獲得を促進しています。しかし再発・難治性の治療設定では、細胞療法、分解薬、および併用療法がダブルクラス暴露後の選択肢を拡大する中、最速のCAGR 8.33%が記録されています。二次治療は橋渡しセグメントとして残りますが、一次治療レジメンが進行をより長く遅延させれば、そのシェアは徐々に縮小するでしょう。
三次治療ラインにおけるCAR-T導入は、治療抵抗性患者をより高付加価値の介入へと引き込む可能性があり、患者数が少ないにもかかわらず患者一人当たりの支出を増加させる可能性があります。これらの治療シーケンスの再編は、MRD誘導型の意思決定を基盤とした、奏効の深さ、持続性、および経済的効率性への慢性リンパ性白血病治療薬市場の発展的な注力を示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
医療インフラがアクセスパターンを形成病は2026年の収益の61.54%を占め、複雑な点滴投与ニーズ、有害事象管理、および多職種による監督の必要性を反映しています。学術センターはプロトコル革新をリードし、CAR-T活動の大部分を担っています。しかし、経口処方の拡大と遠隔腫瘍学による遠隔モニタリングの標準化に伴い、オンラインおよび小売薬局チャネルはCAGR 9.67%で成長すると予測されています。専門クリニックは両モデルを橋渡しし、地域医療環境において点滴投与能力と専門的な監督を提供しています。
薬剤給付管理者はフォーミュラリーの階層化に影響を与え、しばしばステップエディットを要求することで初期選択を形成しています。デジタルアドヒアランスプラットフォームと宅配パートナーシップが冷蔵経口製品の郵便注文を促進し、医療サービスが不足している地域へのリーチを拡大しています。これらのトレンドが相まって、臨床的監督を維持しながら供給を安定させ患者負担を軽減することで、慢性リンパ性白血病治療薬市場を拡大しています。
地域分析
北米慢性リンパ性白血病治療薬市場
北米は引き続き世界収益の38.12%を占めており、その背景にはFDAによる早期承認、成熟した保険適用体制、および血液腫瘍科センターの密なネットワークがある。2025年のメディケア年間上限額2,000米ドルの設定により、経口薬のアフォーダビリティが大幅に向上し、MDアンダーソンをはじめとする複数の学術拠点が主要臨床試験を主導することで実臨床への普及が加速している。カナダは州政府による償還制度に支えられ、同様の診療パターンに従っており、メキシコはガイドラインの調和と調達経路の整備を加速させている。
アジア太平洋慢性リンパ性白血病治療薬市場
アジア太平洋地域は2032年までに最速のCAGR 9.05%を記録する見込みで。日本の2024年一次治療アカラブルチニブ承認と中国のザヌブルチニブへの複数適応症承認が、高齢化が進む大規模な人口に現代的な治療選択肢を提供しています。中国のイノベーターはBCL-2およびBTKパイプラインを拡大し、世界的なベンチマークを再編する可能性のある競争力のある価格設定を試みています。オーストラリアおよび韓国は固定期間ベネトクラクスダブレットを迅速に償還しており、インドはフローサイトメトリー能力を拡大し、コスト抑制のための国内製造を模索しています。
欧州・中東・アフリカおよび南米慢性リンパ性白血病治療薬市場
欧州はEMAの集中審査手続きおよび支払者審査を効率化する共同臨床評価パイロットを通じて着実な進展を維持している。ドイツおよび英国はすでにMRD(微小残存病変)ガイド下の投与中止基準を導入しており、期間限定レジメンが経済的に優位であることを裏付けている。バイオシミラーによりCD20関連コストが削減され、より広範な併用療法の活用が可能となっている。中東およびアフリカでは、診断助成金や多国籍企業との提携により検査ラボの整備が進んでいるが、高い定価が依然として障壁となっている。南米ではブラジルおよびアルゼンチンを中心に、民間保険の拡大と国家処方集の改訂を通じてアクセスが緩やかに改善されているものの、通貨変動が絶対的な成長を抑制している。
競合環境
市場集中度
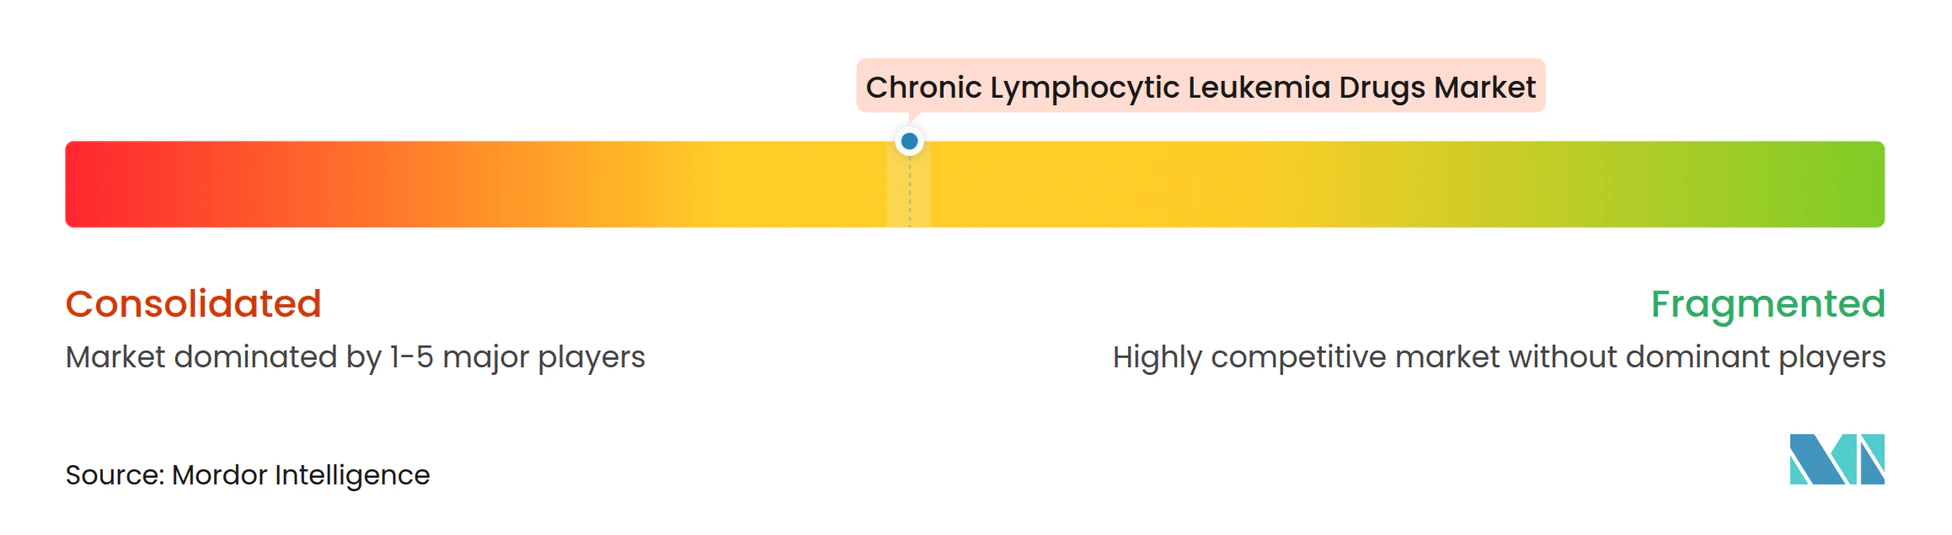
市場はAbbVie、BeiGene、Rocheが主導する中程度の集中度を示しています。AbbVieはイブルチニブとベネトクラクスを組み合わせてBTKとBCL-2の両セグメントを支え、比類のない組み合わせの柔軟性を提供しています。BeiGeneはザヌブルチニブの改善された安全性データを活用してグローバルな申請を推進し、RocheはCD20のリーダーシップと組み合わせデータを通じて影響力を維持しています。Bristol Myers SquibbのCAR-Tプラットフォームは、製造の複雑さにもかかわらず高価値の差別化を提供しています。
NurixがBTK分解薬を進め、AscentageやInnoCareが中国で新規BCL-2バックボーンを開発するにつれて競争は激化しています。戦略的アライアンスが増殖しており、AbbVieのパートナリングアプローチはパイプラインの幅を確保し、クロスライセンスがグローバルリーチを加速させています。製造ノウハウは細胞療法において極めて重要であり、ベクター生産をスケールアップし細胞プロセスを自動化できるプレーヤーが優位に立ちます。全体として、寛解の深さ、耐性管理、および投与の容易さが慢性リンパ性白血病治療薬市場内でのポジショニングを決定しています。
慢性リンパ性白血病治療薬産業のリーダー企業
-
AbbVie Inc.
-
F. Hoffmann-La Roche Ltd
-
AstraZeneca Plc.
-
BeiGene
-
Gilead Sciences
- 注:主要企業の掲載順は順位を示すものではありません。
慢性リンパ性白血病治療薬市場 このレポートでカバーされる企業
- Abbvie
- AstraZeneca
- BeiGene
- Roche
- Gilead Sciences
- Novartis
- Eli Lilly and Company
- Secura Bio
- Sanofi
- Ono Pharmaceutical
- Teva Pharmaceutical Industries
- Incyte
- Astellas Pharma
- Genmab / AbbVie
- Adaptive Biotechnologies
- Merck Co & Inc
- TG Therapeutics
- Bristol-Myers Squibb
- Juno Therapeutics (BMS)
最近の産業開発事情 慢性リンパ性白血病治療薬市場
- 2026年2月:FDAは治療未経験のCLLに対する初の化学療法フリーダブレットとしてアカラブルチニブとベネトクラクスを承認し、年末までに新規開始の40%を獲得すると期待されています。
- 2025年6月:Nurix Therapeuticsは、フェーズ1a/1bデータが再発・難治性CLLで75.5%の奏効率を示した後、BTK分解薬NX-5948のグローバル登録試験を開始する計画を発表しました。このプログラムはFDAファストトラックおよびEMA PRIMEの指定を保有しています。
- 2025年2月:InnoCare Pharmaは、中国での一次治療としてBCL-2阻害薬ICP-248とBTK阻害薬オレラブルチニブの組み合わせのフェーズIII試験を開始する承認を受けました。
世界の慢性リンパ性白血病治療薬市場レポートの範囲
レポートの範囲として、慢性リンパ性白血病(CLL)治療薬は、血液と骨髄の緩徐進行性がんを治療するために使用される標的療法、化学療法、および免疫療法です。主要薬剤にはBTK阻害薬(イブルチニブ)、BCL-2阻害薬(ベネトクラクス)、および抗CD20モノクローナル抗体(リツキシマブ)が含まれ、がん細胞を特異的に死滅させるかその増殖を阻止することで寛解を誘導するために組み合わせて使用されます。
慢性リンパ性白血病治療薬市場は、投与経路、治療タイプ、薬剤クラス、治療ライン、および流通チャネルによってセグメント化されています。投与経路別では、市場は経口、非経口、その他に分類されます。治療タイプ別では、市場は標的療法、化学療法、免疫療法(モノクローナル抗体および二重特異性抗体)、CAR-Tおよび細胞療法、ならびに併用レジメンにセグメント化されています。薬剤クラス別では、市場はBTK阻害薬、BCL-2阻害薬、PI3K阻害薬、CD20モノクローナル抗体、細胞毒性薬、その他に分類されています。治療ライン別では、市場は一次治療、二次治療、再発・難治性にセグメント化されています。流通チャネル別では、市場は病院、専門クリニック、オンラインおよび小売薬局にセグメント化されています。地域別では、市場は北米、ヨーロッパ、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(USD)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 経口 |
| 非経口 |
| その他 |
| 標的療法 |
| 化学療法 |
| 免疫療法(モノクローナル抗体および二重特異性抗体) |
| CAR-Tおよび細胞療法 |
| 併用レジメン |
| BTK阻害薬 |
| BCL-2阻害薬 |
| PI3K阻害薬 |
| CD20モノクローナル抗体 |
| 細胞毒性薬 |
| その他 |
| 一次治療 |
| 二次治療 |
| 再発・難治性 |
| 病院 |
| 専門クリニック |
| オンラインおよび小売薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 投与経路別 | 経口 | |
| 非経口 | ||
| その他 | ||
| 治療タイプ別 | 標的療法 | |
| 化学療法 | ||
| 免疫療法(モノクローナル抗体および二重特異性抗体) | ||
| CAR-Tおよび細胞療法 | ||
| 併用レジメン | ||
| 薬剤クラス別 | BTK阻害薬 | |
| BCL-2阻害薬 | ||
| PI3K阻害薬 | ||
| CD20モノクローナル抗体 | ||
| 細胞毒性薬 | ||
| その他 | ||
| 治療ライン別 | 一次治療 | |
| 二次治療 | ||
| 再発・難治性 | ||
| 流通チャネル別 | 病院 | |
| 専門クリニック | ||
| オンラインおよび小売薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
慢性リンパ性白血病市場の現在の規模はどのくらいですか?
慢性リンパ性白血病市場は2027年に6.15 ビリオン 米ドルと推定され、2032年までに8.43 ビリオン 米ドルに達すると予測されています。
現在最大の市場シェアを持つ治療クラスはどれですか?
BTK阻害薬は2026年の収益の45.98%で最大シェアを保持ており、第一世代薬剤と次世代分子の急速な普及が牽引しています。
アジア太平洋市場はどのくらいの速さで成長していますか?
アジア太平洋地域は最も成長が速い地域であり、日本および中国における最近の承認に支えられ、2032年までにCAGR 9.05%が予測されています。
固定期間レジメンの採用を促進しているものは何ですか?
90%を超える微小残存病変を消失させる併用療法により、医師は安全に治療を中止することができ、毒性と総コストを削減します。これは支払者にとって重要な要素です。
非共有結合型BTK阻害薬が重要な理由は何ですか?
共有結合型BTK薬を制限するC481SやL528Wなどの耐性変異に対処するため、8.11%のCAGRが予測されています。