
ヘアリーセル白血病治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
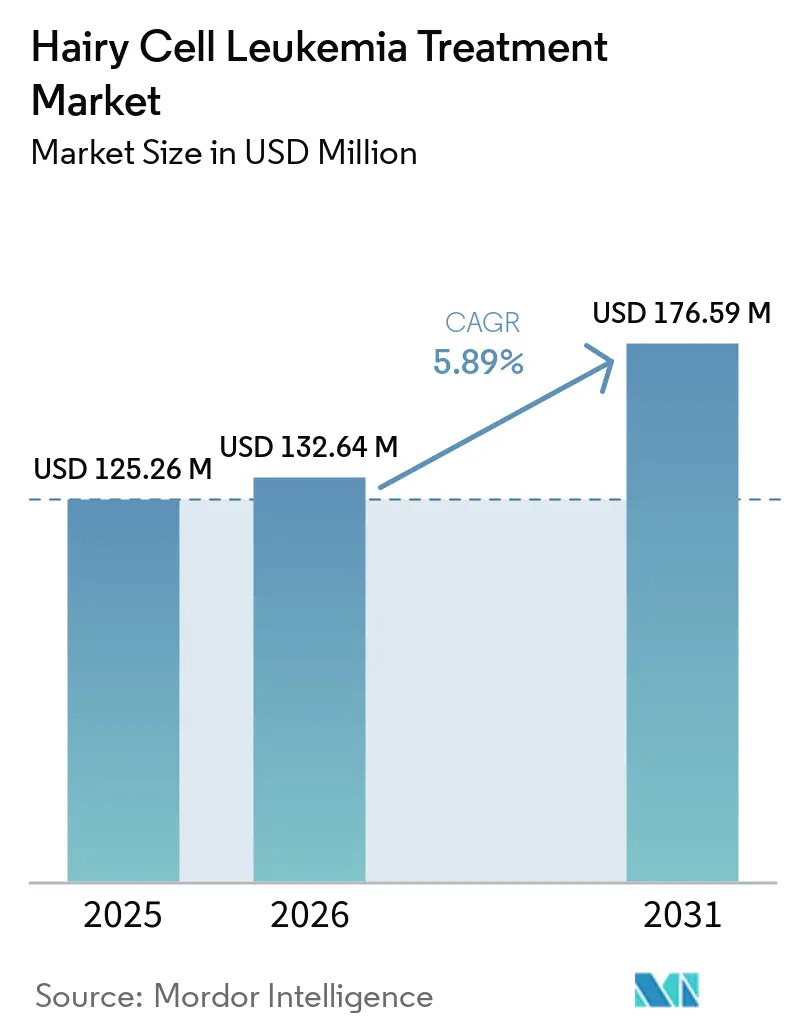
| 市場規模 (2026) | 132.64 百万米ドル |
| 市場規模 (2031) | 176.59 百万米ドル |
| 成長率 (2026 - 2031) | 5.89 % |
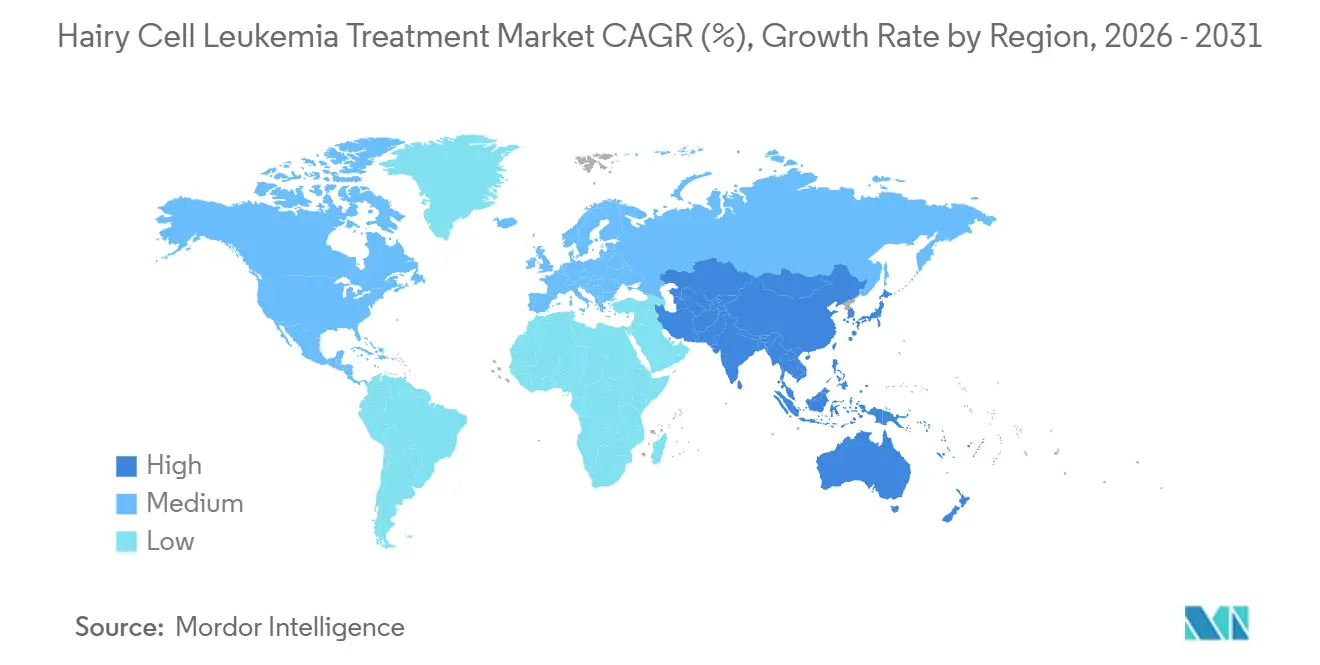
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヘアリーセル白血病治療市場分析
ヘアリーセル白血病治療市場規模は、2025年の1億2,526万米ドルから2026年には1億3,264万米ドルに増加し、2031年までに1億7,659万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.89%で成長します。
この上昇曲線は、BRAF V600E変異を直接標的とする精密療法の急速な普及、フローサイトメトリーおよび分子パネルによる早期診断確認、ならびにFDAおよびEMAによる希少疾病用医薬品イノベーションへの継続的な規制コミットメントから生じています。治療を受けた患者の平均余命の改善により、長期モニタリングソリューションの必要性が高まる一方、テレメディシンの普及拡大により、専門知識が学術センターを超えて医療過疎地域にも届くようになっています。競争活動は、プリン類似体とモノクローナル抗体またはキナーゼ阻害剤を組み合わせた併用プロトコルに集中しており、有効性と忍容性の両立を図っています。一方、経口および皮下製剤は点滴センターケアの優位性に挑戦し、システムコストを低減する在宅治療経路を促進しています。
主要レポートのポイント
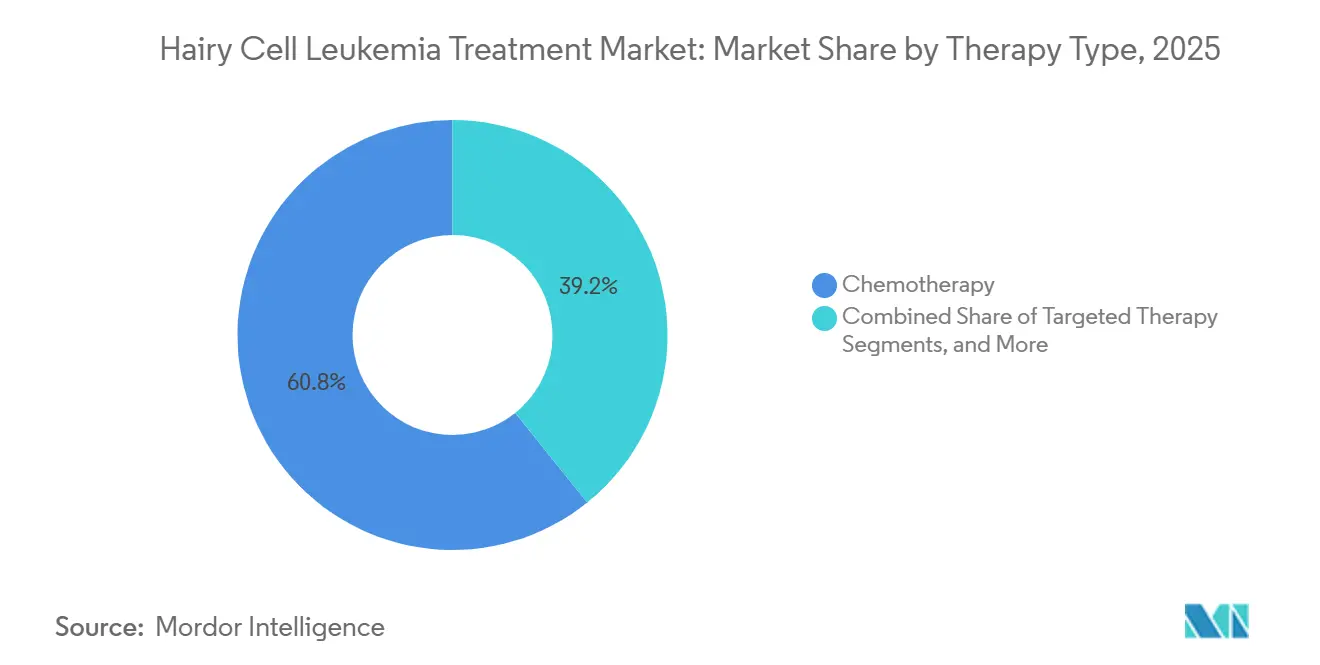
- 治療タイプ別では、化学療法が2025年のヘアリーセル白血病治療市場シェアの60.78%を占め、標的療法は2031年までに8.21%のCAGRで成長すると予測されています。
- 患者タイプ別では、古典型ヘアリーセル白血病が2025年のヘアリーセル白血病治療市場規模の81.67%のシェアを保持しており、変異型サブタイプは2031年までに7.52%のCAGRで拡大する見込みです。
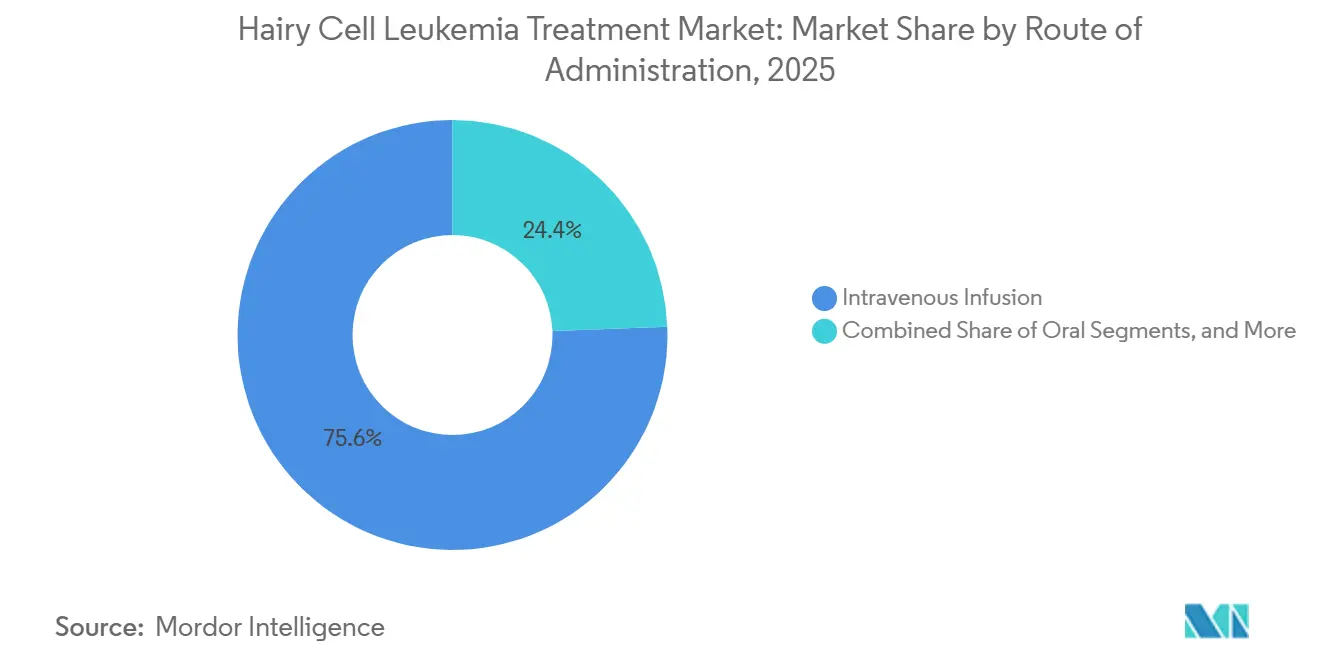
- 投与経路別では、静脈内投与が2025年のヘアリーセル白血病治療市場の75.62%を占め、経口経路は2031年までに9.05%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年に41.95%の収益シェアでトップとなり、アジア太平洋地域が2031年までに8.55%のCAGRで最も速い成長を記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 白血病症例の増加負担と診断率の上昇 | 1.20% | 北米・欧州に集中するグローバル | 中期(2~4年) |
| 高齢者人口の増加 | 0.80% | グローバル、特に先進市場 | 長期(4年以上) |
| 次世代標的療法の急速な普及 | 1.50% | 北米・EUが先行、APACが追随 | 短期(2年以内) |
| MRD誘導再治療アルゴリズム | 0.70% | 世界の先進医療システム | 中期(2~4年) |
| 在宅皮下クラドリビンプロトコル | 0.90% | 強固な在宅医療を持つ先進市場 | 中期(2~4年) |
| 規制当局の支援 | 1.10% | FDAおよびEMAが主導するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
白血病症例の増加負担と診断率の上昇
フローサイトメトリーと免疫表現型検査により、これまで臨床的に見落とされていた症例が発見されるようになり、確認された発症数が増加し、迅速な治療介入が可能となっています。AI対応のパターン認識は手動読み取りとの97.5%の一致率を達成しながら処理時間を60.3%短縮し、スループットを向上させ品質を標準化しています。テレメディシンにより地方の検査室と都市部の基準センターが連携し、非典型的所見に対するセカンドオピニオンが迅速化されています。形態学的スコアリングの改良により疫学も明確化されており、ほぼ普遍的なBRAF V600Eの特徴が単一遺伝子のアンカーを提供し、診断上の曖昧さを排除しています。これらの進歩が総合的に治療適格患者集団を拡大し、初回治療までのリードタイムを短縮しています。
高齢者人口の増加
発症時の中央年齢は50歳から55歳の間に留まっていますが、80代のコホートでは有病率が急激に上昇しています。85歳以上の個人を対象とした骨髄生検の監査では、44.1%で初期診断が修正され、25.4%で合併症を増やすことなく治療計画が再構築されました。[1] 高齢患者は骨髄抑制の強度を伴わずに深い奏効を提供するレジメンへの需要を高め、BRAFまたはBTK阻害への処方傾向を強めています。皮下投与スケジュールにより入院期間が短縮され、移動制限に対応し、高齢者のライフスタイルの好みに合致しています。寛解後の生存期間の延長により、構造化されたサーベイランスと再治療トリガーの必要性がさらに高まっています。
次世代標的療法の急速な普及
ベムラフェニブとリツキシマブの併用は、中央追跡期間29.5ヶ月において96%の完全奏効率と83%の無増悪生存率をもたらし、プリン類似体との比較を上回りました。ピルトブルチニブなどの共有結合非依存性BTK阻害剤は、C481変異耐性が生じた後でも持続的な活性を提供し、サルベージオプションを拡大しています。[2] トラメチニブによるMEK阻害は、BRAF陰性または再発患者に臨床的に意義のある恩恵をもたらします。規制当局はブレークスルー指定のもとで申請審査を迅速化し、パイプライン参入企業の研究室から臨床現場へのラグを縮小しています。
MRD誘導再治療アルゴリズム
次世代シーケンシングは、フローサイトメトリーの閾値をはるかに下回る100万細胞中1細胞まで残存病変を検出します。[3] 分子再発の早期シグナルが先制的な治療を誘発し、寛解の持続性を損なうことなく初期サイクルの短縮と累積毒性の低減を可能にします。MRDクリアランス時に治療を停止することで薬剤の無駄が減少することも、支払者に評価されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 農村部における認知度の低さと専門医へのアクセス制限 | -0.90% | グローバル、特に新興市場 | 長期(4年以上) |
| 新規標的薬剤の高コスト | -1.10% | 価格感応性の高い世界市場 | 中期(2~4年) |
| 2028年以降の希少疾病用医薬品独占期限切れ | -0.70% | 後発品競争のある先進市場 | 長期(4年以上) |
| プリン類似体による重篤な免疫抑制と感染リスク | -0.60% | 治療選択に影響するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
農村部における認知度の低さと専門医へのアクセス制限
リソースの制約により、免疫表現型検査および分子検査室は三次医療センターに限定されています。低所得地域の症例シリーズでは、サプライチェーンがプリン類似体を安定的に供給しないため、クラドリビンの代わりに脾臓摘出術が依然として行われていることが明らかになっています。血液専門医の不足が続いており、フィリピンでは1億1,000万人の国民に対して113人の放射線腫瘍医が対応しているという比率が、システム上のギャップを示しています。テレオンコロジーは格差を緩和しますが、遠隔地ではインターネット接続が不安定なため、ビデオ相談の信頼性が制限され、格差を完全には解消できていません。
新規標的薬剤の高コスト
経済的レビューによると、関連する血液疾患の設定において、年間治療費は従来のレジメンの29,080米ドルから先進的な細胞介入の371,393米ドルへと上昇しています。多くの中所得国では自己負担額が総医療費の75%を超えており、普及率を抑制しています。一部の国では承認後の償還決定に平均4年かかり、不平等が長期化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
精密医療の拡大が市場ランドスケープを形成標的治療モダリティは最も急速な勢いを示しており、当セグメントは2031年までに8.21%のCAGRで成長すると予測されています。BRAF V600E陽性がほぼ普遍的に認められることで明確なバイオマーカーが提供されており、ベムラフェニブとリツキシマブの併用療法は96%の完全奏効率を達成し、概念実証を確固たるものとしています。BTK阻害は、再発例または変異耐性サブセットに対する代替的なアプローチを提供しており、早期ライン統合試験が進行中です。CD22を標的とするモキセツモマブ パスドトクスなどのイムノトキシン療法は、毛細血管漏出リスクおよびコスト面の考慮から、多重再発例に限定して使用されています。
化学療法は依然として大きな存在感を示しており、2025年の毛様細胞白血病治療市場シェアの60.78%を占めています。この希少疾患の治療選択肢は、より広範な毛様細胞白血病市場の一部を構成しています。クラドリビンおよびペントスタチンは、80%以上の完全寛解率と数十年にわたる臨床医の使用経験を背景に、引き続き一次治療の標準薬として位置づけられています。リツキシマブの併用投与は奏効の深さを高めるとともに再発頻度を低下させ、化学療法の有用性を維持しています。新たな皮下投与製剤は外来または在宅での使用を可能にし、シェアの侵食を防ぐ一助となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


患者タイプ別:
診断の精緻化が変異型の認識を加速古典型疾患は2025年に全体の81.67%を占め優勢でした。これは、脾腫、血球減少症、骨髄線維症という特徴的な三徴候が十分に特性化されているためです。標準的なプリン類似体治療プロトコルにより高く持続的な奏効が確保され、セグメントの規模が維持されています。
しかし変異型疾患は7.52%のCAGRで最も急速に成長しています。免疫表現型の微妙な差異と高度なシーケンシングにより、変異型疾患が脾臓びまん性赤色髄リンパ腫やその他の類似疾患と区別されるようになっています。このコホートにおけるプリン類似体への耐性により、処方医はリツキシマブまたは標的キナーゼ遮断を含む併用療法を検討するよう促されています。進行中のBAFFパスウェイ研究は、さらに個別化された治療薬を約束しています。
投与経路別:
利便性が経口摂取の普及を促進経口レジメンは、薬剤師の管理下でアドヒアランス率が85%に達するアドヒアランス推進策により、9.05%のCAGRで進展しています。錠剤またはカプセルによる投与は移動と点滴時間の負担を軽減し、テレヘルスフォローアップモデルに適合し、患者のライフスタイルへの期待に沿っています。
静脈内注入は、点滴センターでの監視が併用サイクルおよび高重症度症例に不可欠であるため、2025年の収益の75.62%を依然として維持しています。皮下製剤は点滴時間を短縮し在宅看護支援を可能にすることで、両者の橋渡しをしています。大容量ウェアラブルインジェクターは現在、有効性を損なうことなく5~15mlの用量投与の試験が行われています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米有毛細胞白血病治療市場
北米は2025年の世界売上高の41.95%を占め、専門血液腫瘍センターの密なネットワークを基盤として、革新的な治療レジメンおよびリアルタイムMRD監視の迅速な普及を促進している。FDAの承認決定は世界的な標準設定に引き続き影響を与えており、ブレークスルー指定により開発期間が数年から数ヶ月へと短縮されている。テレオンコロジーサービスは急速に拡大しており、メイヨークリニックは腫瘍科バーチャルケアの完了率が90%を超えると報告しており、専門医へのアクセス範囲が広がっている。
アジア太平洋有毛細胞白血病治療市場
アジア太平洋地域は、三次医療能力の拡大および臨床試験誘致を促進する政策枠組みにより、8.55%のCAGRで成長する見込みである。中国における白血病罹患率は安定しつつある、技術普及の継続により生存指標は改善している。インドの改訂された治験ガイドラインはICH-GCPに準拠し、スタートアップのタイムラインを加速させ、安全性ガバナンスを強化している。このエコシステムは、多国籍スポンサーがこれまで対象外であった患者を登録することを促し、早期アクセスを強化している。
欧州有毛細胞白血病治療市場
欧州はEMAの集中承認メカニズムの恩恵を受けており、国家HTA機関による償還審査が完了すれば、加盟国全体で同時市場参入が可能となる。汎地域的な共同研究グループは、特に新規キナーゼ阻害剤とプリンアナログベンチマークを比較する研究者主導試験において、高い登録率を維持している。
ラテンアメリカおよびMEA有毛細胞白血病治療市場
ラテンアメリカ、中東、アフリカでは緩やかな普及が見られるものの、サプライチェーンのギャップおよび償還上の制約が普及ペースを妨げている。医療資源が限られた一部の地域では脾臓摘出術が依然として行われており、治療アクセスの不足を反映している。補助金付き医薬品、診断キット、テレパロジー教育を提供する国際的なパートナーシップは、今後10年間で格差を縮小することが期待されている。

競合ランドスケープ
競争は中程度に留まっており、正面からのプロモーション競争を抑制する希少疾病のステータスによって形成されています。パイプラインは、寛解を深めるか耐性を克服するためのBRAFとBTKまたはMEKの標的パスウェイスタッキングを優先しています。単一資産に特化したバイオテクノロジーイノベーターは希少疾病用医薬品のインセンティブを確保し、フェーズIIの概念実証が得られた後に大手グループへの商業化のコライセンスを行います。学術アライアンスが試験設計を主導し、比較的小規模な世界の患者プールへのアクセスを確保しています。
デジタル能力が戦略的差別化要因として進化しています。AI駆動の診断支援ツールが腫瘍専門医の意思決定を加速し、リモートモニタリングダッシュボードがリアルタイムのアドヒアランスおよび毒性データをクリニックにフィードバックしています。最近の特許文書では、複数日の点滴スケジュールを月1回の在宅注射に統合することを目的とした長時間作用型皮下デポ製剤が取り上げられており、病院のリソース負担を軽減しています。
ホワイトスペースの機会には、長時間装着型オンボディインジェクター技術、複数の逃避経路を抑制する併用レジメン、および個別化されたMRDアッセイサービスが含まれます。治療プラットフォームと診断プラットフォームを統合する企業は、バンドル価格を設定し顧客ロックインを深める立場に立てます。
ヘアリーセル白血病治療産業のリーダー企業
-
Pfizer Inc.
-
Gilead Sciences Inc.
-
AstraZeneca plc
-
F. Hoffmann-La Roche Ltd
-
Amgen Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヘアリーセル白血病治療市場
- GlaxoSmithKline
- Roche
- AstraZeneca
- Bristol-Myers Squibb
- Pfizer
- Sanofi
- Eli Lilly and Company
- Merck
- Novartis
- Abbvie
- Aurinia Pharmaceuticals
- UCB
- Biogen
- Viatris
- ImmuPharma
- RemeGen
- Idorsia
- Equillium
- Kyverna Therapeutics
- AnaptysBio

Recent Industry Developments in ヘアリーセル白血病治療市場
- 2026年1月:旧称ザ・リューケミア・アンド・リンパ腫・ソサエティとして知られていたブラッド・キャンサー・ユナイテッドが、ヘアリーセル白血病を含む血液がんを持つ個人とその家族の治癒に向けた進歩を促進し生活の質を向上させるための新たな科学的助成金と投資を発表しました。
- 2025年6月:白血病研究財団が2025年~2027年新進研究者研究助成プログラムの受賞者を発表しました。全国から13名の若手研究者がそれぞれ2年間にわたって15万米ドルの助成金を受け取ります。


世界のヘアリーセル白血病治療市場レポートの範囲
Mordor Intelligenceによると、ヘアリーセル白血病(HCL)市場とは、プリン類似体化学療法(クラドリビン、ペントスタチン)、BRAFおよびBTK標的薬剤、モノクローナル抗体、組換え免疫毒素を含む古典型または変異型HCLを治療する薬剤の世界的な処方収益を指し、製造業者出荷価格で捕捉され、患者が治療を受けた年に配分されます。すべての承認された治療ラインを計上しますが、他の悪性腫瘍に対する純粋なオフラベル使用は除外します。
範囲の除外:支持療法製品、診断アッセイ、骨髄処置、および病院サービス料はこの市場の対象外です。
| 非ステロイド性抗炎症薬(NSAIDs) |
| 抗マラリア薬 |
| コルチコステロイド |
| 免疫抑制剤・疾患修飾性抗リウマチ薬(DMARDs) |
| 生物学的製剤 |
| 幹細胞・遺伝子ベース療法 |
| 経口 |
| 静脈内 |
| 皮下 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療タイプ別 | 非ステロイド性抗炎症薬(NSAIDs) | |
| 抗マラリア薬 | ||
| コルチコステロイド | ||
| 免疫抑制剤・疾患修飾性抗リウマチ薬(DMARDs) | ||
| 生物学的製剤 | ||
| 幹細胞・遺伝子ベース療法 | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 皮下 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
現在の市場規模はどのくらいですか?
市場は2026年に1億3,264万米ドルと評価されており、5.89%のCAGRで成長し、2031年までに1億7,659万米ドルに達すると予測されています。
どの治療タイプが市場を支配していますか?
化学療法が2025年に60.78%のシェアを保持しており、標的療法は8.21%のCAGRで最も急速に成長するセグメントです。
最も一般的な患者タイプはどれですか?
古典型HCLが2025年の症例の81.67%を占めていますが、変異型HCLは診断の改善により7.52%のCAGRで拡大しています。
最も急速に成長している投与経路はどれですか?
経口療法は利便性とテレヘルス統合に牽引され、9.05%のCAGRで成長すると予測されています。
どの地域が市場をリードしていますか?
北米が2025年に41.95%のシェアでトップとなり、アジア太平洋地域が8.55%のCAGRで最も急速に成長する地域です。
主な成長促進要因は何ですか?
成長はBRAF V600Eを標的とする精密療法、早期診断、ならびにFDAおよびEMAからの規制支援によって促進されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

