
中国シニアリビング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
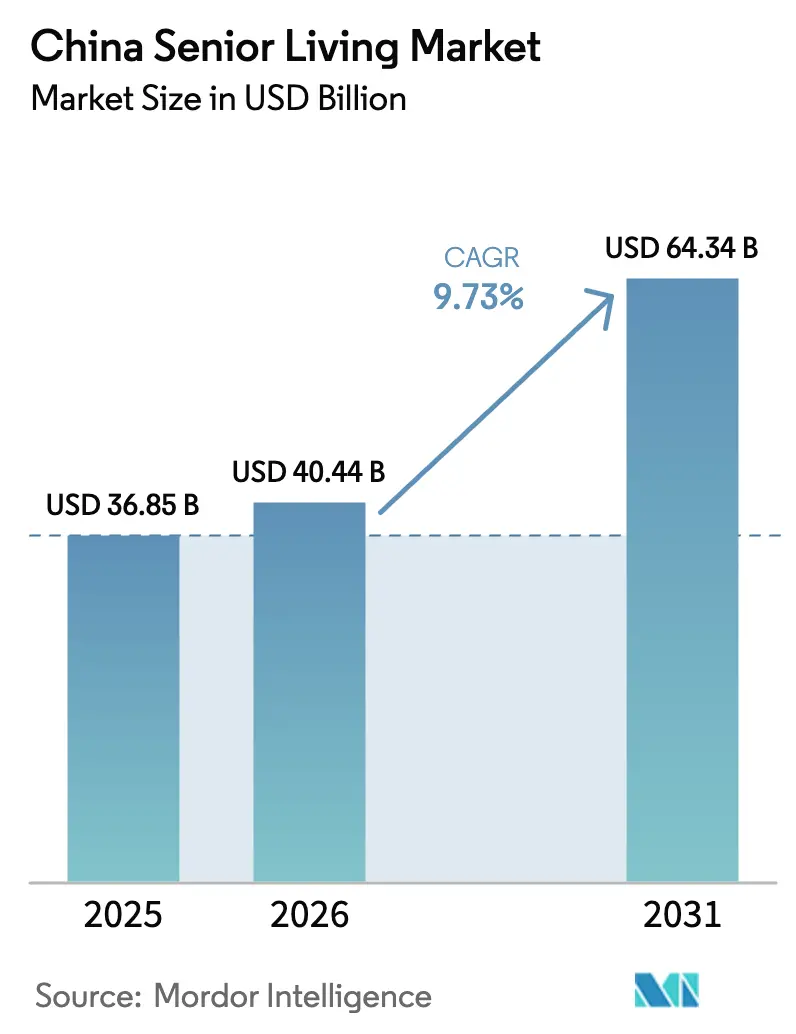
| 基準年の市場規模 (2025) | 36.85 十億米ドル |
| 市場規模 (2026) | 40.44 十億米ドル |
| 市場規模 (2031) | 64.34 十億米ドル |
| Growth Rate (2026 - 2031) | 9.73 % |
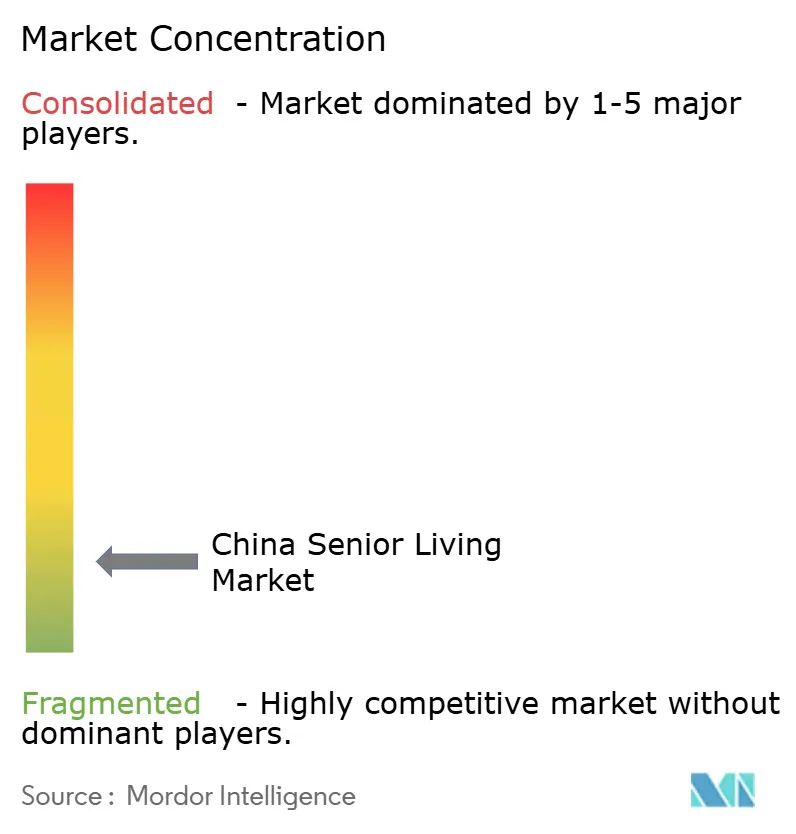
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国シニアリビング市場分析
中国シニアリビング市場規模は2025年に368億5,000万米ドルと評価され、2026年の404億4,000万米ドルから2031年には643億4,000万米ドルに達すると推定され、予測期間(2026〜2031年)のCAGRは9.73%となっています。
都市部における富の急速な蓄積、長期介護保険(LTCI)パイロット事業の拡大、そして多世代同居の解体が進む中、特に高度ケアを必要とする分野での需給ギャップが拡大し続けています。介護付き住宅は依然として中核的なサービスとして位置づけられていますが、2024年末に施行された国家認知症ケア規則により、プレミアム価格を設定できる認定認知症ケアユニットへの投資家心理が転換しています。医療複合キャンパスを持つ事業者はリハビリテーション施設、遠隔医療ハブ、慢性疾患クリニックへの資本再配分を進める一方、内陸省における官民連携(PPP)の土地パッケージが新規参入者のコストを低減しています。保険系コングロマリットと、売れ残り住宅をシニア住宅に転換する不動産デベロッパーとの間で競争が分断化しており、北京・上海の施設では救急搬送を最大20%削減するテクノロジー投資がこの分断をさらに深めています。
レポートの主要ポイント
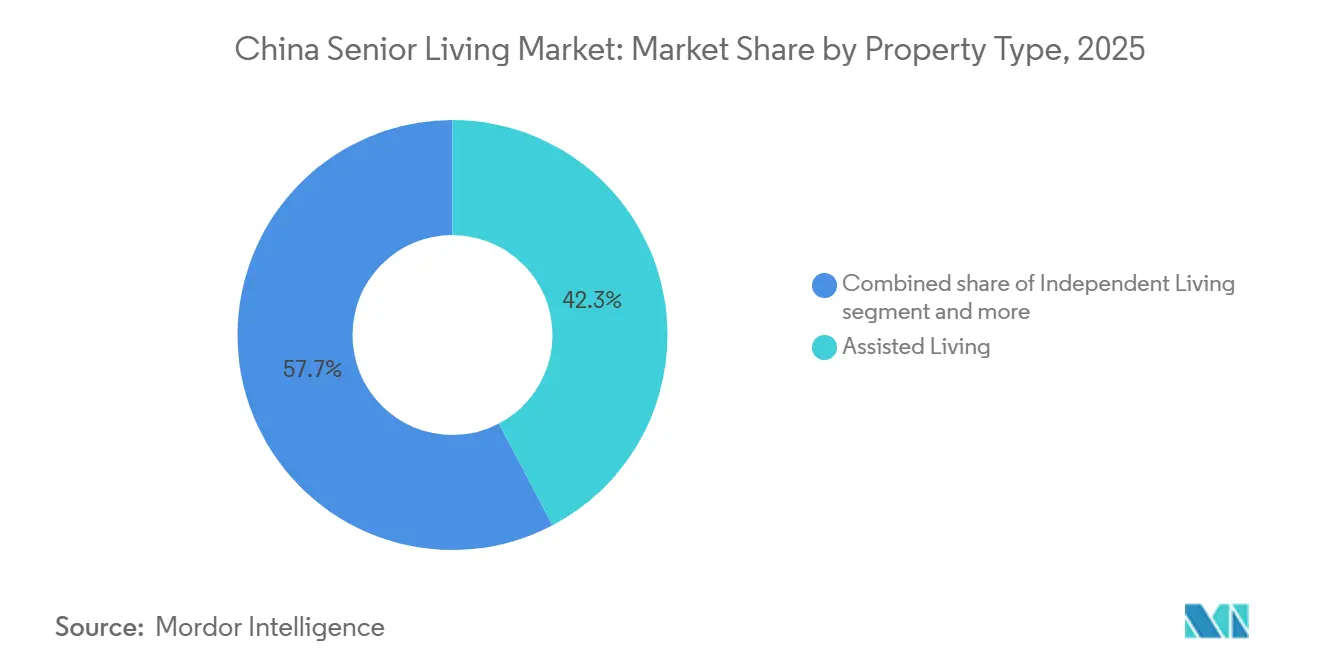
- 物件タイプ別では、介護付き住宅が2025年の中国シニアリビング市場シェアの42.3%を占め、認知症ケアは2031年にかけてCAGR 10.55%で成長すると予測されています。
- ビジネスモデル別では、長期リース・賃貸契約が2025年の中国シニアリビング市場の45.9%を占め、2031年にかけてCAGR 10.81%で拡大する見込みです。
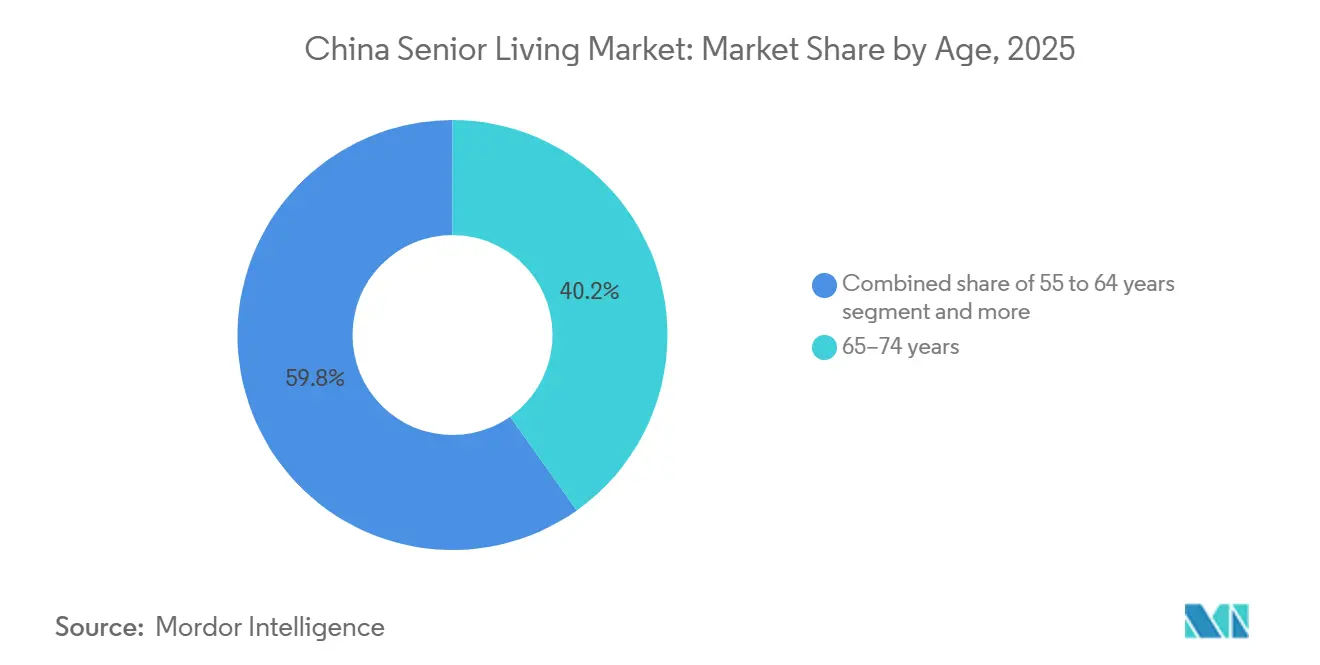
- 年齢別では、65〜74歳のコホートが2025年の需要の39.8%を占め、85歳以上のグループはCAGR 11.08%と全年齢区分の中で最も高い成長率が見込まれています。
- 都市別では、上海が2025年の収益の26.1%でトップとなり、成都は2031年にかけてCAGR 11.21%と最高の成長率を記録する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国シニアリビング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 75〜85歳以上の コホートの急速な高齢化 | +2.8% | 全国、 北京・上海・江蘇・浙江・広東に集中 | 長期 (4年以上) |
| 第1〜2線都市における 家計所得の上昇 | +2.3% | 北京、 上海、深圳、広州、成都、杭州 | 中期 (2〜4年) |
| 医療統合の 機会 | +1.9% | 全国、 北京・上海・広州での早期導入 | 中期 (2〜4年) |
| 政府による 供給インセンティブとLTCIパイロット | +1.6% | 全国、 49のパイロット自治体 | 短期 (2年以内) |
| テクノロジーを活用した オペレーション | +1.2% | 第1線都市、 第2線都市への段階的普及 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化コホートの急速な拡大がケアレベルの構成を再編
中国では2031年までに75歳以上の人口が他のすべての年齢区分を上回るペースで増加し、介護付き住宅、認知症ケア、熟練看護への需要が高まります。2024年末時点で65歳以上の高齢者は2億2,023万人に達し、総人口の15.6%を占めています[1]中国国家統計局、「2024年国民経済・社会発展統計公報」、stats.gov.cn。この年齢層における糖尿病、心血管疾患、認知機能障害の有病率の高さが、事業者に自立型住宅棟を認知症対応ユニットに改修させ、キャンパス内に老年科クリニックを設置させる動機となっています。LTCIパイロット事業に参加した先行事業者はリハビリテーションサービスの包括請求を開始しており、利用率を高めながら救急搬送を削減しています。2024年からパイロット実施されている世界保健機関(WHO)の高齢者統合ケアフレームワークは、機能能力評価と相互運用可能な電子記録の導入を加速させています[2]世界保健機関、「中国における高齢者統合ケアパイロット」、who.int 。高依存度ユニットへの人員配置が可能な事業者は、より長い入居期間とインフレを上回る価格設定力という恩恵を受けています。
沿岸部ハブにおける富の蓄積:プレミアムセグメントの開拓
第1〜2線都市の家計貯蓄は、介護付き住宅の月額費用として1,100〜2,750米ドルを支払える水準に達しており、これは10年前には実現不可能な水準でした。年金収入の増加と不動産価値の上昇が、専門的ケアに対するライフスタイル志向の見方を支えています。Taikang Lifeが2024年に開業した蘇州の「梧桐苑(ウーガーデン)」は、中国の高速鉄道を活用して入居者を季節ごとに移動させる「渡り鳥」型退職生活をマーケティングしています。Ping Anが2025年1月にデジタルヘルス部門を17億米ドルで買収したことは、遠隔医療エコシステムがプレミアム価格を正当化できるという確信をさらに示しています。上位層での強さにもかかわらず、内陸都市の中間市場施設では依然として入居率が60%を下回っており、富の分散の不均一さが浮き彫りになっています。
医療統合が施設と臨床の境界を曖昧に
民政・衛生を所管する省庁は2024年に「医養結合」を正式に承認し、資格を有するコミュニティが特定の臨床サービスについて省の保険スケジュールに基づいて請求できるようにしました[3]人力資源・社会保障部、「高齢者介護労働力レポート2024」、chinadaily.com.cn。China Everbrightは190施設において週2日、老年科医を常駐させており、再入院を減らし、包括払い収益を獲得しています。香港・広東省の認可介護施設(RCHE)スキームなどの越境制度により、香港居民が認可された本土の施設で社会福祉バウチャーを使用できるようになり、新たな償還チャネルが実質的に創出されています。統合によりキャッシュフローが多様化する一方、スタッフ比率や設備基準に関するコンプライアンスコストが資本需要を高め、大規模チェーンに有利な状況をもたらしています。
政府の土地・資金調達インセンティブが供給を加速
第14次五カ年計画は全国のベッド供給目標を設定し、新規都市プロジェクトに高齢者ケアスペースの確保を義務付けています。広東省の2024年業務報告書は、31,000件の住宅改修と3,431か所のコミュニティ食堂に対して42億米ドルの補助金を計上し、市場価格を下回るPPP用地を提供しています。LTCIパイロット事業はすでに1億8,000万人の市民をカバーし、介護施設の費用の一部を償還することで事業者の収益を安定させています。Taikang Lifeなどの保険大手は140億米ドルの資本配分を発表し、不動産デベロッパーは義務付けられた供給を満たすために売れ残りのアパートを転換しています。ゾーニング承認と防火安全コンプライアンスにおけるボトルネックが、プロジェクトのリードタイムを長引かせています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 家族による介護を 好む文化的傾向 | -1.4% | 全国、 農村部および第3線以上の都市で顕著 | 長期 (4年以上) |
| 人材不足と 能力の不均一性 | -1.1% | 全国、 第2〜3線都市で顕著 | 中期 (2〜4年) |
| 負担可能性の格差と 複雑な規制 | -0.9% | 全国、 LTCIが限定的な自治体で深刻 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
文化的規範が第1線都市以外での施設利用を抑制
根強い孝行の精神が家族介護への偏重を維持しており、特に中小都市や農村部でその傾向が顕著です。2024年の成都での調査では、成人した子どもが費用を負担する意思があるにもかかわらず、親が転居を拒否するケースが多く、第2線都市の多くのプロジェクトで入居率が60%を下回っています。香港・広東省のRCHEスキームはコスト効率が高いものの、高齢者が慣れ親しんだ文化や食事を好むため、利用は限定的にとどまっています。事業者はアートスタジオや遠足を備えたライフスタイルコミュニティとして施設を再定義していますが、そのメッセージは主に都市部のエリート層に響くにとどまっています。その結果、中国シニアリビング市場は不均一な成長を示しており、文化的障壁が最も低い地域で転換率が最も高くなっています。
人材不足と質の格差がサービス提供を制約
中国では約1,300万人の訓練を受けた介護士が必要とされていますが、2024年時点での就業者数は約100万人にとどまり、そのうち正式な資格を持つのは30万人のみです。平均月収690米ドルは他の都市部の職種を下回り、年間離職率は23.3%、燃え尽き症候群は51%超に達しています。プレミアムチェーンは社内研修アカデミーへの資金投入と賃金引き上げを行っていますが、予算の限られた事業者は未訓練の出稼ぎ労働者に依存しており、質の格差が続いています。認知症ケアガイドラインに基づく高いスタッフ配置比率を義務付ける規制がコストを押し上げる一方、並行した賃金補助がなければ多くの施設がコンプライアンスを先送りし、中国シニアリビング市場全体のスケールアップを遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:認知症ケアの急増がポートフォリオ構成を再編
介護付き住宅は2025年の中国シニアリビング市場シェアの42.3%という圧倒的な割合を占め、日常生活支援ニーズへの対応における汎用性を反映しています。自立型住宅は若い退職者を引き付けていますが、2024年12月に国家認知症ケア規則が施行されたことを受け、事業者は現在、認知症ケアへの転換を進めています。認知症ケアユニットは2026〜2031年にかけてCAGR 10.55%を記録すると予測されており、他のすべての物件タイプを上回る成長率となっています。Taikang LifeとPing Anは感覚刺激室と認定スタッフを備えたセキュリティ強化フロアを展開しており、中国シニアリビング市場内で高マージンの差別化された製品を創出しています。
認知症対応棟の追加は資本支出を増加させますが、入居ベッド当たりの平均収益を押し上げます。新フレームワークへのコンプライアンスには最低限の看護師対入居者比率と家族支援プログラムが必要であり、これらの障壁が資金力のあるチェーンに有利な競争環境をもたらしています。自立型住宅の事業者は、異なるペースで老化するカップルを引き留めるために既存キャンパスを改修し、看護ケア施設はLTCIパイロット事業を活用して急性期後のリハビリセッションを請求することでクロスセルを強化しています。より多くの入居者が自立型住宅から高度ケアへ移行するにつれ、統合型キャンパスは入居率の安定性を獲得し、長期的なキャッシュフローを支えています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


ビジネスモデル別:賃貸・長期リースモデルが投資家の支持を獲得
長期リース・賃貸契約は2025年の中国シニアリビング市場規模の45.9%を生み出し、2031年にかけてCAGR 10.81%で拡大する見込みです。このモデルは安定した継続収益を確保し、過去の景気後退時に完全売却プロジェクトを悩ませた返金負債を抑制します。Ping Anが2025年末に予定しているプレミアム施設は、数百万元規模の保証金を必要とせず、住居、食事、遠隔医療をバンドルで提供し、資産を持たない若い退職者に訴求します。規制当局は現在、前払い保証金に上限を設け、エスクロー口座の設置を義務付けており、事業者を収益認識とサービス提供をより適切に整合させる賃貸形式へと誘導しています。
完全売却・ハイブリッドスキームは資産計画の柔軟性を求める富裕層世帯を引き付けていますが、より厳格な監督が事前販売を冷え込ませています。長期リース契約(多くの場合10〜20年)は、更新時にユニットの価格を改定できる柔軟性を持ちながら、収益の見通しを提供します。第2線都市のデベロッパーは負担可能性を広げるために短期リースを試験的に導入していますが、その成功は二次市場の譲渡メカニズムにかかっており、この分野で必要な法的インフラを持つのは上位チェーンのみです。賃貸へのシフトは、中国シニアリビング市場全体において、入居率感応度と賃金インフレをレンダーのストレステストに組み込む形で、シニアリビングローンの引受基準を再編しています。
年齢別:最高齢層が高度ケアサービスへの需要を牽引
65〜74歳の入居者は2025年の中国シニアリビング市場の39.8%を占め、団塊世代の退職者の第一波を反映しています。しかし、85歳以上のコホートは2031年にかけてCAGR 11.08%を記録すると予測されており、熟練看護・認知症ケアベッドの拡大を促進しています。このグループは複数の併存疾患と高い機能依存度を示し、看護スタッフと医師の監督要件を押し上げています。China Everbrightの32,000床ネットワークは段階的ケアパスウェイを活用して後期段階の入居者を同一キャンパス内に留め、病院に移行してしまう収益を確保しています。
55〜64歳の「若い高齢者」セグメントはアクティブアダルト向けアメニティを好み、施設ベースのケアへの参加は依然として限定的です。一方、75〜85歳の区分は自立型住宅の入居者が介護付き住宅へ移行する戦略的な転換点を表しており、事業者は段階的パッケージを提供することでこのパターンを活用しています。長寿化が進むにつれ、終末期・緩和ケアサービスが支出に占める割合を高め、中国シニアリビング市場内でのホスピス償還と事前ケア計画に関する政策議論を促しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
上海は依然として都市レベルで最大のクラスターであり、2025年収益の4分の1以上を占め、月額平均費用が2,000米ドルを超えるプレミアムキャンパスを擁しています。しかし、用地の逼迫により事業者は垂直再開発とブラウンフィールド転換による拡大を余儀なくされており、これらの戦略は既存の土地を持つ既存事業者に有利です。北京は政策実験場としての役割を活用しており、スマート高齢者ケア基準とLTCIパイロット事業の早期導入が事業者に償還の流れに関する明確性を提供し、安定した資金調達条件を支えています。
深圳と広州は、香港居民が本土で社会福祉バウチャーを使用できるようにする粤港澳大湾区(グレーターベイエリア)イニシアチブの恩恵を受け、対象需要を拡大しサービス水準を引き上げています。このコリドーはテクノロジーの普及も促進しており、ウェアラブルや環境モニタリングが大湾区の施設に最初に登場し、その後内陸部へと波及しています。成都の二桁成長見通しは、四川省が優遇土地と税制優遇措置で資本を誘致し、中国西部の新興中産階級を取り込もうとする動きを反映しています。
主要都市以外では、多くの第2〜3線都市が家計所得の低さと根強い家族介護規範により、普及が遅れています。コミュニティ食堂や住宅改修に対する省の補助金は施設需要を先送りすることを目的としていますが、同時に家族が専門的サービスに慣れ親しむ機会を提供するフィーダーとしても機能しています。コミュニティアウトリーチプログラムやデイケアセンターを組み込む事業者はブランド認知度を高め、将来の転換を円滑にし、長期的に中国シニアリビング市場を拡大させています。
規制環境
中国のシニアリビング規制枠組みは、国家衛生健康委員会と民政部が主導し、サービス品質、安全性、医療・介護統合を中心に強化されている。2024年12月の認知症ケアガイドラインは、記憶ケアユニットの認証要件と人員配置基準を定め、2025年の改革マイルストーンでは2029年までに基本的なネットワークを、2035年までに成熟したシステムを構築することが明記されている。
2026年には、医療と高齢者介護の統合的健康管理に関するWS/T 876-2026として標準化が拡大された。これにより、試行都市における検証可能なサービス提供とリスク管理が強化される。
バリューチェーン分析
バリューチェーンは、用地取得、設計・建設から、認可、人員配置、そしてコミュニティケア、在宅ケア、施設ケア全般にわたる日々の運営まで続く。太保人寿(Taikang Life)や中国人寿(China Life)などの保険グループが長期資本の中心となっており、内陸省でのPPP用地パッケージが新規キャンパス建設の参入コストを下げている。
運営面では、医療・介護統合の進展に伴い、下流サービスはリハビリテーション、慢性疾患クリニック、遠隔医療をますます一体化させている。標準化とデジタル化は現在、スマートエルダーケアプラットフォーム向けのT/CSI 0068-2026や看護評価向けのT/NSSQ 097-2026といった2026年代の標準と結びついており、複数拠点ネットワーク全体で相互運用可能な評価、モニタリング、報告に対する要件を引き上げている。システムと研修に資金を投じる大規模チェーンは、これらの複数拠点ネットワーク全体でより一貫した規模拡大が可能である。
競合状況
中国シニアリビング市場は断片化しており、全国シェアが5%を超える事業者は存在しませんが、保険グループと多角化した不動産デベロッパーがリードを広げています。Taikang Life、China Taiping、New China Lifeなどの保険系プレーヤーは長期負債を活用して統合型キャンパスに資金を供給し、高齢者ケアを投資資産と長寿リスクへのヘッジの両方として位置づけています。Taikang Life単独で140億米ドルを投じて合計11,000ユニットからなる26のコミュニティを建設することを約束しており、住居、リハビリテーション、慢性疾患クリニックを結びつけることで請求コストを削減し、顧客エンゲージメントを深めています。
不動産デベロッパー—China Vanke、Poly Developments、Greentown、Country Garden—は低迷する住宅サイクルからの多角化を目的としてこのセクターに参入し、売れ残りのコンドミニアムを介護付き住宅ユニットに転換しています。しかし、運営の複雑さと低い利益率から、一部はアセットライトの管理契約や医療専門家とのジョイントベンチャーへの転換を余儀なくされています。Vankeの2023年のBanyan Treeとのパートナーシップは、ホスピタリティのノウハウとウェルネスブランディングをシニアプロジェクトに取り込む戦略の典型例です。
テクノロジーアライアンスが競争上の差別化要因として台頭しています。Ping Anが2025年1月に17億米ドルでヘルスケアテック部門を買収したことにより、遠隔医療、遠隔モニタリング、家族向けダッシュボードが5つのプレミアムキャンパスに統合され、在宅ケアから施設サービスまでのクローズドループエコシステムが提供されます。北京・上海でウェアラブルを早期導入した施設では救急搬送が20%減少したことが記録されており、この成果が高い支払い能力を持つ家族を引き付け、施設を包括払い契約に向けて位置づけています。スタッフ配置比率と防火安全規則に関する規制が強化されるにつれ、資本力の乏しい独立系事業者は撤退または統合を余儀なくされ、中国シニアリビング市場の市場集中度が徐々に高まると見込まれています。
中国シニアリビング産業のリーダー企業
China Vanke
Sino-Ocean Group
Taikang Life
Poly Developments & Holdings
Cherish-Yearn
- *免責事項:主要選手の並び順不同

市場機会と将来展望
2035年までに成熟した高齢者介護サービス体系を構築するという政策方向性は、住宅、リハビリテーション、クリニックを組み合わせた統合キャンパスへの投資を促している。万科(Vanke)のような不動産開発業者は流動性制約に対処するため、保険会社への資産売却を交渉しており、これがキャンパス拡張の持続を後押ししている。
太保人寿(Taikang Life)は統合モデルを中心に据え、37都市にわたる47のプロジェクトで、プレミアム住宅と医療サービス、遠隔医療を組み合わせている。シルバーエコノミー施策は高齢者向け製品・サービスの標準化認証も支援しており、これが最適選択の市場メカニズムを支えている。また、老齢金融やシルバーエコノミー発展プログラムなどの財政支援チャネルは、試行プロジェクトや地域展開を引き続き支えている。
最近の業界動向
- 2026年6月:中国万科(China Vanke)が蘇州のシニアリビング資産である「万科左海岸センター」東棟を竣工。同プロジェクトは都市部のシニアリビング供給能力を拡大し、都市環境における資産集約型拡張とプレミアム価格設定の可能性を示している。
- 2026年6月:太保保険グループ(Taikang Insurance Group)が深圳市光明区政府と戦略協定を締結し、3,300床規模の統合型高齢者介護・研究・産業プロジェクトを開発することを発表。この取り組みは保険主導型キャンパスモデルの基盤となり、地域の供給能力拡大を加速させる。
- 2026年6月:太保保険グループが成都に720床規模のシニアリビングコミュニティ「太保社区・榕園(Taikang Community Rongyuan)」を開設。同開設により、太保の地理的多角化と二級・三級都市におけるプレミアムサービス提供が強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、中国のシニアリビング市場は、高齢者向けに設計された有料住宅・介護サービスを対象とし、住居と日常生活支援が組み合わされ、一部のモデルではより高度なケアサービスも含まれる。
対象範囲外:本調査の規模算定には、インフォーマルな家族介護、無償のコミュニティ支援、シニアリビング型サービスを運営していない一般病院は含まれない。
セグメンテーション概要
- 物件タイプ別
- 介護付き住宅
- 自立型住宅
- 認知症ケア
- 看護ケア
- ビジネスモデル別
- 完全売却(フリーホールド)
- 長期リース・賃貸
- ハイブリッド(売却+リース)
- 年齢別
- 55〜64歳
- 65〜74歳
- 75〜85歳
- 85歳以上
- 主要都市別
- 北京
- 上海
- 深圳
- 広州
- 成都
- 中国その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需給に関する基礎事実を構築し、我々の前提が公開データで確認できる内容と一致していることを確認するために用いられた。国家統計局(National Bureau of Statistics of China)の発表、民政部の統計、国家衛生健康委員会の刊行物、および高齢者サービス供給能力や関連指標を記述する都市レベルの公報など、公式かつ有料登録不要な情報源を参照した。
また、価格設定と稼働率に影響を与えるマクロ的背景とともに、国務院の政策通達、長期介護および認知症ケアに関する学術論文、新規施設の開設や運営モデルに関する信頼できる報道など、規制および標準に関するシグナルも確認した。企業年次報告書や投資家向けプレゼンテーションは、収益構成やサービス提供パターンを理解するために用いられ、企業財務に特化した有料サブスクリプションと別の特許データベースは、選択的にクロスチェックのために用いられた。このデスクリサーチのリストは例示的なものであり、データ収集、検証、確認の過程で他にも多くの公開情報源が用いられた。
一次インタビューおよび調査
一次調査は、主要都市および中国その他地域における高齢者向けサービスの供給能力を把握する運営事業者や開発業者の視点に加え、ケアマネージャー、施設管理者、エコシステムの専門家に焦点を当てた。これらの情報は、稼働率の範囲、アシステッドリビング、独立型リビング、記憶ケア、看護ケアにわたるサービスレベルの構成、そして完全売却と長期リースおよび賃貸といったビジネスモデルが認識収益にどのように影響するかを絞り込むのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | CXO:12% |
| ミドルティア:49% | 機能・部門リーダー:37% |
| 中小プレーヤー:21% | マネージャー:51% |
市場規模算定と予測
規模算定モデルは、都市レベルの高齢者人口と高齢化構成を、有料シニアリビングの普及前提を用いて対応可能な需要へと変換するトップダウン型の需要プール構築から始まる。実用的な結果を得るため、需要側は可視化された供給シグナルを用いて調整され、その後インタビューに基づく現実性チェックによって精緻化された。
主要なインプットには、都市レベルの高齢者人口とその増加、ケア強度の構成(アシステッドリビング、独立型リビング、記憶ケア、看護ケア)、典型的な稼働率の範囲、そして収益認識がモデルによって異なるため、完全売却と長期リースおよび賃貸といったビジネスモデルの内訳が含まれる。1人当たり料金と滞在期間が病床容量が一定であっても総価値を変動させ得るため、価格設定と手頃さの傾向をガードレールとして加えた。ボトムアップの概算は、主要都市におけるサンプル施設数と収容能力を用いて選択的に実施され、その後、稼働ユニット当たりの平均収益を用いて需要構築が乖離しないよう確認された。
予測にあたっては、政策支援、新規供給の実現、消費者の支払意欲が連動しつつも必ずしも直線的には動かないため、シナリオ分析が用いられた。小規模都市でデータの欠落が存在する場合は、比較可能な都市階層から前提を補間し、一次回答者へのフォローアップ後に調整した。
データ検証と更新サイクル
成果物は、想定される容量、稼働率、価格設定を独立した公開シグナルおよび運営事業者が実行可能な範囲として説明した内容と照合するなど、複数のチェックを通じて検証された。乖離は早期に指摘され、その後、数値が最も妥当性のある需給像と一致するまで、基礎となる前提が見直された。
最終承認前に、モデルと主要な推進要因は複数のアナリストによるレビューを経て、計算誤りや矛盾する前提を洗い出す。新たな政策措置、注目すべき開設、あるいはビジネスモデルの目に見える変化に対して大きな乖離が生じた場合には、情報源が再確認され、専門家に再度連絡が取られる。本レポートは年次で更新され、重大な事象が発生した場合には中間更新が行われ、納品前の最終レビューを経て、クライアントには最新の見解が提供される。
Mordor Intelligenceの中国シニアリビング市場分析における市場推計値と他の公表推計値との比較
中国のシニアリビングに関する公表市場規模は、同じテーマを扱っているように見えても、シニアリビングとして何を数えるかの定義が一貫していないため、異なる場合がある。差異はまた、各社が販売型モデルの収益計上時期をどう扱うか、そして稼働率と価格上昇についてどのような前提を置くかによっても生じる。
主な差異は、推計がより広範な高齢者介護経済を含むかどうかに起因する。Mordor Intelligenceは、在宅介護や一般的な高齢者サービスを含めて総額を拡大させることなく、対象範囲をシニアリビング施設および関連するケアモデルに限定している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 36.85 B (2025) | |
| 業界誌A | USD 183.00 B (2025) | 在宅介護、物品、より広範なサービスを一般的に一括りにする高齢者介護の包括的枠組みを用いており、施設ベースのシニアリビングを超えて対応可能な収益プールを拡大している。 |
| 大手コンサルティング企業B | USD 82.30 B (2025) | 価格設定と都市間の規模拡大についてより積極的な前提を適用しており、販売モデルとリースモデル間の収益認識を平準化している可能性があり、これが基準年の値を押し上げる場合がある。 |
この比較は、範囲の設定と収益の取り扱いが、単なる成長率の違いだけでなく、差異の大部分を左右していることを示している。ケア構成、ビジネスモデルの内訳、稼働率、価格設定といった変数を、観測可能な都市需要と運営事業者による確認に結びつけ続けることで、市場総額は追跡・再現がより容易な状態に保たれる。


レポートで回答される主要な質問
中国シニアリビング市場の現在の規模はどのくらいですか?
市場は2026年に404億4,000万米ドルと評価され、2031年までに643億4,000万米ドルに達すると予測されており、CAGR 9.73%を反映しています。
現在の収益を主導している物件タイプはどれですか?
介護付き住宅が2025年の収益の42.3%でトップとなっており、支援サービスと適度な価格設定のバランスによるものです。
認知症ケアユニットの急速な成長を牽引しているものは何ですか?
2024年12月に施行された国家認知症ケア規則が認定認知症ケア棟を義務付けており、2031年にかけてCAGR 10.55%が予測されています。
賃貸・長期リースモデルが急速に拡大している理由は何ですか?
エスクロー規則と保証金上限が完全売却の魅力を低下させた一方、長期リース・賃貸契約は継続収益を提供し、入居者の初期費用を低減します。
最も高い成長が見込まれる都市はどこですか?
成都はPPP土地インセンティブと新興中産階級の需要に牽引され、CAGR 11.21%(2026〜2031年)で成長すると予測されています。
事業者にとって最大の運営上の制約は何ですか?
訓練を受けた介護士の不足—業界では1,300万人が必要とされているが、2024年時点での就業者数は100万人のみ—が質のスケールアップを引き続き制限しています。
最終更新日:



