
中国建設市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
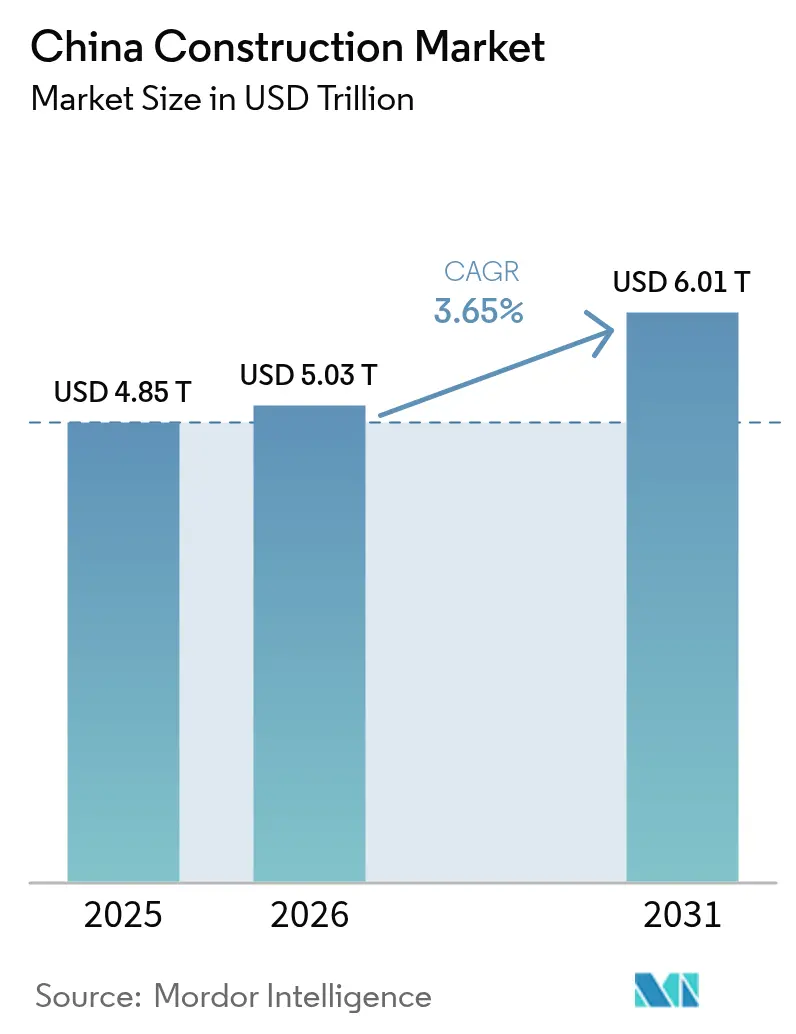
| 基準年の市場規模 (2025) | 4.85 兆米ドル |
| 市場規模 (2026) | 5.03 兆米ドル |
| 市場規模 (2031) | 6.01 兆米ドル |
| Growth Rate (2026 - 2031) | 3.65 % |
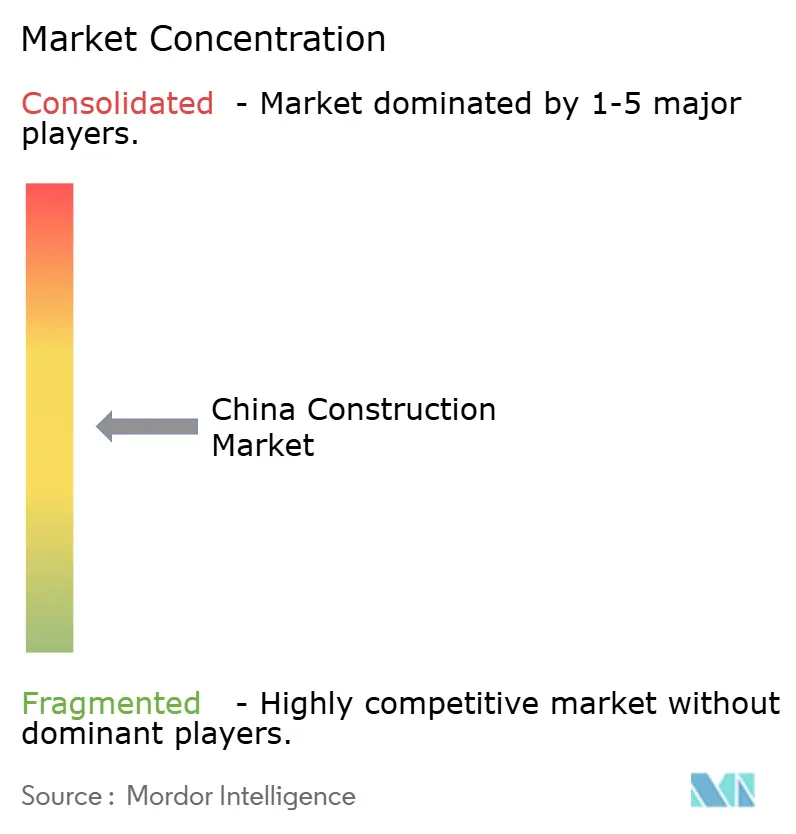
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国建設市場分析
中国建設市場は2025年の4.85兆米ドルから2026年には5.03兆米ドルへと成長し、2026年〜2031年の3.65%CAGRで2031年までに6.01兆米ドルに達する予測です。
地下インフラへの堅調な公共支出、数百万人を都市中心部へ引き寄せる継続的な都市化、事業承認のデジタル化の進展、および国内一帯一路構想(BRI)回廊からの波及需要が、不動産セクターの混乱にもかかわらずプロジェクトパイプラインを活発に維持しています。官民連携モデルおよびインフラ投資信託により、非国家資本が交通、エネルギー、都市再生事業に参加しやすくなっています。技術導入が加速しており、建築情報モデリング(BIM)、ロボット工学、モジュール式製造がスケジュールを短縮し欠陥を削減しています。同時に、高齢化する労働力からのコスト圧力と厳格化されたグリーンファイナンス規制により、建設業者は従来型現場施工方式からプレファブリケーションへの転換を迫られています。政府が成長バランスを図る中、地域活動は西方へ広がりつつあり、市場リーダーは規模、統合的なデザインビルドの専門知識、政府との関係を活用して優位性を維持しています。
主要レポートのポイント
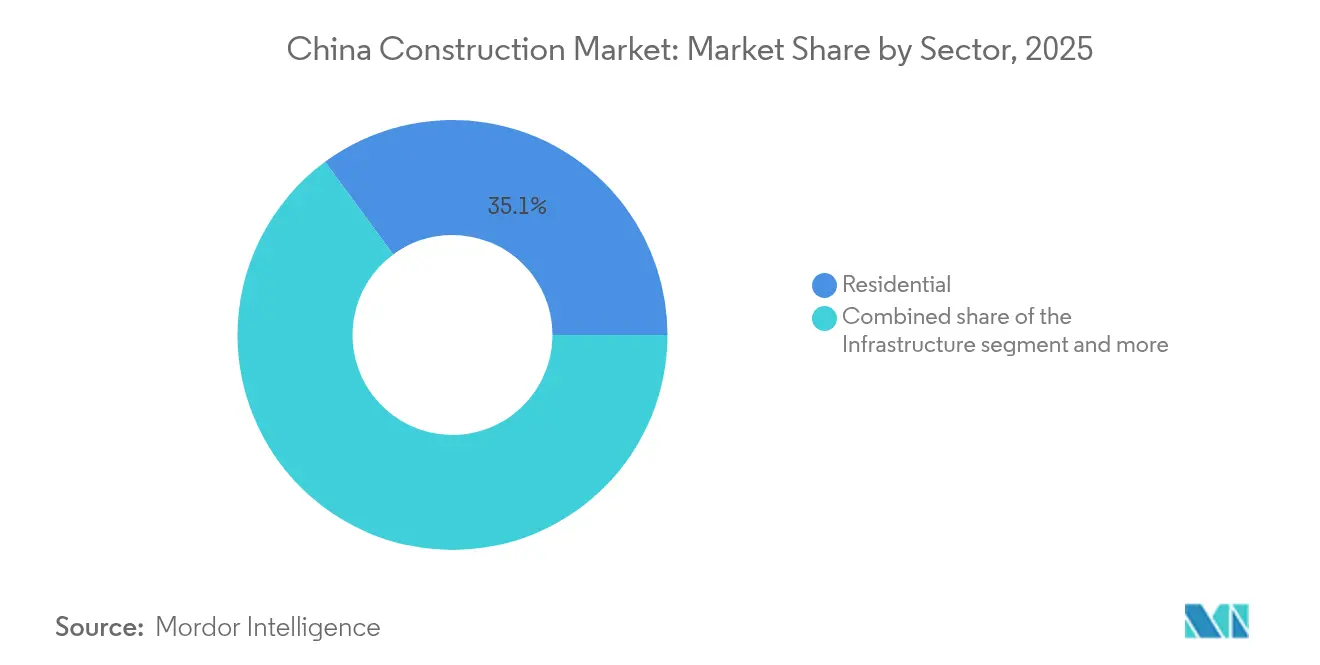
- セクター別では、住宅セクターが2025年の中国建設市場シェアの35.10%をリードし、一方インフラは2031年にかけて5.41%のCAGRで拡大する予測です。
- 建設タイプ別では、新規建設が2025年の中国建設市場規模の77.05%を占め、改修は5.22%のCAGRで進展しています。
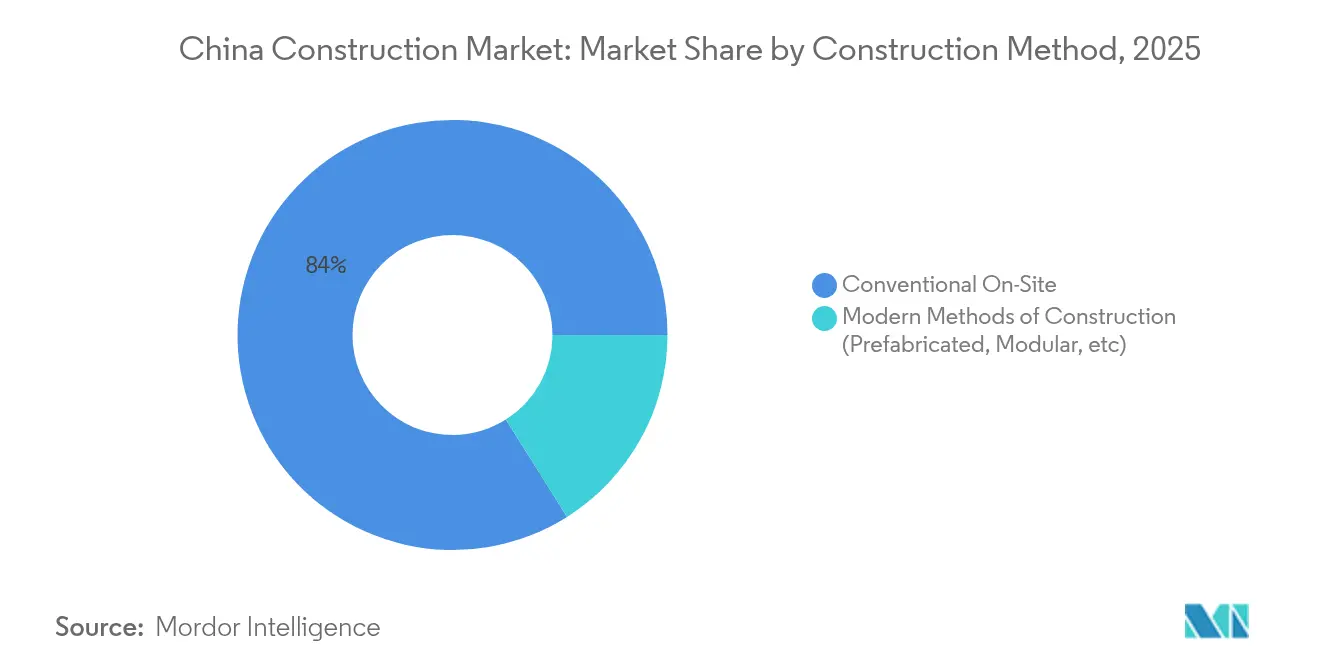
- 建設工法別では、従来型現場施工が2025年の中国建設市場規模の83.95%を占め、現代的プレファブリケーション工法が6.05%のCAGRで拡大しています。
- 投資源別では、公的資金が2025年の支出の62.05%を形成し、民間投資は5.45%のCAGRで拡大しています。
- 地域別では、江蘇省が2025年の中国建設市場シェアの16.05%を占め、中国その他グループは2031年にかけて5.35%のCAGRで上昇する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国建設市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (≈)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 政府インフラ景気刺激パッケージ | +1.2% | 全国;西部・中部省 | 中期(2〜4年) |
| 都市化に伴う住宅需要 | +0.8% | 第2・第3級都市;県レベル地域への波及 | 長期(4年以上) |
| デジタル事業承認プラットフォーム(BIM) | +0.6% | 第1級都市から省都へ拡大 | 短期(2年以内) |
| 国内BRI回廊波及プロジェクト | +0.4% | 国境省;西部開発地帯 | 中期(2〜4年) |
| プレファブリケーション必須割当 | +0.3% | 北京市、上海市、広州市、深圳市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府インフラ景気刺激パッケージ
中国は地下パイプライン、ガス網、暖房網などの「隠れたインフラ」に5,714億米ドルを投入しています。このプログラムは防災アップグレードとスマートシティ技術を重視しており、先進的なエンジニアリング、BIM、IoT能力を持つ請負業者に有利です。固定資産データによれば、2025年初頭にインフラ支出が前年比5.6%増加し、水利投資は39.1%急増しており、近期的な強いモメンタムを示しています。地方当局はグリーンビルディング基準を遵守する必要があり、景気刺激資金をエネルギー効率指標と連動させ、高性能材料への需要を高めています[1]陳瑞、「インフラ投資動向に関する記者会見」、国務院新聞弁公室、scio.gov.cn。
都市化に伴う住宅需要
中国の五カ年計画は都市化率70%を目標とし、戸籍制度(戸口)改革を通じて約3億人の出稼ぎ労働者に都市サービスへのアクセスを付与します。この転換は手頃な価格の住宅や病院・学校・交通などの支援施設への安定した需要を生み出しています。中部・西部省では沿岸部より速い都市成長が記録されており、地理的需要が拡大しています。政策指針は包括的で手頃な住宅を優先しており、標準化された低コスト設計に精通した建設業者に予測可能なワークフローを提供しています[2]李偉、「新型都市化に関する五カ年行動計画」、中華人民共和国国務院、gov.cn。
デジタル事業承認プラットフォーム(BIM連動型)
BIMが組み込まれたデジタル承認ポータルにより、審査サイクルが数ヶ月から数週間に短縮され、法令遵守、設計の競合、コスト目標が自動チェックされます。早期導入者はより迅速に入札を獲得し、手直しペナルティを少なく抑えることができます。省政府が義務化を展開するにつれ、中規模都市でもBIMモデルが要求されるようになり、全国的な技術基準のベースラインが向上しています。同一データセットがスマートシティダッシュボードにも活用されており、BIMは広範なデジタルトランスフォーメーションの要となり、持続的な国家支援を確保しています。
国内BRI回廊波及プロジェクト
中国と東南アジアおよび中央アジアを結ぶ鉄道路線、物流拠点、エネルギーインフラには広範な国内基盤整備が必要です。国境省はBRI回廊を活用して高規格高速道路、内陸港、電力網を正当化し、建設活動をさらに内陸深部へ引き込んでいます。国境を越えた資産に対する高度な技術仕様を満たす請負業者は、他の公共入札にも活かせる評判上の優位性を獲得します。
抑制要因影響分析*
| 抑制要因 | (≈)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 地方政府の土地売却収入の縮小 | −0.6% | 第3・第4級都市;北東部省 | 中期(2〜4年) |
| 住宅の持続的な供給過剰 | −0.5% | 第3・第4級都市、特に北東部 | 長期(4年以上) |
| ESG連動型融資による炭素集約型工事の上限規制 | −0.4% | 全国;発達した沿岸地域でより厳格 | 短期(2年以内) |
| 熟練労働コストの上昇 | −0.3% | 全国;沿岸製造拠点で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
地方政府の土地売却収入の縮小
土地売却は地方自治体予算の最大30%を賄っていますが、小都市での住宅需要の弱体化により入札収入が縮小し、新規プロジェクトに充てる資金が圧迫されています。地方当局は公共事業のパイプラインを遅延または縮小することで対応しており、市町村受注に依存する請負業者の近期的な機会を抑制しています。財政改革により収入源が多様化する可能性がありますが、タイムラインは依然不透明で、入札パイプラインにリスクを加えています[3]高磊、「2025年予算執行報告」、財政部、mof.gov.cn。
下位都市における住宅の持続的な供給過剰
多くの第3・第4級市場の在庫は販売18ヶ月分を超えており、新規着工を商業的に実行不可能にしています。デベロッパーは都市再生やフィットアウト工事へと軸足を移しており、これらは契約金額が小さくなります。未販売住戸の補助金付き賃貸住宅への転用が進んでいますが、余剰在庫の吸収には数年を要し、影響地域での新規住宅需要の上昇を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:インフラが長期的な成長を牽引
インフラは5.41%のCAGR見通しを獲得し、国家が交通網、水利、公益事業アップグレードを優先する中、他の全セクターを上回っています。中国建設市場において、住宅は移民労働者向け住宅補助金に支えられ2025年に35.10%のシェアを維持しました。電子商取引とサプライチェーンの国内回帰により工業・物流施設が急増する一方、テレワークの普及で従来型オフィスタワーは減速しています。
158kmの完全自動化高速道路と5,714億米ドルの隠れたインフラプログラムへの政府支出は、強靭なネットワークへのコミットメントを示しています。再生可能エネルギー対応グリッドプロジェクトと平陸運河が複数年にわたる供給量を加えています。集合住宅は依然として中核ですが、通勤者がより広い居住空間を求める中、第2級郊外周辺の低密度戸建て住宅が増加しています。厳格なグリーンビルディング規制が公共・住宅両セグメントを高性能断熱材へと誘導し、省エネ材料への需要を高めています。
注記: 全セグメントのシェアはレポート購入後にご覧いただけます


建設タイプ別:改修がモメンタムを獲得
新規建設は2025年の中国建設市場支出の77.05%を占めましたが、都市再生キャンペーンの激化に伴い改修は2031年まで年率5.22%で拡大すると予測されています。集合住宅の改修はエネルギー性能と耐震安全性を向上させ、グリーンボンドの適格性と特定目的債の発行に適合しています。
主要都市の優良用地が限られており解体には社会的コストが伴うため、所有者は改修を好みます。老朽化したショッピングモールの複合用途コミュニティハブへの転用やオフィスの住宅への改築は、高収益なアップグレードの例です。財政的には、改修の低い用地取得コストと迅速な承認が、稼働中環境での作業に精通した専門請負業者のより高いマージンにつながります。したがって、成熟した大都市圏では大規模改修向けの中国建設市場規模が新規地上建設プロジェクトよりも速いペースで拡大しています。
建設工法別:プレファブリケーションが業界を変革
従来型工法は依然として中国建設市場の83.95%のシェアで支配的ですが、義務的割当に後押しされたモジュール式建設が6.05%のCAGRで拡大しています。工場生産は廃棄物を削減し現場労働を半減させ、熟練労働者のインフレを相殺します。
中国建設市場では、デベロッパーと鉄鋼メーカーの間でパネル供給を内製化するための新たな合弁事業が生まれています。投資ハードルは高いものの、工場が量産規模に達すれば1平方メートルあたりのコストは従来型建設を下回ります。政府調達はプレファブリケーションの使用率に基づいて入札を評価し始めており、事実上この工法を公共事業入札に組み込んでいます。
注記: 全セグメントのシェアはレポート購入後にご覧いただけます
投資源別:民間セクターの加速
公的資本は2025年の中国建設市場価値の62.05%を供給しましたが、税制優遇と保証収益モデルに支えられ民間投資は年率5.45%で増加しています。国内取引所に上場したインフラ投資信託により、保険ファンドや年金基金が有料道路、倉庫、データセンターに投資できるようになっています。
事前販売に依存していたデベロッパーは、戦略的施設を求める産業企業とのエクイティパートナーシップへと転換しています。外国直接投資は冷え込んでいますが、国内民間プレーヤーがその空白を埋め、競争を激化させ、プロジェクトファイナンス構造のイノベーションを促進しています。この継続的な転換は中国建設市場内の資金多様性を広げ、国家予算への依存を緩和しています。
地域分析
江蘇省は2025年の中国建設市場支出の16.05%をリードし、長江デルタ製造ベルトにおける役割を反映しています。プロジェクトは先進製造パーク、上海港に連結した物流ハブ、蘇州・常州のエコフレンドリーな都市再生にわたります。プレファブリケーション工場の早期採用が地元企業に第1級性能基準を満たす優位性を与えています。
広東省と浙江省は依然として重要拠点ですが、現在は品質重視の建設に注力しています。広東省の粤港澳大湾区計画は地下鉄延伸、海底トンネル、空港拡張を束ねており、2030年まで需要を下支えします。浙江省の民間企業優位は安定した工業・倉庫需要を生み出す一方、杭州の歴史地区修復は高水準の改修技術を示しています。
中国その他グループは、中央政令が西部・北東部への資金投入を推進する中、最速の5.35%のCAGRが予測されています。高速鉄道幹線、省道、県レベルの水処理施設が潜在需要を解放しています。遠隔地域にはBRI連動型内陸港やエネルギー回廊もあり、中国建設市場のフットプリントを歴史的な沿岸中心から大きく広げています。
規制環境
中国の建設関連規制環境は、デジタルコンプライアンス、建築品質、都市再生を中心に強化されている。2026年6月、住房和城郷建設部(MOHURD)と国家データ局は、新築工事における統一建築基準の推進と2030年までの全ライフサイクルデジタル管理を促す通達を発出した。この方向性は、BIMを活用した許認可、標準化された電子文書、設計・建設・運用にわたるデータの追跡可能性を強化するものである。
行政手続きも簡素化・デジタル化が進んでいる。2026年の実施意見では、2026年10月までに、新築・改修・増築プロジェクトにおいて、ワンウィンドウ受付、合同検査、ワンネットワーク処理を特徴とする合同検収方式を採用することが求められている。これにより、協調検査、デジタル引渡パッケージ、一貫した報告に対する施工業者の対応準備の重要性が高まっている。これらの改革に加え、第15次五カ年計画(2026-2030年)は都市再生・改修を重視しており、115,000カ所の老朽都市住宅団地の改修を含む一方、2026年の安全および緑色建築関連の基準は、改修品質、監督、カーボン意識型建設実務へとコンプライアンスの焦点を移し続けている。
バリューチェーン分析
中国の建設バリューチェーンは、土地・プロジェクト創出(地方政府、国有プラットフォーム、デベロッパー)から、資金調達(公共予算、特別債、PPP構造、インフラ投資信託)、そして企画・設計(設計・エンジニアリング機関、デジタル承認ポータル)へと続く。施工は実行の中心を担い、中央国有企業が優位に立ちつつ、地方国有企業や民間専門業者も存在する。下流層には、セメント、鋼材、骨材、機器、MEPシステム、そして拡大するプレファブ生態系などの資材投入が含まれる。
政府プログラムと計画メカニズムが上流の需要シグナルを形成している。都市は「人・住宅・土地・資本」連動の下で住宅開発計画を策定することが期待されており、省エネ・カーボン削減の取り組みは、より高性能な建物外皮と電化志向の建物システムを推進し続けている。供給側では、2025-2026年建材産業成長計画のもと、資材・機器の生産がハイエンド、インテリジェント、グリーン製造へと向けられている。サプライチェーンガバナンスも、建設資材サプライチェーン管理・評価に関するT/CIET 507-2024やT/CIET 508-2024といった業界フレームワークを通じて、より標準化が進んでいる。実行上のボトルネックは、特に一級都市におけるMEP、構造、仕上げ職種の熟練労働力確保に集中しており、これがプレファブ化、モジュール化、デジタル連携の価値を高め、スケジュールを守る手段となっている。中央企業は、統合設計施工能力と調達規模を通じて大型プロジェクトで優位性を維持する一方、中小の施工業者や専門業者は、コンプライアンスと施工精度が入札者間の差別化要因となる改修、内装、システム集約型インフラパッケージに注力する傾向がある。
競争環境
国有大手のChina State Construction Engineering Corporation、China Railway Group、China Railway Construction、Power Construction Corporation of China、China Communications Constructionは、2024年の大型プロジェクト受注の80%超を共同で支配しました。規模により調達レバレッジ、専属設計機関、優遇信用枠が提供され、ターンキー土木パッケージで小規模ライバルを下回る入札が可能です。
中国建設市場において、技術が差別化の形を決めるようになっています。158kmのロボット建設高速道路は、ドローン、3Dプリンティング、AI調整された建設機械群の統合が24時間365日の生産と負傷者減少を実現できることを証明しました。データドリブンな現場管理とカーボントラッキングダッシュボードに投資する企業は、ESG連動型ローンをより低いスプレッドで確保します。
民間競合他社はデータセンターキャンパス、電気自動車充電回廊、外装改修などのニッチな高収益分野に集中しています。複数の企業がデジタルツインとモジュール式プラグインを提供するテックスタートアップと提携し、少人数チームがスマートシティパイロットゾーンを競い合えるようにしています。地元経験が限られた専門トンネリングや深海橋梁工事では合弁事業が継続しているものの、厳格な現地化規制により外国請負業者は依然として少数派です。
中国建設業界リーダー
China State Construction Engineering (CSCEC)
China Railway Group (CREC)
China Railway Construction (CRCC)
China Communications Construction (CCCC)
Power Construction Corporation (PowerChina)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
プログラム主導のインフラ・再生パイプラインは、送電、水路・鉄道回廊、都市改修パッケージにわたって明確な受注機会を生み出している。2026年7月、国家発展改革委員会は2026年の重点国家プロジェクト第3バッチを確定し、超長期特別国債から1,935億元を配分した。2026年通年で、配分された資金は総額8,000億元、1,417件の重要プロジェクトを対象としており、土木工事、鉄道、水利、レジリエントなユーティリティ更新に対する持続的な入札量を支えている。並行する大型プロジェクトの実行も、EPCおよび専門下請業者にとって短期的な需要を開いている。これには、2026年6月に運用開始した国家電網の陝北-安徽±800kV UHVDC送電プロジェクト(投資額205.0億元、定格容量800万kW)、2026年6月に開始した長江の三峡ダムにおける五段階複線式船閘を備えた総額772億元の大型水路プロジェクト、2026年6月に開通した257kmの西安-十堰高速鉄道(476.8億元)が含まれる。
政策の重点が大規模拡張からストック活用型のアップグレードと質的成果へと移行するなか、都市再生は構造的な機会群となりつつある。国務院が2026年5月に公表した都市再生第15次五カ年計画(2026-2030年)は、統合的な都市健康診断、プロジェクトバンクの設立、改修プロジェクトに関する承認制度改革を重視している。これにより、複数の中小規模拠点にわたって改修工事、安全・レジリエンス工事、標準化文書を提供できる施工業者への需要が高まっている。デジタル承認・検収システムの厳格化に伴い、技術活用型の施工(BIM、データ引渡、コンプライアンス自動化)は、提出品質、検査対応力、ライフサイクルデータ要件が評価される公共・準公共入札の受注において、より商業的な重要性を持つようになっている。
最近の業界動向
- 2026年7月:中国建築工程総公司(CSCEC)は、子会社を通じてAI活用型のデジタル建設アップグレードを進めていることを開示した。これには、AIベースの市場情報分析、インテリジェント契約審査、AI主導の安全検査ツールが含まれる。この動きは、デジタル承認と協調検査の拡大に伴い、実行管理とコンプライアンス文書化を強化し、CSCECが大規模な複数拠点プログラム全体で施工を標準化する能力を支えている。
- 2026年5月:中国鉄建股份有限公司(CRCC)は、親会社である中国鉄道建設集団(CRCG)との間で、2029年12月まで有効な製品・サービス調達フレームワーク協定を締結した。これは資材、機器、建設サービスを対象とする。この複数年契約は、主要インフラ業務に対する調達の継続性と量的計画を支え、子会社間の資材供給の安定化と価格調整に寄与している。
- 2024年12月:北京市は、パイプラインと都市レジリエンスに重点を置いた2025-2029年の隠れインフラアップグレートプログラムとして5,714億米ドルの計画を確定した。この取り組みは、ユーティリティ改修、地下工事、スマートシティ連動型アップグレードに対する複数年にわたる需要を支え、強力な自治体との連携と専門的な地下エンジニアリング能力を有する施工業者に有利に働く。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、建築工事および土木工事活動にわたって中国国内で実施された建設工事の総価値として定義され、施工中に認識されたプロジェクト支出に基づき、現在米ドルで計上される。
この範囲には、上流の建材製造、不動産取引および土地販売、そして建設契約の一部として組み込まれていない純粋な設計コンサルティングは含まれない。
セグメンテーション概要
- セクター別
- 住宅
- マンション・コンドミニアム
- 戸建て・低層住宅
- 商業
- オフィス
- 小売
- 工業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・公益事業
- その他
- 住宅
- 建設タイプ別
- 新規建設
- 改修
- 建設工法別
- 従来型現場施工
- 現代的建設手法(プレファブリケーション、モジュール式等)
- 投資源別
- 公的
- 民間
- 地域別
- 江蘇省
- 広東省
- 浙江省
- 北京市
- 上海市
- 中国その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、公開されているマクロおよびセクター別のデータ系列から始まり、モデルが現実的な需要プールから出発できるようにしている。固定資産投資および建設出力指標については中国国家統計局を、政策および活動シグナルについては住房和城郷建設部を、プロジェクトパイプラインの方向性については国家発展改革委員会を参照した。
コストおよびマクロ前提を裏付けるため、インフレ、為替レート、建設関連のマクロ指標について、中国税関のリリースに加え、世界銀行およびIMFのデータも確認した。企業の年次報告書、投資家向け説明資料、信頼性の高い報道機関を用いてプロジェクト構成と実行ペースを検証し、企業財務情報に特化した有料サブスクリプションおよび別の特許データベースを選択的に活用して、能力および技術動向の変化を検証した。これらは例示であり網羅的ではなく、データ収集、相互確認、明確化のために他の公開情報源も使用した。
一次インタビューおよび調査
一次調査は、EPC施工業者、専門下請業者、デベロッパー、貸し手、公共事業の発注者を対象とした専門家インタビューと構造化調査を通じて実施され、実際に建設されているものと遅延しているものを確認した。主要な省や都市クラスターにわたってバランスの取れた対象範囲を確保し、沿岸地域のみの視点による偏りを避けるため、内陸部の活動パターンとも照合した。デスクリサーチの指標にギャップが見られた場合は、回答者に再度連絡を取り、プロジェクト開始、入札成約率、価格動向に関する前提を再検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:37% | 最高幹部(CXO):17% |
| ミッドティア:41% | 機能/部門責任者:40% |
| 小規模プレーヤー:22% | マネージャー:43% |
市場規模算定と予測
規模算定は、固定資産投資および建設出力の系列を建設支出に変換し、実行タイミングでフィルタリングして当年に実施された作業のみを計上するトップダウン方式を用いている。その総計は、入札開示からのサンプルプロジェクト価額、施工業者の収益構成チェック、繰り返し可能な資産タイプに対する平均コストによる単純な数量近似などの選択的なボトムアップチェックによって裏付けられる。
主要な入力データには、不動産の着工・完工件数、インフラおよび公共事業予算のシグナル、改修と新築の比率、労務・資材コストの上昇、そして都市再生や交通アップグレードなど政策主導プログラムの進行ペースが含まれる。一部の公開データセットは遅延または改訂を伴って公表されるため、欠落データについては短期トレンド平滑化を用いて補完し、公式更新が到着した際に再調整した。予測は、投資方向、資金調達環境、主要プロジェクトの発注時期に関する専門家の合意に支えられたシナリオ分析を用いて構築され、各年について一貫した為替レート前提を用いて米ドルに変換された。
データ検証および更新サイクル
検証は繰り返しの相互確認に依存しており、最終的な出力が単一の指標のみに依拠しないようにしている。建設PMIの方向性、固定資産投資の成長率、公表されているプロジェクトパイプラインなどの独立したシグナルとモデルを比較し、内部承認前に大きな差異があれば調査する。
異常値については、前提条件のピアレビューや、示唆される成長率が現場のフィードバックや新たな政策動向と矛盾する場合の再接触トリガーなど、複数の段階でレビューされる。本レポートは年次で更新され、大規模な景気刺激策の発表、急激な外国為替変動、不動産融資の大幅な変化などの重大事象については、中間更新の必要性が評価される。提供前に、アナリストは最新の利用可能なリリースが数値に反映されていることを確認する最終確認を行う。
Mordor Intelligenceの中国建設市場規模と他の公表推計値との比較
異なる情報源はしばしば異なる中国建設市場の値を公表しているが、これは同じ支出を計上していないこと、また異なる基準年と通貨換算時点を使用していることに起因する。最大の差異は通常、推計値が投資発表額に近いか、実施済み工事額に近いか、あるいは建築活動のみに限定された狭い定義に基づくかによって生じる。
一部の外部数値は、広範な国全体のコメンタリーや、建設工事と隣接する不動産または資本項目との境界を曖昧にする混合支出概念に依拠している。差異の主な要因の一つは、一部の推計値がより広範な不動産関連の取引額を組み込んでいることであり、これに対しMordor Intelligenceは、実施された建設工事のみを計上し、土地販売および建材製造は市場総額から除外している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.85兆米ドル(2025年) | |
| 政府貿易概要A | 4.82兆米ドル(2025年) | しばしば概算のヘッドライン値として示されるが、含まれる範囲についての可視性が限られており、当年に実施された工事を追跡する代わりに、建設活動を隣接する不動産関連支出の概念と混合している可能性がある。 |
| シンジケート・パブリッシャーB | 4.59兆米ドル(2024年) | 異なる基準年と予測期間を使用しており、モデルがセクター別セグメント総額を基準とするか、マクロ投資系列を基準とするかによって総額が変動し、建築工事と土木工事間の想定される内訳が変化する可能性がある。 |
この表は、差異が主に範囲の解釈と基準として用いられる年の選択によって生じていることを示している。規模算定を観測可能な実行シグナルに結び付け、現場のフィードバックを通じて確認することで、結果はより再現しやすく、政策や資金調達環境の変化に応じて更新しやすくなる。


レポートで回答される主要な質問
中国建設市場の現在の規模はどのくらいですか?
市場は2026年に5.03兆米ドルと評価され、2031年までに6.01兆米ドルに達すると予測されています。
2031年まで最も成長が速いセグメントはどれですか?
インフラプロジェクトは5.41%のCAGRで拡大し、他の全セグメントを上回ると予測されています。
中国の建設活動におけるプレファブリケーションの規模はどのくらいですか?
従来型工法は依然として83.95%のシェアを保持していますが、プレファブリケーション工法は第1級都市の割当に支えられ6.05%のCAGRで拡大しています。
建設支出に最も貢献している省はどこですか?
江蘇省は強固な製造基盤と都市再生プログラムにより16.05%のシェアでリードしています。
中国建設業への民間資本の参加はどのようになっていますか?
民間投資はインフラ信託と有利な税制政策に支えられ、2031年まで5.45%のCAGRで拡大しています。
最終更新日:


