
カナダシニアリビング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
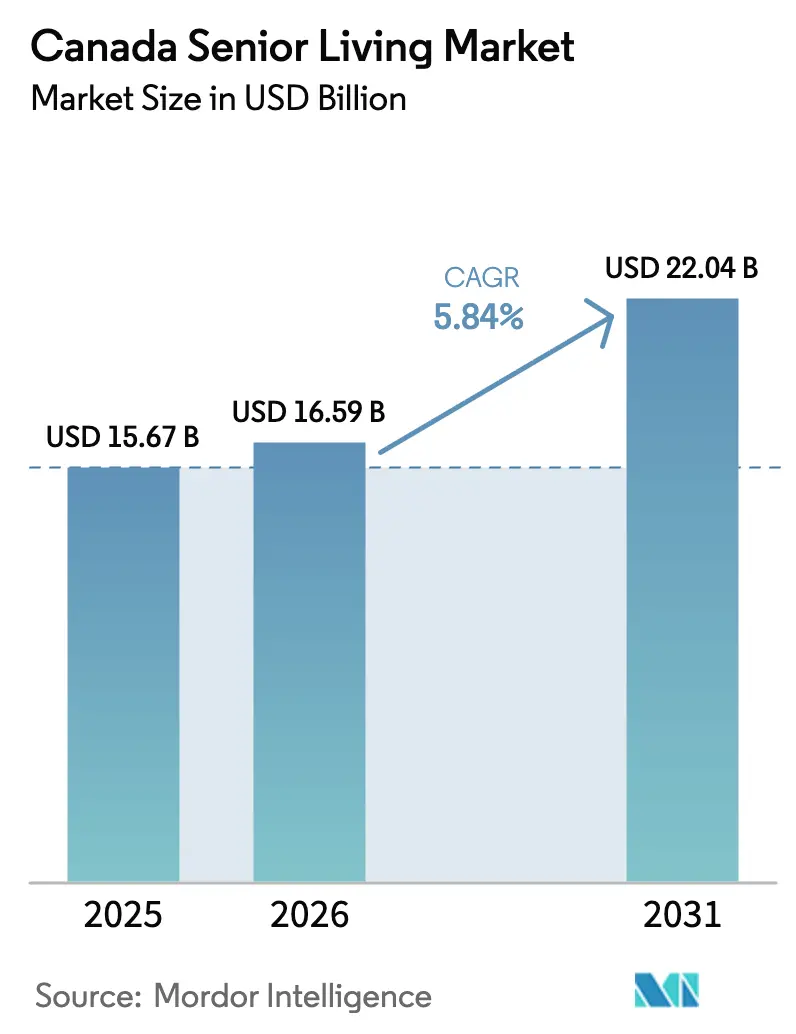
| 基準年の市場規模 (2025) | 15.67 十億米ドル |
| 市場規模 (2026) | 16.59 十億米ドル |
| 市場規模 (2031) | 22.04 十億米ドル |
| 成長率 (2026 - 2031) | 5.84 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダシニアリビング市場分析
カナダシニアリビング市場規模は2025年に157億米ドルと評価され、2026年の165億9,000万米ドルから2031年には220億4,000万米ドルへと、予測期間(2026年〜2031年)中にCAGR 5.84%で成長すると推定されます。需要は、85歳以上の年齢層の急速な拡大、病院からの退院待機患者の増加、およびヘルスケア・ホスピタリティ・社会プログラムを統合した目的特化型コミュニティへの富裕層ベビーブーマーの志向によって牽引されています。一戸建て住宅から、サービス充実型のエイジ・イン・プレイス住宅への移行加速が、都市中心部における普及率を深化させています。一方、事業者は全国で35,000件のナーシング人材不足という深刻な労働力不足と、在室率がパンデミック前水準に回復する中でも賃金上昇圧力に直面しています。REITおよびインフラファンドからカナダシニアリビング市場への資本流入は続いており、テクノロジー対応型ケアモデルとサステナビリティ改修が重要な差別化要因として台頭しています。
主要レポートのポイント
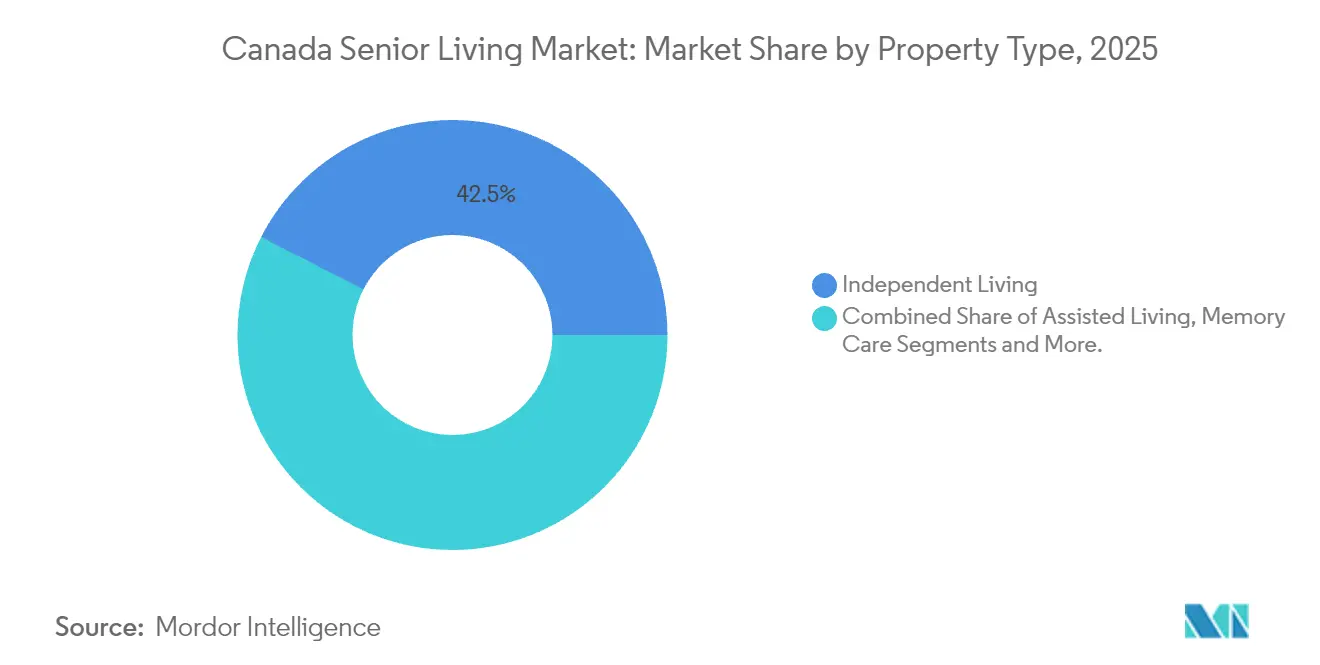
- 物件タイプ別では、インディペンデントリビングが2025年のカナダシニアリビング市場シェアの42.46%をリードし、メモリーケアは2031年にかけてCAGR 6.33%で拡大しています。
- ビジネスモデル別では、長期リース・賃貸が2025年のカナダシニアリビング市場規模の79.28%を占め、ハイブリッド(売却+リース)がCAGR 6.55%で最も速い成長を示しています。
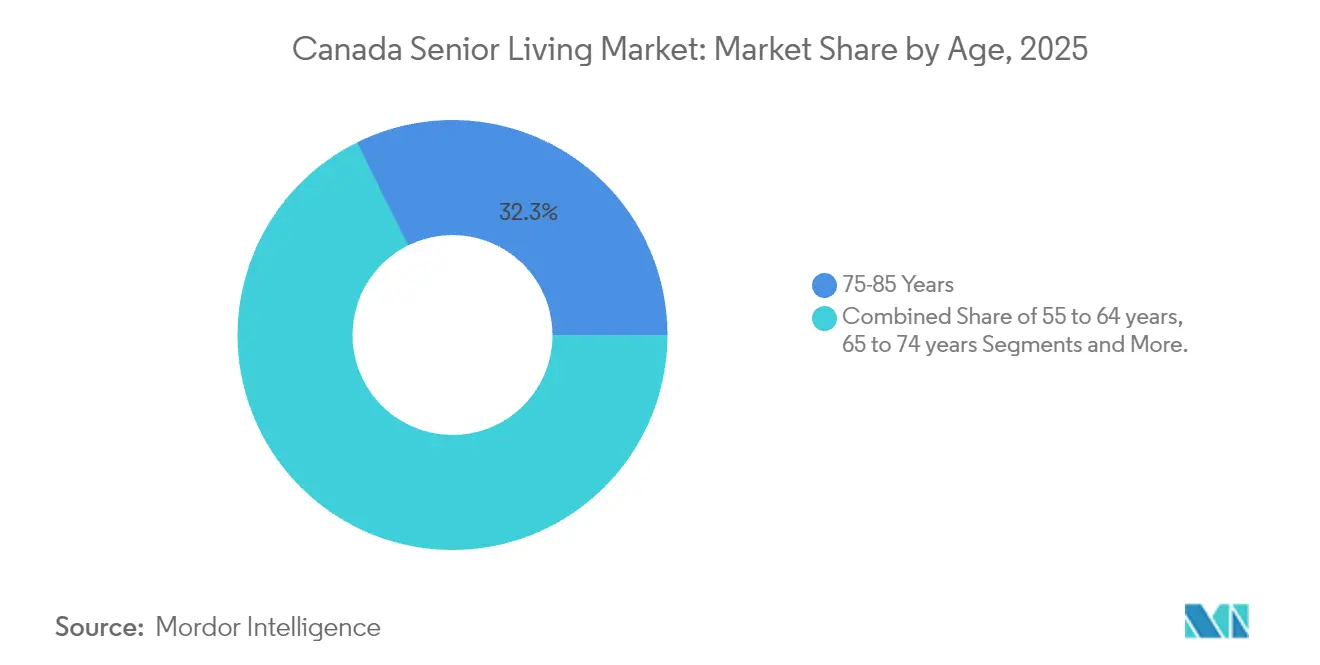
- 年齢層別では、75〜85歳のコホートが2025年の需要の32.32%を占め、85歳以上の年齢層はCAGR 6.74%で拡大しています。
- 州別では、オンタリオ州が2025年に45.02%のシェアを保持していますが、ブリティッシュコロンビア州がCAGR 6.98%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダシニアリビング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 75〜85歳以上のコホートの急速な高齢化により、インディペンデントリビング、アシステッドリビング、メモリーケアへの需要が増加 | +1.8% | 全国規模; オンタリオ州およびブリティッシュコロンビア州で最も顕著 | 長期 (4年以上) |
| ベビーブーマーの高い家計資産がプライベートペイオプションおよびプレミアムアメニティを実現 | +1.2% | 全国規模; バンクーバーおよびGTA(グレーター・トロント・エリア)でピーク | 中期 (2〜4年) |
| 一戸建て住宅からヘルスケアおよび交通機関に近いサービス充実型エイジ・イン・プレイスコミュニティへの移行 | +0.9% | トロント、 バンクーバー、モントリオール、カルガリー | 中期 (2〜4年) |
| 病院および在宅ケアの容量圧迫がシニアハウジングへの紹介を促進 | +0.7% | 全国規模; オンタリオ州およびケベック州で深刻 | 短期 (2年以内) |
| テクノロジー対応型ケアによるアウトカム改善と運営効率化 | +0.5% | 全国規模; ブリティッシュコロンビア州およびオンタリオ州で先行導入 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
75〜85歳以上のコホートの急速な高齢化によるインディペンデントリビング、アシステッドリビング、メモリーケアへの需要増加
85歳以上の人口は2073年までに3倍になると見込まれており、ケア強度を段階的に引き上げられる住宅への長期的な需要を生み出しています。80歳以上の入居者は慢性疾患、移動制限、認知症の罹患率が高く、アシステッドリビングおよびメモリーケアへの需要をシフトさせています。事業者は高度急性期スイートへの資本配分を増加させ、複雑な臨床プロファイルを管理するためのナーシングパートナーシップを組み込むことで対応しています。持続的な人口動態の勢いがカナダシニアリビング市場を景気循環的な変動から守り、開発パイプラインを支えています。スタッフィング戦略は、高齢化する入居者の重症度の高まりが労働力の供給能力を上回る前に、看護師確保のパイプラインを構築することを中心に据えています。
ベビーブーマーの高い家計資産がプライベートペイオプションおよびプレミアムアメニティを実現
高齢者は全国の家計資産の61%を保有しており、シニア世帯の資産の中央値は80万6,000米ドルであり、高級コミュニティへの支払い意欲を支えています。Amicaのような高級事業者は、シェフ監修のダイニング、ウェルネスクリニック、コンシェルジュサービスをバンドルすることで90%超の在室率を達成しています。この資産効果はグレーター・バンクーバーおよびGTA(グレーター・トロント・エリア)で最も顕著であり、自宅の資産価値が入居費用を賄う流動性を解放しています。地域格差は依然として存在し、大西洋岸市場はサービスが不足した状態にあります。投資家は高純資産層のセグメントを価格交渉の影響を受けにくいと見なしており、カナダシニアリビング市場全体で二極化した供給パターンを強化しています。
一戸建て住宅からヘルスケアおよび交通機関に近いサービス充実型エイジ・イン・プレイスコミュニティへの移行
都市部の土地不足と住宅維持コストの上昇が、退職者を戸建て住宅から病院や交通機関の近くに立地する目的特化型タワーへの住み替えへと促しています。Verveのトロントにあるドン・ミルズ・レジデンスは、統合型医療スイートとスマートビルディングシステムを備え、記録的な短期間で安定的な在室率に達しました。併設型ヘルスケアサービスは救急再入院を減らし、介護者の負担を軽減することで、公共部門からの紹介を強化しています。CMHC保証付きの50年・4%未満の長期債務は、長期入居を約束する賃貸形式をさらに促進しています。立地プレミアムは、カナダシニアリビング市場全体でのリース完了スピードを左右する決定的な要因となっています。
病院および在宅ケアの容量圧迫がシニアハウジングおよびトランジショナルケアモデルへの紹介を促進
救急室は120〜140%の稼働率で稼働しており、オルタネート・レベル・オブ・ケア患者の92%が55歳以上です[1]カナダ保健情報研究所、「カナダにおけるオルタネート・レベル・オブ・ケア」、cihi.ca。各州は病院の混雑緩和のため、民間介護施設内のトランジショナルベッドに資金を提供しています。Extendicareは2024〜25年にこうしたパートナーシップを通じて448床の長期ケアベッドを開設しました。退院プランナーが病院に常駐し、患者を直接認可コミュニティへ誘導することで、予測可能な紹介ファネルを構築しています。電子医療記録と24時間365日対応のナーシングを統合した事業者は、より高い入院日当を獲得し、支払い者との関係を強化しており、カナダシニアリビング市場の回復力を高めています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高コスト州における手頃な価格帯での住宅不足とミドルマーケット製品の限界 | −0.5% | ブリティッシュコロンビア州、 オンタリオ州都市部、アルバータ州 | 中期 (2〜4年) |
| 看護師・PSW(個人支援ワーカー)の深刻な人材不足と賃金上昇によるマージン圧迫とサービス水準低下 | −0.6% | 全国規模; ケベック州および大西洋岸州で最も深刻 | 短期 (2年以内) |
| 州ごとに異なる複雑な規制とライセンス制度が承認・拡張を遅延 | −0.4% | 全国規模; オンタリオ州、ケベック州、ブリティッシュコロンビア州で深刻 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高コスト州における手頃な価格帯での住宅不足とミドルマーケット製品の限界
月額アシステッドリビング費用は2,565〜4,030米ドルの範囲にあり、カナダの高齢者の40%は資産を売却するか家族に頼ることなくこの水準を満たすことができません[2]カナダ住宅金融公社、「住宅市場インサイト」、cmhc-schl.gc.ca。土地価格、建設インフレ、および自治体手数料がバンクーバーとトロントの新規賃料をさらに押し上げ、高級タワーと補助付きナーシングベッドの格差を拡大しています。年収36,650〜58,640米ドルの世帯は、目的特化型の選択肢がほとんどない「ミドル」の未対応層に陥っています。ケベック州の民間RPA(民間介護施設)モデルは、規模拡大によりコストを削減できることを証明しており、平均賃料は2,418米ドル近辺に位置しています。しかし、この水準でも下位2所得五分位を除外しています。事業者はユニット面積の縮小、アメニティの共有、または州との家賃補助のパートナーシップによりこの潜在需要を解放する必要があります。
看護師・PSW(個人支援ワーカー)の深刻な人材不足と賃金上昇によるマージン圧迫とサービス水準低下
カナダでは35,000人の看護師が不足しており、5人に1人が離職を計画していることから、30〜50%割増しとなる派遣労働への依存が深刻化しています。個人支援ワーカーの時給は13.20〜16.10米ドルに過ぎず、小売業やホスピタリティ業界の賃金との競争が困難な状況です。人材不足はサービス品質を損ない、健全な需要があるにもかかわらず一部の施設では新規入居の受け入れを制限せざるを得ない状況です。農村部および大西洋岸市場は、介護職員が高賃金の都市部に移住するため特に厳しい状況にあります。事業者は賃上げ、定着奨励金、専門学校とのパートナーシップを試みていますが、その成果が現れるまでには最大2年を要する見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:インディペンデントリビングが優位、メモリーケアが加速
インディペンデントリビングは2025年にカナダシニアリビング市場シェアの42.46%を獲得し、若年高齢者セグメントへの入口としての役割を確固たるものにしました。スイートは社会的なつながり、ダイニングの選択肢、ウェルネスを重視しており、事業者は臨床スタッフをスリムに維持することができます。一方、メモリーケアは認知症罹患率の上昇と家族による専門施設への希望を背景に、2031年にかけてCAGR 6.33%で成長する牽引役となっています。SiennaによるAspiraのポートフォリオの8億8,000万米ドルでの買収は、投資家が高度急性期モデルに付与するプレミアムを示しました。専用メモリーウィングの月額平均費用は4,398〜5,864米ドルに達し、インディペンデントリビングのユニットより40〜60%高い収益を上げています。
開発業者は現在、インディペンデント、アシステッド、メモリーオプションを一つ屋根の下に統合した継続ケアサイトを優先しており、生涯価値と定着率を高めています。Verveのドン・ミルズコミュニティはこの垂直統合の典型例であり、94戸のインディペンデントスイート、23戸のアシステッドユニット、17床のセキュアメモリーベッドを備えています。2031年までに、マルチレベルキャンパスがカナダシニアリビング市場における新規ベッド供給の半数以上を担うと予測されています。ナーシングケアは厳しく規制されている一方、州の定員義務から恩恵を受けており、Extendicareのパイプラインは長期ケア在庫を拡充するために必要な官民連携を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


ビジネスモデル別:賃貸が依然優位、ハイブリッドが勢いを増す
長期リース・賃貸コミュニティは2025年のカナダシニアリビング市場規模の79.28%を支配しており、CMHCの安定した融資制度と入居者の流動性への選好を反映しています。この構造により、事業者は再販の複雑さなしにサービスパッケージを刷新し、賃料を調整することができます。ハイブリッド(売却+リース)形式は規模こそ小さいものの、富裕層のダウンサイザーがケアを受けながら資産を保全しようとする中でCAGR 6.55%で成長しています。FengateによるArbutus WalkおよびWesbrook Villageの買収(コンドミニアム88戸・賃貸295戸)は、混合テニュアによる利回りスタッキングへの投資家の信頼を示しています。
ハイブリッド契約では通常、入居者に50〜70%の返還可能なライフリース出資が提供され、相続対策と月額費用の柔軟性のバランスをとっています。規制上の複雑さはより高く、ライフリース契約は有価証券法の対象となる場合があるため、採用は洗練された開発業者に限定されています。完全売却は流動性の懸念から5%未満のシェアにとどまっています。予測期間中、ハイブリッドモデルは地理的な展開を拡大し、特にグレーター・バンクーバー地域において普及が進むと予測されます。同地域では住宅売却益の平均が73万2,600米ドルを超え、入居費用の資金源を提供しています。
年齢層別:75〜85歳が最大セグメント、85歳以上が急速拡大
75〜85歳のコホートは2025年の入居者の32.32%を占め、最大の顧客層としての地位を確認しました。この年齢層の方々は移動能力の低下に伴いインディペンデントリビングからアシステッドリビングへ移行することが多く、高度急性期ユニットへのパイプラインを供給しています。85歳以上のセグメントは平均寿命の延長と虚弱化の進行を背景にCAGR 6.74%で最も速く成長しており、2031年にかけて続きます。メモリーウィングにおけるリース完了スピードはこの人口動態の高まりを反映しており、バンクーバーとトロントの一部コミュニティでは6ヶ月待ちのウェイティングリストが生じています。
事業者は現在、85歳以上の親の意思決定を主導することが多い成人の子どもを対象としたマーケティングを展開しています。生涯価値は多大なものがあり、70代前半に入居してケアレベルを通じてエイジ・イン・プレイスした入居者は累計100〜200万米ドルの収益をもたらす可能性があります。65〜74歳の層は一般に予防医療プログラムを備えたライフスタイル重視のキャンパスに引き付けられる新興ニッチ市場です。55〜64歳を対象としたアクティブ・アダルト・ビレッジはカナダシニアリビング市場全体へのフィーダーチャネルを供給し続けていますが、そのボリュームは比較的小さい状況です。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
オンタリオ州は2025年に45.02%の最大シェアを維持しており、1,480万人の人口と2010年退職者ホーム法(Retirement Homes Act 2010)のもとでの成熟したライセンス制度を反映しています。主要チェーンはトロントの教育病院近くに旗艦キャンパスを構え、深い看護師プールと交通機関へのアクセスから恩恵を受けています。しかし、土地不足と開発費用が成長を抑制しており、Extendicareが官民パートナーシップを通じて最近448床の長期ケアベッドを追加したロンドンやキングストンなどの二次市場へ開発業者を誘導しています。
ブリティッシュコロンビア州はCAGR 6.98%で拡大するペースセッターであり、バンクーバーの住宅販売価格中央値73万2,600米ドルが入居費用の資金源となる資産価値を解放し、REITの資本が限られた高密度供給を標的としています。WelltowerによるAmicaの34億米ドルでの買収は沿岸部の高級市場を重視するものであり、Fengateのハイブリッドプロジェクトは混合テニュアへの投資家の意欲を示しています。同州のグリーンビルディング義務化は、ヒートポンプ改修を加速させており、資本的支出は増加するものの、CMHCが支援する低利の融資を解放しています。
ケベック州の1,449の民間RPA(民間介護施設)は月額2,418米ドルという手頃な価格を提供していますが、バイリンガルスタッフィングとMSSS(ケベック州保健社会サービス省)認証が要求されるため、一部の英語圏参入者を敬遠させています。Cogirのような既存事業者はモントリオール中心部外の標準化された300戸超のスイートタワーで規模の経済を達成しています。アルバータ州は低い土地コストとエネルギー産業の富から恩恵を受けていますが、人口基盤が小さいためブリティッシュコロンビア州の成長には及びません。大西洋岸州とプレーリー地方は依然としてサービスが不足しており、より薄いマージンを受け入れ、州当局と連携する準備のある事業者はカナダシニアリビング市場のこれらの地域で潜在需要を取り込むことができます。
規制環境
カナダにおけるシニアリビングの規制は主に州および準州レベルで行われており、リタイアメントリビングと長期介護の分野で断片化したコンプライアンス環境を生み出しています。オンタリオ州では、Retirement Homes Act, 2010およびO. Reg. 166/11がリタイアメントホームの認可、入居者の権利、運営要件を定めており、Retirement Homes Regulatory Authority(RHRA)が監督を行っています。長期介護の枠組みは州によって異なり(例えば、オンタリオ州のFixing Long-Term Care Act, 2021)、承認、人員配置規則、ケア基準に影響を与え、拡張スケジュールや運営モデルを形作っています。
連邦レベルでは、Health Canadaが、Standards Council of Canada、Health Standards Organization、CSA Groupが2023年に発表した全国的な長期介護基準を基盤として、Safe Long-Term Care Actに向けた協議作業を進めています。Canada Health Actは保険適用対象の医療サービスを定義していますが、長期介護は拡張医療サービスとして扱われるため、資金調達と説明責任の枠組みは依然として主に州レベルにとどまっています。このため、複数拠点を運営する事業者には州ごとの運営プレイブックが必要とされています。
バリューチェーン分析
カナダのシニアリビングのバリューチェーンは、土地の取得、開発、建設から始まり、認可・開設手続きへと移行し、その後、自立型リビング、介助付きリビング、記憶ケア、看護ケアにわたるリースアップと日々の運営が続きます。資本提供者(REIT、年金基金、インフラ型投資家)は、買収、所有構造、セールアンドリースバックまたはジョイントベンチャーモデルを通じて供給を形作り、Chartwell、Sienna、Revera、Extendicareといった事業者が不動産プラットフォームをホスピタリティ、ケア提供、入居者体験へと転換しています。
運営実績は、入居者獲得とマーケティング、臨床・ホスピタリティ人員配置、食事・清掃・医療用品の一元調達に左右されます。テクノロジーはケアワークフローへの組み込みが進んでいます。多くの事業者は、プラットフォームの規模を活用してトレーニングを標準化し、地域を越えて採用を行い、電子記録や遠隔モニタリングなどのツールを導入することで、人員配置の逼迫や賃金上昇圧力にもかかわらず、労働集約性の管理とサービスの一貫性維持を支援しています。
競合状況
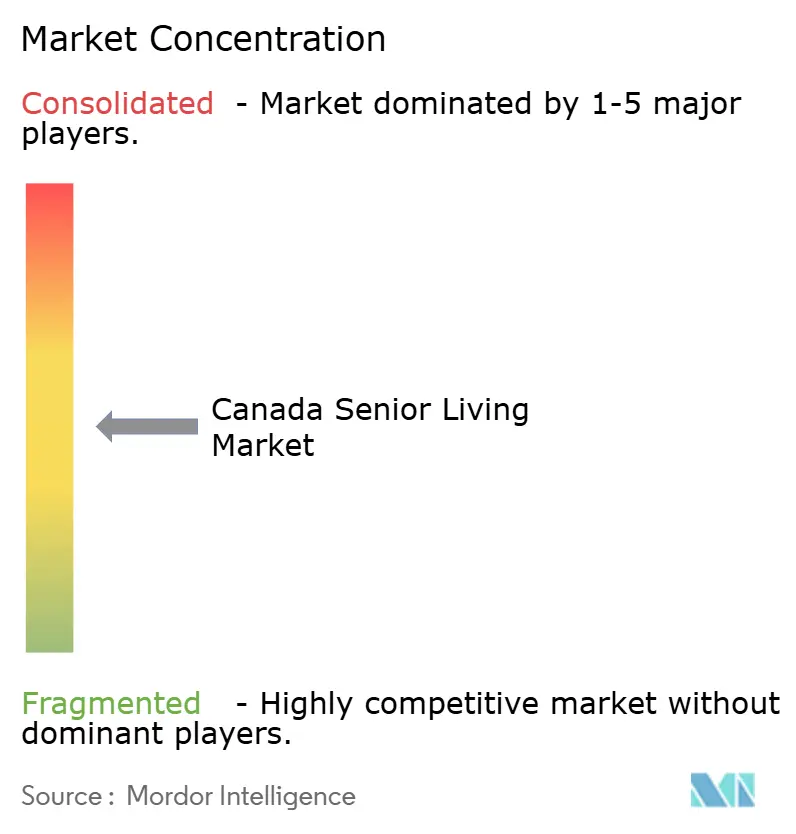
競争は中程度であり、上位3社であるChartwell、Sienna、Reveraが全国ベッド数の約3分の1を支配しています。規模は優遇金融条件、集中調達、全国的なスタッフィングパイプラインを実現します。それでも、物件の半数以上は地域チェーン、非営利団体、または単一施設事業者が所有しており、ロールアップの余地があります。テクノロジーへの投資は重要な差別化要因であり、電子医療記録とリモートモニタリングを導入しているチェーンは運営レバレッジを得て、支払い者との関係を強化しています。
機関投資家の資本が所有構造を再編しています。WelltowerによるAmicaの34億米ドルでの買収は、REITをプレミアム都市型家主として位置付け、マネジメントフィーを積み重ねながら高級市場への露出を確保しています。SiennaによるAspiraの8億8,000万米ドルでの買収は、より高い入院日当を実現し離職率が低い認知症ケアへの戦略的注力を浮き彫りにしています。Extendicareの売上高は、新たに建設された公的資金によるベッドが稼働開始した2024年第4四半期に11.8%増加し、臨床的専門知識と政府パートナーシップがプライベートペイの変動リスクをどのように相殺できるかを示しています。
中小の独立系事業者は、広東語話者や南アジア系コミュニティなどの文化的ニッチを対象にしたり、大手コングロマリットが地域知識を欠く二次都市に進出したりすることで競争しています。サステナビリティ改修とモジュール建設は、特にミドルマーケット参入者にとってコスト管理のレバーとして台頭しています。事業承継を控えるオーナーが市場を退出し、REITの資本コストが低水準を維持する中、カナダシニアリビング市場全体での集中度が緩やかに上昇するにつれて統合の勢いが加速すると予想されます。
カナダシニアリビング産業リーダー
Chartwell Retirement Residences
Sienna Senior Living
Revera Inc.
Extendicare Inc.
Atria Senior Living
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
カナダのシニアリビングにおける主要なホワイトスペースは、老朽化した在庫の更新とアップグレードであり、2024年に民間支払い在庫の約1.2%が撤去されたことによって後押しされています。これにより古い施設の在庫が減少し、統合的なケア対応能力を支えられる、最新の目的別建築された住宅へのニーズが高まっています。主要事業者によるポートフォリオ最適化の動きはこの流れを強めており、プラットフォームはより新しい資産や、入居者の嗜好がサービス充実型のエイジング・イン・プレイス型コミュニティを引き続き志向する中核市場へと比重を移しています。同時に、長期介護基準に関する全国的な議論と連邦のSafe Long-Term Care Act協議プロセスにより、品質、安全性、報告要件への注目が続いており、これは強固なコンプライアンス体制とスケーラブルな臨床ガバナンスを備えた事業者にとって有利に働きます。
機関投資家との資本提携は、小規模事業者が単独では資金調達に苦労する可能性のある買収・開発の経路も開いています。例えば、ChartwellとFengateは2026年5月に、Seasons Retirement Communitiesポートフォリオへのエクスポージャー獲得に関連するジョイントベンチャーを発表しました。これは、資本提供者が成長資金を提供し、事業者が運営最適化とリースアップに注力するというモデルを反映しています。事業者はNOI重視の取り組みを継続しており、Siennaは2026年第1四半期にリタイアメント部門で同一物件NOI成長を報告しました。これは、入居率回復、価格規律、コスト管理と対象を絞った資産追加が組み合わさった商業的価値を示しています。
最近の業界動向
- 2026年7月:Sienna Senior Livingは、オンタリオ州ミシサガのStreetsville Community(256床のプロジェクト)を再開発し、推定費用は125百万米ドルです。プロジェクトは2027年第1四半期に開始し、2029年後半の完成を予定しており、GTAにおける高品質な目的別建築シニアリビング容量を拡大します。都市中心部プラットフォームを強化し、より新しい資産と日額料金の潜在的な上昇へのシフトを示唆しています。
- 2026年6月:Chartwell Retirement Residencesは、オンタリオ州オークビルのPalermo Village Retirement Residenceの買収を43.0百万米ドルで完了しました。この買収により、オンタリオ州の主要回廊における中位から中上位市場向けの容量が追加されます。オンタリオ州の魅力的な市場でのポートフォリオ拡大は、リタイアメント資産基盤の規模と多様化を強化します。
- 2026年5月:Chartwell Retirement Residencesは、Fengate Asset Managementとのジョイントベンチャーを通じて、Seasons Retirement Communitiesポートフォリオの30%持分を取得する最終契約を締結しました。この取り組みは、機関投資家の資本に裏付けられたポートフォリオ拡大を表しています。パートナーシップを通じて成長を加速し、Seasonsプラットフォームを拡大し、資本およびポートフォリオの多様化と整合しています。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査は、カナダにおける有料シニアリビング施設を対象としており、シニアが自立型リビング、介助付きリビング、記憶ケアにわたり様々な程度でサービスとケアサポートが組み込まれた住宅費用を支払う、目的別建築されたコミュニティに焦点を当てています。
対象範囲外:個人宅で行われる非公式な介護、およびシニアリビング施設での滞在を伴わない一般的な在宅医療は除外します。
セグメンテーション概要
- 物件タイプ別
- アシステッドリビング
- インディペンデントリビング
- メモリーケア
- ナーシングケア
- ビジネスモデル別
- 完全売却(フリーホールド)
- 長期リース・賃貸
- ハイブリッド(売却+リース)
- 年齢層別
- 55〜64歳
- 65〜74歳
- 75〜85歳
- 85歳以上
- 州別
- オンタリオ州
- ケベック州
- ブリティッシュコロンビア州
- アルバータ州
- カナダその他地域
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、モデル構造の設定と、カナダの実情に合った、特に高齢者人口動向、住宅在庫、ケア対応能力に関する入力データの構築に用いられました。Statistics Canada、Canada Mortgage and Housing Corporation(CMHC)の公表資料、州の保健・長期介護省の刊行物、Government of Canadaのオープンデータポータルなどの公的情報源を参照し、需要圧力と供給追加のペースを把握しました。また、州レベルで公表されているカナダ全体の検査・認可ガイダンスを確認し、非認可形態の施設をシニアリビング施設として計上しないよう努めました。
活動を市場価値に変換するにあたっては、年次報告書、MD&A、投資家向けプレゼンテーションなどの事業者開示情報を活用し、その後、信頼できる報道機関や業界団体のウェブサイト(シニア住宅・医療関連団体を含む)で報告された主要な運営指標を照合しました。並行して、企業財務・インテリジェンス、ニュースおよび財務情報の有料サブスクリプション、ならびに事業者の更新情報にテクノロジー活用型ケアに関する話題が現れた際には特許データベースを利用しました。ここに記載したデスクリサーチの情報源はあくまで例示であり、データポイントの収集、仮説の検証、未解決の疑問の明確化のために、その他多数の公開情報源および有料情報源を使用しました。
一次インタビューおよび調査
一次調査は、事業者、開発業者、貸し手、アドバイザー、シニア住宅に特化した不動産関係者を対象とした専門家インタビューおよび構造化調査を通じて実施され、カナダにおける価格設定と入居率の動きを確認するのに役立ちました。また、ケア提供や紹介に関わる専門家からも意見を収集し、最終的な価値算定に、自立型リビングと介助付きリビング・記憶ケアの間のサービス強度の違いが反映されるようにしました。
一次調査フィールドワーク回答者の内訳
| 企業種別 | 回答者の役職 |
|---|---|
| トップ層:27% | CXO:15% |
| ミドル層:58% | 機能部門・事業部門リーダー:34% |
| 小規模事業者:15% | マネージャー:51% |
市場規模算定と予測
市場規模算定にはトップダウン方式を用いました。まず高齢者人口プールと利用可能なシニア住宅在庫から出発し、ケア強度別に対応可能な需要と収益ポテンシャルを再構築した上で、結果を米ドルに変換しました。カナダ全体の数値を構築した後、主要州における推定入居済み住戸数にケアタイプ別の月額料金サンプルを乗じるなど、選択的なボトムアップ的近似によって整合性を確認し、異常値を特定・調整しました。
75歳以上および85歳以上のコホートの増加、入居率と吸収の方向性、新規追加ユニットと建設パイプライン、ケアレベル別の典型的な月額料金レンジ、販売可能容量に上限を課しうる人員確保状況など、市場価値を目に見える形で左右する特定の指標を注意深く追跡しました。事業者間で料金データが一貫して入手できない場合は、一次調査での議論から得たレンジを、在庫や市場ポジショニングの手がかりを用いて州ごとに保守的に適用しました。予測にはシナリオ分析を用い、入居率回復と賃料上昇の見通しに関連付け、その上で、許認可制度や労働力の制約の下で新規容量がどれだけ迅速に稼働できるかについて専門家の意見と整合させました。
データ検証と更新サイクル
算出結果は、カナダの人口動態トレンド、公に追跡されているシニア住宅在庫の動き、事業者レベルの業績コメントなどの独立したシグナルと照合し、総数が実際の運営状況と整合していることを確認しました。大きな乖離があった場合は見直しを行い、仮説を再検討し、インタビューでの意見がデスクリサーチの裏付けと一致しない場合はフォローアップの電話連絡を実施しました。
最終承認前に、モデルおよび報告書は複数段階のアナリストチェックを経て確認され、その後、定義、通貨のタイミング、成長ロジックにわたる整合性テストが行われました。レポートは毎年更新され、価格設定、入居率、規制、供給に重大な変化が生じた場合には中間更新が行われ、その後、納品前に最終確認を実施することで、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceのカナダシニアリビング市場分析における市場規模算定と他の公表推計との比較
カナダのシニアリビングに関して公表されている市場規模は、同じセグメントを対象としているように見えても異なる場合があります。これは主に、シニアリビング施設として何をカウントするかの定義が必ずしも一貫していないためです。ばらつきは、プロバイダーが自己負担型ケアと補助型ケアをどう扱うか、また推計が入居率主導の収益ロジックに基づいているか、より広範な医療支出比率を適用しているかによっても生じます。
主なギャップの要因は通常、対象範囲と価格算定手法であり、長期介護施設や看護施設が完全に含まれているかどうか、また、推計が住戸在庫数×入居済みユニット数×月額料金から構築されているか、それとも一部のケアカテゴリーを除外しうる業界全体の集計収益に基づいているかによります。通貨換算のタイミングと更新頻度も重要であり、賃料の上昇や入居率の変化が当年度の数値を変動させるためです。このため、市場価値は在庫、ケア構成、料金の実態に基づいて基礎付けられた上で、Mordor Intelligenceによって最終確定されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 15.67十億米ドル(2025年) | |
| 業界データベースA | 12.30十億米ドル(2026年) | リタイアメントコミュニティ向けの業界収益を使用しており、主に看護および熟練介護を行う施設を除外する傾向があるため、より広範な定義に含まれる高度なケアを要するシニアリビング形態を過小評価する可能性があります。 |
| アドバイザリーブリーフB | 18.10十億米ドル(2025年) | シニア住宅と隣接する高齢者介護サービスを混同することが多く、入居済み住戸、ケア構成、州レベルの在庫制約に一貫して結び付けることなく賃料上昇の前提を適用する傾向があります。 |
総じて、この差異は単一の計算方法の違いによるものではなく、各推計がシニアリビングとして何をカウントし、収益をどのように構築しているかによって説明されます。当社のアプローチは、繰り返し検証可能な需要・容量算定プロセスに忠実であり続けており、これにより、年ごとに相互検証可能なケア構成、入居率の実態、料金水準と整合した価値を維持することができます。


レポートで回答する主要な質問
2026年のカナダシニアリビング市場規模はどのくらいですか?
カナダシニアリビング市場規模は2026年に165億9,000万米ドルであり、2031年までに220億4,000万米ドルに達する見込みです。
カナダのシニアリビング物件タイプで最も速い成長を牽引しているのは何ですか?
メモリーケアは認知症罹患率の上昇と、事業者による高マージン・高度急性期サービスへの注力を背景に、CAGR 6.33%で成長をリードしています。
最も高い成長が見込まれる州はどこですか?
ブリティッシュコロンビア州は、高い家計資産と積極的なREIT投資に支えられ、2031年にかけてCAGR 6.98%で拡大しています。
人材不足は事業者にどのような影響を与えていますか?
看護師およびPSW(個人支援ワーカー)の欠員が派遣労働コストを最大50%押し上げ、マージンを圧迫し、テクノロジー対応型ケアの活用をさらに促しています。
市場の所有構造を再編している戦略的動向は何ですか?
WelltowerによるAmicaの34億米ドルでの買収とSiennaによる8億8,000万米ドルのメモリーケア買収は、プレミアムおよび高度急性期資産に向けたREIT主導の統合を浮き彫りにしています。
最終更新日:


