
細胞単離市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 17.91 十億米ドル |
| 市場規模 (2031) | 33.91 十億米ドル |
| 成長率 (2026 - 2031) | 13.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
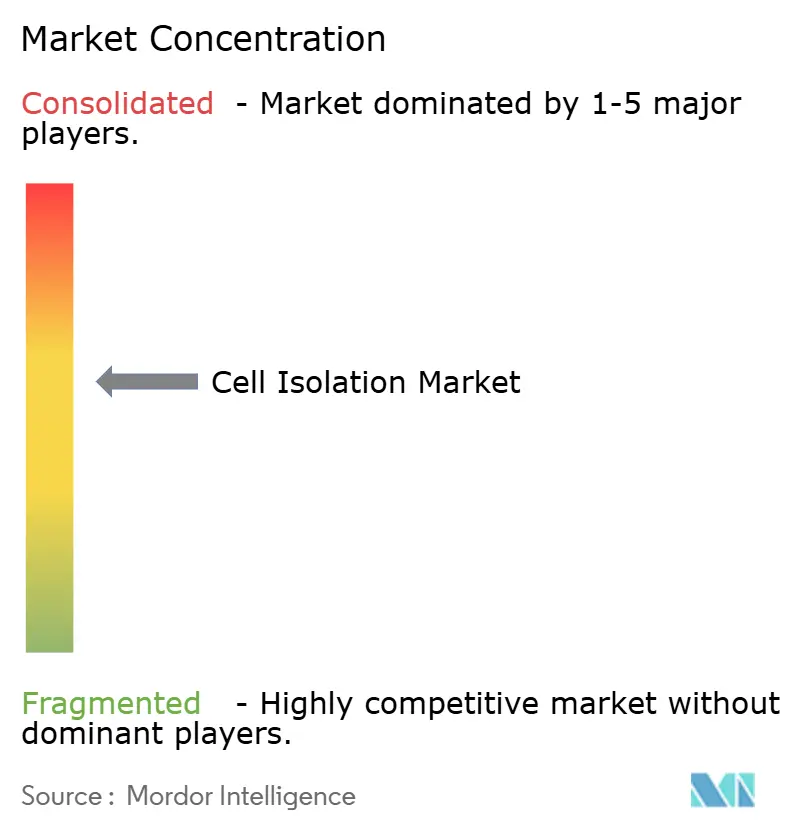
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる細胞単離市場分析
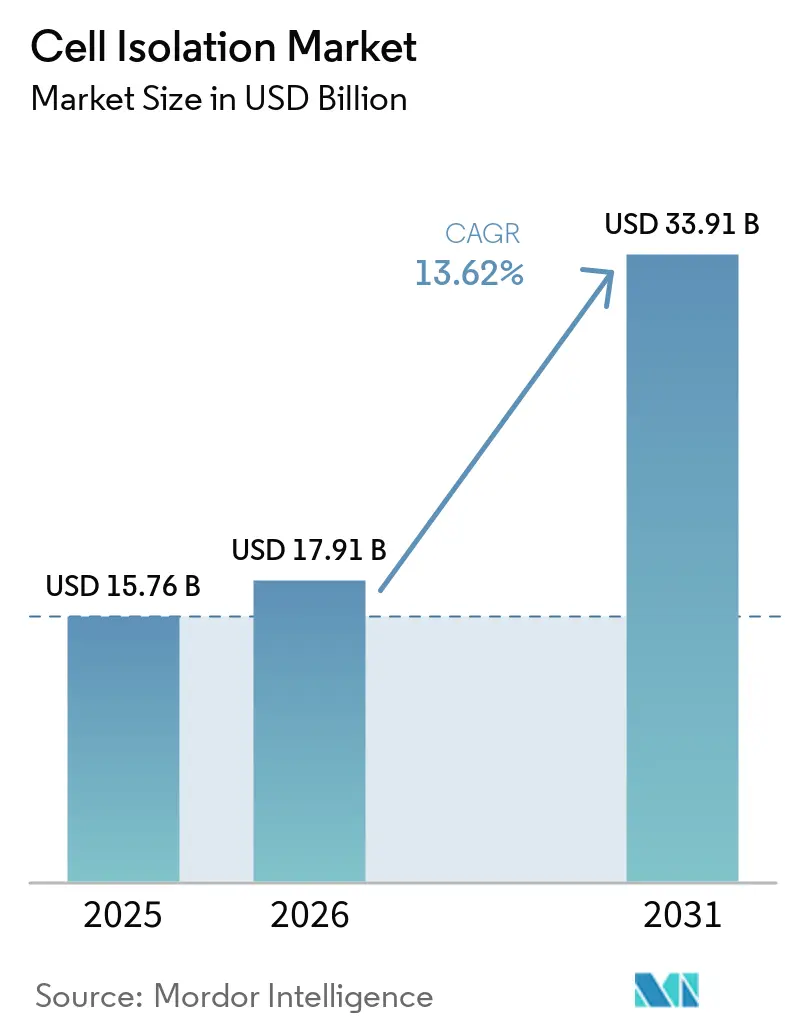
細胞単離市場規模は、2025年のUSD 157.6億から2026年にはUSD 179.1億に成長し、2026年から2031年にかけてCAGR 13.62%で2031年までにUSD 339.1億に達すると予測されています。拡大は、細胞ベース療法の採用加速、官民両セクターの研究資金の持続的な投入、およびバイオ医薬品製造能力の急速な拡充によって推進されています。自動化対応機器、特に高パラメータフローサイトメーターと統合型マイクロ流体プラットフォームは、研究室からGMPスイートへと移行しており、細胞療法および精密診断の開発タイムラインを短縮しています。北米が最大の地域貢献者であり続ける一方、アジア太平洋は政府助成金とインフラ投資を背景に最も急速な成長を示しています。規制コストの圧力と熟練技術者の深刻な不足が、ハンズオン時間を最小化し、進化する品質基準への準拠を確保するターンキー型・使いやすいプラットフォームの必要性を高めています。
主要レポートのポイント
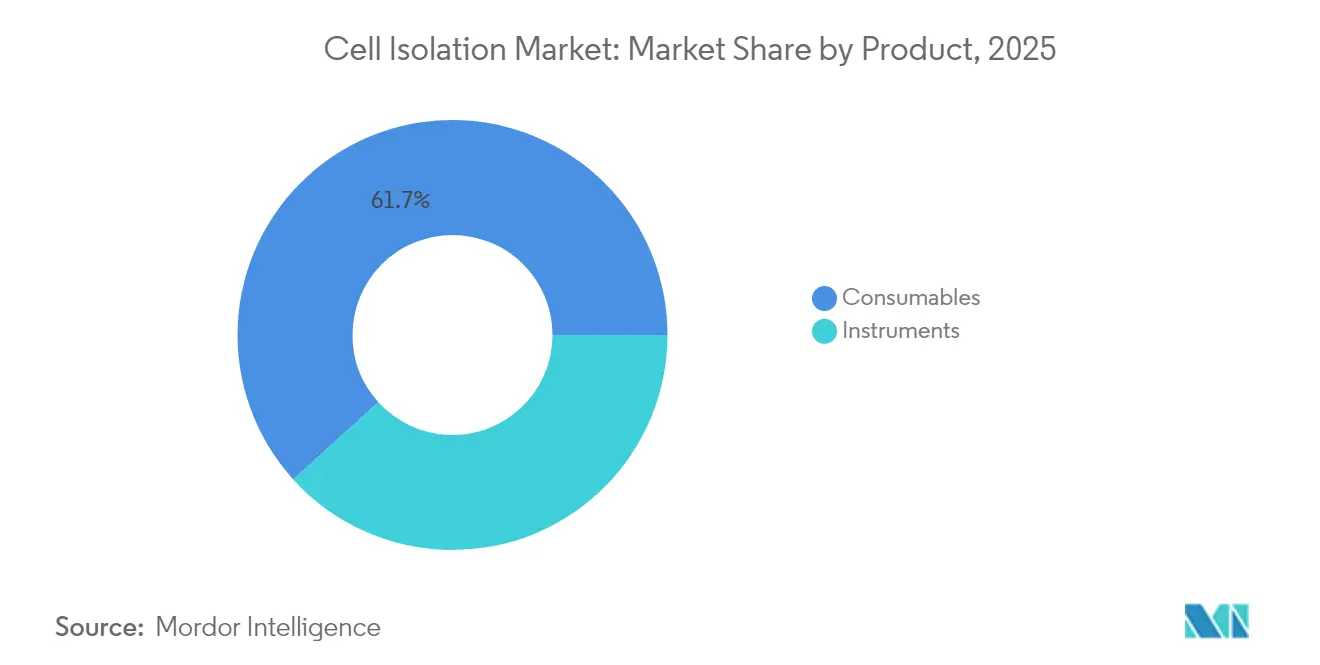
- 製品別では、消耗品が2025年に市場シェアの61.72%をリードし、機器は2031年にかけてCAGR 15.12%で成長すると予測されています。
- 技術別では、磁気活性化細胞分離(MACS)が2025年に市場の45.02%を占め、マイクロ流体・ラブオンチップ単離は同期間にCAGR 15.58%で拡大すると予測されています。
- 細胞タイプ別では、ヒト細胞が2025年に70.88%のシェアを占め、動物細胞は2031年にかけてCAGR 15.06%で増加する見込みです。
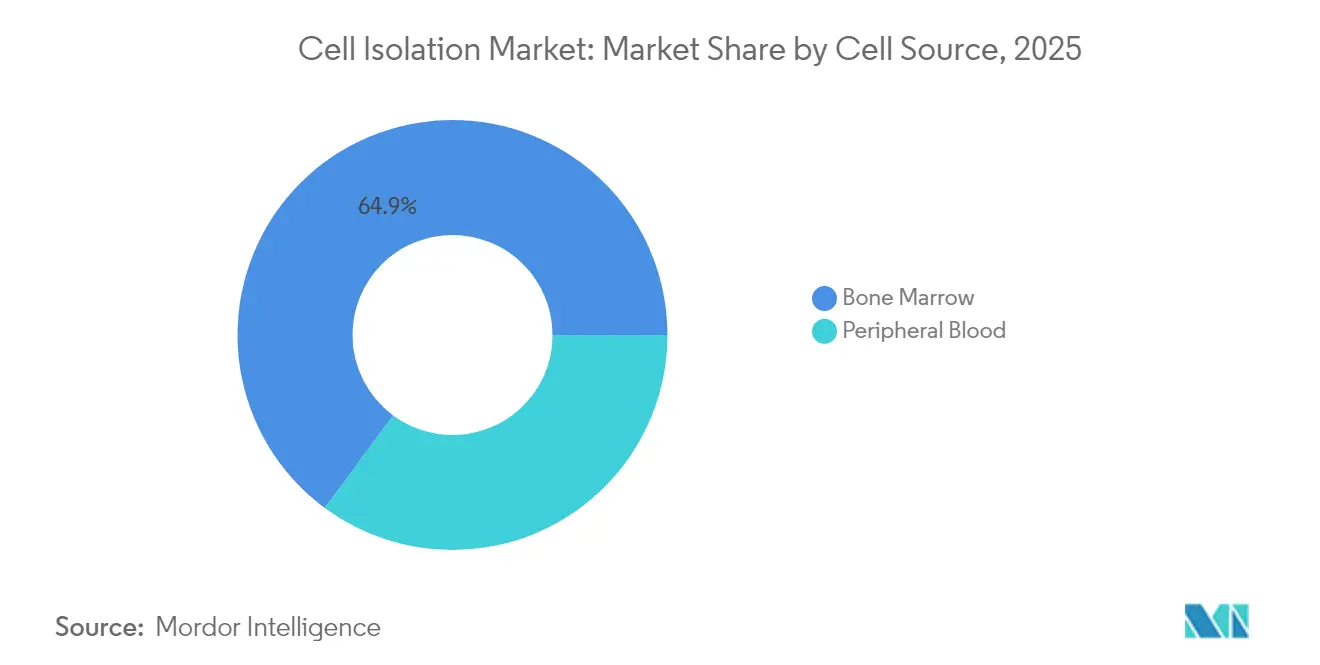
- 細胞ソース別では、末梢血が2025年に35.12%のシェアを保持し、骨髄は2026年から2031年にかけてCAGR 15.31%で上昇すると予測されています。
- エンドユーザー別では、研究室・学術機関が2025年に市場の46.01%を占め、受託研究・製造機関が最高のCAGR 16.07%を記録すると予測されています。
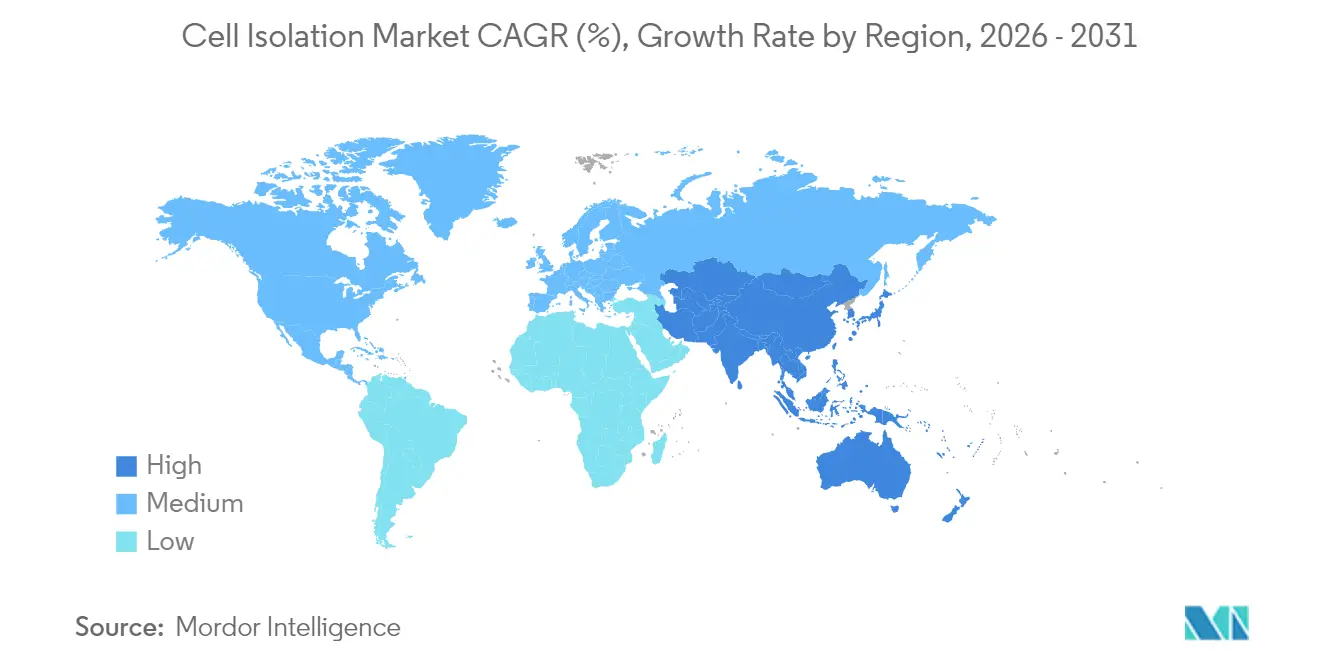
- 地域別では、北米が2025年に40.86%のシェアで優位を占め、アジア太平洋は2031年にかけてCAGR 14.21%で最も急成長する地域となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 細胞ベース療法の採用拡大 | 3.2% | 北米と欧州が主導するグローバル | 中期(2〜4年) |
| ライフサイエンス研究への資金調達増加 | 2.8% | 北米、欧州、新興市場のアジア太平洋 | 長期(4年以上) |
| 細胞分離プラットフォームにおける技術的進歩 | 2.5% | 先進市場に集中するグローバル | 短期(2年以内) |
| 慢性疾患の有病率増加 | 2.1% | 先進国の高齢化人口を含むグローバル | 長期(4年以上) |
| バイオ医薬品製造能力の拡大 | 1.9% | アジア太平洋中心、北米・欧州への波及 | 中期(2〜4年) |
| 個別化医療と精密診断の台頭 | 1.4% | 主に北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
細胞ベース療法の採用拡大
2024年に37件の細胞・遺伝子治療製品がFDA承認を受けたことは、精密な細胞単離ワークフローを必要とする生きた医薬品への臨床的シフトを裏付けています。CAR-Tプログラムは増加しており、コスト最適化された同種異系プラットフォームが枢要試験に移行しつつあり、リンパ球サブセットの標準化・高スループット選択への需要が高まっています。ブラジルのUSD 35,000のCAR-Tプログラムは、地域的なコストイノベーションが新たな患者コホートを開拓し、細胞単離市場の対象範囲を拡大できることを示しています。パイプライン量が増加するにつれ、スケーラビリティとバッチ間の一貫性が機器および試薬の重要な購入基準となっています。
ライフサイエンス研究への資金調達増加
米国国立衛生研究所(NIH)の高性能機器(HEI)および共有機器助成プログラムは、フローサイトメーターおよび細胞分析装置に対して1件あたり最大USD 200万を共同で支出し、予測可能な国内需要サイクルを支えています[1]。ベンチャー投資家も公的な熱意に呼応しており、Garuda Therapeuticsは既製幹細胞プラットフォームのためにシリーズA-1資金調達でUSD 5,000万を調達し、革新的な単離技術への民間セクターの信頼を示しています。コーバリス・マイクロ流体技術ハブ(2033年までに5,000〜12,000人の雇用を計画)などの地域技術ハブは、人材・インフラ・資本を集約し、製品の商業化を加速しています。
細胞分離プラットフォームにおける技術的進歩
BioMARSのようなAI対応マルチエージェントロボットシステムは、経験豊富な技術者と同等のパフォーマンスで自律的な分離プロトコルを実行し、オペレーターのばらつきを低減してトレーニングコストを削減します[2]。BDのFACSDiscover A8アナライザーに代表されるスペクトルフローサイトメトリーは、現在1細胞あたり最大50パラメーターを記録し、スループットを損なうことなくより深いフェノタイピングを実現します。タッチレス音響浮揚モジュールはせん断による細胞ダメージを排除し、装置のフットプリントを縮小します。これはスペースが高コストとなるGMPクリーンルームにとって大きなメリットです。機械学習モデルはイメージングフローサイトメーターの予測能力を高め、態と蛋白質発現を相関させることで、非破壊的な縦断的研究およびゾーン単離を促進します。
慢性疾患の有病率増加
がんの発生率は2040年までに3,020万件に近づくと予測されており、高度に選択的な細胞単離ステップに依存するリキッドバイオプシーおよび免疫表現型解析アッセイの採用を促進しています[3]。変性疾患に対する幹細胞療法は2033年までにUSD 26億1,290万に達すると予測されており、幹細胞分離試薬の需要量が増加しています。Shield大腸アッセイ(精度83%)などの新規血液ベース検査に対する規制当局の承認は、日常的なスクリーニングにおける細胞単離対応診断を検証しています。
抑制要因影響分析*
| 抑制要因影響分析 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度機器の高コスト | -1.8% | 新興市場に特に影響するグローバル | 短期(2年以内) |
| 厳格な規制・コンプライアンス要件 | -1.5% | 主に北米と欧州 | 中期(2〜4年) |
| フローサイトメトリーにおける熟練労働力の不足 | -1.2% | 先進市場で深刻なグローバル | 長期(4年以上) |
| 倫理的懸念とサンプル調達の課題 | -0.9% | 規制の枠組みによって異なるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度機器の高コスト
最高級の細胞ソーターはUSD 100万以上の価格が多く、中小機関や新興市場の研究室のアクセスを制限しています。2026年2月のFDAによるISO 13485との整合化により、メーカーは品質システムを刷新する義務が生じ、コンプライアンスの負担が増加し、価格が上昇する可能性があります。適格中小企業向けの510(k)申請手数料がUSD 6,084に引き下げられても、スタートアップの予算を圧迫します。この資本障壁は、ユーザーをリースモデルや集中型コア施設へと誘導しています。
厳格な規制・コンプライアンス要件
今後予定されているFDAによる研究室開発検査(LDT)の監督は、臨床検査室に段階的な登録、品質、および有害事象報告を義務付け、検証タイムラインを延長します。ドナー補償とトレーサビリティに関するEUと米国の解釈の相違が、出発原料のグローバルサプライチェーンを複雑にしています。フローサイトメトリーアッセイに対するFDA標準化コントロールの欠如により、これらはLDTカテゴリーに留まり、現場での検証コストが上昇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
機器自動化の進展の中で消耗品が優位消耗品は、抗体、磁気ビーズ、密度培地、使い捨てカートリッジの継続的な補充により、2025年の収益の61.72%を生み出しました。CAR-Tワークフロー向けにカスタマイズされた試薬とGMPグレードのバッファーはプレミアム価格を維持し、サプライヤーに安定した定期収益をもたらしています。機器の成長は、より小さなベースからではあるものの、ユーザーが手動遠心分離機を、細胞洗浄・容量削減・濃縮を1回の操作で統合した閉鎖型自動化システムに置き換えるにつれ、CAGR 15.12%と予測されています。早期採用者は最大40%の労働力節約と汚染事例の減少を報告しており、ROI仮定を検証しています。
機器から得られる細胞単離市場規模は、マルチモーダルプラットフォームが磁気・音響・光学力を1つのコンパクトな筐体内に融合させ、従来のレイアウトと比較してフットプリントを30%削減するにつれ、急激に上昇する見込みです。ベンダーは現在、消耗品をサブスクリプションプランにバンドルして初年度の資本支出を平準化し、中堅病院へのアクセスを拡大しています。この戦略は試薬の継続的な需要も確保し、ベンダーの粘着性を強化しています。
注記: 全セグメントのシェアはレポート購入後に入手可能
技術別:
MACSがリード、マイクロ流体が急成長MACSは、実証済みのプロトコル、幅広い抗体メニュー、スケーラブルなカラム形式により、2025年の細胞単離市場シェアの45.02%を維持しました。しかし、希少な細胞集団の精密な捕捉が不可欠なシングルセルオミクスに牽引され、マイクロ流体ラブオンチップデバイスはCAGR 15.58%を記録しています。研究者は、サンプルおよび試薬消費量が75%削減され、生物学的ハザードへのオペレーター曝露が低減されると述べています。
AIガイドのドロップレットジェネレーターが100µm未満の精度を達成し、高コンテンツシーケンシングのための下流バーコーディングを可能にするにつれ、マイクロ流体に帰属する細胞単離市場規模はさらに拡大するでしょう。ハイブリッドプラットフォームは現在、誘電泳動による前濃縮と磁気ビーズによる精製を組み合わせ、1つの連続フローで純度98%超を達成し、セットアップ時間を短縮し、感度の高いアプリケーションのための細胞生存率を維持しています。
細胞タイプ別:
ヒト細胞が収益の中核ヒト細胞は、臨床プログラムが購買力を支配しているため、2025年の売上高の70.88%を占めました。治療薬メーカーは、地域の薬局方に準拠したGMPグレードの抗体と閉鎖型アイソレーターを重視しています。動物細胞の需要はCAGR 15.06%で増加しており、獣医用生物製剤および代替毒性アッセイの成長を反映しています。動物モデルにおける規制上の柔軟性が検証タイムラインを短縮し、家畜遺伝学やコンパニオンアニマル腫瘍学への投資を引き付けています。
ヒト細胞ワークフローの複雑さはサンプルあたりの平均消耗品支出を増加させ、ベンダーを価格侵食から保護しています。米国で1,200件以上の進行中の試験への安定した流入は、個々のプログラムが失敗しても基本需要を維持し、収益の変動性を緩和しています。
細胞ソース別:
末梢血はアクセスしやすく、骨髄は豊富末梢血は、静脈穿刺の利便性とドナー部位の罹患率の低さから、2025年の量の35.12%を供給しました。骨髄由来の細胞単離市場規模は最も急速に拡大しており(CAGR 15.31%)、造血幹細胞の収量が最大500倍高く、既製の同種異系製品にとって重要です。新興のワークフローでは、急速な骨髄吸引キットと音響浮揚分画装置を組み合わせ、密度勾配遠心分離と比較して処理時間を半減させています。
周産期組織は、免疫学的に未熟な細胞集団と倫理的ハードルの少なさから注目を集めています。自動化された組織解離ロボットは現在、30分以内に臍帯組織由来間葉系幹細胞(MSC)で85%超の収率を達成し、手動のメス解剖を置き換えてオペレーターリスクを低減しています。
注記: 全セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
学術機関がリード、CROが加速学術研究室は、複数年の助成金を活用してサイトメーターとマイクロ流体チップをアップグレードし、2025年の支出の46.01%を占めました。CROはCAGR 16.07%を記録しており、資本支出のリスクを軽減しようとするバイオファーマのアウトソーシングトレンドを反映しています。稼働率50%未満で運営するCDMOにとって、差別化は電子バッチ記録を備えた閉鎖型アイソレーターを中心に展開し、クライアント監査を容易にします。
診断ラボは、検査室情報システムに連携した完全スクリプト型ソーターの採用を拡大し、細胞遺伝学的検査のハンズオン時間を大幅に削減しています。労働力不足がこのような自動化への依存を強め、最小限の監督で24時間365日の運用を可能にしています。
地域分析
北米細胞単離市場
北米は2025年収益の40.86%を創出し、NIH助成金サイクルおよび高い臨床試験密度によって支えられている。Thermo Fisherの2025年第1四半期収益は103.6 ビリオン 米ドルに達し、41 ビリオン 米ドルのSolventum買収によって強化され、堅調な機器需要を裏付けている。しかし、同地域における2万〜2万5,000人の技術者不足が、規制審査を容易にするAI駆動型品質チェックを組み込んだターンキープラットフォームへの需要を押し上げている。
アジア太平洋細胞単離市場
アジア太平洋地域は全地域の中で最も高い14.21%のCAGRを記録しており、中国、韓国、インドにわたる国家補助金および生産能力の拡大に支えられている。中国は2024年に世界の臨床試験の37%を受け入れ、国内GMPに準拠したマイクロ流体単離装置の普及を促進した。韓国の再生医療に関するファストトラック制度は承認期間を最大12ヶ月短縮し、国内CDMOによる早期備購入を促している。インドにおける国内CAR-T参入企業の台頭は、地域サプライチェーンへのシフトを示しており、中価格帯機器の潜在的な顧客基盤を拡大している。
欧州・中東・アフリカおよびラテンアメリカ細胞単離市場
欧州はEU臨床試験規制のもとで厳格化する規制審査にもかかわらず、堅調な需要を維持している。産学連携コンソーシアムはホライズン・ヨーロッパ助成金を活用してスペクトル・サイトメトリーのアップグレードに資金を充て、安定した更新サイクルを確保している。一方、ラテンアメリカはブラジルの350 ミリオン 米ドルのCAR-Tプログラムがコスト意識の高いイノベーションを際立たせており、有望な市場として注目されているが、償還に関する不確実性が即時の普及を抑制している。中東・アフリカの需要は萌芽段階にあるものの、各国政府が移植センターおよび免疫腫瘍学ハブへの投資を進めるにつれて拡大しつつある。
規制環境
細胞分離用の機器および消耗品に関する規制は、使用目的、患者接触に関する主張、そしてワークフローが臨床診断または治療用製造のいずれに合致するかを基軸としている。米国では、21 CFR Part 1271に基づくヒト細胞、組織、および細胞・組織を用いた製品(HCT/Ps)に関するFDAの枠組みが、公衆衛生法第361条の下で規制可能な最小限の操作かつ相同的使用の製品と、より広範な市販前審査およびバイオロジクス監督を要する第351条の対象となる製品および関連処理とを区別している。FDAが2026年2月までにISO 13485への適合を進めることで品質システムへの圧力も高まり、GMP環境向けにクローズドな自動化分離ワークフローを提供する機器メーカーに対する文書化および検証への要求が増している。
欧州では、細胞分離関連システムの規制分類は、主張および診断意図に応じて医療機器規則(MDR)または体外診断用医療機器規則(IVDR、EU 2017/746)のいずれかに分類され、高リスクのIVD経路については、認証機関の関与が証拠要件や市販後義務の形を左右する。世界的には、治療用製造のための細胞分離、選別、増殖、洗浄に用いられるバイオプロセス機器および消耗品に関するISO/TS 23565:2021により標準化が強化される一方、ISO 21709:2020はバイオバンキングにおける哺乳類細胞株の確立および特性評価に関する品質要件を対象としている。細胞外小胞の精製に関するISO/DIS 25347のような新興の規格策定の動きは、細胞のみに限らず分離と検証に関する正式な要求の拡大を示しており、サプライヤーの文書パッケージや顧客の監査チェックリストに影響を与えている。
競合ランドスケープ
市場リーダーは、試薬供給を確保し、より高いマージンを獲得し、サービス契約をバンドルするために垂直統合戦略を採用しています。Thermo FisherによるSolventumの精製部門の買収とMerck KGaAによるMirus BioのUSD 6億の買収は、この統合の波を例示しています。BDは、Bioseroとのロボット統合協定などの自動化アライアンスを通じて有機的な研究開発を補完し、細胞単離をシームレスな創薬ワークフロー内に組み込んでいます。
中堅イノベーターは差別化された技術で大手に挑戦しています。Cytek Biosciencesのフルスペクトラムプロファイリングはフィルターを不要にし、機器の複雑さと価格を削減し、2024年にはUSD 2億100万の収益を達成しました。QuanterixとAkoya Biosciencesの統合計画は、超高感度タンパク質検出と空間生物学を融合させ、トランスレーショナル研究者へのアピールを強化しています。AIネイティブのスタートアップは、既存のハードウェアに後付けできるソフトウェア層を提供し、双方に追加収益をもたらしています。
ホワイトスペースの機会は、自動化サンプル調製、消耗品非依存型プラットフォーム、および新興市場向け中価格帯システムに集中しています。閉ループ無菌性を認証しながらUSD 50万未満の価格帯を維持できるベンダーは、自家療法分野に参入する病院を獲得できる可能性が高いです。競争の激しさは中程度ですが、数十億ドル規模の合併がニッチサプライヤーの裾野を縮小するにつれ、集中度は徐々に高まっています。
細胞単離産業リーダー
-
Bio-Rad Laboratories Inc
-
Danaher Corporation (Cytiva)
-
Merck KGaA (MilliporeSigma)
-
Becton, Dickinson & Company
-
Thermo Fisher Scientific Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
細胞単離市場
- Thermo Fisher Scientific
- Beckton Dickinson
- Miltenyi Biotec
- Merck KGaA (MilliporeSigma)
- Danaher
- Bio-Rad Laboratories
- Stem Cell Technologies
- Terumo
- Corning
- Akadeum Life Sciences
- Sony Biotechnology
- NanoCellect Biomedical
- Union Biometrica
- Owl Biomedical
- Invent Biotechnologies Inc.
- Bio-Techne (R&D Systems)
- RareCyte Inc.
- Precision Biosciences
- Zeiss Group (Cell Observer)
- PluriSelect Life Science UG
- DeNovo Software
市場機会と将来展望
需要は、オペレーター依存度を低減し、GMP施設と規制対象の臨床現場の両方で検証を効率化する、ターンキー型でコンプライアンス対応済みのワークフローへと移行している。最も明確な空白領域は、自動化と品質管理の交差点にある。クローズドシステムによる分離とリリース試験およびデータパッケージを組み合わせるベンダーは、細胞・遺伝子治療の能力を拡大しているスポンサーやCDMOの技術移転サイクルを短縮できる。これは市場構造とも合致しており、消耗品は2025年に61.72%のシェアを占め、サプライヤーがGMPグレードの試薬、使い捨ての流路、サービスをサブスクリプション型のオファリングとして束ね、調達の手間を減らしながら追跡性を向上させる余地を生み出している。
M&Aと能力構築は、分離と下流の分析および製造準備状況とをつなぐプラットフォームに集中している。メルクKGaAが2026年6月に発表したバイオ・テクネ社の買収契約(約113億米ドル)は、細胞治療の生産と品質管理に隣接するツールに置かれる価値の大きさを示しており、標準化されたワークフローへ検証済みの分離用試薬や機器を取り込む力を持つ。サービスプロバイダーもQCの領域を拡大しており、Clean Cellsが2026年6月にStem Genomicsを買収したことは、細胞治療の品質管理能力を強化し米国での存在感を拡大することを目的としている。技術面のロードマップでは、2026年の研究活動はラベルフリーかつAI主導のマイクロフルイディクス分離を重視しており、自律的な単一細胞ハンドリングや全血からの循環腫瘍細胞のより迅速な濃縮などが含まれ、サンプル調製時間を短縮し、試薬使用量を減らし、スペースが限られたクリーンルームに適合するマイクロフルイディクスおよびラボオンチッププラットフォームへの機会を支えている。
Recent Industry Developments in 細胞単離市場
- 2026年7月:バイオラッド・ラボラトリーズは、そのQX700プラットフォームと互換性のあるVericheck ddPCRキットを発売し、細胞・遺伝子治療製造を支えるバイオファーマ品質管理ワークフロー向けに位置付けた。重要な原材料およびプロセスモニタリングに関する分析的QCを強化することで、この発売はバイオラッドが、分離、特性評価、リリース試験がますます一つの検証済みチェーンに統合される規制対象ワークフローへの取り込み力を強化する。
- 2026年6月:メルクKGaA(ドイツ・ダルムシュタット)は、バイオ・テクネ社を約113億米ドルで買収することに合意した。この取引により、メルクはタンパク質特性評価および品質管理に用いられるツールおよび試薬へのアクセスを拡大し、細胞治療生産技術も併せて取得することとなり、分離用消耗品と下流の分析・製造支援ツールを束ねられる統合サプライヤーへの競争圧力を高める。
- 2024年11月:テルモは、アフェレーシス能力を細胞治療ソリューションと統合するため、Therapy Innovations部門を立ち上げた。この動きは、上流の採取・濃縮工程が各拠点における標準化された分離用消耗品および機器への需要に影響を与える、より一貫した臨床から製造までのワークフローを支える。
細胞単離市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、細胞単離市場は、混合生体サンプルから標的細胞を分離するためのツールおよび消耗品から生じる収益として定義されます。これにより、より純度のい細胞集団を用いた下流の試験、研究、および治療が可能となります。
調査対象外:上流のサンプル採取、および細胞の単離・分離を主目的としない一般的な実験室用品は対象外とします。
セグメンテーション概要
- 製品別
- 消耗品
- 試薬・キット
- ビーズ(磁気、ポリマー)
- 使い捨て品(チューブ、カラム、フィルター)
- 機器
- 遠心分離機
- フローサイトメーター / FACS
- 磁気活性化細胞分離システム
- マイクロ流体・音響単離システム
- ろ過プラットフォーム
- 消耗品
- 技術別
- 密度勾配遠心分離
- 磁気活性化細胞分離(MACS)
- 蛍光活性化細胞選別(FACS)
- マイクロ流体・ラブオンチップ単離
- ろ過・篩い分け
- 誘電泳動・音響選別
- 細胞タイプ別
- ヒト細胞
- 動物細胞
- 細胞ソース別
- 末梢血
- 骨髄
- 臍帯血・周産期組織
- 腫瘍組織・固形組織消化物
- エンドユーザー別
- 研究室・学術機関
- バイオテクノロジー・バイオ医薬品企業
- 受託研究・製造機関
- 診断・基準検査室
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要の発生源とその変化の速度を把握するため、公開されている科学・医療関連の参考資料から始まります。資金調達の方向性については米国国立衛生研究所、治療・診断活動のシグナルについては米国食品医薬品局、疾病負荷の背景については疾病管理予防センター、そして磁気分離・遠心分離・マイクロフルイディクスに関する手法論文などの査読済み学術誌を主な情報源として活用します。
モデルを実際の市場動向に結びつけるため、企業の財務報告書、投資家向けプレゼンテーション、製品資料、新製品発売および実験室自動化の導入に関する信頼性の高い報道も精査します。必要に応じて、企業財務・インテリジェンスに特化した有料サブスクリプションサービスや特許データベースを活用し、イノベーションの強度と技術採用状況を確認します。このデスクソースリストはあくまで例示であり、データ収集・検証・明確化の過程では他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、直接観察が困難なデスク調査の前提条件を検証するために活用されます。例えば、装置設置台数あたりの消耗品の典型的な消費量や、サンプルタイプによる技術選択の変化などが該当します。機器・消耗品サプライヤー、販売代理店、ラボマネージャー、研究ラボ・バイオファーマ・診断分野のエンドユーザーなど、多様な関係者と対話します。その後、APAC、EMEA、アメリカ大陸にわたって主要インプットを再確認し、単離需要と機器使用サイクルに関する地域別の分割が現実的なものとなるよう調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:14% | APAC:43% |
| 中位層:48% | 部門・ユニットリーダー:42% | EMEA:33% |
| 小規模プレイヤー:22% | マネージャー:44% | アメリカ大陸:24% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されます。研究および臨床ワークフローの量を単離ステップのアドレサブル需要プールに変換し、消耗品と機器の標準的な価格水準を用いて金額に換算します。合計値の妥当性を確保するため、一般的なキットおよびビーズのサンプルASP×ユニット量などの選択的なボトムアップ推計、ならびに機器設置台数と交換サイクルに関するチャネルチェックによって結果を裏付けます。
モデルは、消耗品と機器の比率、磁気分離と遠心分離・ろ過の採用率、ヒト細胞と動物細胞の作業比率、腫瘍学および細胞療法研究の強度に連動した需要シグナルなど、追跡・更新が可能な少数の実用的インプットを使用します。また、実験室自動化の準備状況、定常的な単離ワークフローの平均実施頻度、地域別の研究資金動向も追跡します。これらの変数は購買パターンに反映されるためです。予測においては、資金調達と臨床応用の速度に関するシナリオ分析を実施し、最終的な軌道をインタビュー対象者が最も可能性が高いと述べた地域別・エンドユーザー別の採用ペースに合わせます。
データ検証と更新サイクル
検証は、最終アウトプットを独立した指標と照合し、承認前に差異を詳細に分析することで行われます。主要消耗品の価格の大幅な変動や機器調達サイクルの急激な変化など、前提条件が大きく変化した場合は、情報源に再確認を行い、影響を受けるブロックを再計算します。
算術チェック、単位の一貫性、地域別シェアのロジックを検証するため、多段階の内部レビューを実施し、その後ナラティブを最終数値に合わせます。レポートは年次で更新され、需要や価格に影響を与える重大なイベントが発生した場合は中間更新が追加されます。納品直前に最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceの細胞単離市場規模算定と他の公表推計との比較
細胞単離の公表市場規模は、トピック名が同じように聞こえても大きく乖離して見えることがあります。これは、含まれる収益ストリームと価格ロジックが出版社間で一致していないためです。差異は多くの場合、サービスが計上されているかどうか、機器と消耗品の扱い方、および主要な基準年として使用されている年度の違いから生じます。
主な乖離は、細胞単離サービスの計上と工場出荷価格ベースの会計処理の有無から生じます。Mordor Intelligenceは単離ワークフローに関連する消耗品と機器の製品収益に焦点を当て、採用・資金調達シグナルを用いて地域別分割を検証しており、下流のサービス収益を一括計上することはありません。他の推計では、キットやビーズのASP上昇率をより高く設定していたり、重複部分を明確にせずに細胞単離と隣接する細胞分離カテゴリーを混在させていたりする場合があり、技術横断的に合算すると合計値が膨らむ可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.76 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 12.10 ビリオン 米ドル(2025年) | 工場出荷価格ベースの計上に近い低い出発点と機器の狭い解釈を採用しているようであり、技術ミックスが簡略化されているため、研究主導の需要における消耗品の消費量を過小評価する可能性があります。 |
| リージョナルコンサルタンシーB | 5.24 ビリオン 米ドル(2025年) | サービスと製品収益を工場出荷価格で計上し、明示的なサプライチェーン除外を設けており、この狭い価値基準は、より広範なエンドユーザー購買を捉えるワークフローベースの需要モデリングよりも小さい合計値を生む可能性があります。 |
表中の乖離は主に、何を対象範囲に含めるか、および価格と量を実際のラボ活動から収益にどのように変換するかによって説明されます。インプットを観察可能なワークフロードライバーに結びつけ、実際のサプライヤーおよびユーザーのフィードバックでアウトプットを二重確認することで、当社の推計は再現性が高く、前提条件の更新が必要な際に監査しやすい状態を維持しています。
レポートで回答される主要な質問
現在の細胞単離市場規模はどのくらいですか?
細胞単離市場規模は2026年にUSD 179.1億であり、2031年までにUSD 339.1億に達すると予測されています。
細胞単離市場で最も急成長しているセグメントはどれですか?
マイクロ流体ラブオンチッププラットフォームが、2031年にかけて技術レベルで最高のCAGR 15.58%を記録しています。
CROが細胞単離市場にとって重要な理由は何ですか?
バイオファーマスポンサーが細胞療法の開発をアウトソースし、ターンキー型単離サービスを必要とするため、CROはCAGR 16.07%で拡大しています。
規制は機器需要にどのような影響を与えていますか?
今後予定されているFDAのISO 13485との整合化と新たなLDT規則が検証の複雑さを増大させ、準拠した自動化機器への需要を促進しています。
最も高い成長ポテンシャルを示す地域はどこですか?
アジア太平洋は、政府のインセンティブ、新たなGMP施設、および臨床試験活動の増加により、最も速い地域CAGR 14.21%を記録しています。