
フォーム断熱材市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
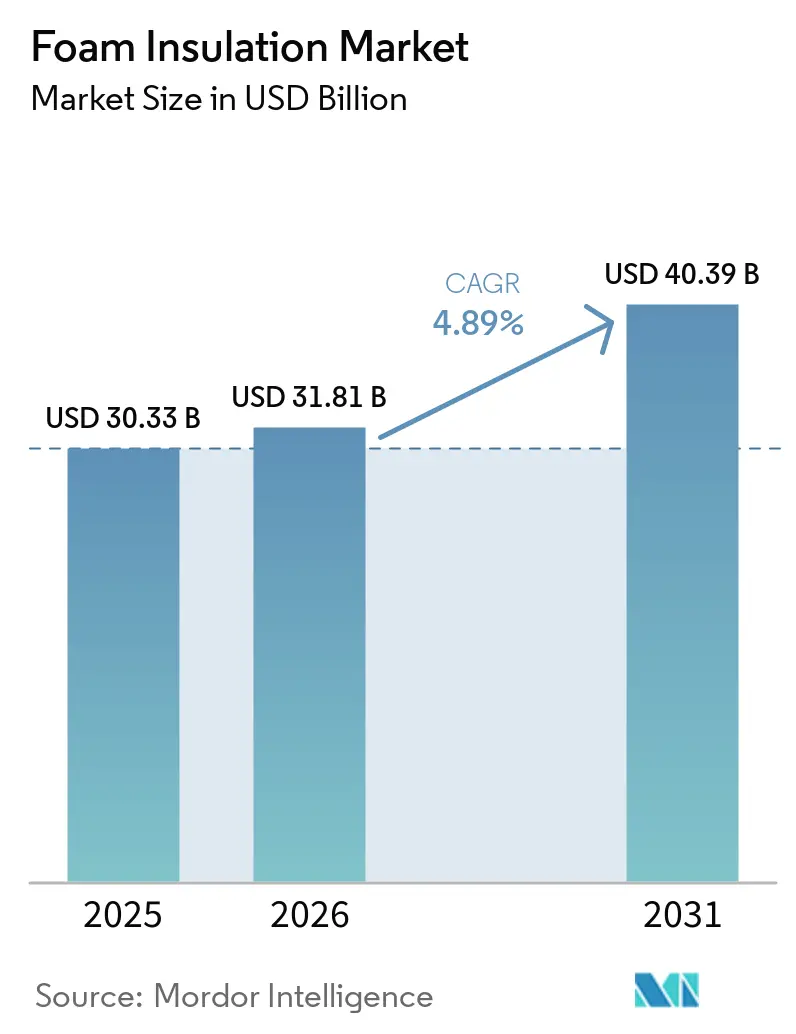
| 市場規模 (2026) | 31.81 十億米ドル |
| 市場規模 (2031) | 40.39 十億米ドル |
| 成長率 (2026 - 2031) | 4.89 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォーム断熱材市場分析
フォーム断熱材市場規模は、2025年の303億3,000万米ドルから2026年には318億1,000万米ドルへと成長し、2026年〜2031年にかけて4.89%のCAGRで2031年までに403億9,000万米ドルに達すると予測されています。旺盛な需要は、省エネルギー型建築基準、インフラ支出、および高い断熱性能と構造的支持を兼ね備えた素材への需要に支えられています。主要サプライヤーは生産能力を拡大し、製品ポートフォリオを広げるとともに、原材料価格の変動を抑制するためのサーキュラーエコノミー原料調達を推進しています。また、競争環境においては、低地球温暖化係数(GWP)発泡剤、バイオベースポリオール、および真空技術を活用した革新も進み、性能と持続可能性の両立が図られています。アジア太平洋地域は、都市化、政策的インセンティブ、産業拡大が建築物、コールドチェーン物流、家庭用電化製品などへの応用基盤を拡大させており、引き続き主要な成長エンジンであり続けています。
レポートの主要な注目点
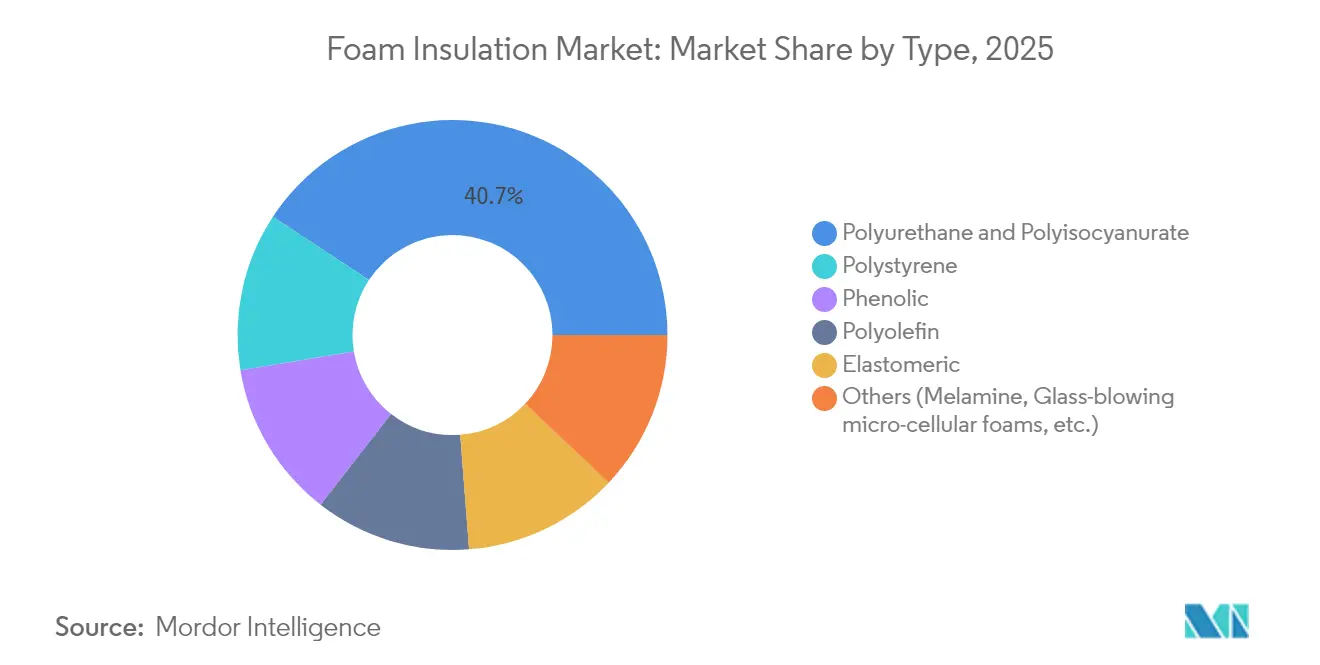
- タイプ別では、ポリウレタンおよびポリイソシアヌレートフォームが2025年のフォーム断熱材市場シェアの40.74%を占めており、その他のタイプセグメントは2031年にかけて5.03%のCAGRで成長する見込みです。
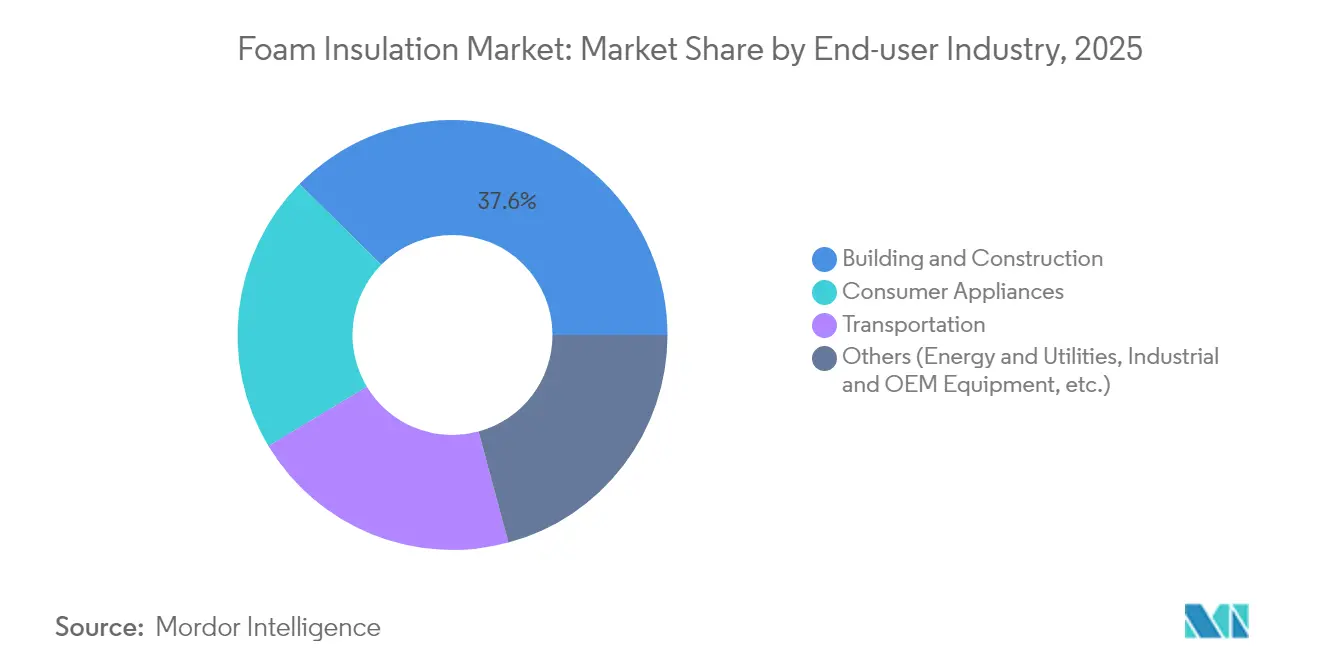
- エンドユーザー産業別では、建築・建設が2025年のフォーム断熱材市場規模の37.62%を占め、家庭用電化製品が2031年にかけて最も高い5.24%のCAGRを達成すると予測されています。
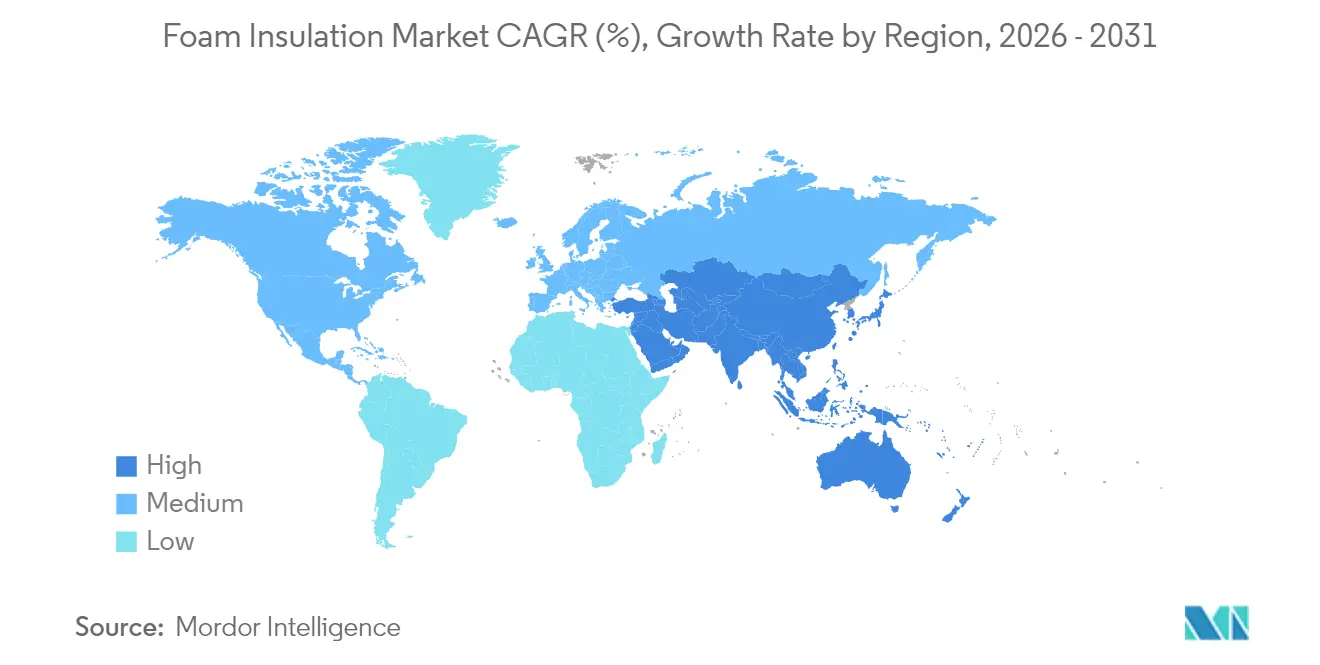
- 地域別では、アジア太平洋が2025年の収益の41.30%を占め、5.78%のCAGRで成長し、他のすべての地域を上回ると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 建築エネルギー基準の強化およびグリーン建築認証 | +1.6% | グローバル | 中期(2〜4年) |
| 非住宅建設を活性化するインフラ刺激策 | +1.2% | 北米、アジア太平洋、欧州 | 短期(2年以内) |
| 急速な電子商取引コールドチェーンの整備 | +0.9% | 北米、アジア太平洋 | 中期(2〜4年) |
| フォームパネルを活用したモジュラー工場外建設の拡大 | +0.7% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 持続可能な建設への注目の高まり | +0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築エネルギー基準の強化およびグリーン建築認証
2024年版IECCなどの新しい基準は、気候区分全体にわたって必須のR値、連続断熱要件、および気密性基準を引き上げています。建築業者は、これらのより厳しい基準に適合するため、高密度ポリウレタン、ポリイソシアヌレート、および複合構造パネル(SIP)を採用しています。既存建物のエネルギー効率改善を促進するインセンティブを背景に、改修活動も増加しています。フォームソリューションは、薄いプロファイルで高い断熱性能を発揮し、室内空間を確保しながら基準が定める性能閾値を満たすことができるため、好まれています。メーカーは、高いR値を持つスプレー製剤およびネットゼロやLEEDプロジェクト向けに認証されたパネルシステムを提供するとともに対応しています。規制の勢いは、新築および改修工事の両方において高度なフォーム製品を組み込む方向に働いており、業界全体を牽引しています。[1]国際コード審議会、「2024年国際エネルギー保全基準」、iccsafe.org。
非住宅建設を活性化するインフラ刺激策
米国、中国、および欧州連合の大規模インフラパッケージは、データセンター、病院、物流ハブなど断熱材の使用量が多いプロジェクトを加速させています。フォームボードおよびスプレーシステムは、耐湿性と施工スピードが評価され、採用が進んでおり、建設工期の短縮に貢献しています。公的資金が地域のサプライチェーンに波及し、主要メーカーは長期契約を確保するための生産能力増強を進めています。フォーム断熱材市場は、これらの公共事業における屋根、壁、基礎部分の断熱面積の大きさから直接的な恩恵を受けています。サプライヤーはまた、仕様採用の勢いを活かして、連邦助成プロジェクトにバイオベースのポリイソシアヌレートボードを導入し、排出量削減目標との整合を図っています。[2]Holcim Ltd.、「HolcimによるOX Engineered Products買収完了」、holcim.com Source: Kingspan Group plc、「2024年アニュアルレポート」、kingspan.com 。
急速な電子商取引コールドチェーンの整備
温度管理倉庫およびラストマイル配送車両の拡大には、繰り返しの熱サイクルに耐えながら熱損失を最小化する断熱材が必要です。EPS(発泡ポリスチレン)、硬質ポリウレタン、および真空断熱パネルのハイブリッドは、R値、重量、およびコストのバランスの観点から選ばれています。コールドチェーンの波は食品にとどまらず、医薬品やバイオロジクスにまで広がり、衛生・防火に関する仕様基準を高めています。このため、OEMは次期冷媒規制を先取りして低GWP発泡剤への転換を進めています。新設倉庫における複合SIP外壁の採用は建設期間を短縮し、省エネ目標の達成を支援することで、フォーム断熱材市場全体の需要を強化しています。
フォーム断熱パネルを活用したモジュラー工場外建設の拡大
壁、屋根、床のモジュールの工場外製作では、ポリイソシアヌレートまたはEPSのコアが鉄骨またはOSBのフェーシングと組み合わされています。このアプローチは、工場の自動化を可能にすることで労働力不足に対処し、気密性の高いシェルを数日以内に納品することで工事期間を短縮します。高い断熱性能はHVAC負荷を低減し、オーナーとテナントの運営コスト削減を後押しします。モジュラーメーカーは、ESG要件に対応するため、リサイクルまたはバイオベース原料を使用したフォームをますます採用しています。集合住宅、ホスピタリティ、教育施設における旺盛な採用は、今後10年にわたる継続的な材料需要を示しています。アジア太平洋および北米の地域生産ラインは、この移行を支援するために規模を拡大しています。
制約インパクト分析*
| 制約 | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| MDI/TDIおよびスチレン価格の変動 | -1.0% | グローバル | 短期(2年以内) |
| 防火・難燃規制によるコンプライアンスコストの増大 | -0.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| リサイクル義務化とフォーム回収プログラムの限定 | -0.6% | 欧州、北米、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
MDI/TDIおよびスチレン価格の変動
MDI、TDI、スチレンの価格変動は、供給障害、地政学的リスク、および進化する貿易規制を反映しています。急激なコスト上昇は利益率を圧迫し、建築業者やOEMとの長期契約を複雑にします。大手メーカーは川上統合、代替原料、在庫バッファーによってリスクをヘッジしている一方、中小の加工業者は価格交渉力が乏しく厳しい状況にあります。バイオベースポリオールやリサイクルスチレンの流れが試験的に導入されてリスク軽減が図られていますが、商業的には依然として限定的です。長引く価格変動は、フォーム断熱材市場における短期的な収益性を抑制し、生産能力拡大を遅らせる可能性があります。[3]BASF、「ポリウレタンフォームの化学リサイクルパイロットプロジェクト」、basf.com。
防火・難燃規制によるコンプライアンスコストの増大
改正された建築基準は、特に高密度利用の建造物において、より厳格な火炎伝播および煙密度の制限を求めています。メーカーは、高度な難燃剤や膨張性コーティングを用いて製品を再処方しなければならず、材料費と認証費用が増大します。追加的な試験によって製品開発サイクルが長期化し、専任の研究開発リソースを持たない中小規模のプレーヤーに制約をもたらします。コンプライアンスは居住者の安全性とブランドへの信頼を高める一方で、関連するコスト負担はミネラルファイバー代替品との価格差を縮小させます。認証済み製品ラインを持つ市場リーダーは仕様採用において優位性を得ており、競争ダイナミクスを再形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ポリウレタンの優位性と、その他タイプにおけるイノベーションポリウレタンおよびポリイソシアヌレートフォームは、2025年のフォーム断熱材市場において40.74%のシェアを占めており、この優位性は優れたR値、耐薬品性、および現場施工の容易さに起因しています。スプレーおよびボード形式の両方との高い適合性により、これらのフォームは外壁、低勾配屋根、および工業用タンクにおける主力材料となっています。メーカーはバイオベースのポリオールおよびCO₂由来の原料をメインストリームグレードに統合しており、設計者がパフォーマンスを損なうとなくエンボディドカーボン基準を満たすことを支援しています。急速な建築基準の変更により、これらのフォームはさらに定着し、あらゆる気候帯にわたるプロジェクト仕様の中核としての地位を強固なものとしています。
フェノール、メラミン、エラストマー、および真空パネルを統合した「その他のタイプ」カテゴリーは、2031年までに5.03%のCAGRを記録する見通しです。超低熱伝導率、耐火性、および遮音性などの性能特性が、高層ファサード、石油化学プラント、および特殊HVAC機器における高耐熱フォームの需要を支えています。メーカーはエアロゲル含浸およびナノセルラー構造の革新に取り組んでおり、1インチあたりR-10を達成できる製品の開発を進めています。ボリュームは依然として限定的ですが、持続的な投資はこれらの代替材料が付加価値セグメントに影響を与え、フォーム断熱材市場全体を徐々に多様化させることを示唆しています。
注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能


エンドユーザー産業別:
建設が需要を支え、電化製品が加速建築・建設は2025年のフォーム断熱材市場シェアの37.62%を維持しており、世界規模での新築および改修活動の広大な規模を反映しています。連続断熱ボード、スプレーフォーム、およびICF(断熱型枠)は、請負業者が熱橋周りの詳細設計を簡素化しながらエネルギー基準目標を達成するのを支援しています。特にデータセンターや医療施設などの非住宅サブセグメントは、24時間365日稼働で高額な光熱費が発生するため、断熱の必要性が高くなっています。公共調達の枠組みは低炭素材料に対する評価点をますます付与しており、バイオベースのポリイソシアヌレートボードへの大規模な転換を促進しています。
家庭用電化製品は最も急速に成長するエンドユーザーであり、Whirlpoolなどのメーカーが冷蔵庫の壁厚を60%削減して収納容量を増やしながらエネルギー消費を増加させない真空断熱パネルを採用することで、5.24%のCAGRで拡大しています。ポリウレタンおよびシクロペンタン発泡フォームは中価格帯モデルで引き続き主流ですが、次世代低GWP発泡剤および複合真空断熱パネル(VIP)はプレミアム価格帯でシェアを獲得しています。米国、中国、および欧州連合における規制上の最低効率基準は、継続的な熱性能改善を促しており、フォーム断熱材業界における特殊フォームグレードへの持続的な需要を保証しています。
注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能
地域分析
アジア太平洋フォーム断熱材市場
アジア太平洋地域は世界収益の41.30%を占め、2031年までに5.78%のCAGRで最も速い成長が予測されています。急速な都市移住と中国の第14次五カ年計画などのプログラムが、グリーンオフィスタワー、スマート倉庫、コールドチェーン施設への資本投入を促進しています。国家建築基準は現在より高い断熱値を規定しており、中国のデュアルカーボン目標およびインドのエネルギー保全建築基準と整合しています。サプライヤーは需要センターに近い場所に硬質フォームボードラインおよびスプレーフォーム混合プラントを稼働させ、リードタイムを短縮し物流排出量を削減しています。
北米フォーム断熱材市場
北米は、エネルギー効率の高い公共建築物、橋梁、交通施設を優先する前例のない連邦インフラ資金から恩恵を受けています。断熱強度は特にデータセンターで高く、熱管理の需要が重要でダウンタイムのコストが高い環境となっています。米国における施設改修向けフォーム断熱材市場規模は、学区や病院が老朽化した建物外皮の改修に税制優遇措置を活用するにつれ、着実に拡大すると予測されています。建設業者と材料サプライヤーの緊密な連携により、新規低地球温暖化係数(GWP)製剤の承認が加速し、地域全体での採用が拡大しています。
欧州フォーム断熱材市場
欧州は持続可能性においてリーダーシップを維持し、メーカーにライフサイクルアセスメントおよびリサイクル可能性ロードマップへの取り組みを促しています。フィット・フォー55パッケージおよびフッ素系ガス段階的廃止スケジュールにより、フォームメーカーは第三世代発泡剤およびリサイクル含有製剤の導入を促進されています。ドイツとフランスは建設材料に対する拡大生産者責任制度を実施しており、ポリオール回収のための化学リサイクルにおける合弁事業を促進しています。南欧および新興東欧市場は、建築基準がEU指令に整合するにつれて段階的な成長をもたらしています。これらの要因が相まって、フォーム断熱材市場全体にわたり多様でありながら一体的な需要環境が維持されています。

規制環境
発泡断熱材の規制は、建物のエネルギー性能、およびポリウレタン、ポリイソシアヌレート、ポリスチレンフォームで使用される高GWP発泡剤の段階的削減と、ますます結び付いている。米国では、AIM法に基づくEPAのTechnology Transitions Programが、新規フォーム製品における高GWP HFCからの全国的な移行を推進し、配合・ラベリング要件を厳格化し、スプレーフォームおよびボードストック全体において次世代発泡剤の適合供給の必要性を高めている。
欧州では、規則(EU) 2024/573(フロン規則)により、製造にとどまらず製品の移動やライフサイクル終了時の取扱いまで管理が拡大され、フォームを含む一部製品の輸出制限や、改修・解体時における有資格者によるF-gas回収・排出防止の要件強化が含まれる。この政策方向は、2026年から適用される建築物のエネルギー性能に関する指令(EU) 2024/1275の改訂版によって強化されており、これは最低エネルギー性能要件を各国の建築計画に組み込み、ゼロエミッション建築目標への道筋として断熱性能の適合を重視するものである。中国では、硬質フォーム用HCFC-141bの段階的廃止が進み、2026年にはスプレーポリウレタンフォームへの制限がさらに強化されることで、代替発泡剤や適合プレミックス供給への地域転換が加速している。
バリューチェーン分析
発泡断熱材のバリューチェーンは、石油化学製品・化学原料(MDI/TDI、ポリオール、スチレンおよびポリマー樹脂、難燃剤、触媒、界面活性剤、発泡剤)から始まり、スプレーポリウレタンフォームシステム、硬質ボードストック(PU/PIR、EPS/XPS)、特殊フォーム形態への配合・転換が続く。イソシアネートおよびポリオールの上流集中により、大手化学メーカーが供給可用性、配合の一貫性、価格転嫁に対して影響力を持ち、一方で低GWP発泡剤への規制移行は、配合業者、システムハウス、下流の転換業者全体にわたって適合手続きを増加させている。
中流の製造にはフォームメーカー、ボードメーカー、システムハウスが含まれ、建材ディーラー、断熱工事業者・施工業者ネットワーク、OEMチャネル(家電・輸送)、プロジェクト仕様経路(建築士、エンジニア、行政担当者)を通じて流通する。近年の供給の脆弱性は、限られた数の原料・中間製品生産拠点および化学物流への依存を浮き立たせている。2026年5月にCovestroが北米のMDIについてフォースマジュールを宣言したことは、下流のスプレーフォームおよびポリイソシアヌレートメーカーのリードタイムと配分に関するリスクを増幅させ、これがひいては契約業者やOEMに対し、調達サイクルの長期化、可能な場合のフォームタイプの代替、地域在庫や複数調達の重視という形で影響を及ぼしている。
競合環境
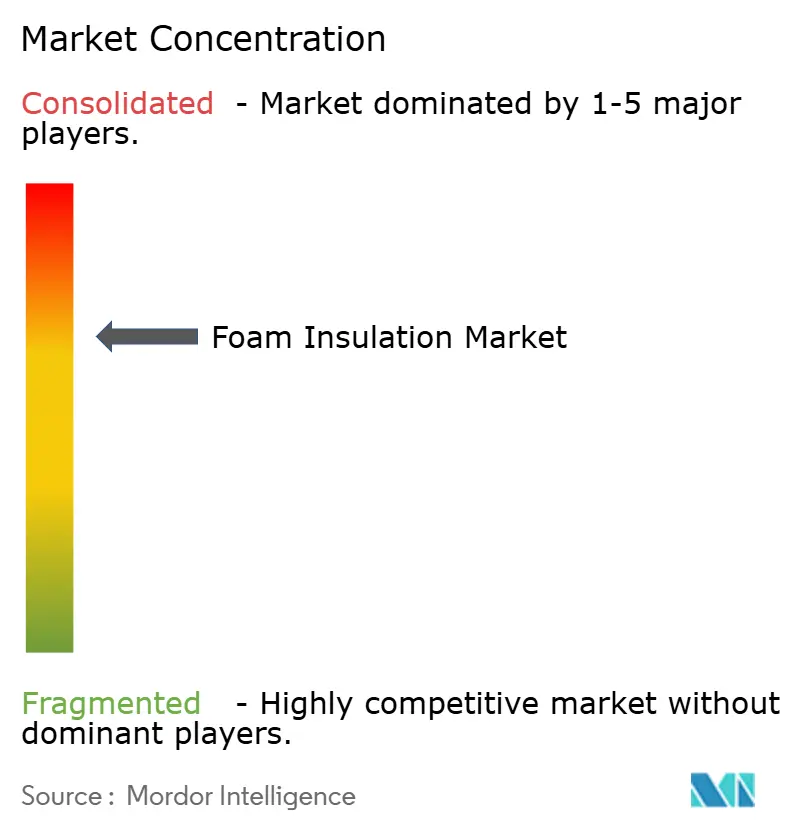
フォーム断熱材市場は中程度の集中度を持つ性質があります。グローバルサプライヤーは原料、技術、および流通の優位性を獲得するために統合を進めています。市場リーダーは現在、エントリーバリアを高めるためにターンキー契約を確保するためのマルチマテリアル外皮パッケージをバンドルして提供しています。イノベーションサイクルは加速しており、Covestro と Carlisle が再生可能原料を最大20%含有するバイオベースポリイソシアヌレートボードを導入し、BASFがボードストック生産への化学的リサイクルポリウレタンの試験導入を行い、Kingspanが混合材ファサードシステム向けにPIRレンジに木質繊維断熱材を追加しています。Owens Corningなどの地域プレーヤーはリサイクル原料戦略を活用し、TopBuildやInstalled Building Productsなどの中堅企業は地域買収を通じて施工業者ネットワークを統合し、エンドツーエンドのサービスパッケージを提供しています。この進化する市場は、規模の経済とイノベーションスピードのバランスを取りながら、競争的かつますます集中するフォーム断熱材セクターを育成しています。
フォーム断熱材業界のリーダー企業
Covestro AG
Owens Corning
Dow
BASF
Kingspan Group
- 注:主要企業の掲載順は順位を示すものではありません。
フォーム断熱材市
- Armacell
- BASF
- Carlisle Spray Foam Insulation
- Covestro AG
- Dow
- HOLCIM
- Huntsman Corporation
- Icynene-Lapolla
- Johns Manville
- Kingspan Group
- Knauf Insulation
- NCFI Polyurethanes
- Owens Corning
- Carpenter Co.
- Saint-Gobain
- SEKISUI CHEMICAL CO., LTD.

市場機会と将来展望
エネルギー規制への適合と発泡剤の転換が重なる領域に、重要な機会が生まれつつあり、低GWPで規制に適合したフォームシステムを商業化するメーカーが、建物外皮、コールドチェーン設備、家電断熱の仕様を獲得できるようになっている。生産能力とポートフォリオの動きもこのチャネルを支えており、IKOは2026年6月に、オンタリオ州ブラントフォードで新たな押出発泡ポリスチレン(XPS)断熱材工場の建設に着工した(4,500万米ドル超、67,000平方フィート)。この拡張は硬質フォーム製品の地域供給を支え、北米の建設・産業用断熱需要に対する供給ラインの短縮を助ける。
施工業者の対応能力とサービス範囲も、労働力の制約がある市場では依然として空白地帯であり、これが断熱工事業者・流通業者間の統合とネットワーク構築を後押ししている。Installed Building Productsは2026年初めに完了した買収により断熱施工の拠点を拡大し、一方でメーカーおよび建物外皮サプライヤーは、原料アクセスと地域生産の確保を目的として垂直統合を追求し続けており、Carlisle CompaniesがEPSメーカーのThermaFoamの買収を2025年2月に完了した事例がこれを示している。これらの構造的な動きに加え、循環型経済に基づく原料(バイオベースポリオールおよび化学的にリサイクルされた原料)や高性能な構造(真空パネルハイブリッドおよび先進複合材)への関心の高まりは、より薄い断熱プロファイル、より高い気密性、あるいは熱抵抗を犠牲にせずにエンボディドカーボンを削減するプロジェクトにおける差別化を支えている。
Recent Industry Developments in フォーム断熱材市
- 2026年6月:Kingspanはサウジアラビアのダンマームにおいて、HVACダクトおよび建築用断熱ボードを生産する新たな自動化製造施設の操業を開始した。この追加生産能力はリードタイムの短縮を支え、Kingspanの現地拠点をサウジ・ビジョン2030の建設・エネルギー効率化の取り組みと整合させる。
- 2026年5月:Owens Corningは、食品グレードの腐食防止剤PINK Pipe Gel FGを発売し、食品、飲料、コールドストレージ向けのアンモニア冷凍用途を対象とするFOAMULAR XPS Pipe Insulation Systemを完成させた。この発売は、材料の適合性やコンプライアンス要件が購買判断に影響する専門的なコールドチェーン・産業用断熱の仕様において、Owens Corningの地位を強化する。
- 2026年4月:BASFは、北米向けスプレーポリウレタンフォームシステム用のバイオマスバランスイソシアネート、ELASTOSPRAY BMBを発表した。この発売は、施工業者やシステム利用者が持続可能性を重視した材料選定に対応する中で性能の継続性を保ちつつ、エンボディドカーボンの低いSPF配合の選択肢を広げる。


フォーム断熱材市 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、建設、家電、輸送、およびその他の断熱用途向けに販売されるフォームベースの熱断熱材から得られる収益として定義されます。本市場は、主要消費地域における一般的な商業形態で供給されるフォーム断熱材の価値として扱います。
調査範囲の除外事項:ミネラルウール、グラスファイバー、セルロース、およびエアロゲルブランケットなどの非フォーム断熱材は除外されます。
セグメンテーション概要
- タイプ別
- ポリスチレン
- ポリウレタンおよびポリイソシアヌレート
- ポリオレフィン
- エラストマー
- フェノール系
- その他(メラミン、ガラス発泡マイクロセルフォームなど)
- エンドユーザー産業別
- 建築・建設
- 輸送
- 家庭用電化製品
- その他(エネルギー・公益事業、産業・OEM機器など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASENA諸国
- アジア太平洋のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- 欧州のその他地域
- 南米
- ブラジル
- アルゼンチン
- 南米のその他地域
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他地域
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要シグナルをフォーム断熱材の消費量に結びつけるための事実基盤の構築から始まります。米国国勢調査局の建築許可および住宅シリーズ、米国エネルギー省のエネルギーおよび建築効率に関する参考資料、世界銀行のマクロおよび価格シリーズなど、公開されている建設および産業指標を活用しました。
材料面の根拠を固めるため、関連するHSコードに関するUN Comtrade貿易統計、必要に応じた公開税関および関税スケジュール、フォームの種類および性能要件を論じた学術誌や標準化機関の技術論文なども参照しました。企業の年次報告書、投資家向け資料、および信頼性の高いプレス情報は、設備増強、地域別エクスポージャー、および製品ミクスの変化の検証に活用しました。入手困難な企業レベルの財務情報については、企業財務およびインテリジェンスに特化した有料サブスクリプションを選択的に使用しました。ここに記載されているソースはあくまで例示であり、データポイントの収集、相互確認、および明確化のために他の多くの公開ソースおよび企業レベルのソースも使用しています。
一次インタビューおよびサーベイ
一次調査は、価値に最も大きな影響を与えるデスク上の前提条件、すなわち価格設定、チャネルミックス、および需要が建築基準主導の改修工事と新築のどちらに結びついているかを検証するために使用しました。公開データのギャップを埋め、別の回答者グループで再確認できるよう、APAC、EMEA、およびアメリカ大陸のメーカー、ディストリビューター、コントラクター、およびエンドユーザーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:16% | APAC:45% |
| 中位層:50% | 部門・ユニットリーダー:24% | EMEA:32% |
| 中小規模プレイヤー:21% | マネージャー:60% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、地域別の建設活動および改修工事の強度を断熱材需要プールに変換し、用途適合性および規制に基づいてフォームのシェアにフィルタリングするトップダウン構造を用いて構築されています。合計値は、サンプリングされたメーカーおよびインポーターの収益、典型的な価格設定に関するチャネルチェック、主要フォームファミリーのボリューム×平均販売価格のサニティチェックなど、選択的なボトムアップ推計によって裏付けられています。
フォーム断熱材については、住宅着工件数および許可件数、非住宅床面積の増加、コールドチェーンおよび家電生産指標、壁および屋根アセンブリにおける典型的なフォーム浸透率、原料および発泡剤トレンドに連動した地域別価格動向など、いくつかの実務的なインプットに対してモデルが敏感に反応します。国別データが乏しい場合は、まず地域レベルでプロキシ指標を使用し、その後、既知の貿易フローおよび回答者のフィードバックと照合することで、推定消費パターンの現実性を維持しました。
予測は、シナリオ分析と多変量回帰の組み合わせを用いて策定されており、建設生産高や改修工事支出などの需要ドライバーが主要な説明変数となっており、価格設定はインタビュー対象者が今後数年間に予測する水準と整合性を保っています。最終的な時系列データは、新エネルギー基準、主要な設備変更、建設サイクルの変化など、観察可能なイベントと年度間の変動が一致していることを確認した後にのみ平滑化されました。
データ検証と更新サイクル
検証は、貿易の方向性、建設活動のトレンド、および活動単位あたりの推定フォーム消費量など、独立したシグナルとモデル化された市場を比較する一連のチェックを通じて実施されます。差異が大きい場合は前提条件を再検討し、チームは選定した回答者に再連絡して、問題がミックス、価格設定、またはタイミングのいずれに起因するかを確認します。
承認前に、データセットは外れ値スクリーニングおよびクロスリージョン整合性チェックを含む多段階のアナリストレビューを経ており、最終的な数値が単一のソースに依存しないようにしています。レポートは年次サイクで更新され、主要な規制変更、原料価格の急激な変動、または重要な設備発表など、重大なイベントが発生した場合には中間更新が行われます。納品直前に最新のレビューパスが完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのフォーム断熱材市場規模算定と他の公表推計との比較
フォーム断熱材の公表市場規模が大きく異なって見えることがありますが、これは各調査がフォームの定義、価格の正規化方法、およびどのエンドユースを需要シグナルと広範な前提条件のどちらで測定するかについて異なる基準を設けているためです。
ミネラルウールやグラスファイバーなどの非フォーム断熱材はMordor Intelligenceの調査範囲外であり、より広い断熱材バスケットから始めてフォームシェアを適用する推計よりも2025年の値が低くなる場合があります。スプレーフォームと硬質ボードの価格が異なる方法でブレンドされている場合、フレキシブルフォームが包装タイプの需要プールに計上されている場合、または単一の通貨タイミングがインフレおよび為替変動が不均一な地域に適用されている場合にもギャップが生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 30.33 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 40.60 ビリオン 米ドル(2025年) | フレキシブルフォーム形態や建物・家電への断熱材設置に必ずしも明確に対応しない隣接用途を含む可能性のある、より広いエンドユースの範囲を持つ固定米ドルでのメーカー収益として提示されることが多い。 |
| 産業出版社B | 39.34 ビリオン 米ドル(2025年) | より高いブレンド平均販売価格と、建設および技術断熱材にわたるフォームシステムのより広い包含を前提としている可能性があり、地域ミックスおよびチャネルマージンが現地流通インプットで再確認されない場合、価値が高くなる可能性がある。 |
全体として、このばらつきは成長方向性に関する見解の相違ではなく、主に調査範囲と価格正規化によって説明されます。観察可能な建設および産業指標に需要を結びつけ、インタビューを通じて最も重要な前提条件を再検証することで、推計値を再現可能なインプットとシンプルなチェックに基づいて追跡可能な状態に保っています。


レポートで回答される主要な質問
フォーム断熱材市場の現在の規模はどれくらいですか?
フォーム断熱材市場は2026年に318億1,000万米ドルと評価されています。
どのフォームタイプが最大の市場シェアを保有していますか?
ポリウレタンおよびポリイソシアヌレートフォームが2025年収益の40.74%をリードしています。
フォーム断熱材市場で最も急速に成長している地域はどこですか?
アジア太平洋は予測期間(2026年〜2031年)において最も高いCAGRで成長すると推定されています。
なぜ家庭用電化製品は高成長のエンドユーザーなのですか?
電化製品メーカーは、厳格な効率基準を満たすために高度な真空断熱パネルと低GWPフォームを採用しており、このセグメントで5.24%のCAGRを牽引しています。
市場拡大を制限する主要な抑制要因は何ですか?
原材料価格の変動、より厳格な防火規制、およびフォームリサイクルインフラの限定が短期的な成長見通しに重くのしかかっています。
最終更新日:



