
カロテノイド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.15 十億米ドル |
| 市場規模 (2031) | 2.68 十億米ドル |
| 成長率 (2026 - 2031) | 4.51 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
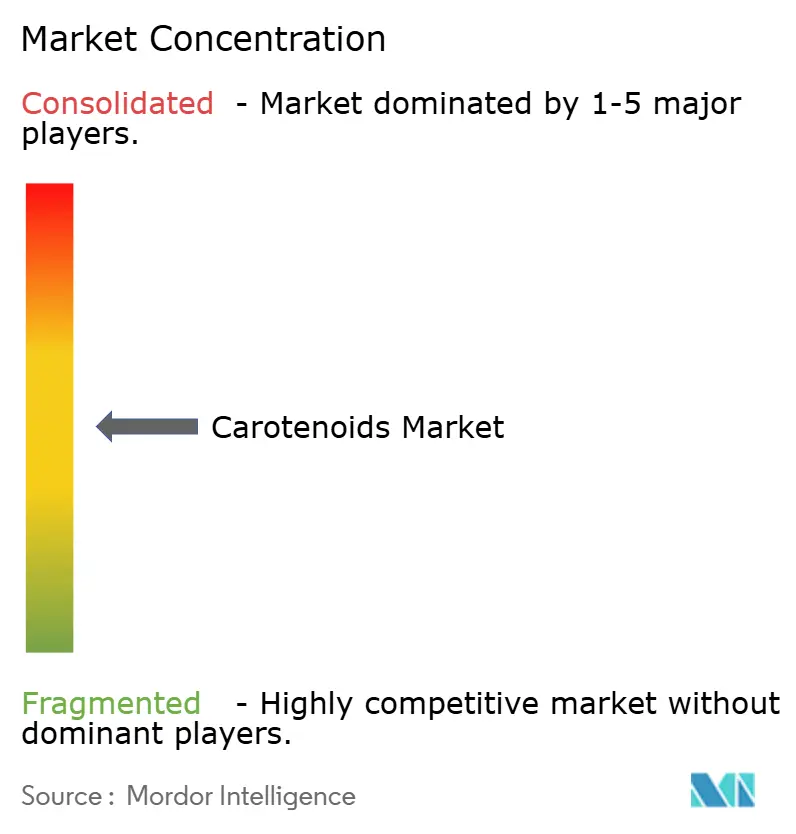
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカロテノイド市場分析
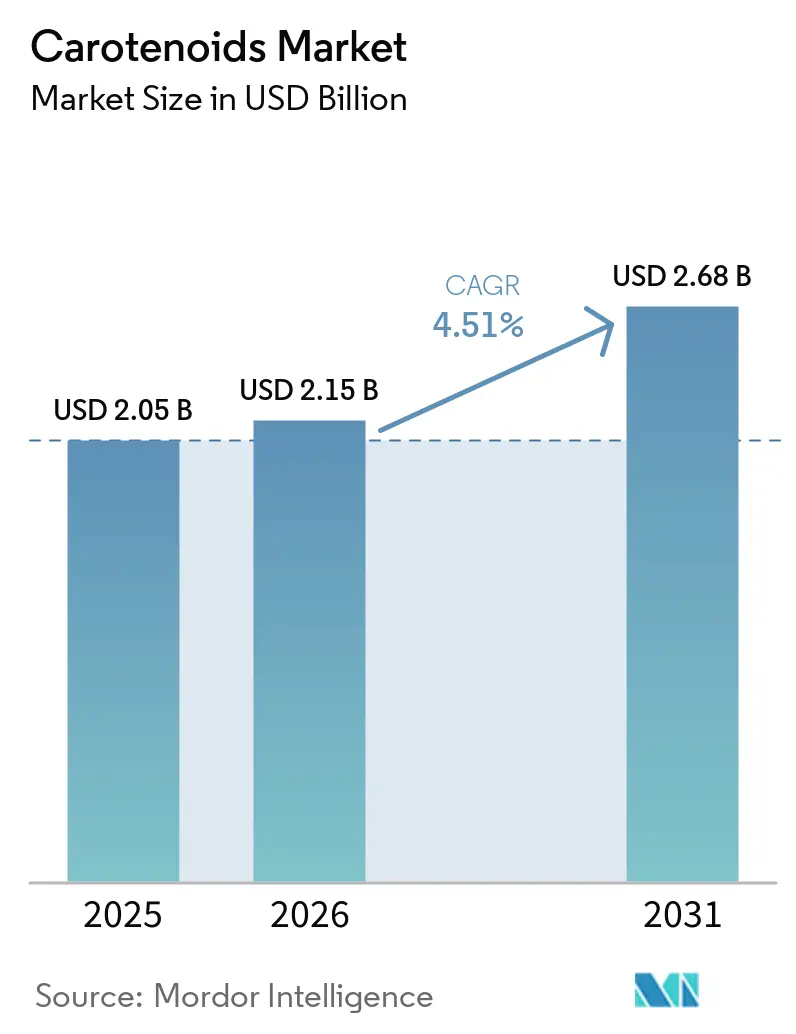
カロテノイド市場規模は2025年に20.5億米ドルと評価され、2026年の21.5億米ドルから2031年には26.8億米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは4.51%です。欧州のクリーンラベル規制が厳格化し、東南アジアの水産養殖が拡大するにつれ、発酵由来および藻類由来の色素への需要が高まり、サプライヤーにとってのコストとパフォーマンスの方程式が再構築されています。アスタキサンチンはプレミアムサーモン飼料とスポーツ栄養サプリメントの両方で重要な役割を担い、7.28%のCAGRを支えています。一方、粉末ビーズレットは常温保存での24ヶ月安定性により流通チャネルを席巻しています。天然由来品は合成品に対して数量では劣るものの、北米および欧州連合における「人工着色料不使用」表示に関する小売業者の要求に後押しされ、成長率では上回っています。アジア太平洋地域では、中国とインドネシアがエビおよびティラピアの生産を拡大し、配合飼料への色素添加率が上昇することで、最も急成長する地域として台頭しています。
主要レポートのポイント
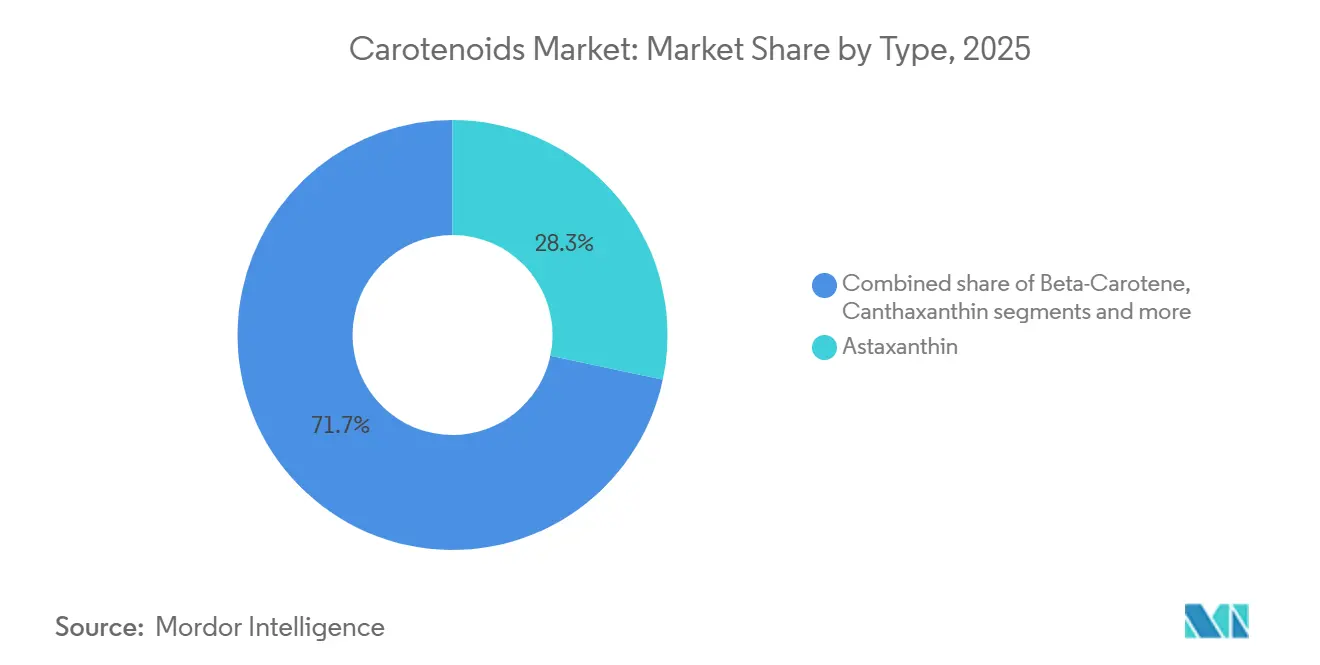
- タイプ別では、アスタキサンチンが2025年に28.31%の売上シェアを占めてトップとなり、2031年にかけて5.62%のCAGRで拡大する見込みです。
- 供給源別では、合成カロテノイドが2025年の売上の57.68%を占め、天然由来品は2031年にかけて6.58%のCAGRで最も高い予測成長率を記録しています。
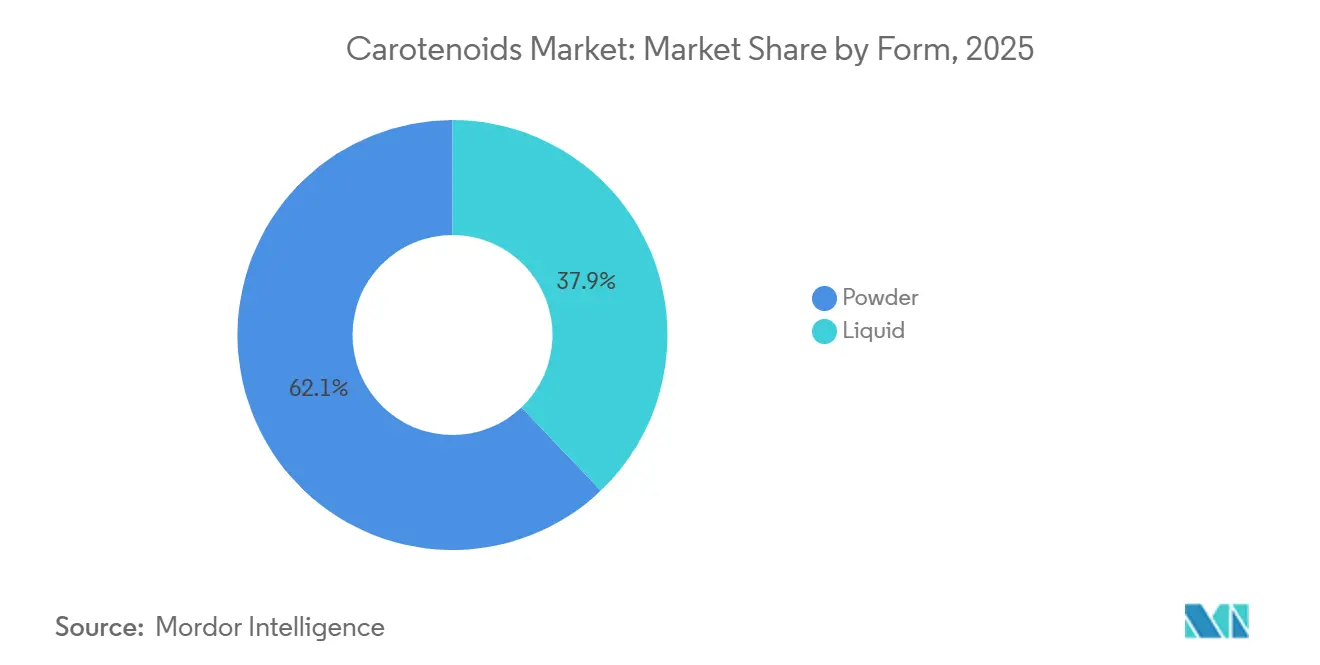
- 形態別では、粉末形態が2025年に62.12%の売上シェアを獲得し、見通し期間中に5.91%のCAGRを達成する見込みです。
- 用途別では、動物飼料が2025年の価値の41.52%を占めてトップとなり、栄養補助食品が2031年にかけて6.35%の最も高いCAGRを記録しています。
- 地域別では、欧州が2025年のカロテノイド市場シェアの32.11%を占め、アジア太平洋地域は2026年から2031年にかけて6.92%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カロテノイドの抗酸化作用および眼の健康効果に対する認識の高まり | +1.0% | 北米およびアジア太平洋地域で強い成長を伴うグローバル | 中期(2〜4年) |
| 天然着色料および栄養強化のための食品・飲料における需要の増加 | +0.8% | 特に欧州および北米でのグローバル | 短期(2年以内) |
| 色素沈着および免疫向上のための水産養殖および動物飼料用途の拡大 | +1.3% | 北米および欧州が中核、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| スキンケア効果のためのパーソナルケア・化粧品における人気 | +0.3% | 先進市場での早期成長を伴うグローバル | 長期(4年以上) |
| 食品・飼料における天然成分を促進する政府規制 | +0.7% | アジア太平洋地域の水産養殖で強い需要を伴うグローバル | 短期(2年以内) |
| 持続可能な調達および生産技術の進歩 | +0.6% | 北米および欧州のイノベーションハブが主導するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カロテノイドの抗酸化作用および眼の健康効果に対する認識の高まり
ルテインとゼアキサンチンは、国立眼科研究所のAREDS2試験において、ベータカロテンをルテイン10ミリグラムおよびゼアキサンチン2ミリグラムに置き換えることで、進行性黄斑変性への進行が25%抑制されることが実証されたことを受け、加齢性眼の健康フォーミュレーションの主要成分となっています[1]。フォーミュレーターは現在、これらのキサントフィルをオメガ3脂肪酸とともにソフトジェルカプセルに配合し、世界保健機関によると世界で早期AMD(加齢黄斑変性)と診断されている1億9,600万人の成人をターゲットにしています。アスタキサンチンは、以前は眼科領域と関連付けられていましたが、スポーツ栄養の分野でも注目を集めています。2024年に「国際スポーツ栄養学会誌」に掲載されたダブルブラインド試験では、1日12ミリグラムの摂取により、トレーニングを積んだサイクリストの疲労困憊までの時間が8.2%改善されたことが報告されています。米国の小売データによると、眼の健康補助食品は2025年に前年比11%の成長を記録し、ビタミン全体のカテゴリーを上回りました。この成長は、眼科医が定期検診時に「ニュートラシューティカルズ」を処方していることも一因となっています。このような臨床的裏付けにより、カロテノイドの需要は従来の総合ビタミン剤から、より高い利益率をもたらし、リピート購入を促進する疾患特異的なSKUへと拡大しています。
食品・飲料における天然着色料および栄養強化への需要の増加
欧州委員会は食品安全性の向上を目的として、食品用途における二酸化チタン(E171)を禁止しました[2]。この規制により、菓子・製パンメーカーはベータカロテン、アナトー、またはパプリカエキスを原料とした黄橙色の天然代替品を採用するようになりました。2025年、ネスレはこの規制変更に対応し、欧州ポートフォリオの47製品ラインを改良しました。同社は合成着色料をカロテノイドブレンドに置き換えましたが、この変更により原材料コストが1ユニットあたり約0.02米ドル増加したものの、小売業者のクリーンラベル要件を満たすことができました。飲料ブランドはトマトオレオレジンからリコペンを活用し、アレルゲンの懸念を引き起こすことなく機能性飲料に赤色を実現しています。また、ベータカロテンは植物性乳製品代替品の栄養強化に使用され、牛乳のビタミンA含有量に匹敵する水準を確保しています。EUの新規食品規制やFDAの着色料添加申請などの規制枠組みにより、二層市場が形成されています。ベータカロテンなどの既存カロテノイドはGRAS(一般的に安全と認められる)ステータスの恩恵を受け、より迅速な承認が得られる一方、発酵由来の新規品は数年にわたる長期の申請書類と毒性試験に直面しています。この規制環境は、既存の申請書類と規制専門知識を持つ経験豊富なサプライヤーに有利に働く一方、市販前安全性評価の資金調達に必要な財務リソースを欠くことが多い藻類ベースの新規参入者にとっては大きな障壁となっています。
色素沈着および免疫向上のための水産養殖および動物飼料用途の拡大
養殖サーモンとエビは、消費者が天然漁獲物と一般的に結びつけるピンクから赤の身の色を発現させるために、食餌性アスタキサンチンを必要とします。ノルウェー水産物審議会によると、この補給なしでは養殖魚は灰色のままとなり、卸売価格が30%から40%低下します[3]。2024年、世界の水産養殖生産量は1億2,420万メートルトンに達し、中国、インドネシア、ベトナムが生産量の68%を占めました。これらの地域の飼料メーカーは、FAOの報告によると、輸出市場の色彩要件を満たすためにペレット1キログラムあたり50〜100ミリグラムのアスタキサンチンを配合しています。色素沈着効果に加え、最近の研究ではカロテノイドの補給が免疫応答の改善と疾病発生時の死亡率低下に関連することが示されています。例えば、2025年に「アクアカルチャー」誌に掲載された研究では、カンタキサンチン強化飼料を与えたエビにおいてホワイトスポット症候群ウイルスの有病率が19%低下したことが報告されています。養鶏業界では、インテグレーターが採卵鶏の飼料にルテインとゼアキサンチンを添加して卵黄の色を濃くしています。この濃い色は新鮮さと関連付けられ、日本や韓国などの市場でより高い価格を実現しています。EUおよび米国では、飼料添加物の承認において最大添加量と休薬期間が規定されています。この規制枠組みにより、ISO 22000およびFAMI-QS基準に準拠した既存の申請書類と品質保証プロトコルを持つサプライヤーにコンプライアンス上の優位性が生まれています。
持続可能な調達および生産技術の進歩
精密発酵は、従来の農業抽出に代わるスケーラブルな代替手段として急速に確立されつつあります。企業は酵母や細菌を活用してベータカロテン、アスタキサンチン、リコペンなどの化合物を生合成し、石油化学的手法に匹敵する収率を達成しています。DSM-Firmenichはスイスに1万メートルトン規模の発酵施設を運営しており、遺伝子組み換え大腸菌を使用してベータカロテンを生産することで、ニンジンからの溶媒抽出と比較して40%低いカーボンフットプリントを実現しています。2024年、BASFはシンガポールを拠点とする合成生物学企業との合弁事業に参入し、コリネバクテリウム・グルタミクムから誘導されたアスタキサンチンの商業化を目指しており、2027年までに1キログラムあたり1,000米ドル未満の目標生産コストを設定しています。BASFのプレスリリースによると、このコスト水準の達成により、天然アスタキサンチンが主流の水産飼料市場で経済的に実行可能となる可能性があります。閉鎖型フォトバイオリアクターでの藻類培養は汚染リスクを排除し、季節的な天候の影響を受けない通年生産を可能にします。ただし、年間100トン規模の施設の設備投資額は5,000万米ドルを超えるため、参入は資本力のある企業に限られます。また、溶媒を使用しない超臨界CO₂抽出がマリーゴールドの花からのルテイン回収に普及しつつあります。この方法は高純度を確保し、非GMOおよびオーガニック認証を危うくする可能性のあるヘキサン残留物を回避します。これらの技術的進歩により、天然カロテノイドと合成カロテノイドのコスト格差が縮小しており、企業の持続可能性目標およびスコープ3排出削減目標に沿ったバイオベースのサプライチェーンへの市場移行が加速しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響分析 |
|---|---|---|---|
| 天然カロテノイドの高い生産コスト | -0.6% | 特にアジア太平洋地域の生産者に影響するグローバル | 短期(2年以内) |
| 気候変動に敏感な天然原料の供給変動 | -0.5% | 特に国際貿易に影響するグローバル | 中期(2〜4年) |
| 合成品および表示に関する厳格な規制審査 | -0.4% | 特に食品・飲料用途に影響するグローバル | 短期(2年以内) |
| 天然原料の複雑な抽出・精製プロセス | -0.3% | 加工食品セクターへの影響が大きいグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
天然カロテノイドの高い生産コスト
ヘマトコッカス・プルビアリス藻類から誘導される天然アスタキサンチンは、1キログラムあたり2,500〜7,000米ドルで取引されています。一方、石油化学中間体を使用して製造される合成アスタキサンチンは、1キログラムあたり500〜1,000米ドルです。これにより天然品には3〜7倍の価格プレミアムが生じており、消費者がより高い価格を受け入れやすいニュートラシューティカルおよび化粧品市場での使用に主に限定されています。天然アスタキサンチンの生産には、温度、pH、栄養素を精密に管理する閉鎖型フォトバイオリアクターが必要です。さらに、エネルギー集約的な収穫・乾燥プロセスが総生産コストの60%を占めています。同様に、マリーゴールドの花からのルテイン抽出には、クロロフィルを除去して栄養補助食品に必要な80%の純度を達成するために、けん化やクロマトグラフィーを含む複数の工程が必要です。この複雑なプロセスにより、コストは1キログラムあたり150〜200米ドルに上昇し、合成ベータカロテンの40〜60米ドルと比較して高くなっています。アジア太平洋地域では、飼料メーカーが原料の産地よりもコストを優先し、天然代替品の3分の1のコストで適切な色素沈着を提供する合成カンタキサンチンとアスタキサンチンのブレンドを好んでいます。スケールアップの取り組みにもかかわらず、このコスト格差は依然として続いています。生物学的システムは光合成効率と細胞密度の制約による限界に直面している一方、化学合成は既存の石油化学インフラ内での継続的なプロセス改善と規模の経済の恩恵を受けています。
気候変動に敏感な天然原料の供給変動
インドでは、世界のルテイン供給量の約70%を担うマリーゴールドの花の栽培が、予測不可能なモンスーンパターンの影響を受けるようになっています。2024年には、降雨の遅れによりカルナータカ州とアーンドラ・プラデーシュ州で22%の生産不足が生じ、スポット価格が前年の1キログラムあたり160米ドルから220米ドルに上昇しました。同様に、スペインとペルーのパプリカペッパーの収穫も変動に直面しており、2025年には熱波によりカプサンチンの収量が18%減少し、欧州の食品メーカーは供給途絶を避けるために合成代替品への切り替えを余儀なくされました。藻類培養は理論上、閉鎖系において気候変動の影響を受けにくいとされていますが、停電や設備故障には依然として脆弱です。例えば、サイアノテックのハワイ施設では、2024年8月にトランスフォーマーの故障によりフォトバイオリアクターの循環が乱れ、9日間の生産停止が発生し、120万米ドルの収益損失をもたらしました。このようなリスクを軽減するために、バイヤーは天然在庫と合成在庫を組み合わせたデュアルソース契約を採用することが多くなっています。しかし、この戦略は消費者市場でプレミアム価格を正当化する「100%天然」の主張を損なうことになります。マリーゴールドの栽培を高緯度地域に移転したり、干ばつ耐性品種を開発したりするなど、気候変動への対応策には広範な農学的試験と数年にわたるリードタイムが必要です。このため、サプライチェーンは即時の気象ショックにさらされ続け、マージンが圧縮され、フォーミュレーターはより大きな安全在庫を維持せざるを得なくなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アスタキサンチンが二重市場の勢いを獲得アスタキサンチンはプレミアム水産飼料用色素および人体栄養向けの強力な抗酸化物質としての役割が認められており、2031年にかけて5.62%のCAGRで成長する見込みです。この二重機能により、サプライヤーは単一の生産資産から二つの異なる利益マージンを活用することができます。2025年には、アスタキサンチンが市場シェアの28.31%を占め、主にノルウェーおよびチリのサーモン養殖業者によって牽引されました。これらの養殖業者は1キログラムあたり50〜80ミリグラムの飼料投与量を管理し、サーモンがプレミアム小売配置の基準であるサルモファンカラースコア25以上を達成できるようにしています。同時に、スポーツ栄養ブランドはアスタキサンチンを血液脳関門を通過できるミトコンドリア抗酸化物質として訴求しており、持久力の向上と筋肉痛の軽減における有効性を示す臨床試験を引用しています。ベータカロテンは食品強化および動物飼料、特にプロビタミンA特性を活かした家禽および乳製品用途において定番の存在であり続けています。しかし、市場の飽和と合成レチニルエステルとの競合により、その成長は約4%のCAGRに限定されています。
ルテインとゼアキサンチンは、65歳以上の成人の8%以上が加齢黄斑変性の影響を受けている北米、欧州、日本において、高齢化人口に後押しされ、栄養補助食品での需要が高まっています。トマトから抽出されるリコペンは、前立腺健康サプリメントおよび飲料の天然赤色着色料としてニッチ市場に対しています。カンタキサンチンは、欧州連合における合成代替品が直面する規制上の課題を回避しながら卵黄の色素沈着を求める家禽インテグレーターに好まれています。ゼアキサンチンは黄斑色素組成を再現するために最も一般的にルテインと5:1の比率で組み合わせて使用されますが、認知機能への効果に関する新たな研究が単独サプリメントの機会を生み出す可能性があります。フコキサンチン、カプサンチン、ビキシンを含む「その他」カテゴリーは緩やかな成長を示しています。しかし、臨床的エビデンスの不足と高い抽出コストにより、その採用は専門的な化粧品および医薬品用途に限定されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
原料別:
天然品がコストプレミアムにもかかわらず成長天然カロテノイドは2031年まで6.58%のCAGRで成長し、合成カロテノイドを0.89ポイント上回る見込みです。この成長は主に北米および欧州連合のクリーンラベル義務によって牽引されており、食品・飲料メーカーが植物由来または発酵ベースの原料への移行を促されています。2025年、合成カロテノイドは市場シェアの57.68%を占め、これは主に動物飼料用途でのコスト効率によるものです。この用途では色素沈着性能が原料の産地よりも重視されます。例えば、石油化学由来のアスタキサンチンは藻類ベースの代替品の3分の1のコストに過ぎません。しかし、規制の変化が市場に影響を与えています。2025年、欧州連合は飼料添加物規制を改定し、合成カンタキサンチンの最大残留限界を15%引き下げました。この規制変化により、養鶏インテグレーターはマージン圧力を伴いながらも天然原料の探索を余儀なくされています。精密発酵はコストとパフォーマンスのギャップを埋める解決策として台頭しています。DSM-Firmenichは遺伝子操作された大腸菌を使用してベータカロテンを開発し、クリーンラベル要件に準拠した「自然同一」ステータスを達成しながら、合成手法に近い生産コストを実現しています。
天然カロテノイドに対してプレミアムを支払う消費者の意欲は、用途と地域によって大きく異なります。2025年に米国で実施されたニールセンの調査では、サプリメント購入者の64%が「植物由来」ルテインに対して20%のプレミアムを支払う意欲があると回答した一方、エンドユーザーには見えない食品着色料については31%にとどまりました。ニュートラシューティカル分野では、藻類ベースのアスタキサンチンは1キログラムあたり4,000〜7,000米ドルで取引されており、水産飼料に使用される合成アスタキサンチンの500〜1,000米ドルと比較して高くなっています。この価格差により二極化した市場が形成されており、サプライヤーはデュアル生産ラインを維持するか、一方のセグメントでマージンを削減してもう一方を拡大するかの選択を迫られています。マリーゴールド由来のルテインは合成ルテインエステルとの競合に直面していますが、後者は追加のけん化工程を必要とするため、コスト優位性が低下し、厳格な天然定義基準を持つ市場での規制承認が複雑になります。発酵技術の進歩と設備投資コストの低下に伴い、天然カロテノイドと合成カロテノイドの価格差は縮小すると予想されます。この動向により、企業の持続可能性目標およびスコープ3排出削減目標に沿ったバイオベースのサプライチェーンへの移行が加速するでしょう。
形態別:
粉末が安定性と取り扱いやすさで優位2025年には、粉末製剤が市場シェアの62.12%を占め、2031年にかけて5.91%のCAGRを維持する見込みです。その広範な採用は、延長された保存期間、輸送の容易さ、ドライブレンドプレミックスとの適合性などの利点に起因しており、動物飼料、栄養補助食品、ベーカリー用途への使用に最適です。カロテノイド粉末は通常、ゼラチン、デンプン、または改質セルロースなどのスプレードライまたはビーズレットカプセル化マトリックスを使用します。これらのマトリックスは色素を酸化および光劣化から保護し、液体懸濁液での6ヶ月から密封粉末形態での24ヶ月超へと安定性を向上させます。アジア太平洋地域の飼料メーカーは、ペレット製造ラインへのシームレスな統合により粉末ブレンドを好んでいます。これにより追加の乳化設備が不要となり、設備投資を削減し品質管理プロセスを簡素化します。
液体カロテノイドエマルジョンは、機能性飲料、乳製品代替品、化粧品セラムなど即時分散を必要とするニッチ用途に対応しています。しかし、保存期間の短さと高い輸送コストにより、その使用はプレミアムセグメントに限定されています。飲料製造業者は水分散性液体ベータカロテンを使用して植物性ミルクやスポーツドリンクを強化し、粉末懸濁液に伴う沈殿問題なく均一な色を実現しています。化粧品ブランドは液体アスタキサンチンをアンチエイジングセラムや日焼け止めに配合し、その抗酸化特性と赤橙色の色調を合成活性成分の天然代替品として訴求しています。しかし、欧州連合および米国の規制枠組みはカロテノイドを活性成分ではなく着色料として分類しており、特定のマーケティングクレームを制限しています。スプレーチリングやコアセルベーションなどのマイクロカプセル化技術の進歩により、粉末と液体の利点が組み合わされています。これらの技術は、水系での迅速な分散と従来の粉末の酸化安定性を維持しながら自由流動性顆粒を生産します。しかし、高い加工コストにより、その採用はニュートラシューティカルやパーソナルケアなどの高マージンセクターに限定されています。
用途別:
栄養補助食品が成熟した飼料セグメントを追い越す2025年、動物飼料は市場シェアの41.52%を占め、輸出市場のサーモン、エビ、マスの色彩基準を満たすためのアスタキサンチンおよびカンタキサンチン補給を義務付ける水産養殖の規制要件に支えられています。ノルウェーのサーモン養殖業者は、日本および米国のプレミアム小売配置の閾値であるサルモファンスコア25以上を達成するために、飼料1キログラムあたり50〜80ミリグラムのアスタキサンチンを添加しています。韓国と日本では、養鶏インテグレーターが採卵鶏の飼料にルテインとカンタキサンチンを添加して卵黄の色を濃くしており、この新鮮さと関連付けられる特性が10〜15%の価格プレミアムをもたらしています。ただし、飼料用途は水産養殖生産の統合化に伴うマージン圧力に直面しており、バイヤーがサプライヤーの価格決定力を低下させるボリューム契約を交渉することで、セグメントの成長は低一桁台のCAGRに限定されています。
栄養補助食品は最も成長の速い用途であり、2031年まで6.35%のCAGRが予測されています。この成長は、ルテインとゼアキサンチンを黄斑変性予防と結びつけ、アスタキサンチンをスポーツ回復効果と結びつける臨床的証拠によって牽引されています。国立眼科研究所のAREDS2試験では、眼の健康のための推奨投与量としてルテイン10ミリグラムとゼアキサンチン2ミリグラムが特定され、眼科医が定期検診時に頻繁に推奨する標準化されたフォーミュレーションが生まれました。スポーツ栄養では、ブランドがアスタキサンチンを持久力を高め筋肉痛を軽減するミトコンドリア抗酸化物質として宣伝し、トレーニングを積んだサイクリストの疲労困憊までの時間が8.2%改善されたことを示すダブルブラインド試験を引用しています。食品・飲料用途は、欧州連合による二酸化チタン禁止を受けて天然の黄橙色着色料の探索が進んでいるものの、低pHの飲料や高温製パンにおけるベータカロテンとアナトーの安定性の課題により、より緩やかなペースで成長しています。パーソナルケアでは、アスタキサンチンの抗酸化特性がアンチエイジングセラムや日焼け止めに活用されています。一方、医薬品用途はニッチにとどまり、眼科用ドラッグデリバリーシステムおよび非アルコール性脂肪性肝炎の治験療法に焦点を当てています。
地域分析
ヨーロッパ カロテノイド市場
2025年、ヨーロッパは市場シェアの32.11%を占め、厳格なクリーンラベル規制と天然食品着色料への急速な移行がその要因となった。この移行は、欧州連合が2022年に食品用途における二酸化チタンを禁止したことを受けたものである。欧州食品安全機関は2025年に合成食品添加物に関するガイドラインを改訂し、複数のアゾ色素の許容一日摂取量を引き下げた。これにより、菓子・製パン・飲料メーカーは合成添加物をベータカロテン、パプリカエキス、アナトーに置き換える製品再処方の取り組みを加速させた。ドイツとオランダは栄養補助食品における天然アスタキサンチンの需要を牽引しており、消費者はオーガニック認証および非GMO認証を取得した藻類由来成分に対してプレミアム価格を支払う意欲を示している。養殖業においては、ノルウェーとスコットランドがサーモン飼料におけるアスタキサンチン使用を主導しており、生産者は日本の輸入基準を満たすために1キログラムあたり60〜80ミリグラムを添加し、要求されるサルモファンカラースコアを達成している。しかし、ヨーロッパの確立された規制枠組みと緩やかな人口増加により、同地域のCAGRは2031年までに約3.8%にとどまり、世界平均を下回る見込みである。同地域の成長は、市場全体の拡大よりも主に合成成分の天然代替品への置き換えによってもたらされている。
アジア太平洋地域およびアメリカ大陸 カロテノイド市場
アジア太平洋地域は、2031年までに6.92%のCAGRで最も速い地域成長を達成すると予測されている。この成長は、中国、インドネシア、タイ、ベトナムにおける養殖業の拡大によって支えられている。2024年、これらの国々は合計4,730万メトリックトンのエビおよびティラピアを生産し、前年比9.1%の増加を記録した。中国の飼料メーカーは、費用対効果の高い色素沈着を実現するために合成アスタキサンチンとカンタキサンチンのブレンドを使用している。Zhejiang NHUやGuangzhou Leader Bio-Technologyなどの国内サプライヤーが市場を支配しており、ヨーロッパからの輸入品より20%〜30%低い価格を提供している。インドでは、世界のルテイ原料の約70%を供給するカルナータカ州およびアーンドラ・プラデーシュ州のマリーゴールド栽培が、2024年に不規則なモンスーンパターンにより22%の収量減少を経験した。これにより、スポット価格が1キログラムあたり220 ミリオン 米ドルに上昇し、買い手はペルーおよびメキシコへの調達先の多様化を促された。日本と韓国では、高齢化と黄斑変性症に対する意識の高まりが栄養補助食品の需要を押し上げている。ルテインおよびゼアキサンチン製品の小売売上高は2025年に前年比13%増加した。さらに、東南アジア各国政府はカロテノイドメーカーを誘致するために税制優遇措置や補助金付き土地リースを提供しており、同地域を天然エキストサプライチェーンにおけるヨーロッパの伝統的な優位性に挑戦しうるコスト効率の高い生産拠点として位置づけている。
中東・アフリカ カロテノイド市場
北米、南米、中東・アフリカは合わせて残りの市場シェアを占めている。米国では、眼科医がルテインおよびゼアキサンチンを含むAREDS2処方の眼の健康製品を推奨することで、栄養補助食品の消費が支えられている。ブラジルとチリは、特にサーモンおよびマス飼料に使用されるアスタキサンチンの養殖需要に貢献している。一方、メキシコとペルーはカプサンチン抽出のためのパプリカペッパーを栽培しており、これは家禽飼料および天然着色料として使用されている。中東では、多国籍ブランドが食品着色料の流通拡大を進めているが、湾岸協力会議加盟国間の規制の不一致により、発酵由来ベータカロテンなどの新たなカロテノイド原料の承認プロセスが遅延している。アフリカは新興市場にとどまっており、南アフリカとナイジェリアが家禽および養殖向けのカロテノイドプレミックスを輸入している。しかし、インフラ上の課題と限られたコールドチェーン物流が、冷蔵保管を必要とするプレミアム天然品の普及を妨げている。

規制環境
規制はカロテノイドにおける需要の主要な形成要因であり、多くの最終用途が従来の原料としてではなく添加物として規制されているためである。米国では、着色用途のカロテノイドはFDAが連邦規則集(Code of Federal Regulations)第21編に基づき規制しており、ベータカロテンは21 CFR 73.95において、バッチ証明を免除された着色添加物として掲載されている。動物用飼料に使用される一部のカロテノイドについては、別途の掲載および使用制限が適用される。この枠組みにより、食品、健康食品、飼料の各分野で異なるコンプライアンス経路が生まれ、申請および表示に関する対応力がサプライヤーの差別化要因となる。
欧州連合では、食品添加物として使用されるカロテノイドは認可を受け、連合リスト(規則(EC)No 1333/2008の附属書II)に収載されなければならない。仕様は欧州委員会規則(EU)No 231/2012で定義されており、安全性評価はEFSAによる評価および再評価を通じて行われる。EUの制度は、アナトー関連の収載(E 160b)の変更など、添加物の登録内容の技術的更新を通じても進化を続け、異なる安全性プロファイルを反映している。欧州の小売および輸出市場に供給するメーカーにとって、こうした更新は製剤選択や文書要件を変化させる可能性がある。
バリューチェーン分析
カロテノイドのバリューチェーンは、ルテイン用のマリーゴールド、カプサンチン/カプソルビン系色素用のパプリカやチリペッパー、ベータカロテン用のDunaliella salinaなどの微細藻類といった上流の原料および生合成インプットから始まる。その後、抽出または発酵、精製を経て、下流ではビーズレット、パウダー、エマルションなどの標準化された形態への製剤化へと進む。BASFやDSM-Firmenichを含む大手統合メーカーは、化学合成または発酵による生産と安定化・カプセル化を組み合わせ、食品、飼料、サプリメント分野の取り扱い要件を満たしている。専門的な天然原料サプライヤーや地域の抽出業者は、作物および藻類由来の原料に注力している。
ボトルネックは主に2つある。第一に、天然原料の農業的な変動性(例えば、モンスーンによるマリーゴードの収量変動)は、オレオレジンの供給量や価格に影響を及ぼす可能性がある。第二に、合成および発酵由来カロテノイドの生産集中リスクは、生産が中断された場合に供給を引き締める可能性がある。最近の例として、BASFがプラント事故後、ルートヴィヒスハーフェン拠点でのカロテノイド(およびビタミン)生産再開の更なる遅延を示唆したことが挙げられ、単一の大規模拠点での混乱が、長い認定サイクルに依存する下流ユーザーの供給を引き締める可能性があることを浮き立たせている。タイミングリスクを管理するため、購買者はデュアルソース供給の認定を進め、中断時の劣化や在庫損失を減らすため、特にパウダービーズレットなど、より長い安定性を持つ形態を選好する傾向が強まっている。
競合環境
カロテノイド市場は中程度の集中度を示し、中程度の断片化が見られます。多国籍原料サプライヤーが、専門的な藻類培養業者、発酵スタートアップ、地域エキストラクト生産者と並んで事業を展開しています。BASF、DSM-Firmenich、ケミン・インダストリーズが合成および発酵由来カロテノイドセグメントを支配しています。これらの企業は、化学合成、精密発酵、スプレードライカプセル化を含む垂直統合型生産プロセスに支えられた、確立された規制申請書類とグローバル流通ネットワークを活用しています。
DSM-Firmenichのスイスにある1万メートルトン規模のベータカロテン施設は92%の稼働率で稼働しており、数量コミットメントと価格安定性を確保する複数年契約を通じて食品強化および動物飼料クライアントにサービスを提供しています。一方、サイアノテック・コーポレーションやソラビア・アルガテックなどの小規模プレイヤーは、ヘマトコッカス藻類から誘導されるプレミアム天然アスタキサンチンに特化しています。これらの企業はニュートラシューティカルおよび化粧品ブランドに対応し、1キログラムあたり4,000〜7,000米ドルの価格を実現しています。この価格は「100%天然」の主張によって正当化され、より高い小売価格を可能にしています。戦略的取り組みは、供給を確保し原材料価格の変動を軽減するための発酵および藻類培養への後方統合をますます重視しています。2024年、BASFはシンガポールの合成生物学企業との合弁事業を発表し、コリネバクテリウム・グルタミクムから誘導されたアスタキサンチンの商業化を目指しました。このパートナーシップは2027年までに生産コストを1キログラムあたり1,000米ドル未満に削減し、天然アスタキサンチンを主流の水産飼料に実行可能な選択肢とすることを目指しています。
ケミン・インダストリーズはアイオワ州での超臨界CO₂抽出能力を拡大し、ルテイン生産からヘキサン溶媒を除去してオーガニックおよび非GMO認証基準を満たしました。医薬品用途にも機会が存在し、カロテノイドは眼科用ドラッグデリバリーの賦形剤および代謝疾患の治験療法として使用されています。ただし、規制経路は未定義のままであり、臨床試験コストは適応症ごとに5,000万米ドルを超えます。新興の破壊的プレイヤーには、微生物株をコントラクトマニュファクチャラーにライセンス供与する精密発酵スタートアップが含まれており、資本集約的な培養インフラの必要性を回避し、フコキサンチンやアスタキサンチンジエステルなどの新規カロテノイド品の市場投入時間を短縮しています。
カロテノイド産業のリーダー企業
-
Givaudan SA
-
Döhler Group SE
-
BASF SE
-
Sensient Technologies Co.
-
DSM-Firmenich AG
- 注:主要企業の掲載順は順位を示すものではありません。
カロテノイド市場 このレポートでカバーされる企業
- BASF SE
- DSM-Firmenich AG
- Givaudan SA
- Divi’s Laboratories Ltd
- Kemin Industries Inc.
- Sensient Technologies Corp.
- Döhler Group SE
- Solabia-Algatech Ltd
- Allied Biotech Corp.
- EID-Parry (India) Ltd
- Cyanotech Corp.
- Lycored Ltd
- Guangzhou Leader Bio-Technology
- Fuji Chemical Industries
- Zhejiang NHU Co., Ltd
- DDW, The Colour House
- Vidya Herbs Pvt Ltd
- Bio-gen Extracts Pvt Ltd
- DD Chemco
- Chenguang Biotech Group
市場機会と将来展望
発酵およびバイオテクノロジーを活用した供給は、サプライヤーが一貫性の向上とクリーンラベル対応を支援するために投資している主要な有望領域であり、気候変動の影響を受けやすい作物への依存を減らすことにもつながる。2026年、GRA Nutraは非遺伝子組み換えの発酵由来ベータカロテン食品用色素として位置づけられたAuraBCを発売した。黄色からオレンジ色の用途に対応する。HSF Biotechも、Blakeslea trispora株を用いた微生物発酵プラットフォームによるカロテノイド生産を発表した。これらの動きは、食品、飲料、サプリメントの再製剤化プログラムにおいて、一部の農業由来抽出物に伴う季節性やトレーサビリティの制約なしに使用できる「ネイチャーアイデンティカル」および発酵由来カロテノイドへの商業的な勢いが継続していることを示している。
養殖業と動物栄養は依然として大量消費先であり、コスト、規制上の承認、供給の信頼性が購買決定を左右し、大規模生産およびパートナーシップ主導の供給機会を支えている。2026年5月、EUは実施規則(EU)2026/1148を採択し、全動物種向け飼料添加物としての合成ベータカロテンの認可を10年間更新し、既存サプライヤーにとって大規模な適合対象市場を維持した。天然側では、Kuehnle AgroSystemsが2026年7月にシリーズB資金調達を発表し、暗発酵アスタキサンチン生産の拡大とCorbionとの協業を進め、プレミアムなニュートラシューティカル向け以外への天然アスタキサンチンのアクセス拡大を目指す活発な資本形成を裏付けている。同時に、規制の動きは近接する着色剤の選択肢を広げ続けており、例えば2026年3月23日発効のFDA最終規則により、ビートルートレッドが食用食品向けに認可された。これにより、特定の赤色系用途におけるカロテノイドへの競争圧力が高まり、加工工程での安定性やプレミックスでの標準化された投与量など、実使用性能上の優位性の価値が高まっている。
最近の産業開発事情 カロテノイド市場
- 2026年7月:Kuehnle AgroSystemsは、暗発酵アプローチを用いた天然アスタキサンチンの商業生産拡大およびCorbionとの戦略的協業を支援するため、シリーズB資金調達の完了を発表した。この資金は生産能力の拡大とプロセスの工業化を支援するもので、プレミアムなニュートラシューティカルおよび化粧品チャネル以外への天然アスタキサンチンの拡大における主要な制約要因を解消する。また、バイオテクノロジー開発企業と既存原料企業との連携が続いていることを示し、商業化と下流市場アクセスの加速を後押ししている。
- 2025年7月:BASFは、2024年に生産を中断させた事故を受け、ルートヴィヒスハーフェン拠点でのカロテノイド生産再開計画を発表した。再開の時期とその後の生産増強期間は、原料の認定サイクルが長い食品強化および動物栄養分野の顧客の供給確保計画に影響を与えた。この更新は、世界的なカロテノイド供給における大規模統合拠点の役割と、混乱後の在庫回復の必要性を再確認するものでもあった。
- 2024年5月:Cephamは、ルテインとゼアキサンチンをオレオカンタール強化エキストラバージンオリーブオイルと組み合わせた眼健康製剤「Luteye」を発売した。この製品は加齢に伴う眼健康向けの位置づけを目指し、黄斑色素製剤に関連するサプリメント分野の需要と合致している。また、混み合ったニュートラシューティカル市場においてカロテノイドベースのSKUを差別化するための、送達マトリックスや組み合わせコンセプトにおける継続的な革新を反映している。
カロテノイド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、カロテノイド市場は下流用途に販売されるカロテノイド原料の価値として定義されており、主要エンドユース産業全体にわたる着色および機能的利益を目的として使用される天然および合成カロテノイドの両方を対象としています。
対象除外範囲:定義されたカロテノイド原料ではなく食品原料として販売される粗オレオレジン型抽出物およびカロテノイドリッチな全バイオマスは除外します。
セグメンテーション概要
- タイプ別
- アスタキサンチン
- ベータカロテン
- カンタキサンチン
- ルテイン
- リコペン
- ゼアキサンチン
- その他
- 形態別
- 粉末
- 液体
- 原料別
- 合成
- 天然
- 用途別
- 食品・飲料
- 栄養補助食品
- 動物飼料
- パーソナルケア・化粧品
- 医薬品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、何がカウントされるかの基本ルールを設定し、用途別の需要と供給シグナルの初期見解を構築するのに役立ちます。国連食糧農業機関の統計、国連コムトレードの貿易データ、米国農務省および欧州連合の食品・飼料市場刊行物、ならびに添加物および表示に関する米国食品医薬品局および欧州委員会の規制ページなどの公開情報源を参照しました。
数値をモデルで使用可能にするため、典型的なグレードと用途を説明する企業の年次報告書、投資家向けプレゼンテーション、および製品仕様書も確認しました。必要に応じて、生産経路と製剤がどこで変化しているかを追跡するために特許データベースを確認しました。商業的な妥当性確認のため、企業財務および輸出入貨物レベルの確認に有料サブスクリプションを使用し、グレード別の数量と価格の方向性を相互確認しました。上記のソースは例示的なものであり、データ収集、相互確認、および明確化のために他の多くの公開および有料参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、特に用途ミックス、典型的な添加率、グレード別価格(天然対合成)など、市場価値を最も動かすデスク上の仮定を検証するために使用されました。原料製造、流通業者、食品・サプリメント・飼料の下流バイヤーにわたるステークホルダーと対話し、最終的な見解を一貫したものに保つために主要消費地域間で意見を比較しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部:15% | アジア太平洋:46% |
| 中位層:55% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:16% | マネージャー:60% | 南北アメリカ:23% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、消費プールをエンドユース産業別に再構築し、典型的な投与量と製剤シェアを用いてカロテノイド需要に換算します。主要原材料の生産・貿易指標、食品・飲料の生産動向、動物飼料の生産量、サプリメントカテゴリーの成長などの市場フィンガープリントを使用し、カロテノイドの使用強度と価格帯にマッピングします。
合計値を現実的に保つため、並行してボトムアップの近似計算を選択的に実施しました。これには、サンプリングされたサプライヤー売上の積み上げ、タイプ別平均販売価格のチャネルチェック、および高使用量用途のいくつかについての数量×価格の構築が含まれます。その後、カバレッジのギャップが存在する箇所を調整しました。予測は、天然品のシェア変化、価格圧力、規制上の受容性、サプリメントおよび水産養殖飼料における需要成長に関する専門家の見解に支えられたシナリオ分析を用いて策定されました。CAGRと年次ステップをドライバーに整合させるため、各シナリオでモデルを再実行しました。
データ検証と更新サイクル
アウトプットは、貿易の方向性、報告された設備能力の動向、用途需要の代理指標など独立したシグナルとモデルを比較する一連のチェックを通じて検証されており、大きな乖離は承認前に精査されます。差異が異常に見える場合は仮定を再確認し、乖離を引き起こした特定の入力値を再検証するためにターゲットを絞った再コンタクトが実施されます。
各レポートは年次で更新されます。供給、価格、または規制上のアクセスを変化させる重要なイベントが発生した場合は中間更新が行われます。納品前に最終的なアナリストレビューが完了し、最新の動向が反映されており、最新年の数値が地域および用途全体で内部的に整合していることを確認します。
Mordor Intelligenceのカロテノイド市場規模と他の公表推計値との比較
カロテノイドの公表市場規模は、同じ用語が異なる製品形態に使用され、価格設定と用途の境界が混在するため、大きく異なる場合があります。差異は通常、調査が粗抽出物、全バイオマス製品、または精製カロテノイド原料のみを含むかどうか、および天然グレードと合成グレードに同じ価格論理を適用しているかどうかから生じます。
ベンチマーク表は広い幅を示しており、Mordor Intelligenceのモデルでは、合計値は食品、サプリメント、飼料、パーソナルケア、医薬品に販売される原料レベルのカロテノイドに紐付けられており、価値を膨らませる可能性のある粗オレオレジンおよび全バイオマスは除外されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 21.5億米ドル(2026年) | |
| 業界調査出版社A | 32.6億米ドル(2024年) | 隣接カテゴリーをより広く取り込んでいると見られる広義の定義を使用し、異なる基準年を適用しており、天然・合成ミックスとその価格ポイントの仮定が異なる場合に合計値が高くなる可能性があります。 |
| グローバル出版社B | 17.2億米ドル(2025年) | より狭い価値ベースと異なる予測期間を使用しており、用途カバレッジと年平均価格の仮定がより保守的であるか、原料グレード区分に完全に整合していない場合に低い数値が生じる可能性があります。 |
総じて、この幅は主に対象範囲の区切り線と、グレードおよび用途全体にわたる年次価格の繰り越し方法によって説明されます。当社のアプローチは、定義された原料バスケットに価値を追跡可能な状態に保ち、新たなシグナルが出現した際に再確認・更新できる需要プールと価格帯を維持しています。
レポートで回答される主要な質問
2026年のカロテノイド市場規模はどのくらいですか?
カロテノイド市場規模は2026年に22億1,500万米ドルであり、2031年までに26億8,000万米ドルに達する見込みです。
最大のシェアを持つカロテノイドタイプはどれですか?
アスタキサンチンがトップであり、サーモン飼料とスポーツ栄養補助食品での二重用途により2025年の収益の28.31%を占めています。
用途内で最も速い成長を牽引しているものは何ですか?
栄養補助食品は最も成長の速い用途であり、眼の健康とパフォーマンス栄養の需要を背景に2031年まで6.35%のCAGRで成長しています。
最も急速に成長すると予想される地域はどこですか?
アジア太平洋地域は中国および東南アジアにおける水産養殖の拡大に後押しされ、2031年まで6.92%のCAGRを達成する見込みです。