
心血管および軟部組織修復パッチ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
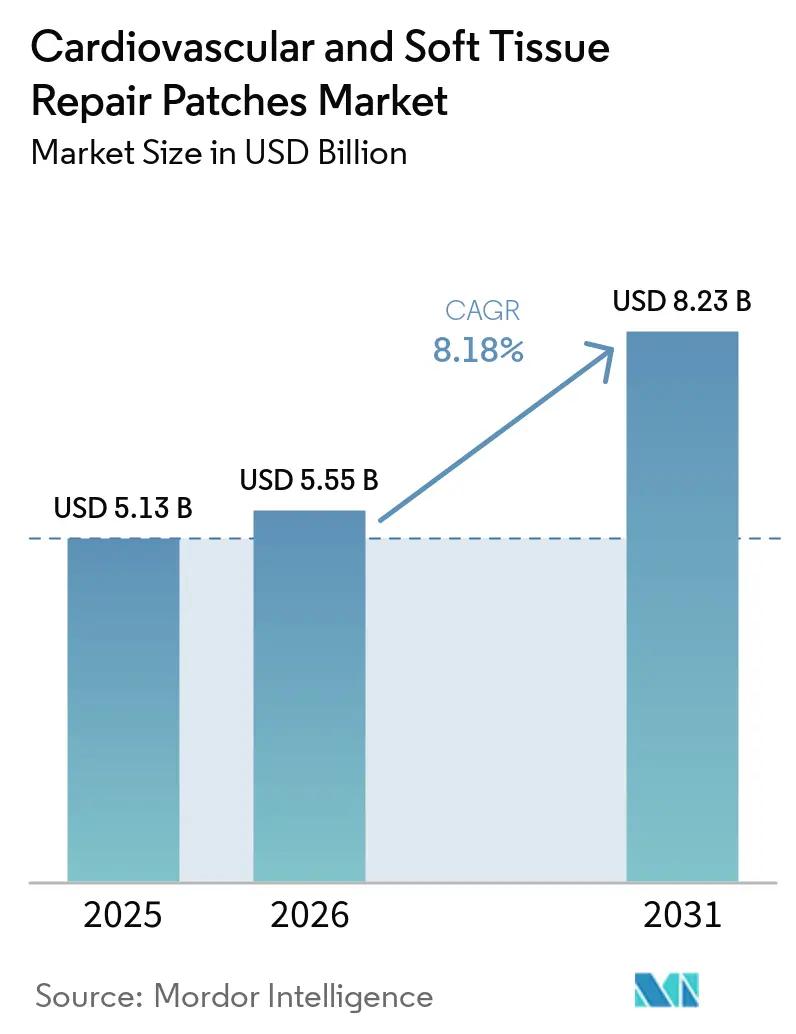
| 市場規模 (2026) | 5.55 十億米ドル |
| 市場規模 (2031) | 8.23 十億米ドル |
| 成長率 (2026 - 2031) | 8.18 % |
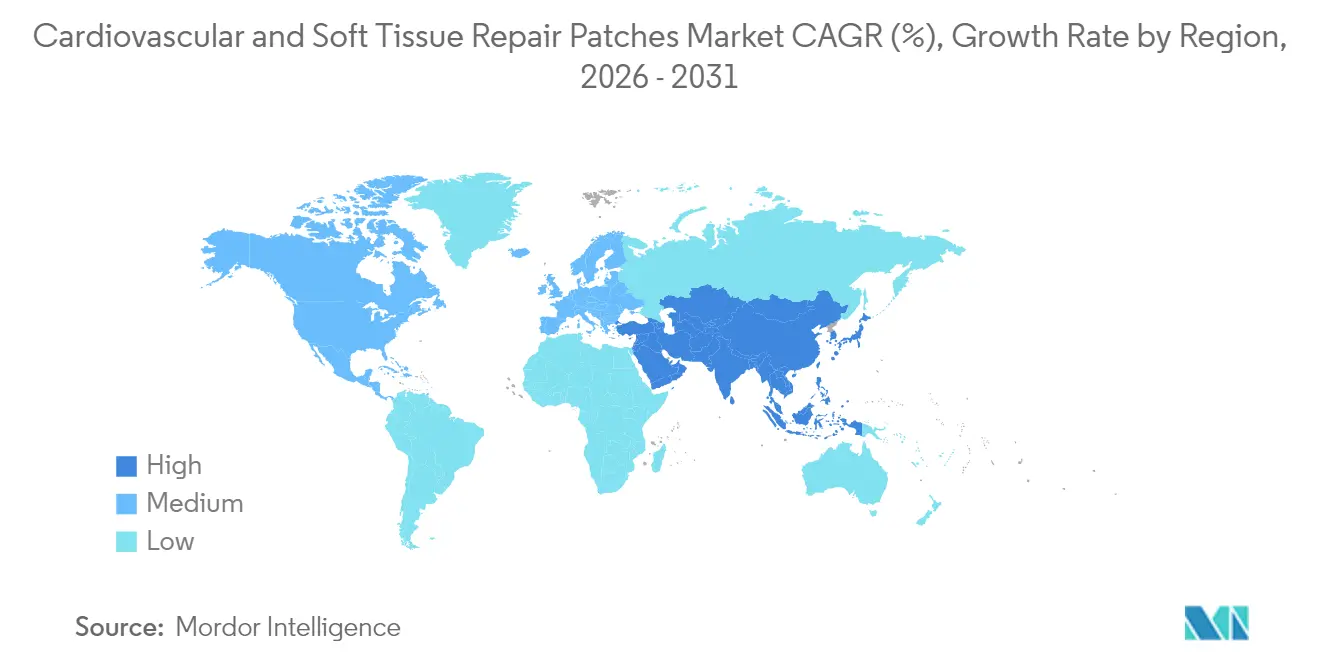
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
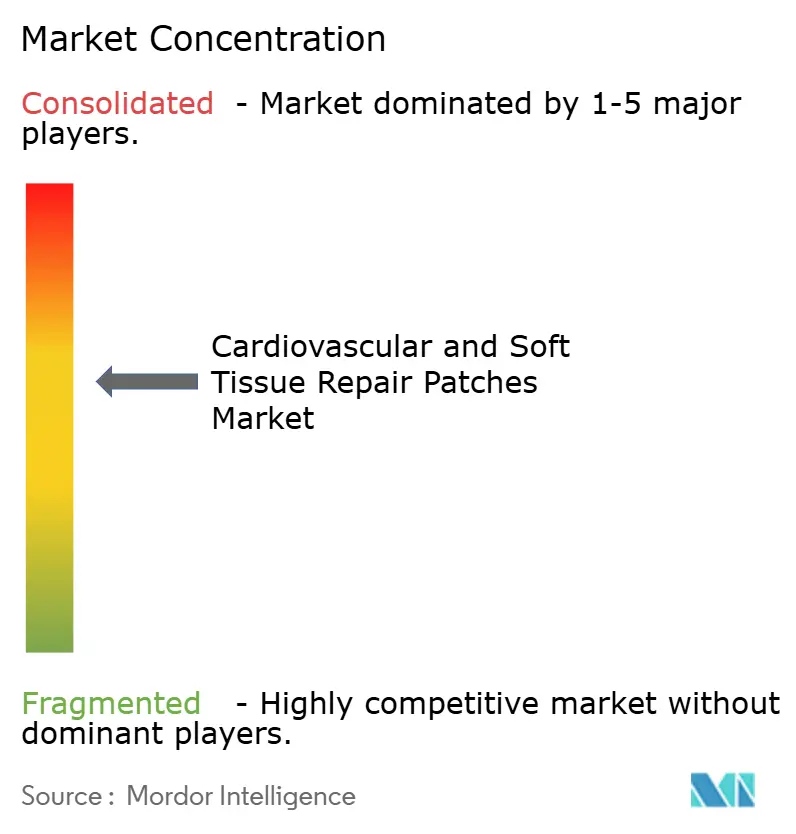
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる心血管および軟部組織修復パッチ市場分析
心血管および軟部組織修復パッチ市場規模は、2025年の51億3,000万米ドルから2026年には55億5,000万米ドルへと成長し、2026年〜2031年にかけて8.18%のCAGRで2031年までに82億3,000万米ドルに達すると予測されています。心血管および軟部組織修復パッチ市場は、従来の縫合糸から、宿主組織とより自然に統合し再手術を減少させるバイオエンジニアリングスキャフォールドへとシフトしています。高齢化人口に伴う手術件数の増加、3Dプリント細胞外マトリックスプラットフォームの急速な進歩、および生物学的製剤が再介入率を低下させるという明確な臨床的エビデンスが需要を支えています。メーカーは牛および豚心膜の原材料不足に対応するため合成製品ポートフォリオを拡充しており、国防資金による再生医療プロジェクトが製品承認を加速させています。病院は依然として最大の顧客層を占めていますが、専門心血管クリニックや外来センターが薄型の自己接着パッチを必要とする低侵襲技術を採用しており、心血管および軟部組織修復パッチ市場全体で新たな収益源を生み出しています。[1]
レポートの主要ポイント
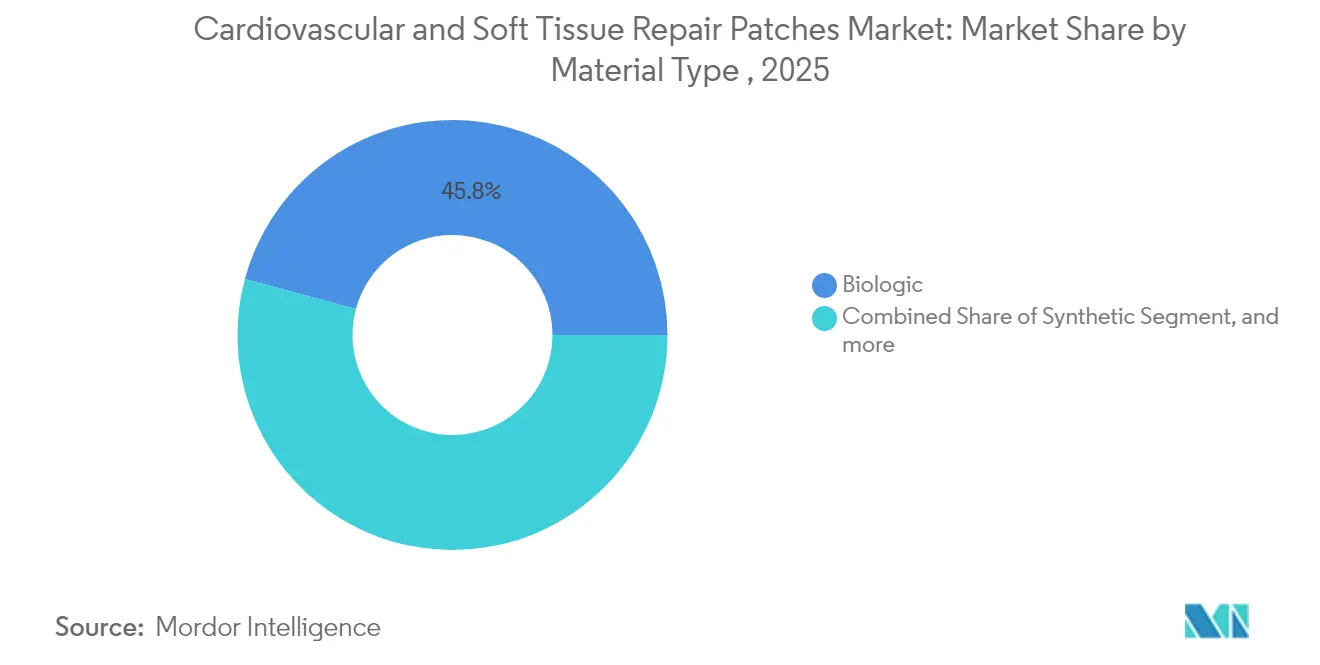
- 素材タイプ別では、合成パッチが2025年の心血管および軟部組織修復パッチ市場シェアの54.20%をリードし、一方で生物学的製剤は2031年にかけて最速の8.52% CAGRで成長する見通しです。
- 用途別では、軟部組織修復が2025年の収益の39.95%を占め、心臓修復は2031年にかけて8.46% CAGRで成長すると予測されています。
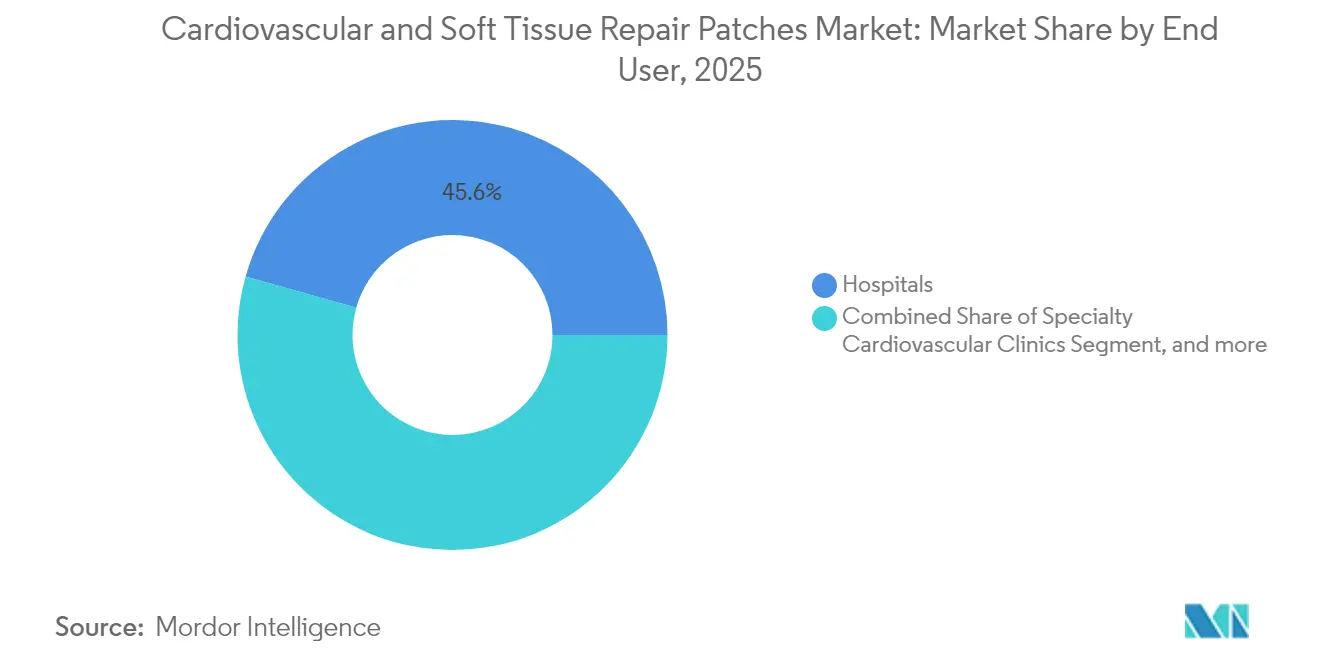
- エンドユーザー別では、病院が2025年の心血管および軟部組織修復パッチ市場規模の45.62%を占め、専門心血管クリニックが8.62% CAGRで最も急速に成長する見込みです。
- 地域別では、北米が2025年の売上の39.98%を占め、アジア太平洋は2031年にかけて8.67% CAGRで成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生物学的パッチの優位性による再介入率の低下 | +1.8% | グローバル | 中期(2〜4年) |
| 低侵襲的心臓欠損閉鎖術の急速な普及 | +1.5% | 北米、EU;アジア太平洋で拡大中 | 短期(2年以内) |
| 高齢化人口による弁および心房中隔修復件数の増加 | +1.2% | グローバル、先進国市場に集中 | 長期(4年以上) |
| 新興市場における先天性心臓修復への償還拡大 | +0.9% | アジア太平洋中心 | 中期(2〜4年) |
| バイオプリント細胞外マトリックススキャフォールドの臨床パイプライン参入 | +0.7% | 北米・EU、一部アジア太平洋での採用 | 長期(4年以上) |
| 国防資金による再生医療プログラムが承認を加速 | +0.4% | 北米、同盟国への技術移転を伴う | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生物学的パッチの優位性による再介入率の低下
臨床フォローアップにより、生物学的マトリックスが再手術を25〜40%削減することが示されており、外科医は生体組織と統合するウシおよびブタの心膜オプションへと誘導されている。心膜パッチ市場では、系統的レビューにより、テント下修復にウシ心膜を使用した場合に脳脊髄液漏出率が低下することが示されており、専門科横断的な需要が加速している。初期段階の幹細胞パッチは、多施設試験において左室駆出率の顕著な改善を示した。新しいケラチンベースの足場は生分解性を付加し、細胞増殖を促進することで、小児および高リスク集団に対する選択肢を広げている。修正手術の件数が減少するとでコスト削減が実現し、病院の購買判断を強化する。これらの進歩が総合的に、心血管および軟部組織修復パッチ市場全体における生物学的製品の採用を加速させている。
低侵襲的心臓欠損閉鎖術の急速な普及
小切開とロボット支援デリバリーの組み合わせにより、外科医はパッチを正確に留置し、手術時間を短縮し、回復期間を短縮することができます。多点ペーシングおよび自己接着コラーゲンフリース素材に対するFDA承認は、低侵襲ハードウェアへの規制支援を示しています。病院は紹介患者を引き付けるために早期退院時間を宣伝し、専門クリニックは心房中隔修復のための専用カテーテル検査室を設置しています。この勢いが高マージンの心臓用パッチの成長を促進し、心血管および軟部組織修復パッチ市場の将来的な収益の視認性を高めています。
高齢化人口による弁および心房中隔修復件数の増加
65歳以上の人口が急増しており、変性弁および心房中隔病変の症例数が増加しています。弁温存パッチ手術は完全置換よりも侵襲性が低く、複数の併存疾患を抱える高齢患者に支持されています。アジア太平洋は最も急速な高齢化を示しており、8.89% CAGRの見通しを支えています。保健当局は未治療の心血管疾患による財政負担を軽減するために償還を拡大しており、心血管および軟部組織修復パッチ市場全体でアドレス可能なベースを拡大しています。
新興市場における先天性心臓修復への償還拡大
インド、中国、ブラジルは小児欠損修復への保険適用を拡大し、これまで未充足だったニーズを資金援助された手術へと転換しています。政府の心臓センターはグローバルNGOからの技術移転支援を受け、高度な生物学的マトリックスの植え込みを可能にしています。都市部の民間保険会社は中間所得層の家族向けにプレミアム素材を引き受けています。保険適用が拡大するにつれ、心臓修復は心血管および軟部組織修復パッチ市場内で最もダイナミックな用途セグメントとなっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 縫合糸および移植片代替品と比較した高コスト | -1.3% | グローバル | 短期(2年以内) |
| バイオエンジニアリング組織の長期耐久性データの不足 | -0.8% | 北米、EU | 中期(2〜4年) |
| 医療グレードの牛および豚心膜の供給不足 | -0.5% | 中期(2〜4年) | |
| EU MDRの厳格な証拠要件による上市遅延 | -0.4% | 中期(2〜4年) | |
| 情報源: Mordor Intelligence | |||
縫合糸および移植片代替品と比較した高コスト
プレミアム生物学的パッチは単純な縫合セットの5〜10倍のコストになる場合があり、資本予算が逼迫している施設での採用を妨げています。管理者は修正手術の減少による下流のコスト削減よりも即時支出を重視する傾向があります。支払者は償還スケジュールの見直しが遅れていますが、大規模システムではバリューベース契約が普及しつつあります。初期価格が縮小するまで、価格に敏感な施設は従来の素材を好む可能性があり、心血管および軟部組織修復パッチ市場の近期導入率を抑制しています。
バイオエンジニアリング組織の長期耐久性データの不足
規制当局は小児インプラントに対して10年間のデータを義務付けており、次世代バイオマテリアルの承認サイクルを長期化させています。保守的な外科医は実績のあるPTFEから切り替える前に安全性の証明を待ちます。AI対応デバイスに対するFDAのローリングアップデートは新技術に対する広範な慎重姿勢を反映しており、同様の厳格さが組織代替品にも適用されています。この不確実性が心血管および軟部組織修復パッチ市場内でのバイオプリントスキャフォールドの商業的立ち上がりを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
合成の強みが生物学的製剤の勢いに直面合成製品は2025年の心血管および軟部組織修復パッチ市場において54.20%のシェアを維持しました。PTFEの機械的強度と予測可能なサプライチェーンにより、大量処理センターでの人気が続いています。しかし、生物学的マトリックスは優れた統合性と低い石灰化リスクへの需要を反映し、8.52% CAGRで成長しています。ハイブリッド設計は合成強化と生物学的コーティングを組み合わせており、臨床医が期待する耐久性を提供しながら生体適合性を向上させる手法として注目されています。牛心膜の供給不足がケラチンおよび藻類由来ポリマーへのR&Dを促進し、素材の多様性を確保しています。複合材料および3Dプリントオプションは絶対量では小さいものの、不均衡なベンチャー資金を受けており、心血管および軟部組織修復パッチ市場の長期的な破壊への投資家の信頼を示しています。
生物学的製剤の成長は、患者の解剖学的成長に合わせてパッチが拡張する必要がある小児ニーズによってさらに促進されています。研究によると、成長対応型牛パッチは二次介入を最大30%削減することが示されています。メーカーは天然コラーゲンを保持した脱細胞化組織で対応し、宿主細胞の遊走を促進しています。FDA経路改革は、いつか不活性合成材料を時代遅れにする可能性のある細胞播種構造物を奨励しています。データが蓄積されるにつれ、生物学的製剤は合成材料の優位性を侵食し、心血管および軟部組織修復パッチ市場全体の競争構造を再形成すると予想されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
心臓の急増が軟部組織のリードに挑戦軟部組織修復は、ヘルニア、乳房、外傷症例の膨大な件数により2025年収益の39.95%を占めました。しかし、心臓修復は8.46% CAGRで最大の成長分野となっており、サプライヤーは動的で高圧環境向けの素材改良に注力しています。心室中隔欠損閉鎖術は現在、持続的な動きに耐える薄型フレキシブル複合材料に依存しています。コラーゲンフリースと統合された弁輪形成リングは漏れを制限し、生物学的製剤を手術室ルーティンにより深く組み込んでいます。血管内外科医は屈曲を避けるほど柔軟でありながら拡張に抵抗するほど強固なパッチを要求しており、血管再建術も同様の進歩の恩恵を受けています。
軟部組織の場面では、吸収性コラーゲンスポンジが創傷閉鎖時間を短縮し感染リスクを低下させています。整形外科医は腱断裂の架橋にケラチンゲルを採用しています。外傷センターは1分以内に出血を止める藻類由来止血剤を使用しています。これらの学際的な成果は、心臓件数が拡大する中でも軟部組織の主要シェアを維持しています。セグメント間の競争が心血管および軟部組織修復パッチ市場全体のイノベーションパイプラインを豊かにしています。
エンドユーザー別:
専門クリニックが病院との差を縮小病院は2025年の心血管および軟部組織修復パッチ市場規模の45.62%を占め、包括的な救急サービスと幅広い保険契約に支えられています。大規模システムは合成材料のサプライヤーマージンを圧縮しながら複雑な生物学的製剤のプレミアム層を確保するバンドル契約を交渉しています。専門心血管クリニックは高い成功率の評判を活かし、8.62% CAGRで最高の成長を記録しています。専門チームが大量の症例を処理しており、最先端素材の早期採用者として魅力的な存在となっています。
外来手術センターは、同日退院が重要な外来ヘルニアおよび乳房再建術の購入を増加させています。これらの施設は手術室時間と麻酔曝露を最小化するために自己接着パッチを好みます。救急医療サービスは、外傷患者を確定的治療に搬送する途中で安定させる速効性ゲルを組み込んでおり、ニッチながら拡大する需要の一角を形成しています。すべてのチャネルにわたり、調達決定は臨床アウトカムデータに基づくことが増えており、心血管および軟部組織修復パッチ市場に浸透しつつある新興のバリュー志向と購買論理を一致させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米の心血管および軟部組織修復パッチ市場
北米の39.98%のシェアは、高度な心臓プログラム、充実した保険適用範囲、および認可を迅速化する防衛資金による再生医療イニシアチブのパイプラインに支えられています。米国では年間60万件を超える心臓手術が行われており、サプライヤーに比類のない需要基盤を提供しています。カナダの単一支払者モデルは総医療費の低減を評価し、再入院リスクを低下させる生物学的製剤へと病院を誘導しています。メキシコはメディカルツーリズムの回廊を通じて外来需要を加えています。規制当局は迅速な審査スケジュールを維持しており、2025年3月までに1,000件を超えるAI対応デバイスが承認されています。バリューベースのルールの下で価格圧力が続き、サプライヤーは実世界での費用対効果の実証を求められていますが、この地域は次世代技術の発射台であり続け、心血管および軟部組織修復パッチ市場における影響力を確固たるものにしています。
アジア太平洋の心血管および軟部組織修復パッチ市場
アジア太平洋地域は8.67%のCAGRで成長をリードしています。日本と韓国は顕著な高齢化の進行に面しており、弁修復の件数が増加しています。中国は第二線都市において三次病院を拡充し、合成PTFEの大量注文を取り込む体制を整えています。インドの国家保険は低所得家庭の小児心臓手術をカバーし、生物学的製剤の普及を促進しています。各国政府は輸入コスト削減のために国内製造を支援しており、地元スタートアップは3Dプリンティングの技術を活用してカスタムスキャフォールドを供給しています。タイとシンガポールのメディカルツーリズムハブは、国際患者に低侵襲オプションを提供し、プレミアム販売を強化しています。これらの収束する力が、アジア太平洋地域を心血管および軟部組織修復パッチ市場における主要な成長加速地域として位置づけています。
欧州の心血管および軟部組織修復パッチ市場
欧州は、医療機器規制の下での品質重視の調達と厳格なエビデンス要求を通じて競争力を維持しています。ドイツは確立されたPTFE生産能力で地域の生産を牽引し、英国は移植研究を推進しています。フランスは脱細胞化マトリックスを探求する官民コンソーシアムを推進しています。国家医療基金は、明確な質調整生存年の便益を示す製品を償還対象とし、持続的なデータを持つ生物学的製剤を優遇しています。より厳格な上市要件は新規参入者の参入を遅らせる一方で、全体的な安全基準を引き上げています。国境を越えた医療協定により、高性能パッチが大陸全体に展開され、欧州の臨床医の知識を最新に保ち、患者の移動性を確保しています。これらの構造的特徴が、心血管および軟部組織修復パッチ市場における着実な拡大とイノベーションへの関与を持続させています。
規制環境
米国では、多くの心内修復パッチおよびプレジェットは、FDAにより21 CFR 870.3470(製品コードPSQ)のもとでクラスII医療機器として規制されており、通常510(k)経路とプレディケートに基づく実質的同等性を用いて審査されます。血管適応症および関連する植込み型デバイスについては、性能試験およびラベリングに関するFDAの期待は、例えば510(k)で申請される血管プロテーゼに対する機器固有のガイダンスによって強化されています。このガイダンスは、材料が従来のPTFEから生物学的および複合スキャフォールドへ移行するにつれて、ベンチ結果および生体適合性に対する証拠のハードルを高めています。
欧州では、植込み型修復パッチは通常、EU医療機器規則(MDR)2017/745の適用を受け、植込み型機器に関する附属書VIIIの分類ロジック(一般的にクラスIIb)に従うことが多く、これにより臨床エビデンスおよび適合性評価の負担が増大します。生体適合性および植込み安全性の証拠は、国際的にはISO 10993シリーズによって支えられており、ISO 10993-6(植込み後の局所作用)の2026年版は、吸収性および非吸収性パッチ材料の両方に直接関連しています。デバイス・薬剤複合パッチ構造については、21 CFR Part 4(複合製品向けcGMP要件)への米国での準拠が、単独機器と比較して品質システムの複雑さを増しています。
バリューチェーン分析
バリューチェーンは、特殊な原材料および組織の調達から始まり、製造、滅菌、包装を経て、病院、専門心血管クリニック、外来手術センターへの流通へと進みます。生物学的側面では、供給は医療グレードの動物組織の調達および加工に依存し、脱細胞化および安全性の検証を含み、FOC Medical S.A.などのOEMサプライヤーが牛および豚の心膜、関連する心臓組織などの生物由来原料を供給しています。織ポリエステルおよびPTFEベース材料を含む合成パッチの原料は、より広範なポリマーおよび繊維エコシステムに由来し、大規模な製造および転換は大手石油化学および医療用繊維のハブに集中することがあります。
下流では、メーカーは流通業者、成熟市場におけるGPO/IDN契約、および臨床購買層に到達するための確立されたチャネルパートナーシップに依存しています。品質および規制順守の要件は、従来型パッチおよび複合製品の両方の製造工程を形成し、血管用デバイス・薬剤複合製品は、設計、材料、製造、滅菌、包装を対象とするISO 12417-1:2024に従います。牛および豚の心膜に関するサプライチェーンの圧力は、調達をマルチソース体制へと向かわせ、単一材料への依存を減らす代替基材やハイブリッド設計への関心を高めています。例えばGlycar SAは、心膜パッチについて2001年以来Abbott Laboratories(旧St. Jude Medical)との長期にわたる世界的な販売提携を挙げています。
競争環境
心血管および軟部組織修復パッチ市場は中程度の集中度を示しています。Edwards Lifesciences、Medtronic、Abbottは数十年にわたるブランドエクイティ、広範なフィールドセールス、および補完的な弁・ステントポートフォリオを活用して優先ベンダーの地位を確保しています。彼らのR&D予算は薄型PTFEレイヤーや抗菌コーティングなどの漸進的な改良を促進し、製品ライフサイクルを延長しています。特許の崖はアジアからのファストフォロワーを招き、コモディティ化した合成材料の価格を引き締める一方、既存企業はアカウントを囲い込むためにモニタリングソフトウェアとのバンドルソリューションを提供するよう促しています。
破壊的企業は画期的な生物学的製剤を追求しています。Capricor Therapeuticsはデュシェンヌ型心筋症に対する同種細胞療法パッチであるデラミオセルを開発し、2025年にFDA優先審査を獲得しました[3]。小規模企業は3Dバイオプリンターを使用してケラチンまたは藻類ポリマーから患者固有のスキャフォールドを製造し、希少先天性欠損をターゲットにしています。ベンチャー投資家は成長因子と吸収性メッシュを組み合わせて治癒を加速させるプラットフォームに資本を投入しています。陳腐化に対するヘッジとして、大手多国籍企業はこれらのイノベーターを買収またはパートナーシップを結んでおり、細胞外マトリックス設計を専門とする大学スピンアウトとのメドテック大手の最近の提携にも見られます。
価格決定力がシフトしています。病院はグループ購買契約を活用して合成パッチの値引きを要求しています。一方、専門クリニックはアウトカムと評判を高める生物学的製剤にプレミアムを支払います。牛心膜の原材料不足が供給を逼迫させ、短期的には合成専業メーカーに利益をもたらしていますが、代替生物学的供給源への長期的な需要を強化しています。印刷レシピと脱細胞化プロトコルに関する知的財産紛争が、心血管および軟部組織修復パッチ市場全体での次の競争の戦場を予告しています。
心血管および軟部組織修復パッチ業界リーダー
-
LeMaitre Vascular Inc
-
Baxter
-
Cryolife, Inc.
-
CorMatrix, Inc
-
Anteris
- 注:主要企業の掲載順は順位を示すものではありません。
心血管および軟部組織修復パッチ市場 このレポートでカバーされる企業
- Baxter
- LeMaitre Vascular
- Terumo
- W. L. Gore & Associates
- CryoLife (Artivion)
- Abbott (St. Jude Medical)
- B. Braun
- Medtronic
- Edward Lifesciences
- Boston Scientific
- Cook Group
- Integra LifeSciences
- Anteris Technologies
- CorMatrix
- Getinge
- Labcor Laboratórios
- Lifescitex
- Glycar SA
- Admedus
- Suprabio
- Biogeneric Pharma
- Edwards Biomaterials (service arm)
市場機会と将来展望
心血管手術がより低侵襲度の環境へと移行する中、外来対応型のパッチ形態を中心に、近い将来の商業化の余地が生まれています。2026年のCMS最終規則では、86の心血管手術コードが外来手術センター(ASC)承認リストに追加され、より多くの心臓および血管の処置がASCで実施されることを支援し、外来ワークフローに適合するパッチ、すなわち準備の簡素化、一貫した取り扱い、低侵襲デリバリーとの互換性への需要を高めています。その結果、購買動向は性能に加えて在庫効率と予測可能な保存期間へと重点が移っています。
第二の機会は、再生および生物活性パッチプラットフォームが研究段階からヒトでの評価段階へ移行することに焦点を当てています。2026年5月、University Medical Center Goettingen(UMG)およびUniversity Hospital of Schleswig-Holstein(UKSH)は、重症心不全に対する実験室培養心筋パッチの臨床試験中間結果(BioVAT-HF-DZHK20)を報告し、2026年のパイロット臨床試験では心筋梗塞治療用の柔軟な心臓パッチの進展が報告されました。これらの臨床的シグナルは、生物工学的スキャフォールドおよび細胞応用構造物における継続的な開発を裏付けるものであり、一方でEU MDRやISO 10993植込み試験体制などの枠組みの下でのエビデンス要求の厳格化は、次世代材料に対して堅牢な前臨床・臨床パッケージを構築できる開発者に有利に働いています。
最近の産業開発事情 心血管および軟部組織修復パッチ市場
- 2026年6月:Artivionは、急性DeBakey I型大動脈解離向けAMDSハイブリッドプロテーゼについて米国FDAのPMA承認を取得したと発表しました。この承認により、同機器はHDE経路を超えて進み、HDE利用に伴うIRB承認の必要性がなくなることで病院の行政負担が軽減され、主要な大動脈治療センターでの採用が加速する可能性があります。また、複雑な再建に用いられるパッチや補助的植込み機器を含む高度心血管修復ポートフォリオ全体において競争圧力を高めています。
- 2026年2月:LeMaitre Vascularは、生物学的パッチXenoSureの心臓適応症に関して中国での規制承認を取得したと報告しました。この承認により、心臓修復件数が増加している大規模な病院基盤へのアクセスが拡大し、生物学的パッチ販売における地域ミックスの新たなレバーが生まれます。また、成長率の高いアジア太平洋市場において、心膜由来材料に関する国別の規制承認の重要性を改めて浮き立たせています。
- 2024年4月:欧州連合の医療機器規則(MDR)の実施は、植込み型パッチの承認を形作り続けており、メーカーに臨床データ生成および市販後調査プログラムの加速を促しています。規制当局および業界団体は、生体適合性および長期安全性データを重視しており、ISO 10993試験および附属書VIII適合性評価がますます重要になっています。複数の開発企業は、EU MDRの期限に対応するために生体適合性試験を拡大していると報告されています。
心血管および軟部組織修復パッチ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は外科的または低侵襲手術において心血管および軟部組織の欠損を閉鎖、再建、または補強するために使用される埋め込み型パッチ製品を対象とし、米ドルによるパッチ販売額として測定される。
対象外の範囲:使い捨て装着型心電図パッチおよび表面創傷ケア材料として機能する止血ドレッシングは除外される。
セグメンテーション概要
- 素材タイプ別
- 生物学的製剤
- 合成
- 次世代バイオプリント・複合材料
- 用途別
- 心臓修復
- 心房・心室中隔欠損閉鎖術
- 弁再建術・弁輪形成術
- 軟部組織修復
- 血管修復・再建
- その他
- 心臓修復
- エンドユーザー別
- 病院
- 専門心血管クリニック
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、およ検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、製品の境界を定義し、手術フローおよび素材採用に関する初期仮定を設定するために使用された。米国食品医薬品局(FDA)のデバイスデータベース(承認および安全性シグナル)、米国疾病予防管理センター(CDC)およびOECDの医療統計(心臓および外科手術の背景情報)、ならびに臨床使用パターンおよび素材性能に関する査読済み学術誌(例:ePTFEおよび生物学的心膜パッチのアウトカム)など、有料購読を必要としない情報源を活用した。
収益モデルの根拠として、製品ミックスに関するコメント、地域別エクスポージャー、および価格に関する説明を得るために、上場企業の開示書類および投資家向けプレゼンテーションを精査した。これらのインプットは、入手可能な場合には信頼性の高い医学会の出版物および病院調達の参考資料と照合された。一部のステップでは、企業財務情報および特許データベースを支援する有料購読を使用し、企業構造の変化、製品パイプラインの方向性、および平均販売価格(ASP)に影響を与る可能性のある新素材導入のタイミングを確認した。このデスクリサーチのリストは網羅的なものではなく、データ収集、数値の検証、および不明点の明確化のために他の公開情報源も参照された。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの仮定を検証し、手術タイプ別のパッチ使用状況、ケアの場、および地域別の一般的な価格帯に関するギャップを補完するために使用された。製造業者、販売業者、外科医、および病院調達担当者にヒアリングを行い、最終モデルが技術的に入手可能なものだけでなく、実際の手術で購入・使用されているものを反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部(CXO):14% | アジア太平洋地域(APAC):45% |
| 中位層:55% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ地域(EMEA):34% |
| 小規模プレイヤー:14% | マネージャー:60% | 南北アメリカ地域:21% |
市場規模算定と予測
規模算定の中核となるロジックは、地理別に手術件数および治療対象の欠損プールを再構築し、採用率および手術あたりの標準的なパッチ使用枚数の仮定を用いてパッチ需要に換算するトップダウン構築から始まる。この合計が形成された後、サプライヤー収益の妥当性確認、素材タイプ別のサンプリングされた平均販売価格(ASP)、および病院調達パターンに関するチャネルチェックを含む選択的なボトムアップ推計によって裏付けられる。これらのチェックは、過大または過小に算定された合計値を調整するために使用される。
モデルに実質的な影響を与えた主要インプットには、心臓修復および血管再建の手術件数、ヘルニアおよび外傷関連の軟部組織修復の手術件数、生物学的パッチと合成パッチ間のミックスシフト、手術室における標準的なパッチサイズおよび廃棄許容量、ならびに素材のアップグレードおよびテンダー価格に連動したASPの推移が含まれる。予測においては、手術成長および素材代替に関するシナリオ分析が使用され、シナリオは高成長病院システムおよび専門センターにおける採用ペースに関する専門家の見解を基に設定された。小規模国においてボトムアップの見解が不完全な場合、地域で検証された普及率および価格帯を適用し、その後、医療支出およびデバイス輸入シグナルとの二次確認を行うことでギャップを処理した。
データ検証と更新サイクル
モデルのアウトプットは、異常な変化が見過ごされないよう複数のチェックを通じて検証される。手術トレンドライン、手術件数に影響する既知の償還または診療ガイドラインの変更、および特定素材の使用を停止または再開させる可能性のある主要な規制イベントなどの独立したシグナルと結果を比較する。
承認前に、仮定のピアレビュー、前版との差異チェック、および指標が合理的な範囲を超えて変動した場合のインタビュー対象者への再コンタクトを含む手順で異常値を審査する。レポートは年次で更新され、主要な製品回収、大型買収、または急激な価格変動などの重要なイベントが発生した場合には中間更新が行われる。納品直前に、アナリストが最新の公開情報が最終数値に反映されていることを確認するための最終確認を実施する。
Mordor Intelligenceの心血管および軟部組織修復パッチ市場推計と他の公表推計との比較
このスペースの公表市場規模は、対象製品セットおよび時間軸が必ずしも一致していないため、トピックの表現が似ていても大きく乖離して見える場合がある。推計が広範な軟部組織デバイス合計に依拠しているか、特定の外科的修復に使用される埋め込み型パッチ製品に限定されているかによっても差異が生じる。
一部の情報源は、止血製品やその他の軟部組織修復デバイスカテゴリーなど、外科用パッチのワークフローに近接する隣接品目を含んでいるように見受けられ、これにより市場規模が急速に拡大する可能性がある。本調査で適用した分割対比処理では、まず広範な対象範囲を分離し、Mordor Intelligenceは事前滅菌済みの生物学的または合成埋め込み型修復パッチのみを計上し、装着型心電図パッチおよび止血ドレッシングを除外している。これにより、需要プールが手術あたりのパッチ使用量および現実的なASPに紐付けられる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.55 ビリオン 米ドル2026年) | |
| グローバルコンサルタントA | 5.92 ビリオン 米ドル(2025年) | 異なる基準年と予測フレームを使用しており、その対象範囲の設定は心血管および軟部組織修復用途に関してより広範な包含を示唆しており、隣接する修復カテゴリーがパッチと一括されると合計値が増加する可能性がある。 |
| 業界出版社B | 4.80 ビリオン 米ドル(2024年) | 市場を1〜2年早い時点に設定しており、除外項目に関する公開詳細が限られているため、近年の調達サイクルでより顕著な新しい生物学的パッチの採用およびASPの推移に対して保守的なカバレッジとなる可能性がある。 |
この表は、乖離の大部分が手術主導の需要に関する真の見解の相違ではなく、年度の選択および市場ラベルに何を含めるかによって説明されることを示している。モデルを確認・再現可能な手術件数、採用率、および価格帯に追跡可能な状態に保つことで、最終的な市場規模は均衡を保ち、地域および素材をまたいで照合しやすくなる。
レポートで回答される主要な質問
心血管および軟部組織修復パッチ市場の現在の規模はどのくらいですか?
心血管および軟部組織修復パッチ市場規模は2026年に55億5,000万米ドルに達しました。
市場はどのくらいの速度で成長すると予想されますか?
市場は8.18% CAGRを記録し、2031年までに収益が82億3,000万米ドルに達すると予測されています。
どの素材セグメントが最も急速に拡大していますか?
生物学的パッチは8.52% CAGRで成長すると予測されており、合成代替品を上回っています。
なぜ専門心血管クリニックはシェアを拡大しているのですか?
高い手術件数、低侵襲への注力、および優れたアウトカム指標が8.62% CAGRを支えており、エンドユーザーの中で最も強い成長率となっています。
どの地域が最も高い増分収益をもたらしますか?
高齢化人口動態と保険適用の拡大に牽引されるアジア太平洋は、2031年にかけて8.67% CAGRを示すと予測されています。
生物学的製剤のより広範な採用に対する最大の障壁は何ですか?
縫合糸との初期コスト差と長期耐久性データの不足が、価格に敏感なシステムでの普及を引き続き遅らせています。