
軟部組織修復市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
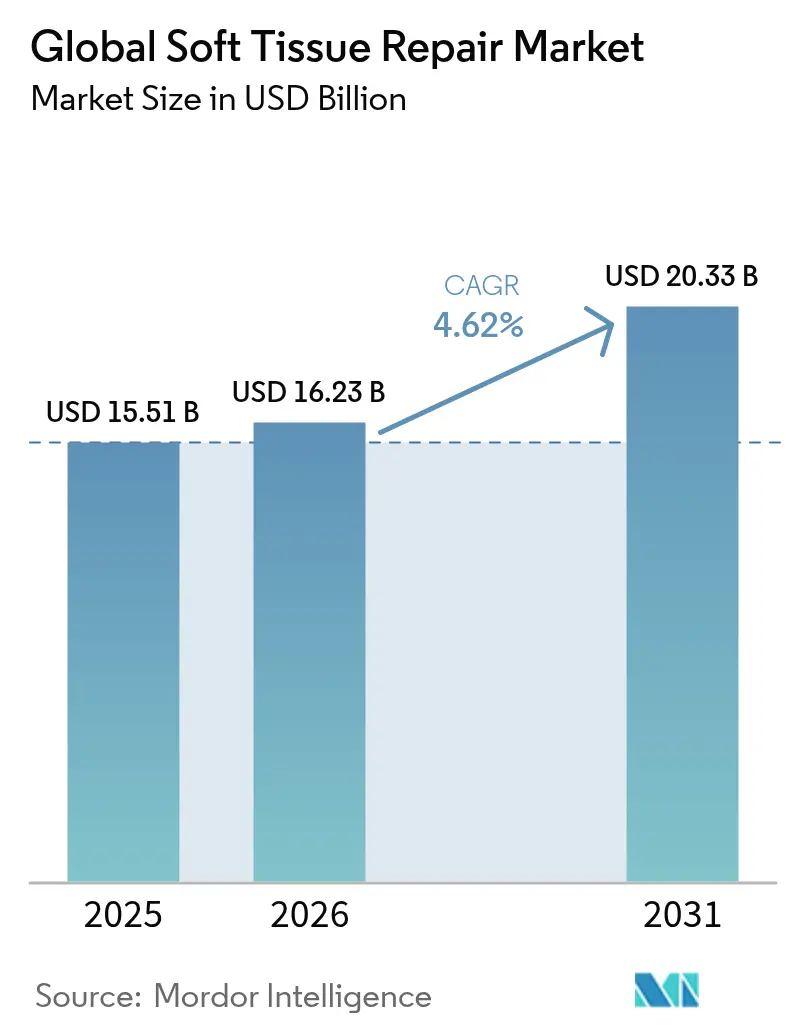
| 市場規模 (2026) | 16.23 十億米ドル |
| 市場規模 (2031) | 20.33 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
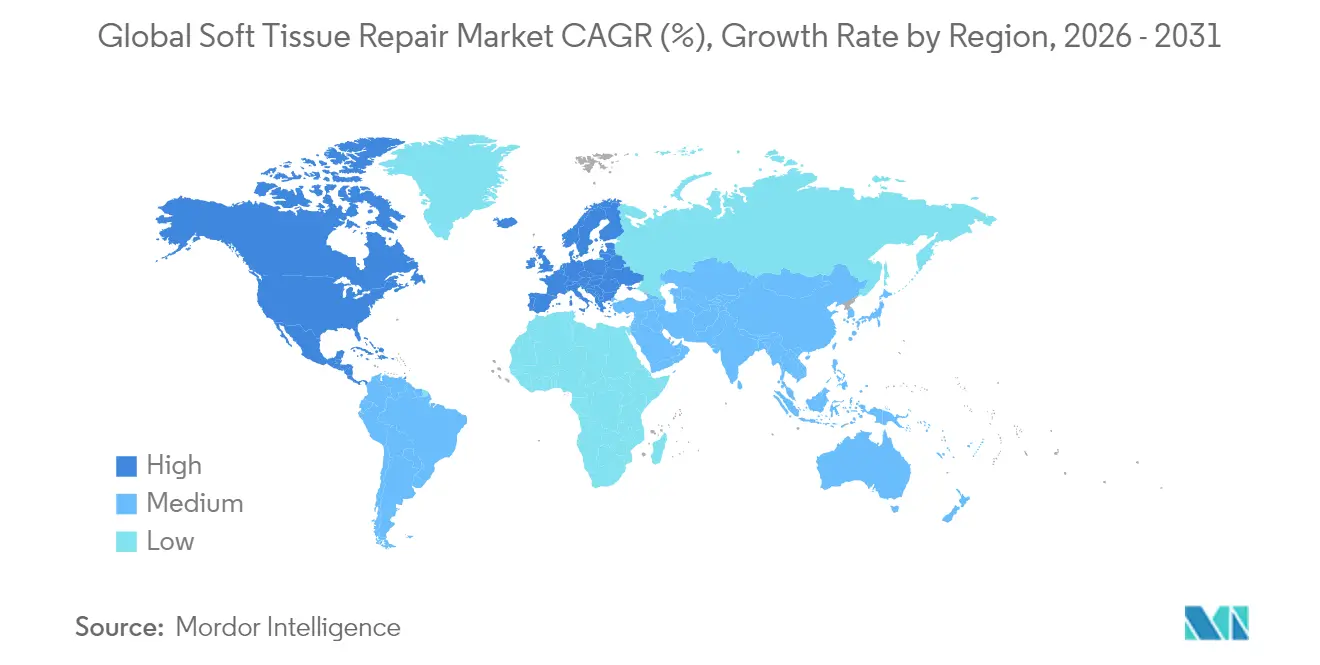
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
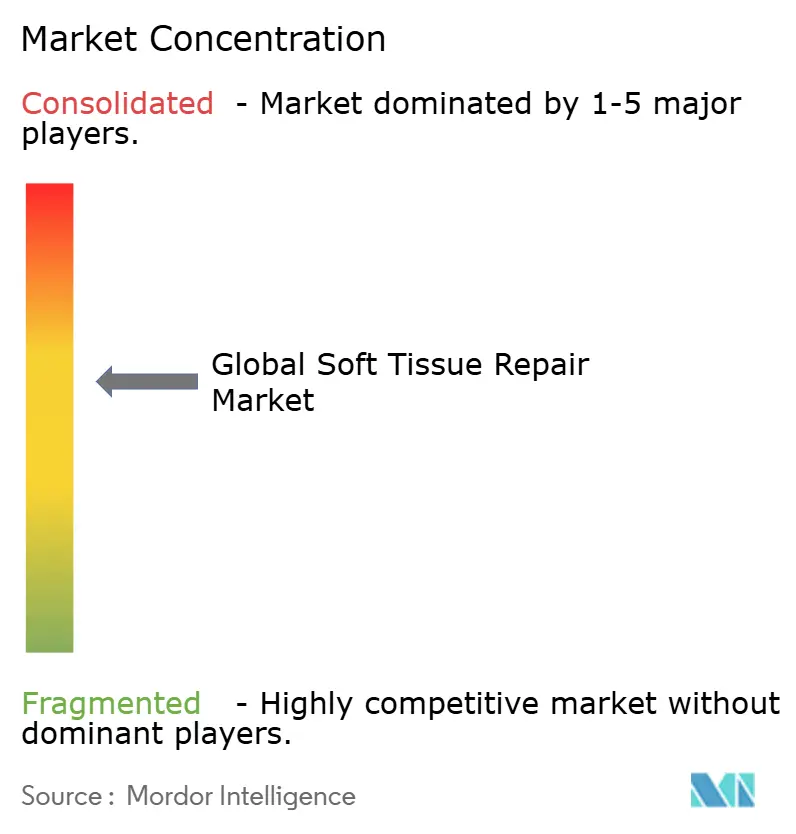
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軟部組織修復市場分析
世界の軟部組織修復市場規模は2025年に155億1,000万米ドルと評価され、2026年の162億3,000万米ドルから2031年には203億3,000万米ドルへと、予測期間(2026〜2031年)中に年平均成長率(CAGR)4.62%で成長すると推定されています。需要は高齢化人口動態、スポーツ傷害の着実な増加、および外来手術センター(ASC)への処置移行の加速によって支えられています。バイオエンジニアリングメッシュ、3Dプリントスキャフォールド、縫合不要の固定システムにわたる急速な製品革新が競争環境を継続的に刷新しています。従来の合成メッシュに対する規制審査の強化が、より優れた生体適合性を約束する生物学的製剤およびハイブリッド代替品への外科医の移行を促しています。同時に、支払者のコスト抑制政策が、臨床アウトカムを犠牲にすることなく外来設定に最適化されたデバイスの必要性を高めています。
レポートの主要なポイント
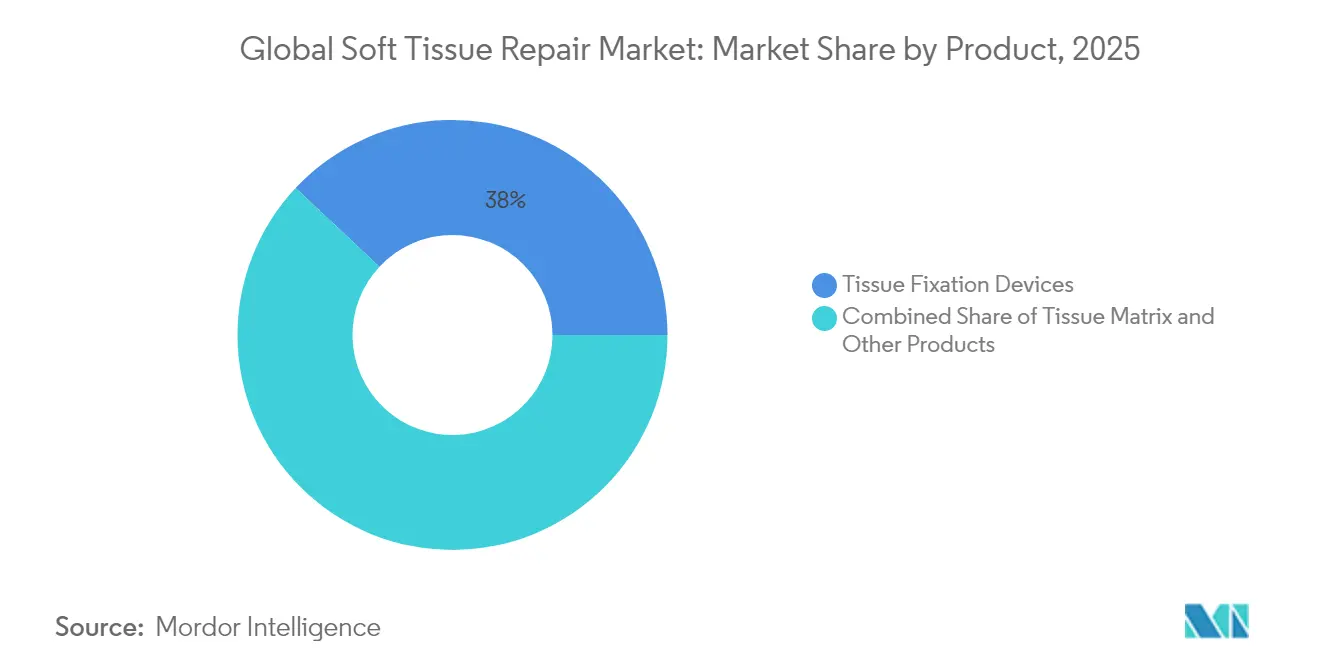
- 製品別では、組織固定デバイスが2025年の軟部組織修復市場において38.02%の収益シェアでリードしており、組織マトリックスは2031年までに5.15%のCAGRで拡大すると予測されています。
- 用途別では、ヘルニア修復が2025年の軟部組織修復市場シェアの28.05%を占め、整形外科・スポーツ医学は2026年から2031年にかけて5.55%のCAGRで成長すると予測されています。
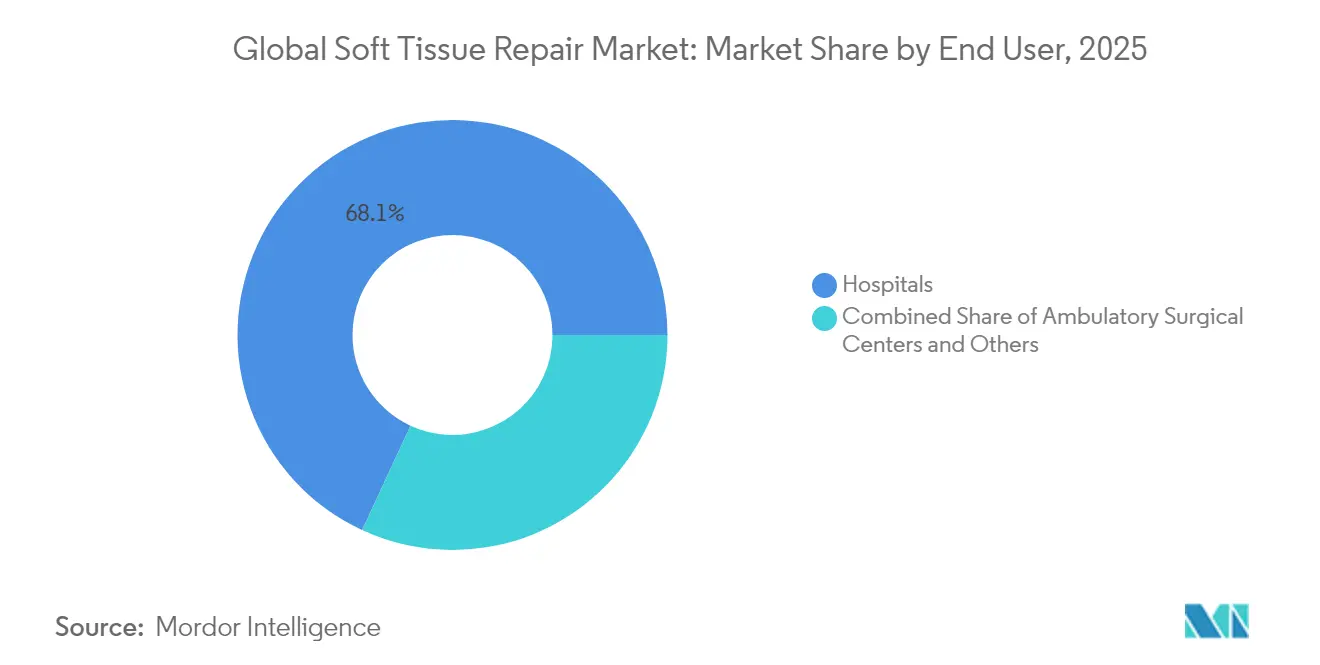
- エンドユーザー別では、病院が2025年の軟部組織修復市場の68.10%を維持しており、ASCは予測期間中に5.65%のCAGRで最も速い成長を記録すると予想されています。
- 地域別では、北米が2025年の軟部組織修復市場の42.55%を占め、アジア太平洋は2026〜2031年に5.90%という最高の地域CAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポーツ関連傷害の増加 | +0.8% | 北米・欧州 | 中期(2〜4年) |
| 外傷・交通事故件数の増加 | +0.6% | 世界全体、新興市場で最も高い | 短期(2年以内) |
| 高齢者人口の増加 | +1.2% | 世界全体、先進国で増幅 | 長期(4年以上) |
| バイオエンジニアリングメッシュおよび固定デバイスの技術的進歩 | +0.9% | 北米・欧州、採用は世界規模に拡大中 | 中期(2〜4年) |
| 外来ASCの拡大 | +1.1% | 北米、欧州へ移行中 | 短期(2年以内) |
| 3Dプリントによる患者個別スキャフォールド | +0.7% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スポーツ関連傷害の増加
あらゆる年齢層におけるスポーツ参加の着実な増加が、軟部組織修復市場を成長軌道に乗せ続けている。スウェーデンでは、外科的治療を要するハムストリング損傷の発生件数が2001年から2023年の間に3倍以上に増加した。上肢外傷においても同様の傾向が見られ、手部損傷の症例数は2007年から2022年にかけて年率2%で増加した。高齢のレクリエーションアスリートはしばしば組織の質の低下を呈し、リハビリテーション期間を短縮し軟部組織修復市場の成長を支える先進的な生物学的グラフトおよび荷重分散型固定システムへの需要を高めている。この患者層においてより迅速な機能回復を実証できるデバイスメーカーは、明確な競争優位性を獲得する。
外傷・交通事故件数の増加
交通事故は世界的な主要な健康負担であり続けており、特に新興国において顕著です。複雑な四肢傷害は複数の軟部組織層に及ぶことが多く、外科医は固定、スキャフォールド、止血機能を組み合わせた統合修復プラットフォームを好む傾向があります。外傷パターンの地域差により、メーカーはトレーニングおよび在庫モデルを地域のニーズに合わせて調整することが求められます。アジアおよびラテンアメリカの政府が外傷システムの整備を進めるにつれ、処置件数が増加し、軟部組織修復市場をさらに押し上げると予想されます。
高齢者人口の増加
閉経後女性のほぼ半数が2045年まに筋骨格系疾患を発症すると予測されている。加齢に伴うヘルニアの有病率も上昇しており、2021年には成人の既存症例数が675万件に達した。高齢患者は治癒が遅く再発リスクが高いため、軟部組織修復市場全体にわたって組織再生を支援するコラーゲンベースおよび生物誘導型インプラントへの関心が高まっている。高齢者コホートにおける長期臨床データを有するサプライヤーは、市場シェアを獲得する好位置にある。
バイオエンジニアリングメッシュおよび固定デバイスの技術的進歩
細胞外マトリックス(ECM)ハイドロゲルコーティングは、ポリプロピレンメッシュ周囲の慢性炎症を大幅に抑制します。光活性化ポリマーは末梢神経修復における縫合を不要にし、より低侵襲で時間を節約できる技術への広範な推進を裏付けています。継続的な製品改良により、メーカーはASCのコスト制約と病院のパフォーマンス指標という二重の課題に対応し、軟部組織修復市場全体を強化しています。
外来ASCの拡大による処置件数の増加
ASCは2024年に米国の全手術の72%を実施しており、2034年までに21%の件数増加が見込まれています [1]。日帰り退院プロトコルにより、デバイスメーカーはより短いセットアップ時間と手術時間を実証することが求められています。ASC向けに調整された使い捨て器具とインプラントをバンドル提供できる企業は、単価が下落圧力にさらされる中でも収益源を拡大できます。
3Dプリントによる患者個別スキャフォールド
積層造形技術により、複雑な欠損部に最小限のトリミングで適合する解剖学的に一致したパッチおよびコンジットが生成できるようになりました。サンゴにインスパイアされたグラフトに関する初期研究では、従来の同種移植片よりも短い期間で6〜12ヶ月以内に完全な統合が示されています。プリンターへのアクセスが学術機関を超えて広がるにつれ、患者個別の構造物は軟部組織修復市場において意義ある収益セグメントを形成すると期待されています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 処置・デバイスの高コスト | -0.9% | 世界全体、新興国でより大きな影響 | 中期(2〜4年) |
| 感染訴訟および厳格なメッシュ規制 | -1.2% | 北米・欧州 | 短期(2年以内) |
| 新規生物学的メッシュに対する償還の反発 | -0.8% | 北米・欧州 | 中期(2〜4年) |
| 新興市場における外科医トレーニングの不足 | -0.6% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
処置・デバイスの高コスト
プレミアム生物学的マトリックスは標準的なポリプロピレンメッシュの数倍のコストになる場合があります。米国の支払者は現在、特定の皮膚代替品の適用件数に上限を設け、優位性の比較エビデンスを要求しています [2]。民間保険会社による同様の精査により、多くの新規グラフトが試験的なものとして分類されています。持続的なアウトカムデータがなければ、コストに敏感な環境での採用は停滞し、軟部組織修復市場が新素材へ移行するペースが鈍化します。
感染訴訟および厳格なメッシュ規制
メッシュ関連訴訟は単一メーカーに対して10億米ドルを超える和解金に達しています。米国食品医薬品局(FDA)による経膣メッシュのクラスIIIへの再分類により、市販前承認要件が強化され、進行中のヘルニアメッシュレビューが外科医の信頼に影響を与えています。その結果生じるリスク回避が初回インプラント施術を抑制し、交換需要を低下させる可能性があります。
新規生物学的メッシュに対する償還の反発
米国の保険会社は、無作為化データが乏しい場合、高価格の真皮マトリックスを試験的なものとして分類するケースが増えています。欧州の機関も同様の慎重姿勢を示し、価値に基づく調達を促しています。こうした動きにより、ベンダーはより長期かつ高コストの試験を実施せざるを得なくなり、軟部組織修復市場における近期の収益拡大が抑制されています。
新興市場における外科医トレーニングの不足
アジア太平洋およびラテンアメリカでは、高度な腹腔鏡・関節鏡トレーニングの不足が次世代インプラントの普及を遅らせています。政府によるマーケティングコードおよびデバイス法の施行強化は安全性を高める一方で、承認期間を長期化させています。ベンダーは成長ポテンシャルを解放するために、プロクタリングプログラムおよびローカルエビデンスへの投資が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
固定デバイスが基盤を維持、マトリックスが加速固定デバイスは2025年の軟部組織修復市場において38.02%のシェアを占めており、縫合アンカー、干渉スクリュー、医療用接着剤に対する外科医の習熟度が下支えとなっている。2025年にFDAがCONMEDのBioBraceの適応拡大を承認したことで、50以上の整形外科手術がそのラベルに追加された。TELA Bioの液接着剤は2024年に発売され、ヘルニア閉鎖における縫合不要のオプションを提供している。継続的なイノベーションがこのセグメントの収益源を確保し、整形外科的軟部組織修復手術全体にわたる継続的な需要を支えている。
組織マトリックスは5.15%のCAGRで他のすべてのカテゴリーを上回る成長が予測されている。コラーゲン・エラスチンハイブリッドおよびECMコーティングポリプロピレンメッシュは、前臨床モデルにおいて再発率の低下と炎症プロファイルの改善を示している。支払者が再手術の減少による長期的なコスト削減に注目するにつれ、この急成長セグメントは軟部組織修復市場規模におけるシェアを拡大する態勢が整っている。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
ヘルニア修復が優位、整形外科・スポーツ医学が急成長ヘルニア修復は2025年の軟部組織修復市場規模の28.05%を占め、米国だけで年間120万件以上の処置によって支えられています。標準化されたコーディングにより償還が予測可能となり、高い処置件数が維持されています。
整形外科・スポーツ医学は用途の中で最も速い5.55%のCAGRで拡大すると予測されています。2024年に初の再生型半月板インプラントがFDA承認を受け、新たな治療フロンティアが開かれました。バイオインダクティブ肩パッチは多施設試験において腱板再断裂率を最大86%低減することが示されています。こうした成果が外科医の信頼を高め、研究開発投資を促進しています。
エンドユーザー別:
病院が優位を維持、ASCが勢いを獲得病院は複雑・高重症度症例に適したインフラにより2025年収益の68.10%を生み出しました。しかし、外来設定への顕著な移行がケースミックスを変えつつあります。メディケアは2023年に受給者向けASC処置を340万件報告しており、前年比5.7%の増加を反映しています。45〜60%低いコストと短い待ち時間の恩恵を受けるASCは、5.65%のCAGRで最も速い成長が予測されており、軟部組織修復市場における重要な競争の場となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米軟部組織修復市場
北米は2025年の軟部組織修復市場において42.55%のシェアを占め、2031年まで首位を維持する見込みです。成熟した外来手術センター(ASC)ネットワークが現在、米国における手術の72%を担い、コストを抑制しながらスループットを向上させています。FDAは外傷修復向けHumacyteの無細胞血管など画期的なデバイスの承認を継続しており、同地域のイノベーションエコシステムを強化しています。
欧州軟部組織修復市場
欧州は、普遍的な医療制度とCEマーク認証の統一化により、堅固なポジションを維持しています。しかしながら、財政的な圧力により医療技術評価が厳格化されており、プレミアム生物学的マトリックスの償還が遅れています。ロボティクスおよび積層造形技術への継続的な投資により、地域サプライヤーの競争力が維持され、軟部組織修復市場における次世代ソリューションの形成において同地域が重要な役割を果たし続けています。
アジア太平洋軟部組織修復市場
アジア太平洋地域は最も成長が速い地域であり、CAGRは5.90%と予測されています。中国およびインドにおける規制の近代化により承認経路が明確化される一方、高齢化の進展がヘルニアおよび腱板手術の対象患者層を拡大しています。日本における生体誘導型インプラントの採用は、臨床的に検証された先進技術に対する同地域の需要の高さを示しています
規制環境
軟部組織修復製品は一般的に医療機器の規制枠組みに該当する。医薬品・医療機器コンビネーション製品や特定の再生医療用構築物については、コンビネーション製品規則の下で追加的な調整が必要となる。米国では、FDAコンビネーション製品オフィスが主たる作用機序に基づき申請の振り分けを行っており、FDAは2025年6月にコンビネーション製品の医療機器固有識別子(UDI)要件に関するドラフトガイダンスを発出し、機器構成部分に関するラベリングおよびデータベース登録の要件を厳格化した。
欧州では、医療機器規則(EU)2017/745の実施が進む中、メッシュや固定システムなど高リスクインプラントに対する臨床的エビデンスおよび適合性評価要件への期待がさらに高まっている。EMAは、医薬品と医療機器を組み合わせた製品の整合性を、コンビネーション製品運用グループ(COMBO)を通じて支援し、MDRに関するQ&Aガイダンス(2025年12月時点で更新)を維持しており、これが軟部組織修復に関連する医薬品・医療機器コンビネーションの技術文書構成や、公認機関審査の調整方法に影響を与えている。
バリューチェーン分析
バリューチェーンは、原材料生産(ポリプロピレン、PTFEなどの医療グレードポリマー、PLA/PGA/PLGAなどの吸収性材料、さらにコラーゲンその他のECM原料)、加工・滅菌(メッシュの押出・編成、アンカーおよびスクリューの機械加工または成形、スキャフォールド製造、生体材料マトリクス用の脱細胞化・精製)、そして整形外科、ヘルニア、再建術における術式別供給のためのダウンストリームキット化にわたる。生体マトリクスおよびハイブリッドメッシュは、厳格に管理された調達・加工プロセスに依存しており、脱細胞化組織のワークフローはAATB認定組織バンク基盤に支えられることが多い。合成原料の経済性は依然として石油化学製品の供給に連動している。
チャネル動向は、調達の集約化と外来手術施設への術式移行を反映しつつあり、米国主要市場では従来の流通業者のみのモデルに代わり、メーカーによる直接的な取り組みとASC購買グループとの連携が拡大している。主な制約要因としては、生体メッシュ用の認定組織バンクの容量、および動物由来原料に関するリスク管理が挙げられる。これにより、検証済み加工プロセス、トレーサビリティ、標準化された生体適合性試験(更新されたISO 10993-1:2025への準拠を含む)の運用上の価値が高まっている。
競争環境
市場集中度は中程度を維持しています。Johnson & JohnsonはEthiconおよびDePuy Synthesのポートフォリオを通じて13%の収益シェアでリードしており、大規模な研究開発予算に支えられています。Strykerは2024年にArtelonを買収して固定ラインナップを強化し、2025年には49億米ドルのInari Medical買収を完了して血管外傷分野に参入しました。
整形外科とウンドケアにわたって活動するSmith+Nephewは2024年に16の新製品を発売し、REGENETENプラットフォームを活用してスポーツ医学外科医との関係を深めています。
イノベーションパイプラインは3つの方向に集中しています:再手術リスクを低減する生物学的またはハイブリッドメッシュ、複雑な欠損部向けの個別化3Dプリントスキャフォールド、そして手術時間を短縮する液体または光活性化固定システム(高回転率のASCにとって重要)です。より速い回復と低い合併症率のエビデンスを提供できる企業が、軟部組織修復市場内でのポジションを強化すると予想されます。
軟部組織修復業界のリーダー企業
-
Arthrex, Inc.
-
Boston Scientific Corporation
-
Stryker
-
Medtronic
-
Baxter International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
軟部組織修復市場 このレポートでカバーされる企業
- Arthrex
- Medtronic
- Smith+Nephew plc
- Stryker
- Ethicon & DePuy Synthes (Johnson & Johnson)
- Baxter
- Integra LifeSciences Holdings
- Zimmer Biomet
- B. Braun
- Beckton Dickinson
- Conmed
- Organogenesis
- RTI Surgical
- Teleflex
- TELA Bio, Inc.
- Artivion, Inc. (CryoLife)
- Allergan Aesthetics (AbbVie)
- Wright Medical Group (Stryker)
市場機会と将来展望
製品のホワイトスペースは、手術時間とばらつきを削減しつつ組織統合を支援する技術に集中しており、これは外来手術施設への術式移行やコスト抑制下での再現性ある結果の必要性と一致している。これは、即使用可能な構築物や簡素化された固定ワークフローへの移行として現れており、事前縫合された腱コンフィグレーションや複数関節・複数適応にラベルを拡張する固定プラットフォームが含まれる。2026年における米国での最近の承認・発売、例えばInovedisのSINEFIXの適応拡大や、AlloSourceのReConnex事前縫合腱(オールインサイドACL術式向け)は、既存の手技インフラを大きく変更せずに採用を拡大する商業化の道筋を示している。
もう一つの機会の方向性は、複雑な軟部組織欠損に対して、再生マトリクスを既存の創傷管理モダリティと組み合わせるアプローチである。2026年のClinicalTrials.govの活動には、外傷性創傷に対する陰圧創傷治療とヒツジ前胃マトリクス(Aroa Biosurgery)の併用に関する無作為化前向き評価、およびインプラントベースの乳房再建におけるOviTex PRSを評価するTELA Bioの研究が含まれる。これらのプログラムは、生体材料およびハイブリッドソリューション向けの適応特化型エビデンスパッケージ構築の継続的な取り組みを反映しており、合成メッシュへの精査や償還文書要件が特に厳しい領域での採用を後押ししている。
最近の産業開発事情 軟部組織修復市場
- 2026年3月:Boston Scientificは、Asurys Fluid Management SystemについてFDAの承認を取得した。この承認は液体管理分野を対象とするものではあるが、Boston Scientificの手技支援分野での事業範囲を拡大し、高処理量環境における手術室ワークフローの支援や隣接する外科機器の導入を後押しする。
- 2024年12月:Arthrexは、ACL再建術における同社のInternalBraceテクニックが、若年アスリートにおける移植片再断裂を最大80%削減したことを示す知見を発表した。このデータは、再受傷リスク低減を目的とした補強・固定アプローチへの需要を強化し、スポーツ医学分野の軟部組織修復における外科医の選好や製品選択に影響を与えている。
- 2024年6月:Strykerは、スポーツ医学および足・足首手技向けの合成軟部組織固定ソリューションを追加するため、Artelonを買収する最終契約を発表した。この動きにより、Strykerの軟部組織修復ポートフォリオは材料および適応の両面で厚みを増し、高頻度に行われる整形外科修復手術全体でインプラントと器具をバンドル提供する能力を強化した。
軟部組織修復市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、固定デバイスおよび修復マトリックスを含む、一般的な臨床手術全体にわたる外科的環境にける軟部組織の修復または補強に使用される製品から生み出される収益として定義され、主要地域における販売価格水準で測定される。
スコープの除外事項:純粋に医薬品ベースの創傷ケア療法、および軟部組織修復の成果に専用されない一般外科器具は、本市場規模の算定から除外される。
セグメンテーション概要
- 製品別
- 組織固定デバイス
- 縫合アンカー
- 縫合糸・ステープル
- 干渉スクリュー
- シアノアクリレート・フィブリン接着剤
- 組織マトリックス
- 合成メッシュ
- 生物学的・ハイブリッドメッシュ
- その他の製品
- 組織固定デバイス
- 用途別
- 整形外科・スポーツ医学
- 歯科修復
- ヘルニア修復
- 乳房再建
- 皮膚・熱傷修復
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター(ASC)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、軟部組織修復支出に影響を与える手術、製品カテゴリー、および需要シグナルの初期マップを構築するために使用された。手術量とケア環境を把握するため、米国FDA医療機器データベース、米国CDC傷害・手術統計、OECD医療費指標、ならびに支払者・提供者のコーディング参照資料などの公開情報源を精査した。
価格設定と採用に関する前提を現実的に保つため、企業の年次報告書、投資家向けプレゼンテーション、公開入札で共有された病院調達メモ、および再断裂率と再手術リスクを報告する査読済みの臨床・アウトカム文献からのインプットも確認した。必要に応じて、アナリストは企業財務・インテリジェンス特許データベース、ならびにグローバルな契約・入札に関する有料サブスクリプションを活用し、製品活動と調達パターンを検証した。これらの例は網羅的なものではなく、データ収集、クロスチェック、および明確化のために他の公開情報源も参照した。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、実際の使用状況と実現価格を確認するため、デバイス・マトリックスサプライヤー、ディストリビューター、外科医、ならびに病院およびASC(外来手術センター)の調達担当者を組み合わせた対象者と実施した。主要地域にわたってカバレッジのバランスを取り、手術ミックスのシフト、適応修復における外来ケアへの移行、ならびに生物学的マトリックスと合成マトリックスの実際の選択方法を確認するために議論を活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:13% | アジア太平洋:42% |
| 中位層:43% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:33% |
| 中小プレイヤー:18% | マネージャー:54% | 南北アメリカ:25% |
市場規模算定と予測
コアモデルはトップダウンアプローチを採用しており、手術量と治療環境を地域別に再構築し、固定デバイスおよび修復マトリックスの稼働率を用いて製品需要に変換する。これらの合計値は、主要製品グループのサンプリングされた平均販売価格(ASP)×数量チェックや、病院対ASCの購買パターンに関するチャネルチェックなど、選択的なボトムアップ近似値によってストレステストが行われ、両者の見解が一致しない場合にのみ最終数値が調整される。
インプットはこの市場における需要形成の仕組みに合致するよう選択されており、スポーツ・外傷傷害の発生率、腱・靭帯変性に対する高齢化人口の暴露、ヘルニア修復手術量、適応修復における外来シフト、ならびに生物学的メッシュと合成メッシュ間のミックス変化などの指標を重視した。価格設定は観察されたASP範囲と製品タイプ別の予想価格推移を通じて処理され、定価と実現調達価格が乖離することが多いため、インタビュー中に再確認された。予測にあたっては、主要ドラバーの短期トレンドラインに裏付けられたシナリオ分析を使用した。これは、手術バックログ、償還の逼迫、または規制変更が段階的に採用を動かす可能性がある場合、単一の直線的なCAGRよりも有効である。ボトムアップチェックにギャップがある場合は、類似手術に基づいたプロキシ浸透率を使用し、それらのプロキシを実務家のフィードバックで検証した。
データ検証と更新サイクル
アウトプットは、手術成長、カテゴリーミックスのシフト、ならびに公開ファイリングおよび入札に反映されたサプライヤーの活動水準を含む独立したシグナルを三角測量することで検証される。地域別および製品グループ別に分散チェックを実施し、異常値は承認前に第二のアナリストによってレビューされ、データが大幅な価格または稼働率の変化を示す場合はフォローアップコールが実施される。
本調査は年次で更新され、主要な規制措置、償還変更、または重要な技術導入など、重大なイベントが発生した場合には中間更新が行われる。納品前に、クライアントが最新の利用可能なインプットに基づ最新の見解を受け取れるよう、モデル全体が最終確認のために再開される。
Mordor Intelligenceの軟部組織修復市場規模と他の公表推計値との比較
軟部組織修復の公表市場規模は、トピックが同一に見える場合でも、スコープと計算ロジックが小さいながらも重要な点で異なるため、必ずしも一致するわけではない。相違は通常、製品として何が含まれるか、規模算定に使用された年度、手術量がデバイスおよびマトリックス需要にどのように変換されるか、ならびに地域間での価格の扱い方から生じる。
腹腔鏡器具および一般的な閉鎖用品は一部の推計に共通して追加されているが、これらは修復専用の固定デバイスおよび組織マトリックスに焦点を当てたMordor Intelligenceの本市場スコープの外に位置する。あるモデルが積極的な外来採用曲線を想定したり、生物学的マトリックスと合成マトリックスを分離せずに単一のグローバルASPトレンドを適用したりする場合にも乖離が生じる可能性があり、手術量が類似していても価値が変わる可能性がある。為替レートのタイミングと更新頻度も重要であり、更新タイミングの1年の差が、価格が着実に動いているカテゴリーの現在年度ベースをシフトさせる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 160.23億米ドル(2026年) | |
| 業界出版社A | 159.96億米ドル(2025年) | 異なるベースイヤーと予測ウィンドウを使用しており、ページレベルの説明はより広い国グループ分けを示唆しており、手術から製品への変換と比較して通貨タイミングと実現価格の前提が変わる可能性がある。 |
| 医療出版社B | 156.5億米ドル(2024年) | より早いベースイヤーと高成長予測の視点に規模算定を固定しており、現在の手術ミックスとケア環境のシフトで再確認される前に、より速いASP進行とより迅速な採用の前提を組み込む可能性がある。 |
この表は、スプレッドの大部分が軟部組織修復支出の一部として何がカウントされるかという年度の整合性によって説明されており、全体的な臨床ニーズに関する見解の相違によるものではないことを示している。モデルを手術主導の需要に結びつけ、マトリックスミックスと価格設定を分離、インタビュー中に前提を再確認することで、追跡・再現が容易な数値を提示することができる。
レポートで回答される主要な質問
世界の軟部組織修復市場の規模はどのくらいですか?
世界の軟部組織修復市場規模は2026年に162億3,000万米ドルに達し、年平均成長率(CAGR)4.62%で成長して2031年までに203億3,000万米ドルに達すると予測されています。
最も急速に拡大している製品セグメントはどれですか?
生物学的・ハイブリッドメッシュを含む組織マトリックスは、2031年までに5.15%のCAGRで成長すると予測されています。
世界の軟部組織修復市場の主要プレーヤーは誰ですか?
Arthrex, Inc.、Boston Scientific Corporation、Stryker、Medtronic、Baxter International Inc.が世界の軟部組織修復市場における主要企業です。
ASCが市場成長にとって重要な理由は何ですか?
ASCは現在、米国手術の大半を実施しており、低コストと迅速なターンアラウンドを提供することで、外来使用に最適化されたデバイスの採用を促進しています。
世界の軟部組織修復市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が世界の軟部組織修復市場で最大の市場シェアを占めています。