
ビジネスルール管理システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
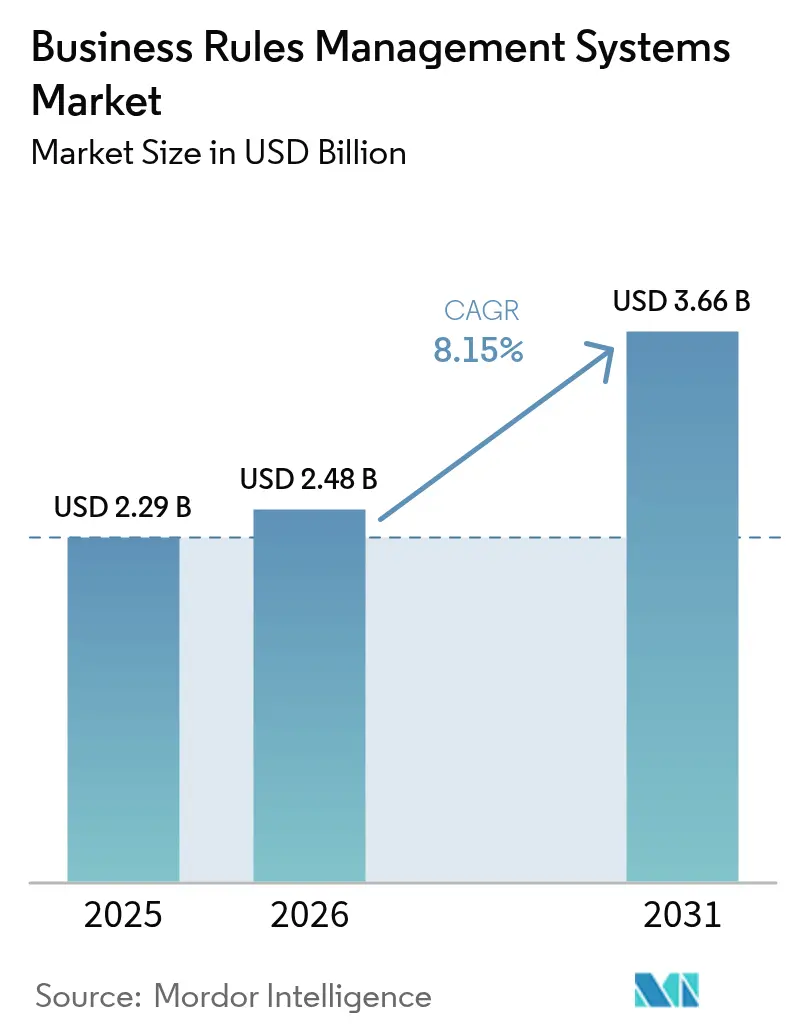
| 市場規模 (2026) | 2.48 十億米ドル |
| 市場規模 (2031) | 3.66 十億米ドル |
| Growth Rate (2026 - 2031) | 8.15 % |
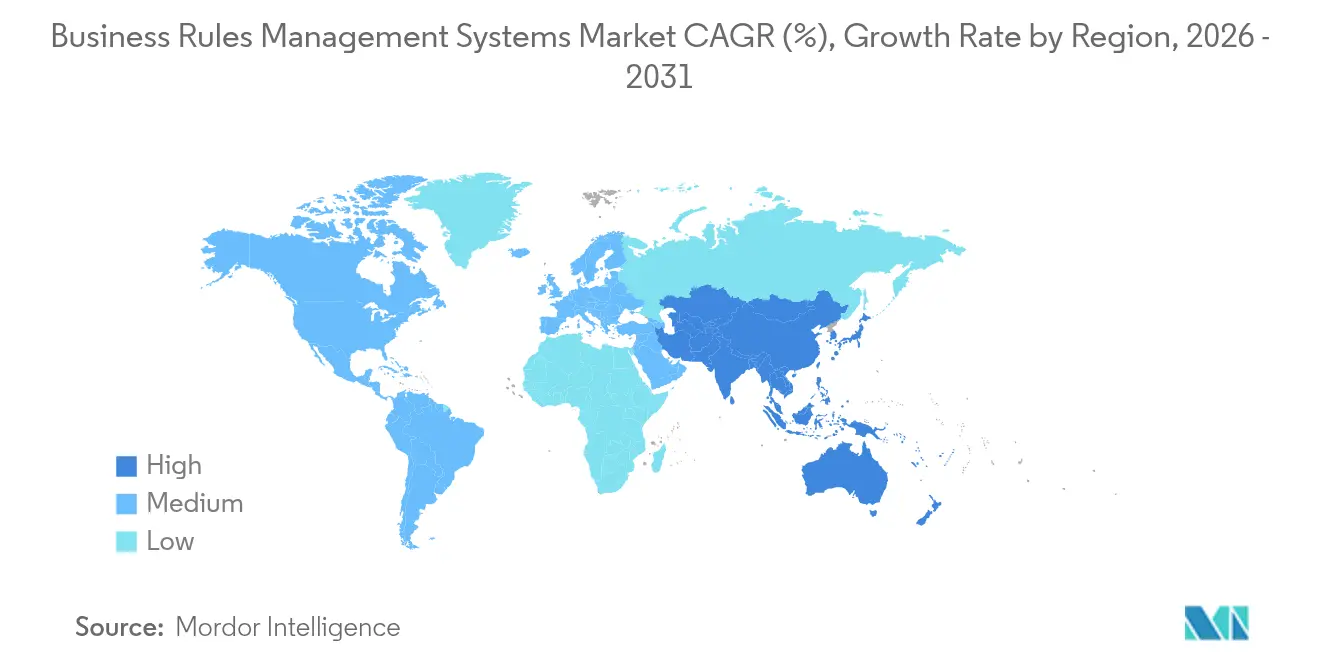
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
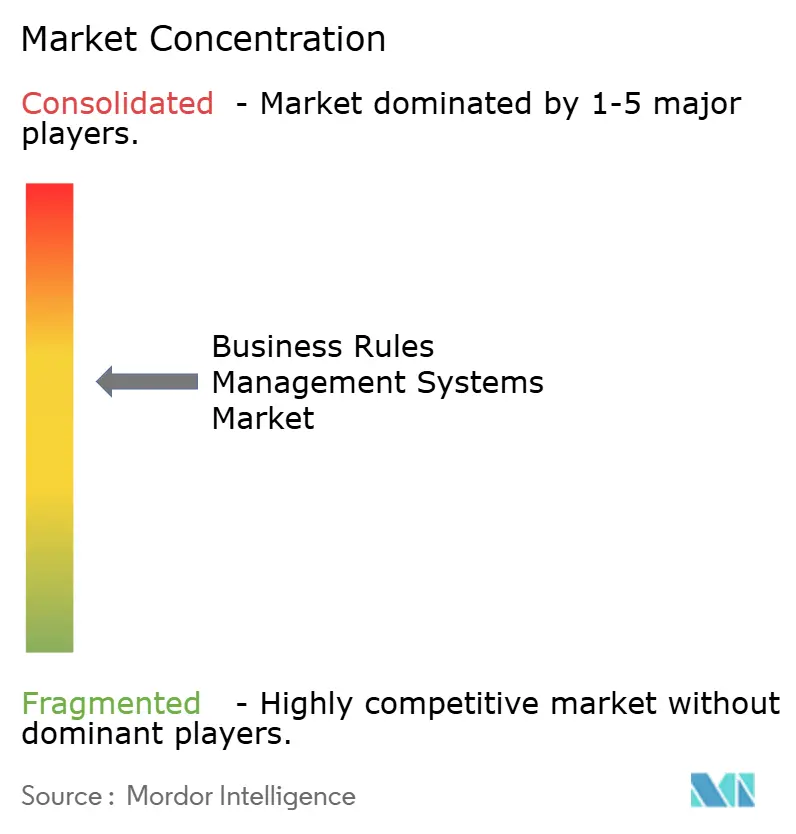
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジネスルール管理システム市場分析
ビジネスルール管理システムの市場規模は、2025年の22億9,000万米ドルから2026年には24億8,000万米ドルへと拡大し、2026年~2031年にかけて8.15%のCAGRで2031年までに36億6,000万米ドルに達すると予測されています。クラウドネイティブなルールエンジン、強化された規制監督、ならびにガバナンスを確保しながら業務コストを削減するための企業圧力の高まりが需要を下支えしています。組み込みコードから外部化されたルールへの継続的な移行は、ポリシー更新サイクルを短縮し、市場変化への迅速な対応を可能にするとともに、監査可能性を向上させます。ビジネスユーザーが直接ルールを作成できるローコードツール、ルール精度を向上させるAI駆動型デシジョンサイエンス、およびプロセスギャップを解消し手作業の引き継ぎを削減するロボティックプロセスオートメーションとのルール統合が、さらなる成長を牛引しています。規制環境において決定論的ロジックを求めるバイヤーが増加する中、説明可能なAIと透明なルールフローを組み合わせて提供するベンダーが支持を集めています。
主要レポートの知見
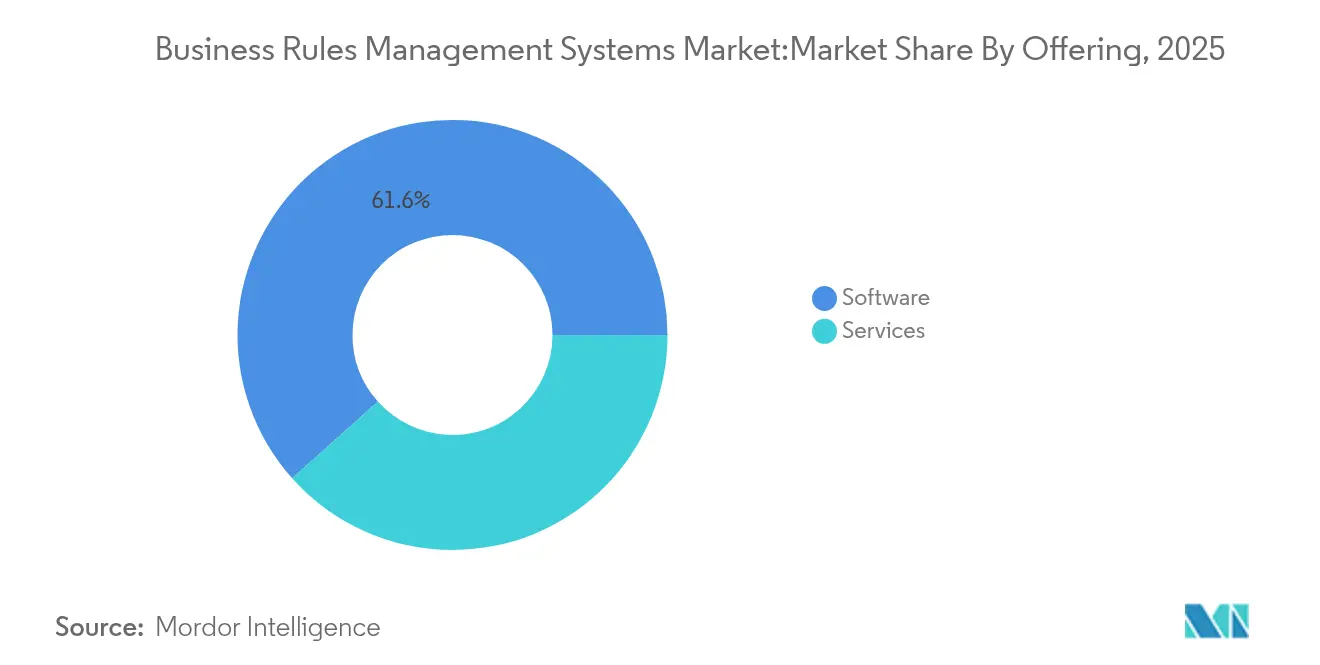
- 提供内容別では、ソフトウェアが2025年に61.60%の収益シェアを維持し、サービスは2031年にかけて9.85%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2025年のビジネスルール管理システム市場シェアの63.10%を占め、中小企業は2031年に向けて11.05%のCAGRでトップ成長を記録すると見込まれています。
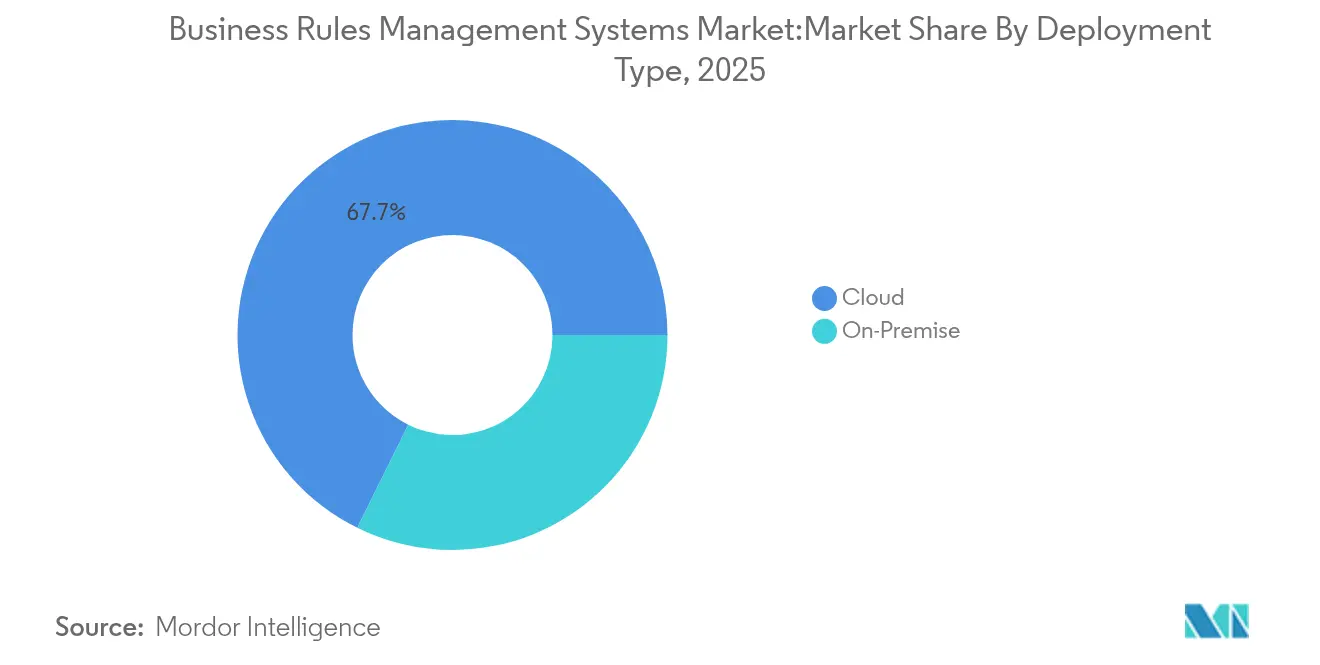
- 展開タイプ別では、クラウドプラットフォームが2025年のビジネスルール管理システム市場規模の67.70%を獲得し、2031年にかけて9.35%のCAGRで成長すると予測されています。
- エンドユーザー業種別では、BFSIセグメントが2025年に43.10%の収益シェアを占め、ヘルスケアおよびライフサイエンスは2031年までに10.02%のCAGRで成長する見込みです。
- ビジネス機能別では、リスクおよびコンプライアンスが2025年のビジネスルール管理システム市場規模の50.20%を占め、カスタマーサービスの業務量は10.78%のCAGRで増加しています。
- 地域別では、北米が2025年に37.40%の収益シェアを確保し、アジア太平洋地域は2031年にかけて10.62%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| ルール作成におけるITチームへの依存度の低下 | +1.3% | 北米および欧州がリード | 中期(2〜4年) |
| 規制およびコンプライアンスポリシー管理の必要性の高まり | +1.5% | グローバル、特にBFSIハブで顕著 | 短期(2年以内) |
| ローコード/ノーコードプラットフォームの台頭によるビジネスルール管理システム導入の加速 | +1.0% | アジア太平洋地域が中核、北米への波及 | 中期(2〜4年) |
| ハイパーオートメーションおよびRPAスイートとの統合 | +0.9% | グローバル、製造業での早期導入 | 長期(4年以上) |
| デシジョニングにおける説明可能なAIへの需要 | +0.8% | 北米およびEU、アジア太平洋地域へ拡大 | 長期(4年以上) |
| クラウドネイティブなマイクロサービスアーキテクチャの拡大 | +0.7% | グローバル、クラウドファースト組織が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ルール作成におけるITチームへの依存度の低下
ビジネス部門は今や、開発者へのリクエスト待ちなしにルールを変更し、ポリシー展開サイクルを短縮し、コンプライアンスの遅延を削減することを求めています。例えば、Federal Bankは自動化レイヤーを導入することで、アナリストが顧客識別ロジックを直接調整できるようになり、本人確認(KYC)の更新タイムラインを半減させました。現在のプラットフォームが提供するビジュアルルールデザイナーおよび自然言語オーサリングポータルにより、非技術系スタッフが直接操作できるようになり、希少なITリソースをコアエンジニアリング業務に集中させることが可能になります。規制業種では、この俊敏性により、規制当局が新たなガイダンスを発出した際のポリシー展開遅延リスクが解消されます。また、ビジネスロジックがレガシーアプリケーション内にハードコードされなくなることで、組織の耐久性も向上します。
規制およびコンプライアンスポリシー管理の必要性の高まり
金融機関は年間500件以上のルール変更を吸収しており、法令をワークフローに手作業でマッピングすることは予算とスタッフに大きな負担をかけています。自動化されたルールエンジンは法的テキストを実行可能なポリシーに変換し、解釈エラーと更新の遅延の両方を削減します。Regologyのプラットフォームはグローバルの法令を監視し、潜在的な影響をフラグ立てし、構造化された義務をルールリポジトリに投入することで、企業が複数の法域にわたって最新の状態を維持できるようにします。数十億米ドルを超える罰金が、コンプライアンス違反はシステムコストを上回ることを証明し、取締役会に対して自動化されたガバナンスを優先させています。医療提供者も、治療ガイドラインを臨床意思決定支援のための機械可読なロジックに変換することで、同様の道を歩んでいます。
ローコード/ノーコードプラットフォームの台頭によるビジネスルール管理システム導入の加速
ドラッグアンドドロップのキャンバスおよびルールテンプレートにより、重厚な開発サイクルが不要となり、中小企業の参入障壁が下がります。アジア太平洋地域の中小企業はこれらのツールを活用し、数週間でデシジョンフローを実装することで、ビジネスルール管理システム市場における同地域の11.1% CAGRリーダーシップを支えています。FICO Blaze Advisorを利用することで、アナリストはコーディングなしに戦略を策定し、展開コストを削減し、テストタイムラインを短縮できます。シチズンデベロッパープログラムが台頭し、リスクのための中央監督を維持しつつ、部門間でルールのオーナーシップを分散させています。
ハイパーオートメーションおよびRPAスイートとの統合
ルールエンジンとプロセスボットを組み合わせることで、データ取得、デシジョニング、トランザクション登録にまたがる無人ワークフローが実現します。ブラジルのSogefiは、ルールを自動化ワークフローに組み込むことで購買注文承認の期限遵守率を97%まで引き上げ、職務分掌ポリシーを遵守しながら5つの承認ステップを削減しました。最新のマイクロサービスアーキテクチャはリアルタイムでルールを実行するため、ボット駆動のプロセスは価格変動や供給不足などのイベントに即座に適応します。製造ハブはこの融合を活用して生産スケジュールを自動化し、財務部門は請求書の一括自動承認を実現しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| レガシーシステムに依存した企業における最新技術への抵抗 | -0.7% | 世界中の伝統的な産業 | 短期(2年以内) |
| エンタープライズ全体への展開における高いTCOの認識 | -0.5% | コスト重視の市場および新興市場 | 中期(2〜4年) |
| 熟練したデシジョンマネジメントアーキテクトの不足 | -0.4% | グローバル、専門分野で顕著 | 長期(4年以上) |
| 長期的柔軟性を制限するベンダーロックインへの懸念 | -0.3% | エンタープライズ市場、マルチベンダー環境 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステムに依存した企業における最新技術への抵抗
数十年前のコアプラットフォームに依存している企業は、既存のロジックが安定しており十分に理解されているとして、ルールの外部化を信頼しない場合が多くあります。自動化が組織的知識の価値を低下させると懸念するスタッフがいるため、変更管理の課題は増大します。レガシーコードに明確なドキュメントが欠如している場合、統合プロジェクトのコストが高くなる可能性があり、上級役員は本番環境の安定性を危険にさらすことに抵抗を示す可能性があります。組み込みプログラマブルロジックコントローラーで稼働している製造工場は、ルールの全面的な抽出よりも漸進的な調整を好むというこの躊躇を体現しています。
エンタープライズ全体への展開における高いTCOの認識
包括的な展開にはソフトウェア費用、統合サービス、トレーニング、および継続的な最適化が含まれ、これらすべてが当初の予算見積もりを超える可能性があります。レガシーシステムからビジネスルール管理システムへの移行は、文書化されていないルールのバリアントが表面化すると、潜在的な複雑さを露呈します。トランザクション量に連動したライセンスモデルは、特に設備投資が乏しい新興市場において、部門単位のパイロット導入と比較して高額に見える場合があります。中小企業はこれらのコストと長期的なコンプライアンスおよび効率性向上のメリットを比較衡量し、クラウドサブスクリプションモデルと共有サービスが購入可能性のギャップを縮めるまでプロジェクトを延期しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
サービスの成長がソフトウェアの優位性を上回るドメイン専門知識がルールの収集、テスト、ガバナンスにとって不可欠であることを企業が認識しているため、サービス収益は9.85%のCAGRで拡大しています。ビジネスルール管理システム市場は、ポリシーをロジックに変換し、ルールエンジンを既存アプリケーションと統合し、シチズンデベロッパーを指導するためのコンサルティングパートナーに依存しています。ミスが規制上の罰金を引き起こす可能性がある場合、導入エンゲージメントはプレミアム価格を要求します。また、展開後にルールのパフォーマンスを改良する企業が増えるにつれて、継続的な最適化のリテイナー契約も拡大しています。ソフトウェアは依然として2025年収益の61.60%を占めていますが、その成長はサービスと比較して緩やかです。ベンダーはライセンス価値を維持するために、ローコードデザインツールとAIベースのルールアナライザーをバンドルするようになっています。しかし、多くのバイヤーはソフトウェアを基盤として捉え、稼働時間、セキュリティ、バージョンアップグレードを保証するマネージドサービスに投資を振り向けています。このパターンは、ビジネスルール管理システム市場が所有よりも成果を重視していることを示しています。
注記: 個別セグメントのシェアはレポート購入後に提供されます


組織規模別:
中小企業の加速が市場の民主化を促進中小企業はSaaSによる提供に関連した参入障壁の低下を反映して11.05%のCAGRを記録しています。クラウドサブスクリプション層はハードウェア投資なしに段階的な導入を可能にし、中小企業が大企業とのコンプライアンス格差を縮めることを可能にしています。ベンダーマーケットプレイスでは、請求書照合やクレジットスコアリングなどの一般的なユースケースに合わせてカスタマイズされた既製ルールパックを提供しており、導入をさらに簡素化しています。大企業は2025年に63.10%の収益シェアを保持しましたが、現在は既存の展開の改善に注力しています。大企業の優先事項には、ルールフロー内への機械学習予測器の組み込みや、ドリフトを監視するためのデシジョン分析の適用などが含まれます。多地域コングロマリットは、法域をまたいで数千のルールを管理するための高度なメタデータ管理を求めています。これらの要件が専門インテグレーターとのコラボレーションを促進し、ビジネスルール管理システム産業のコンサルティング拡大を正当化しています。
展開タイプ別:
クラウドの優位性がアーキテクチャの進化を反映クラウドプラットフォームは2025年に67.70%の収益シェアを獲得し、変動するトランザクション量に弾力的に対応できるため9.35%で成長を続けています。組織はシーズンピーク時にプラットフォームがルール評価を自動スケールすることで、過剰プロビジョニングを回避できます。Kubernetes上のコンテナ化された展開はリリースサイクルを短縮し、サーバーレスエンドポイントはアイドルコストを削減します。企業がアプリケーションスタックを近代化するにつれて、クラウドに紐づくビジネスルール管理システム市場規模は拡大する見込みです。データレジデンシーや超低レイテンシが必須の環境ではオンプレミスエンジンも引き続き有用ですが、これらのユーザーでさえハイブリッド設計を採用しています。開発とテストはクラウドで行われることが多く、機密性の高い本番ルールはプライベートクラスター上に固定されています。Red Hatのイベント駆動型アーキテクチャの設計図は、分散したルールコンポーネントが中央ガバナンスのもとで同期を維持できることを示しています。製造や物流ハブのエッジ展開では、ネットワーク遅延を避けるためにローカルで意思決定を処理します。
注記: 個別セグメントのシェアはレポート購入後に提供されます
エンドユーザー業種別:
ヘルスケアの急成長がBFSIのリーダーシップに挑む臨床ガイドラインの急速な進化と機械可読な実行の必要性から、ヘルスケアおよびライフサイエンスは10.02%のCAGRで最も急成長している業種です。医療提供者はルールを展開して禁忌をフラグ立てし、処置を承認し、安全規制へのコンプライアンスを確保しています。Progress Corticonのユーザーは、ケアパスロジックの開発において最大90%の高速化を報告しています。リアルタイムの意思決定支援はケアの一貫性を高め、法的責任リスクを抑制します。銀行・金融サービス・保険は、詐欺検出、信用審査、規制報告が決定論的ロジックに依存しているため、2025年に43.10%の収益シェアでトップを維持しましたが、第一世代のエンジンの成熟に伴い成長は頭打ちになっています。製造業および政府機関は新規採用者です。セアラー州政府はルールを集約することでケース処理をデジタル化し、処理時間を5分の1に短縮しました。小売業者は動的価格設定やパーソナライズされたプロモーションにルールを活用し、ビジネスルール管理システム市場のリーチを広げています。
ビジネス機能別:
カスタマーサービス自動化の加速カスタマーサービスの業務量は、チャット、メール、音声チャネルにわたって問い合わせのトリアージ、エスカレーション、解決追跡を自動化する企業が増えるにつれて、10.78%のCAGRを示しています。ルール駆動のルーティングにより、チャネルや時間帯を問わず一貫したポリシー適用が保証されます。CRMデータとの統合により、企業はコンテキストを適用し、人員配置を一定に保ちながら顧客満足度を向上させることができます。予測分析とルールを組み合わせて問題がピークに達する前にプロアクティブなアウトリーチをトリガーすることで、解約を削減します。リスクおよびコンプライアンス機能は2025年のビジネスルール管理システム市場規模の50.20%を占め、引き続き基盤的な位置を占めています。しかし、変動する市場においてルールベースの調達、在庫、物流の意思決定を必要とするオペレーションおよびサプライチェーンチームとステージを共有するようになっています。財務部門は請求書の一括自動承認にルールを採用し、マーケティングチームはキャンペーンオーケストレーションにデシジョニングを組み込んでいます。この多様化は、デシジョン自動化がニッチから企業のコアへと移行したことを示しています。
地域分析
北米ビジネスルール管理システム市場
北米は2025年のビジネスルール管理システム市場において37.40%の収益シェアを占め、首位に立った。金融および医療などのセクターにおける深い規制上の義務と、プロセスオートメーションの成熟した文化が相まって、需要を支えている。NatWestのような機関は、自動化されたリスク監視を活用することで、製品ガバナンスのリードタイムを4.5日から20分未満に縮した。同地域に本社を置くベンダーは、広範なパートナーエコシステムと専門サービスを提供し、導入を加速させている。
アジア太平洋地域およびEMEAビジネスルール管理システム市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに10.62%のCAGRを記録している。政府のデジタル化プログラムおよび中小企業におけるクラウドファースト戦略が、サブスクリプション型ルールエンジンの普及を促進している。アジア太平洋貿易円滑化報告書は、デジタル化された貿易手続きによって11%のコスト削減が見込まれると予測しており、これが税関および物流における意思決定の自動化を促す触媒となっている。インドネシアやフィリピンなどの市場の銀行はルールを組み込んで与信処理を加速させており、ベトナムのメーカーはサプライヤー資格審査を自動化している。欧州は、越境取引の拡大と厳格なデータ保護法が透明性と監査可能な意思決定システムを求めることから、安定した拡大を維持している。企業は監査要件を満たすため、ルールエンジンに重ねて説明可能なAIを導入している。製業クラスターは環境コンプライアンスのためにルールを実装している。一方、中東およびアフリカは新興のホワイトスペースを形成している。エネルギー生産者および公共機関は、インフラ上の障壁を最小化するクラウドプラットフォームを通じてワークフローを近代化しており、ビジネスルール管理システム市場における長期的な成長余地を示している。

規制環境
監査可能かつ追跡可能な自動意思決定に関する規制要件は、主要なBRMS購買業界全体で厳格化が進んでいる。欧州連合では、EU AI法(規則(EU)2024/1689)により、高リスクAIシステムに対するログ記録、技術文書、人的監督に関する期待水準が高まっており、BRMS導入において意思決定の系譜を保持し、AI意思決定と組み合わせた場合でも決定論的なルールフローの説明可能性を維持することが求められている。
米国においても、各機関は報告や統制に使用されるBRMS実装に影響を与える、機械可読でセキュリティ重視のガバナンスを制度化している。2022年金融データ透明性法に基づく相互運用可能な金融規制データ標準を確立するため2026年6月25日に連邦官報で公表された最終共同規則は、標準化され一貫性のあるデータ定義と報告ロジックの必要性を高めている。2026年のNIST公表資料、すなわちセキュリティ、プライバシー、サイバーセキュリティ・サプライチェーンリスク管理計画に関するSP 800-18r2(2026年6月30日)と、ソフトウェア資産に対するブロックチェーンベースの機械処理可能なコンプライアンスアプローチを検討するIR 8500A初期公開草案(2026年5月19日)は、文書化された統制、追跡可能な変更管理、検証可能な意思決定ガバナンスを重視した調達を後押ししている。
バリューチェーン分析
BRMSのバリューチェーンは、ルール作成、意思決定モデリング、ランタイム実行に関するコアプラットフォームの研究開発から始まり、クラウドインフラ、統合ツール、テンプレート・ルールパック・コネクタといったドメインアクセラレータへと広がる。標準および仕様レイヤー(例えば、ビジネスルールの意味論に関するOMG SBVR)は、ビジネスチームとITチームの間でルールがどのように定義・共有されるかを形作る。ベンダーはバージョン管理、承認ワークフロー、監査証跡、テストフレームワークを含むガバナンス機能をパッケージ化し、企業向け販売、クラウドマーケットプレイス、パートナー経路を通じて提供する。
下流では、システムインテグレーターとコンサルティングパートナーが、レガシーアプリケーションからのルール抽出において中心的な役割を果たしている。彼らはポリシーを実行可能なロジックに変換し、BRMSをERP/CRM/コアバンキングと統合し、ガバナンス運用モデルを確立する。最近の製品動向も価値がどこに付加されているかを示している。InRuleは2026年3月にirAuthor Webを立ち上げ、監査証跡とバージョン管理を備えたガバナンス型の意思決定モデリングを提供した。一方、FlexRule Open v11.1(2026年4月)は、ライフサイクル全体でルール、モデル、AIオーケストレーション資産を統制するDecision Asset Managementを追加した。2026年には、OpenRuleのv12.0.0からv12.1.0の範囲のリリースが、意思決定モデルとの対話やテストのためのLLMおよびAIアシスタント機能を重視し、従来のルールリポジトリを超えてAI連携型の意思決定サービスへの利用拡大を進めた。このような領域では、セキュリティ、検証、追跡可能性がサービス主導のボトルネックとなっている。
競合状況
ビジネスルール管理システム市場は程度的に集中しています。IBM、Oracle、SAP SEはレガシーのフットプリントと幅広いポートフォリオを活かし、ルールを分析およびワークフローモジュールと統合しています。IBMの再配置されたソフトウェアカタログは現在、自動化およびハイブリッドクラウド機能を前面に押し出し、デシジョニング需要に沿っています。Oracleはデータベースクライアントを維持するためにFusion middlewareにルールサービスを組み込み、SAP SEはビジネスAIロードマップをルール駆動型アプリケーションの強化に位置付けています。
FICO、Progress Software、Red Hatなどのスペシャリストはドメインまたはアーキテクチャのニッチを標的にしています。FICOは金融機関向けの堅牢なルールエディターを備え、信用リスクおよび詐欺分野に強みを持っています。Progress Softwareは2025年第1四半期に2億3,800万米ドルの収益を記録し、前年比29%増となり、自動化サブスクリプションの成長を背景に年間ガイダンスを引き上げました。Red Hatは、コンテナネイティブなデシジョンサービスを求める開発者を引き付けるために、オープンソースのDroolsエンジンをOpenShift AIに組み込んでいます。
クラウドネイティブの新興企業は柔軟な価格設定と開発者に優しいAPIを提供しています。そのマイクロサービス型ルールコンポーネントは、モノリシックスイートを好まないデジタルネイティブ企業に支持されています。既存のベンダーはマネージドサービスの展開や買収によって対応しています。Progress SoftwareはShareFileを8億7,500万米ドルで買収してセキュアなコンテンツコラボレーション機能を追加し、SAP SEの変革プログラムは関連性を維持するために組み込みAIへの投資を行っています。プラットフォームがハイパーオートメーション、説明可能なAI、ローコードオーケストレーションを中心に収束するにつれて、市場競争は激化しています。
ビジネスルール管理システム産業のリーダー企業
IBM Corporation
Fair Isaac Corporation (FICO)
Pegasystems Inc.
Oracle Corporation
SAP SE
- *免責事項:主要選手の並び順不同
ビジネスルール管理システム市場
- IBM Corporation
- Fair Isaac Corporation (FICO)
- Pegasystems Inc.
- Oracle Corporation
- SAP SE
- Red Hat, Inc.
- Progress Software Corporation
- ACTICO GmbH
- TIBCO Software Inc.
- Software AG
- InRule Technology, Inc.
- Experian plc
- Sapiens International Corporation NV
- Bosch Software Innovations GmbH
- AgilePoint, Inc.
- Decision Management Solutions
- FlexRule Pty Ltd
- Sparkling Logic, Inc.
- OpenRules, Inc.
- Fujitsu Limited
- Newgen Software Technologies Ltd.
- HCL Technologies Ltd.
- Intellileap Solutions
- Signavio GmbH
- BOC Group
- SS&C Technologies (d/b/a DST Systems)

市場機会と将来展望
主要な機会は、決定論的ルールとAI支援型意思決定の統制された融合にある。ここでは、購入者は自動化の速度と正当性のある監査証跡の両方を必要としている。ベンダーのロードマップと製品発表はこの要件に合わせて調整されている。IBM Operational Decision Managerは、ODM v9.5.0.1(2025年12月)においてModel Context Protocolのサポートを追加し、ランタイム意思決定サービスをAIエージェントと接続した。また、Pegasystemsは2026年6月にPega Infinity 26を一般提供開始し、AIエージェントと統合ガバナンスを搭載した。これらの動きは、AIが意思決定フローに組み込まれた際にもポリシー統制を強制し、意思決定の系譜を保持し、変更を審査可能な状態に保つことができるBRMSプラットフォームの新たな余地を広げている。
レガシーの現代化と規制産業のデジタル化もまた、ルール抽出とプラットフォーム移行のサイクルを短縮するサービスやパッケージ型アクセラレータの機会を生み出している。Pegasystemsは2026年6月、Pega Blueprint AIとAWS Transformの統合を発表し、レガシーCOBOLコードからビジネスルールを抽出してクラウドネイティブなアプリケーション設計を行うことを示した。これは、組み込まれたロジックを統制された再利用可能なルール資産へ変換するツールへの需要を示している。また、セキュリティと標準化された報告ロジックへの動きは、2026年の米国政策活動、とりわけ相互運用可能な金融規制データ標準に関する2026年6月25日の最終共同規則によっても強化されている。この規則は、統制された変更管理を維持しながら、事業部門や管轄区域間で意思決定ロジックとアウトプットを標準化できるBRMS実装を有利にしている。
Recent Industry Developments in ビジネスルール管理システム市場
- 2026年6月:Pegasystemsは、統合ガバナンスと成果報酬型価格モデルを備えたAIエージェントを追加したPega Infinity 26の一般提供開始を発表した。このリリースは、エージェント型自動化とポリシー統制を結び付け、決定論的ロジックと監督が必要とされる規制対象の意思決定自動化ユースケースを支援する。
- 2025年12月:IBMはOperational Decision Manager(ODM)v9.5.0.1をリリースし、Model Context Protocol(MCP)のサポートを追加してランタイム意思決定サービスをAIエージェントと統合した。これにより、BRMSの意思決定サービスと新興のエージェントフレームワークとの結びつきが強化され、意思決定は統制され検証可能なランタイム制御下に置かれる。
- 2024年9月:Progress Softwareは、ShareFileの8億7,500万米ドルでの買収を完了した。この取引により、Progressは安全なコンテンツワークフローと自動化に関する能力を拡大し、意思決定およびルール駆動型プロセス自動化シナリオに向けた統合面をさらに広げた。


ビジネスルール管理システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、専用のルールエンジンを通じて意思決定ルールを作成、更新、テスト、実行することを支援する、パッケージソフトウェアまたはクラウドサービスとして提供されるビジネスルール管理システムを対象とする。収益は、ライセンスまたはサブスクリプション、および標準サポート更新から計上される。
対象範囲外:カスタムアプリケーションに組み込まれたカスタムルールコード、ルールエンジンを持たないワークフローツール、および純粋なプロフェッショナルサービス収益は除外する。
セグメンテーション概要
- 提供内容別
- ソフトウェア
- サービス
- 組織規模別
- 中小企業(SME)
- 大企業
- 展開タイプ別
- クラウド
- オンプレミス
- エンドユーザー業種別
- BFSI
- 電気通信およびIT
- 小売およびeコマース
- 製造
- ヘルスケアおよびライフサイエンス
- 政府および公共部門
- その他のエンドユーザー業種
- ビジネス機能別
- 財務・会計
- オペレーション・サプライチェーン
- 営業・マーケティング
- リスクおよびコンプライアンス
- カスタマーサービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の範囲を設定し、年ごとに確認可能な需要シグナルを固定するために使用される。まず公的なソフトウェア支出とデジタル導入指標から始め、それらをBRMSが通常購入、導入、更新される場所にマッピングする。
レビューされたソースには、例として米国商務省のサービス統計、EurostatのICTおよび企業デジタル化シリーズ、OECDのデジタル経済指標、関連する企業向けソフトウェア関連貿易代理指標としてのUN Comtrade、およびルールエンジンと意思決定自動化の活動を追跡するための特許データベースが含まれる。また、ライセンス、更新、または展開のタイムラインを記述している場合には、企業の開示資料、投資家向け説明資料、信頼できる報道、調達・入札通知も参照する。企業レベルの文脈については、企業財務情報を扱う有料サブスクリプションと、ニュースと財務情報を扱う別の有料サブスクリプションを選択的に利用し、地域間でプロファイルの整合性を保つ。これらのデスクリサーチのソースは網羅的なものではなく、データ収集、検証、明確化のために他の多くの公開資料も検討された。
一次インタビューおよび調査
一次調査は、デスクリサーチの入力だけでは十分に説明できない事項、特に価格帯、更新行動、購入者がBRMSと隣接する自動化ツールをどのように区別しているかを検証するために使用される。主要業界にわたるソフトウェアプロバイダー、システムインテグレーター、企業ユーザーの組み合わせに対して聞き取りを行い、その後地域別に前提を再確認することで、総計が実際の導入状況を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):15% | アジア太平洋(APAC):44% |
| ミッドティア:50% | 機能/部門責任者:29% | 欧州・中東・アフリカ(EMEA):32% |
| 中小規模プレイヤー:15% | マネージャー:56% | 南北アメリカ:24% |
市場規模算定と予測
中核モデルは、地域別に企業向けソフトウェア支出とデジタルトランスフォーメーション需要プールを再構築し、それをインタビューおよび公開シグナルから収集したBRMS導入指標でフィルタリングするトップダウン方式を採用している。購入者は意思決定機能をより広範なプラットフォームに組み込むことが多いため、専用のルールエンジンとルール作成機能が製品化された提供物として提供される場合にのみ収益を計上するという明確な原則を維持している。
モデルの基盤を確立するため、入力には(例示として)BRMSのライセンスまたはサブスクリプション更新サイクル、典型的なシート数またはインスタンス数に基づく価格設定パターン、クラウド対オンプレミス配信の比率、追跡可能な意思決定ロジックを重視する規制対象プロセスユースケースの割合、頻繁なルール更新を要求する政策変更のペースが含まれる。予測はシナリオ分析を用いて作成され、地域別に導入と価格設定の軌跡を設定し、自動化予算とルールガバナンスの成熟度に関する専門家の見解を用いて調整する。総計を裏付けるため、サンプル抽出したベンダーの収益開示、チャネルパートナーによる取引規模の方向性、一般的な購入者コホートに対するASP×ボリューム推定値などの選択的なボトムアップ検証を用い、開示が不完全な場合には保守的な補間で対応する。
データ検証と更新サイクル
検証は段階的に行われ、誤りが早期に発見され、前提が一貫して保たれるようにしている。モデルの出力は、ソフトウェア支出の成長、クラウド移行のペース、ルールエンジンに関連する特許出願・調達活動などの独立したシグナルと比較され、数値が承認される前に差異が調査される。
ある地域が入手可能な需要指標が示す以上の速度で成長しているなど、異常が見られた場合には、ソースに再度連絡を取り、急上昇の原因となった要因入力を再確認する。レポートは毎年更新され、価格設定、導入、または提供パターンを変える可能性のある重要な出来事が発生した場合には中間更新が追加される。提供前には最終レビューを実施し、クライアントが最新の更新済みの見解を受け取れるようにしている。
他の公開推定値と比較したMordor Intelligenceのビジネスルール管理システム市場規模
BRMSの公開市場規模は、製品の範囲が研究間で同様に扱われていないこと、および価格設定や更新に関する前提が必ずしも明示されていないことから、しばしば異なる。差異はまた、通貨換算に使用される年、クラウドサブスクリプションの年換算方法、モデルの更新頻度からも生じる。
一部の外部数値は、広範なサービスや隣接するワークフローおよび自動化ツールを同じ総計に含めている。Mordor Intelligenceでは、専用のルールエンジンとルール作成機能を含むパッケージ化されたBRMSソフトウェアまたはクラウドサービスに対してのみ価値を計上し、カスタムの組み込みルールコードと純粋なプロフェッショナルサービスは除外することで、需要プールの一貫性を保っている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.29 B (2025) | |
| 業界通信社A | USD 1.80 B (2025) | コンポーネント別の分割を重視した、より早い時点でのスナップショットビューを報告することが多く、クラウドサブスクリプションの年換算を過小評価する傾向があり、また中堅市場の導入についてはベンダーのカバレッジが限定的な場合がある。 |
| 市場速報B | USD 1.80 B (2025) | 一般に、導入やコンサルティングなどのサービスを総計の一部として含めることが多く、更新サイクルや使用量に基づく価格設定の進展と明確に結び付けずに、積極的な成長前提を適用することがある。 |
この表における差異は、主に何が製品収益とみなされ何がサービスとみなされるか、また選択された年においてサブスクリプション価値がどのように年換算されるかによって説明される。入力を更新行動、提供方式の比率、地域レベルの導入シグナルといった再現可能な検証と結び付けることで、明確な前提に遡って追跡しやすい、バランスの取れた数値を提示することができる。


レポートで回答されている主な質問
ビジネスルール管理システム市場の現在の市場規模はいくらですか?
市場は2026年に24億8,000万米ドルに達し、8.15%のCAGRで2031年までに36億6,000万米ドルへと拡大すると予測されています。
ビジネスルール管理システム市場で最も成長が早いセグメントはどれですか?
企業が複雑なルール展開のためにコンサルティングおよびマネージドサービスに依存するにつれて、サービス収益は9.85%のCAGRで拡大しています。
中小企業がビジネスルール技術の導入を加速させている理由は何ですか?
SaaS価格体系、ローコードツール、および事前設定済みルールパックが大きな初期コストを排除し、中小企業が11.05%のCAGRで意思決定を自動化することを可能にしています。
クラウド展開はビジネスルール管理システム市場規模にどのような影響を与えますか?
クラウドプラットフォームは67.70%の収益シェアを保有し、弾力的なキャパシティと簡素化されたアップグレードを提供するため9.35%で成長しています。
将来の成長を牽引する産業はどこですか?
ヘルスケアおよびライフサイエンスは10.02%のCAGRで将来の拡大をリードし、BFSIはリスクおよびコンプライアンスのユースケースに基づいて最大シェアを維持しています。
最も強い勢いを示す地域はどこですか?
アジア太平洋地域は政府のデジタル化プログラムと中小企業のクラウド導入を背景に10.62%のCAGRで最も急成長している地域です。
最終更新日:



