
ブルガリア自動車エンジンオイル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
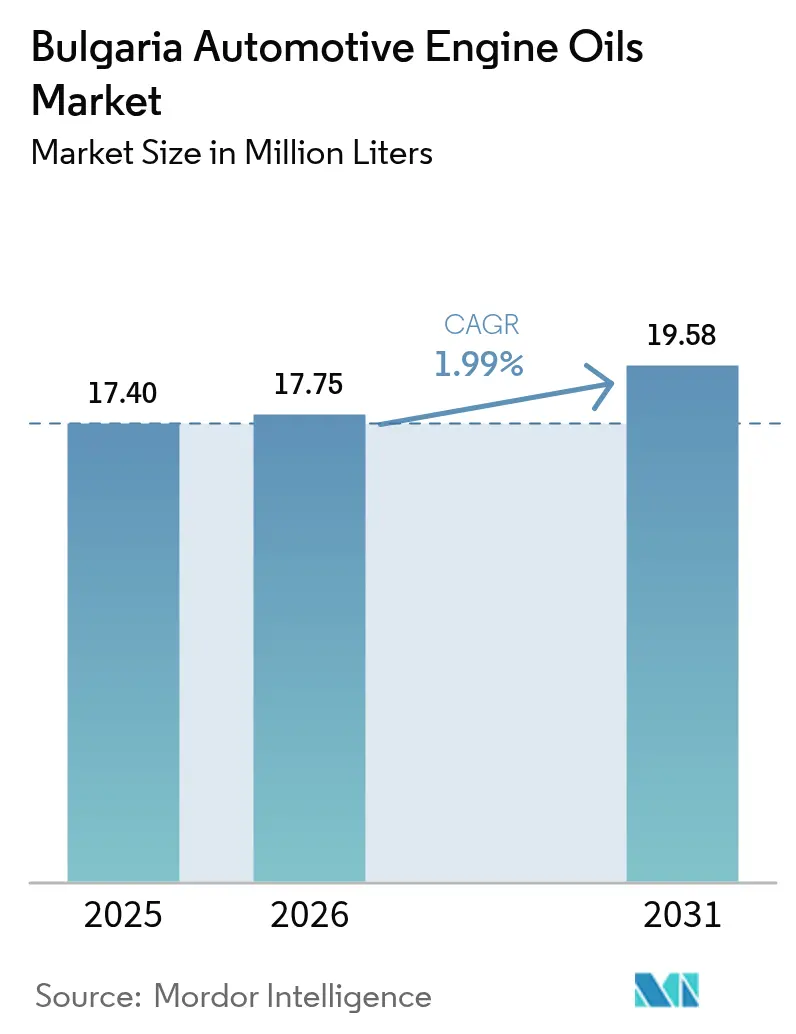
| 基準年の市場規模 (2025) | 17.40 百万リットル |
| 市場取引高 (2026) | 17.75 百万リットル |
| 市場取引高 (2031) | 19.58 百万リットル |
| 成長率 (2026 - 2031) | 1.99 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブルガリア自動車エンジンオイル市場分析
ブルガリア自動車エンジンオイル市場規模は2026年に1,775万リットルと推定され、2025年の1,740万リットルから成長し、2031年には1,958万リットルに達すると予測されており、2026年〜2031年の期間にCAGR 1.99%で拡大します。老朽化した国内車両保有台数、厳格なユーロ排ガス基準への継続的な順守、および高性能合成油配合への消費者の段階的な移行が、需要の可視性を支えています。オリエント・東地中海回廊沿いの安定した貨物輸送活動が商用車用潤滑剤の消費を維持する一方、観光業およびライドヘイリングサービスの回復が二輪車および小型車の需要を押し上げています。Eコマースの並行的な成長が製品の入手可能性を再構築しており、DIY購入者や独立系ワークショップがより幅広いOEM承認ブランドをオンラインで調達することを可能にしています。同時に、先進パワートレイン設計から生じるエンジンオイルの交換インターバルの延長が絶対的な数量ポテンシャルを抑制しており、純粋なスループットよりもリットルあたりの価値に重点が置かれています。
主要レポートのポイント
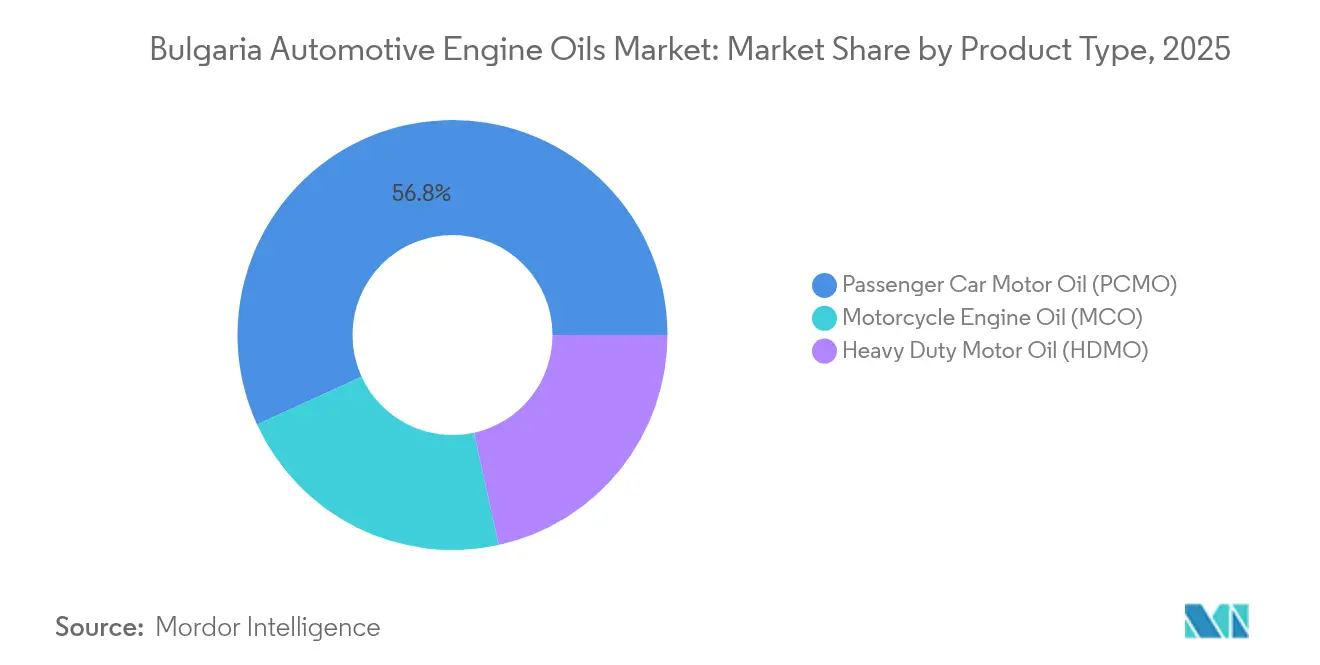
- 製品タイプ別では、乗用車用モーターオイルが2025年のブルガリア自動車エンジンオイル市場において56.84%のシェアを占め、オートバイ用エンジンオイルは2031年にかけて最速の2.17% CAGRを記録すると予測されています。
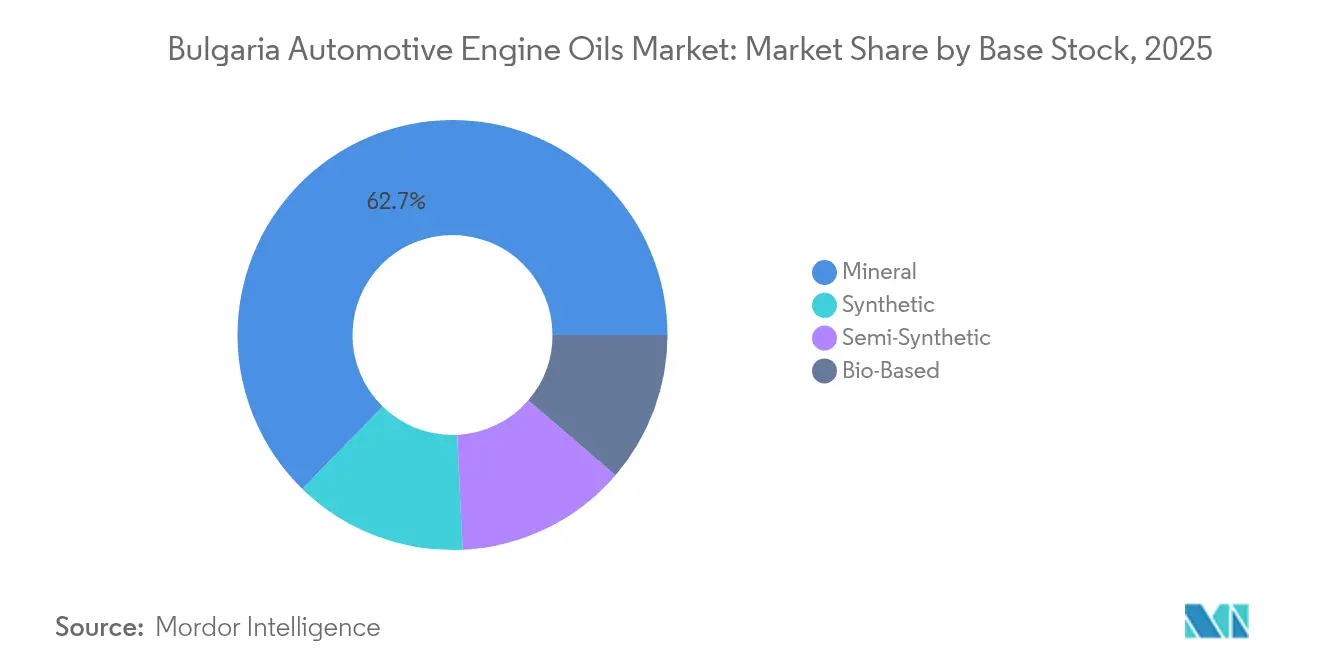
- 基油別では、鉱物油が2025年のブルガリア自動車エンジンオイル市場シェアの62.70%を占めていますが、合成油は2031年にかけてCAGR 2.34%で成長し、プレミアム配合への段階的なシフトを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブルガリア自動車エンジンオイル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 車両保有台数の増加と平均フリート年齢の上昇 | +0.80% | ソフィア、プロヴディフ、ヴァルナ | 長期(4年以上) |
| ユーロ6/VIの排ガス規制による低SAPsシンセティックへの移行 | +0.60% | EUアラインメントの都市部ハブ | 中期(2〜4年) |
| Eコマースの急拡大によるDIYおよびアフターマーケット販売の促進 | +0.50% | 全国規模、都市中心 | 短期(2年以下) |
| OEM保証とブランドオイルの連携 | +0.40% | 認定ディーラーネットワーク | 中期(2〜4年) |
| 観光回復後のライドヘイリングフリートの刷新 | +0.30% | ソフィア、ブルガス、沿岸部 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
車両保有台数の増加と平均フリート年齢の上昇
2024年にブルガリアの登録車両の約70%が車齢15年を超えており、EU平均の12.1年と比較して、成熟したエンジンは摩耗軽減のために高粘度またはアディティブリッチなオイルを必要とすることから、潤滑剤の継続的な需要が喚起されています[1]。旧型の乗用車、バン、オートバイに関連する頻繁なメンテナンスサイクルが、ブルガリア自動車エンジンオイル市場の堅固な基盤を支えています。鉱物油配合は旧モデルのコスト意識の高いオーナーの間で引き続き人気がありますが、ドライバーが滑らかなコールドスタートと低燃費を求めるにつれて、プレミアム合成油が徐々に普及しています。ワークショップでは10W-40および5W-30グレードの安定した売上が報告されており、農村部のガレージではユーロ以前のパワートレインに適合するモノグレードを在庫することが多いです。老朽化した車両保有台数はまた、多くの旧型バイクが空冷エンジンおよびウェットクラッチシステムを搭載しており専用オイルが必要であることから、オートバイ用潤滑剤の需要を高めています。
低SAPsシンセティックへのユーロ6/VI排ガス規制の推進
ユーロ7規制は2026年11月に新型式承認向けに発効し、粒子状物質、アンモニア、クランクケース排気の制限が強化されます。そのためブルガリアの輸入業者およびサービスセンターは、ディーゼル微粒子フィルターおよび三元触媒を保護するために設計されたACEA C1〜C3低SAPs油の在庫を拡充しています。国内フリートの約25%はすでにユーロ6基準に適合しており、合成油需要に目に見える押し上げをもたらしています。LIQUI MOLYなどのブランドは、耐久性を損なわずに燃費向上を目指す超低粘度0W-8配合を投入することで対応しています。トラック事業者も同様の変化に直面しており、最新世代の重量用エンジンの保証請求にはDaimler DTFR 15C130認証がいまや前提条件となっています。
Eコマースの急拡大によるDIY・アフターマーケット販売の促進
Vsichki Maslaなどの国内プラットフォームや国際マーケットプレイスが消費者直送の潤滑剤販売を加速させており、ブランド比較を促す透明な価格設定と詳細な技術資料を提供しています。ブルガリアの消費者は粘度グレードやOEM認証をオンラインでリサーチし、自ら油交換を行うか、独立系ワークショップでのサービスを予約することが増えています。このオムニチャネル行動は、大型燃料ステーションでの棚スペースが不足しがちな中堅・特殊ブランドの販売フットプリントを拡大します。欧州の先例はその機会を裏付けており、デジタルエンゲージメントツールが充実している主要EUマーケットでは2021年に乗用車用エンジンオイルのウェブ販売が約3,000万リットルに達し、二桁成長率を記録しました。
OEM保証とブランドオイルの連携
自動車メーカーは排気システムの完全性を確保し、保証リスクを軽減するために潤滑剤アライアンスを深化させています。共同ブランドボトル、ディーラーシップトレーニング、および延長サービス保証がドライバーを承認製品へ誘導するのに役立っています。隣国ルーマニアにおけるCastrolの保証保護スキームは、OEM推奨がアフターマーケットの固定化にどのように転換するかを示しています[2]。ブルガリアのディーラーも同様のアプローチを採用し、承認オイル以外の使用が保証を無効にする可能性があることを強調しています。この戦術は、幅広い工場仕様をすでに満たすポートフォリオを有するグローバル大手企業に有利に働きます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エンジン技術の進歩によるオイル交換インターバルの延長 | -0.40% | プレミアム車両セグメント | 長期(4年以上) |
| マクロ経済の逆風による新車販売の停滞 | -0.30% | 全国的なパターン | 中期(2〜4年) |
| プレミアムマージンを侵食するグレーマーケットのバルク輸入 | -0.20% | 価格感応度の高いユーザー | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
エンジン技術の進歩によるオイル交換インターバルの延長
エンジンのダウンサイジング、直接噴射、および合成基油により、15,000〜30,000 kmのインターバルが可能となり、旧型モデルの10,000 km基準をはるかに超えています。リットルあたりの価値は上昇する一方で、1台あたりの総リットル消費量は減少し、ブルガリア自動車エンジンオイル市場に数量上限をもたらしています。ハイブリッドパワートレインはさらに稼働時間を抑制し、交換インターバルをより延長させます。ワークショップはオイルターンオーバーの低下を補うためにプレミアムブレンドや付帯サービスのアップセルで対応していますが、最新技術を採用する高所得顧客セグメントにおいてこの抑制要因は依然として顕著です。
マクロ経済の逆風による新車販売の停滞
高い融資コストと消費者の慎重な姿勢が新車登録を抑制し、工場充填用潤滑剤の需要を制限するとともに、初期ライフサービス需要を低迷させています。多くのブルガリア人は代わりに西欧から中古車を輸入しており、老朽化フリートのダイナミクスを持続させています。2026年に予定されているユーロへの通貨切り替えを前にした経済的不確実性も、大口購入の先送りをもたらしています。その結果、新型モデルが通常推奨する最先端の低粘度オイルの普及が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:乗用車用モーターオイルがリード、オートバイ用オイルが上昇
乗用車用モーターオイルは2025年のブルガリア自動車エンジンオイル市場の56.84%を占め、コンパクトなBセグメントおよびCセグメントモデルに偏重した310万台の乗用車フリートによって牽引されています。これらの粘度がユーロ6後処理要件と旧エンジンの許容差の両方を満たすことから、5W-30および10W-40グレードへの需要が集中しています。乗用車用オイルにおけるブルガリア自動車エンジンオイル市場規模は、交換インターバルの延長が保有台数の成長を相殺するため、緩やかなペースで拡大すると予測されています。それでも、このセグメントはディストリビュータの数量およびプロモーション活動の基盤として機能し続けています。従来の燃料ステーションの販売所は依然として素早い補充販売の大半を担い、ディーラーシップのサービスパッケージは完全合成油充填を通じてより高い市場のエンドを獲得しています。
オートバイ用エンジンオイルはより小さな基盤を示しながらも2031年にかけてCAGR 2.17%を記録し、ブルガリア自動車エンジンオイル市場において最も成長の速いラインとなっています。都市部の渋滞と観光業の復活が二輪車の普及を促進しており、特に排気量250cc未満のスクーターに顕著です。潤滑剤の要件にはウェットクラッチ適合性と耐熱性添加剤が含まれます。LIQUI MOLYのMotorbike 4T Synth 5W-40 Street RaceはAPI SPおよびJASO MA2に適合しており、ソフィアおよびヴァルナのディーラーシップで棚への展開が進んでいます。MotoGPスポンサーシップなどのマーケティング連動は、ブランド認知度を高め、性能志向のライダーの間でプレミアム価格設定を正当化します。
重量車用モーターオイルは、トラキアおよびヘムス高速道路を経由してトルコと中欧の間で貨物を輸送する約142,000台の大型トラックおよびバスにサービスを提供しています。この用途はDaimler DTFR 15C130に準拠した低SAPs 10W-30合成油を要求するユーロVI ステップEエンジンアップグレードの恩恵を受けています。現代的なユニットでは交換インターバルが80,000 kmに達する一方、フリートの走行距離は依然として高く、総数量が維持されています。商業事業者はプロヴディフおよびルセのサービスハブへのバルクコンテナ配送を好み、リアルタイムのスス負荷測定に基づいてオイル交換をスケジュールするためにテレマティクスを活用しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
基油別:鉱物油の優位性、合成油の勢い
鉱物油は2025年のブルガリア自動車エンジンオイル市場シェアの62.70%を占めており、老朽化した車両や保証切れの輸入車のオーナーの間で価格意識が依然として強いためです。グラビティドラムや予算向け1リットルパックがキオスクや農村部の販売店を席巻しています。しかし、グループIIIおよびグループIV合成油の単位販売は着実に拡大しています。合成油におけるブルガリア自動車エンジンオイル市場規模はCAGR 2.34%を反映しています。パフォーマンス上の利点には、低揮発性、優れたコールドスタート潤滑性、およびディーゼル微粒子フィルターとの適合性が含まれます。FUCHSはそのXTLテクノロジーを通じてこれらの利点を実証しており、エンジン始動時のオイルフロー30%高速化と計測可能な燃費向上を主張しています。
半合成油はコストとパフォーマンスのギャップを埋めており、鉱物油が提供できる以上の高い負荷容量を必要とするタクシーフリートおよび軽量バンを対象としています。バイオベース配合は依然として実験的な段階にあり、非常に小さなシェアを占めています。しかし、EU循環経済融資がブルガスの精製所複合施設付近での小規模パイロットプロジェクトを加速させると予想されており、再生可能エステルとブレンドされたリサイクル基油に焦点が当てられています。こうしたイノベーションは、企業の脱炭素化目標に沿ったセカンダリープレミアム層を創出する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
ソフィア首都圏は首都の通勤圏内で140万台の登録車両が運行しているため、ブルガリア自動車エンジンオイル市場において大きなシェアを占めています。より高い可処分所得が合成油へのより迅速なシフトを支援しており、密度の高いディーラーネットワークがOEM承認ブランドへのすぐなアクセスを確保しています。デジタルプラットフォームは市内での当日配達を提供しており、ソフィアをEコマース普及のベルウェザーとしています。プロヴディフとヴァルナは物流施設と港湾のクラスターを有しており、重量交通を引き付け、15W-40および10W-30ディーゼルエンジンオイルの安定したスループットを確保しています。
黒海沿岸回廊は独特の季節性を経験します。夏の観光はオートバイおよびレンタカーサービスのピークを引き起こし、冬季と比較して四半期ごとの潤滑剤注文を押し上げます。E87ルート沿いのサービスステーションはマルチブランドのPOSディスプレイを備え、ルーマニアやトルコへの国境越えを前に補充が必要な通過中のドライバーに対応しています。逆に冬季は気温が低下してコールドクランキング性能が重要になるにつれ、0W-30合成油の消費量が増加します。
ヴィディン、モンタナ、カルジャリなどの農村県は1台あたりの支出が少ない傾向があります。旧型車両の人口動態と長い油交換インターバルのためにオーナーが受け入れることから、鉱物油の20W-50グレードが依然として人気です。流通業者は地域卸売業者を通じて配送を行い、山岳地帯での時折の道路閉鎖を管理するためにバッファー在庫を維持しています。特筆すべきことに、セルビアとの国境貿易がグレーマーケットの数量をもたらしており、税関当局がカロティナ検問所での監視を強化するよう促しています。価格競争にもかかわらず、主要ブランドは農業用潤滑剤パックとエンジンオイルをバンドルした農家向けプロモーションを通じて存在感を維持しており、多くの農村世帯が自動車と農業機械の両方を運用していることを認識しています。
規制環境
ブルガリアにおける自動車エンジンオイルの供給は、石油製品に関する国内市場参入規制とEU整合の製品・化学物質規制という二重の体制の下で運用されている。原油および石油製品(オイルおよびルブリカントを含む)に関連する事業を行う事業者は、原油および石油製品に関連する経済活動の行政規制に関する法律に基づき、ブルガリア経済産業省への登録が義務付けられており、違反した場合には事業停止や最大250,000ブルガリア・レフの罰金といった執行措置が課される可能性がある。
技術的適合性については、ブルガリア標準化機構(BDS)が石油製品・ルブリカント技術委員会を維持しており、ブレンダーおよび輸入業者が品質管理、ラベリング、試験方法に用いる国際的枠組み(ISO/TC 28を含む)に連動した国内規格を支えている。ブルガリアはまた、ルブリカント供給の経済性に影響を与えるEU措置も適用しており、特定の産業用化学原料(EU数量枠制度下の特定のルブリカント添加剤化学品を含む)に対する自律的関税停止措置などがあり、これにより輸入依存の添加剤パッケージにかかる関税コストを低減できる場合がある。
バリューチェーン分析
バリューチェーンはベースオイルおよび添加剤の調達から始まる。ブルガリアのブレンダーおよびパッカーは、バルカン地域および黒海の製油回廊からの輸入ベースオイルに依存しており、一方で添加剤パッケージは国際的な特殊化学品サプライヤーから調達されている。国内製造の拠点としては、いずれもルセに本拠を置くPrista Oil HoldingおよびLubricaが挙げられ、社内試験および認定ラボ能力(一般にBDS EN ISO/IEC 17025の実践に整合)によって支えられており、これがOEM承認への適合や、排出・後処理要件が厳格化する中での再処方に役立っている。
市場投入経路は、ブランド化された大手オイルの流通、地域の卸売業者、そしてDIY購入者や独立系ガレージ向けに拡大しているオンラインチャネルに分かれている。国際大手企業は通常、Shellルブリカント向けのOrbico BulgariaやExxonMobil向けのOmnicar BGなどの流通業者ネットワークを通じて最終顧客に到達しており、これに加えて給油所での小売、ディーラーのサービスプログラム、貨物輸送回廊における車両フリート向けの一括供給がある。下流側のループには使用済みオイルの回収が含まれ、廃油および廃石油製品に関する条例に基づく環境水資源省の枠組みへの準拠が求められ、これによりワークショップの取り扱い慣行が形作られ、商業的に利用可能な場合には循環型供給の選択肢(再精製および再生ベースストック)が可能となっている。
競合環境
ブルガリア自動車エンジンオイル市場は統合されています。Shellはガスツーリキッド基油で配合されたHelix Ultraラインを活用し、全国110か所のサービスステーションでバンドルロイヤルティリワードを提供しています。BPはプレミアム車向けにCastrol EDGE、高走行距離車向けにCastrol GTXをマーケティングし、主要自動車メーカーとの共同ブランド戦術を活用しています。
専門サプライヤーはニッチを切り開いています。LIQUI MOLYはドイツの工学技術とモータースポーツパートナーシップを強調して0W-8およびオートバイオイルのアップセルを図っています。FUCHSはフォルクスワーゲン508 00/509 00承認に適合するTITAN Longlife IV FE 0W-20でフリートマネージャーをターゲットにしています。Motulはローカルドリフトイベントのスポンサーシップと幅広いレーシングポートフォリオを通じてパフォーマンス愛好家にアピールしています。各チャレンジャーは価格競争に対抗するために技術的差別化に依存しています。
流通イノベーションが加速しています。TotalEnergiesはエンジンタイプを正しい粘度グレードにマッチングするLube Advisorデジタルプラットフォームを導入し、認定ワークショップでのQuartz Ineoシリーズのアップセルを改善しました。一方、地元のスタートアップがEテーラーと地域倉庫を接続するドロップシッピングモデルを運営し、在庫リスクを削減しています。統合圧力は、ユーロ7適合認証コストに苦しむ小規模輸入業者に顕著です。アナリストは2027年までに少なくとも2つのセカンダリーブランドが撤退または合併すると予想しており、主流小売業者への供給が絞られる一方でスーパーマーケットチェーンにホワイトラベルの機会が開く可能性があります。
ブルガリア自動車エンジンオイル産業のリーダー
-
BP p.l.c.
-
Exxon Mobil Corporation
-
Prista Oil
-
Shell plc
-
TotalEnergies
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
Euro 6/VIおよびEuro 7への移行に伴い、低SAPSおよび低粘度フォーミュレーションへの転換を中心とした明確な市場の空白が生まれつつあり、特にOEM承認と保証連動型サービスが購入決定に影響を与える都市部のサービスネットワークでその傾向が強い。Euro 7が2026年11月から新型車両の型式承認に適用されるため、輸入業者およびワークショップはACEA CカテゴリーオイルおよびOEM承認合成油の品揃えを拡大している。これにより、書類による適合証明、バッチ追跡性、デジタルフィットメントツールを示せるブランドに機会が生まれ、TotalEnergies Lube Advisorのような選定プラットフォームがチャネル戦略を支えている。
流通と価格の透明性もまた、追加的な機会領域を開いている。ブルガリアではエンジンオイルのeコマース採用が拡大しており、これにより中堅・専門ブランドが給油所やディーラーの陳列棚を超えてアクセスを広げられるようになっている。同時に、2026年7月にブルガリア燃料取引業者・生産者・輸入業者・運送業者協会が公に議論した燃料価格の変動性は、消費者が総運用コストに敏感であることを示している。これにより、延長ドレイン合成油、高年式車両向けのハイマイレージオイル、そしてオイル選択をパッケージ価格だけでなく保守計画や稼働率に結び付けるフリートプログラムなど、より体系化された価値提案が支持される。
最近の業界動向
- 2026年4月:Monbat ADが2025年年次連結報告書を公表し、Prista Oil Holding ADとの継続的な企業関係を再確認した。この開示は、ブルガリアの主要な国内ルブリカントグループの一つに関するガバナンスと資金調達力への投資家の関心を維持し続けており、ブレンディング、ラボ能力、チャネル拡大のための資本利用可能性に影響を与える可能性がある。
- 2025年1月:Prista Oilは、2024年に締結された提携契約に続き、ブルガリアの施設からSinopec海洋用ルブリカント製品の生産・流通を開始した。このプログラムをブルガリアから運営することは、同国の地域ブレンディング・輸出拠点としての役割を強化し、調達規模や処方に関する知見の向上にも寄与し、それが自動車用ルブリカントのポートフォリオも支えることになる。
- 2024年5月:Prista Oilの専門家がブルガリアの第IX回石油ラボラトリーシンポジウムに参加し、同社の研究開発および認定試験能力への注力を強調した。ラボの能力の重視は、OEM承認エンジンオイルの迅速な認証を支え、技術的信頼性の面で輸入プレミアム合成油に対抗する地元生産者を助けるものとなっている。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、市場はブルガリアで内燃機関車向けに販売・使用される自動車エンジンオイルを対象とし、OEM充填およびアフターマーケットにおけるサービス・交換サイクル全体にわたって追跡される。数量はリットル単位で測定され、乗用車、商用車、二輪車からの需要を反映している。
対象範囲の除外項:本市場規模の算定は、トランスミッションオイル・ギアオイル、グリース、冷却液、ブレーキフルード、作動油など、エンジン以外の自動車用流体を除外している。
セグメンテーション概要
- 製品タイプ別
- 乗用車用モーターオイル(PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- 重量車用モーターオイル(HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- オートバイ用エンジンオイル(MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- 乗用車用モーターオイル(PCMO)
- 基油別
- 鉱物油
- 合成油
- 半合成油
- バイオベース油
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ブルガリアにおけるエンジンオイルの需要プールを構築することから始まり、次に稼働中の車両フリート全体でのオイル消費状況へのマッピングを行った。政府統計(ブルガリア国家統計局およびEUレベルの輸送統計を含む)による車両保有台数・登録台数、貿易・税関指標(UN Comtradeを含む)、技術規格参照資料(ACEAオイルシーケンスおよびSAE粘度ガイダンスを含む)など、市場のハードカウントとルールを確定するために公的情報源を活用した。
モデルを現実に即したものとするため、輸入業者・販売業者の開示情報、自動車サービスチェーンのコミュニケーション、車両タイプおよび車齢別のドレンパターンを記述したメーカーのテクニカルサービスインターバルなどの補足資料も精査した。特許データベースはエンジンオイルの配合変化の向性を把握するために確認し、輸出入の積荷レベルデータベースは潤滑油における貿易方向と製品ミックスのサニティチェックに選択的に活用した。上記に列挙したソースは例示であり、データ収集、検証、および明確化のためにその他の公的・二次的参考資料も使用した。
一次インタビューおよびサーベイ
ブルガリアの潤滑油販売業者、整備工場、フリートオペレーター、車両サービス専門家、およびオイル配合技術者に対し、ドレンインターバル、製品ミックス、チャネルシフト、価格設定、および需要変化についてヒアリングを行う。これらのインタビューおよびサーベイを活用して二次データを検証し、欠損観測値を補完し、最終モデルを整合させる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | 最高経営幹部(CXO):15% |
| 中位層:50% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:20% | マネージャー:50% |
市場規模算定と予測
規模算定は、ブルガリアの車両フリートを車両タイプ別に分解し、想定年間走行距離、オイサンプ容量範囲、および標準的なドレンインターバルからエンジンオイル需要を再構築するトップダウン方式で開始し、その後DIY(自己整備)対整備工場での整備パターンに応じて調整した。価格やパッケージングが年ごとに変動しても実際の消費量を追跡できるため、アウトプットはリットル単位で表示している。
需要プールを形成した後、販売業者・整備工場とのチャネルチェック、サンプリングによるパックサイズミックス、および主モデルではなく合理性確認レイヤーとしてのみ使用した平均販売価格シグナルなど、合計値を現実的な水準に保つための選択的なボトムアップ検証を実施した。モデルで使用した主要インプットには、フリートの車齢プロファイル(ドレン頻度とオイルグレードを左右する)、乗用車対大型車の構成比、合成油・部分合成油対鉱物油の採用状況、ならびに保証・サービス規範に連動したオイル交換行動が含まれる。直接観測値が少ない箇所では、複数のインタビュー対象者によって検証された保守的な範囲でギャップを処理し、その後より広範な潤滑油・貿易指標との合性に基づいて範囲を絞り込んだ。
予測にあたっては、近期の数量成長が単一のマクロ系列よりもフリートの変化とドレンインターバルの変動に依存するため、シナリオ分析を採用した。車両フリート成長、走行距離の正常化、および合成油浸透率に関する前提は一次インプットからのコンセンサス範囲を用いて設定し、予測期間全体にわたって一貫して適用した。
データ検証と更新サイクル
モデルのアウトプットは、車両1台当たり年間換算リットル数、自動車用潤滑油全体に占めるエンジンオイルの想定シェア、および貿易フローとチャネル在庫行動からの方向性など、独立したシグナルとのクロスチェックを実施した。結果が高すぎる、または低すぎると判断された場合は、基礎となるドライバーを再検討し、問題がドレンインターバル、車両ミックス、または製品代替のいずれに起因するかを確認するためのフォローアップ調査を実施した。
最終承認前に、前提条件、単位換算、および前年比変動の一貫性を確認する多段階の社内レビューを経た後、異常値や外れ値に焦点を当てたアリストによる精査が行われる。レポートは年次で更新され、主要なイベントによってインプットが変化した場合には中間更新が行われ、その後最終更新スイープを実施することでクライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのブルガリア自動車エンジンオイル市場規模と他の公表推計値との比較
ブルガリア自動車エンジンオイルに関する公表数値は、テーマが同一に見えても差異が生じることがある。これは、一部の調査機関が金額ベースで測定し、他の機関が数量ベースで測定していること、また基準年のタイミングによっても結果が変わるためである。差異はまた、二輪車需要の取り扱い、整備工場でのバルク使用、およびドレンインターバルの想定期間など、実際にエンジンオイルとして計上される範囲からも生じる。
輸出入方向のチェックおよび稼働車両1台当たりの年間換算リットル数は、Mordor Intelligenceがブルガリアにおいて広範な潤滑油売上から構築された収益代理指標ではなく、消費量ベースの数量ビューに基づいていることを裏付ける根拠となってい。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,740万リットル(2025年) | |
| 地域コンサルタントA | 1億2,850万米ドル(2026年) | 収益ベースで報告されており、リットルベースではない。価格およびチャネルバリューの積み上げに依存しているとみられ、パックミックスとインフレ効果が実際の消費量から分離されていない場合、市場規模を過大評価する可能性がある。 |
| 業界出版社B | 4億米ドル(2014年) | 旧来の現地通貨建て収益推計をモーターオイルに使用しており、対象範囲がより広く企業収益に連動しているため、現在の消費主導型エンジンオイル数量モデルとは直接比較できない。 |
3つの数値にわたる乖離は、主に単位の選択(金額対数量)、基準年からの距離、およびモデルが車両フリートにおける実際のオイル交換行動をどの程度忠実に反映しているかによって説明される。フリート規模、ドレンインターバル、および現実的な使用パターンに対してステップを追跡可能な状態に保つことで、基礎となるドライバーが変動した際にも結果の推計値は再現・更新容易な状態を維持している。
レポートで回答される主要な質問
ブルガリア自動車エンジンオイルの現在の容量規模はどのくらいですか?
ブルガリア自動車エンジンオイル市場規模は2026年に1,775万リットルに達し、2031年までに1,958万リットルに達する見込みです。
需要はどのくらいの速度で成長すると予想されますか?
老朽化したフリートと規制アップグレードに支えられ、数量需要は2026年〜2031年の間にCAGR 1.99%で拡大すると予測されています。
どの製品タイプが最大のシェアを占めていますか?
乗用車用モーターオイルが2025年のブルガリア自動車エンジンオイル市場シェアの56.84%でリードしています。
どのセグメントが最も急速に拡大していますか?
オートバイ用エンジンオイルが2031年にかけてCAGR 2.17%と最も速い成長を示しています。
合成油は鉱物油と比較してどのように機能していますか?
鉱物油は依然として62.70%のシェアで優位を占めていますが、ユーロ7と燃費目標が定着するにつれて合成油はCAGR 2.34%で成長しています。
将来の需要を形成する主要規制は何ですか?
2026年に新型車両への適用が発効するユーロ7排ガス規制が、低SAPs合成潤滑剤の採用を加速させます。