
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
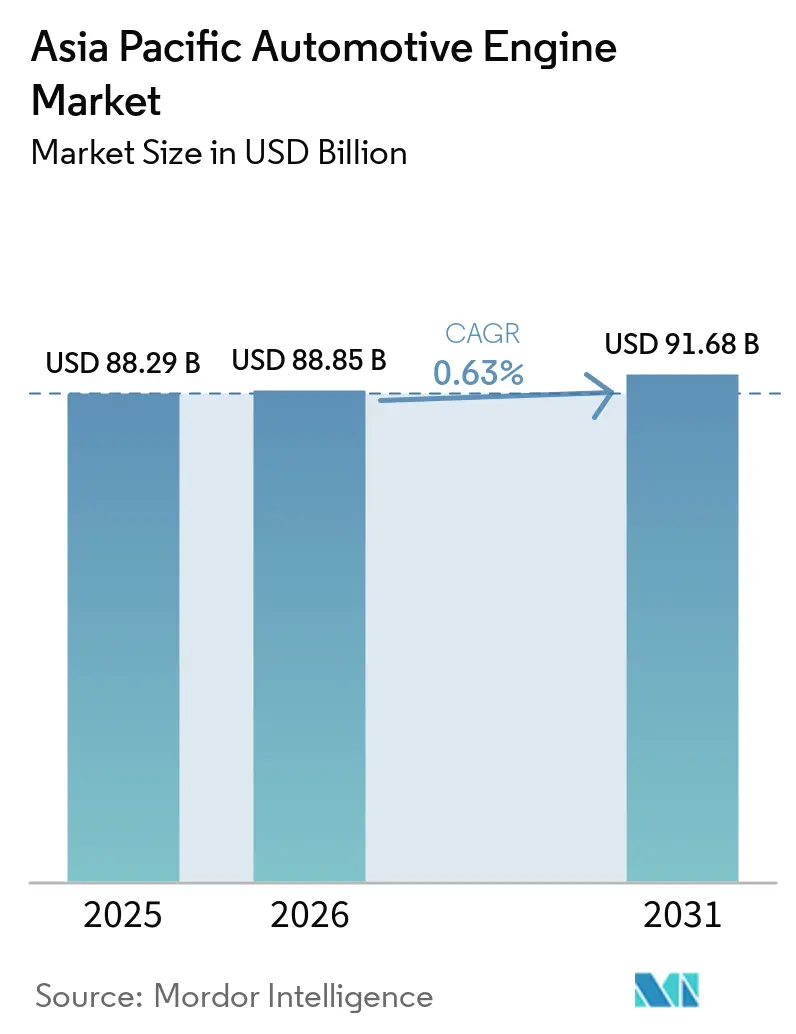
| 基準年の市場規模 (2025) | 88.29 十億米ドル |
| 市場規模 (2026) | 88.85 十億米ドル |
| 市場規模 (2031) | 91.68 十億米ドル |
| 成長率 (2026 - 2031) | 0.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の自動車エンジン市場分析
アジア太平洋地域の自動車エンジン市場規模は2025年に88.29 ビリオン 米ドルと評価され、2026年には88.85 ビリオン 米ドルに達すると予測され、さらに予測期間(2026〜2031年)においてCAGR 0.63%で成長し、2031年には91.68 ビリオン 米ドルに達する見込みです。低い一桁台の成長率は、安定した代替需要と電池式電気自動車の急速な普及という二つの課題を抱える業界の現状を反映しています。中国とインドにおける商用フリートの拡大により、エンジンの絶対的な販売台数は安定を維持していますが、ゼロエミッション化の加速が内燃機関プラットフォームの長期的な成長余地を縮小させています。中国、インド、日本、韓国における排出規制の強化が、より小型のターボチャージャー搭載ユニット、高付加価値のハイブリッドアーキテクチャ、および新興の水素燃焼ソリューションへと製品ロードマップを再編しています。タイおよびベトナムにおけるスマート機械加工のローカライゼーションは、スクラップ率とエネルギー消費を削減し、エンジン全体のマージンが圧縮される中でもサプライヤーの収益性を改善しています。一方、韓国および中国の港湾における水素ICEパイロットプログラムは新たな商業的ニッチを示しており、都市圏レベルのICE規制と燃料価格の変動が都市部の事業者を電動二輪車および配送フリートへと誘導しています。
主要レポートのポイント
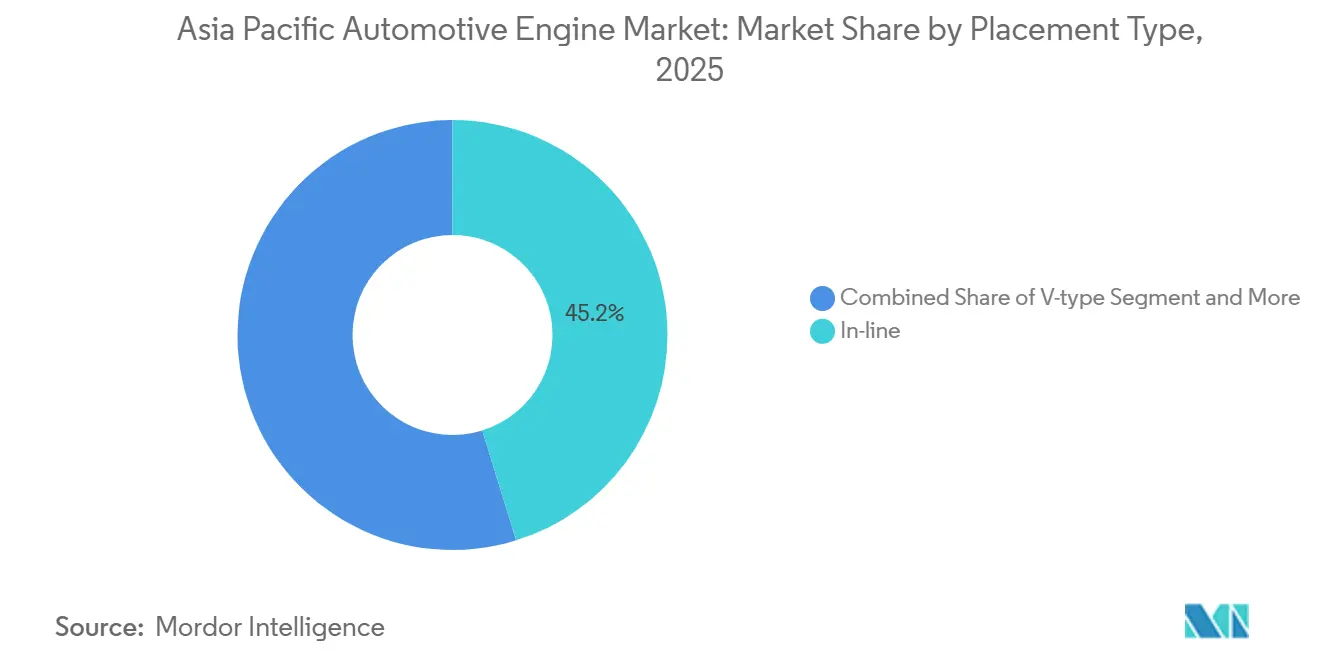
- 配置タイプ別では、インラインエンジンが2025年のアジア太平洋地域の自動車エンジン市場シェアの45.16%をリードし、対向ピストン構成が2031年にかけて最も高い予測CAGRである1.67%を記録しています。
- 燃料タイプ別では、ガソリンエンジンが2025年に46.18%の収益シェアを獲得し、水素ICEは2031年にかけて1.75%のCAGRで成長すると予測されています。
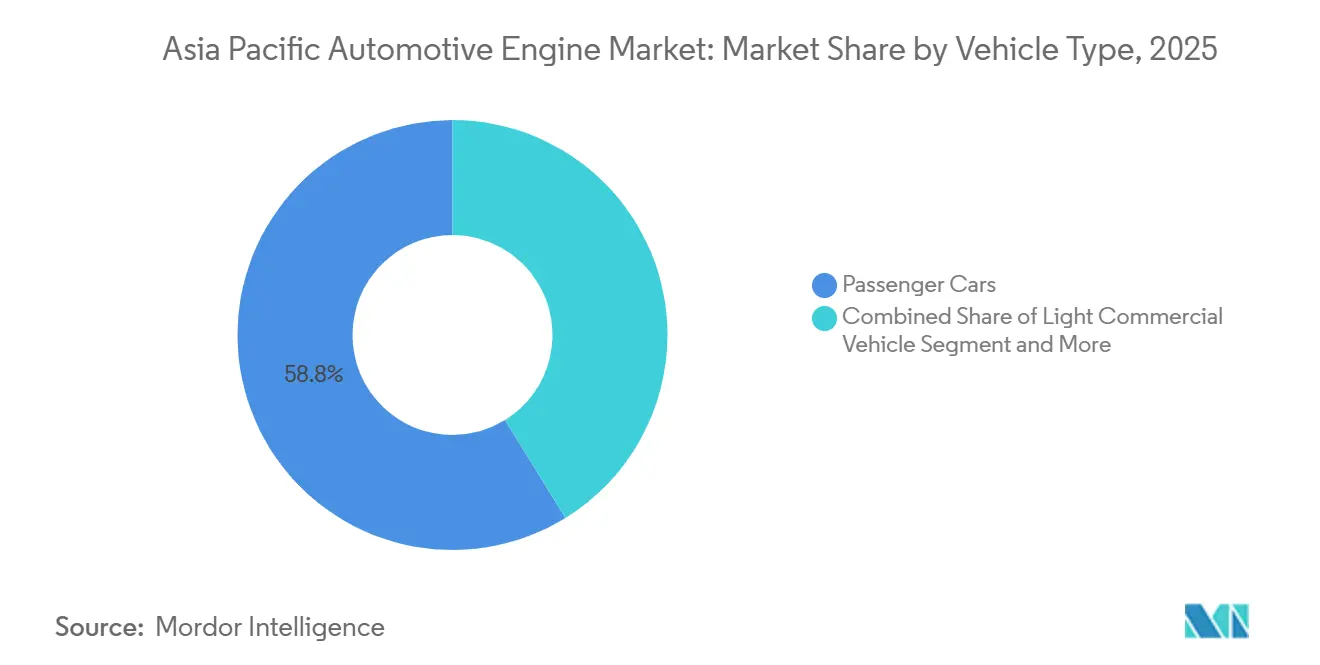
- 車両タイプ別では、乗用車が2025年のアジア太平洋地域の自動車エンジン市場規模の58.81%のシェアを占めていますが、中型および大型商用車が2031年にかけて最も速い2.69%のCAGRを示しています。
- エンジン排気量別では、1.5〜3リットルのセグメントが2025年のアジア太平洋地域の自動車エンジン市場規模の37.73%を占め、3リットル超のセグメントが2031年にかけて最も速い2.78%のCAGRを記録しています。
- 国別では、中国が2025年のアジア太平洋地域の自動車エンジン市場規模の34.27%の収益シェアを占め、2031年にかけて1.72%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEM生産および車両保有台数の急速な成長 | +0.2% | 中国、インド、ASEAN(インドネシア、タイ、ベトナム) | 中期(2〜4年) |
| 厳格な地域排出規制 | +0.1% | 中国、インド、日本、韓国 | 短期(2年以内) |
| エンジンブロックのAI駆動スマート機械加工のローカライゼーション競争 | +0.1% | ASEANコア(タイ、ベトナム)、インドへの波及 | 長期(4年以上) |
| ライドヘイリング・配送アフターマーケットの急拡大 | +0.1% | インド、インドネシア、フィリピン、ベトナム | 短期(2年以内) |
| 水素ICE研究開発への公的助成金 | +0.1% | 韓国、中国(港湾都市:上海、深圳、青島) | 中期(2〜4年) |
| 低炭素合成燃料に関する政府パイロットプログラム | +0.0% | 日本、オーストラリア、韓国(限定的) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興アジア太平洋経済圏におけるOEM生産および車両保有台数の急速な成長
中国では乗用車生産台数が顕著に増加し、前年比で安定した成長を示しました。インドも農村部の信用枠の再開に支えられ、大幅な生産成長を達成しました。インドネシアとタイは関税上の優位性を活かし、日系および中国系ブランドがノックダウンラインを設立するなど、車両組立事業を共同で拡大しました。2025年までに、同地域の車両保有台数は相当な水準に達し、特に中間年齢層のエンジンに対する強いアフターマーケット需要を生み出しています。燃料品質や試験基準の違いに対応するため、自動車メーカーは「インド仕様」および「中国仕様」エンジンを導入しています。これらのエンジンはECUファームウェアがロックされており、サプライチェーンの断片化とエンジニアリング予算の増大をもたらしています。こうした動向により、新車の電動化採用が勢いを増す中でも、アジア太平洋地域の自動車エンジン市場は代替サイクルと密接に結びついた状態が続いています [1]。
ICEの小型化と効率化技術を推進する厳格な地域排出規制
中国は国家第VI-b基準を施行し、実走行排出ガス試験を義務付けるとともに、ガソリン車への粒子状物質フィルターの採用を促進しています。インドでは、バーラト・ステージVI規制により、軽量ディーゼル車の許容NOx排出量が大幅に削減されました。この変更により、尿素噴射を伴う選択触媒還元装置の使用が必要となり、エンジン1基あたりのコストが増加しました。日本の2025年ポスト新長期規制の改定では、粒子数の上限が厳格化され、デュアルインジェクションガソリンシステムへの移行が加速しました。一方、韓国のLEV III基準は、OEMにターボチャージャー付き3気筒エンジンの採用を促しています。これらの規制は総じて、アジア太平洋地域の自動車エンジンセクターにおけるTier-1サプライヤーの利益率を圧迫しています。しかし同時に、排気後処理および軽量化ソリューションの専門企業にとっての機会も開いています。
ASEANにおけるエンジンブロックのAI駆動スマート機械加工のローカライゼーション競争
予測期間において、タイの東部経済回廊はスマートファクトリー構想に焦点を当てた多額の投資を呼び込みました。日系Tier-1企業は高度なマシンビジョンと適応型CNCセルを統合し、高精度と大幅なエネルギー節約を実現しました。一方、ベトナムでは、Hyundaiが支援する鋳造工場が強化学習アルゴリズムを活用し、スクラップ率の大幅な削減に成功しています [2]。インドネシアでは、共同投資戦略により地場サプライヤー向けのロボット溶接に補助金が支給さており、今後数年間で現地調達率を大幅に引き上げることを目標としています。人件費が上昇する中、アジア太平洋地域の自動車エンジン市場のサプライヤーは、営業利益率を守るためにライツアウト機械加工の採用を加速させています。
韓国および中国の港湾設備における水素ICE研究開発への公的助成金
韓国の産業省は、重量トラック向け水素エンジンの開発を目的として、Hyundai MotorおよびDoosan Infracore(現HD現代インフラコア)に多額の資金を配分しました。これらのエンジンは高い熱効率を達成し、NOx排出量を大幅に削減するよう設計されています [3]。一方、中国は上海、深圳、青島を含む主要都市を水素内燃機関(水素ICE)のパイロットゾーンに指定しています。また、改造ディーゼルエンジンで気体水素を使用するヤードトラクターへの補助金も提供しています。注目すべき成果として、Weichai Powerが高性能水素プロトタイプを発表し、2025年に厳格な耐久試験に合格しました。こうした取り組みは新たな需要の道を切り開き、電動化への広範なシフトが進む中でもアジア太平洋地域の自動車エンジン市場を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BEV・ZEV採用の加速による長期的なICE需要の侵食 | -0.2% | 中国、日本、韓国、都市部インド | 短期(2年以内) |
| 燃料価格の変動とサプライチェーンの混乱 | -0.1% | 世界全体、特に輸入依存のASEANおよび南アジアで深刻 | 短期(2年以内) |
| 従来型ICE研究開発からの人材流出 | -0.1% | 日本、韓国、中国(Tier-1都市)、インド(ベンガルール、プネー) | 長期(4年以上) |
| Tier-1アジア都市における旧来型ICE二輪車の都市圏レベルの規制 | -0.1% | 北京、デリー、バンコク、ジャカルタ、マニラ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
BEV・ZEV採用の加速による長期的なICE需要の侵食
中国では新エネルギー車が乗用車販売の相当なシェアを獲得しました。一方、日本と韓国では、多額の購入補助金と充実した急速充電ネットワークに支えられ、電池式電気自動車(BEV)の採用が緩やかに進みました。インドでは、州の奨励策による相当な財政的恩恵を受け、電動二輪車が顕著な普及を見せました。OEMがフリートCAFE目標を達成するために電動化を加速させる中、従来の内燃機関(ICE)プラットフォームは規模を失いつつあり、アジア太平洋地域全体の自動車エンジン市場に課題をもたらしています。
精製製品における燃料価格の変動とサプライチェーンの混乱
2025年、アジアの小売ガソリン価格は大幅な変動を経験しました。数ヶ月の間に、タイのディーゼル価格は急激に上昇しました。大幅な値上げに対する公的抗議を受け、インドネシアは補助金を再導入しました。一方、インドではディーゼルとガソリンの価格差が縮小し、乗用車向けディーゼル需要が減少しました。こうした予測困難なポンプ価格は総所有コストの評価を複雑にし、都市部の配送フリートにとって電動の代替手段をより魅力的なものにしています。その結果、このトレンドはアジア太平洋地域の自動車エンジン市場の直近の見通しを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配置タイプ別:
対向ピストンがニッチな重量用途で台頭対向ピストンのプロトタイプは現在ごく小さなシェアを占めるにとどまりますが、港湾設備向けのAchatesライセンス2ストローク設計が高い熱効率を主張することから、2031年にかけて1.67%のCAGRを記録しています。インラインエンジンは、コンパクトカーおよび小型トラックへの搭載容易性から、2025年のアジア太平洋地域の自動車エンジン市場の45.16%のシェアを維持しました。V型ユニットは依然として3リットル超のプレミアムSUVおよび大型輸送車両に搭載されていますが、ターボハイブリッド4気筒がV6を代替するにつれてその存在感は薄れています。スバルのボクサーレイアウトおよびVolkswagenグループのW型は、ニッチなスポーツおよびラグジュアリーモデルに限定されています。ダウンサイジング、強制吸気、および燃焼ハイブリッドの相乗効果が、アジア太平洋地域の自動車エンジン市場におけるインラインアーキテクチャの優位性を強化しています。
製品プランナーは現在、ガソリンブロックからハイブリッドブロックへの切り替えを長時間の段取り替えなしに行える柔軟な機械加工ラインへの投資を進めています。この機動性は、対向ピストンコンセプトが低燃費を求める長距離輸送セグメントを狙う中でも、資本収益を守ります。中国の港湾やオーストラリアの鉱山からの継続的な研究開発契約がより多くのサプライヤーをこのレイアウトに引き付ける可能性がありますが、検証サイクルと不慣れなメンテナンス要件が大量普及を遅らせています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
燃料タイプ別:
ガソリン優位の中で水素ICEが台頭ガソリンは2025年に46.18%のシェアをリードし、インド、インドネシア、ベトナム全体での二輪車ブームに支えられました。ディーゼルは都市部の規制と厳格なすす規制の影響を受け、推定26%のシェアに低下しました。水素ICEは黎明期にあるものの、韓国および日本のパイロットプログラムに支えられ、2031年にかけて最も速い1.75%のCAGRを記録しています。天然ガスエンジンはインドの三輪車および中型トラックに動力を供給していますが、都市圏の回廊を超えた普及はまだ進んでいません。アジア太平洋地域の自動車エンジン産業では、トヨタとホンダが主導するハイブリッドICEシステムが乗用車の製造において顕著な普及を見せており、従来の燃焼と電動化の境界線を曖昧にしています。
政策立案者がエタノール、LPG、合成燃料ブレンドを推進して旧来のフリートを環境対応化しようとしているにもかかわらず、インフラの制約と認証上の課題がそれらの市場シェアを最小限にとどめています。その結果、サプライヤーは方向転換を図っており、量産向けのガソリンハイブリッドモジュール、トルク重視のフリート向けディーゼル、そして特定の高需要ハブ向けの水素ICEに注力しています。
車両タイプ別:
商用フリートが成長を支える乗用車は2025年に58.81%のェアをリードしましたが、都市部の電動化が加速するにつれて横ばいになる見込みです。中型および大型商用車は、中国および東南アジアにおける当日配送の需要に支えられ、2031年にかけて最も速い2.69%のCAGRを記録しています。小型商用車は燃費面での優位性を維持していますが、ディーゼルとガソリンの価格差縮小による圧力を受けています。二輪車は都市圏の規制と電動スクーターの普及拡大に直面し、110〜125ccエンジンへの需要が侵食されています。トラクターから掘削機に至るオフロードセグメントは、充電インフラが乏しい遠隔地での12時間稼働サイクルにより、燃焼エンジンの優位性を維持しています。
フリート事業者は現在、急速な燃料補給がバッテリー交換時間を上回るターミナルにおいて、水素ICEと高エネルギー合成ディーゼルを検討しています。乗用車側では、OEMが研究開発費をレンジエクステンダーハイブリッドに振り向け、純粋なICEバリアントの数を削減し、アジア太平洋地域の自動車エンジン市場全体でエンジンプラットフォームの規模の経済を縮小させています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンジン排気量別:
3リットル超セグメントが商用需要に乗る3リットル超のエンジンは、電子商取引および一帯一路プロジェクトがトルク豊富なトラックを必要とすることから、2.78%のCAGRで拡大する見込みです。1.5〜3リットルのセグメントは広範な中間層として残り、コンパクトSUVおよびピックアップ向けに2025年のアジア太平洋地域の自動車エンジン市場規模の37.73%をカバーしています。1.5リットル未満のユニットは、都市部の購買者がBEVに移行するにつれて勢いを失い、補助金が農村部の購入タイミングを不透明にしています。中国の改定された信用スキームは超小型エンジンへの過剰な報奨を廃止し、1リットル3気筒エンジンへの新規投資を抑制しています。
CumminsのX15とHinoのA09Cは重量用途のトレンドを体現しており、両者ともBS-VIまたは日本の2025年基準を満たしながら460馬力以上を維持するために可変ジオメトリーターボと冷却EGRを統合しています。一方、中間クラスの2リットルエンジンは独立した推進装置ではなくハイブリッドの補完装置へと変容しており、アジア太平洋地域の自動車エンジン市場における大型ディーゼルと電動化ダウンサイジングガソリンの間のポートフォリオ二極化を示しています。
地域分析
中国自動車エンジン市場
中国は2025年の地域収益の34.27%を占め、2031年に向けて1.72%のCAGRで成長する見込みである。近年、物流およびインフラプロジェクトが商用車の生産を大幅に押し上げている。国家第VI-b排出規制によりフィルターおよび高度な触媒の採用が義務付けられ、エンジンコストが上昇している一方、第3・第4層都市ではガソリンハイブリッド車への依存が続いている。この依存は、沿岸部の主要都市と比較した急速充電インフラの整備の遅れに起因している。Weichaiの水素エンジンは耐久性テストを無事完了しており、近い将来、港湾フリート向けのゼロカーボン燃焼ソリューションを提供する態勢が整っている。
インド自動車エンジン市場
インドのエンジン市場は、乗用車の強固な生産基盤と、コスト効率の高い交換部品を求める保有車両群によって牽引されている。バーラト・ステージVI規制の施行により尿素SCR技術の採用が必要となり、ディーゼルユニットのコストが増加している。ディーゼルとガソリンの価格差が縮小するにつれ、ディーゼル乗用車のシェアは以前と比較して大幅に低下している。さらに、大規模なライドヘイリングドライバー基盤が、ECUチューニングのアフターマーケット成長を支えている。この傾向は、OEMのサービス収益を減少させる一方で、小排気量エンジンへの需要を維持している。
日本・韓国自動車エンジン市場
日本、韓国、およびアジア太平洋地域全体は、自動車産業の景観に大きく貢献している。日本では、主要メーカーが設備投資において電動化を優先するにつれ、エンジン生産がわずかに減少している。韓国による水素内燃機関の研究開発への多大な投資は、イノベーションへの注力を示している。同時に、主要自動車メーカーは国際的なインセンティブを活用するため、パワートレイン生産の海外現地化を進めている。ASEAN地域では、タイやインドネシアなどの国における活発な組立事業により車両生産が強化されており、AI駆動のアルミニウムブロック加工などの技術革新が示されている。オーストラリアでは、合成ディーゼルのパイロット事業への投資が、鉱山用発電機向け内燃機関の有効性を延長する取り組みを強調している。これらの動向は、地域の力学によって形成されたアジア太平洋自動車エンジン市場における脱炭素化の多様なペースを示している。
競争環境
市場集中度
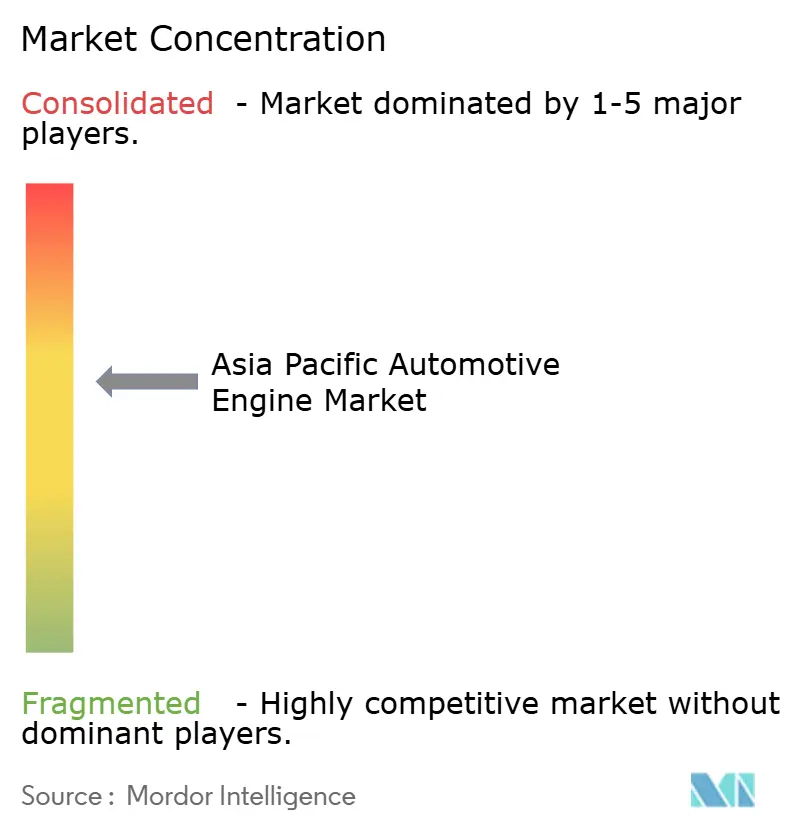
アジア太平洋地域の自動車エンジン市場は中程度に断片化されています。上位5社—トヨタ、Hyundai Motor Group、ホンダ、SAIC Motor、Cummins—が収益の相当なシェアを占めていますが、市場を単独で支配する企業はありません。ハイブリッド知的財産を保護するため、日系自動車メーカーはコアの機械加工工程を内製化しています。対照的に、中国ブランドはGuangxi YuchaiおよびWeichaiからターンキーパワートレインを調達する傾向が強まっており、その結果生じたコスト削減分を電気自動車開発に振り向けています。賃金が上昇する中、タイおよびベトナムのAI駆動機械加工ラインにより、サプライヤーは健全な営業利益率を維持できています。一方、港湾設備向けの水素内燃機関(ICE)は新興の収益機会を示しており、その急速な燃料補給能力が中〜高出力用途において燃料電池システムに対する優位性を提供しています。
技術統合は重要な競争領域となっています。CumminsのX15は排気熱を利用して吸気空気を予熱し、BS-VIトラックにおけるコールドスタートへの適合性を改善し燃料消費を削減しています。トヨタの第4世代ハイブリッドシナジードライブは最新のカムリモデルで高い燃費効率を実現しています。BYDのDM-iプラグインハイブリッドシステムは中国の乗用車市場で注目すべきシェアを獲得しています。特許出願はこのシフトを浮き彫りにしており、Hyundai Motor Groupはバッテリーサプライリスクを軽減するための戦略的措置として直接水素噴射に関する複数の特許を出願しています。アジア太平洋地域の自動車エンジン市場で競争力を維持するためには、従来のエンジンサプライヤーは電動化または水素ベースのソリューションを統合する必要あります。
規制要件は営業利益率にますます影響を与えています。中国の生態環境部およびインドの中央汚染管理委員会が実施する実走行排出ガス監査は、ハードウェアコストの軌跡を決定する上で重要な役割を果たしています。排気後処理の研究開発コストを償却するための規模を持たない企業は、予測期間中に撤退または合併のシナリオに直面し、供給の集中度が高まる可能性があります。
アジア太平洋地域の自動車エンジン産業のリーダー企業
-
Toyota Industries Corporation
-
AVL
-
Hyundai Motor Group
-
Fiat Chrysler Automotive Group
-
Nissan Motor Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋自動車エンジン市場 このレポートでカバーされる企業
- Toyota Motor Corporation
- Honda Motor Co., Ltd.
- Hyundai Motor Group
- Nissan Motor Corporation
- Fiat Chrysler Automotive Group
- SAIC Motor Corporation
- Cummins Inc.
- Mitsubishi Heavy Industries Engine & Turbo
- Suzuki Motor Corporation
- Yanmar Holdings
- Isuzu Motors Ltd.
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Chongqing Changan Automobile
- Weichai Power Co., Ltd.
- BYD Auto Co., Ltd.
- Kirloskar Oil Engines
- Guangxi Yuchai Machinery
- Great Wall Motor Co.
- Hino Motors Ltd.
- Dongfeng Motor Group
- FAW Jiefang Automotive
- Jiangling Motors
最近の産業開発事情 アジア太平洋自動車エンジン市場
- 2026年4月:北京モーターショーにて、Geely(吉利汽車)が最新の1.5L直列4気筒インテリジェントハイブリッドシステムエンジンをデビューさせました。このパワートレインはギネス認定の熱効率マイルストーンを達成することが期待されており、一部のハイブリッド量産車が理論上1ガロンあたり最大106マイル(mpg)を実現できるとされ、内燃機関技術の限界に対する期待を高めています。
- 2026年3月:バンコク国際モーターショー(BIMS)にて、トヨタが東南アジア市場向けに特化したランドクルーザーFJを発売しました。即時の電動化トレンドから離れ、この堅牢なエントリーレベルモデルは、161馬力を発揮し地域の高い機械的信頼性への需要に応える耐久性の高い2TR-FE 2.7L自然吸気ガソリンエンジンを搭載します。
- 2025年2月:トヨタが第3世代商用車用燃料電池スタックを発表し、2026年以降の市場投入に向けてディーゼル並みの耐久性を目指しています。
- 2025年1月:Hyundai Motor Groupが次世代ハイブリッドラインアップを発表しました。前輪駆動ベースのパリセードハイブリッドにデビューする1.6リットルターボハイブリッドと、後輪駆動モデル向けの2.5リットルターボハイブリッドで構成されており、正確な出力数値については公開前にHyundaiの発表資料に照らして確認してください。
アジア太平洋地域の自動車エンジン市場レポートの調査範囲
レポートの調査範囲には、配置タイプ(インライン、V型、その他)、燃料タイプ(ガソリン、ディーゼル、その他)、車両タイプ(乗用車、小型商用車、その他)、エンジン排気量(1.5L未満、1.5〜3L、3L超)、および地域が含まれます。市場予測は、金額(米ドル)および数量(台数)で提供されています。
セグメンテーション概要
配置タイプ別
| インライン |
| V型 |
| W型 |
| ボクサー・フラット型 |
| 対向ピストン |
燃料タイプ別
| ガソリン |
| ディーゼル |
| 天然ガス・CNG |
| ハイブリッドICE(マイルド、フル、プラグイン) |
| 代替燃料(エタノール、LPG、e燃料) |
| 水素ICE |
車両タイプ別
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
| 二輪車・パワースポーツ |
| オフロード・農業・建設 |
エンジン排気量別
| 1.5L未満 |
| 1.5〜3L |
| 3L超 |
国別
| 中国 |
| インド |
| 日本 |
| 韓国 |
| アジア太平洋地域その他 |
| 配置タイプ別 | インライン |
| V型 | |
| W型 | |
| ボクサー・フラット型 | |
| 対向ピストン | |
| 燃料タイプ別 | ガソリン |
| ディーゼル | |
| 天然ガス・CNG | |
| ハイブリッドICE(マイルド、フル、プラグイン) | |
| 代替燃料(エタノール、LPG、e燃料) | |
| 水素ICE | |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型・大型商用車 | |
| 二輪車・パワースポーツ | |
| オフロード・農業・建設 | |
| エンジン排気量別 | 1.5L未満 |
| 1.5〜3L | |
| 3L超 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域の自動車エンジン市場の2026年における規模はどのくらいですか?
市場は2026年に88.85 ビリオン 米ドルと評価され、2031年にかけて0.63%のCAGRが予測されています。
アジア太平洋地域の需要においてどのエンジン配置が優位を占めていますか?
インラインレイアウトが45.16%のシェアで優位を占めており、主にコンパクトカーおよび小型トラックへの搭載容易性によるものです。
最も速く成長している燃料セグメントはどれですか?
水素内燃機関エンジンが、韓国および日本のパイロットプログラムの拡大に伴い、最も速い1.75%のCAGRを記録しています。
3リットル超の重量用エンジンがなぜ依然として拡大しているのですか?
電子商取引の物流およびインフラプロジェクトがトルク豊富なトラックを必要としており、3リットル超のエンジンに対して2.78%のCAGRを牽引しています。
最も多くの収益を貢献している国はどこですか?
中国が地域収益の34.27%をリードし、2031年にかけて1.72%のCAGRを維持しています。
サプライヤーの競争はどの程度断片化していますか?
上位5社が収益の約5分の2を占めており、中程度の断片化と集中度スコア6を示しています。