
建物検査サービス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
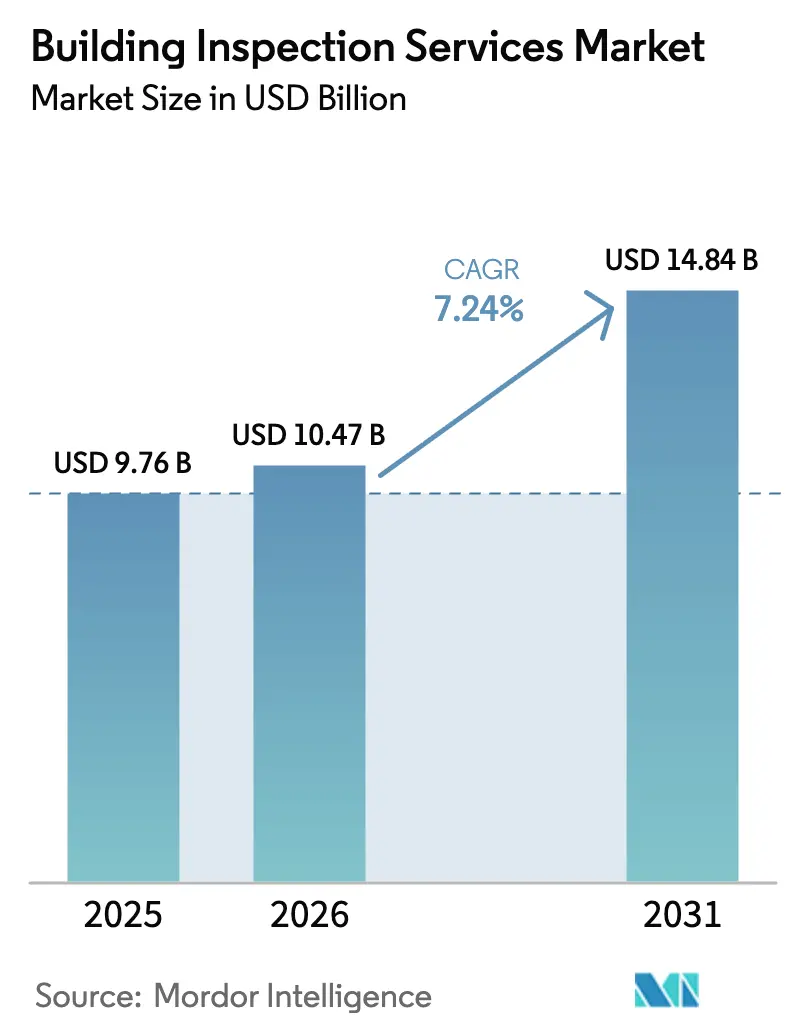
| 市場規模 (2026) | 10.47 十億米ドル |
| 市場規模 (2031) | 14.84 十億米ドル |
| 成長率 (2026 - 2031) | 7.24 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
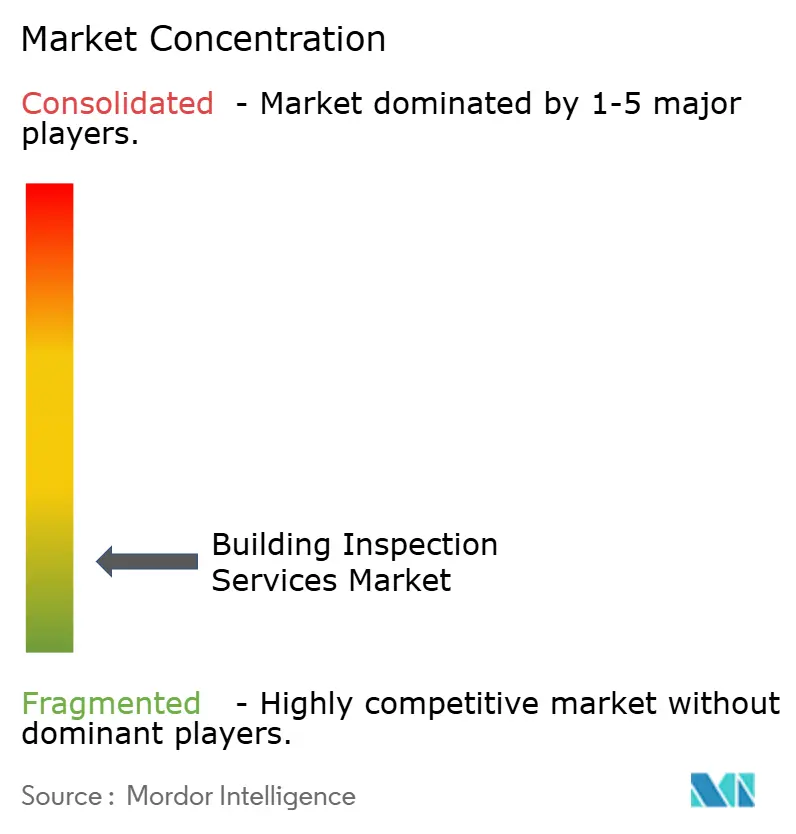
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建物検査サービス市場分析
建物検査サービス市場の規模は2026年に107億米ドルと推定され、2025年の97.6億米ドルから成長し、2031年には148.4億米ドルに達する見込みであり、2026年〜2031年にかけて年平均成長率7.24%で成長します。
不動産取引量の増加、安全基準の厳格化、ドローン画像やAIを活用した欠陥分析などのデジタルツールの急速な普及が主要な成長促進要因です。2024年に発効した欧州連合のネットゼロ建物義務化規制はエネルギー監査検査の需要を加速させており、北米は成熟した住宅ローン市場とテクノロジーの早期導入によりトップの地位を維持しています[1]欧州委員会、「建物のエネルギー性能指令改訂」、europa.eu。数千もの地域事業者とグローバルな試験・検査・認証(TICC)企業が共存するため、競争は依然として激しい状況にあります。自動化、高度なセンサー、データ分析に投資する市場参加者はプレミアム契約を獲得し、営業利益率を改善しています。
主要レポートのポイント
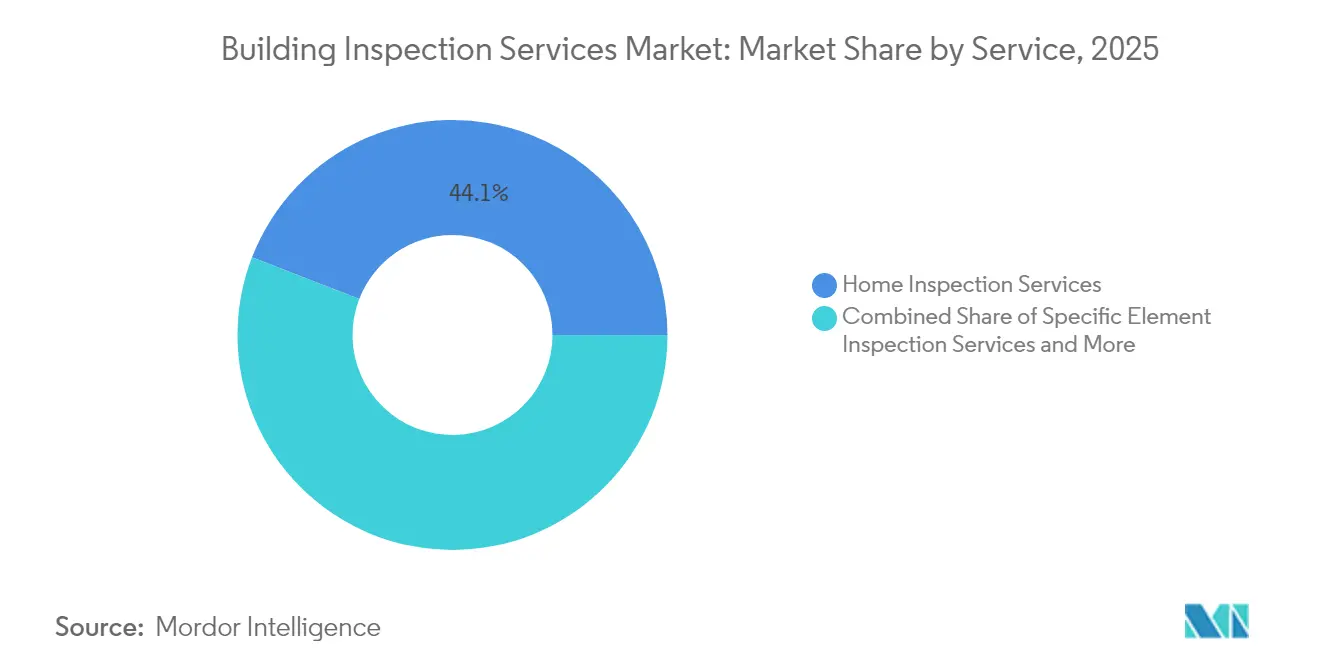
- サービス別では、住宅検査サービスが2025年の建物検査サービス市場シェアの44.12%を占めてトップとなり、一方でその他の専門サービスは2031年までに年平均成長率8.74%で拡大する見込みです。
- 調達タイプ別では、社内サービスが2025年の収益の56.21%を占め、外部委託サービスは2026年から2031年にかけて年平均成長率8.25%で成長する予測です。
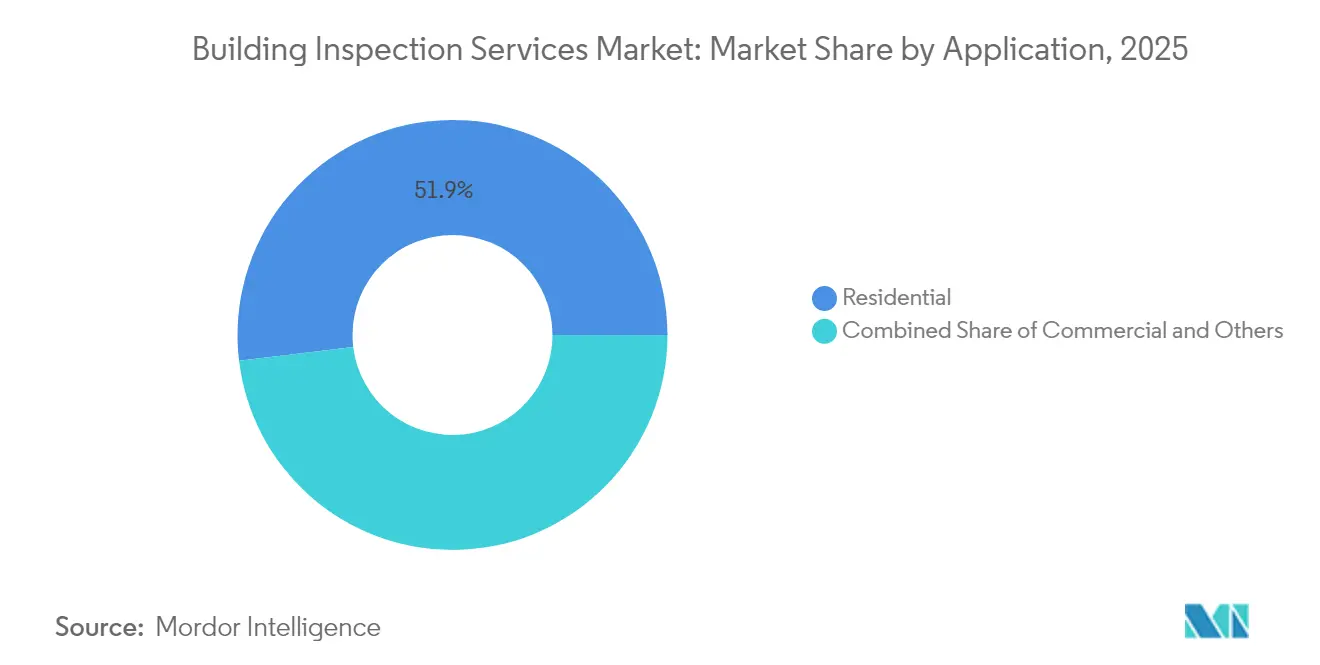
- 用途別では、住宅用途が2025年の建物検査サービス市場規模の51.92%を占め、その他(産業施設、インフラ、データセンター)は2031年までに年平均成長率11.05%が見込まれます。
- エンドユーザー別では、不動産会社・ブローカーが2025年の収益の38.22%を占め、政府・自治体は2031年に向けて年平均成長率8.74%と最も速い成長を示しています。
- 地域別では、北米が2025年に最大の地域貢献者であり続けており、欧州は2031年まで最高の成長率を示すと予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 建物安全規制・基準の厳格化 | +2.1% | 世界規模、EUおよび北米が先導 | 中期(2〜4年) |
| 不動産取引量の増加 | +1.8% | 世界規模、北米およびアジア太平洋地域に集中 | 短期(2年以下) |
| エネルギー監査需要を牽引するネットゼロ義務化 | +1.5% | EUが先導、北米が追随 | 長期(4年以上) |
| OECD諸国における老朽化建物ストック | +1.2% | 北米およびEUが主体 | 長期(4年以上) |
| ドローンを活用した空中検査の急速な普及 | +0.9% | 世界規模、北米およびEUが早期採用 | 短期(2年以下) |
| スマートビルにおけるAIを活用した欠陥分析 | +0.7% | アジア太平洋地域が中心、北米およびEUへ波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建物安全規制・基準の厳格化
2024年の国際建築基準法(IBC)は竜巻荷重指標、より高い耐風強度閾値、および一酸化炭素検知の義務化を導入し、検査の基本的な複雑性を高めています[2]国際コード評議会、「2024 I-コードスイート」、iccsafe.org。オンタリオ州は2024年に1,730件の州固有コード規定を廃止し、厳格な安全確認を維持しつつ法令遵守を簡素化しました。カリフォルニア州のSB-721は2025年1月までに集合住宅のデッキ検査を義務付け、専門家向けの新たなニッチ市場を生み出しています。これらの政策は第三者検査証明書の価値を高め、サービスプロバイダーの継続的な専門能力開発を促進しています。
不動産取引量の増加
住宅ローン金利の安定化により住宅の流通が活性化しており、全米不動産業者協会(NAR)は2025年の米国住宅販売が9%増加すると予測しています。[3]全米不動産業者協会、「2025年住宅市場予測」、nar.realtor カナダの住宅販売は、ストレステスト規制の緩和や保険付き住宅ローン上限の引き上げなどの規制変更にもかかわらず、2024年に10%増加しました。検査免除を認めないマサチューセッツ州の審議中の法案のような州法は、義務的な物件評価に向けた規制の勢いを示しています。データセンターや再生可能エネルギー資産における商業不動産取引は追加的な検査需要をもたらしています。認定検査員の不足により需給が逼迫し、競争が激しい地域市場ではサービス価格が上昇しています。
OECD諸国における老朽化建物ストック
北米および欧州の多くの建物は築30年を超えており、基本的な建築基準の遵守にとどまらない定期的な状態評価が求められます。2024年の国際既存建築物基準法(IEBC)は費用対効果の高い修繕・改修経路を重視しており、定期的な検査を戦略的な資産管理ツールへと転換しています。オーストラリアの研究では、予防的なメンテナンスがテナント満足度と不動産価値を向上させることが示されており、オーナーにとっての検査投資対効果(ROI)が実証されています。非破壊検査と予測分析により、大規模な改修工事を行わずに建物のライフサイクルを延長することが可能です。
ドローンを活用した空中検査の急速な普及
自動化プラットフォームがコストとリスクを大幅に削減することで、グローバルなドローン検査収益は3年以内に230億米ドルに達すると予測されています。研究によれば、ドローンが仮設足場や検査車を代替する場合、橋梁検査1件あたりの中央値コスト削減額は5,043米ドルに上ります。AIを活用したプラットフォームは三次元モデルを作成し、微細なひび割れを検出して欠陥記録を自動入力し、報告書の納期を短縮します。プライバシー規制や飛行経路の承認が住宅用途での利用を制限していますが、商業施設やインフラ所有者は定期的なメンテナンス計画にこの技術を積極的に採用しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サービスプロバイダーの極度な分散と価格競争 | -1.4% | 世界規模、北米で最も顕著 | 短期(2年以下) |
| 認定検査員の不足 | -1.8% | 世界規模、北米およびEUで深刻 | 中期(2〜4年) |
| 賠償責任保険料の上昇 | -0.6% | 世界規模、北米が先導 | 短期(2年以下) |
| ドローン・遠隔検査に関するプライバシー懸念 | -0.4% | EUが先導、北米が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サービスプロバイダーの極度な分散と価格競争
数千もの個人事業者や小規模地域企業がコモディティ化した住宅検査業務で競合しており、米国の多くの大都市圏では平均受注単価が横ばいとなっています。プライベートエクイティファンドはニッチなサービスプロバイダーの統合を継続しており、データドリブンなスケジューリングとクロスセルのシナジーを活かした全国規模のネットワーク構築を目指しています。継続的な事業統合にもかかわらず、上位5社のグローバル収益シェアはいまだに3分の1を大きく下回っており、定型業務における価格競争は依然として激しい状況です。事業者はエネルギー監査、ファサード安全認証、ドローンを活用したファサードスキャンなどの専門サービスへの投資によって差別化を図り、プレミアム料金を獲得しています。顧客は、現場データ収集とクラウドベースの分析およびデジタル報告書配信を統合したエンドツーエンドのプラットフォームを高く評価しています。
認定検査員の不足
オレゴン州は2024年に住宅検査員が115名不足していると報告しており、新規住宅着工の許可申請のタイムラインが遅延しています。認定取得には講義形式の研修、監督下でのフィールド実習時間、継続教育が必要であり、キャパシティの拡大には時間がかかります。2024年の米国建設業界における労働力不足は50万人を超え、欠陥リスクや賠償責任請求の可能性が高まっています。専門家賠償責任保険料の上昇(2024年には引受業者の75%が保険料を5%引き上げた)は、独立請負業者の収益をさらに圧迫しています。テクノロジーは生産性向上に寄与していますが、ほとんどの建築基準法において最終承認のためには経験豊富な検査員が依然として不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
専門化がプレミアム成長を牽引住宅検査サービスは、取引主導型の需要が回復したことにより、2025年の建物検査サービス市場シェアの44.12%を獲得しました。米国の多くの州が検査免除条項を廃止しているため、すべての住宅取引で認定済み報告書が必要となり、件数が増加しています。商業建物検査サービスは、データセンター、物流、再生可能エネルギープロジェクトが資金調達スケジュールに連動した検査マイルストーンを組み込んでいることから、着実に成長しました。その他の専門サービスの建物検査サービス市場規模は、エネルギー監査、ドローン調査、AIを活用したファサード分析に牽引されて年平均成長率8.74%で拡大する見込みです。
サービスプロバイダーは欧州のゼロエミッション義務に対応するため、サーモグラフィー検査、ブロワードアテスト、炭素強度計算をバンドルとして提供しています。カリフォルニア州のデッキ安全確認やデンバー市のANSI/ASHRAE/ACCA 211-2018レベル2エネルギー監査義務化は、ニッチな規制が高収益案件を生み出す好例です。構造エンジニアとソフトウェア開発者を組み合わせた企業は、防御力のある競争上の優位性を構築しています。


調達タイプ別:
外部委託が勢いを増す大規模な不動産オーナーや施設管理者が直接管理を好むため、社内検査チームが2025年の収益の56.21%を維持しました。しかし、建築基準がより複雑になりテクノロジーが急速に進化するにつれ、外部委託サービスの建物検査サービス市場規模は2031年にかけて年平均成長率8.25%で拡大する見込みです。外部の専門家は幅広いクライアントベースにテクノロジーコストを分散させることで、中規模のオーナーにとっても高解像度ライダーやAIプラットフォームを手頃なものにしています。
保険会社や貸し手は利益相反リスクを軽減するため、第三者認証をますます求めるようになっています。Co-operatorsによる2024年のCarson Dunlop買収は、保険グループが年間20万件以上の案件を処理する検査専門知識を確保するために垂直統合を進めている様子を示しています。外部委託はまた、全国規模のサービスプロバイダーが需要の高い地域にスタッフを再配置できるため、労働力不足の緩和にも貢献しており、キャパシティの不均衡を平準化しています。
用途別:
住宅用途を超えた多様化住宅用途は2025年収益の51.92%を生み出しましたが、産業施設、橋梁、データセンターをまとめたその他セグメントは2031年に向けて最速の年平均成長率11.05%を記録する見通しです。ハイパースケールデータセンターのオーナーは、各建設マイルストーンにおいてリアルタイムのサーモグラフィーマッピングと計算流体力学(CFD)検証を求めています。NV5 Globalは2024年に1ギガワットを超える容量のAIを活用した機械・電気・配管(MEP)設計を提供する契約を1,400万米ドルで受注しており、非住宅部門の勢いを示しています。
インフラ当局は継続的な健全性監視センサーを採用しており、一時的な報告書ではなく定期的なサブスクリプション型サービスへと移行しています。このアニュイティモデルは顧客の平均生涯価値を高め、住宅市場サイクルの変動から収益を保護します。建物検査サービス市場は、専門エンジニアが石油化学プラント、水処理施設、洋上風力プラットフォームを対象とするようになるにつれ、引き続き多様化を続けています。
エンドユーザー別:
政府セクターが台頭不動産会社・ブローカーは取引成立のために適時の検査に依存しているため、2025年の支出の38.22%を占めました。政府・自治体はインフラ整備プログラムと義務的なパフォーマンス基準に牽引され、2031年に向けて最高の年平均成長率8.74%を示しています。米国住宅都市開発省のNSPIREフレームワークは公共住宅ストック全体の物理的検査を標準化しており、有資格請負業者にとって予測可能な業務フローを生み出しています。
メリーランド州の建物エネルギーパフォーマンス基準は、3万5千平方フィート以上の建物のオーナーに年次エネルギーデータの提出を義務付けており、公共セクターの検査パイプラインを強化しています。保険会社や貸し手も引受モデルを調整するために検査を委託しており、プライベートエクイティの資産管理者はポートフォリオ取得前に詳細なデューデリジェンス確認を依頼しています。多様なエンドユーザー需要は、特定のセグメントにおける景気循環的な影響からサービスプロバイダーを保護しています。
地域分析
北米建物検査サービス市場
北米は2025年においても最大の地域貢献国であり続けており、厳格な建築基準、老朽化した建物ストックの高い更新率、およびテクノロジーに友好的な規制当局によって支えられている。2024年版国際建築基準の改訂に加え、新築建物への太陽光発電・蓄電池システムの設置を義務付けるカリフォルニア州タイトル24改正などの州条例により、検査の対象範囲が拡大している。米国エネルギー省によるゼロエミッション建築物の正式定義は、検査会社が入居許可証の発行前に検証しなければならない統一的な指針を設定している。オレゴン州における検査員不足に代表される供給能力の制約は、稼働率を高水準に維持し、価格設定を下支えしている。
欧州建物検査サービス市場
欧州は最も成長速度の速い市場であり、その背景には建物エネルギー性能指令が2030年までにすべての新築建物、2028年までに公共建築物のゼロエミッション化を義務付けていることがある。最低エネルギー性能基準により、性能が最も低い16%の建物ストックに対して改修が強制され、継続的な改修検査業務が生み出されている。強化されたエネルギー性能証明書および建物改修パスポートは、資産のライフサイクル全体にわたって検査チェックポイントを組み込み、複数年にわたる収益の可視性を創出している。サーマルイメージングドローンおよびライフサイクルカーボン計算ツールを有するプロバイダーが、国境を越えたフレームワーク契約を獲得している。
アジア太平洋建物検査サービス市場
アジア太平洋地域は、インフラ投資およびスマートシティ構想に牽引され、力強い拡大を経験している。日本の建設生産高は2024年に6,092.7 ビリオン 米ドルに達し、2029年には7,166.6 ビリオン 米ドルに達すると予測されており、コンプライアンス検証および品質管理に対する需要を持続させている。Bureau Veritasによる2024年のオーストラリアを拠点とするAPP Groupの買収は、大規模交通インフラプロジェクト全体にわたる同社のプレゼンスを強化し、当地域における統合トレンドを示している。各国の建築基準の相違が国境を越えた標準化を依然として妨げているが、汎地域的なクライアントは、現地要件に対応しながら統一されたデジタルプラットフォームを展開できる企業を優先している。

注記: 個別セグメントのセグメント別シェアはレポート購入後にご確認いただけます

規制環境
建物検査サービスは、管轄区域ごとに異なる建築基準法、エネルギー性能に関する義務、専門資格制度によって形作られており、これにより需要は文書化された第三者評価へと向かい続けている。北米では、International Code Council(ICC)の2024年版I-Codeシリーズ(耐風性や一酸化炭素検知に関する更新を含む)が検査範囲を拡大する一方、州や州(カナダの場合は準州)レベルの施策が対象を絞った要件を追加しており、これにはカリフォルニア州のSB-721に基づく2025年1月のデッキ検査期限や、オンタリオ州が2024年にコンプライアンスの合理化を目的として1,730件の州法上の規定差異を撤廃したことが含まれる。
規制は専門業務にも及んでいる。ホームインスペクター資格は米国の少なくとも40州で義務付けられており、多くのプログラムでは業界の実務基準(Standards of Practice)を法令上参照し、試験、実務経験の証明、賠償責任保険の加入を求めている。業界団体は基準の更新を通じて検査内容の基準を左右しており、これにはAmerican Society of Home Inspectors(ASHI)が2026年1月8日に更新した実務基準や、InterNACHIの基準に整合する各種プログラムで用いられる枠組みが含まれる。また、North Carolina Home Inspector Licensure Boardのような州の規制当局が、資格認定、教育、基準採用を監督している。
バリューチェーン分析
需要は通常、不動産取引活動から始まり、貸し手や保険会社、施設管理者、公的機関も検査を委託し、その後に日程調整、現地検査、診断、報告、そして必要に応じた事後確認が続く。上流のインプットには、(必要な場合は資格を持つ)検査員の労働力や、赤外線カメラ、水分計、ドローンによる画像撮影といった診断ツールの調達が含まれ、モバイル現場アプリやクラウド型報告プラットフォームによる支援がますます進み、データ取得の標準化とターンアラウンドタイムの短縮に寄与している。
提供と収益化は、独立系事業者、地域企業、グローバルなTICC(試験・検査・認証)プロバイダー、さらにはブランディング、研修、運営ノウハウを提供するフランチャイズネットワークを通じて行われている。AmeriSpec、HouseMaster、WIN Home Inspectionといったフランチャイズシステムは、マーケティング、教育、品質管理システムを一元化することで、小規模事業者が分散化した市場で競争できるよう支援している。一方、専門の下請け業者(構造エンジニア、MEP専門家、エネルギー監査人、ドローンパイロット)は、法規、エネルギー性能要件、資産状態のデューデリジェンスに関わる複雑度の高い案件への対応力を拡張している。
競合環境
建物検査サービス市場は非常に分散しており、上位5社の世界収益シェアは30%未満であり、地域の競合企業には十分な参入余地があります。Bureau Veritas、SGS、Intertekを含むグローバルなTICC大手は、ニッチなスキルを追加し地理的空白を埋めるためにボルトオン型買収を活用しています。Bureau Veritasは2024年に62億4,090万ユーロの収益(前年比6.4%増)を計上し、建物・インフラ部門を拡大する10件の買収を完了しました。これらのプラットフォームは中央集権型の研究開発を活用して、多様な市場にわたってAIひび割れ検出モジュールとクラウドベースのレポーティングを展開しています。
中堅の専門企業はテクノロジー差別化を追求しています。NV5 Globalは地理空間や防火エンジニアリング分野で複数の買収を完了し、ライダー収集、計算流体力学モデリング、生命安全設計を統合したバンドルサービスラインを構築しました。AcurenとNV5の計画的な合併は、推定3億5,000万米ドルの調整後EBITDAを伴う20億米ドルの収益規模の事業体を形成し、検査・エンジニアリング分野における規模効率への投資家の関心の高さを示しています。Mistras Groupのような企業は連続的な構造監視のために音響エミッションセンサーを適用し、断続的な検査をサブスクリプション契約へと転換しています。
スタートアップ企業はAI分析に注力しており、ドローンや固定センサーからの高解像度画像を活用して自動化されたコンプライアンスダッシュボードを生成しています。ベンチャー投資は、最小限のフィールドスタッフ増員で迅速なスケーラビリティを約束するSaaS(Software-as-a-Service:サービスとしてのソフトウェア)対応の検査モデルを優先しています。しかし、厳格な認定要件と上昇する賠償責任保険料が市場参入の障壁を形成しています。ソフトウェア開発者と既存の検査会社の戦略的パートナーシップは、ドメインの専門知識と最先端のアルゴリズムを組み合わせる実践的なアプローチとして台頭しています。
建物検査サービス業界リーダー
AmeriSpec Inspection Services
HouseMaster
National Property Inspections
Pillar to Post
WIN Home Inspection
- 注:主要企業の掲載順は順位を示すものではありません。
建物検査サービス市場
- SGS Group
- Bureau Veritas
- Intertek Group plc
- DEKRA SE
- NV5 Global
- AmeriSpec Inspection Services
- HouseMaster
- National Property Inspections
- Pillar To Post
- WIN Home Inspection
- SAFEbuilt
- Quality Built
- Criterium Engineers
- Houspect
- Resicert
- HomeTeam Inspection Service
- InterNACHI (International Association of Certified Home Inspectors)
- DEKRA Drone Inspection Services
- AeroSpect NY
- Drone Fly Inspect

市場機会と将来展望
取引主導型のホームインスペクションを超えたサービスミックスの拡大は重要な空白領域であり、特にエネルギー・炭素コンプライアンス、改修に伴う建物状態評価、そしてプレミアム価格を実現し得る専門的診断がその対象となる。欧州では2024年に発効したEnergy Performance of Buildings Directiveが明確な牽引メカニズムとなっており、強化されたエネルギー性能証明書やリノベーションパスポートを含め、エネルギー監査検査と文書作成業務を加速させている。米国では、法規の複雑さやカリフォルニア州のSB-721によるデッキ検査要件のような対象を絞った義務化が、複数市場にわたってプロセスを標準化できるプロバイダーへのニッチな専門需要を生み続けている。
技術に基づく差別化も、アクセスや安全上の制約が大きい商業・インフラ分野において検査の実務的な範囲を広げている。ドローン画像、熱画像ツール、AI支援による欠陥分析は現場リスクを低減し、報告サイクルを短縮することで、所有者や資金提供者が第三者による文書化に裏付けられた再現可能な検査マイルストーンを求めるデータセンター、物流施設、公共資産向けのバンドル提供を後押ししている。統合とプラットフォーム構築は、小規模事業者にとってさらなる提携経路を生み出しており、大手TICC企業や規模を拡大した専門業者は、買収と統合デジタル報告を活用してサービスカタログを拡充し、再現可能な全国展開モデルを構築している。
Recent Industry Developments in 建物検査サービス市場
- 2026年1月:Pillar To Post Home Inspectorsは、フランチャイズ事業者向けの企業支援インフラを拡充するための戦略的人事を発表した。この更新は、フランチャイズ地域における研修能力と運営の一貫性を高めることを目的としており、標準化された検査プロセスの迅速な展開を支援するものである。
- 2025年8月:Pillar To Post Home Inspectorsは、統合検査報告とビジュアルホームツアーのためのデジタルプラットフォーム「HomePage」の全社的な展開を完了した。デジタル成果物の標準化はターンアラウンドタイムを短縮し、顧客対応を改善することで、技術活用型の顧客体験をめぐる競争を先鋭化させている。
- 2024年8月:National Property Inspectionsは、2024年上半期に北米全域の15の新規地域への進出を発表した。地域展開の拡大は、労働力が制約された市場において地域サービスの提供可能性を高め、フランチャイズ主導の検査ネットワーク間の競争を激化させている。


建物検査サービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、住宅用および非住宅用不動産を対象に、建物の状態、安全性、法規適合性を検査・文書化するサービスから得られる収益をカバーしており、購入前チェックや特定の建物要素を対象とした検査を含む。
対象範囲外:製品販売(工具、センサー、ソフトウェア)、および建物検査サービスの契約に含まれない、より広範な試験・認証業務は対象外とする。
セグメンテーション概要
- サービス別
- 住宅検査サービス
- 特定要素検査サービス
- 商業建物検査サービス
- その他の専門サービス
- 調達タイプ別
- 社内サービス
- 外部委託サービス
- 用途別
- 住宅
- 商業
- その他
- エンドユーザー別
- 不動産会社・ブローカー
- 不動産オーナー・投資家
- 政府・自治体
- 保険・金融機関
- 施設管理会社
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- その他の欧州
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- その他のアジア太平洋
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、建物検査を促す活動に関する明確な事実基盤を構築し、その活動をサービス需要へと落とし込む。米国国勢調査局の建設統計、米国労働統計局の建設・建物検査官に関する職業データ、Eurostatの建設指標、世界銀行の都市化・住宅指標といった公的資料が、マクロ的な方向性の基盤となる。
国レベルでモデルを実用化するため、公式の自治体または国家ポータルから得られる建築基準法や許認可に関する資料に加え、専門検査団体や基準策定団体の公表物を精査し、一般的な検査の接点と頻度を把握する。また、企業開示資料、投資家向けプレゼンテーション、信頼性の高い報道といった一般的な二次情報源も用いてサービスミックスや価格動向の妥当性を確認し、企業財務データに関する有料購読サービスや輸出入出荷レベルのデータベースについても、建設活動シグナルの検証に有用な場合には選択的に参照する。ここに挙げた情報源は例示であり網羅的なものではなく、データ収集、検証、確認のために他にも多くの公的・有料の情報源が用いられている。
一次インタビューおよび調査
当社の一次調査は、検査の実施頻度や物件種別ごとに顧客が実際に支払う金額など、デスクリサーチでは明確に把握できない事項の検証に重点を置いている。主要地域の検査会社、不動産取引の関係者、商業用不動産の関係者にインタビューおよび調査を行い、サービス範囲、稼働率、価格設定に関する前提をモデル確定前に調整できるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):18% | アジア太平洋(APAC):38% |
| 中堅層:48% | 機能・部門責任者:29% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模プレーヤー:22% | マネージャー:53% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、建設活動および稼働中の建物ストックを検査需要プールへと変換し、それを案件種別ごとの標準的な価格を用いて収益に転換するトップダウン方式から始まる。結果は、サンプリングされたプロバイダーの収益幅、人員配置能力を示す代理指標、主要国における検査あたり価格と推定検査件数の掛け合わせといった選択的なボトムアップ方式による近似値を用いて検証する。
モデルに用いられるインプットには、住宅取引および住宅ローン活動(購入前検査のトリガーとして)、建築許可および竣工件数(法規および段階検査のトリガーとして)、老朽化する建物ストック(定期的な状態確認の増加要因)、商業床面積の増加、そして外部委託と自社検査チームの比率が含まれる。一次調査のフィードバックにより価格設定に大きな地域差があることが示される場合には、時間当たり料金や作業期間の前提を各地域に合わせて調整した上で合計値を積み上げる。小規模プロバイダーの収益が把握しづらい場合には、労働力指標に連動した保守的な稼働率レンジを用いてギャップを処理し、その後、取引・許認可の動向と照らし合わせて検証する。
予測にあたっては、想定される建設サイクルおよび不動産回転率と整合するベースケースを中心にシナリオ分析を適用し、主要インプットについては料金・数量の感応度に関するストレステストを行う。その上で、料金上昇、検査員の確保に関する制約、法規更新に伴う検査要件の変化の見込みといった一次的な専門家の見解を踏まえて予測経路を調整する。
データ検証と更新サイクル
算出結果は、暗示される検査件数および検査あたり収益を、建設許可件数、住宅回転率、労働力の対応能力といった独立したシグナルと比較検証し、不一致があれば再検討の対象として明示する。国レベルおよび地域レベルで変動チェックを行い、急激な変化が実際の要因(政策変更、再建活動、取引急増など)に結びついていることを確認した上で最終承認とする。
複数段階のアナリストレビューを実施し、価格設定、調達構成、サービス範囲に関する前提が最近の市場動向と乖離していると見られる場合には、情報源への再確認を行う。レポートは年次で更新され、建設活動や検査規則を大きく変える事象が発生した場合には中間更新を行い、納品前には最終確認を実施して、クライアントに最新の見解を提供する。
Mordor Intelligenceによる建物検査サービス市場規模と他の公表推計値との比較
建物検査サービスの公表市場規模は、検査業務としてカウントされる範囲の定義が情報源ごとに一致していないことに加え、基準年の設定時期も異なるため、大きく乖離して見えることがある。また、ある推計が経済モデルにより依存しているのに対し、別の推計が企業の積み上げデータや限定的な地域サンプリングに大きく依拠している場合にも、差異が生じる。
許認可および住宅取引に関する指標、ならびに検査頻度や標準的な料金レンジに関するインタビュー調査を根拠として、Mordor Intelligenceの2026年市場規模は、より広範な建設試験業務ではなく、再現可能な需要プールに結びつけている。他の推計には、関連する試験・検査・認証サービスが含まれている場合や、エネルギー効率監査をより大きなバンドルカテゴリーの一部として扱っている場合があり、対象国が同一であっても総額が急速に変動することがある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.47 B (2026) | |
| 業界データ発行者A | USD 13.20 B (2026) | 業界収益ベースの定義を用いており、多数の国にわたるより広範な検査関連活動を取り込む可能性があり、建物検査業務をより広範な検査機関や関連するコンプライアンスサービスと明確に区別していない。 |
| 調査会社B | USD 13.20 B (2024) | 異なる基準年を用いており、専門的な建物検査をより広範なコンプライアンス評価や性能評価と混在させている可能性があり、サービスの範囲や価格推移が検査のみの業務に正規化されていない場合には、総額が押し上げられる可能性がある。 |
この差異は主に、サービスがどの程度狭く定義されているか、そして基準年がどのように設定されているかに起因しており、この2つの選択が数量、価格設定、そして収益として計上される範囲を左右している。可視化された建設・取引シグナルにモデルを結びつけ、その上で一次検証を通じて料金および頻度に関する前提を照合することで、最終的な数値は透明性を保ち、再現しやすいものとなっている。


レポートで回答される主要な質問
建物検査サービス市場の2026年における規模はどのくらいですか?
2026年において107億米ドルと評価されており、2031年までに148.4億米ドルに達すると予測されています。
建物検査サービス市場で最大のシェアを持つサービスカテゴリーはどれですか?
住宅検査サービスが2025年の収益の44.12%を占めてトップです。
建物検査サービス市場で最も成長が速いセグメントはどれですか?
エネルギー監査やドローン検査を含むその他の専門サービスは、2031年まで年平均成長率8.74%で拡大すると予測されています。
最も急速な成長が期待される地域はどこですか?
欧州はEUがゼロエミッション建物義務化を施行することで、最高の地域別年平均成長率を記録する見込みです。
ドローンは建物検査サービス業界にどのような影響を与えていますか?
ドローンを活用した調査は案件あたりの中央値検査コストを5,000米ドル以上削減し、危険な場所から作業員を排除することで安全性を向上させています。
認定検査員の不足が懸念される理由は何ですか?
労働力不足は許認可の遅延と賠償責任リスクの増大をもたらしており、2024年にはオレゴン州だけで115名の検査員不足が報告されており、北米全体の制約を反映しています。
最終更新日:



