
放送機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
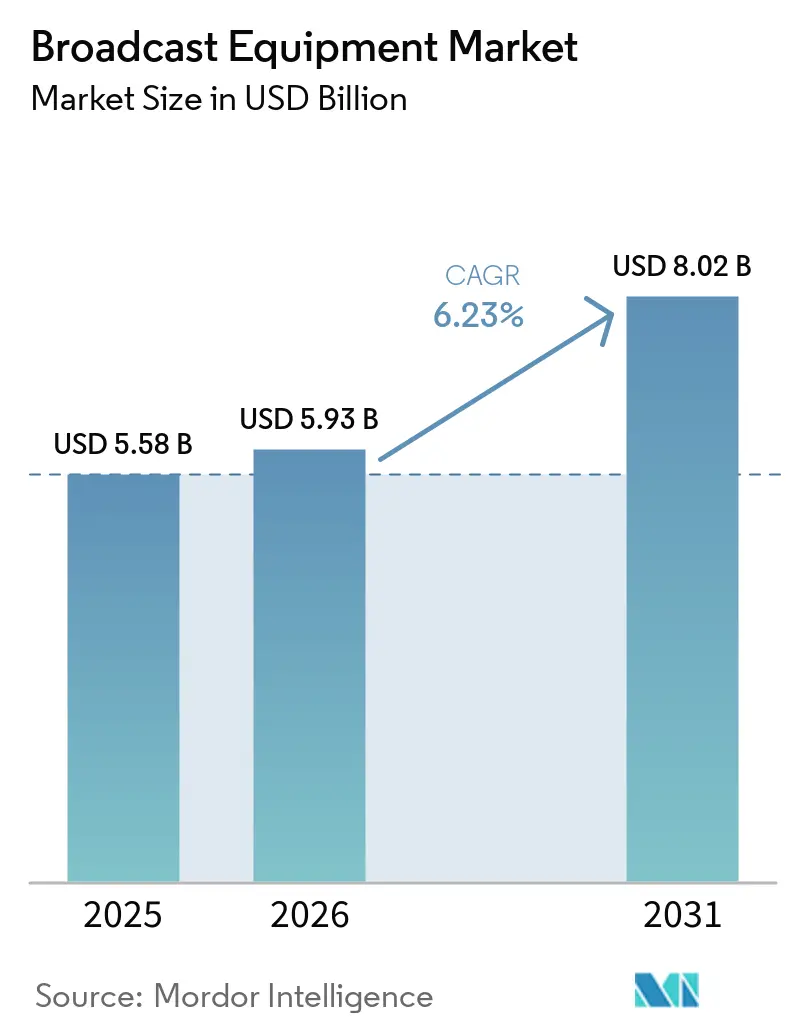
| 市場規模 (2026) | 5.93 十億米ドル |
| 市場規模 (2031) | 8.02 十億米ドル |
| 成長率 (2026 - 2031) | 6.23 % |
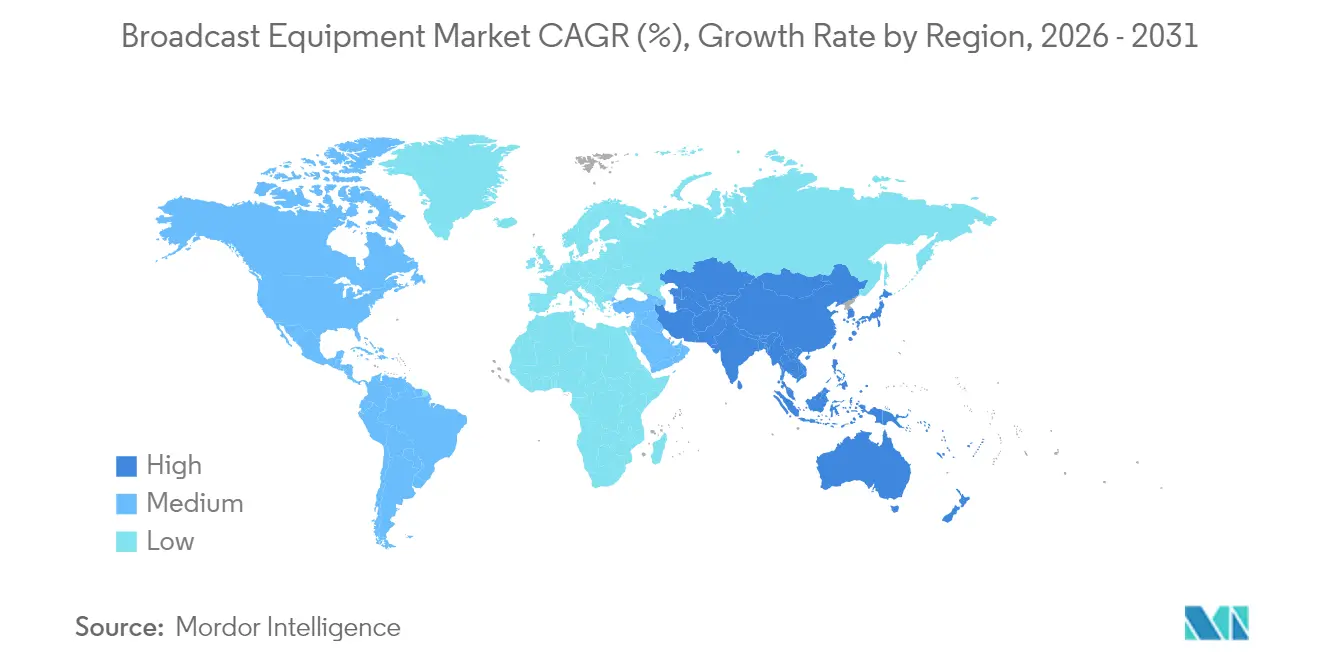
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
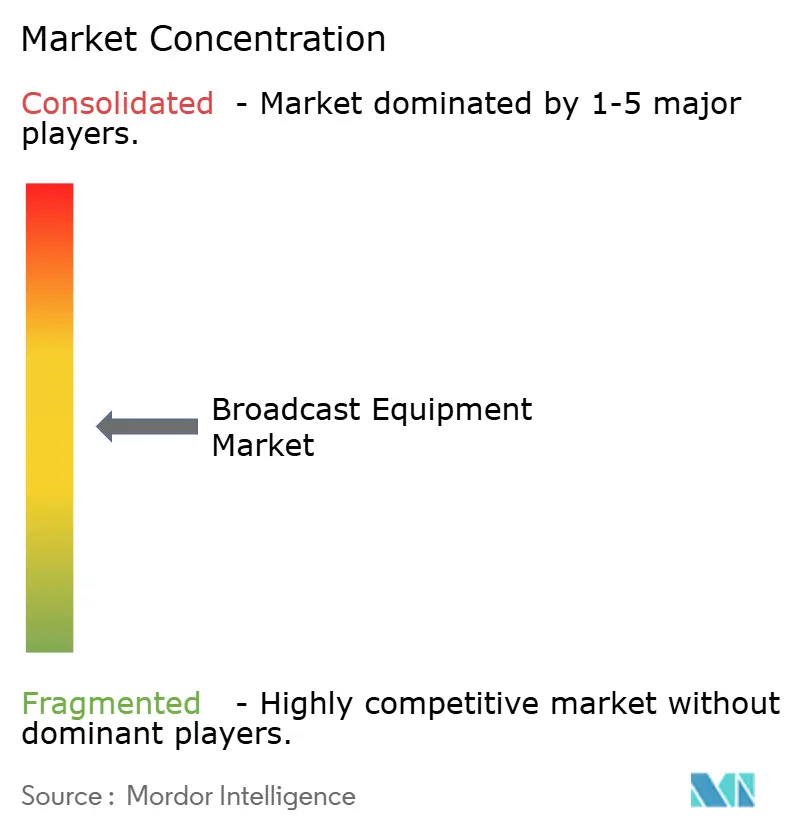
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる放送機器市場分析
放送機器市場規模は、2025年の55億8,000万USDから2026年には59億3,000万USDに成長し、2026年から2031年にかけて6.23%のCAGRで2031年には80億2,000万USDに達すると予測されます。
放送機器市場におけるこの拡大は、レガシーなハードウェア中心のシステムを、ソフトウェア定義型・IPネイティブ・クラウド対応アーキテクチャへと着実に置き換えていることを反映しており、これにより設備投資コストが削減され、ワークフローの俊敏性が向上しています。消費者直販ストリーミング競争の激化、リモートプロダクションに対する需要の急増、および進行中のデジタル移行義務化が、複数のコーデック、ハイブリッド寄与ネットワーク、リアルタイムリソーススケーリングをサポートする柔軟な機器への購買意思決定を促し続けています。既存ベンダーは研究開発および選択的買収を通じてポートフォリオを強化し、クラウドネイティブ参入企業はサブスクリプションモデルによって初期投資を予測可能な運営費用に転換することで参入障壁を低下させています。放送事業者がコンテンツ分析および自動品質保証に人工知能を統合するにつれ、オンプレミスおよびハイパースケールクラウドの双方でオーケストレーション可能な、コンピュート密度の高いアプライアンスおよび仮想化マイクロサービスへの需要が高まっています。
主要レポートのポイント
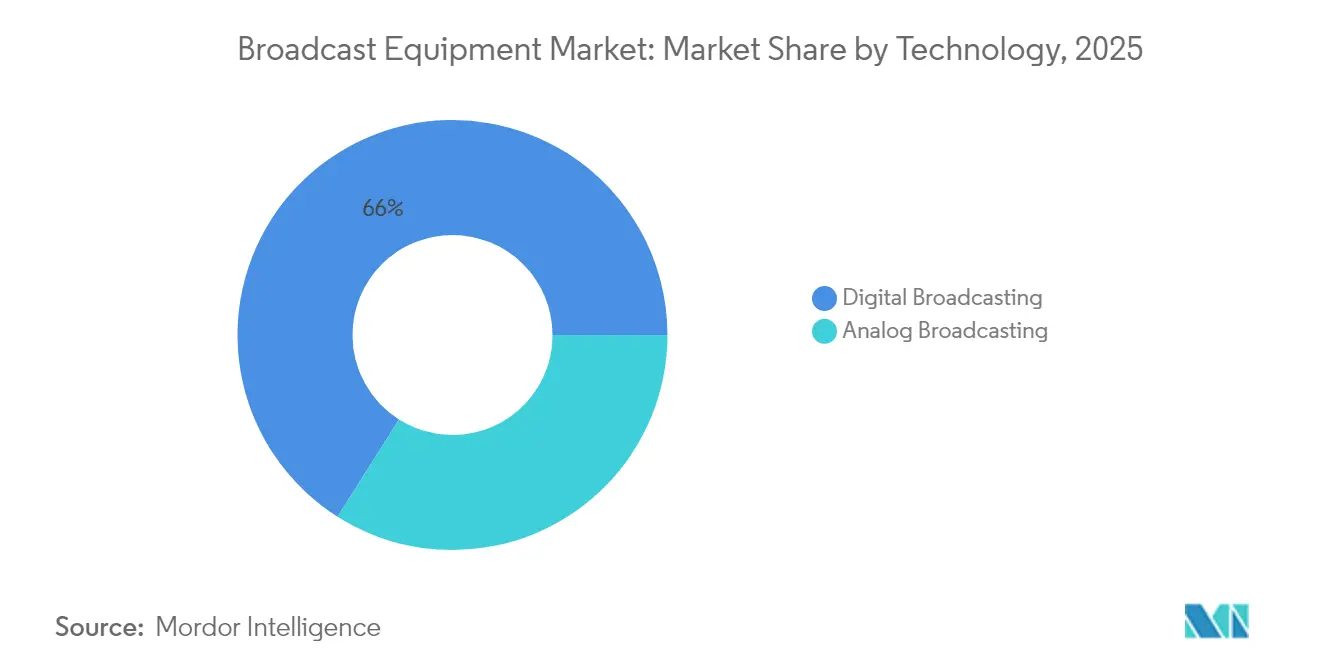
- 2025年時点で、デジタル放送が放送機器市場シェアの66.02%を占め、2031年にかけて7.92%のCAGRで成長する見込みです。
- 製品別では、エンコーダーが2025年の放送機器市場シェアの24.42%を占め、2031年に向けて6.61%のCAGRで成長すると予測されます。
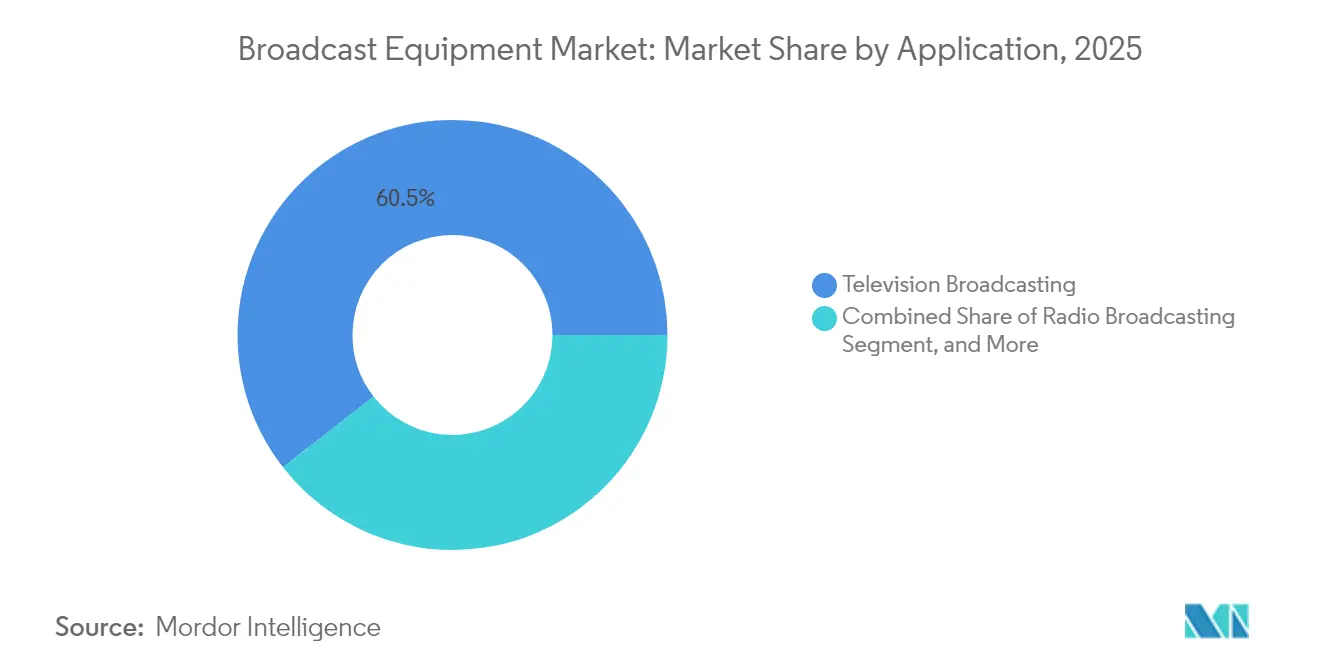
- アプリケーション別では、テレビ放送が2025年の放送機器市場規模の60.55%を占め、インターネットライブストリーミングは7.18%のCAGRで進展しています。
- エンドユーザー別では、放送事業者が2025年の需要の53.12%を占め、ストリーミングサービスプロバイダーは2031年にかけて最高の7.47%のCAGRを記録すると予測されます。
- 地域別では、北米が2025年に33.21%の貢献で放送機器市場をリードし、アジア太平洋地域が2025年から2031年にかけて7.05%のCAGRで最も急速に成長すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル放送機器市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数コーデックに対応するエンコーダーへの需要増大 | +1.2% | 北米および欧州で最も強いグローバル需要 | 中期(2〜4年) |
| 消費者直販OTT拡大による機器アップグレードの加速 | +1.8% | アジア太平洋および北米で特に顕著なグローバル需要 | 短期(2年以内) |
| IPベース放送インフラへの急速な移行 | +1.5% | 北米および欧州がリード、アジア太平洋が追随 | 中期(2〜4年) |
| パンデミック後のリモートプロダクションワークフローの急増 | +0.9% | 北米および欧州で早期採用が進むグローバル需要 | 短期(2年以内) |
| クラウドネイティブSaaSプレイアウトおよびグラフィックスの採用 | +0.8% | 北米および欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 新興経済国におけるデジタル移行に関する政府義務 | +0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
消費者直販OTT拡大による機器アップグレードの加速
主要ストリーミングサービスにおける爆発的な加入者数の増加により、放送事業者は精細なリニアフィードとアダプティブビットレートストリームを同時に出力できるよう、レガシー設備の刷新を迫られています。Netflixは2024年に世界で2億6,000万件のサブスクリプションを記録し、Disney+は1億5,000万件を突破したことで、権利保有者はケーブルヘッドエンド向けHEVC、帯域効率の高いストリーミング向けAV1、8K対応の次世代VVCでの配信を求めるようになりました。[1]証券取引委員会、「企業申告書および報告書」、sec.gov そのため、マルチコーデックエンコーダーが単一目的アプライアンスに取って代わり、ニュースルーム、スポーツネットワーク、地域局を横断する新たな購買サイクルが生まれています。並行して、オリジナルコンテンツ予算の急増が、分散型リモートプロダクションとクラウドポストプロダクションをサポートするIPバックホールキットの採用を促進し、大規模な現地スタッフに依存することなくスタジオが世界展開を加速できるようにしています。
IPベース放送インフラへの急速な移行
SMPTE ST 2110が臨界質量に達したことで、2024年に向けてIPインフラプロジェクトを予算化した放送事業者は78%に上り、SDIルーターおよびパッチパネルの廃止が加速しています。[2]映画テレビ技術者協会、「SMPTE規格と技術」、smpte.org コモディティイーサネットファブリックへの切り替えにより、配線の複雑さが大幅に軽減され、ワークフローが専用ベースバンドチェーンからCOTSサーバー上で動作するソフトウェアインスタンスへと移行するにつれ、総所有コストが削減されます。またIPネットワークは、シームレスパス保護による冗長性を簡素化し、ネイティブマルチキャストによってポップアップチャンネルやリモートコメンタリーポジションの運用スケーリングを可能にします。さらに重要なのは、IPバックボーンがパブリッククラウドサービスへの直接的な橋渡しを提供し、大型イベント時の一時的なコンピュートバーストを恒久的なハードウェアコストなしに実現することで、放送機器市場をさらに推進している点です。
複数コーデックに対応するエンコーダーへの需要増大
施設の85%が、レガシーセットトップボックス、スマートTV、モバイルストリーミングアプリ向けにコンテンツを最適化するため、同一エンコーダーシャーシ内にHEVC、H.264、AV1を必要としています。[3]IPメディアソリューション連盟、「IPメディア規格とベストプラクティス」、aims.tv ベンダーはAI最適化圧縮エンジンで対応し、最大40%のビットレート削減を実現することで、輻輳した寄与リンク上の帯域容量を解放しています。フィールドアップグレード可能なファームウェアにより、オペレーターは大型スポーツトーナメントの前にVVCモジュールをロードし、前方互換性を確保して投資を保護できます。日本と韓国で8Kトライアルが拡大するにつれ、ソフトウェア定義型マルチコーデックパイプラインの必要性が一層高まり、放送機器市場内のエンコーダー収益成長を持続させています。
パンデミック後のリモートプロダクションワークフローの急増
トラック中心の外部放送からREMIワークフローへの移行は今や構造的なものとなっており、2020年から2024年の間に採用率が340%上昇し、主要スポーツネットワークはマルチカメラストーリーテリングの品質を維持しながら現地スタッフを最大70%削減しています。低遅延エンコーダー、セキュアなボンディングセルラーアップリンク、IPネイティブスイッチャーにより、ディレクター、リプレイオペレーター、グラフィックスアーティストが集中管理ハブからコラボレーションできます。経済的メリットには、出張費削減、人員稼働率の向上、会場の回転率向上が含まれ、環境目標は物流フットプリントの縮小によって達成されます。その結果、スケーラブルなIPルーター、堅牢なタイミングネットワーク、クラウドベースのリプレイエンジンへの需要が高まり、統合REMIツールキットを提供するベンダーの見通しが強化されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メディアフォーマットのグローバル標準化の欠如 | -0.8% | 国境を越えた配信において特に顕著なグローバル課題 | 長期(4年以上) |
| UHDおよび8K伝送機器への高い設備投資 | -1.1% | 新興市場でより顕著なグローバル課題 | 中期(2〜4年) |
| 都市部におけるスペクトル割り当ての制約 | -0.5% | 北米および欧州で目立つ世界中の都市部 | 長期(4年以上) |
| IPおよびクラウド放送システム運用におけるスキルギャップ | -0.7% | 新興市場で深刻な不足が見られるグローバル課題 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
UHDおよび8K伝送機器への高い設備投資
HDからUHD、さらに8Kへの移行は、ネットワークデータレートと処理オーバーヘッドを倍増させ、機器価格をHD製品の3〜7倍に押し上げます。中小規模の局や新興市場の事業者は、こうした急峻な投資額に見合う回収期間の確保に苦慮しており、主要チャンネルが先行してアップグレードし、地域プレイヤーが遅れを取るという二極化した採用パターンが生じています。限られた資金調達手段と速い減価償却サイクルが予算圧力を悪化させ、より広範な展開を遅らせ、放送機器市場の完全な収益ポテンシャルを抑制しています。
メディアフォーマットのグローバル標準化の欠如
国際電気通信連合は2024年に40以上のアクティブな映像圧縮規格を記録し、ワークフローを断片化させ、放送事業者に高コストのトランスコーディングファームの維持を強いています。欧州のDVB-T2からラテンアメリカの一部のISDB-Tまで、地域ごとに異なる規格の優先順位が多国間コンテンツの交換を複雑にし、メーカーのスケールメリットを妨げています。規制当局と標準化機関がより少ないベースラインプロファイルに収束するまで、相互運用性コストは購買意思決定に重くのしかかり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:デジタル放送がその優位性を深める
デジタルプラットフォームは2025年の収益の66.02%を占め、政府がアナログ停波期限を強制するにつれ7.92%のCAGRが示す勢いは衰えることなく続いています。並行して、多くのネットワークが既存のデジタル伝送にIPファブリックを重ね合わせ、セルフプロビジョニングの寄与リンクと広告収益を高めるインタラクティブサービスを実現しています。ハイブリッドアナログ・デジタルソリューションの放送機器市場規模は地方でも依然として重要ですが、廃止のタイムテーブルが代替ウィンドウを狭め、ソフトウェア更新で再設定可能なコンボ送信機への活発な需要を促しています。
採用はデジタルエンコーディングのスペクトル効率も反映しており、単一のRF割り当て内で副チャンネルとデータサービスの多重化が可能になっています。この機動性はアジア太平洋地域での地域言語プログラミングや欧州でのポップアップスポーツチャンネルを促進し、広告主向けのアドレサブルインベントリを拡大しています。スペクトル効率の高い変調器とIPネイティブ監視ダッシュボードをバンドルするベンダーが繰り返し注文を確保し、放送機器市場内でデジタル技術の優位性を強化しています。
注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます


製品別:エンコーダーがマルチプラットフォームワークフローを支える
エンコーダーは2025年の売上高の24.42%を生み出し、6.61%の成長軌道を維持しています。地上波、衛星、ケーブル、OTTを問わず、あらゆる配信経路が圧縮効率に依存しているためです。AIを活用したアルゴリズムがシーンの複雑さを学習してビットを適応的に割り当てることで、画質を劣化させることなく30〜40%の節約を実現しています。これら革新により、ストリーミングプロバイダーのCDNコストが削減され、衛星事業者のトランスポンダー帯域幅が解放され、放送機器市場のリーダーシップシェアを支える好循環のアップグレードサイクルが促進されています。
ビデオサーバー、スイッチャー、送信機は引き続き不可欠な存在ですが、その設計は現代の放送インフラ向けにコンテナ化されたソフトウェアで包まれたモジュール式のx86ベースハードウェアをますます採用しています。その結果、顧客はハードウェアの生のスペックよりもオーケストレーションAPIとライセンスの柔軟性に注目するようになっています。ディッシュアンテナは遠隔地のコントリビューションや災害復旧リンクに引き続き使用されていますが、5Gと光ファイバーのフットプリントが拡大するにつれ、IPの地上波経路に比べて成長が遅れています。エンコーダーをクラウドトランスコーディングおよびジャストインタイムパッケージングと組み合わせて提供するベンダーは、収束した放送機器業界全体で競争上の優位性を維持しています。
アプリケーション別:テレビが数量をリードし、ストリーミングがペースを設定
テレビ放送は2025年も収益の60.55%を占め、多くの国で定着した視聴習慣と無料放送の義務付けが反映されています。それでも、インターネットライブストリーミングの7.18%のCAGRは、モバイル画面と接続型テレビへの消費移行を示しています。放送事業者はサイマルキャスティングでこの重複に対処しており、リニアコンテンツはATSC 3.0またはDVB-T2で伝送され、同期OTTストリームがキャッチアップとパーソナライゼーションを提供することで、高度なオリジンサーバーと視聴者測定ツールが必要とされています。
ラジオ放送は特に過疎地域でのローカルニュースや緊急警報に引き続き重要ですが、増分的な利益は僅かです。衛星放送は海上ブロードバンドや機内エンターテインメントなどの特化したニッチを確保しており、高出力トランスポンダーと堅牢なアップリンクチェーンに依存しています。そのため、機器メーカーはSDI、IP、衛星フィードを同時に出力する収束型プレイアウトエンジンを洗練させ、放送機器市場においてクライアントの優先順位が従来型とストリーミング優先戦略の間でシフトするなかでも投資を保護しています。
注記: 各セグメントの個別シェアはレポート購入後にご利用いただけます
エンドユーザー別:ストリーミングプロバイダーがイノベーションを牽引
放送事業者は2025年の支出の53.12%を占め、最も急速に増加する予算はストリーミングサービスプロバイダーに帰属し、7.47%のCAGRを記録しています。これらのデジタルネイティブ企業は運営費用とマイクロサービスアーキテクチャを好み、フォークリフトアップグレードなしにピーク時数百万人の視聴者に対応する弾力的なスケールを期待しています。その結果、ベンダーはライブチャンネルオリジネーション、AIキャプショニング、広告挿入のSaaSモジュールへとピボットし、ストリーミング収益モデルに沿った消費量ベースの料金体系とバンドルして提供しています。
ケーブルネットワーク事業者はコードカッティングを軽減するためにヘッドエンドを近代化し、地上波信号を取り込んでユニキャストストリームとして再配信するクラウドDVRとIPゲートウェイを追加しています。制作スタジオはマルチプラットフォームコンテンツ制作を加速するためにバーチャルセットとクラウドレンダーファームに投資しています。これらの変化は全体として、超低遅延のガラスツーグラスチェーンとオープンAPIを提供するサプライヤーに報い、より広範な放送機器産業内の競争力学を再形成しています。
地域分析
北米は2025年に33.21%のシェアで放送機器市場をリードし、早期のIP採用、次世代TVインセンティブ、重厚なストリーミング投資がその背景にあります。連邦通信委員会のスペクトル再編成とATSC 3.0の展開が施設の再構築を促し、権利保有者は沿岸間のスポーツ放送をサポートするREMIスタジオに資本を投入しました。カナダの公共サービス義務により多言語キャプショニングと地方送信機の調達が進み、メキシコのアナログ停波完了が最終的な送信機注文の波をもたらしました。
欧州は第2位にランクし、標準化と共有インフラを推進する欧州放送連合の国境を越えた取り組みに支えられています。ドイツとイギリスがUHDワークフローとIPハブアンドスポーク制作を先導し、フランスは文化保護基金に紐づいた公共放送のアップグレードで需要を支えています。南欧および東欧の市場はDVB-TからDVB-T2への置き換えとHD層拡大のためのHEVCエンコーダーの追加を続けており、着実な機器更新サイクルを維持しています。
アジア太平洋は最速の7.05%のCAGRを記録しており、インドの全国デジタル化により2億以上の世帯が接続され、中国の5Gベース放送パイロットが8KとVRトライアルを展開しています。日本と韓国はイマーシブオーディオと4K/8K衛星サービスを通じて技術リーダーシップを維持し、東南アジア諸国はインフラ整備に多国間ローンを活用しています。オーストラリアの分散した人口は衛星アップリンクと広大な地理をカバーするIP寄与への需要を生み出しており、放送機器市場の地域成長を支えるドライバーを締めくくっています。

規制環境
放送機器の需要は、周波数管理、放送免許制度、そして接続機器やRF機器に対する拡大するコンプライアンス義務によって形成されている。米国では、連邦通信委員会(FCC)がFCC 26-14を採択し、47 CFR第1部、73部、74部、76部にわたる古い放送ラジオ・テレビ手続きを更新・廃止した。この規則改正は2026年6月18日に施行される。FCCはまた、2026年1月に、2025年10月採択のFCC 25-71に基づくサプライチェーンセキュリティ規則に関連する中小事業者向けコンプライアンスガイドを公表し、ネットワーク化された放送・コントリビューション機器の調達に対する精査を強化した。
欧州では、市場に投入される機器がますます無線機器指令(指令2014/53/EU)に基づくサイバーセキュリティ要件への適合を求められるようになっており、対象となる無線機器カテゴリーに関する必須サイバーセキュリティ要件は2025年8月から適用が始まった。これはEN 18031-1:2024などの整合規格によって支えられている。英国では、Ofcomが2026年5月に無線電信(免除)(改正)(第2号)規則2026を制定し、制作・コントリビューションのワークフローに使用される無線機器に影響する免許不要条件と技術要件を更新した。より広範なサービス規則も、2026年4月に施行されたOfcomのTier 1 Standards Codeにより、オンデマンド事業者向けに厳格化されている。
バリューチェーン分析
放送機器のバリューチェーンは、部品・半導体サプライヤーから、カメラ、エンコーダー、ビデオサーバー、スイッチ/ルーター、送信機を製造する相手先ブランド製造業者(OEM)を経て、放送事業者、ケーブル事業者、ストリーミングサービス提供者、制作スタジオ向けにエンドツーエンドの設備を設計・展開するシステムインテグレーターおよびマネージドサービスパートナーへと続いている。衛星・地上ネットワーク事業者に加えCDNやクラウドプラットフォームを含む配信側パートナーは、ワークフローがSDI依存のハードウェアからIPベース、ソフトウェア定義、そしてCOTSサーバーと仮想化レイヤーに依存するクラウドネイティブなアーキテクチャへ移行する中で、仕様への影響力を増している。
相互運用性と規格の整合は、チェーン内部において実務上のボトルネックであると同時に協業領域にもなっている。Linux Foundation、欧州放送連合(EBU)、北米放送協会(NABA)は2025年4月にMedia eXchange Layer(MXL)オープンソースプロジェクトを立ち上げ、Dynamic Media Facilities内の仮想化された機能間でのリアルタイムメディア交換の標準化を進めており、BBC、CBC/Radio-Canada、Intel、AWS、NVIDIAなどが支援している。送受信側では、ENENSYSとAVATEQが2025年4月にエンドツーエンドのDTV+相互運用性テストを完了したことに示されるように、統合リスクを低減するためベンダーとテストハウス間の検証がますます活用されている。放送事業者はまた、ATSC 3.0やbroadcast-to-everythingの概念を推進するため研究機関とも連携しており(例えば、2024年11月のSinclairとIIT Bombay)、これにより機器バリューチェーンへより多くのIPとエッジコンピューティングが取り込まれている。
競合環境
放送機器市場は依然として中程度に分散しており、上位5社が収益の約45%を占め、専門企業には十分な余地が残されています。Cisco Systemsはネットワーク分野での実績を活かしてIPルーターとマルチキャストコントローラーで優位に立ち、Sony Groupは映像技術の強みをカメラとスイッチャーに活用しています。PanasonicとGrass Valleyはエンドツーエンドの4Kライブ制作スイートで競合し、Harmonicは2024年7月にAtemeのビデオデリバリー部門を買収した後、圧縮技術のリーダーシップを強化しています。
AWS ElementalやAmagiなどのクラウドネイティブ挑戦者は、チャンネルプレイアウトと広告挿入を運営費用モデルで提供することで、従量制課金を好むストリーミング参入企業に訴求し、市場を混乱させています。既存企業は主力アプリケーションのコンテナ化、サブスクリプション階層の導入、マルチクラウド展開のためのオーケストレーションAPIの統合で対応しています。2024年の特許申請は200件を超え、AI支援圧縮とIPタイミングに集中しており、ハードウェアマージンが成熟しつつある中でも持続的なイノベーションを確認しています。
戦略的差別化は統合ワークフローへと向かっており、クライアントは取り込み、処理、グラフィックス、自動化、配信分析をバンドルするシングルベンダースタックを求めています。その結果、企業がクラウドプレイアウト、エッジストリーミング、低遅延トランスポートのニッチな技術を取得してポートフォリオのギャップを埋めようとすることで、M&A活動が激化しています。この市況は、オンプレミスのSDIアイランドとパブリッククラウドマイクロサービスを調和させられるインテグレーターを、進化する放送機器市場の先頭走者として位置づけています。
放送機器産業リーダー
Cisco Systems Inc.
Telefonaktiebolaget LM Ericsson
EVS Broadcast Equipment SA
Grass Valley USA LLC
Harmonic Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
オープン規格へのアクセスと実務的なIPモダナイゼーションプログラムは、ハイブリッドSDI、ST 2110、クラウド管理型コントリビューションをまたいだ移行パスを製品化できるサプライヤーにとって空白地帯を生み出している。2026年6月、SMPTEは規格カタログを無料公開し、SMPTE ST 2110および関連ワークフローを採用するエンジニアリングチームの障壁を下げ、準拠したスイッチング、タイミング、モニタリング、オーケストレーションへの需要を支えている。大規模な導入は具体的な購買シグナルを提供している。PBSは2026年6月にLTNとともに完全マネージド型IPビデオネットワークの導入を開始し、330を超える公共テレビ局を接続する計画で、導入は2026年末まで継続する。これにより、全国規模でのIPゲートウェイ、セキュアな伝送、集中モニタリング、統合サービスへの需要が拡大している。
配信とコントリビューションもまた、衛星や専用回線から、最新の伝送プロトコルを備えたマネージドIPへと移行しており、これがマルチコーデックエンコーダー、セキュアな低遅延伝送、ソフトウェア定義処理への需要を高めている。2026年4月、Globoはブラジルにおける主要な配信を、Synamedia Quortex PowerVuと仮想化Digital Content Manager(vDCM)を用いたマネージドIPバックボーン上のSRTへ移行した。2026年3月、ロイターはTVU Networksとの複数年パートナーシップを開始し、ライブニュース配信を衛星からクラウド管理型IPモデルへ移行することとした。大規模イベント制作もまた、高容量のIPファブリックとCOTS処理を実証しており、Host Broadcast Services(HBS)が2026年FIFAワールドカップ向けに、COTSサーバー上のソフトウェアベース処理を伴う統合ST 2110ネットワークを使用したことが好例である。これは、分散型・リモート制作向けにIPメディアファブリック、UHD/HDR対応処理、自動化された運用ツールをまとめて提供するベンダーにとって、近い将来の機会を支えている。
最近の業界動向
- 2026年4月:Grass ValleyがACE-3901ゲートウェイカードを、SDIとIP環境全体のルーティングと信号処理を統一することを目的としたAMPP OSの更新とともに発売した。この発売により、フォークリフト交換の必要性を減らしながらソフトウェア定義制御と混在インフラ間の相互運用性を追加することで、ハイブリッド設備向けの移行ツールキットが強化された。
- 2026年3月:HarmonicがXOS Advanced Media Processorを強化し、ATSC 3.0ワークフローに対応したDolby Vision HDRおよびDolby Atmosオーディオのサポートを追加した。このアップグレードにより、次世代地上波配信への準備が向上し、より高付加価値な処理機能が高密度化・ソフトウェア主導型のメディア処理スタックへ組み込まれることとなった。
- 2025年9月:Grass ValleyがIBC 2025において、耐障害性の高いハイブリッドSDIおよびIP運用に焦点を当てたネットワーキング・インフラ製品群を発表した。この発表は、SDIアイランドを維持する放送事業者のモダナイゼーション上の制約に対応するとともに、IPネイティブなルーティングと施設全体のオーケストレーションの段階的導入の選択肢を拡大した。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、放送機器市場は、各地域においてテレビ、ラジオ、衛星、およびインターネットベースのライブストリーミング向けに放送信号を作成、処理、送信、配信するために使用される機器から生み出される収益を対象としています。
対象外の範囲:放送信号の取得、処理、コントリビューション、または送信を目的として専用設計されていない民生機器および汎用ITハードウェアは除外しています。
セグメンテーション概要
- 技術別
- アナログ放送
- デジタル放送
- 製品別
- ディッシュアンテナ
- スイッチ
- ビデオサーバー
- エンコーダー
- 送信機・中継器
- その他製品
- アプリケーション別
- ラジオ放送
- テレビ放送
- インターネットライブストリーミング
- 衛星放送
- エンドユーザー別
- 放送事業者
- ケーブルネットワーク事業者
- ストリーミングサービスプロバイダー
- 制作スタジオ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
デスクリサーチは、市場の境界を定義し、年度ごとに確認できる参照データを収集するために使用されました。スペクトル規則、放送局数、および機器出荷シグナルの方向性を把握するために、国際電気通信連合、米国連邦通信委員会、欧州放送連合、各国通信規制当局、および国連コムトレード貿易統計などの公開情報源を活用しました。
これらの参照シグナルを規模算定のインプットに変換するために、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、およびIPマイグレーションやUHDワークフローなどの放送アップグレードに関する信頼性の高い報道も精査しました。必要に応じて、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、および出荷レベルの輸出入記録を活用し、製品ミックスおよび大規模アップグレードサイクルのタイミングを確認しました。これらのデスクソースは網羅的なものではなく、作業中のデータポイントの収集、検証、および明確化のために他の公開情報源も活用しました。
一インタビューおよびサーベイ
一次インタビューおよび簡易サーベイは、放送機器メーカー、システムインテグレーター、放送局、およびサービスプロバイダーを組み合わせた対象者と実施し、需要パターンと価格動向を検証しました。また、同じインプットを活用してデジタルワークフローの地域別採用状況をクロスチェックし、テレビ、ラジオ、衛星、およびストリーミングのユースケースにわたる更新サイクルに関する前提を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:14% | アジア太平洋:47% |
| 中位層:47% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:22% | マネージャー:58% | 南北アメリカ:18% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、放送局およびプラットフォーム数、機器の更新サイクル、および地域別の技術シフトを用いて需要プールを再構築し、関連する機器カテゴリーに支出を配分します。合計値を現実的に保つために、主要品目のンプル平均販売価格に出荷台数を乗じた方法や、注目度の高い製品ラインの短いリストに対するサプライヤーおよびチャネルのロールアップなど、選択的なボトムアップ検証によって結果を裏付けています。
モデルに繰り返し影響を与えたインプットとしては、有効な放送ライセンスおよび局数、スペクトルおよびデジタル移行のタイムライン、スタジオおよびフィールド機器の設置ベース更新率、IPおよびクラウド対応プロダクションの採用ペース、ならびに放送グレードの送信・処理ハードウェアの貿易フローが挙げられます。予測は、マクロ指標とメディアインフラ支出の見通しをインタビューで収集した専門家の見解と整合させた、シンプルな回帰レイヤーに支えられたシナリオ分析を用いて構築されました。小規模な製品セグメントでボトムアップのシグナルが不足していた場合は、類似の機器カテゴリーからのプロキシ比率を使用し、それらの推定値を全体の需要プールと照合して再確認しました。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、数値が確定される前早期にギャップを発見して修正します。貿易統計の方向性、公開資料からの設備投資に関するコメント、および政策主導の移行プログラムのタイミングなどの独立したシグナルとモデルのアウトプットを比較し、差異が説明できるまで外れ値を調査します。
承認前に、第二のアナリストが作業をレビューして前提、通貨処理、および地域間の年度整合性をストレステストします。レポートは年次サイクルで更新され、主要な規制変更や急激な価格変動などの重大なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認を実施し、クライアントが以前のスナップショットではなく最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceの放送機器市場規模と他の公表推計値との比較
放送機器の公表市場規模がほぼ一致することはほとんどありません。各出版社が境界を異なる方法で設定しており、同じ年度、通貨タイミング、または価格ロジックを常に使用しているわけではないためです。また、一方の推計が企業の公表収益に大きく依存し、もう一方が放送やプラットフォームからのモデル化された需要に大きく依存している場合にも差異が生じます。
主なギャップは通常、放送グレードの機器として何がカウントされるか、更新サイクル中にアナログおよびデジタル機器がどのように扱われるか、および隣接するメディアプロダクションツールが同じカテゴリーに含まれるかどうかから生じます。基準年の選択とASP進行の適用方法も重要です。大規模な放送アップグレードサイクルは地域およびアプリケーションによって不均一になる可能性があり、タイミングと検証チェックが結果を変える可能性があるためです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.93 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 5.35 ビリオン 米ドル(2024年) | 異なる基準年と予測期間を使用しており、主要なアップグレードサイクルのタイミングがずれています。また、放送専用ハードウェアとして何が対象となるかについての詳細は、公開サマリーでは明示されていません。 |
| 業界出版社B | 5.60 ビリオン 米ドル(2024年) | 製品グループ化が高レベルで提示されているため、隣接するプロダクション機器との重複が残る可能性があり、公表されている成長率が低いことは、更新サイクルとASP変化に関する異なる前提を示唆しています。 |
放送グレードハードウェアの貿易フローの方向性とデジタル移行プログラムのペースは、Mordor Intelligenceを広範なメディア機器カテゴリーではなく定義された需要プールに結びつける実用的なチェックです。全体として、公表値の差異は主に基準年の選択、機器の境界設定、および更新サイクルの年間支出への換算方法によって説明され、これらは明確なインプットによってレビューおよび再現可能な項目です。


レポートで回答される主な質問
放送機器市場の現在の価値はいくらですか?
放送機器市場規模は2026年に59億3,000万USDに達しました。
放送機器への需要はどのくらいの速さで成長すると予測されますか?
市場は2026年から2031年の間に6.23%のCAGRで拡大すると予測されています。
販売をリードしている技術セグメントはどれですか?
デジタル放送機器が収益の66.02%を占め、7.92%のCAGRで成長しています。
エンコーダーが放送事業者にとってなぜ重要なのですか?
エンコーダーはリニア、OTT、新興の8Kストリーム向けのマルチコーデック配信を可能にし、現在製品収益の24.42%を占めています。
最も急速に拡大している地域はどこですか?
アジア太平洋が2031年にかけて7.05%のCAGRで最も急速に成長している地域です。
リモートプロダクションのトレンドはどのように調達を形成していますか?
REMIワークフローは現地コストを削減し、IPルーター、低遅延エンコーダー、クラウドプロダクションツールへの需要を牽引しています。
最終更新日:



