
メディア・エンターテインメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
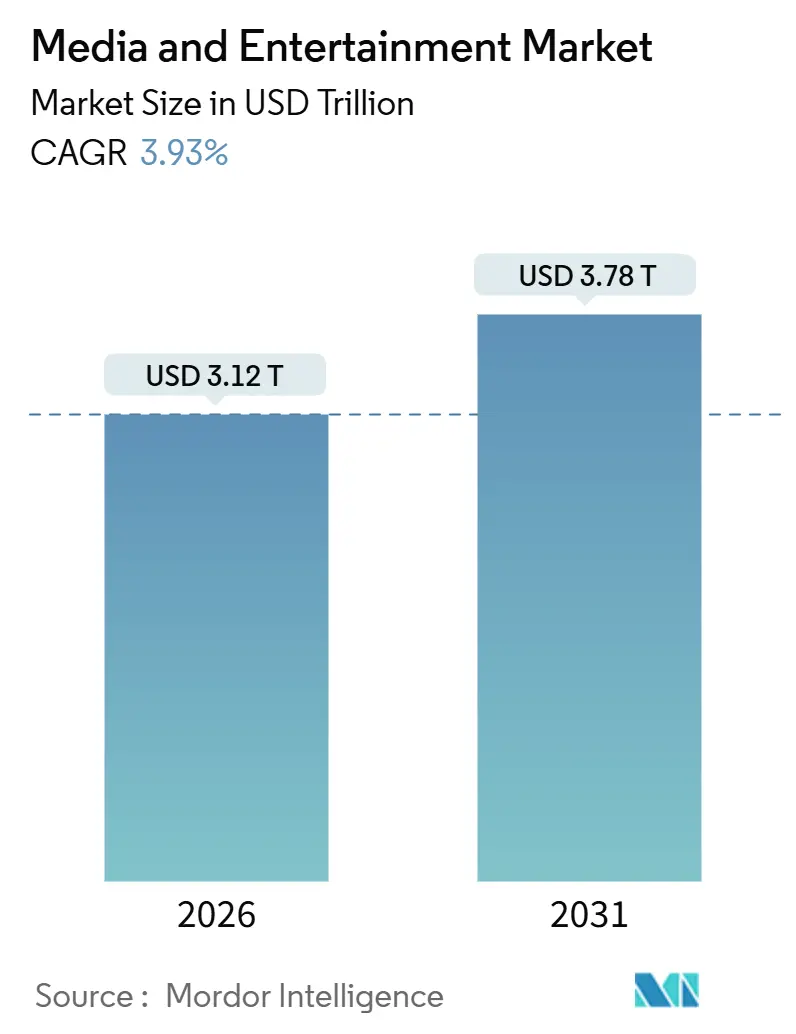
| 市場規模 (2026) | 3.12 兆米ドル |
| 市場規模 (2031) | 3.78 兆米ドル |
| 成長率 (2026 - 2031) | 3.93 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
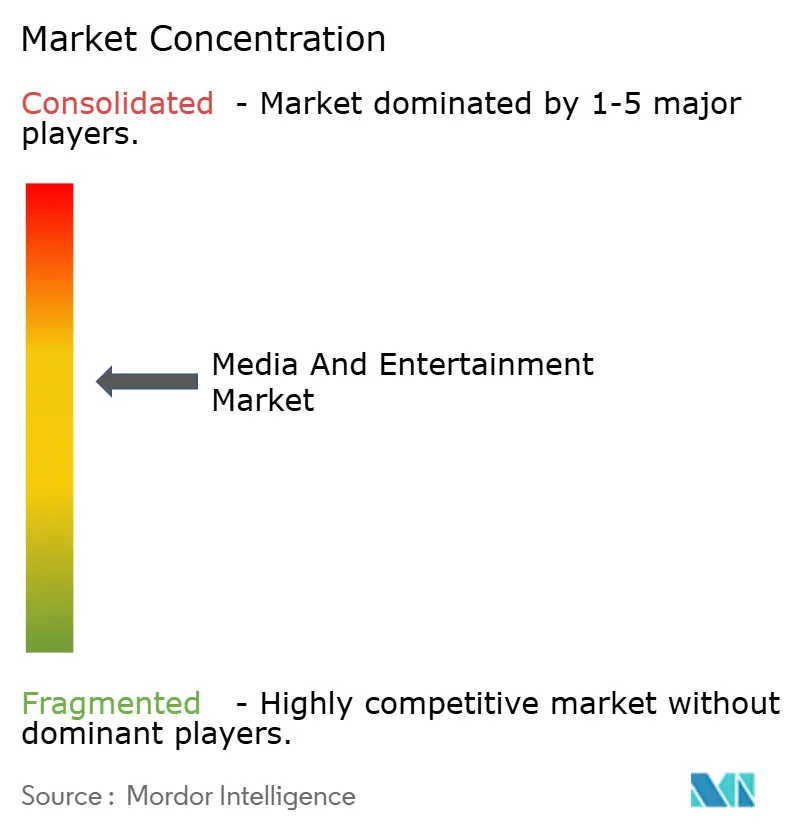
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメディア・エンターテインメント市場分析
メディア・エンターテインメント市場規模は2026年に3兆1,200億米ドルに達し、予測期間中に3.93%のCAGRを反映して2031年までに3兆7,800億米ドルに達する見込みです。成長は、レガシー印刷メディアおよびリニア放送からストリーミング、コネクテッドTV広告、AIを活用したパーソナライゼーションへの転換に支えられています。大手広告主は、スマートフォンの普及、5G速度、スマートTVの浸透が視聴者を拡大するにつれて、アドレサブルビデオへの予算をシフトしています。北米におけるデジタル疲弊は広告支援型ハイブリッドティアを促進しており、一方でインド、中国、ブラジルは成熟地域よりも速いペースで新規ユーザーを獲得しています。また、ソフトウェア定義型制作、ローカライゼーションコストの削減、バーチャルセットにより、中小スタジオが大手と同等の制作品質を実現できるようになり、バリューチェーン全体での競争が激化しています。
レポートの主要ポイント
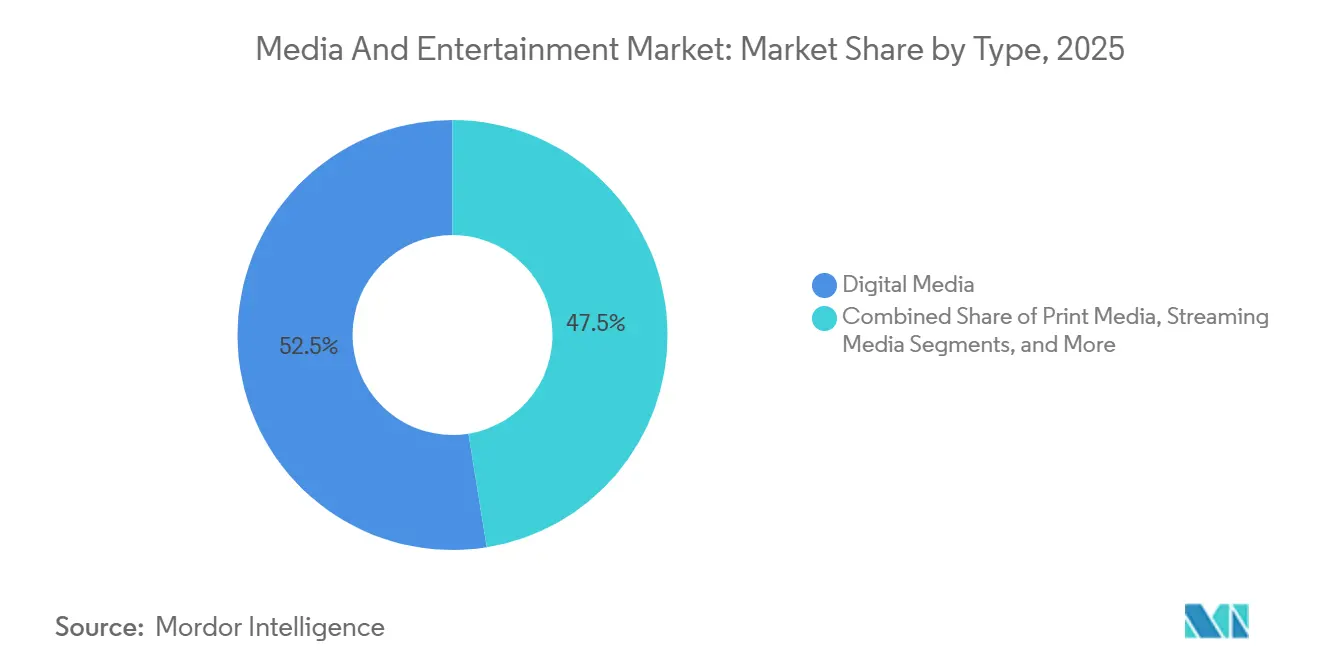
- コンテンツタイプ別では、デジタルメディアが2025年に52.54%の収益シェアでリードし、ストリーミングプラットフォームは2031年にかけて4.77%のCAGRで拡大しています。
- 収益モデル別では、広告が2025年の売上高の47.82%を占めましたが、サブスクリプションは2031年にかけて4.81%のCAGRで最も急速な伸びを示しています。
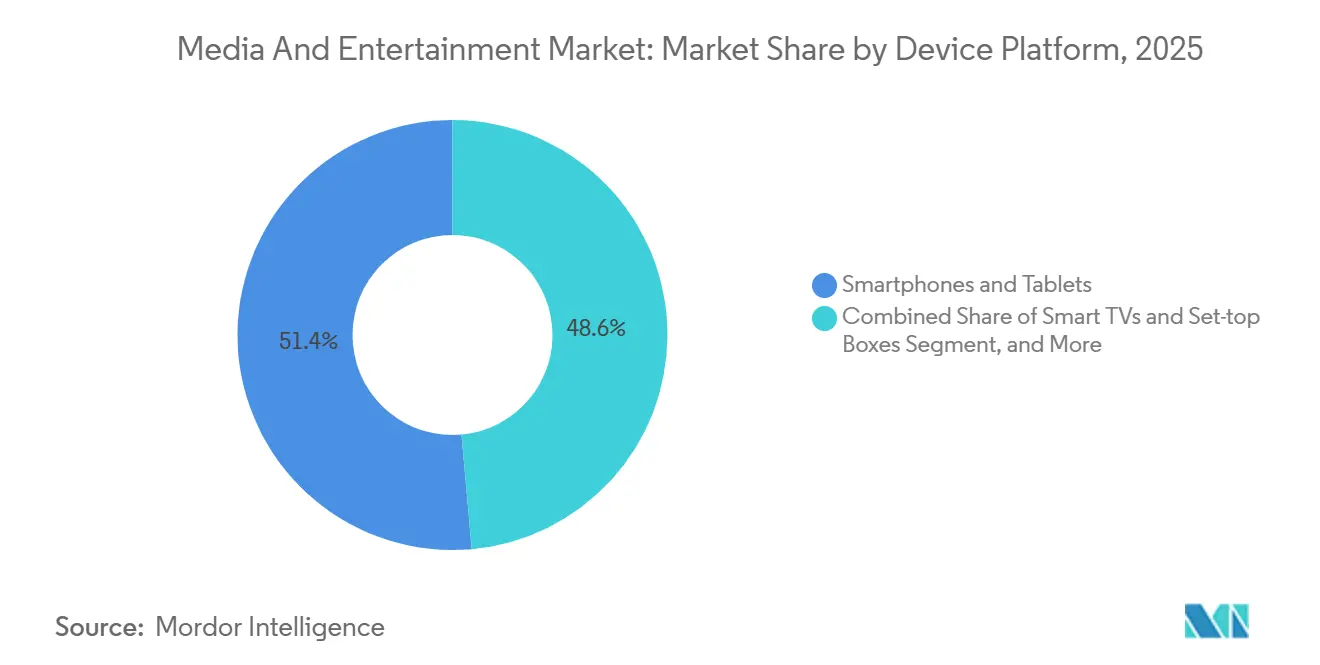
- デバイスプラットフォーム別では、スマートフォンおよびタブレットが2025年の収益の51.43%を占めましたが、スマートTVおよびセットトップボックスは4.69%のCAGRで成長しています。
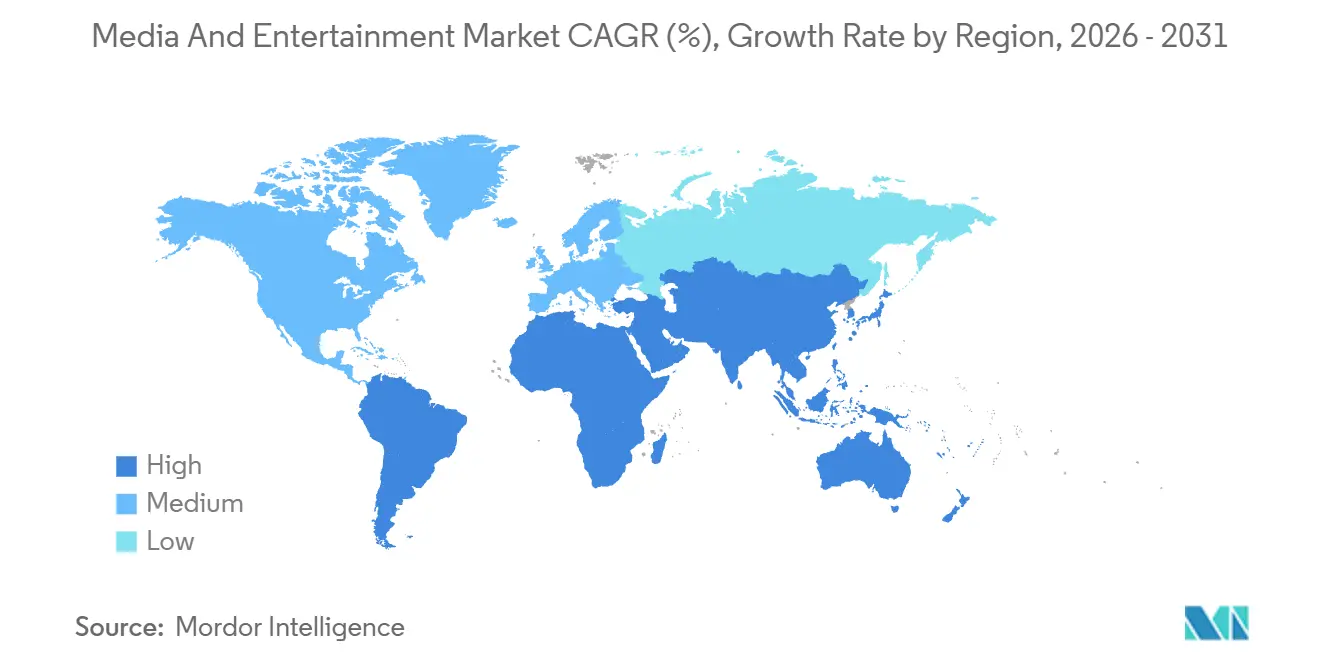
- 地域別では、北米が2025年のメディア・エンターテインメント市場シェアの39.87%を占め、アジア太平洋地域は2031年にかけて最速の5.03%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおける5G対応モバイル動画消費の普及 | +0.8% | アジア太平洋地域が中心、中東への波及 | 中期(2〜4年) |
| 米国の小売・CPGブランドによるコネクテッドTV広告費の急増 | +0.7% | 北米、欧州での早期採用 | 短期(2年以内) |
| 欧州におけるFASTチャンネルの急速な普及 | +0.6% | 欧州、南米への拡大 | 中期(2〜4年) |
| 中東でのOTTリーチを拡大する生成AIを活用した現地語吹き替え | +0.5% | 中東・アフリカが主要、アジア太平洋地域が副次的 | 長期(4年以上) |
| コンテンツ制作コストを削減するバーチャル制作スタジオの台頭 | +0.4% | グローバル、北米および欧州に集中 | 長期(4年以上) |
| モバイルeスポーツタイトルにおけるゲーム内広告の収益化 | +0.3% | アジア太平洋地域が主要、北米が副次的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジアにおける5G対応モバイル動画消費の普及
アジア太平洋地域では2025年に5G接続数が17億を超え、レイテンシーが20ミリ秒以下に低下し、モバイルが動画視聴の主要スクリーンとなった。インドの通信事業者が低価格データプランに無制限ストリーミングをバンドルしたことで、地域言語のショート動画アプリが1日のアクティブユーザーの40%を占めるまでに成長した。ハイパーローカライズされたクリエイターが従来のゲートキーパーを迂回する一方、プログラマティックモバイル動画広告費は2025年に280億米ドルに達し、前年比35%増となった。200米ドル以下の手頃な5Gデバイスが、固定ブロードバンド普及率の低い地方中小都市への参入を可能にし、メディア・エンターテインメント市場に新たな成長余地をもたらした。手頃な価格の5Gデバイスは、より広範なメディア市場におけるストリーミングやその他サービスへのアクセスを大している。
米国の小売・CPGブランドによるコネクテッドTV広告費の急増
米国のコネクテッドTV支出は2025年に266億米ドルに達し、小売・CPGが増分ドルの38%を供給しました。これはファーストパーティ購買データがリニアTVの3〜5倍のコンバージョン率を実現したためです。[1] Netflix、Disney+、Amazonは広告ティアを導入し、プレミアムインベントリを60%増加させ、ブランドがコードカッターに世帯レベルでリーチできるようにしました。合同業界委員会によるクロスプラットフォーム測定基準がアトリビューションへの懸念を払拭し、予算を構造的にコネクテッドTVへシフトさせました。
欧州におけるFASTチャンネルの急速な普及
FASTチャンネルは2025年末までにスペインのストリーミング視聴時間の35%を占め、視聴者がサブスクリプション疲弊と戦う中で存在感を示しました。Samsung TV Plus、Rakuten TV、Pluto TVはドイツ、フランス、英国にわたって400以上のローカライズされたチャンネルを展開し、欧州のFAST広告収益は2025年に18億ユーロ(20億米ドル)に達しました。EUのコンテンツクォータ規制の緩和とスマートTV世帯普及率60%超により、FASTは縮小するリニアインベントリからの支出吸収を続けています。
中東でのOTTリーチを拡大する生成AIを活用した現地語吹き替え
ニューラル音声合成により2025年に吹き替えコストが60〜70%削減され、Amazon Prime Videoはアラビア語トラックを200タイトルに追加し、人間による吹き替えと同等のエンゲージメントを達成しました。英語能力が40%未満の市場では、母国語音声が利用可能な場合に支払い意欲が25〜30%上昇します。AI吹き替えを拡大することで、プラットフォームはコンテンツの利用可能性が価格感度を上回る地域での成長を解放できます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ターゲット型デジタル広告に対するEU規制当局の監視強化 | -0.5% | 欧州、北米への波及効果 | 短期(2年以内) |
| アジア太平洋地域における海賊行為および違法リストリーミングによるプレミアムOTT ARPUの抑制 | -0.4% | アジア太平洋地域が主要、アフリカで台頭 | 中期(2〜4年) |
| 没入型メディア向け次世代グラフィックスチップのサプライチェーン不足 | -0.3% | グローバル、北米およびアジア太平洋地域で深刻 | 短期(2年以内) |
| コンテンツ取得コストの上昇によるストリーミング収益性の低下 | -0.4% | グローバル、サブスクリプションプラットフォームに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ターゲット型デジタル広告に対するEU規制当局の監視強化
デジタルサービス法により明示的なオプトイン同意が義務付けられ、アドレサブル動画の視聴者が15〜20%減少し、Metaの年間5億ユーロ(5億6,500万米ドル)の支出などのコンプライアンスコストが発生しました。ドイツとフランスでの低い同意率はコンバージョン効率を低下させ、広告主をより低いリターンをもたらすコンテキスト型ターゲティングへと向かわせ、欧州におけるメディア・エンターテインメント市場の収益拡大を鈍化させています。
アジア太平洋地域における海賊行為および違法リストリーミングによるプレミアムOTT ARPUの抑制
不正ストリームにより正規プラットフォームは2025年の潜在収益90億米ドルを失い、インド、インドネシア、フィリピンの消費者の40〜50%が毎月違法コンテンツにアクセスしています。2〜4米ドルという低いARPUはコンテンツ投資を制約し、サイトブロッキング命令はVPNで日常的に回避されており、プラットフォームを低マージンの均衡に閉じ込め、メディア・エンターテインメント市場の収益化の上振れを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ストリーミングプラットフォームがレガシーデジタルを追い越すストリーミングは最速の4.77%のCAGRを記録し、デジタルメディアは2025年に52.54%の収益シェアを維持しました。印刷メディアはモバイルファーストのニュースアプリが発行部数を侵食する中で下落を続け、ビデオゲームおよびeスポーツはアジア太平洋地域でモバイル収益の二桁成長をもたらしました。バーチャルリアリティはMeta、Apple、Sonyからの150億米ドルの投資にもかかわらず、メディア・エンターテインメント市場の2%未満にとどまりました。ポッドキャスト広告収益は2025年に25億米ドルを超え、高エンゲージメント音声に対する広告主の需要を裏付けています。
ストリーミングのメディア・エンターテインメント市場は、オンデマンド形式が若い視聴者のニーズに合致する中で拡大する見込みであり、レガシーテレビは高齢化する視聴者と格闘しています。サブスクリプション疲弊がコスト意識の高い世帯を広告支援型ティアへと誘導し、高品質フランチャイズがペイパービューからバンドル提供へと移行することで、トランザクションモデルに圧力をかけながらもハイブリッドプラットフォームの粘着性を高めています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
収益モデル別:
ハイブリッドティアが成長とリスクのバランスを取る広告は2025年の収益の47.82%を占めましたが、サブスクリプションは4.81%のCAGRで最も急速に拡大しています。Netflixの広告プランが月間アクティブユーザー4,000万人に達する中、ハイブリッドティアに関連するメディア・エンターテインメント市場規模は膨らんでいます。大手企業はゲーム、マーチャンダイズ、ライブイベントを主要IPの周囲にパッケージ化しています。Disneyは2025年のライセンス料で50億米ドルを獲得しました。
広告のみのプレイヤーはマクロ環境が悪化した際に景気循環リスクに直面し、サブスクリプションのみのサービスはコンテンツパイプラインが細くなると解約と戦います。バランスの取れたポートフォリオはキャッシュフローを保護し、広告がエントリーレベルのティアを補助し、IP拡張が収益化を深化させます。特に欧州でのアルゴリズムの透明性に関する将来の規制は、広告収益最適化を制限することで再び天秤を傾ける可能性があります。[2]
デバイスプラットフォーム別:
スマートTVが上昇しモバイルが横ばいにスマートフォンとタブレットが2025年の収益の51.43%を支えているが、コネクテッドTV広告需要の加速と4Kテレビの低価格化に伴い、スマートTVおよびセットトップボックスは4.69%のCAGRで成長している。北米におけるスマートTV世帯普及率は60%を超え、[3]大画面が主要な広告媒体として確立されている。スマートTVへとシフトするメディアおよびエンターテインメント市場のシェアは、プレミアム動画の平均CPMも押し上げている。
純粋なエンターテインメント用途としてのPCの存在感は低下しつあるが、eスポーツ視聴とeラーニングがニッチな需要を支えている。ゲームコンソールはコンテンツハブとしての役割も担っており、所有者の半数以上が毎週動画をストリーミングしている。モバイルエンターテインメント市場では、Amazon Prime Video、Hotstar、SonyLiv、YouTubeなどのコンテンツパートナーも存在する。VRおよびARハードウェアは2025年に500 ミリオン台が出荷され、緩やかな主流化の兆しを示しているが、インストールベースはいまだ小さく、既存デバイスからの大幅なウォレットシェアの移行には至っていない。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米メディア・エンターテインメント市場
北米は2025年に39.87%のメディア・エンターテインメント市場シェアを維持し、266億米ドルのコネクテッドTV広告およびブロードバンド家庭の4分の3を超えるサブスクリプション普及率に支えられた。しかし、市場の飽和が純増数を制約しており、規制当局はデータプライバシー慣行を精査している。5Gの拡大によりメキシコが明るい材料となる一方、パスワード共有の取り締まりにより米国の有料加入者数が増加した。
アジア太平洋メディア・エンターテインメント市場
アジア太平洋地域は5.03%のCAGRで成長軌道にあり、インドの3億人の5Gユーザー、中国の450億米ドルのモバイルゲーム収益、および東南アジアの拡大する中間層が成長を牽引している。中国の国内プラットフォームはローカライズされたコンテンツとソーシャル統合により市場を支配しているが、外国参入者は出資比率の上限に直面している。日本と韓国は一人当り支出が高く、オーストラリアは規模は小さいものの米国と類似したダイナミクスを示している。
欧州・中東・アフリカおよび南米メディア・エンターテインメント市場
欧州はFASTチャンネルの普及に支えられ着実な成長を遂げているが、デジタルサービス法およびデジタル市場法がターゲット広告収益に影響を与えている。英国、ドイツ、フランスが収益ランキングの上位を占める一方、ポーランドとルーマニアは低い基準値から高い成長率を示している。南米はブラジルの8,000万人のOTT加入者を筆頭に、通信会社のバンドルサービスおよびローカルオリジナルコンテンツの恩恵を受けている。中東・アフリカは決済インフラの面で遅れているが、AIによる吹き替えおよびモバイルマネーが参入障壁を低下させており、サウジアラビアのビジョン2030がデジタルエンターテインメント投資を加速させている。
規制環境
ストリーミング、広告、プラットフォームの責任に関する規制は全体的に強化されており、欧州はデジタルサービス法(Digital Services Act)に基づくターゲティング広告と同意に関するより厳格な規則で際立っている。これらの変化により、アドレス可能なビデオ視聴者層は縮小し、大手プラットフォームのコンプライアンスコストは増加している。英国では、Media Act 2024に関連する実施措置により、より大規模なビデオ・オン・デマンドサービス(英国利用者50万人超)が、新しいコンテンツ基準やアクセシビリティ関連のコードを含む、Ofcomによる強化された監督下に置かれることになる。これにより、従来はより軽いオンデマンド枠組みの下で運営してきたOTT事業者に対するコンプライアンスの水準が高まっている。
北米でも、市場構造とローカルコンテンツ資金に関する政策が動いている。2026年7月、米連邦通信委員会(FCC)は、全国放送所有規制39%上限を撤廃する投票を2026年8月6日に実施予定であると発表し、厳格なリーチ制限から事案ごとの審査への移行を示し、放送グループ間の統合に関する議論を再燃させた。カナダでは、CRTCが2026年5月、カナダ国内年間収益が1億カナダドルを超えるオンラインストリーミングサービスに対し、その収益の25%をカナダおよび先住民コンテンツの支援に充てることを義務付ける枠組みを設定した。この要件は、グローバルストリーマーの単位経済性、およびそのローカルな制作委託・ライセンス戦略に直接影響する。
バリューチェーン分析
バリューチェーンは、企画立案および権利取得から、制作・ポストプロダクション(VFXやローカライゼーションを含む)、パッケージング、そしてストリーミング、リニア放送、ソーシャルビデオ、ゲームプラットフォーム全体への配信に至る。収益化は、広告、サブスクリプション、トランザクション型モデル、ライセンスおよびマーチャンダイジングを通じて行われる。
配信は、連携した2つのパイプラインを通じて管理されることが増えている。大容量メディアファイルの移動(一般にクラウドストレージと高速転送ツールを介する)と、メタデータおよび権利管理の処理である。これら2つの機能が合わさって、発見可能性、レコメンデーション、そして各地域における広告・ロイヤルティ報告の正確性を形作っている。ボトルネックは、国境を越えた配信業務や断片化したツール群において最も顕著に現れ、連携していないシステムでは複雑なバージョン管理、権利許諾、パートナー配信の追跡に依然苦慮している。これにより、配信量が急増した際に滞留や手戻りが発生する。プラットフォーム仲介業者も経済性に影響を与えており、特にサードパーティの課金経路を通じるサブスクリプション・フローにおいては、モバイルアプリストアがサブスクリプション収益の15〜30%を取得することがある。その結果、ストリーマーやパブリッシャーは、ユーザーを直接課金、バンドル、または通信事業者との提携へと誘導する傾向を強めている。競争上の差別化は、ソフトウェア主導の制作、AIを活用したローカライゼーションおよび吹き替え、動的広告挿入へと移行しており、これらは市場投入までの時間を短縮し、コネクテッドTVおよびFAST在庫の収益性を改善できる。
競合ランドスケープ
2025年のグローバル収益の約45%を上位10社が占め、中程度の集中度を示しています。テクノロジー大手はクラウドスケールとAIレコメンデーションを武器にスタジオの優位性を侵食し、地域専門企業は言語と文化的近接性で繁栄しています。ByteDanceのTikTokは1日あたりのアクティブユーザー数が10億人を超え、インフィード広告とコマースを通じて収益化しています。
バーチャル制作、AI吹き替え、ダイナミック広告挿入が主要な差別化要因となり、エンゲージメントとリテンションの二桁増加を牽引しています。特に欧州での規制の複雑さは、コンプライアンスコストを吸収できる大手既存企業に有利に働き、中小参入者は相対的に高いコストで断片化したルールをナビゲートしています。
ビジネスモデルの俊敏性が、規模重視の競合他社から回復力のあるリーダーを際立たせています。NetflixのFIFA女子ワールドカップ契約は、プレミアムライブスポーツへのシフトを示し、広告とサブスクリプションの成長を牽引しています。Amazonの広告支援型Prime Videoティアはファーストパーティコマースデータを活用してブランド予算を引き付けています。DisneyのHulu統合はマーケティングコストと解約率を削減し、バンドルの利点を実証しています。ParamountのSkydanceとの合併とSonyのCrunchyrollの統合は、知的財産を収益化するための垂直統合を強調し、大作コンテンツへの資金調達におけるバランスシートの規模の重要性を浮き彫りにしています。
メディア・エンターテインメント業界のリーダー企業
-
News Corporation
-
Comcast Corporation
-
Walt Disney Company
-
Warner Bros. Discovery, Inc.
-
Paramount Global
- 注:主要企業の掲載順は順位を示すものではありません。
メディアおよびエンターテインメント市場 このレポートでカバーされる企業
- News Corporation
- Comcast Corporation
- Walt Disney Company
- Warner Bros. Discovery, Inc.
- Paramount Global
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- Apple Inc.
- Sony Group Corporation
- Tencent Holdings Ltd.
- Bertelsmann SE and Co. KGaA
- ByteDance Ltd.
- Axel Springer SE
- Reliance Industries Ltd.
- Roku, Inc.
- WPP plc
- Omnicom Group Inc.
- Publicis Groupe
- Spotify Technology S.A.
- Electronic Arts Inc.
- Nintendo Co., Ltd.
- Activision Blizzard, Inc.
市場機会と将来展望
機会は、コンテンツサプライチェーンのコストを削減しつつ収益化の質を向上させるアプローチを中心に集まっており、特に広告付きビデオ(コネクテッドTVおよびFAST)と大規模なローカライゼーションにおいて顕著である。欧州は、実際の利用状況に支えられたFAST成長の明確な空白領域を提供しており、FASTチャンネルは2025年末までにスペインでストリーミング視聴時間の35%に達し、Samsung TV Plus、Rakuten TV、Pluto TVなどのプラットフォームが主要市場全体でローカライズされたチャンネル編成を拡大している。この拡大は、より厳格なターゲティング広告規則がリーチとコンテキスト配置の価値を高めている時期において、追加の広告在庫を後押ししている。
中東・アフリカでは、AI主導の吹き替えおよびローカライゼーションが、コストと利用可能性に結びついた実行可能な手段となっている。ニューラル音声合成は2025年に吹き替えコストを60〜70%削減し、Amazon Prime Videoは数百作品にわたりアラビア語対応を拡大しており、ネイティブ音声が支払い意欲を変える場面でエンゲージメントを改善している。インフラおよび生産能力への投資も、新たなフォーマットや運営モデルの余地を生み出している。2026年7月、ByteDanceはブラジル・セアラ州で大規模データセンター複合施設の建設を開始し、Metaはルイジアナ州リッチランド・パリッシュのデータセンターキャンパスの大規模拡張の詳細を発表し、ストリーミング、ソーシャルビデオ、広告製品の背後にあるレコメンデーション、パーソナライゼーション、生成AIワークフロー向けに、より重い計算基盤への移行を強化している。制作面では、Netflixが2026年6月、ニュージャージー州フォート・モンマス制作拠点で建設上のマイルストーンに到達し、より高いスループットと短い製作サイクルを支えるスタジオ拡張の継続を示唆している。同時に、海賊行為および違法な再配信は、アジア太平洋地域における収益化を依然として制約しており、2025年の相当な収益漏出が、より強力な海賊行為対策の執行、ウォーターマーキング、そして視聴者を合法的なサブスクリプションまたは広告付きユーザーに転換するための、より魅力的な低価格ハイブリッドプランへの需要を生み出している。
最近の産業開発事情 メディアおよびエンターテインメント市場
- 2026年7月:米連邦通信委員会は、全国テレビ所有規制39%上限を撤廃する投票を2026年8月6日に実施予定であると発表し、厳格なリーチ制限を事案ごとの審査アプローチに置き換えた。この種の規則変更は、放送グループの統合制約を変化させ、コンテンツ、スポーツ権利、全国広告在庫に関する交渉力を再構築する可能性がある。
- 2026年6月:Comcastは、接続事業に特化した事業から、NBCUniversalおよびSkyを非課税のスピンオフ(分離)を通じて2つの独立した上場企業に分割する計画を発表した。この動きにより、コンテンツ、広告、配信パートナーシップに特化したよりフォーカスされたグローバルメディア企業が生まれ、残る事業はブロードバンドおよび無線事業の経済性と投資優先事項に重点を置く。
- 2026年5月:CRTCは、カナダ国内年間収益が1億カナダドルを超えるオンラインストリーミングサービスに対し、収益の25%をカナダおよび先住民コンテンツに充てることを義務付ける新しい枠組みを設定した。これにより、大手グローバルプラットフォームにとってカナダで事業を運営する実質的コストが増加し、現地の制作委託、ライセンス、広告付き・サブスクリプション両プランの価格設定に関する判断に影響を与える。
メディアおよびエンターテインメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、広告収益モデル、サブスクリプションモデル、およびトランザクション収益モデルを通じてエンドユーザーに届けられるメディア・エンターテインメントコンテンツおよびサービスの価値を追跡するものであり、動画、音声、ゲーム、出版、ライブエンターテインメントなどの主要フォーマットを対象とする。
対象外の範囲:ハードウェア・デバイスの販売、通信キャリッジ料金、および純粋なインフラ収益は本市場規模の算定に含まれない。
セグメンテーション概要
- タイプ別
- 印刷メディア
- 新聞
- 雑誌
- ビルボード
- バナー、リーフレット、チラシ
- その他の印刷メディア
- デジタルメディア
- テレビ
- 音楽・ラジオ
- 電子サイネージ
- モバイル広告
- ポッドキャスト
- その他のデジタルメディア
- ストリーミングメディア
- OTTストリーミング
- ライブストリーミング
- ビデオゲームおよびeスポーツ
- バーチャル・拡張現実コンテンツ
- 印刷メディア
- 収益モデル別
- 広告
- サブスクリプション
- ペイパービュー・トランザクション
- ライセンスおよびマーチャンダイジング
- デバイスプラットフォーム別
- スマートフォンおよびタブレット
- スマートTVおよびセットトップボックス
- PCおよびノートパソコン
- ゲームコンソール
- VR・ARヘッドセット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、メディア・エンターテインメント収益として計上されるものとされないものを明確に整理し、それらの収益プールを地域別にマッピングすることから始まる。そのために、国家統計局、一部のメディア支出項目に関する米国経済分析局、文化指標に関するユネスコ統計研究所、接続環境の文脈に関する国際電気通信連合、マクロ経済・人口統計に関する世界銀行などの公開データセットおよび解説資料を参照する。
また、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプトを精査し、サブスクリプション、広告、トランザクション型購入などの分野における収益構成と価格動向を把握する。利用可能な場合は、特許データベースを参照して没入型フォーマットやXR体験の普及方向性を確認する。市場の健全性確保のため、企業財務・インテリジェンス、ニュースおよび財務情報の有料サブスクリプションを活用し、前年比較の歪みを生じさせる可能性のある企業行動や報告変更を把握する。これらはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開・独自情報源も参照している。
一次インタビューおよびサーベイ
一次調査は、収益ロジック、価格動向、および広告・サブスクリプション・トランザクション各ルートにわたるコンテンツ収益化の実態を検証するために活される。コンテンツオーナー、ディストリビューター、プラットフォーム事業者、および隣接サービスプロバイダーを対象にインタビューを実施し、地域的な偏りがグローバル合計値に混入しないよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたって前提条件を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部:21% | アジア太平洋地域:44% |
| 中位層:53% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ地域:31% |
| 小規模プレイヤー:21% | マネージャー:47% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、公表された収益項目とプロキシ指標を活用して収益化ルートおよび地域別の需要プールを再構築し、単一の市場数値に統合する。アウトプットを実用的なものにするため、サブスクリプションのサンプリングされた平均ユーザー単価、広告収益型コンテンツの広告ロードとCPM動向の確認、信頼性の高い公開シナルが存在するトランザクションカテゴリーの数量×平均価格など、選択的なボトムアップ推計によって結果を裏付ける。
インプットは、内部プラットフォームデータに依存することなく毎年追跡可能なものを選定している。具体的には、主要チャネルにわたる広告費の動向、サブスクリプション普及率と解約率の手がかり、価格・バンドルトレンド(年次価格改定を含む)、コンテンツリリースのペースとライブイベント参加者数の勢い、GDPおよび人口に連動した広範な消費者支出能力などが挙げられる。予測はインタビューフィードバックに裏付けられたシナリオ分析を用いており、ベースケースは価格上昇ペース、広告需要の回復、スクリーン間のエンゲージメントシフトの予想速度によって形成され、これらのドライバーが予想より速くまたは遅く動く場合にダウンサイドおよびアップサイドケースが適用される。ニッチな領域でボトムアップのクロスチェックが薄い場合は、保守的な普及率前提によってギャップを処理し、最終承認前の検証で再テストを行う。
データ検証と更新サイクル
検証は、モデル化された市場価値とマクロ支出能力、地域別広告強度、サブスクリプション価格動向などの独立したシグナルとの論理的整合性を確認する一連のクロスチェックによって実施される。外れ値については、定義の適合性、通貨タイミング、および一時的なイベントを精査し、少なくとも2つの裏付けデータポイントで説明できる場合にのみ前提条件を修正する。
数値を確定する前に、別のアナリストがモデルを段階的にレビューして計算式のずれやカテゴリーの重複を確認し、業界の予想方向性と大きな乖離が生じた場合は専門家に再確認を行う。レポートは年次で更新され、政策変更、大型合併、急激な価格改定など重要なイベントが発生した場合には中間更新が実施される。納品直前に最新の確認作業を完了し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのメディア・エンターテインメント市場ランドスケープの市場推計と他の公表推計との比較
メディア・エンターテインメントランドスケープの公表市場価値は、対象期間が同じように見えても一致しないことが多い。差異は通常、含まれる収益ストリーム、フォーマット間での広告・サブスクリプション価値の扱い方、通貨タイミングおよびインフレの処理方法に起因する。
公表数値の中には、接続性、デバイスハードウェア、または広範な消費者テクノロジー支出などの隣接支出項目を混入させることでスコープを拡大し、メディア利用が本来の焦点であっても合計値を押し上げるものがある。Mordor Intelligenceでは、広告収益型・サブスクリプション型・トランザクション型モデルにわたるコンテンツおよびサービス収益のみを計上し、ハードウェア販売、通信キャリッジ料金、および純粋なインフラ収益を除外することで、数値が収益化されたメディア・エンターテインメント活動に紐付いた状態を維持している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.12 トリリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.90 トリリオン 米ドル(2024年) | 2年前の収益スナップショットを基準としており、公開サマリーではカテゴリーレベルの包含基準や地域間での価格改定・通貨換算タイミングの正規化方法が明確にされていない。 |
| 業界調査機関B | 2.87 トリリオン 米ドル(2025年) | 広範なエンターテインメント・メディア収益プールとして提示されることが多く、隣接テクノロジー、流通パススルー、または再販がセグメント間で一貫して差し引かれているかどうかについて、公開ビューでの開示が限定的である。 |
3つの数値にわたる乖離は、主に年次の整合性と、合計値に含まれる隣接支出の範囲によって説明される。スコープを収益化されたコンテンツおよびサービスに限定し、広告強度、サブスクリプション価格、トランザクション需要などの主要ドライバーをストレステストすることで、当社の推計は市場が変化した際にも追跡・再現が容易な状態を維持している。
レポートで回答される主要な質問
メディア・エンターテインメント市場の現在の価値はいくらですか?
市場は2026年に3兆1,200億米ドルと評価され、2031年までに3兆7,800億米ドルに達すると予測されています。
ストリーミング収益はレガシーデジタルチャンネルと比較してどのくらいの速さで成長していますか?
ストリーミングプラットフォームは2031年にかけて4.77%のCAGRで成長し、市場全体の3.93%のCAGRを上回ると予測されています。
最も速い成長機会を提供する地域はどこですか?
アジア太平洋地域は、5Gの普及、モバイルゲーム、ローカライズされたコンテンツがアドレサブルベースを拡大する中で、5.03%のCAGRを記録する見込みです。
広告支援型ハイブリッドサブスクリプションティアが普及しているのはなぜですか?
ハイブリッドティアは低い参入価格と広告を組み合わせ、収益の多様化とチャーンの削減のバランスを取り、特に成熟市場で効果を発揮しています。
将来の競争を形成する技術は何ですか?
AIを活用した吹き替え、バーチャル制作スタジオ、ダイナミック広告挿入が制作コストを削減しエンゲージメントを高め、新規参入者が既存企業に挑戦するのを支援しています。