
債券市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
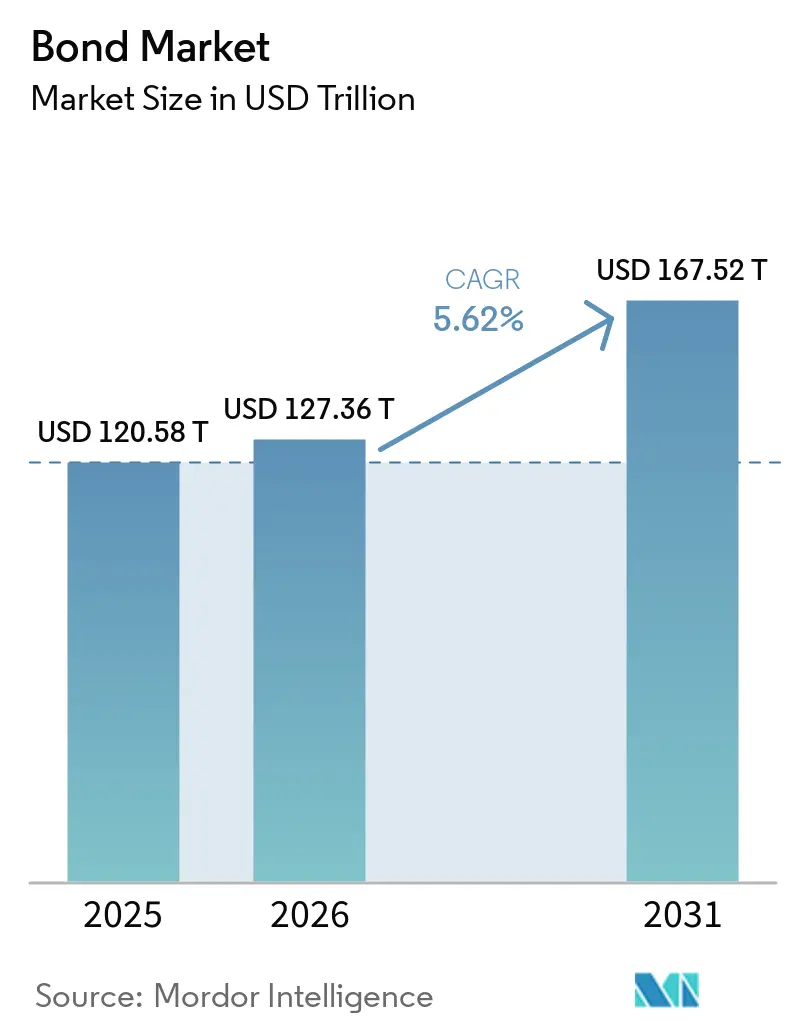
| 市場規模 (2026) | 127.36 兆米ドル |
| 市場規模 (2031) | 167.52 兆米ドル |
| Growth Rate (2026 - 2031) | 5.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる債券市場分析
世界の債券市場規模は2025年に120.58 トリリオン 米ドルと評価され、2026年の127.36 トリリオン 米ドルから2031年には167.52 トリリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.62%となっています。拡大する債券市場は、中央銀行デジタル通貨を活用したリアルタイム決済パイロット、トークン化発行の増加するパイプライン、および複数の中央銀行管轄区域において政策金利を引き下げている同期的な金融緩和サイクルから恩恵を受けています。同時に、インフレ期待の安定化が戦略的な固定収益配分を復活させており、機関投資家は負債に対応し高いクーポンを確保するために、短期現金同等物から長期証券へのローテーションを行っています。欧州中央銀行とClearstreamが完了したトークン化債券パイロットは、分散台帳インフラがポストトレードの摩擦と手動処理コストを削減できることを示しており、さらなるイノベーションを促進しています。ハイイールド発行と民間セクターの資金調達ニーズは加速していますが、ソブリン商品は信用リスクの価格設定のベンチマーク曲線として機能するため、市場全体の流動性を引き続き支えています。
主要レポートのポイント
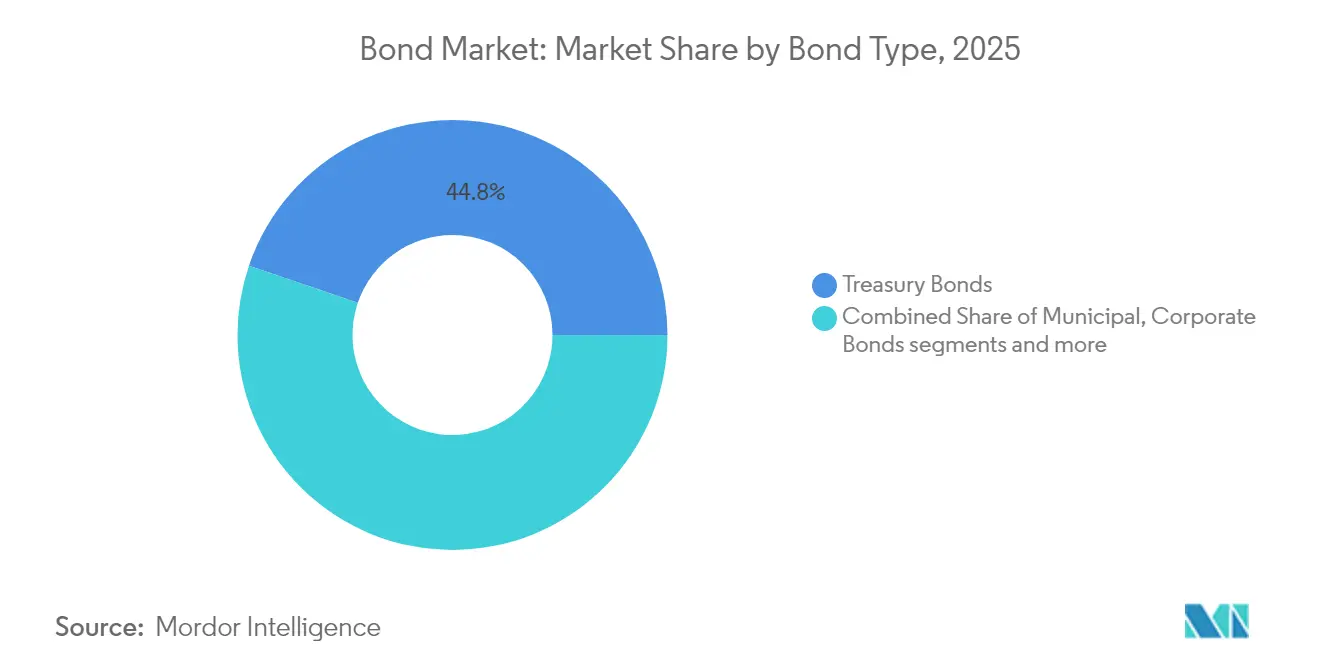
- タイプ別では、国債が2025年のグローバル債券市場シェアの44.78%を占め、ハイイールド債は2031年にかけて年平均成長率8.12%で拡大しています。
- 発行体別では、公共部門が2025年の発行の49.62%を支配し、民間部門の発行は2031年にかけて年平均成長率7.51%で拡大すると予測されています。
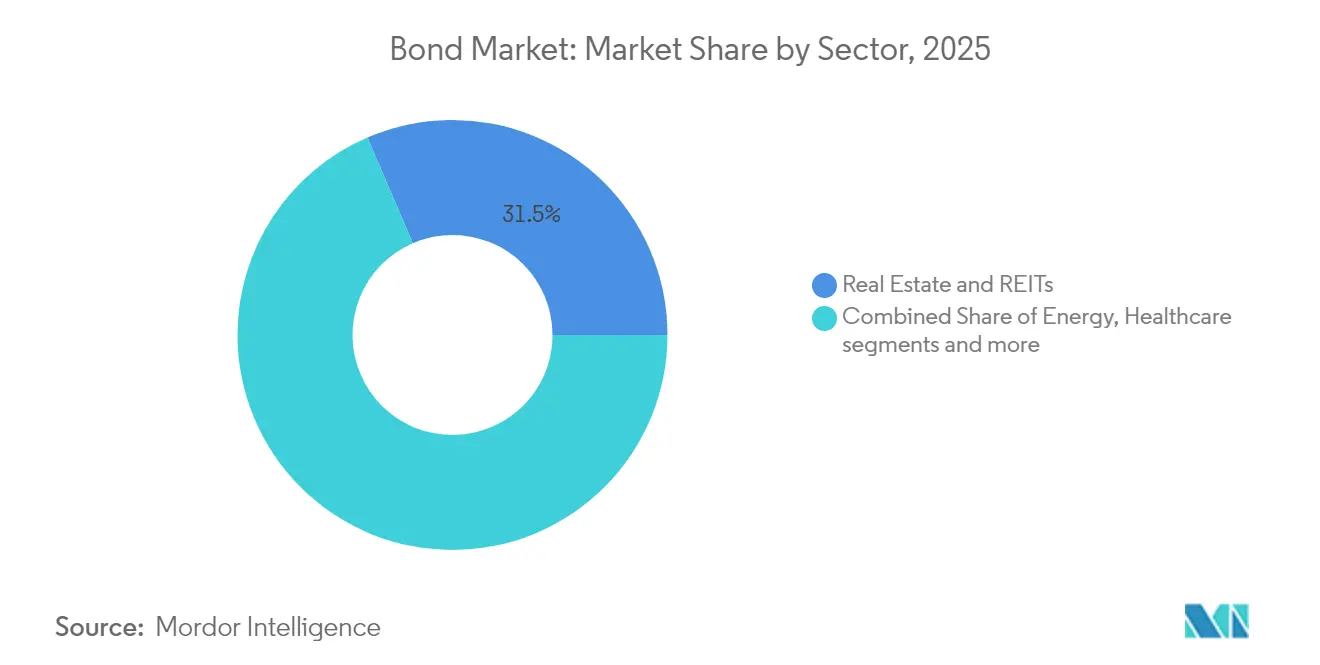
- セクター別では、不動産・不動産投資信託が2025年に31.48%の収益シェアを獲得し、テクノロジー・メディア・通信(TMT)は2031年にかけて年平均成長率6.39%で拡大すると予測されています。
- 地域別では、北米が2025年のグローバル債券市場規模の39.02%を占め、アジア太平洋地域は2031年にかけて年平均成長率6.65%で最も速い地域成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバルインフレ期待の安定化が固定収益配分を支援 | +1.2% | グローバル、北米・欧州で最も強い | 中期(2~4年) |
| 負債マッチング資産に向けた機関投資家の資産リバランス | +0.8% | 先進国市場、特に北米・欧州 | 長期(4年以上) |
| グローバル指数への新興市場現地通貨建て債券の組み入れ | +0.6% | アジア太平洋地域が中核、ラテンアメリカへの波及 | 中期(2~4年) |
| ESGラベル付き債券の採用拡大 | +0.4% | 欧州が先行、北米・アジア太平洋地域が追随 | 長期(4年以上) |
| 分散台帳プラットフォームにおけるトークン化債券発行 | +0.3% | 欧州が先駆け、段階的なグローバル展開 | 長期(4年以上) |
| 中央銀行デジタル通貨パイロットによるリアルタイム決済の実現 | +0.2% | アジア太平洋地域が先行、先進国市場での選択的試験 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバルインフレ期待の安定化が固定収益配分を支援
中央銀行は、ヘッドラインインフレがパンデミックの高水準から後退した後、協調的な緩和サイクルを開始しました。連邦準備制度の慎重な利下げペースは、プラスの実質リターンを求める投資家を引き付けるのに十分な名目利回りを維持しており、一方で欧州中央銀行は政策金利を4.00%から3.25%に引き下げ、さらなる引き下げを示唆しています[1]AEW、「ユーロ債券に対するECB利下げの影響」、aew.com。そのため、ポートフォリオマネージャーはデュレーションを長期化させ、現在4.3%未満の利回りしか生まない現金を、依然としてクーポンプレミアムを提供する中期および長期の投資適格債券に置き換えています。CPR アセット マネジメントのレビューによると、先進国市場の政策立案者はこれまでのところパンデミック期の利上げのわずか20%しか逆転させておらず、緩和が進むにつれてカーブがブル・フラット化する余地がさらにあることを示唆しています[2]CPR アセット マネジメント、「金融緩和サイクルレビュー」、cpr-am.com。マネーマーケットの利回りが低下するにつれ、債券はバランス型ポートフォリオにおける構造的な役割を取り戻し、債券市場全体の需要成長を支えています。
負債マッチング資産に向けた機関投資家の資産リバランス
年金制度と保険会社は、数十年にわたる負債にキャッシュフローを合わせるため、長期証券への移行を決定的に進めています。コアソブリンおよびハイグレード社債カーブにおけるプラスの実質利回りは、債券の収益創出の魅力を回復させ、よりリスクの高い代替手段を追求する必要性を低減しています。ソルベンシーIIの下では、欧州の保険会社はデュレーションマッチング資産を保有することで資本軽減も得られ、長期債に対する予測可能な入札支援を強化しています。J.P. モルガンのストラテジストは、実質利回りが25ベーシスポイント上昇するごとに、約1,800億米ドルの追加的な機関投資家需要が生まれると推定しています。高齢化する人口動態が安定した収益の探求を強化するにつれ、この傾向は予測期間を通じて持続する可能性が高く、それによって債券市場の流動性が深まります。
グローバル指数への新興市場現地通貨建て債券の組み入れ
インドのJPモルガン政府債券指数への組み入れは1,000億米ドルのパッシブ資金流入をもたらし、流通市場の流動性を高め、ビッド・アスクスプレッドを縮小させると期待されています。インドネシアとベトナムによる同様の指数適格化の取り組みは、当局が清算・保管基準を満たすために決済インフラを整備するなど、現地市場改革を加速させています。2025年4月、アジアの現地通貨建て債券は8か月ぶりに最大の外国資金流入を記録し、持続的な分散投資需要を示しました。指数コンソーシアムがカバレッジを拡大するにつれ、より多くの新興発行体が低い資金調達コストを得られるようになり、グローバル債券市場全体の発行成長を支援しています。
ESGラベル付き債券の採用拡大
2025年のプライマリーボリュームは地政学的不確実性の中で前年比15%減少していますが、中期的なパイプラインは引き続き堅調です。グリーン債券は持続可能な発行全体の58%を占めており、分類の明確性を提供する欧州連合のグリーン債券基準によって支えられています。AllianceBernsteinの分析によると、堅固なインパクト測定プロトコルがグリーンウォッシングへの懸念を軽減すれば、ESGラベル付きの市場規模は今十年末までに6 トリリオン 米ドルに近づく可能性があります[3]Environmental Finance、「ESGラベル付き債券市場のトレンド2025」、environmental-finance.com。新興市場のソブリンおよび企業は、気候移行プロジェクトへの資金調達のためにサステナビリティリンク型の仕組みを模索しており、債券市場をさらに拡大させています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利回り曲線のスティープ化によるデュレーション延長リスク | -0.9% | グローバル、北米で最も深刻 | 短期(2年以内) |
| フロンティア経済におけるソブリン債務の持続可能性への懸念 | -0.7% | サハラ以南アフリカ・ラテンアメリカ | 中期(2~4年) |
| 銀行のトレーディングブックに対するより高い自己資本充足率要件(バーゼルIV) | -0.5% | 欧州・北米 | 中期(2~4年) |
| 発展途上市場における長期ヘッジ手段の不足 | -0.3% | アジア太平洋地域・ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
利回り曲線のスティープ化によるデュレーション延長リスク
連邦準備制度の2023年の国債市場のエピソードは、政策金利の期待が変わらない場合でも、タームプレミアムの再評価が長期デュレーションポートフォリオにショックを与えうることを示しました。量的引き締めが続く中、連邦準備制度が大口の買い手として不在であることは、供給主導のカーブのスティープ化を増幅させ、投資家をクーポン収入を超える可能性のある時価評価損失にさらしています。2025年末までに満期を迎える商業用不動産債務は合計1.5 トリリオン 米ドルに上り、借り換えコストが急騰した場合のデフォルトリスクを高めています。これらの要因は、長期債への需要を一時的に抑制し、債券市場の短期的な成長を緩和させる可能性があります。
フロンティア経済におけるソブリン債務の持続可能性への懸念
フロンティアソブリンは合計29兆米ドルの債務を抱えており、グローバルの実質金利の上昇がロールオーバーリスクを高めています。国内銀行が政府債券の集中したシェアを保有することが多いため、ソブリン・銀行の連鎖が体系的な圧力を高めています。ケニアとアルゼンチンでの最近の抗議活動は、債務コストが急増した際に生じる社会的不安定性を浮き彫りにしています。高まるリスクプレミアムは、低格付け借り手への資本フローを抑制し、グローバル債券市場の拡大ペースに重くのしかかる可能性があります。一部の地域では、債務苦境への対応としての財政引き締めが公共投資と社会支出を制約し、経済的脆弱性を深める可能性があります。さらに、信用格付けの引き下げが借入コストをさらに上昇させ、市場アクセスと経済回復を妨げるフィードバックループを生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
国債がハイイールド急増の中で安定性を支える国債証券は2025年の残高価値の44.78%を占め、グローバル債券市場全体の信用スプレッド価格設定における主要な参照カーブとなっています。投資家は特にマクロ的な不確実性が高まる局面において、流動性管理、担保、リスクフリーヘッジのために引き続き国債を活用しています。スペクトルの反対側では、借り手が予想される満期の壁を前に借り換えを前倒しした結果、2024年に米国でハイイールドのボリュームが52.4%、欧州で85.9%増加しました。この活動により、ハイイールドセグメントのCAGR見通しは8.12%に引き上げられました。社債発行は2024年に1 トリリオン 米ドルを超え、世界銀行が中央銀行の準備金管理者からの過剰申し込みを集めた12.5億米ドルのSOFRリンク債を発行した後、変動金利債券の需要が急増しました。モーゲージ担保証券は安定した入札支援を維持し、Ginnie Maeは2024年8月に400億米ドルを超えるグロス供給を実施しました。
これらのカテゴリー全体のモメンタムは、二極化した状況を浮き彫りにしています。安全産への資金流入が国債需要を支える一方、利回りを追求する投資家はハイスプレッドの銘柄を追いかけています。White & Caseは今後2年間で1,600億米ドルの投機的格付け満期を予測しており、プライマリーマーケットの活動が持続することを示唆しています。しかし、マクロヘッジ需要が構造的であるため、国債はその優位性を維持するはずです。さらに、米国は持続的な財政赤字に直面しており、それが定期的な国債入札につながり、債券市場の深みを強化しています。住宅の回転率が低下するにつれてモーゲージ担保の供給は緩和される可能性がありますが、政府支援企業のサポートがスプレッドを抑制しています。全体として、タイプ別セグメンテーションは、安全資産への逃避と利回り向上の動機が共存し、総合的な成長を支えることを示しています。


発行体別:
民間部門の加速が公共部門の優位性を上回る公共部門の商品は2025年の発行の49.62%を占め、大規模なソブリン資金調達プログラムと主要中央銀行による継続的な量的緩和の再投資を反映しています。各国政府は、インフラ、医療、エネルギー移行支出を賄うために国内外の市場に引き続き依存しています。それにもかかわらず、民間セクターの7.51%という予測CAGRは、企業が有利な長期クーポンを確保するにつれて、より速い比例成長を示しています。Goldman Sachsは2025年の米国社債発行を1.5 トリリオン 米ドルと推定しており、公益事業者とテクノロジー企業がカレンダーをリードしています。連邦準備制度の利下げへの転換は、発行体が短期のリボルバーを複数年のノートに長期化することを促しています。
高品質な銘柄は2024年の最初の週に290億米ドルを市場に投入することができ、スプレッドプロダクトに対する健全な投資家の需要を示しました。欧州の公益事業者と自動車メーカーは、送電網の近代化と電気自動車プラットフォームへの資金調達に収益を活用しており、Natixisによると投資適格供給が8%増加すると予測されています。ソブリン側では、インドのインデックス組み入れ後に新興市場の資金調達コストが緩和し始めていますが、フロンティア銘柄は依然として財政状況が逼迫しています。その結果、企業が資金調達基盤を多様化し、デジタル化とエネルギー移行に結びついた設備投資コミットメントに対応するにつれ、民間セクターの発行が債券市場における増分成長のより大きなシェアを担う可能性が高いです。
セクター別:
不動産の優位性がTMTイノベーションに挑戦される不動産・REITは2025年の残高の31.48%を保有していましたが、上昇するキャップレートとオフィス価格の最大50%の下落が担保評価を侵食しています。対照的に、テクノロジー・メディア・通信の銘柄はCAGR 6.39%で成長しており、不動産とテクノロジーのカテゴリーを曖昧にするAIデータセンターの資金調達によって牽引されています。公益事業者は再生可能エネルギーのコミットメントへの資金調達のために18%高い発行を見ています。ヘルスケアは防御的な主力であり続けていますが、消費者向け裁量品はマージン圧縮に直面しています。テクノロジー・メディア・通信のモメンタムは、デジタルインフラ債券が分散ポートフォリオにおいて従来の不動産資産に徐々に取って代わることを示しています。設備投資の重いクラウドおよび半導体企業が構造化債券ビークルを活用し続ければ、テクノロジーセグメントに関連するグローバル債券市場の規模は今十年末までに3.08 トリリオン 米ドルを超え、不動産の優位性に挑戦する可能性があります。
地域分析
北米債券市場
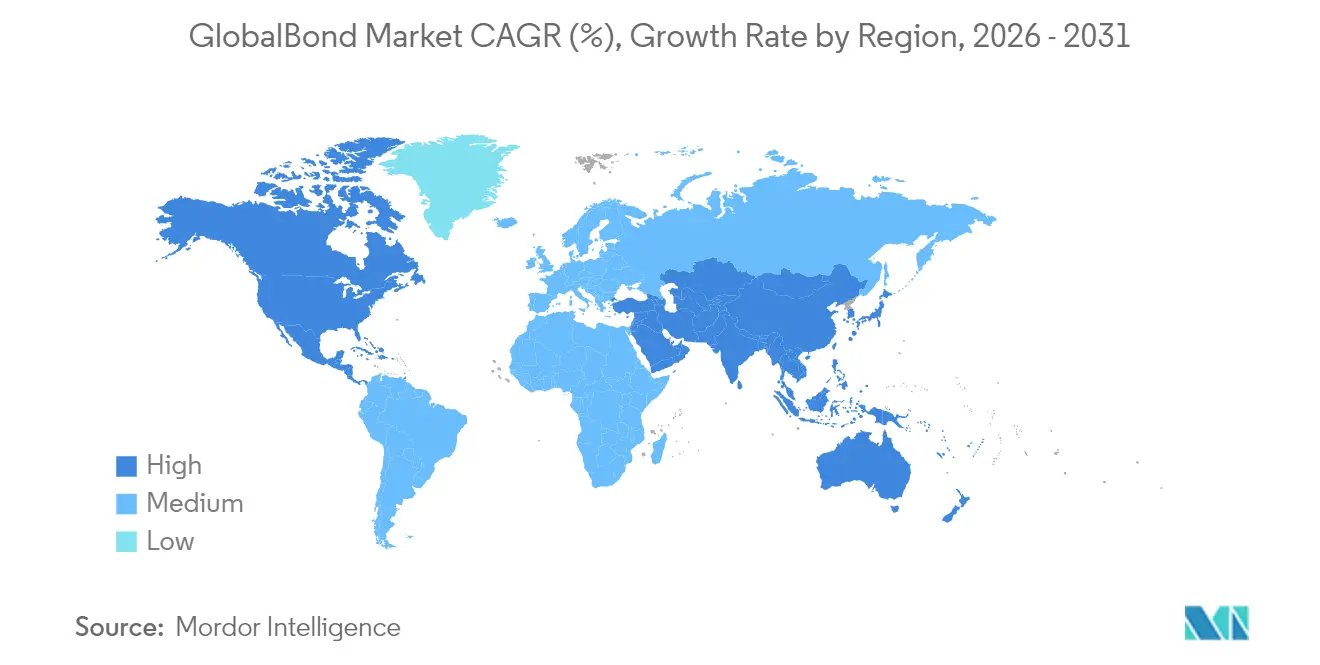
北米は2025年の債券市場において39.02%のシェアを維持した。充実した国債および政府機関債市場が即座の担保を提供し、米ドルの基軸通貨としての役割がクロスボーダーの流動性を確保している。カナダは資源連動型クレジットを供給し、メキシコのComisión Federal de Electricidadは15億米ドルのサステナブル債を発行し、同地域におけるグリーンボンドの普及を反映している。貿易政策上の逆風が生じる可能性があるにもかかわらず、米連邦準備制度理事会の段階的な利下げ方針はクーポン収益の獲得および将来的な価格上昇を支援している。
アジア太平洋債券市場
アジア太平洋地域は2031年に向けてCAGR 6.65%を達成し、主要な成長エンジンとしての地位を確立している。インドのJPモルガンGBI-EMインデックスへの完全組み入れにより1,000億米ドルの新規資金流入が見込まれ、市場の深度が増し、ビッド・アスク・スプレッドが縮小している。中国では、相対的な利回りの魅力を背景に外国人投資家が株式からオンショア債券へ移行しており、引き続き底堅い動きを見せている。日本銀行のマイナス金利政策からの脱却は、より高い利回りを持つ日本国債に対する国内需要を段階的に押し上げており、オーストラリアは2024年6月に初の国債グリーンボンドをデビューさせた。IMFによる新興・途上アジアの経済成長率5.0%予測が、発行拡大を下支えしている。
欧州債券市場
欧州は2025年に過去最高水準のソブリン資金調達カレンダーに直面しており、スプレッドの拡大リスクが存在するが、欧州中央銀行による2024年半ば以降の累計75ベーシスポイントの利下げが流通市場の評価を安定させている。10年物ベンチマーク利回りは2029年までに3.0%へ収束する見通しである。北欧およびベネルクスのクレジットはESG採用率の高さから恩恵を受けており、南欧の発行体はEU予算のバックストップに依存している。AllianceBernsteinは、2025年から2027年の総債務資金調達ギャップが860億ユーロに縮小する中でも、高水準のクーポンがマクロショックに対するクッションとなると指摘している。
中東・アフリカおよび南米債券市場
南米はコモディティ価格の上昇を活用してインフラ債を発行しているが、アルゼンチンおよびコロンビアの財政脆弱性が年限を制約している。中東・アフリカは二極化の様相を呈しており、湾岸協力会議加盟国は炭化水素からのキャッシュフローを活用してスクークを発行する一方、サブサハラ諸国の一部はソリン債務再編のシナリオに直面し、市場アクセスが制限されている。長期ヘッジ手段の不足が引き続き同地域の流動性を抑制しており、世界全体の債券市場成長への貢献を限定的なものにしている。

競争環境
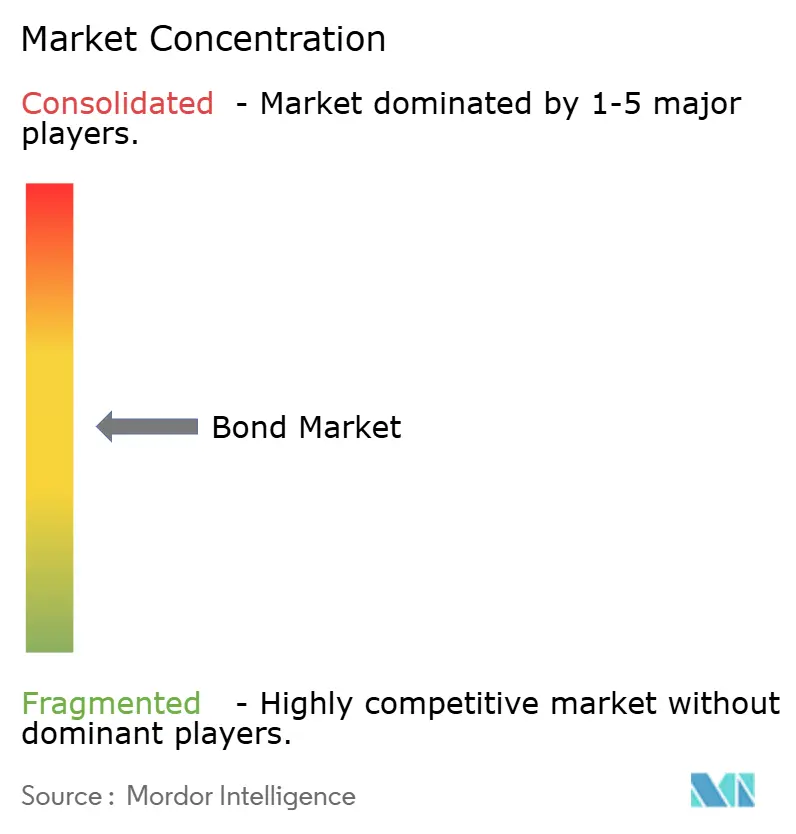
債券市場は中程度に分散したままですが、マーケットメイキングはCitadel SecuritiesやJane Streetなどの電子ディーラーを中心に集中しています。バーゼルIVのトレーディングブックに対する資本賦課は伝統的な銀行のバランスシートコストを引き上げており、より低いレバレッジでリスクを保有できるアルゴリズムプラットフォームへのシフトを促しています。トークン化は戦略的な差別化要因として台頭しており、ECBのパイロットはリアルタイム決済とバランスシートの圧縮を示し、McKinseyはトークン化債券残高が2030年までに1 トリリオン 米ドルを超える可能性があると推定しています。
ソブリン発行体は投資家基盤を多様化しポストトレードコストを削減するためにブロックチェーンの仕組みを模索しており、KfWの43.2億米ドルのデジタル債券はスケールの実現可能性を示しました。企業はサステナビリティリンク型の仕組みを採用しており、公益事業者がエネルギー移行の設備投資を賄うためにリードしています。AIデータセンターの証券化においてもホワイトスペースの機会が存在し、そこでは信用構造がテクノロジーと不動産の資金調達ギャップを橋渡ししています。
規制裁定が激化しており、欧州の銀行は資本を解放するために債券在庫を削減している一方、米国のプライマリーディーラーは国債に対する補完的流動性比率の適用除外から恩恵を受けています。ノンバンク金融機関は流通市場のシェアを引き続き獲得していますが、清算機関のメンバーシップルールが流動性の回復力を形成する可能性があります。
債券業界のリーダー
Microsoft Corporation
AT&T Inc.
Verizon Communications
United States Treasury(ソブリン)
日本政府
- *免責事項:主要選手の並び順不同
債券市場
- Morgan Stanley
- Wells Fargo & Co.
- United States Treasury (sovereign)
- Government of Japan
- UBS Group AG
- Société Générale
- Credit Suisse Group AG
- Saudi Aramco
- Berkshire Hathaway Inc.
- People's Republic of China
- JPMorgan Chase & Co.
- Goldman Sachs Group Inc.
- BlackRock Inc.
- HSBC Holdings plc
- Bank of America Corp.
- BNP Paribas S.A.
- Citigroup Inc.
- Deutsche Bank AG
- Credit Agricole S.A.
- Barclays plc
- European Union & EFSF/ESM
- AT&T
- Microsoft
- Verizon Communications

Recent Industry Developments in 債券市場
- 2025年6月:ECBとClearstreamが実際の中央銀行マネーに対して500万ユーロのトークン化債券を決済し、ドイツ初の機関グレードの分散台帳決済を実現しました。
- 2025年2月:インドがJPモルガンGBI-EM指数への完全組み入れを完了し、パッシブ資金流入を引き起こし、他の新興市場改革のテンプレートを設定しました。
- 2024年12月:世界銀行が12.5億米ドルのSOFRリンク変動金利サステナブル開発債券を発行し、準備金管理者による超過申し込みを集めました。
- 2024年11月:Ginnie Maeが2024年8月に400億米ドルのモーゲージ担保証券発行を記録し、Fannie MaeとFreddie Macのボリュームを上回りました。


グローバル債券市場レポートの範囲
債券とは、政府または企業が発行する公式文書であり、指定された金利で利息とともに返済することを約束した資金を貸し付けたことを示すものです。本レポートは債券市場の包括的な分析を提供します。市場のダイナミクスを探り、様々なセグメントと地域にわたる新興トレンドを強調し、様々な製品・用途タイプに関する洞察を提供します。さらに、レポートは主要プレーヤーと競争環境を検討します。債券市場はタイプ別(国債、地方債、社債、ハイイールド債、モーゲージ担保証券、その他(変動金利債、ゼロクーポン債、コーラブル債))、発行体別(公共部門発行体、民間部門発行体)、セクター別(政府支援機関、金融法人、非金融法人、その他(開発銀行、地方政府))、地域別(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)に区分されています。レポートは上記すべてのセグメントについて、金額(米ドル)ベースの債券市場規模と予測を提供しています。
| 国債 |
| 地方債 |
| 社債 |
| ハイイールド債 |
| モーゲージ担保証券 |
| その他(変動金利債、ゼロクーポン債、コーラブル債) |
| 公共部門 |
| 民間部門 |
| エネルギー・公益事業 |
| テクノロジー・メディア・通信 |
| ヘルスケア・医薬品 |
| 消費者(生活必需品・裁量品) |
| 産業 |
| 不動産・不動産投資信託 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧(スウェーデン、ノルウェー、デンマーク、フィンランド) | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| インドネシア | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| タイプ別 | 国債 | |
| 地方債 | ||
| 社債 | ||
| ハイイールド債 | ||
| モーゲージ担保証券 | ||
| その他(変動金利債、ゼロクーポン債、コーラブル債) | ||
| 発行体別 | 公共部門 | |
| 民間部門 | ||
| セクター別 | エネルギー・公益事業 | |
| テクノロジー・メディア・通信 | ||
| ヘルスケア・医薬品 | ||
| 消費者(生活必需品・裁量品) | ||
| 産業 | ||
| 不動産・不動産投資信託 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧(スウェーデン、ノルウェー、デンマーク、フィンランド) | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| インドネシア | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
グローバル債券市場の現在の規模はどのくらいですか?
グローバル債券市場は2026年に127.36兆米ドルと評価され、2031年までに167.52兆米ドルに拡大すると予測されています。
ハイイールド債が国債よりも速く成長しているのはなぜですか?
企業の借り換えニーズと金利低下環境における利回りプレミアムへの投資家需要がハイイールドボリュームを押し上げており、年平均成長率8.12%となっています。これは安定しているものの成長が遅い国債と対照的です。
トークン化は債券市場の運営にどのような影響を与えますか?
トークン化発行は決済サイクルをほぼリアルタイムに短縮し、オペレーショナルリスクを低減し、ディーラー資本を解放します。ECBパイロットが実現可能性を証明し、McKinseyは2030年までに1兆米ドルのトークン化債券を予測しています。
最も速い債券市場成長をもたらすと予想される地域はどこですか?
インドの指数組み入れと中国の継続的な拡大に支えられたアジア太平洋地域が、2031年にかけて年平均成長率6.65%で成長すると予測されています。
最終更新日:



