
持続可能ファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.06 兆米ドル |
| 市場規模 (2031) | 26.93 兆米ドル |
| 成長率 (2026 - 2031) | 12.34 % |
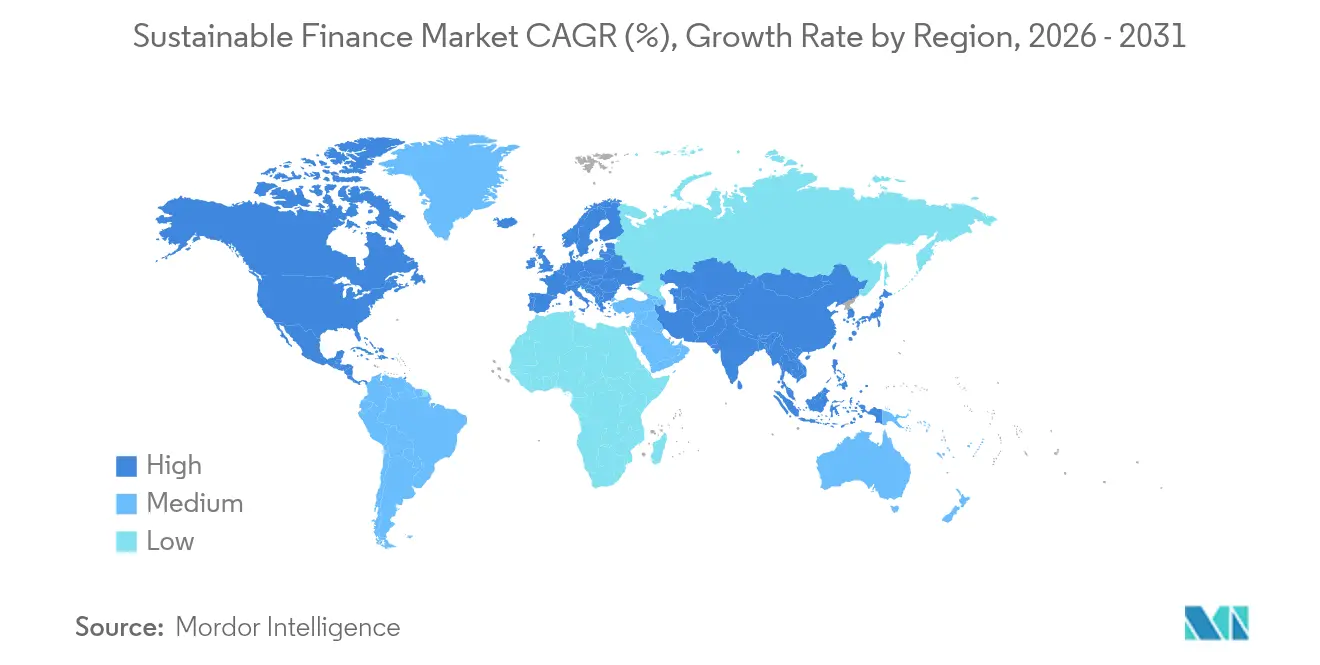
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
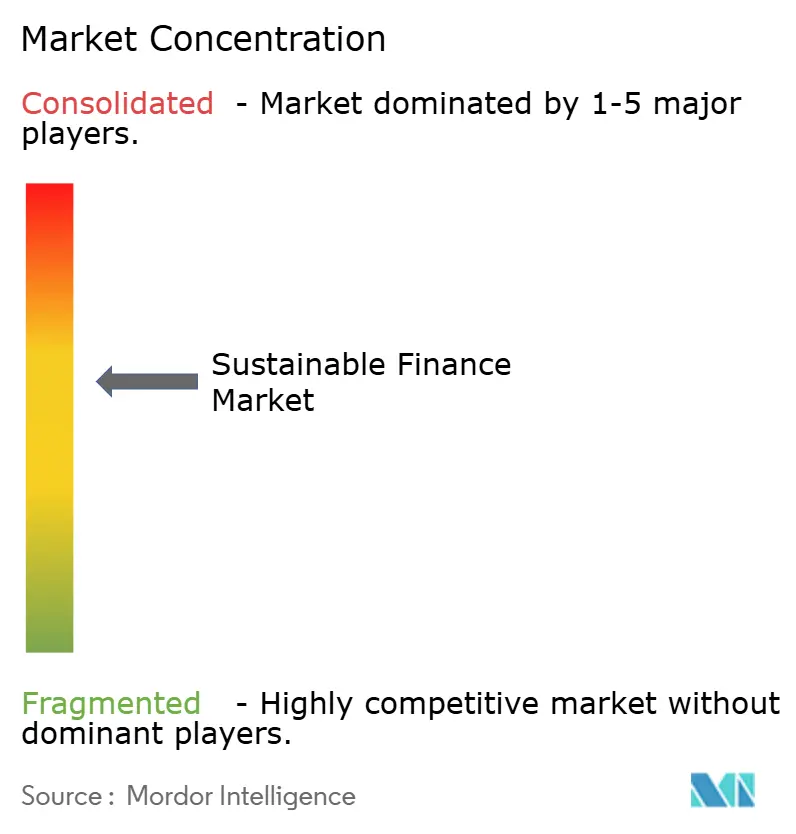
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
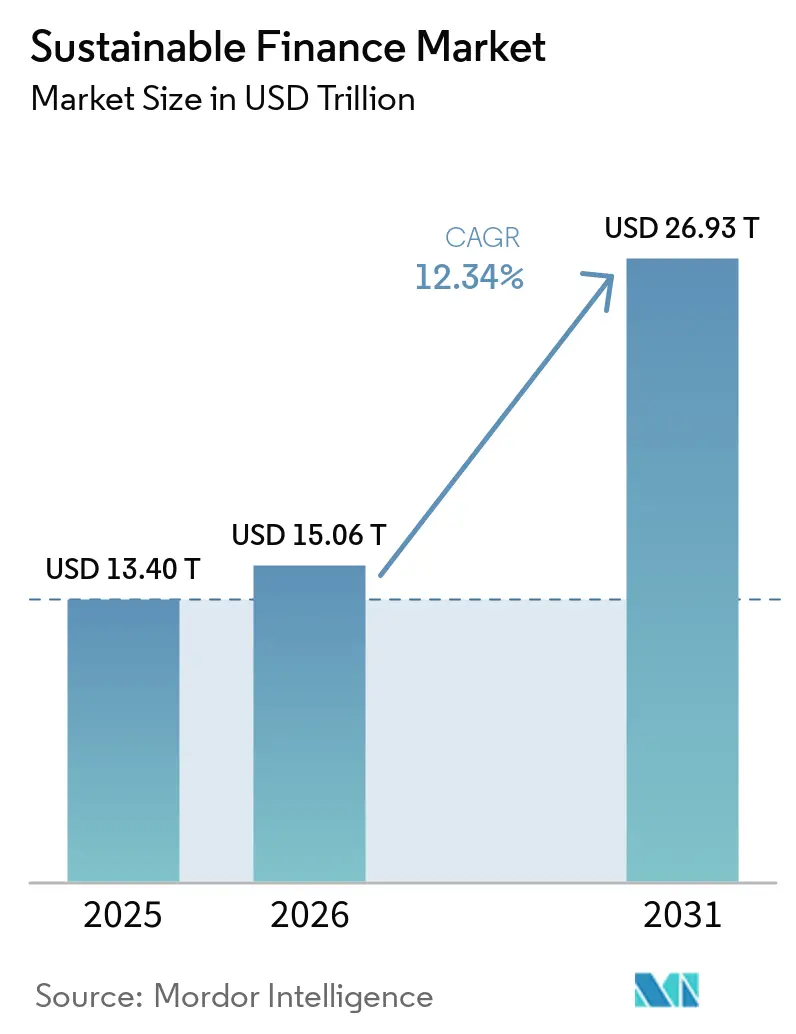
Mordor Intelligenceによる持続可能ファイナンス市場分析
持続可能ファイナンス市場規模は2025年に13.40兆USDと評価され、2026年の15.06兆USDから2031年までに26.93兆USDに達すると推定され、予測期間(2026年~2031年)中のCAGRは12.34%である。
欧州は依然として最大の地域プールであるが、ソブリングリーンボンドプログラムの加速に伴い、機関投資家の資本はアジア太平洋地域へと急速にシフトしている。中央銀行の気候ストレステスト、義務的開示規則、およびソブリン発行パイプラインにより、環境・社会・ガバナンス(ESG)要因は任意のスクリーニングからグローバルな銀行および投資家にとってのコアリスク変数へと転換した。トークン化されたグリーン資産からパフォーマンス連動型債務に至るまでの急速な商品革新により、投資可能なユニバースが拡大し、取引摩擦が低減した。規制の勢いは強いものの、市場の将来的な軌道は、調和されたタクソノミー、グリーニアムを維持する金利ダイナミクス、およびESG義務に対する持続的な政治的支持にかかっている。
主要レポートの要点
- 取引タイプ別では、グリーンボンドが2025年の持続可能なファイナンス市場シェアの53.88%を占め、サステナビリティ連動債およびトランジションボンドは2031年までに14.08%のCAGRで成長する見込みです。
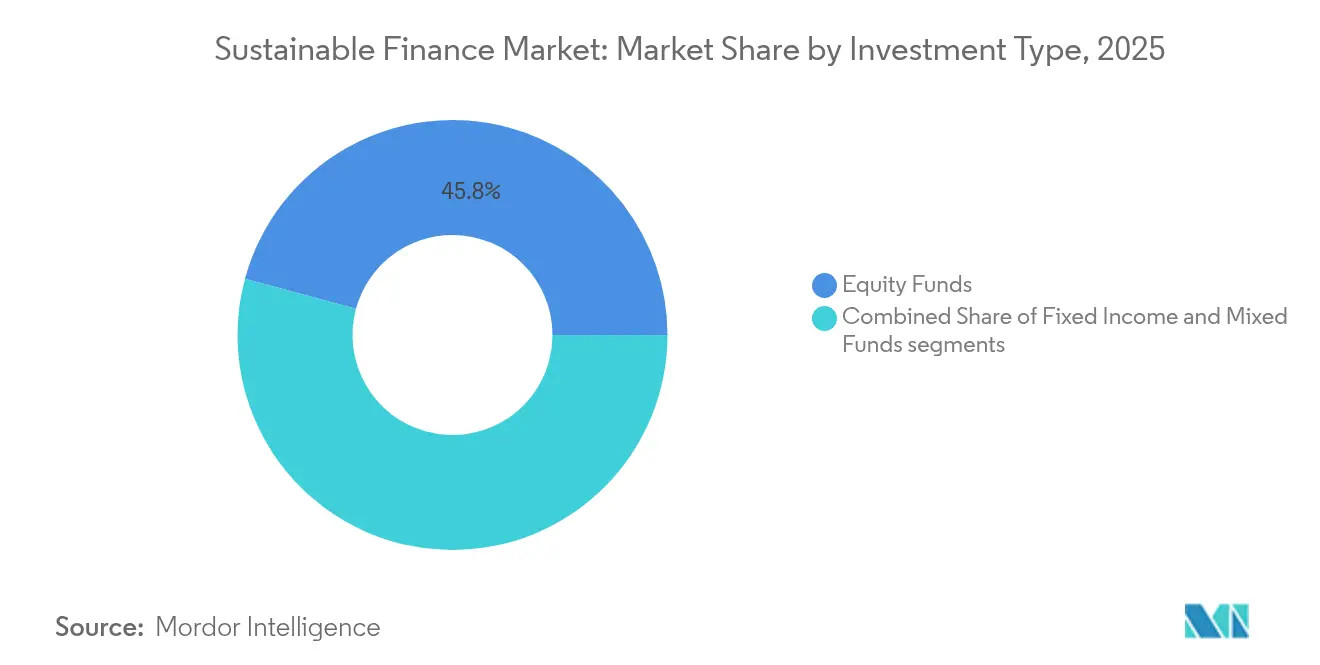
- 投資タイプ別では、エクイティファンドが2025年の市場シェアの45.78%をリードし、混合型・マルチアセット戦略は2031年までに13.22%のCAGRで拡大すると予測されています。
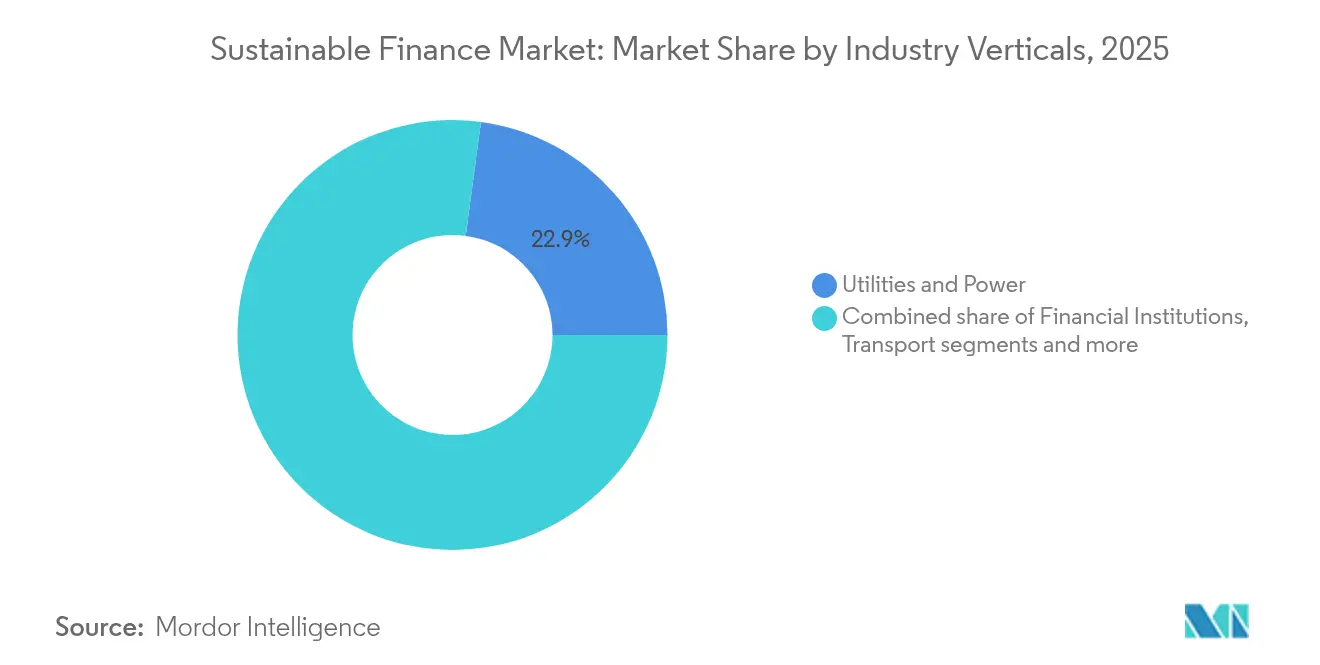
- 産業垂直別では、公益事業および電力が2025年の持続可能なファイナンス市場規模の22.89%を占め、金融機関は2031年までに最も速い13.14%のCAGRを記録すると予測されています。
- 地域別では、欧州が2025年の市場において31.72%の収益シェアを保有し、アジア太平洋地域は2031年までに12.53%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
持続可能なファイナンス市場のドライバー影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 規制の推進と義務的ESG開示 | +2.5% | グローバル(EU主導;アジア太平洋地域の採用) | 中期(2~4年) |
| 企業・ステークホルダーESG圧力の台頭 | +1.8% | 北米・欧州からアジア太平洋地域へ拡大 | 短期(2年以内) |
| ESG資産の実証済み長期リスク調整後リターン | +2.1% | グローバル機関投資家市場 | 長期(4年以上) |
| 中央銀行によるバランスシートの気候ストレステスト | +1.4% | 先進国市場;一部の新興国経済 | 中期(2~4年) |
| トークン化・ブロックチェーンベースのグリーン資産発行 | +0.9% | グローバル;シンガポールおよび香港での早期採用 | 長期(4年以上) |
| 気候適応・レジリエンスファイナンス需要の急増 | +1.2% | グローバル;気候脆弱地域に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制の推進と義務的ESG開示
EU企業サステナビリティ報告指令は現在、50,000社以上の企業に詳細なサステナビリティ指標の公表を義務付けており、投資家にポートフォリオ分析のための一貫したデータ基盤を提供している[1]。国際サステナビリティ基準審議会による同様の枠組みが英国、日本、オーストラリアで採用されており、気候データに関する事実上のグローバルな「会計言語」を形成している。義務的開示は情報の非対称性を縮小し、デューデリジェンスコストを削減し、発行体の国境を越えた比較を容易にする。資産運用会社は新たなデータを活用して移行リスクに対するクレジットスプレッドを調整し、準拠した借り手に低コストの資本を提供している。ソブリン規制当局も上場規則に開示要件を組み込み、民間および国有企業にも規律を拡大している。その結果、ESGの考慮事項は任意の方針から持続可能ファイナンス市場における中核的な健全性基準へと移行した。
企業・ステークホルダーESG圧力の台頭
ESG決議に対する株主支持は2024年に28%に上昇し、企業政策に影響を与えようとする幅広い意欲を示している[2]。取締役会は、サステナビリティパフォーマンスに基づいてサプライヤーや雇用主を選択する顧客や従業員からの同時圧力に直面しており、脱炭素化と社会的公平性に向けた目標設定を加速させている。金融機関は大規模なバランスシートコミットメントで対応しており、HSBCは2030年までに7,500億USDの持続可能ファイナンスを目指し、INGは1,620億USDを目標とし、Deutsche Bankは5,400億USDを充当している。これらの公的目標は、競合他社がレピュテーションリスクを回避するためにコミットメントを一致または超過させることで競争的な連鎖を生み出している。貸し手もリボルビングクレジットファシリティにサステナビリティ条項を強化し、実体経済の発行体へのインセンティブを鋭化させている。これらの力が相互に強化するサイクルを形成し、持続可能ファイナンス市場に向けて追加的な資本を誘導している。
ESG資産の実証済み長期リスク調整後リターン
2024年の700のESG株式ファンドの調査では、73%がボラティリティ調整ベースで従来のベンチマークを上回った。アウトパフォーマンスは、ESG指標が経営品質、サプライチェーンの堅牢性、および規制への準備状況の代理指標として機能することに起因しており、これらはすべてより安定したキャッシュフローに転換される。学術研究では、ESGリーダーは市場ストレス時に低い資金調達コストと小さなドローダウンを経験し、シャープレシオを改善することが示されている。年金受託者や基金はESG統合を任意のオーバーレイではなく受託者要件として位置付けることが増えている。マーケットメーカーがラベル付きボンドやETFに対してタイトなスプレッドを提示するにつれて流動性が改善し、配分者の取引コストが低下している。総じて、実証的なリターンプロファイルが持続可能ファイナンス市場の持続的成長を支えている。
中央銀行によるバランスシートの気候ストレステスト
欧州中央銀行の2024年のユーロ圏資産の70%をカバーする98行のストレステストでは、無秩序な移行シナリオ下で最大756億USDの移行リスク損失の可能性が示された[3]。イングランド銀行および米国連邦準備制度理事会は並行パイロットを開始し、気候指標を自己資本充足性審査に組み込んでいる。監督当局が結果を公表するにつれて、銀行は高炭素エクスポージャーを再評価し、最悪のシナリオの損失に対して資本を積み増す必要がある。これにより、貸し手はグリーンレンディングブックを拡大し、化石燃料ファイナンスを縮小し、再生可能エネルギーインフラおよびレジリエンスプロジェクトへ信用を再配分することが促される。保険会社も同様のソルベンシーテストに直面し、資産側のポートフォリオシフトを促進している。これらの監督ツールはESGリスクを健全性枠組みに組み込み、持続可能ファイナンス市場への資本フローを加速させている。
持続可能なファイナンス市場の抑制要因影響分析*
| 制約 | (~)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| グローバルタクソノミー・データ標準化の欠如 | -1.3% | グローバル;特に新興国市場で困難 | 中期(2~4年) |
| グリーンウォッシングの認識と信頼性のギャップ | -0.8% | グローバル;監視が弱い体制でより顕著 | 短期(2年以内) |
| 政治的反発と反ESG法制(米国各州) | -0.9% | 北米、グローバルな資産フローへの波及効果あり | 短期(2年以内) |
| 金利上昇による「グリーニアム」ボンド価格の侵食 | -0.7% | グローバル固定収益市場、特に先進国経済 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グローバルタクソノミー・データ標準化の欠如
EUタクソノミーは詳細なスクリーニング基準を提供しているが、米国、中国、インドは異なる枠組みを開発しており、多国籍発行体は「持続可能」の相反する定義をナビゲートすることを余儀なくされている。コンプライアンスチームは複数の分類に活動をマッピングする必要があり、発行コストが膨らみ、取引タイムラインが遅延する。投資家にとって、一貫性のないデータは国境を越えたポートフォリオ比較を妨げ、外国のラベル付き債務への需要を低下させる可能性がある。新興国市場の借り手は、多様な開示規則を満たす内部能力が不足していることが多いため、最も急峻なハードルに直面している。国際サステナビリティ基準審議会によるアプローチの収束に向けた取り組みは進んでいるが、2027年以前に全面的な整合が実現する可能性は低い。それまでの間、断片化されたタクソノミーは持続可能ファイナンス市場の成長ポイントを削り続けるだろう。
グリーンウォッシングの認識と信頼性のギャップ
欧州証券市場監督局の2024年レビューでは、ファンドラベルと実際の保有資産の間に広範な不一致が明らかになり、より厳格な命名規則と再分類の可能性を引き起こした。資産運用会社はサステナビリティの主張を検証するために、より高い保証・監査コストを負担している。レピュテーションリスクを警戒する投資家はより深いデューデリジェンスを実施し、配分のリードタイムを延長し、明確なルールを持つパッシブベンチマークを選択することもある。訴訟リスクは上昇しており、米国やオーストラリアではESG商品の誤販売とされる事例を対象とした集団訴訟が提起されている。格付け機関はより厳格な方法論で対応し、脱炭素化計画を誇張した発行体を格下げすることもある。これらの信頼性への懸念は、インパクト測定基準が成熟するまで資金流入を抑制し、持続可能ファイナンス市場の拡大を抑制する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
持続可能なファイナンス市場セグメント分析
投資タイプ別:
マルチアセット戦略が台頭混合・マルチアセットビークルは、機関投資家が公開株式、プライベートクレジット、およびインフラ全体にわたる分散アクセスを求めるにつれて、2031年まで13.22%のCAGRで成長し、魅力が高まっている。株式ファンドは依然として2025年の持続可能ファイナンス市場シェアの45.78%を占め、再生可能エネルギーおよびクリーンテクノロジーの堅調なパフォーマンスに支えられている。しかし、マルチアセット商品の急速な普及は、一つのマンデートで移行スペクトラム全体を捉えたいという欲求を示している。ウェリントン・マネジメント、Vanguard、Blackstoneのコラボレーションは、パートナーシップが以前は独占的だった戦略を民主化できることを示している。これらのビークル内のプライベートマーケットスリーブは、電力網の近代化、バッテリーストレージ、および自然ベースのカーボンプロジェクトへ資本を誘導しており、これらは上場エクスポージャーが乏しい分野である。ラベル付きボンドのパイプラインが深まるにつれて固定収益配分も膨らんでおり、2024年のグローバルなサステナブルボンド発行額は1兆USDに近づき、クレジットの多様化を広げている。投資家は単一のビークルを離れることなく資産クラス間でリスクプロファイルを動的に切り替える能力を歓迎しており、マルチアセットソリューションの勢いを強化している。
第二のトレンドは、水、循環経済、および社会的包摂指数を追跡するテーマ型ETFとマンデートの着実な機関化である。これらの商品は、全体的な気候戦略の中で特定のインパクト目標に対処しようとする基金や保険会社を引き付け、持続可能ファイナンス市場をさらに拡大させている。商品の完全性を支援するために、マネージャーはサードパーティの保証とオンチェーンデータフィードを組み込み、報告サイクルを短縮し信頼性を高めている。これらの構造が成熟するにつれて、小売および確定拠出型資本を動員することで持続可能ファイナンス市場規模を拡大するための青写真を提供する。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
取引タイプ別:
パフォーマンス連動型債務が発行を再形成サステナビリティ連動型および移行ボンドは持続可能ファイナンス市場の最も急速に動いているコーナーであり、14.08%のCAGRで前進している。2019年以降の累積発行額は2,500億USDを超え、グリーンボンドユニバースの10%以上に相当する。魅力は、発行体が脱炭素化または多様性目標を達成できない場合のクーポンステップアップにあり、インセンティブをインパクトと整合させる。グリーンボンドは、しかし、2025年の発行の53.88%のシェアを持つアンカー商品であり続けている。欧州中央銀行がサステナビリティ連動型証券を担保として受け入れる決定は、流動性を高めスプレッドを圧縮した。2025年の早期観察日は発行体のコミットメントをテストするが、予備データはほとんどの企業が軌道に乗っていることを示唆しており、投資家の信頼を強化している。
隣接するイノベーションには、海洋保全を資金調達するブルーボンドや気候適応のためのレジリエンスボンドが含まれる。ウルグアイなどのソブリンは、GDP調整クーポンを組み込んだサステナビリティ連動型ソブリン形式を先駆けており、財政当局の将来的なオプション性を示している。香港で試験中のトークン化マイクロボンド構造は、決済コストを削減することで中小企業に持続可能ファイナンス市場を開放する可能性がある。これらの発展は、移行経路に整合したより細粒度の資本スタックに向かう方向性を示しており、参加を広げ持続可能ファイナンス市場規模を拡大している。
産業垂直別:
金融セクターがESGの主流化をリード公益事業および電力会社は2025年に持続可能なファイナンスの取引量の22.89%を占め、数兆ドル規模の送電網および再生可能エネルギーへの投資需要を反映しています。一方、銀行および多角化金融機関は、ネットゼロロードマップを主要な融資・アドバイザリー業務に組み込むにつれ、最も高い13.14%のCAGRを示しています。HSBCの7,500億〜1 ビリオン 米ドルおよびDeutsche Bankの5,400億 米ドルという目標に代表されるコミットメントは、コアバランスシート戦略が気候整合型エクスポージャーへとシフトしていることを示しています。保険グループもまた、従来のポートフォリオ比較して低い巨大災害リスク相関を確認したことから、一般勘定をグリーンインフラへと傾斜させています。持続可能なファイナンス産業は、輸送、化学、農業向けの新たな金融商品の創出が急速に進んでおり、それぞれが多国間保証と民間債務を組み合わせたブレンデッドファイナンス構造を取り込んでいます。海運および航空向けのサステナビリティ連動デリバティブの成長は、垂直方向への拡大をさらに証明しています。
並行して、企業の財務チームはリボルビングクレジットファシリティにESGパフォーマンス基準を組み込み、持続可能なファイナンスを資本市場の発行にとどまらず拡大させています。このクロスポリネーションは、外部保証プロバイダーおよびデータ分析会社への需要を高め、持続可能なファイナンス市場を強化する競争的なサービスエコシステムを生み出しています。今後、脱炭素化が困難なセグメントの産業企業は、2030年の脱炭素化マイルストーンに向けてトランジション型金融商品を積極的に活用することが予想され、セグメントの多様性が拡大するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
欧州持続可能なファイナンス市場
欧州は2025年に世界の持続可能なファイナンス市場シェアの31.72%を維持しており、EUタクソノミー、CSRD、および持続可能なファイナンス開示規制によって支えられており、これらが合わさって世界で最も包括的な規制体系を形成しています。ドイツのツートランシェ連邦グリーン証券とイタリアのBTPグリーンシリーズはユーロ利回り曲線を形成し、投資家需要を下支えしています。欧州中央銀行の担保政策はさらに市場流動性を保証しています。地域の成長は欧州グリーンディールにって牽引されており、同ディールは世界中期の炭素中立に向けて1.08 ビリオン 米ドルの官民投資を動員しています。
アジア太平洋持続可能なファイナンス市場
アジア太平洋地域は2031年までに最速の12.53%のCAGRを記録しています。中国がロンドン証券取引所で発行した824 ミリオン 米ドルのソブリングリーンボンドは北京のコミットメントを示し、国内発行を触媒することが期待されています。シンガポールはグリーンボンドで最大259 ビリオン 米ドルを調達する予定であり、金融セクター全体のサステナビリティデータをデジタル化するためにプロジェクト・グリーンプリントを立ち上げました。日本とオーストラリアはソブリングリーンプログラムを開始しており、キャンベラの46.2 ビリオン 米ドルのグリーンボンドは世界105の投資家から145 ビリオン 米ドルの入札を集め、アジア太平洋気候資産への旺盛な需要を示しています。東南アジア諸国は初期段階の再生可能エネルギープロジェクトのリスクを軽減するためのブレンデッドファイナンス手段を模索しており、インドの準備銀行がグリーンンドを法定流動性規制に組み込んだことは国内需要を促進する可能性があります。
南北アメリカおよびMEA持続可能なファイナンス市場
北米は政治的な論争にもかかわらず、依然として深い資本プールを維持しています。米国の資産運用会社はESGマンデートで数兆ドルを管理しており、インフレ削減法に基づく連邦インセンティブが再生可能エネルギーの普及を支え、気候インフラへの資本誘導を促しています。カナダの2回目の29.6 ビリオン 米ドルのソブリングリーンボンドは、物議を醸した原子力エネルギーの組み込みにもかかわらず、66%のESG志向投資家を引き付けました。州規制によってモメンタムは異なる可能性がありますが、気候リスクに対する受託者責任の認識から機関投資家の配分は持続的であると見られています。南米および中東の新興市場は勢いを増しており、ウルグアイのサステナビリティリンクボンドとサウジアラビアの見込まれるグリーン地方債発行は持続可能なファイナンス市場の多様化を示唆しています。これらの地域は小規模な基盤から出発していますが、規制上の心とインフラ需要は、フレームワークが成熟すれば突出した成長ポテンシャルを示唆しています。
規制環境
持続可能な金融規制は多法域にわたるコンプライアンス体系に拡大しており、UNCTADのサステナブルファイナンス規制プラットフォームは35の経済圏で807の規制を追跡している。欧州では、CSRD(指令(EU) 2022/2464)が義務的なサステナビリティ報告の対象を拡大し(50,000社超)、一方で2026年の立法動向、例えばサステナビリティ・オムニバスは、CSRDおよびCSDDDにわたる適用範囲の閾値を修正対象としており、発行体や資産運用会社にとって適用範囲、タイミング、データ要件に関する短期的な不確実性を生じさせている。
EU域外では、開示および移行計画に関するルール作りが、指定された監督当局や基準設定機関を通じて収斂しつつある。英国の金融行動監視機構(FCA)による2026年の協議文書(CP26/5)は、サステナビリティ開示をISSB方式の報告に合わせるものであり、2027年1月1日以降に開始する会計期間からの適用が提案されている。また、シンガポール金融管理局(MAS)は2026年3月に環境リスク管理(移行計画)ガイドラインを発行し、銀行、保険会社、資産運用会社を対象に2027年9月から施行される。並行して、2026年の欧州議会委員会によるSFDRおよびPRIIPs改正の作業は、任意のESG主張からラベルの規律への移行を強化しており、商品レベルでの比較可能性、命名規則、より明確な開示期待を含んでいる。
バリューチェーン分析
持続可能な金融のバリューチェーンは、EUタクソノミーやCSRD、SFDRおよびISSB整合の開示ルール策定を含む政策・基準設定から始まり、これが下流に流れるデータ項目や定義を規定する。次に発行体(政府、企業、金融機関)がラベル付き商品やパフォーマンス連動型商品を組成し、銀行やアレンジャーがグリーンボンド、サステナビリティボンド、サステナビリティ・リンク型および移行型フォーマットのためのフレームワーク、KPI、文書化を構築する。検証・保証提供者、ESGデータベンダー、指数運営会社は、開示情報を投資可能なシグナルに変換し、資産運用会社や資産保有者はこれをスクリーニング、ポートフォリオ構築、スチュワードシップ、報告に活用する。
流通・市場インフラは、取引所、預託機関、カストディアン、ファンドプラットフォーム、および摩擦を減らし継続的なモニタリングを支援する分析レイヤーを通じてこのチェーンを完成させる。バイサイドでは、大手グローバル運用会社や地域銀行が投資信託、ETF、マンデート、プライベート市場ビークルを通じて需要を集約し、エンゲージメントおよび投票方針が資本配分を発行体のパフォーマンスやガバナンス選択に結びつけている。成果測定や複数テーマにわたる引受は、自然、適応、移行計画を含め、引受・パッケージング判断をますます形作っており、複数年にわたる気候戦略の下でデューデリジェンスや配分プロセスにサプライチェーンの気候リスク分析を組み込む実務にその傾向が反映されている。
競争環境
持続可能ファイナンス市場は中程度の集中度を示しており、上位3社の資産運用会社であるBlackRock、Vanguard、State Streetは大きなシェアを保持しているが、フィンテック、ESGデータスペシャリスト、および地域チャンピオンからの競争が加速している。BlackRockによるHPS Investment Partnersの120億USD買収は2,200億USDのプライベートクレジットプラットフォームを創出し、オーダーメイドのサステナブルローンを組成できるようになった一方、Global Infrastructure Partnersの30億USD買収は1,000億USDの再生可能エネルギーおよび輸送インフラパイプラインを追加した。Vanguardは株主エンゲージメント能力を深め、State Streetは機関投資家の粘着性を維持するためにカストディネットワーク全体にリアルタイムESG分析を組み込んでいる。
パートナーシップモデルが増殖している。ウェリントン・マネジメント、Vanguard、Blackstoneはマルチアセット気候ポートフォリオで戦略的提携を結び、スケールプレーヤーが年金およびソブリンクライアントからマンデートを獲得するために専門的な専門知識を重視することを示している。一方、DBSやOCBCなどのアジアの地域銀行は、ローカルネットワークを活用してグリーンおよび移行ローンを組成し、その後ラベル付き証券化を通じてリスクを分散している。香港とシンガポールで運営されるブロックチェーン対応プラットフォームは、太陽光または省エネ資産をトークン化し、分割化と即時決済を通じて投資家基盤を拡大している。
競争圧力は、詳細な排出量、生物多様性、およびサプライチェーン指標を提供するESGデータプロバイダーからも生じており、中規模のマネージャーがAUM規模ではなく分析で競争できるようにしている。マージンを守るために、既存プレーヤーは独自データセット、AI駆動のインパクト測定、および自動化されたクライアントレポーティングに投資している。管轄区域間の規制の相違は、コンプライアンスコストを吸収できるグローバルに多様化した企業に優位性をもたらすが、機敏なローカルプレーヤーは国内ガイドラインに合わせた商品を提供することで繁栄している。予測期間にわたって、マネージャーがプライベートマーケットとインフラでのスケールを求めるにつれて統合が進む可能性が高く、一方でスペシャリストインパクトハウスは適応ファイナンスおよび自然ベースのソリューションでニッチを開拓し続け、持続可能ファイナンス市場規模を拡大するだろう。
持続可能ファイナンス産業リーダー
-
BlackRock
-
Vanguard Group
-
State Street Global Advisors
-
Amundi
-
BNP Paribas Asset Management
- 注:主要企業の掲載順は順位を示すものではありません。
持続可能なファイナンス市場 このレポートでカバーされる企業
- BlackRock
- Vanguard Group
- State Street Global Advisors
- JPMorgan Asset Management
- Citigroup
- Goldman Sachs
- UBS
- Bank of America
- Amundi
- Allianz Global Investors
- BNP Paribas Asset Management
- HSBC Holdings
- Credit Agricole CIB
- NatWest Group
- Morgan Stanley
- AXA Investment Managers
- Deutsche Bank
- Legal & General Investment Management
- Nordea
- Schroders
- Macquarie Group
- ING Group
市場機会と将来展望
開示・移行計画要件の拡大は、投資判断に足る持続可能性データの流れを拡大させ、CSRD型報告を投資可能な指標や商品ラベリングに変換するデータエンジニアリング、保証、ポートフォリオ分析の領域に新たな余地を生み出している。需要は純粋な緩和策を超えて適応・レジリエンス金融にも広がりつつあり、発行体の目標に価格を結びつけ、タクソノミーに整合した資金使途の資本支出が得にくい脱炭素困難セクターでも活用できる、サステナビリティ・リンク型および移行型構造の利用拡大を支えている。商品設計は、パブリック市場をプライベートクレジットやインフラと組み合わせるマルチアセット型ソリューションへと移行しており、これはウェリントン・マネジメント、バンガード、ブラックストーンによる公民マルチアセット気候ポートフォリオの協業に示されている。
自然・生物多様性金融も、気候と並ぶ独立した機会分野として形を成しつつあり、State of Finance for Nature 2026は、リオ条約のコミットメントを達成するために必要な規模、すなわち2030年までに自然を基盤とした解決策への投資を年間5,710億米ドルに拡大する必要性を指摘している。これは、森林、農地、水関連の実物資産にわたる自然資本戦略の成長、およびリスク管理・報告に用いられる生物多様性を考慮したデータセットやベンチマークの成長を支えている。大手運用会社によるプラットフォームレベルでの生物多様性・インパクトインテリジェンスへの投資は、商品開発やクライアント報告のためのツールセットを拡大しており、一方でタクソノミーの断片化やグリーンウォッシングへの精査は、第三者検証、より明確な命名規則、検証可能なインパクト測定への需要を高い水準に保っている。
持続可能なファイナンス市場における最近の業界動向
- 2026年6月:ブラックロックは自然史博物館と協業し、生物多様性完全性指数(Biodiversity Intactness Index)をブラックロック・サステナブル・インベスティング・インテリジェンス・プラットフォームに統合し、生物多様性を考慮した投資能力を拡大した。このプラットフォームは1,250億ドル規模の戦略にわたり生物多様性指標を拡大する。データ主導のサステナブル投資における優位性とESG分析における競争力を強化する。
- 2026年4月:ブラックロックは、再生可能エネルギー、EV充電、水管理、ブロードバンド、気候レジリエントな沿岸インフラに注力する1.2兆ドル規模のESGインフラ・イニシアチブを発表した。持続可能な資産エクスポージャーを拡大する大規模インフラプログラムである。持続可能なインフラのパイプラインを拡大し、大規模ESG金融における主導的地位を強化する。
- 2026年2月:バンガード・グループは13州との反トラスト訴訟を2,950万米ドルで和解し、2032年6月まで気候関連の株主エンゲージメントを制限する消極性コミットメントに同意した。気候株主エンゲージメントの規範に影響を与える法的和解である。規制上の逆風の中でESGアクティビズムを制約し、ガバナンス・エンゲージメント戦略に影響を与える。
持続可能なファイナンス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、持続可能なファイナンス市場は、明確な環境・社会・ガバナンス目標のもとで展開・運用される資本として定義され、地域を越えてサステナビリティの成果に資金を誘導するファイナンスおよび投資商品を対象としています。
調査範囲の除外事項:市場規模の算定には、ファイナンスまたは投資商品の価値と比較可能でない自発的カーボン市場およびサステナビリティデリバティブは含まれません。
セグメンテーション概要
- 投資タイプ別
- 株式ファンド
- 固定収益ファンド
- 混合・マルチアセット配分
- 取引タイプ別
- グリーンボンド
- ソーシャルボンド
- サステナビリティボンド
- ESG投資
- その他
- 産業垂直別
- 公益事業・電力
- 輸送・物流
- 化学品・素材
- 食品・飲料・農業
- 公共部門・政府
- 金融機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリーチは、市場の外縁を設定し、モデリング前提が確定される前に、サステナブルボンドやESG志向ファンドなどの商品間で定義を整合させるために活用されました。UNCTADの刊行物、世界銀行およびIMFのマクロ系列、OECDの金融・投資指標、ならびに中央銀行および証券規制当局の公表資料などの公開情報源を用いて、発行パターン、運用資産残高のシグナル、および地域的な変化を追跡しました。
また、発行体および資産運用会社のファイリング、年次報告書、投資家向けプレゼンテーション、証券取引所のサステナブルボンドフレームワーク、および信頼性の高い報道資料を精査し、活動水準および典型的な商品構造をマッピングしました。必要に応じて、企業財務情報、ニュース・財務データ、特許データベースを含む有料サブスクリプションを活用し、市場を動かし得る開示内容やタイムラインイベントのクロスチェックを行いました。これらのデスクリサーチ情報源は例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他の公開・有料情報源も参照しています。
一次ンタビューおよびサーベイ
一次インタビューは、発行体および投資家の購買決定において何が持続可能なファイナンスとして計上されるかを確認し、商品ミックスや地域成長などの前提を検証することに重点を置きました。発行体、資産運用会社、銀行、アドバイザー、機関投資家にわたる実務家と対話し、政策的な後押し、開示の成熟度、および投資家需要の違いをモデルに反映させるため、主要地域全体でインプットのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):13% | アジア太平洋:39% |
| 中位層:50% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:16% | マネージャー:45% | 南北アメリカ:27% |
市場規模算定と予測
市場規模の算定は、公開発行データおよび投資商品シグナルを地域・商品タイプ別に整合的な需要プールへと再構築し、定義の一貫性を確保するためのトップダウンアプローチから始まります。持続可能なファイナンスにおいては、本市場商品(グリーン債、ソーシャル債、サステナビリティ債など)と運用投資エクスポージャー(ESG志向のエクイティ、債券、混合配分商品など)の間で同一基準の取り扱いを維持することが重要です。
合計値の現実性を確保するため、選択的なボトムアップ検証によって結果を裏付けました。これには、報告されたサステナブル運用資産残高の範囲のサンプルレビュー、発行体プログラムの活動状況、および開示が許す範囲での平均取引規模と観測された取引頻度の積から算出された推定値が含まれます。モデルを形成した変数には、サステナブルボンドの発行トレンド、ファンド資産水準とネットフロー、開示・ラベリング規則の変化、ファイナンスパイプラインに影響を与える政策目標、ならびに欧州・中東・アフリカ、アジア太平洋、南北アメリカ間の地域ミックスシフトが含まれます。ボトムアップ検証でカバレッジのギャップが生じた場合、欠落部分は最も比較可能な公開系列に紐付けた保守的なプロキシ比率によって処理され、その後インタビューフィードバックによる追加レビューが行わました。
予測については、採用状況が規制および投資家センチメントに大きく依存するため、シナリオ分析を採用しました。次に、専門家が繰り返し強調したマクロ指標および資本市場環境と成長を結びつけるため、軽量な多変量回帰レイヤーを適用しました。最終的な軌跡は、示唆される成長率が発行体および投資家が予測期間において実現可能と述べた内容と一致した後にのみ採用されました。
データ検証と更新サイクル
アウトプットは、報告されたサステナブルファンド資産、サステナブルボンド発行総額、公開開示に見られる地域レベルのシフトなど、独立したシグナルとの繰り返しのクロスチェックによって検証されます。数値に異常が見られた場合は、前提レベルまで要因を遡り、修正するか、または最終承認前に追加の専門家インプットによるフォローアップのためにフラグを立てました。
市場合計値、成長率、および地域別内訳が別のアナリストによってチェックされ、その後、完全な時系列全体で一貫性が再確認されるよう、多段階の内部レビューを実施しています。レートは年次で更新され、ラベリングや開示に関する主要な規則変更、または発行・フローの急激な変化など、重要なイベントが発生した場合には中間更新が実施されます。納品前に最終確認を行い、クライアントが最新のデータリリースに整合した最新の見解を受け取れるようにしています。
Mordor Intelligenceの持続可能なファイナンス市場規模と他の公表推計値との比較
持続可能なファイナンスの公表市場規模がしばしば一致しないのは、この用語が異なる方法で使用されており、データインプットが商品間で必ずしも比較可能ではないためです。実際には、推計値が運用資産残高、年間発行額、またはストックとフローを混在させた複合的な見方のいずれとして市場を捉えているかによって、最大の乖離が生じます。
その他の一般的なギャップの要因としては、債券とファンドのみを計上するか、より広範なESG投資活動を加えるかといった範囲と時期の選択、異なる基準年の使用、グローバル合計のスポット為替レートと平均換算レートの適用などが挙げられます。また、積極的なシナリオがメンケースとして報告される場合や、ラベリング規則、開示執行、または地域別発行力の大幅な変化後に古い推計値が再検証されない場合にも差異が生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.40 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 7.00 ビリオン 米ドル(2023年) | 債券やファンドなど公開取引されているサステナブル投資商品のみを計上しており、より広範なESG投資や混合型ストラクチャーを含めると合計値が過小評価される。 |
| グローバルコンサルタンシーB | 5.87 ビリオン 米ドル(2024年) | 異なる基準年定義と長期予測フレームを使用しており、市場価値はストックとフローの取り扱いに関する透明性が限られた、より狭い商品セットに基づいているように見受けられる。 |
この表は、特に推計値が残高エクスポージャーと年間活動を混在させているかどうかというスコープの選択が、数兆ドル規模の乖離を生み出し得ることを示しています。債券、ファンド、およびより広範なESG投資の取り扱いを地域間で一貫させ、年次更新で発行・運用資産残シグナルと照合することで、推計値は再現性が高く監査しやすいものとなり、これがMordor Intelligenceによって報告された2025年の高い合計値を説明しています。
レポートで回答される主要な質問
持続可能ファイナンス市場の現在の規模はどのくらいか?
持続可能ファイナンス市場規模は2026年に15.06兆USDであり、2031年までに26.93兆USDに達すると予測されている。
どの地域が現在持続可能ファイナンス市場をリードしているか?
欧州は2025年のグローバル持続可能ファイナンス市場シェアの31.72%を保持しており、EUの包括的な規制アーキテクチャに支えられている。
どの商品セグメントが最も急速に成長しているか?
サステナビリティ連動型および移行ボンドは2031年まで14.08%のCAGRで拡大しており、最も急速に成長している取引カテゴリーとなっている。
なぜマルチアセット戦略は持続可能投資において人気があるのか?
機関投資家は、公開株式、プライベートクレジット、およびインフラ全体にわたる分散エクスポージャーを提供しながらESG目標を達成するため、マルチアセットビークルを好んでおり、13.22%のCAGRで成長している。