
ヨーロッパプライベートエクイティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
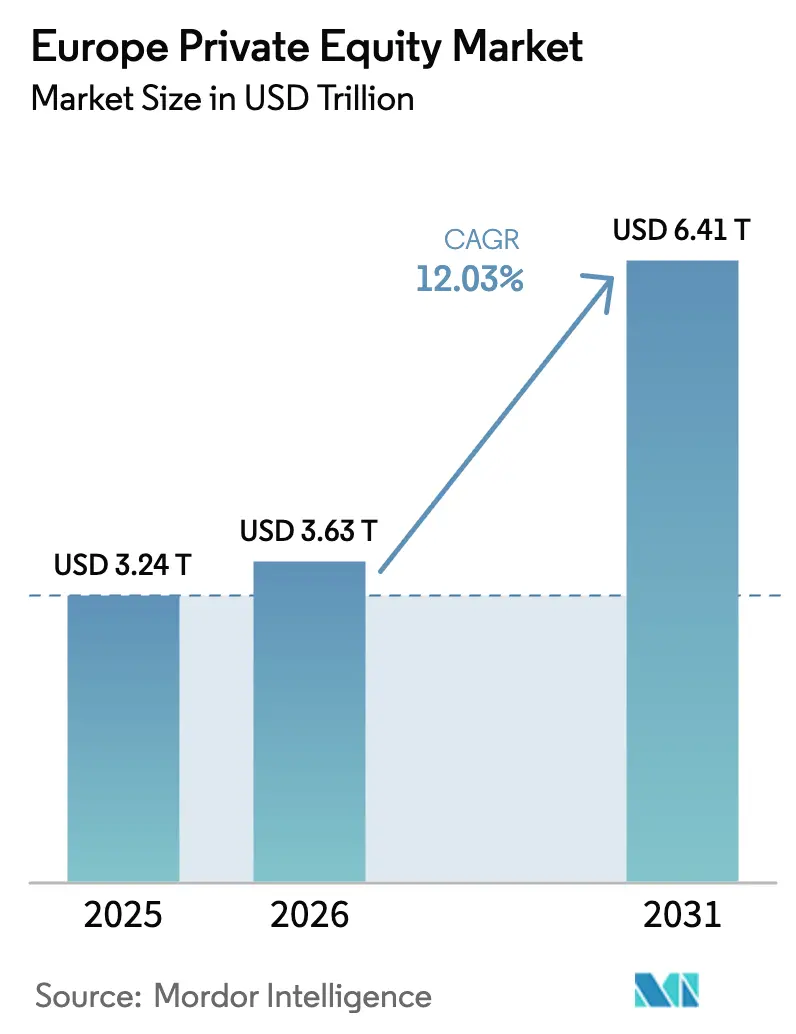
| 基準年の市場規模 (2025) | 3.24 兆米ドル |
| 市場規模 (2026) | 3.63 兆米ドル |
| 市場規模 (2031) | 6.41 兆米ドル |
| 成長率 (2026 - 2031) | 12.03 % |
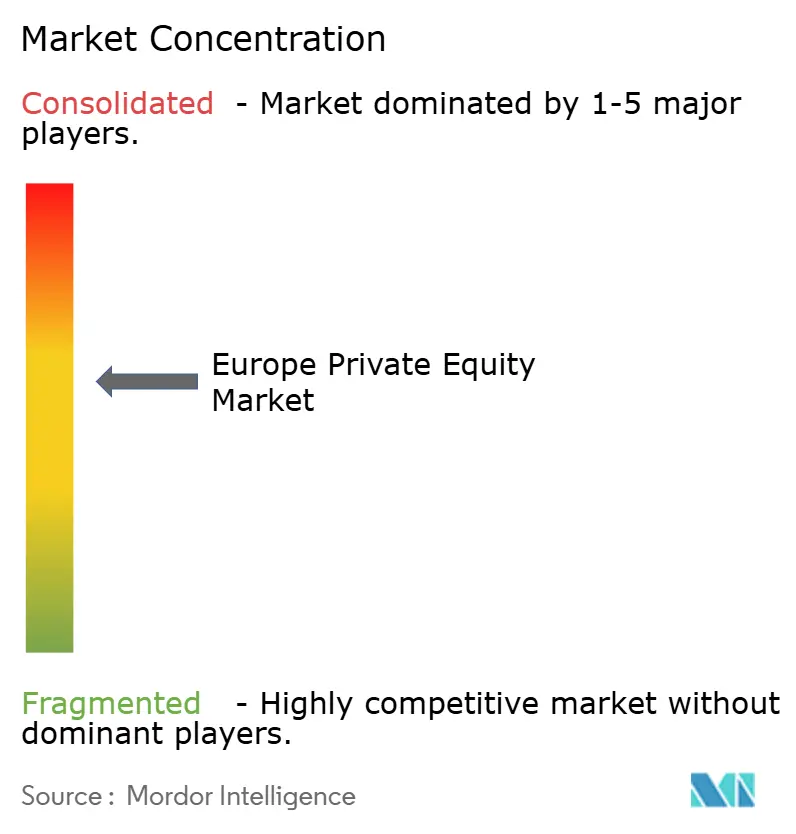
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパプライベートエクイティ市場分析
2026年のヨーロッパプライベートエクイティ市場規模はUSD 3.63兆と推定され、2025年のUSD 3.24兆から成長し、2031年にはUSD 6.41兆に達する見通しで、2026年〜2031年にかけて12.03%のCAGRで成長します。強力なドライパウダー展開圧力、サステナブルファイナンスに向けた規制の動き、パンデミック後のデジタル化加速、そしてコンティニュエーションビークルのような革新的なエグジット手段がこの拡大を支えています。バイアウトマネージャーは依然としてディールフローを支配していますが、機関投資家がアセットクラスから撤退せずに流動性を求める中、セカンダリーおよびコンティニュエーション戦略が支持を得ています。テクノロジーは最大の産業別配分比率を維持しつつも、ヘルスケアがデジタル化と高齢化というマクロテーマの恩恵を受けながら最速の成長を示しています。同時に、英国は資本調達額とクローズしたディール数でリードを維持しており、一方でスペインは親投資改革と堅調なGDPモメンタムにより最高の将来成長率を記録しています。メガマネージャーが資産を統合する中で競争は激化していますが、ミドルマーケット専門家は分断されたヨーロッパの中小企業ニッチをターゲットにすることで引き続き存在感を示しています。
主要レポートの要点
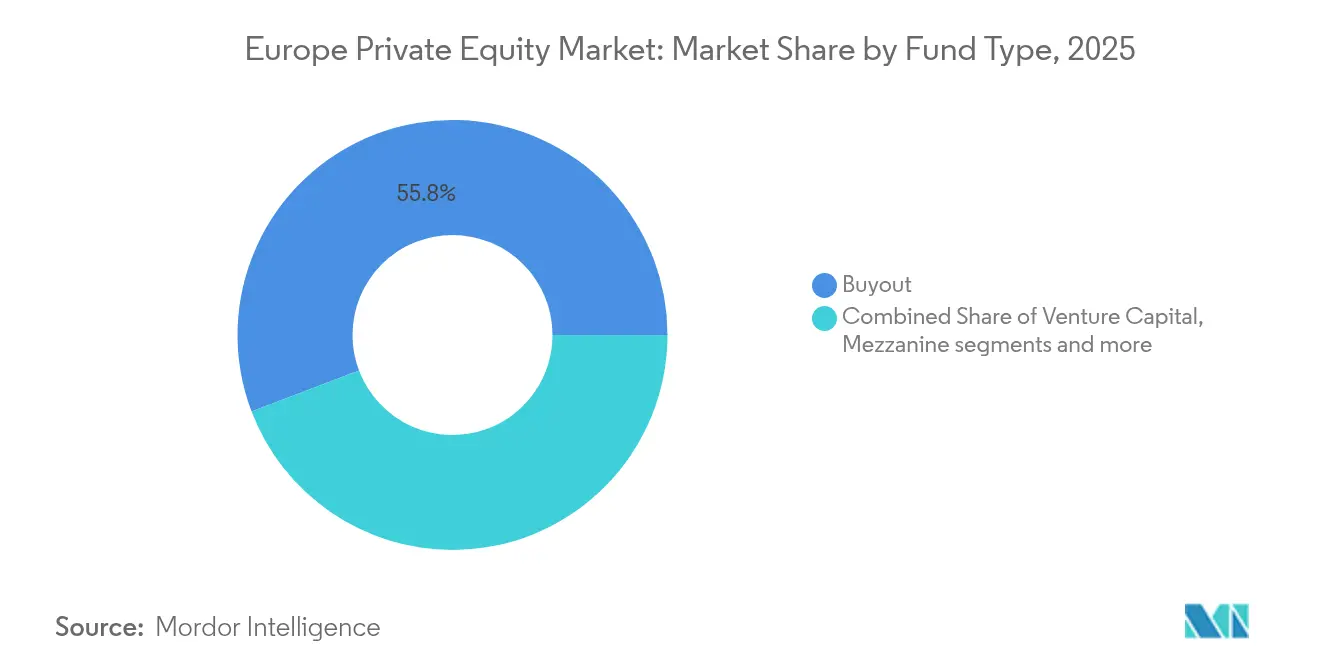
- ファンド戦略別では、バイアウトファンドが2025年のヨーロッパプライベートエクイティ市場シェアの55.78%を占めており、一方でセカンダリー&ファンド・オブ・ファンズは2031年にかけて12.17%のCAGRを記録する見込みです。
- 投資規模別では、アッパーミドルマーケットのディールが2025年のヨーロッパプライベートエクイティ市場規模の43.02%を占めており、スモール&SMIDトランザクションは2031年にかけて11.62%のCAGRで拡大しています。
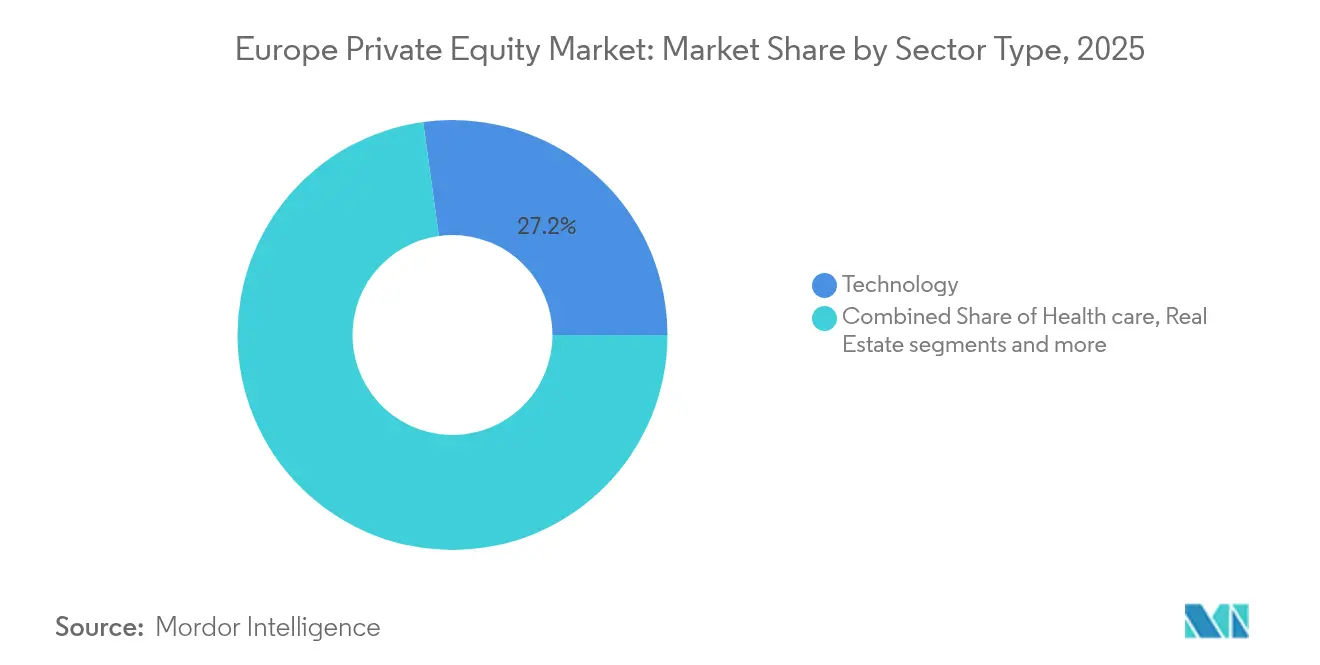
- セクター別では、テクノロジーが2025年のヨーロッパプライベートエクイティ市場シェアの27.18%を占めており、ヘルスケアは2031年にかけて14.22%のCAGRで最速の拡大を遂げています。
- 国別では、英国が2025年に25.06%の収益シェアでトップであり、スペインは2031年にかけて10.37%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 持続的なドライパウダー過剰とLPの資本展開圧力 | +2.8% | グローバル — 英国、ドイツ、フランスで最も強い | 短期(2年以内) |
| EUグリーンディールのインセンティブがPEをサステナビリティ連動資産へ誘導 | +1.9% | EU全域 — 北欧地域、ドイツ | 中期(2〜4年) |
| ポストCOVIDヨーロッパにおけるデジタルファースト型ビジネスモデルの急速な拡大 | +2.1% | 汎ヨーロッパ — 英国、フランス、オランダ | 短期(2年以内) |
| ファンド間取引に牽引されたセカンダリーバイアウトの波 | +1.6% | ヨーロッパ主要金融ハブ | 中期(2〜4年) |
| ミッテルシュタント家族経営企業の事業承継を対象とするニッチファンド | +1.2% | ドイツ、オーストリア、スイス | 長期(4年以上) |
| GPが主導するコンティニュエーションビークルの急増による埋もれた価値の解放 | +2.0% | 英国および北欧市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
持続的なドライパウダー過剰とLPの資本展開圧力
ヨーロッパのリミテッドパートナーは現在、前例のない未拠出コミットメントを保有しており、景気循環的な逆風にもかかわらず安定したディール活動を支えています。2024年の最初の3四半期における資金調達はUSD 1,188億に達し、年金基金や政府系ファンドが配分目標を引き上げる中、前年度の合計にほぼ並びました。平均保有期間は6.7年に延び、資本を吸収するためのより大規模なチケットとオフマーケットでの案件発掘の必要性が高まっています。マネージャーは希少な高品質資産をめぐって競争し、しばしばより高いエントリーマルチプルに同意しながら、リターンを維持するために野心的なオペレーショナルバリュープランを同時に設計しています。この動向はヨーロッパプライベートエクイティ市場の短期的な成長を支えています。
EUグリーンディールのインセンティブがPEをサステナビリティ連動資産へ誘導
サステナブルファイナンス開示規則(Sustainable Finance Disclosure Regulation)により、第8条および第9条に該当するファンドがヨーロッパのファンド組成の約3分の2に迫る勢いで増加しています。プライベートエクイティハウスはESGターゲットを直接キャリードインタレストのハードルに組み込み、チームを排出削減や多様性指標に連動させています。企業サステナビリティ報告指令(Corporate Sustainability Reporting Directive)は広範な開示を求め、小規模マネージャーのコンプライアンスコストを引き上げる一方、先行者には大規模な資本プールへのアクセスという恩恵をもたらします[1]Invest Europe、「Invest Europeイヤーブック2024」、investeurope.eu 。再生可能エネルギー、資源効率型製造業、循環型ビジネスモデルにおけるグリーン志向のディールは定期的にプレミアムなエグジットバリュエーションを達成し、ヨーロッパプライベートエクイティ市場へ新たな資本を引き寄せています。
ポストCOVIDヨーロッパにおけるデジタルファースト型ビジネスモデルの急速な拡大
SaaSやAIから物流プラットフォームに至るテクノロジー活用型企業は堅調なトップライン成長を維持し、2023年だけでEUR 240億のプライベートエクイティ資本を集めました。ディープテック投資は2024年にEUR 150億に成長し、AIを活用したクリエイティブスイートプロバイダーのFreepikは80万人以上のサブスクライバーを超えました。プライベートエクイティオペレーターはポートフォリオ企業全体にデータ分析のプレイブックを導入し、価格設定、調達、顧客維持を強化することで、再現可能なバリュークリエーションのレバーを創出しています。このデジタル化の必要性はヨーロッパプライベートエクイティ市場におけるディールフローとマルチプルを維持しています。
ファンド間取引に牽引されたセカンダリーバイアウトの波
IPOを通じたエグジットウィンドウは依然として狭いため、ファンド間取引が主要なエグジット手段として台頭しています。コンティニュエーションファンドは現在ヨーロッパにおけるエグジットの13%を占めており、既存のLPに流動性を提供しつつ、GPがアウトパフォームしている資産を保有し続けることを可能にしています。取引ストラクチャーはオークションではなく交渉によるパートナーシップを重視し、摩擦コストを削減しビッドアスクスプレッドを縮小しています。この現象はヨーロッパプライベートエクイティ市場のエコシステム内で資産の循環を維持し、パブリックマーケットのボラティリティが分配に与える影響を緩和しています。
リストレイントインパクト分析*
| リストレイント | (〜)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高金利環境におけるバリュエーションリセットによるエグジットマルチプルの圧縮 | -2.3% | グローバルなレバレッジドディール | 短期(2年以内) |
| 「国家的チャンピオン」ディールに対する規制上の精査が承認を遅延 | -1.1% | フランス、ドイツ、イタリア | 中期(2〜4年) |
| ファンドレベルのESG開示コストが小規模GPを圧迫 | -0.8% | EU全域のミドルマーケット | 中期(2〜4年) |
| オペレーショナルバリュークリエーションチームの人材不足 | -0.9% | ロンドン、フランクフルト、パリ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高金利環境におけるバリュエーションリセットによるエグジットマルチプルの圧縮
欧州中央銀行(European Central Bank)の利上げは割引率と負債のサービスコストを引き上げ、レバレッジのかかった事業の株式バリュエーションを低下させています。成長率の低い産業資産が最も大きなマルチプル圧縮を受け、スポンサーは財務エンジニアリングよりも収益とマージンの拡大に一層依存せざるを得ない状況になっています[2]Neuberger Berman、「金利とバリュエーション」、nb.com。プライベートデットファンドが資金調達のギャップを埋めるために参入していますが、価格設定は依然として2022年以前のサイクルの記録的な低クーポンには及んでいません。この環境はヨーロッパプライベートエクイティ市場のエグジット収益に重くのしかかり、拡大モメンタムを一時的に抑制しています。
「国家的チャンピオン」ディールに対する規制上の精査が承認を遅延
ディールの承認には現在、EU外国補助金規則(EU Foreign Subsidies Regulation)に基づくより詳細な開示が求められています[3]Debevoise & Plimpton、「EU外国補助金規則に関するインサイト」、debevoise.com。フランス、ドイツ、イタリアは重要インフラおよびテック資産に対するスクリーニングを強化しており、クロージングのタイムラインを延長し、買い手に取引のリストラクチャリングを余儀なくさせることも時折あります。これらの介入はディール活動を完全に停止させるわけではありませんが、特にラージキャップ案件において執行上のリスクを注入し、デューデリジェンスコストを増加させます。このような逆風はヨーロッパプライベートエクイティ市場の成長を緩やかに相殺しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファンドタイプ別:
バイアウトの優位性がセカンダリーマーケットの台頭に直面バイアウトファンドは2025年のヨーロッパプライベートエクイティ市場の55.78%を支配し、強力なガバナンス権とキャッシュフローの予測可能性を重視する機関投資家を引き付けています。しかしながら、セカンダリーおよびファンド・オブ・ファンズはLPの流動性需要が記録的な水準に達したことを背景に、2031年にかけて12.17%のCAGRを記録しています。コンティニュエーションファンドは現在GPが主導するセカンダリーボリュームの84%を占めており、アップサイドを手放すことなく保有期間を延長できる仕組みです。Main CapitalのUSD 6億300万のソフトウェアビークルとCorsairのUSD 6億のフィンテックコンティニュエーションファンドはこのシフトを例示しています。したがって、セカンダリー向けのヨーロッパプライベートエクイティ市場規模は大幅に拡大する見通しです。
AIFMD IIに基づく継続的な規制の明確化と専門的なセカンダリーマネージャーの拡大が投資家層を広げています。年金基金はキャッシュフロープロファイルを平準化しビンテージイヤーリスクを抑制するためにこれらの戦略への配分を増やしており、純粋なバイアウトプールから徐々に市場シェアを移動させています。それでも、旗艦バイアウトフランチャイズはソーシングとポートフォリオサポートにおけるスケールアドバンテージを維持し、ヨーロッパプライベートエクイティ市場でのリードを守っています。


投資規模別:
アッパーミドルマーケットのリーダーシップがスモールキャップの加速により挑戦を受けるEUR 1億〜EUR 5億のアッパーミドルマーケットのチケットが2025年のヨーロッパプライベートエクイティ市場規模の43.02%を占め、複雑性と流動性のバランスが評価されています。しかしながら、スモール&SMIDのディールは米国の13.3倍に対して平均10.2倍のEBITDAエントリーマルチプルに支えられ、11.62%のCAGRで拡大しています。全企業の99%を占めるヨーロッパの分断された中小企業基盤は、有利なバリュエーションでのロールアップポテンシャルを提供しています。
スポンサーはプロプライエタリなスモールキャップ案件を発掘するための専任のオリジネーションチームを設立する一方、オペレーショナルプレイブックを活用して経営プロセスを迅速にプロフェッショナル化しています。国内信用市場に対する欧州中央銀行(European Central Bank)の支援はボルトオン買収のためのレバレッジ可用性を維持し、ヨーロッパプライベートエクイティ市場のこのニッチにおける成長を強化しています。
セクター別:
テクノロジーの優位性がヘルスケアの加速と交わるテクノロジーは2025年のヨーロッパプライベートエクイティ市場シェアの27.18%を維持し、経常収益と高マージンを生み出すソフトウェア、AI、デジタルソリューションに支えられています。ヘルスケアは高齢化人口動態と効率化改革がプロバイダーのアウトソーシングおよび専門医薬品への需要を促進し、現在14.22%のCAGRで最速の拡大を記録しています。ヘルスケア資産が占めるヨーロッパプライベートエクイティ市場規模は、バイアウトグループがクリニックネットワーク、受託研究機関、およびメドテックプラットフォームを追求するにつれ、急激に上昇すると予測されています。
セクターを超えた融合がアップサイドを加えています。スポンサーは臨床意思決定支援にAIを導入し、SaaSツールを使用して病院のワークフローを合理化することで、エグジットマルチプルを向上させています。不動産、サービス、産業財も引き続き関心を集めていますが、成長軌跡は2つの主要セクターに後れを取っています。
地理的分析
ヨーロッパ プライベートエクイティ市場
ヨーロッパのプライベートエクイティの中心地は依然として集中しているが、管轄区域によってパフォーマンスに差異が生じている。英国は最大規模の人材プール、アドバイザー、エグジット手段を擁し、2025年のディール価値の25.06%を占めている。安定した法的制度と深みのある資本市場が、迅速な資金調達とシンジケーションを支援している。ドイツのシェアは、TPGによるAareonの45億米ドルの買収に代表される、産業技術および事業承継主導のミッドマーケット・バイアウトに支えられている。フランスの2024年のディール急増は、投資上限の引き上げと労働法の抜本的改革をもたらした改革、および活発なTMTパイプラインに起因している。
スペインの勢いは目覚ましい。同国のプライベートエクイティファンドは2023年に11.2%のネットIRRを達成し、サステナブルなアーティクル8/9ファンドは14.6%を記録した。スペインは2024年に264件のスポンサー取引を含む、総額565億米ドルに上る1,076件のM&Aディールを記録した。MagnumやPortobelloといった国内ハウスは25億ユーロを超える新たなビークルを立ち上げ、資金調達の厚みを強化した。イタリアも多様化をもたらしている。2023年のディール価値446億米ドルはM&A市場全体の約40%を占め、インダストリアルセクターが活動全体の28%にまで上昇した。 南ヨーロッパ全体では、プイベートエクイティのディール価値が31.4%増加して938億米ドルに達した一方、件数は減少しており、平均チケットサイズの拡大を示している。クロスボーダーの拡大戦略が激化しており、マネージャーは複数の国にわたるオペレーショナル・エクスパティーズを活用してマージン改善を実現している。北欧のマネージャーは、より小規模なホームマーケットにもかかわらず、グローバルな評判を維持しており、汎ヨーロッパのコンソーシアムをリードすることも多い。成熟した市場と新興のホットスポットが混在するこの環境は、ヨーロッパ プライベートエクイティ市場に対してバランスの取れた機会豊富なランドスケープを生み出している。
規制環境
欧州のプライベートエクイティ活動はEUの代替投資ファンド枠組みと急速に進化する報告規則によって形作られており、ESMAはファンド運用およびAIFMD報告要件に関するガイダンスを提供している。AIFMD IIは2024年4月15日に発効し、EU加盟国は2026年4月16日の移管期限に直面しており、運用者や保管機関に委任、流動性リスク管理、該当する場合はローン組成ガバナンスの更新を促している。
デリバティブおよびクリアリング改革も、バイアウトおよびセカンダリー戦略全体で用いられるポートフォリオヘッジ、ファイナンス、トレジャリー慣行に影響を及ぼしている。EMIR III(指令(EU)2024/2994)は2026年6月25日までの国内移管を求めており、ESMAはEMIRのアクティブアカウント要件の対象となる報告主体は2026年7月までにデータ提供の準備を整える必要があると示した。英国はブレグジット後のAIFM制度の再設計を継続しており、NAVしきい値に基づいてAIFMを再分類する提案を含め、英国とEUの両方で販売または運営を行う運用者にとって追加のコンプライアンス経路を加えている。
バリューチェーン分析
欧州のプライベートエクイティのバリューチェーンは、機関投資家であるLP(年金基金、保険会社、政府系投資機関、財団)からの資金調達に始まり、AIFM規則の下でのファンド組成・組織化に続く。管理会社、保管機関、法律顧問、募集エージェントが製品の設立と継続的な運営を支援する。ディールソーシングはスポンサーネットワークと仲介機関(投資銀行、M&Aブティック)が主導し、実行はファイナンス、税務、商業、テクノロジー、ESGの各ワークストリームをカバーするデューデリジェンス提供者に依存する。ファイナンスパートナー(銀行およびプライベートデット・ファンド)は買収レバレッジと再ファイナンスのオプションを提供しており、引受はレバレッジよりも業務改善を重視するようになっており、最近の業界データではレバレッジ比率が約50%とされている。
買収後、オペレーティングパートナーと専門ベンダーが価格戦略、調達、デジタルトランスフォーメーション、アドオンM&Aを通じて価値創出を実現し、2026年のプレイブックではポートフォリオ企業全体でのAI統合とデータ分析が重視されている。エグジット経路には事業売却、スポンサー間取引、IPO(選択的)、そしてGP主導のコンティニュエーションビークルや専門のセカンダリーバイヤーが流動性とデュレーション管理を提供する拡大するセカンダリー市場が含まれる。Invest Europeのデータによると、2025年のバイアウト取引額は1,890億ユーロに達しており、このチェーン内でのバイアウト経路の規模を浮き立たせている。一方、最近の2026年の取引(例えば、エネルギー転換やインフラ関連のプラットフォーム投資)は、AIインフラ構築を支えるエネルギー、データセンター、接続性資産間の統合が一層緊密化していることを示している。
競合環境
ヨーロッパでは約1万1,000のファンドマネージャーが事業を展開しており、上位25社が管理エンタープライズバリューの48%を監督し、適度な集中度を確認しています。CVC Capital PartnersがUSD 797億でリストのトップに立ち、続いてKKRがUSD 750億9,000万、EQTがUSD 695億となっています。これらのグループはスケールにより、主要なオークションへの優先アクセス、共同投資能力、およびデータ分析とAIのためのテクノロジー予算が確保されています。米国および英国のスポンサーが合計でUSD 1.02兆を管理しており、ドイツ企業の産業的な重さにもかかわらず、ドイツ企業のUSD 498億を大きく上回っています。
統合が続いています。上場マネージャーは2012年以降のプライベートエクイティM&Aの84%を占め、セクターカバレッジを深めるために専門ブティックを買収しています。セクター集中が競争優位を鋭くしており、HgはTMTに、Nordic Capitalはヘルスケアと金融サービスに集中する一方、コンティニュエーションファンド、防衛資産、エネルギートランジションプラットフォームが新たなホワイトスペースを開拓しています。価格設定、調達、デジタルトランスフォーメーションに精通したオペレーティングパートナーをめぐる人材争奪戦が激化し、コスト構造の上昇に寄与しています。
テクノロジーの採用が次のフロンティアを画しています。マネージャーはAIエンジンを試験的に導入し、何千もの投資ターゲットをスクリーニングし、デューデリジェンスを加速し、ポートフォリオの効率性を解放しています。ESGクレデンシャルも資本へのアクセスとプレミアムバリュエーションを差別化し、測定システムとサステナビリティレポーティングへの投資を促進しています。総じて、ヨーロッパプライベートエクイティ市場は多様化され、テクノロジーを活用し、オペレーション主導のフランチャイズを評価し、新規参入者にとっての参入障壁を引き上げています。
ヨーロッパプライベートエクイティ業界のリーダー
Permira
EQT
CVC Capital Partners
Apax Partners
Ardian
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ プライベートエクイティ市場
- EQT
- CVC Capital Partners
- Permira
- Apax Partners
- Ardian
- Bridgepoint Group
- Cinven
- HgCapital
- Partners Group
- BC Partners
- Nordic Capital
- 3i Group
- Bain Capital
- Silver Lake
- KKR
- Oakley Capital
- Antin Infrastructure Partners
- IK Partners
- Sofinnova Partners
- SoftBank Vision Fund

市場機会と将来展望
デジタル化とハードアセットの基盤を組み合わせたプラットフォーム投資の拡大は、特にAIインフラとエネルギー転換サービスの分野において重要な機会であり続けており、スポンサーは業務改善のツールキットと長期デュレーションの資本を投入できる。2026年7月、EQTは統合型の電力・AIインフラを軸としたCopia Powerの買収契約を発表し、運用者が発電、系統接続、インフラ能力を機関投資家規模のプラットフォームへと組み込んでいる様子を示した。Permiraが支援するQuadrante(2026年7月報道)も、エネルギー転換の実行に関連するエンジニアリング・アドバイザリー能力に対するスポンサーの需要を反映しており、断片化したサービスプロバイダーがロールアップやクロスボーダー展開を支援できる余地を示している。
セカンダリーおよびコンティニュエーション・ソリューションは、流動性管理およびGP主導の資産維持のための実用的な経路であり続けており、本レポートがコンティニュエーションビークルを重視している点と一致する。資金調達能力は、独自ソーシングと業務改善によってエグジット環境の狭まりを相殺できるミドルマーケットでの展開拡大を支えている。例えば、CVCの2026年7月における欧州特化型ファンドCatalyst IIIの約30億ユーロでの最終クローズは、ミドルマーケットのコントロール型取引への専用資本の存在を示している。ヘルスケアサービスおよびそれを支える技術も欧州のスポンサーにとって実行可能な分野を提供しており、本レポートの文脈におけるセクターの勢いに支えられ、Ardianの2026年7月におけるドイツのデジタルヘルスケア人材紹介プラットフォームPflegiaの過半数株式取得のようなプラットフォーム投資活動にも反映されている。これは、労働力のデジタル化とヘルスケア需要、コンプライアンス主導の採用ニーズとの整合性を示している。
Recent Industry Developments in ヨーロッパ プライベートエクイティ市場
- 2026年7月:CVC Capital Partnersは音楽配信会社DistroKidへの過半数投資に関する最終契約を締結した。この欧州特化型プライベートエクイティ取引は、クロスボーダーのメディア・テクノロジー流通投資と幅広いポートフォリオ多様化を強化する。
- 2026年7月:Ardianはドイツ最大級のデジタルヘルスケア人材紹介プラットフォームであるPflegiaの過半数株式を取得した。ドイツのデジタルヘルスケア人材紹介市場は、Ardianが欧州でデジタル人材ソリューションを加速させることで拡大している。
- 2026年7月:CVC Capital Partnersは欧州特化型ミドルマーケット・プライベートエクイティファンドCatalyst IIIを約30億ユーロで最終クローズした。この欧州ミドルマーケットPE資金調達の節目は、ミドルマーケット取引への大規模資本投入の準備が整っていることを示し、ディールフローの動向を形作っている。


ヨーロッパ プライベートエクイティ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、欧州プライベートエクイティ市場は、欧州市場全体で管理・展開されるプライベートエクイティ資産および活動の価値として定義され、PEファンド構造内で調達、投資、保有される資本を含み、一貫性を保つために米ドルベースで追跡される。
対象範囲の除外事項:上場公開株式投資、従来型の投資信託、標準的な銀行融資活動は、同様の企業に資金を提供している場合でも除外する。
セグメンテーション概要
- ファンドタイプ別
- バイアウト&グロース
- ベンチャーキャピタル
- メザニン&ディストレスト
- セカンダリー&ファンド・オブ・ファンズ
- セクター別
- テクノロジー(ソフトウェア)
- ヘルスケア
- 不動産およびサービス
- 金融サービス
- 産業財
- 消費財&小売
- エネルギー&電力
- メディア&エンターテインメント
- テレコム
- その他(輸送など)
- 投資規模別
- ラージキャップ
- アッパーミドルマーケット
- ロワーミドルマーケット
- スモール&SMID
- 国別
- 英国
- ドイツ
- フランス
- スウェーデン
- イタリア
- スペイン
- オランダ
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、欧州におけるプライベートキャピタル活動を形作る資金調達、ディールフロー、マクロ環境に関する明確なファクトベースを構築することから始まる。市場構造を把握するために、欧州中央銀行の統計、Eurostatのマクロ系列、国際決済銀行の指標、欧州証券市場監督局の資料、OECDの金融・投資表など、公開データセットや定期開示資料を活用する。
デスク段階では、ファンド運用会社の年次報告書や規制当局への提出資料、エグジットに関する証券取引所の発表、業界団体の刊行物、信頼性の高いビジネス報道を用いて、時系列や定義の相互確認も行う。可能な場合は、企業財務や業界インテリジェンスに関する有料サブスクリプションも参照し、テクノロジー分野の活動に追加的な文脈が必要な場合には特許データベースも利用する。このリストは例示的なものであり、データ収集、仮定の検証、ギャップの解消のために多数の他の公開情報源も使用した。
プライマリーインタビューおよび調査
プライマリー調査は、デスクリサーチの情報源だけでは十分に説明できない事項、特に資本が各戦略にどのように展開されているか、価格設定やレバレッジの前提がどのように変化しているかを検証することに重点を置く。欧州主要金融センターのファンド運用会社、リミテッドパートナー、アドバイザー、その他の関係者と対話し、その上で最終モデルの一貫性を保つために各国間で情報を照合する。
これらの対話から得られた情報は、資金調達のペース、平均保有期間、典型的な手数料・キャリー構造、そしてエグジットおよびセカンダリー活動の背後にある実質的な要因を確認するために用いられる。これらの詳細は、その後、規模算定と予測に用いられる前提の精緻化に反映される。
プライマリーリサーチ実地調査回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:37% | CXO:12% |
| ミドルティア:47% | 機能・事業部門リーダー:38% |
| 中小規模プレーヤー:16% | マネージャー:50% |
市場規模算定と予測
規模算定モデルは、調査期間全体における報告済み運用資産(AUM)の指標、調達資本、展開率、実現済みエグジット価値を組み合わせることで、欧州プライベートエクイティのバリュープールをトップダウンで再構築することから始まる。そこから、サンプル抽出されたファンドのビンテージ集計、国別の観測されたディール価値パターン、平均案件規模とディール件数を乗じた確認(ASP的な手法)など、選択的なボトムアップ近似を用いて合計値を裏付ける。不一致が繰り返し見られる場合は、それに応じて前提を調整する。
戦略別の資金調達の勢い、ドライパウダーの水準、平均保有期間の傾向、レバレッジの利用可能性(およびコスト)、エグジットチャネルの構成(IPO対事業売却対セカンダリー)、そして全体の価値の軌跡を変えるセクター配分の変化など、いくつかの入力要素がモデルに大きな影響を与える。一貫して開示されない小規模なクロスボーダー取引のように、ボトムアップの視点が不完全な場合には、報告が充実している国からのスケーリングによってギャップを処理し、その上昇分をインタビューによるフィードバックで検証する。
予測にはシナリオ分析を用いる。プライベートエクイティ市場は周期的に変動する傾向があり、金利、IPOウィンドウ、信用状況が変化すると急速に転換する可能性があるためである。ベースケースはマクロ指標と予想されるディール環境に基づいて設定され、シナリオは展開意欲とエグジットの実現可能性に関するプライマリー情報を用いて検証される。
データ検証と更新サイクル
検証は複数の手法によって行われ、最終数値が単一のデータセットや一つの回答者の見解に依存しないようにしている。モデル化された合計値を、資金調達の発表、ディール価値の傾向、公開情報として報告される広範なAUMの動向といった独立した指標と比較し、その後、承認前に国ごとに異常値を調査する。
第二の分析担当者によるレビューを実施し、前提条件、単位の一貫性、通貨換算のタイミング、通常とは異なる前年比の変動を再確認する。レポートは年次で更新され、金利の急激な変動やエグジット市場の持続的な再開・閉鎖といった活動に重大な変化をもたらす主要な出来事が発生した場合には、中間更新も行われる。提供前には、最新の公開情報を再確認し、クライアントに更新済みの見解を提供する。
Mordor Intelligenceの欧州プライベートエクイティ市場規模算定と他の公表推計値との比較
欧州プライベートエクイティに関して公表されている市場規模が大きく異なって見えることがあるのは、基礎となる定義が常に同じではなく、資金調達やエグジットが四半期ごとに大きく変動するため、タイミングも重要な要因となるからである。差異は通常、プライベートエクイティ価値として何を計上するか、欧州内のどの地域が完全に対象範囲に含まれるか、そして通貨のタイミングや価格変動をどのように処理するかによって生じる。
ベンチャーキャピタルやプライベートデットが一部の推計値に混在していることが多いが、これらはMordor Intelligenceの本調査の対象範囲には含まれておらず、これにより各国間で比較可能なプライベートエクイティ活動にバリュープールを限定している。また、あるスタディがドライパウダーに対して積極的な展開の前提を用いる場合や、別のスタディが保有期間の影響やエグジットのタイミングを確認せずに主に見出しのディール価値に依拠する場合にもギャップが生じる。そうした場合、予測の傾きは市場の指標が示す以上に急に見えることがある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 3.24兆米ドル(2025年) | |
| 地域コンサルティング会社A | 2.90兆米ドル(2025年) | より狭い国のセットを使用し、開示されている大型バイアウトを重視しており、ミドルマーケットの活動や小規模なクロスボーダー取引を過小評価する可能性がある。 |
| 業界団体B | 3.85兆米ドル(2025年) | ベンチャーキャピタルおよびグロースキャピタルを合計に組み込み、楽観的な資金調達および展開の前提に基づく、より速いAUM拡大の経路を適用している。 |
この表における差異は、主にカテゴリーの含め方と、国ごとに開示のばらつきがある中で合計値をどのようにスケーリングするかによって説明される。当社のアプローチは、観測可能な資金調達、展開、エグジットの指標に推計値を結び付け、その上で予測年における前提を現実的なものに保つためにインタビューを活用することで、再現可能性を維持している。


レポートで回答される主要な質問
ヨーロッパプライベートエクイティ市場の現在の価値はいくらですか?
ヨーロッパプライベートエクイティ市場規模は2026年にUSD 3.63兆に達しており、2031年までにUSD 6.41兆に達すると予測されています。
ヨーロッパのプライベートエクイティ活動で最大のシェアを持つ国はどこですか?
英国は2025年のディール価値の25.06%でリードしており、深い資本市場と確立されたアドバイザリーエコシステムに支えられています。
ヨーロッパのプライベートエクイティで最も速く成長しているセグメントはどれですか?
セカンダリー&ファンド・オブ・ファンズが2031年にかけて12.17%のCAGRで最高の成長を記録しており、流動性とコンティニュエーションビークルに対する投資家の需要に牽引されています。
金利の上昇はヨーロッパのプライベートエクイティバリュエーションにどのような影響を与えていますか?
高金利はエグジットマルチプルを圧縮しており、特に低成長の産業資産において、スポンサーはオペレーショナル改善により一層注力せざるを得ない状況です。
最終更新日:


