
銀行キオスク市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
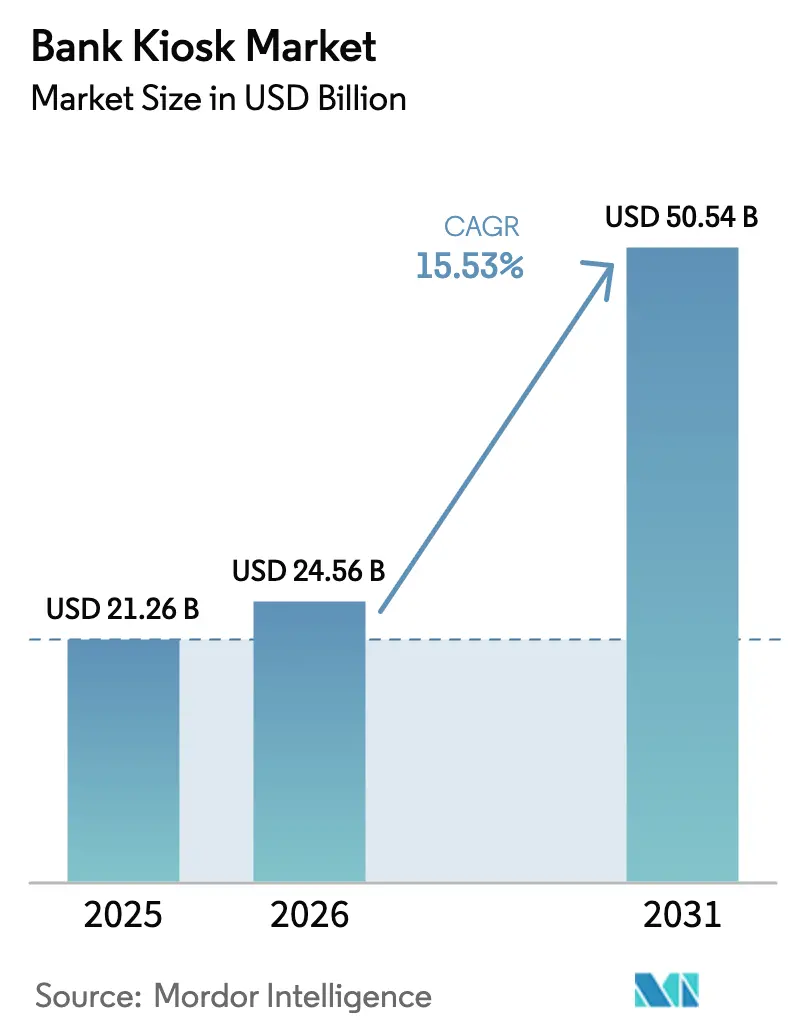
| 市場規模 (2026) | 24.56 十億米ドル |
| 市場規模 (2031) | 50.54 十億米ドル |
| Growth Rate (2026 - 2031) | 15.53 % |
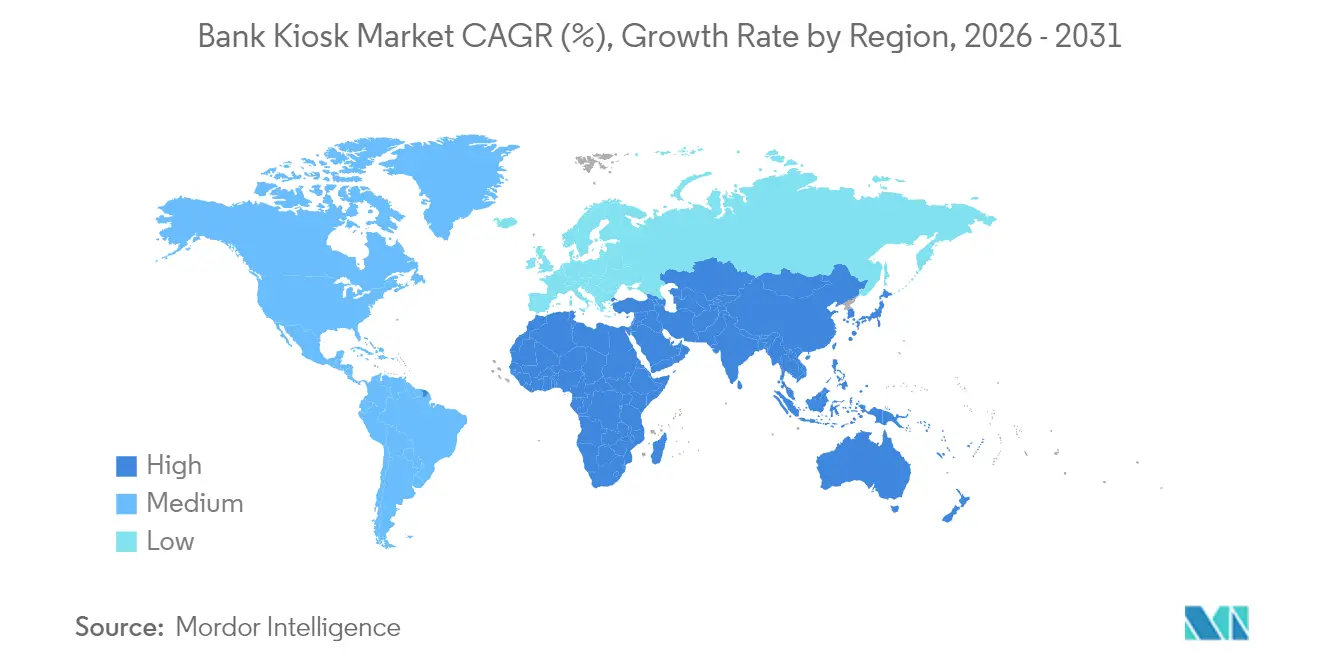
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
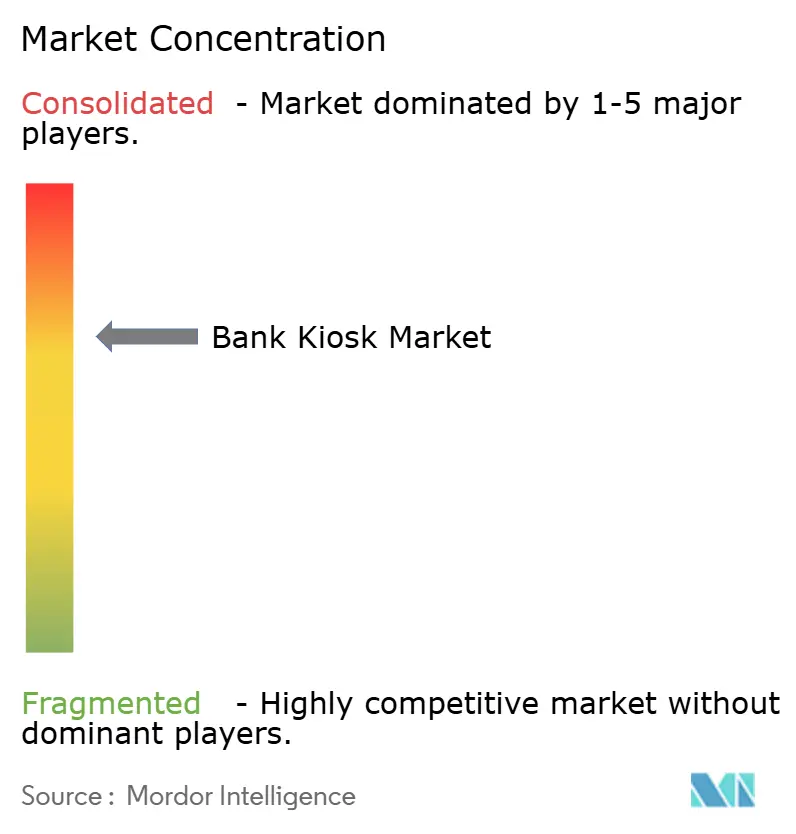
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる銀行キオスク市場分析
銀行キオスク市場規模は2025年に212億6,000万米ドルと評価され、2026年の245億6,000万米ドルから2031年には505億4,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は15.53%です。ブランチ変革プログラム、金融包摂イニシアチブの加速、セルフサービスチャネルへの持続的な需要がこの勢いを支えています。現在の導入事例では、AI対応の予知保全、生体認証、クラウドネイティブソフトウェアを組み合わせ、稼働率の向上、不正行為の削減、顧客体験のパーソナライズを実現しています。窓口業務の90%を処理できる多機能プラットフォームは、取引あたりのコストを低減し、スタッフをアドバイザリー業務に解放するとともに、これまでサービスが行き届いていなかった地域に新たなサービス拠点を開設しています。フィンテック企業との競争激化とハードウェアのコモディティ化により、既存企業はソフトウェアおよびリカーリングサービスへの転換を迫られており、エコシステム全体の収益化モデルを再構築しています。
主要レポートのポイント
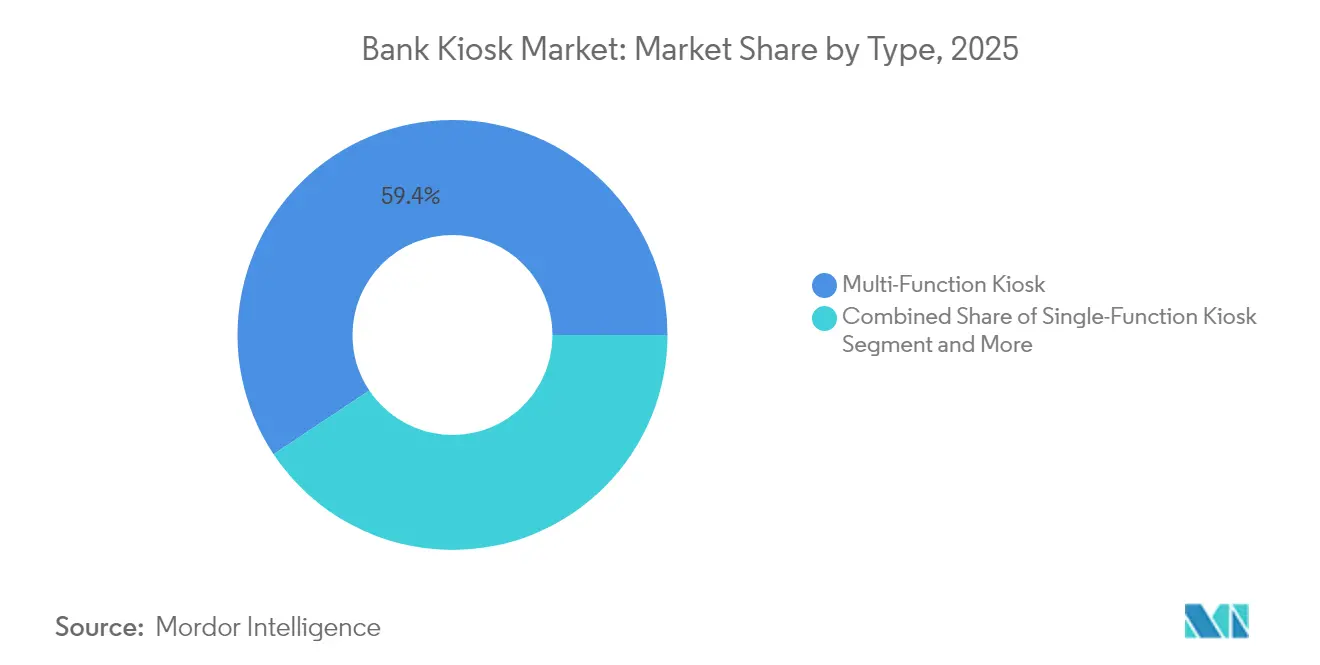
- タイプ別では、多機能キオスクが2025年の銀行キオスク市場において収益シェア59.35%でトップとなり、バーチャル/ビデオテラーマシンは2031年にかけて最速の年平均成長率(CAGR)19.47%を記録すると予測されています。
- 提供内容別では、ハードウェアが2025年の銀行キオスク市場規模の50.76%を占め、サービスは2031年にかけて年平均成長率(CAGR)17.84%で拡大すると予測されています。
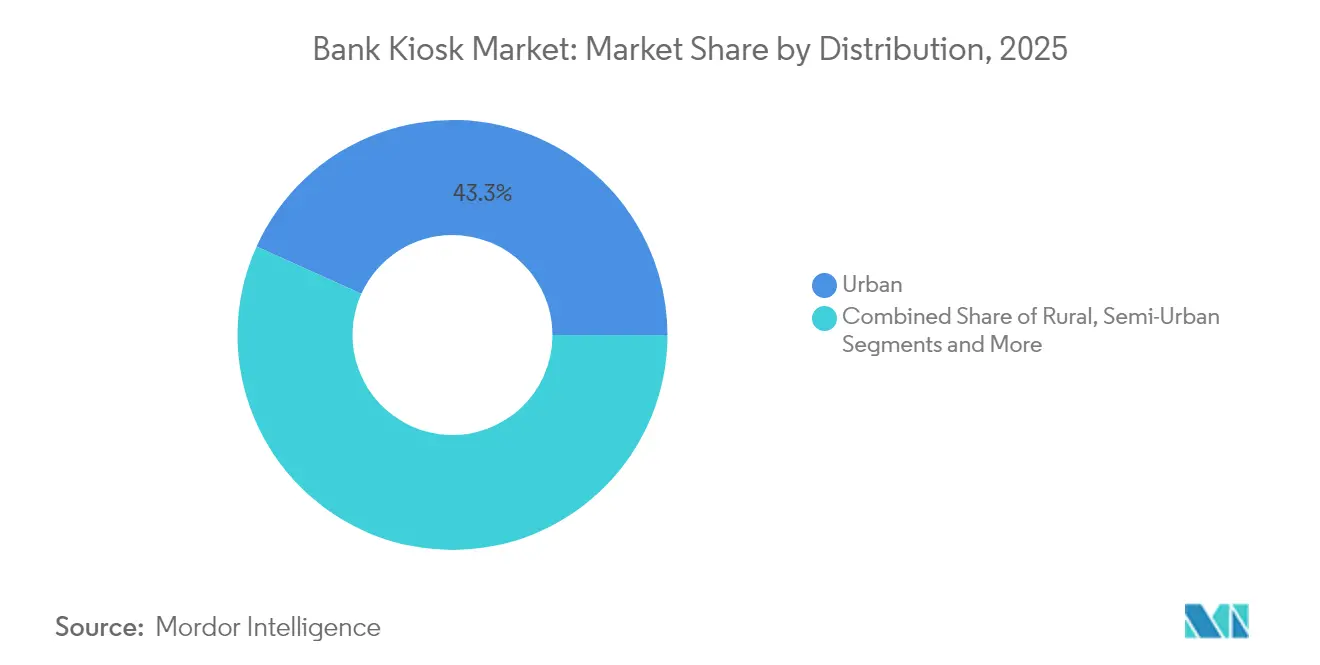
- 流通別では、都市部が2025年の銀行キオスク市場シェアの43.25%を占め、農村部への導入は2026〜2031年にかけて年平均成長率(CAGR)16.21%で成長すると見込まれています。
- 設置場所別では、オフサイト設置が2025年の銀行キオスク市場規模の52.88%を占め、オンサイトユニットは2031年にかけて年平均成長率(CAGR)16.02%で拡大しています。
- 北米は2025年の世界収益の27.95%を占め、アジア太平洋は2031年にかけて年平均成長率(CAGR)16.52%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| セルフサービス多機能キオスクへの需要増加 | +4.2% | 北米と欧州での採用率が最も高い世界全体 | 中期(2〜4年) |
| コスト削減と支店最適化 | +3.8% | 世界全体、特に人件費が高い成熟市場で顕著 | 短期(2年以内) |
| 顧客体験の向上/待ち時間の短縮 | +2.9% | 世界の都市中心部、特にアジア太平洋 | 中期(2〜4年) |
| AI対応の予知保全による稼働停止時間の削減 | +1.7% | 北米、欧州、先進アジア市場 | 中期(2〜4年) |
| 新興市場における金融包摂義務 | +2.1% | アジア太平洋、アフリカ、ラテンアメリカの一部 | 長期(4年以上) |
| フィンテック連携向けのサービスとしての支店(Branch-as-a-Service)キオスク | +1.5% | 北米、欧州、都市部アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セルフサービス多機能キオスクへの需要増加
銀行は、現金リサイクル、口座開設、ローン申込を含む支店取引の90%を処理できる多機能ユニットへのレガシーATMの置き換えを継続しています。顧客の嗜好は大きく変化しており、75%がインタラクティブテラー体験を従来の窓口サービスよりも高く評価しています。直感的なインターフェースがワークフローを合理化することで、取引の中断率が40%低下しました。このドライバーは、デジタルへの期待が最も高く支店の縮小が進む大都市圏で最も強く共鳴しています。コスト効率がさらに採用を後押しし、銀行キオスク市場における中核インフラとしての多機能キオスクの役割を確固たるものにしています。
コスト削減と支店最適化
パーソナルテラーマシンはレガシーATMより20〜30%低コストでありながら、ほぼすべての窓口業務を処理でき、1台あたり年間7万〜10万米ドルの節約を実現します。キオスクのみのサテライトを持つハブアンドスポークネットワークを導入した金融機関は、ネットワーク運営コストを最大25%削減しています。スタッフをアドバイザリー業務に再配置することで、クロスセル率と従業員一人あたりの収益が向上します。人件費が高い成熟市場では最も高い投資対効果(ROI)が見られ、銀行キオスク市場全体でのキオスク投資を強化しています。
顧客体験の向上と待ち時間の短縮
平均取引時間が40〜60%短縮され、行列が減少し、満足度が向上しています。リモートビデオテラーは、ユーザーの69%にとって支店スタッフと同等の知覚サービス品質を提供するようになりました。通常1日12〜24時間に及ぶキオスクの延長営業時間は、通常の営業時間外に銀行を利用する中小企業に恩恵をもたらしています。待ち行列管理の統合により、顧客はモバイルで事前予約が可能となり、パーソナライゼーションエンジンがデータを活用してカスタマイズされたメニューを提示することで、銀行キオスク市場におけるロイヤルティの強化とリピート利用の促進を実現しています。
AI対応の予知保全による稼働停止時間の削減
200以上のパフォーマンスパラメータを監視する機械学習アルゴリズムが障害発生前に予測し、重大な稼働停止時間を最大35%削減しています。リモート解決により、現地訪問なしでインシデントの45%に対応し、平均修復時間を数日から数時間に短縮しています。1時間のオフラインが250〜400米ドルの損失価値に相当することを考えると、稼働率の向上はキオスクフリートの拡大に向けたビジネスケースを実質的に強化します。特にアクセスが困難なオフサイト会場では効果が顕著です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 初期設置・保守コストの高さ | -2.3% | 世界全体、特に新興市場への影響が大きい | 短期(2年以内) |
| モバイルバンキングによる来店客数の侵食 | -1.9% | 世界の都市中心部、特にスマートフォン普及率が高い市場 | 中期(2〜4年) |
| キオスクにおける生体認証データへの規制上の精査 | -1.2% | 欧州(GDPR)、カリフォルニア州(CCPA)、新興のグローバル規制 | 中期(2〜4年) |
| サイバー攻撃対象領域の拡大と評判リスクの上昇 | -1.4% | 世界全体、特に厳格なデータ保護法を持つ市場への影響が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期設置・保守コストの高さ
フル機能のインタラクティブテラーマシンは1台あたり6万〜8万米ドルのコストがかかり、サイト準備にさらに1万〜1万5,000米ドルが加算されます。年間の保守・ライセンス費用はハードウェア価値の20〜25%を消費し、投資回収期間を24〜36ヶ月に延ばします。中小規模の銀行や新興市場の金融機関は予算上の障壁に直面していますが、ハードウェア・アズ・ア・サービス(Hardware-as-a-Service)による資金調達が普及しつつあり、資本支出を運営費に転換することで、銀行キオスク市場における潜在需要を解放する可能性があります。
モバイルバンキングによる来店客数の侵食
スマートフォン取引は年間28%増加しており、残高照会などの基本的なタスクが物理チャネルから離れています。モバイル利用率が10%上昇するごとにキオスク取引量が3〜5%低下する相関関係があり、若年層の高価値顧客層における稼働率を圧迫しています。ベンダーは、小さな画面では依然として困難な文書スキャン、高額現金、生体認証IDなどの複雑なワークフローを可能にすることで対抗しており、キオスクで完結するモバイル事前処理取引により両タッチポイントの融合を目指しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ビデオテラーの勢いを伴う多機能の優位性多機能ユニットは、現金処理、小切手イメージング、カード発行、文書ワークフローを統合することで、2025年の銀行キオスク市場シェアの59.35%を獲得しました。取引コストは平均0.70米ドルで、窓口サービスの4.50米ドルと比較して、都市部の支店が運営費を最大40%削減することを可能にしています。銀行キオスク市場規模の観点から、これらのシステムはほとんどの変革プロジェクトの基盤となり、より小さなフットプリントと高いスループットを実現しています。このセグメントの成長は、生体認証モジュール、デジタルレシートプリンター、AI駆動のパーソナライゼーションに対応するモジュラー設計によって強化されており、陳腐化を懸念する銀行の投資を将来にわたって保護しています。
バーチャル/ビデオテラーマシンは年平均成長率(CAGR)19.47%を記録すると予測されており、集中型コールセンターを通じて自動化と人間の専門知識を融合させています。銀行の報告によると、顧客の81%がリモートテラーを対面スタッフと同等に知識があると評価しており、複雑な取引やアドバイザリー取引の両方での受け入れが拡大しています。人員プールにより人員配置の柔軟性が向上し、延長営業時間が競争の激しい都市部の回廊でサービスを差別化しています。単機能キオスクはニッチなユースケースで存続していますが、統合ソリューションが銀行キオスク市場を支配するにつれてその関連性は縮小しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


提供内容別:
ハードウェアの基盤とサービスの急成長ハードウェアは2025年収益の50.76%を維持し、タッチディスプレイ、現金リサイクラー、暗号化PINパッド、マルチモーダル生体認証センサーで銀行キオスク市場を支えています。メーカーはエネルギー効率を重視しており、新製品ラインは消費電力を40%削減し、資産寿命を7年以上に延ばすモジュール性を備えています。2025年に施行されるTR-31キーブロック義務を含む必須セキュリティアップデートが更新サイクルを引き起こし、銀行キオスク市場全体での近期ハードウェア需要を支えています。
年平均成長率(CAGR)17.84%で拡大するサービスは、マルチベンダー環境の運用上の複雑さを反映しています。稼働率98%以上を保証する予知保全契約は、修理対応型モデルより15〜20%のプレミアムを要求します。マネージドサービス契約はソフトウェアパッチ適用、現金ロジスティクス、不正監視をカバーし、リスクを銀行からベンダーに移転して、粘着性の高いリカーリング収益ストリームを生み出しています。同時に、APIファーストのソフトウェアプラットフォームが新機能のアジャイルな展開を可能にし、銀行キオスク市場内の対応可能な価値を拡大しています。
流通別:
都市部の牙城と農村部の加速都市部への導入は2025年収益の43.25%を占め、高密度な取引量とデジタルファーストの顧客期待を反映しています。都市部の支店は床面積を最大30%縮小しながら、キオスクを主要な取引チャネルとして組み込み、アドバイザリーエンゲージメント比率を高めています。高い導入密度により現金処理とサービスロジスティクスにおいてスケールメリットが生まれ、銀行キオスク市場の大都市圏における投資対効果を強化しています。
農村部への設置は年間16.21%成長しており、フルサービス支店が成立しない地域でのサービスギャップを埋めるためにキオスクの経済性を活用しています。インドのデジタルインディアやNABARDなどのプログラムは、マイクロATMおよびキオスクの展開に対する補助金を支援しています。堅牢なハードウェアとオフライン取引キューイングが接続性の課題に対応し、金融アクセスを拡大しています。準都市部ゾーンはこれらの極端な状況の中間に位置し、量とコストのバランスを取りながら、大都市圏の交通ハブはキオスクを発券や市政サービスと統合し、銀行キオスク市場内のユースケースを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
設置場所別:
オフサイトのリーチ対オンサイトの再発明オフサイトキオスクは2025年収益の52.88%でトップとなり、銀行が小売店、空港、キャンパスに1ユニットあたり月間1,500〜2,000件の取引でタッチポイントを展開することを可能にしています。最短18ヶ月という損益分岐期間は、魅力的な経済性を裏付けています。IoTアラーム、強化金庫、AIベースの異常検知などの物理的セキュリティの革新は、無人サイトでの信頼を維持するために極めて重要であり、銀行キオスク市場規模のオフサイトコンポーネントを支えています。
年平均成長率(CAGR)16.02%で拡大するオンサイトユニットは、出納窓口からアドバイザリーラウンジへの支店再構成を支えています。日常取引の70〜80%がセルフサービスに移行すると、窓口担当者数が30〜40%減少し、顧客関係に費やす時間が増加します。統合スケジューリングツールにより、ユーザーはセルフサービスから銀行員との相談にシームレスに切り替えることができ、リテンションを強化しています。オープンプランのキオスクデザインが個室ブースに取って代わり、進化する銀行キオスク市場全体で透明性とコラボレーションを重視する支店の美観に合致しています。
地域分析
北米バンクキオスク市場
北米は2025年に27.95%の収益シェアを維持し、インタラクティブ・テラー・マシンは国内支店に該当しないとするFDICガイダンスにより、コンプライアンス上のハードルが引き下げられたことが追い風となった。米国の銀行は地域展開の3分の2を占め、郊外および農村域でのカバレッジを維持しながら、キオスクを活用して店舗網を集約している。カナダの金融機関はビデオテラーの導入において先進的であり、複雑な業務の35〜40%が現在遠隔で完結しており、バンクキオスク市場における成熟したサービスミックスを示している。
アジア太平洋バンクキオスク市場
アジア太平洋地域は2031年までに16.52%のCAGRを記録すると予測されており、大規模な国家金融包摂キャンペーンがその牽引役となっている。中国は地域の取引量の約40%を占め、広大な都市人口にサービスを提供するため、次世代ユニットに高度なバイオメトリクスとAI駆動の分析機能を組み込んでいる。インドはキオスクを活用して正式な銀行サービスを金融サービス未普及の農村地域へと拡大しており、世界のバンクキオスク市場の軌跡を塗り替えるほどの爆発的なユニット成長を支えている。日本と韓国は、投資・暗号資産・交通エコシステムとの統合を通じてイノベーションを推進し、機能的な範囲を広げている。
欧州・中東・アフリカバンクキオスク市場
欧州は多様なパターン示している。西部諸国は既存の支店ネットワークの最適化を進める一方、東部市場では第一世代のカバレッジを拡大している。ドイツと英国では、日常取引の50〜60%がキオスクへと移行し、スタッフが付加価値の高い業務に集中できる環境が整いつつある。GDPR準拠への対応が、近接センサーやプライバシーフィルターといったプライバシー保護への投資を促進している。中東ではキオスクの展開をスマートシティプログラムと連携させており、一部のアフリカ諸国では、モバイルによる事前手続きとキオスクでの完結を組み合わせたハイブリッドモデルを試験的に導入し、バンクキオスク市場における金融包摂の拡大を図っている。

規制環境
銀行キオスクに影響を与える規制は、データ保護、現金セキュリティ、そしてデジタル資産や現金からデジタルへのサービスを可能にするキオスクに関するライセンス規則にますます重点を置くようになっている。米国では、ノースカロライナ州の仮想通貨キオスク消費者保護法(SL 2026-45)が事業者ライセンスと不正防止対策を制度化しており、バージニア州、カンザス州、ワイオミング州でも2026年に同様の対応が見られ、ブロックチェーン分析などのライセンスおよび不正防止ツールに言及している。カリフォルニア州の金融保護・イノベーション局は、キオスク関連のデジタル資産活動をカリフォルニア州デジタル金融資産法に結び付け、対象となる事業活動については2026年7月1日をライセンス取得の期限としている。
アジアでは、国家標準や中央銀行の指針がコンプライアンスの基盤となり、ハードウェア、ソフトウェア、オンボーディングのワークフローを形作っている。中国は2024年10月1日に発効したGA/T 1003-2024を発行し、セルフサービス展開に関する基本的な技術・セキュリティ要件を定めた。インドでは、インド準備銀行によるデジタルバンキングチャネルに関するマスターディレクションが2026年1月1日に発効し、キオスクのオンボーディングと取引に関するガバナンスと管理された第三者セキュリティを強化している。
バリューチェーン分析
バリューチェーンは、部品供給業者(タッチディスプレイ、現金リサイクラー、暗号化PINパッド、カメラ/生体認証モジュール、プリンター、保管庫)、プラットフォームを組み立て認証するOEMおよびインテグレーター、そしてオーケストレーション、セキュリティ、遠隔監視、ビデオテラー機能を提供するソフトウェアプロバイダーに及ぶ。銀行および信用組合が主要な購入者であり、展開と運用は、オフサイト設置(小売店、空港、キャンパス)のための設置場所所有者と、設置、修理、現金物流の調整、コンプライアンス報告を担うフィールドサービス組織に依存している。
重要な進展は、機器調達からバンドル型ソフトウェアおよびマネージドサービスへの移行であり、2025年2月にRenasant Bankがネットワーク全体にNCR Atleos Activate Enterpriseを拡大導入したことがその例である。2025年8月に発表されたDiebold NixdorfのBranch Automation Solutionsポートフォリオは、ハードウェアとソフトウェアをさらに整合させ、マルチベンダー環境の簡素化と、分散型キオスク群における機能展開の迅速化を支援している。
競合環境
銀行キオスク市場は中程度の集中度を示しており、上位5社が世界収益の約65%を占めています。NCR、Diebold Nixdorf、Nautilus Hyosung はスケールメリットを維持しながらも、ハードウェアマージンの圧縮に伴いクラウドソフトウェア、分析、マネージドサービスを通じた収益化を強化しています。Diebold NixdorfのDN Vynamicスイートはこの転換を体現しており、取引、セキュリティ、顧客ジャーニーの統合オーケストレーションを可能にしながら、持続的なアニュイティストリームを提供しています。
中国のGRG Bankingや日本のOKI Electricなどの地域専門企業は、現地の規制知識を活用して多言語インターフェースや政府ID認証などの機能セットをカスタマイズしています。ハードウェアベンダーとフィンテック企業のパートナーシップが増殖しており、オープンAPIプラットフォームとブロックチェーン、中小企業サービス、データ分析のニッチな機能を融合させています。クラウドに依存しないソフトウェアに特化した破壊的企業は、銀行の切り替えコストを低減することで垂直統合型の既存企業に挑戦しており、銀行キオスク市場内で新たな競争の戦場となっています。
人工知能(AI)が現在の主要な差別化要因となっています。ベンダーは予知保全の精度、不正検知アルゴリズム、リアルタイムパーソナライゼーションエンジンで競い合っています。サステナビリティも追加のベクターとなっており、最新モデルは消費電力を最大40%削減し、リサイクル素材のケーシングをサポートしています。マネージドサービスの浸透が深まるにつれ、競争の基盤はユニット出荷数からライフタイムバリューへとシフトし、エコシステムのロックインを強化し、銀行キオスク市場全体の競争戦略を再定義しています。
銀行キオスク業界のリーダー企業
NCR Corporation
Diebold Inc
Glory Limited
Nautilus Hyosung Corporation
Korala Associates Ltd (KAL ATM Software)
- *免責事項:主要選手の並び順不同
バンクキオスク市場
- NCR Corporation
- Diebold Nixdorf AG
- Nautilus Hyosung Corporation
- Glory Ltd
- GRG Banking Equipment Co. Ltd
- KIOSK Information Systems
- Olea Kiosks Inc.
- RedyRef Interactive Kiosks
- Phoenix Kiosks
- Advantech Co. Ltd
- Embross Group
- Auriga S.p.A.
- Korala Associates Ltd (KAL ATM Software)
- Hitachi-Omron Terminal Solutions Corp.
- OKI Electric Industry Co. Ltd
- Fujitsu Ltd
- Cisco Systems Inc.
- Shenzhen Yihong Computer Co. Ltd
- Glory Global Solutions (UK) Ltd

市場機会と将来展望
大きな空白領域は、銀行グレードのセルフサービスを支店の外に拡張し、小売店や地域拠点にまで広げることにある。オフサイトキオスクを、現金サービスに加えて本人確認、文書取得、支援付きオンボーディングをサポートするオムニチャネルの拠点として活用する動きである。この機会は、キオスクネットワーク事業者が拡張資金と新たな地域を求める活発な市場動向によって後押しされている。例えば、PointsKashは2025年12月から2026年1月にかけて3,000万米ドル規模の株式・転換債発行を申請し、1,500台以上のマルチ金融サービスキオスクの展開資金を確保している。銀行が低コストのサービス拠点を求める中、こうした小売併設型の展開先は、銀行のコンプライアンスと製品を第三者のサイトアクセスおよび運用と組み合わせるパートナーシップの道筋を生み出している。
もう一つの機会は、ソフトウェア主導の差別化と、規制対応に基づく機能アップグレードにあり、特に規制がキオスクを利用した取引に対してより強固な不正防止対策、顧客への開示、ガバナンスを義務付ける分野で顕著である。仮想通貨キオスク事業者に対する2026年の米国州別要件(ノースカロライナ州SL 2026-45、およびバージニア州、カンザス州、ワイオミング州における同様の対応で、ライセンスや不正防止ツールに言及するもの)が細分化しつつあることで、分散型キオスク群全体で標準化されたコンプライアンスワークフロー、遠隔監視、監査可能な管理体制への需要が高まっている。新興市場では、金融包摂プログラムやフィンテック主導のキオスクネットワークが追加の展開経路を提供しており、その一例として、KaliSpotは2026年4月に400万米ドルを調達し、1Netスマート金融キオスクネットワークを拡大し、西・中央アフリカの追加市場(コートジボワール、ガボン、ギニア)に進出している。
Recent Industry Developments in バンクキオスク市場
- 2026年3月:JN Bankは、Diebold Nixdorf DN Series 200V現金リサイクラーを使用してジャマイカ全土でセルフサービスバンキングを拡大した。導入はパートナーであるMC Systemsの支援を受けて行われた。この展開は、地域市場における現金リサイクリングおよび支店自動化プラットフォームへの需要が続いていることを示している。
- 2026年2月:The Brink's Companyは、現金と株式による取引でNCR Atleosを買収する最終契約を発表した。この動きにより、Brink'sのサービス領域は銀行のセルフサービスネットワークに拡大し、端末全体にわたるマネージドサービスの規模が拡大する。
- 2025年5月:NCR Atleosは、現金リサイクリング機能を強化し、対話型テラー機能を統合した次世代SelfServ 80シリーズを発売した。このプラットフォームは、銀行がテラー業務を多機能セルフサービス端末に統合するためにキオスク群を刷新する中で、ベンダーの差別化を強化している。


バンクキオスク市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、銀行キオスク市場は、銀行および信用組合が支店、オフサイト拠点、小規模フォーマット店舗で顧客の取引やサービス要求を処理するために展開するセルフサービスおよび支援付きサービスキオスクから生じる収益として定義される。
対象範囲の除外事項:非銀行の小売キオスクは除外し、また、キオスクに物理的に常駐しない、より広範な支店・コアバンキングソフトウェアライセンスも除外する。
セグメンテーション概要
- タイプ別
- 単機能キオスク
- 多機能キオスク
- バーチャル/ビデオテラーマシン
- 提供内容別
- ハードウェア
- ソフトウェア
- サービス
- 流通別
- 農村部
- 準都市部
- 都市部
- 大都市圏
- 設置場所別
- オンサイト
- オフサイト
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、キオスクがどこに展開され、地域ごとに何が更新や新規導入の引き金となるかを把握することから始まる。これらのパターンが需要層を形作るためである。支店密度、現金利用動向、デジタル対応の準備状況を把握するために、中央銀行や銀行監督当局の公表資料、各国統計局、世界銀行の金融アクセス指標、ITUの接続性シリーズなどの公的資料を活用している。
また、上場企業の開示資料、年次報告書、投資家向け資料、プレスリリースを確認し、製品ミス、受注に関するコメント、セルフサービス銀行機器に関連するサービス収益の手がかりを把握している。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ニュース・財務プラットフォームを利用して、製品発表、チャネルの動き、シェアを変動させうるM&A活動のタイムラインを相互確認している。上記のデスクソースは例示的なものであり網羅的ではなく、データ収集、検証、研究の明確化のために追加の公開資料も使用された。
一次インタビューおよび調査
一次調査は、実際のプロジェクトにおいて何が銀行キオスクとして数えられるかを確認するために用いられ、地域や銀行規模によって異なる価格設定やサービス付帯の前提条件を検証するためにも使われる。銀行の業務・チャネル責任者、支店変革チーム、インテグレーター、サービスパートナーと対話し、矛盾する情報については再確認を行った上で、台数や平均販売価格の範囲を確定している。グローバル市場を対象とするため、APAC、EMEA、南北アメリカ全体で調査対象をバランスさせ、地域ごとの展開スタイル(オンサイトとオフサイト、支援付きとセルフサービス)が一貫して反映されるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:34% | CXO:14% | APAC:48% |
| ミッドティア:44% | 機能/部門責任者:33% | EMEA:31% |
| 小規模プレーヤー:22% | マネージャー:53% | 南北アメリカ:21% |
市場規模の算定と予測
市場規模の算定はトップダウン方式を用いて構築され、支店・サービス拠点の設置状況、取引移行動向、セルフサービス浸透率が対象となる導入基盤に変換され、その後、更新サイクルと新規展開を通じて年間需要に転換される。実用性を保つため、モデルは検証可能な少数のインプットに基づいて構築されており、キオスク導入基盤の成長、キオスク種別ごとの平均単価(セルフサービスと支援付き/ビデオ)、サービス・保守の付帯率、ハードウェアの寿命に基づく典型的な更新周期などが含まれる。
総計が形成された後、サンプル抽出した供給業者の収益、インテグレーターとのチャネル確認、いくつかの主要国における台数×平均販売価格の整合性チェックを用いた選択的なボトムアップ推定によって裏付けを行う。チェックで整合しない場合には総計を調整する。公的な情報が乏しい分野では、調達パターンおよび銀行がハードウェア、組込みソフトウェア、フィールドサービス契約をどのようにバンドルしているかに関する一次情報を用いて範囲を設定している。
予測には、短期的な入力系列に基づくシナリオ分析を用い、キオスク浸透率、支店統廃合のペース、単価下落を変動させている。その上で、専門家が予算や展開計画についてどのように予想しているかに基づき、最も可能性の高い道筋を選択している。最終的な予測はこれらの推進要因に対して追跡可能な状態を保ち、アクセスポイントの変化、支援付きサービス形態の採用、サービス付帯率の変化があれば、迅速かつ一貫して再計算できるようにしている。
データ検証と更新サイクル
検証は、支店網の変化、銀行による資本支出に関する公的なコメント、供給業者の出荷・サービス収益の方向性といった独立した指標とモデルの出力を比較することによって行われる。国別カーブに異常な変動が見られた場合は見直しを行い、その変動がタイミングに起因するものではなく構造的なものと見られる場合には、追加のヒアリングを行って前提を再確認している。
承認前には、計算、通貨換算、年次マッピングが地域全体で一貫していることを確認するため、ワークブックの段階的なピアレビューが行われる。レポートは年次で更新され、大規模な規制変更、大規模な展開プログラム、銀行のアクセスポイントの大きな変化が需要の見通しに実質的な影響を与える場合には、臨時更新が行われる。提供直前には最新の見直しを行い、クライアントには最新の状況が反映された内容が提供される。
Mordor Intelligenceの銀行キオスク市場規模算定と他の公表推定値との比較
銀行キオスクに関する公表値は、集計対象となる項目が必ずしも同一ではないこと、そして価格設定やサービス収益の扱いがモデルによって異なることから、差異が生じ得る。時期の要因も重要であり、一部の資料は以前の基準年に基づいており、一方で他の資料は展開活動の増加を既に反映した最新年を引用している場合がある。
こうした差異は、通常、キオスク収益に何が含まれるか、オフサイト展開がどのように扱われるか、そして予測が支店およびマイクロブランチ全体で保守的または積極的なキオスク浸透率を前提としているかに帰着する。通貨換算の時期や更新周期も、導入・更新サイクルが急速に変化する地域では数値を変動させる要因となり得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上の差異 |
|---|---|---|
| Mordor Intelligence | USD 24.56 B (2026) | |
| コンサルティング企業A | USD 21.98 B (2025) | この推定値は以前の年に基づいており、ATMや隣接するセルフサービス端末を含むより広範な適用範囲で公表されることが多く、これにより更新サイクルの適用方法が異なる場合に総計が変動する。 |
| 業界プラットフォームB | USD 22.48 B (2025) | この見方は、一部の区分において規制対象銀行業務を超えてエンドユーザーの対象範囲を拡大している場合があり、ハードウェア、ソフトウェア、サービス間の区分も異なる場合があり、サービス付帯が前払いと想定される場合には年度間で収益が移動する。 |
表からわかるように、2025年基準の数値は2026年の現行年の値よりも低く、Mordor Intelligenceのモデルでは、市場はキオスクハードウェア、組込みソフトウェア、継続的なフィールドサービスを集計対象としており、非銀行の小売キオスクおよび非常駐型コアバンキングソフトウェアライセンスは除外している。対象範囲を一貫させ、推進要因を導入基盤、更新サイクル、サービス付帯率に結び付けることで、インプットが更新された際にも出力は透明性が高く再現可能な状態を保っている。


レポートで回答される主要な質問
銀行キオスク市場の現在の規模はどのくらいですか?
銀行キオスク市場は2026年に245億6,000万米ドルであり、2031年までに505億4,000万米ドルに達すると予測されています。
銀行キオスク市場で最大のシェアを持つセグメントはどれですか?
多機能キオスクは、ほとんどの窓口取引を処理する能力と低い運営コストにより、2025年に収益シェア59.35%でトップとなっています。
銀行キオスク市場でサービスがハードウェアよりも速く成長しているのはなぜですか?
銀行はコア業務に集中するために保守、ソフトウェアアップデート、予測分析をアウトソーシングする傾向が強まっており、サービスの年平均成長率(CAGR)17.84%を牽引しています。
2031年にかけて最も速く成長すると予測されている地域はどこですか?
アジア太平洋は金融包摂プログラムと急速な都市化、特に中国とインドに牽引されて年平均成長率(CAGR)16.52%で拡大すると予測されています。
予知保全機能はキオスクの経済性をどのように改善しますか?
AI駆動の監視が重大な稼働停止時間を最大35%削減し、問題の45%をリモートで解決することで、取引収益と顧客満足度を保護しています。
新興市場でのより広範な採用を制約する主な課題は何ですか?
1台あたり6万〜8万米ドルのサイト準備費用を加えた高い初期設置コストが投資回収期間を延ばしていますが、ハードウェア・アズ・ア・サービス(Hardware-as-a-Service)モデルが負担を軽減しつつあります。
最終更新日:



