
モバイルウォレット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
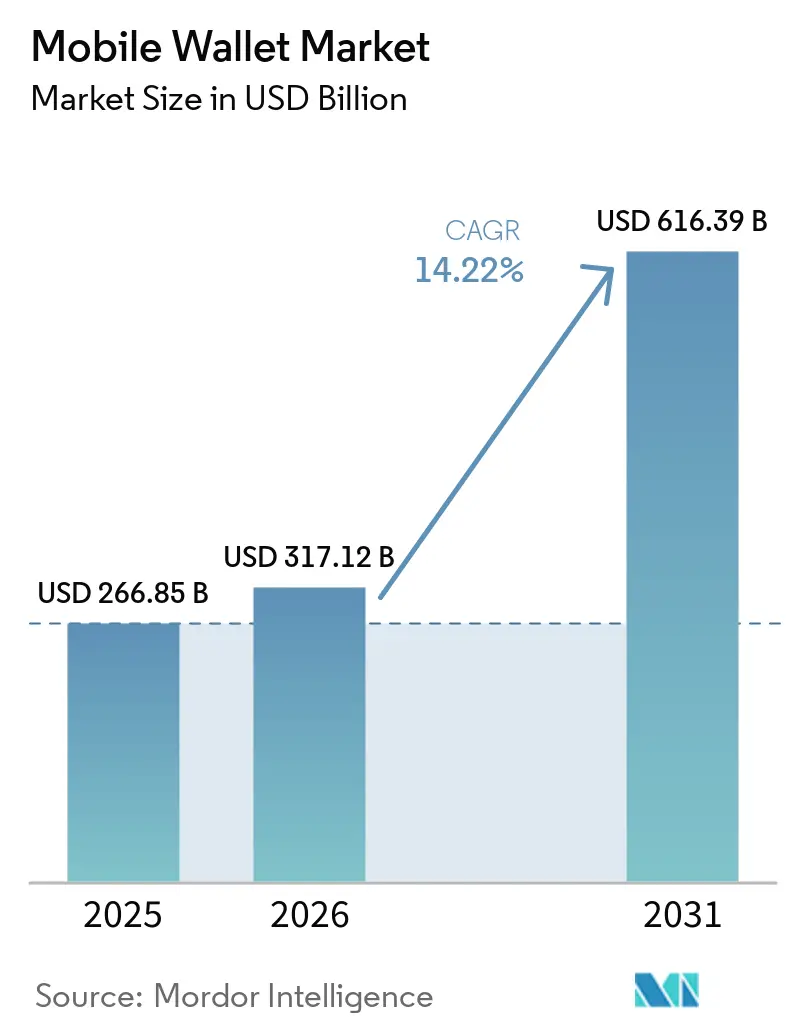
| 市場規模 (2026) | 317.12 十億米ドル |
| 市場規模 (2031) | 616.39 十億米ドル |
| 成長率 (2026 - 2031) | 14.22 % |
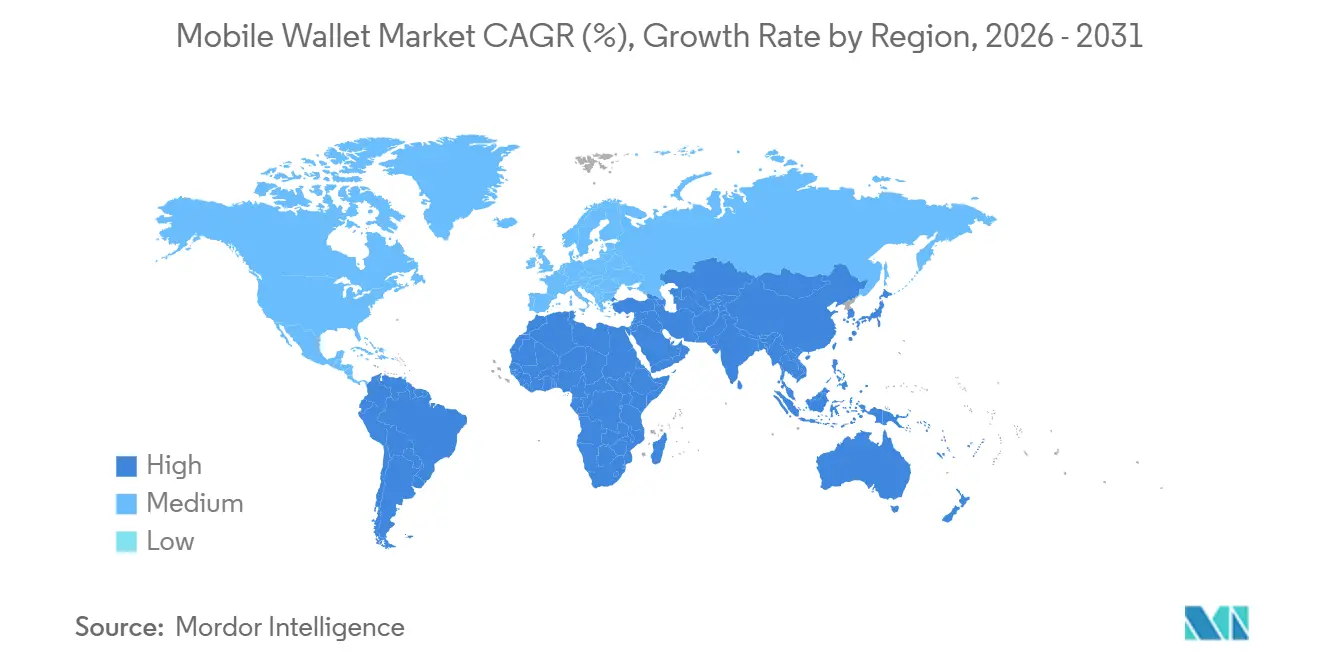
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモバイルウォレット市場分析
モバイルウォレット市場規模は、2025年の2,668億5,000万米ドル、2026年の3,171億2,000万米ドルから、2031年までに6,163億9,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 14.2%を記録する見通しです。数秒以内に決済が完了する国家即時決済インフラ、新興経済圏全体での低コストQRコードの加盟店受け入れ、そして決済をコマース・融資・物流と結びつけるスーパーアプリのエコシステムが市場を牽引しています。アジア太平洋地域は、中国のWeChat PayとAlipayの二強体制およびインドの統合決済インターフェース(UPI)を背景に現在も収益面で優位を占めており、一方アフリカはモバイルマネー残高が相互運用可能なウォレットへ移行するなかで最も急速な地域的成長を遂げています。製品イノベーションは単なるユーザー獲得から、生体認証、クロスボーダー相互運用性、保険販売などの付加価値サービスを通じたエコシステムの深化へとシフトしています。同時に、ウォレット事業者はインターチェンジ手数料の上限規制、断片化した本人確認(KYC)ルール、および増加する生体認証詐欺への対応として収益モデルを再調整しています。
主要レポートのポイント
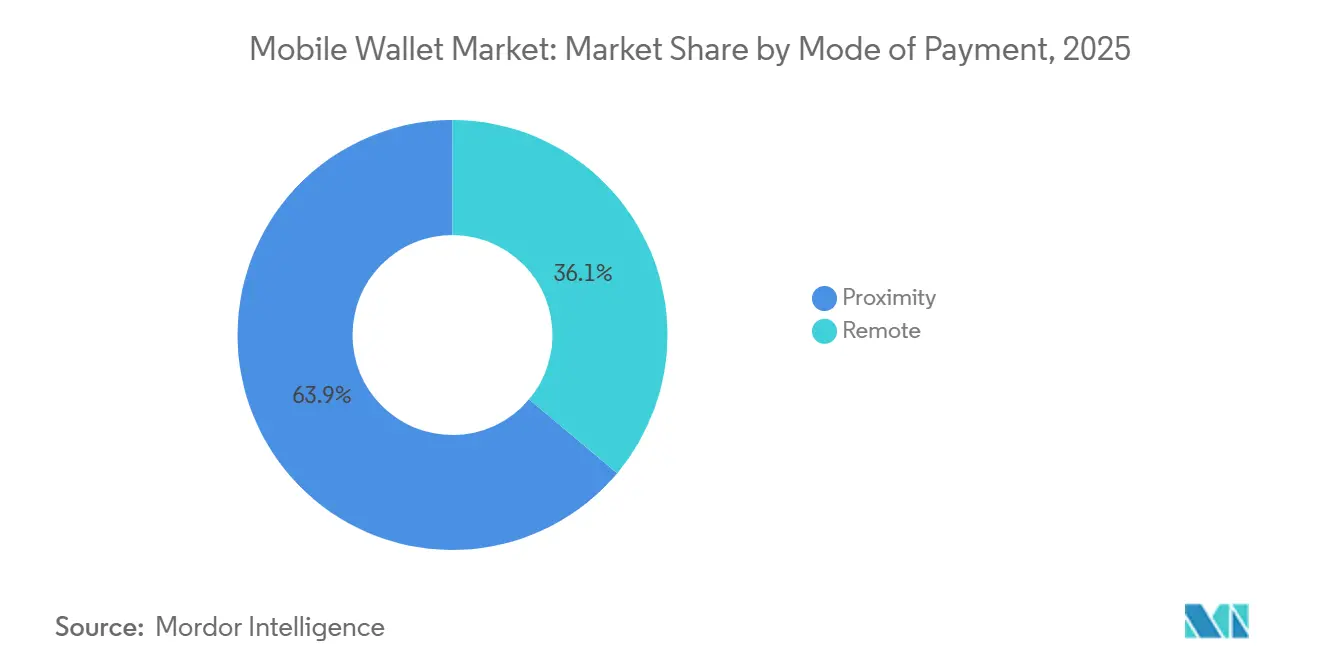
- 支払いモード別では、近接型取引が2025年に63.89%の収益シェアを占め首位となり、遠隔型決済は2031年にかけてCAGR 16.37%で拡大しています。
- ウォレットタイプ別では、クローズドウォレットが2025年のモバイルウォレット市場において45.67%のシェアを保持し、オープンウォレットは2026年〜2031年にかけてCAGR 15.14%で拡大すると予測されています。
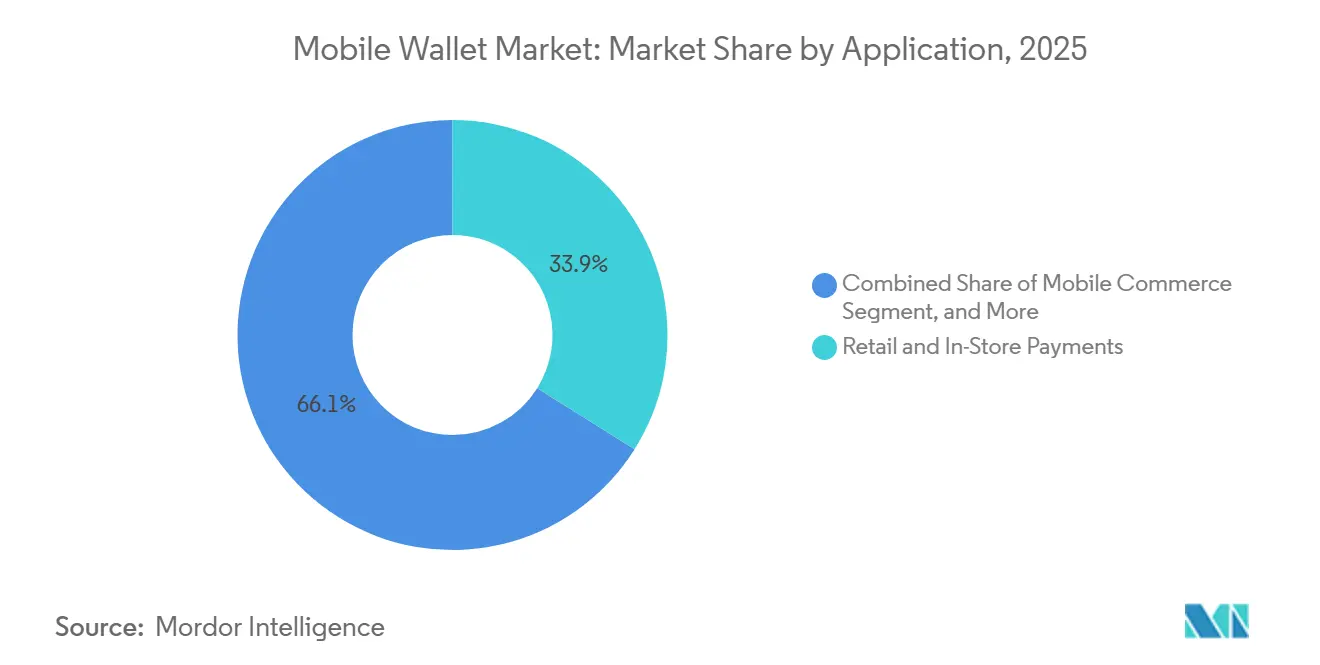
- アプリケーション別では、小売・店頭決済が2025年収益の33.92%を占め、請求書支払いが2031年にかけてCAGR 17.27%で最も急成長しているサブセグメントとなっています。
- 地域別では、アジア太平洋地域が2025年に48.59%の収益を獲得し、アフリカは予測期間中にCAGR 18.16%で最高の地域成長を記録すると予測されています。
- エンドユーザー別では、個人向けウォレットが2025年の取引量の81.59%を占めて優位を保ち、法人向けウォレットは2031年にかけてCAGR 16.46%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 東南アジア全域でのQRコードウォレットの急速な加盟店普及 | +2.8% | 東南アジア、インド、ラテンアメリカ | 短期(2年以内) |
| 中国およびインドにおける決済を統合したスーパーアプリエコシステムの成長 | +2.5% | アジア太平洋中核部、中東・アフリカへの波及 | 中期(2〜4年) |
| 政府主導のリアルタイム決済インフラがウォレット普及を促進 | +3.1% | インド、ブラジル、米国での早期成果を含むグローバル | 中期(2〜4年) |
| 交通機関当局によるコンタクトレス運賃収受への移行 | +1.6% | 欧州、北米、アジア太平洋の都市部 | 長期(4年以上) |
| 欧州および英国におけるオープンバンキングAPIが口座連動型ウォレットを実現 | +2.0% | 欧州、英国、オーストラリアおよびシンガポールへの拡大 | 中期(2〜4年) |
| 法人向けSaaSプラットフォームにおけるウォレット統合を伴う組み込み型金融の台頭 | +1.4% | 北米、欧州、アジア太平洋の企業集積地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府主導のリアルタイム決済インフラがウォレット普及を促進
3秒以内に決済が完了する即時決済システムは、消費者の期待を再形成し、加盟店のコストを低下させています。インドの統合決済インターフェース(UPI)は2025年12月に165億8,000万件の取引を記録し、手数料無料の個人間送金によって資金が銀行預金ではなくウォレットに留まることで前年比2倍以上となりました。ブラジルのPIXは、中央銀行がすべてのライセンスウォレットにPIX送金のサポートを義務付けた後、2025年に425億件の決済を記録し、カードネットワークの優位性を侵食しました。米国でのFedNowの展開により、2026年1月までに900の銀行が常時稼働のインフラに接続し、PayPalとCash Appが即時の口座間送金を提供できるようになりました。欧州のTARGET即時決済決済(TIPS)の義務化は、ユーロ圏全体でリアルタイム送金を普遍的な権利とすることで同様の行動を加速させています。[1] 送金手数料の低下と決済の迅速化により、ウォレットに残高を保持する傾向が強まり、取引頻度と定着率が向上しています。
東南アジア全域でのQRコードウォレットの急速な加盟店普及
インドネシアのQRISやタイのPromptPayなどの国家QRフレームワークにより、あらゆるウォレットがあらゆる加盟店コードをスキャンできるようになり、かつて中小企業の参入を妨げていたハードウェアコストが不要となりました。QRISは2025年に6,210兆インドネシアルピア(394億米ドル)相当の182億件の決済を処理し、前年比47%増となりました。[2] PromptPayは2025年12月までに7,400万ユーザーを獲得し、現在はASEAN決済接続回廊全体でクロスボーダースキャンをサポートしています。150〜300米ドルで価格設定された近距離無線通信(NFC)端末と比較して、印刷されたQRステッカーはほぼコストがかからず、月間売上500米ドル未満の加盟店でも受け入れが可能となっています。同様の経済性はブラジルにも波及しており、ブラジルのPIX QRコードは2025年にデビットカードの取引量を上回りました。加盟店での利用可能性が深まるにつれ、消費者は一つのウォレットがどこでも使えるという確信を得て、高コストな補助金なしに普及が強化されています。
中国およびインドにおける決済を統合したスーパーアプリエコシステムの成長
WeChat PayとAlipayは決済ユーティリティを、ウォレット残高で配車、フードデリバリー、投資、マイクロ保険を利用できる多業種ハブへと転換しました。Alipay単独で2025年末までに300万以上のミニプログラムをホストしていました。[3] インドのPhonePeは、ウォレット内に金の積立や投資信託の購入を組み込むことで、2025年12月に69億件の統合決済インターフェース(UPI)取引を達成しました。ウォレットがコマースや信用へと拡大するにつれ、日常生活が一つのスーパーアプリに集約されるためユーザーの離脱率が低下します。この幅広さに対応できない事業者は、健全な決済件数にもかかわらず収益が停滞するという傾向が、PhonePeと比較したPaytmのユーザー一人当たり平均収益の低さに見られます。
欧州および英国におけるオープンバンキングAPIが口座連動型ウォレットを実現
改正決済サービス指令(PSD)のガイドラインは、ウォレット発行者に対して口座情報と決済開始の両方に関するアプリケーションプログラミングインターフェース(API)の公開を義務付けており、サードパーティのソフトウェアがカードインフラを介さずに資金を引き出したり送金したりすることを可能にしています。Revolutなどのチャレンジャーバンクは、銀行ライセンスなしに組み込み型金融を求めるeコマースプラットフォームに対して、すでにウォレットインフラのライセンス供与を行っています。英国では、競争・市場庁(CMA)のオープンバンキングロードマップにより、小売業者がカードの加盟店割引率を1.8%から口座連動型ウォレット決済の0.5%未満へと引き下げることが可能となり、普及が促進されています。オーストラリア、シンガポール、カナダも同様の基準を導入しており、リアルタイムの銀行接続が可能なウォレットを優遇する共通のプレイブックが形成されています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 欧州のインターチェンジ手数料上限がウォレット収益モデルを圧迫 | -1.2% | 欧州、英国 | 短期(2年以内) |
| ラテンアメリカにおけるNFC対応端末普及率の不均一性 | -0.9% | ラテンアメリカ、サハラ以南アフリカ | 中期(2〜4年) |
| ミッドレンジAndroid端末の普及 | -0.6% | 南アジア、東南アジア、アフリカ | 中期(2〜4年) |
| 中東における断片化したKYCルールがオンボーディングを遅延 | -0.7% | 中東、北アフリカ | 短期(2年以内) |
| ディープフェイク生体認証詐欺の増加がデジタルKYCへの信頼を損なう | -0.8% | 詐欺リスクの高い市場に集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州のインターチェンジ手数料上限がウォレット収益モデルを圧迫
欧州連合(EU)における消費者カードのインターチェンジ手数料はデビットカードで0.2%、クレジットカードで0.3%に上限が設けられており、ネットワーク手数料支払い後のウォレット事業者の経済性は0.15%未満となっています。2025年に2,000億英ポンド(2,530億米ドル)の取引量を処理したRevolutは、現在インターチェンジから得られる収益がわずか5分の1程度となっており、代わりにサブスクリプションと外国為替スプレッドで収益化しています。今後の改正決済サービス指令(PSD3)は、即時口座間送金に対する加盟店負担手数料をさらに制限する可能性があり、ウォレットを予算管理や暗号資産モジュールに課金するフリーミアム型へと誘導しています。Adyenなどのインフラプロバイダーはすでに、ブレンドレートが1.2%を超える市場への投資を振り向けており、欧州専業の小規模プレイヤーは営業赤字に苦しんでいます。
ラテンアメリカにおけるNFC対応端末普及率の不均一性
ラテンアメリカのスマートフォンのうち、トークン化されたタップ決済に必要な近距離無線通信(NFC)セキュアエレメントを搭載しているのは3分の1に過ぎません。[4] ミッドレンジのAndroid端末はチップを搭載していても認証を欠いていることが多く、ウォレットはチェックアウト時に8〜12秒を要するQRコードに依存せざるを得ません。メキシコ中央銀行は2026年1月時点での販売時点(POS)におけるコンタクトレス普及率がわずか22%であると報告しており、ハードウェアの格差を浮き彫りにしています。アルゼンチンでは端末の買い替えサイクルが長期化しており、2025年の端末平均使用年数は3.8年となっています。通信事業者と端末メーカーがこの機能格差を解消するまで、タップ型ウォレットの実際の普及はアジア太平洋地域や欧州で見られる成長に遅れをとるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
支払いモード別:
近接型がスケールを維持し、遠隔型が加速近接決済は2025年の収益の63.89%を占め、モバイルウォレット市場の基盤としての地位を確固たるものにしています。小売レジ、交通機関の改札タップ、自動販売機はいずれも、近距離無線通信チップまたは印刷されたQRコードを使用した2秒未満の認証の恩恵を受けています。Eコマース、アプリ内購入、個人間送金を含むリモート決済フローは、加盟店がウォレット認証情報を自動入力する組み込みチェックアウトを推進するにつれて、2031年に向けて16.37%のCAGRで拡大しており、カート放棄率を二桁台のマージンで削減しています。PIXや統合決済インターフェース(UPI)などのオープンループリアルタイム決済レールは、オンライン加盟店手数料を2%超から0.5%未満に引き下げ、プラットフォームがカードよりもウォレットを優先する動機付けとなっています。
音声コマースやコネクテッド家電がスマートスピーカーや冷蔵庫内にウォレットトークンを組み込むにつれて、近接決済は成長しした。それでも、燃料スタンド、ファストフードレストラン、地下鉄システムでは、オフライン機能と即時確認がそれらの場所で依然として不可欠であるため、近接決済は欠かせない存在であり続けるでしょう。


ウォレットタイプ別:
クローズドネットワークが依然リード、相互運用可能なオープンウォレットが急増クローズドウォレットは、顧客生涯価値を高める強力なロイヤルティプログラムを背景に、2025年のモバイルウォレット市場シェアの45.67%を保持しました。契約加盟店ネットワークのみで利用可能なセミクローズドモデルはさらに31%を加えましたが、規制当局がオープンアクセスを優遇する構造的な逆風に直面しています。銀行、個人間、またはATMへの送金が可能なオープンウォレットは、政府がプラットフォームの囲い込みを禁止するなか、CAGR 15.14%で成長すると予測されています。インドの統合決済インターフェース(UPI)はすべてのウォレットをアドレス可能なエンドポイントとして扱っており、この動きがオープンウォレットの2025年12月取引量の92%獲得を後押ししました。
ブラジルは2024年にすべての発行者にPIX接続を義務付け、欧州のオープンバンキングルールは相互運用性を法律に刻み込みました。クローズドエコシステムは、保存残高が認証の摩擦を軽減するコーヒーチェーンや配車サービスなどの高頻度マイクロ購入では依然として優位を保っています。しかし、消費者が複数の孤立した残高を管理することを嫌うにつれ、その集合的シェアは2031年までに38%へと低下すると予測されています。
アプリケーション別:
小売が優位を維持、請求書支払いが勢いを増す小売・店頭決済は2025年収益の33.92%を占め、現金取扱コストを最大30%削減した食料品チェーン、燃料スタンド、ファストフードレストランに支えられています。モバイルコマースはワンクリック決済がチェックアウトを8秒未満に短縮するなか、ウォレット取引量の28%を占めました。しかし最も急成長しているセグメントは請求書支払いおよびチャージであり、公共事業者や通信事業者がデジタル請求書内にウォレットリンクを組み込むなか、CAGR 17.27%で拡大しています。インドのバーラト請求書支払いシステム(BBPS)は2025年に1兆8,000億インドルピー(216億米ドル)相当の12億件の請求書を処理しました。
国内外の送金はリアルタイムインフラに乗って二桁成長を記録しており、交通・通行料決済は取引量の6%に過ぎないものの、小売購入へと波及する日常的な利用習慣を育んでいます。フードデリバリーとホスピタリティはDoorDashなどのプラットフォームが顧客獲得コスト削減のためにウォレット限定割引を提供するなか、13.6%成長しました。

注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:
個人取引量が優位、法人ウォレットは組み込み型金融でスケール拡大個人ユーザーは、個人間送金、小売、請求書支払いが消費者領域で発生するため、2025年取引の81.59%を生み出しました。サービスとしてのソフトウェア(SaaS)プロバイダーが調達、給与計算、請求書発行にウォレットモジュールを組み込むなか、法人の普及は2031年にかけてCAGR 16.46%で拡大しています。Stripe Treasuryは2025年12月までに4,000以上のプラットフォームを登録し、それぞれがギグワーカーへの支払いのためのホワイトラベルウォレットを組み込めるようにしました。
Cash App Pay for Businessは個人事業主の販売時点(POS)ハードウェアコストを排除し、2025年に2,280億米ドルの取引量を処理しました。個人ウォレットは月18〜24件と法人の月8〜12件を上回る取引頻度を誇りますが、法人セグメントの平均取引額は大きく、決済あたりの収益を押し上げています。また、法人は大量広告ではなくソフトウェア統合を通じて登録が行われるため、獲得コストも低くなっています。
地域分析
アジア太平洋地域モバイルウォレット市場
アジア太平洋地域は2025年の収益の48.59%を占め、中国のスーパーアプリとインドのリアルタイムインフラがグローバルな利用記録を更新した。中国の農村部では、農家や社会福祉受給者が現金からQRコード決済に移行したことで、2025年にモバイル決済が29%増加した。インドでは、食料品店や薬局チェーンへのQRコード義務化の支援を受け、統合決済インターフェース取引が38%急増した。日本のウォレット普及率は根強い現金習慣により依然として42%にとどまっているが、2024年に中小企業にデジタル決済受け入れを義務付ける規制が施行されたことで改善が進んでいる。韓国のKakao PayとNaver Payは、オープンバンキング規制により直接送金が解禁された後、2025年に合計186兆韓国ウォン(1,400億米ドル)を処理した。
アフリカモバイルウォレット市場
アフリカは最も成長が速い地域であり、2031年に向けて18.16%のCAGRで推移している。ケニアのM-Pesaは3,360万人のアクティブユーザーを記録し、2025年の決済額は38.5兆ケニアシリング(2,980億米ドル)に達した。MTN MoMoは6,800万人のユーザーにサービスを提供し、15カ国にわたるネットワーク1,460億米ドルを送金した。ナイジェリアのウォレット相互運用性義務化により、2025年のウォレット間送金が67%急増した。南アフリカは、より厳格なライセンス規制にもかかわらず、大手食料品チェーンがQRコード受け入れを展開したことで年間19%の成長を記録した。
北米、欧州、ラテンアメリカおよび中東モバイルウォレット市場
北米と欧州は高水準ながら鈍化する普及を示しており、普及率はそれぞれ68%と61%で頭打ちとなっている。Apple Payは2025年に米国のモバイルウォレット取引の48%を処理し、FedNowの登場がウォレットを活用した口座送金をさらに促進している。カナダのInterac e-Transferは、銀行アプリにウォレット機能を組み込んだ後、2025年に6,120億カナダドル(4,500億米ドル)を処理した。デンマークのMobilePay は68%の普及率に達している一方、ドイツのウォレットシェアは口座振替文化の根強さから22%にとどまっている。ラテンアメリカではブラジルがPIXを背景に市場を牽引しており、アルゼンチンでは三桁のインフレ率が消費者を現金価値の目減りに対するヘッジとしてウォレットへと向かわせている。アラブ首長国連邦の普及率は58%であるが、断片化した本人確認規制により、湾岸協力会議加盟国でのオンボーディングには14日から21日の遅延が生じている。
規制環境
モバイルウォレットが主流の決済インフラの一部となる中、本人確認、認証、相互運用性に関する規制が強化されている。欧州連合では、欧州デジタルアイデンティティ(EUDI)ウォレットの枠組みが、2024年11月に採択された複数の実施規則を通じて、政策段階から実装の詳細へと進展した。これには完全性、認証、プロトコル/インターフェースに関する内容が含まれる。欧州委員会実施規則(EU)2026/798(2026年4月7日採択)は、高保証レベルでの遠隔本人確認に関する仕様を定めており、EU加盟国は規則(EU)2024/1183のもとで2026年末までにEUDIウォレットを利用可能にすることが義務付けられている。この要件により、ウォレット事業者や加盟店プラットフォームは、本人確認、認証、トラストサービスのワークフローを標準化・認証済みの仕組みに整合させることを迫られている。
インドでは、インド準備銀行(RBI)がウォレット類似の手段およびデジタル決済管理に対する監督を引き続き強化している。RBIは、カード、プリペイド決済手段(PPI)、UPIにわたる定期取引ルールを統合するため、2026年デジタル決済Eマンデート枠組み(2026年4月21日)を発行し、また商業銀行デジタル決済セキュリティ管理指令2026を通じて新たなセキュリティ要件を導入した。これは銀行主導のウォレット基盤やパートナー統合に影響を及ぼす。2026年にはPPIに関する追加のマスターディレクション策定も進んでおり、特に銀行スポンサーシップや大規模な加盟店エコシステムを通じて運営する非銀行系ウォレット事業者にとって、本人確認、認証、取引リスク管理に関するコンプライアンス要件が高まっている。
バリューチェーン分析
モバイルウォレットのバリューチェーンは、クレデンシャルの発行、取引承認、クリアリング/決済、不正・リスク管理、加盟店受け入れにまたがり、カードベースのウォレットとアカウント間(A2A)ウォレットでは異なる経路をたどる。カードベースのウォレット(Apple Pay、Google Pay、Samsung Walletなど)では、発行会社とカードネットワークが上流に位置し、トークンサービスプロバイダーがトークン化標準を通じて安全なクレデンシャル保管とライフサイクル管理を実現し、承認・決済のためにアクワイアラー、決済処理業者、加盟店に接続する。UPI、PIX、FedNow連携ウォレットなどの即時決済基盤上に構築されたA2Aウォレットでは、チェーンがカードネットワークを迂回し中間層を圧縮することがあり、経済性はリアルタイム基盤へのアクセス、ディレクトリおよびアドレッシングサービス、決済機関のコンプライアンス業務へと移行する。
下流では、加盟店、交通事業者、請求事業者がNFCおよびQRコード基盤を通じて受け入れを推進している。QRはマイクロ加盟店の受け入れコストを下げ、NFCは認証済みデバイスと端末が広く利用可能な場所で速度と消費者体験を向上させる。生体認証と遠隔本人確認の拡大に伴い、データ、不正対策ツール、本人確認・KYCベンダーが実現要因として機能し、プラットフォーム配布(モバイルOS、OEMセキュアエレメント、スーパーアプリのエコシステム)は、デフォルトウォレットの配置とユーザージャーニーを通じて交渉力に影響を与える。収益獲得はモデルによって異なり、コンテナ化されたカードウォレットはルーティングとユーザー体験を形作る一方、ストアドバリューおよびオープンウォレットは、セキュリティ、本人確認、地域ごとの規制義務を満たすことができれば、より多くの取引収益を獲得し、融資、保険、サブスクリプションなどの隣接サービスをクロスセルできる。
競合環境
市場集中度
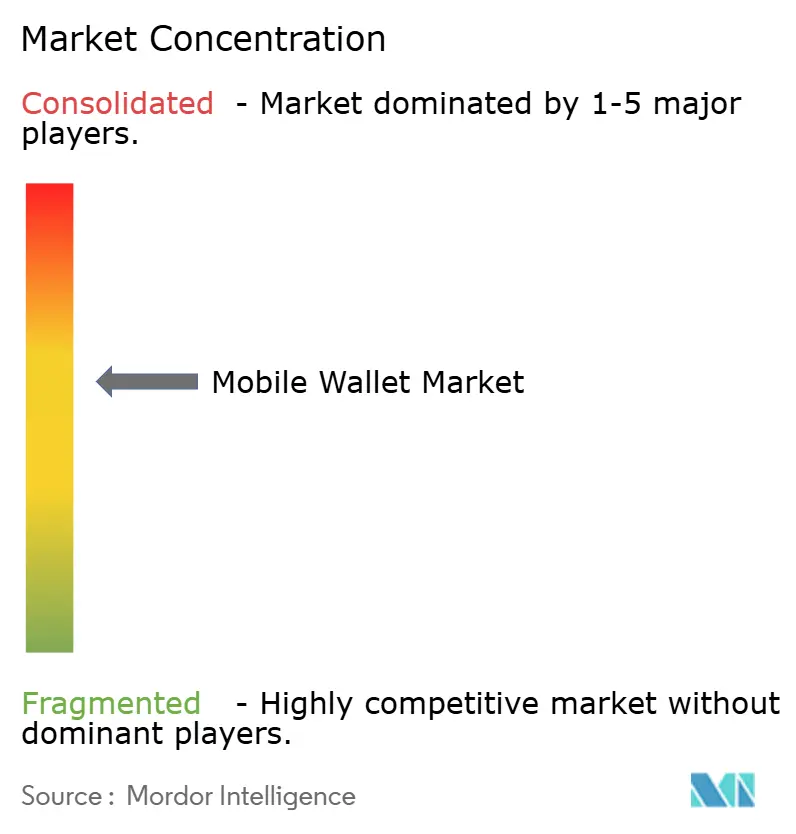
市場集中度は中程度です。上位5社が2025年のグローバル取引量の42%を処理した一方、東南アジアのGrabPayや東アフリカのM-Pesaなどの地域専業プレイヤーは防御可能なニッチを維持しています。競争はユーザー数競争からエコシステムの深さへと進化しています。Appleのクローズドエコシステムは2025年に約82億米ドルの収益を生み出しましたが、欧州デジタル市場法(DMA)の規則により2026年3月までにiOSの近距離無線通信(NFC)アクセスを開放することが求められています。Google Payは実質的な直接収益なしに1兆3,000億米ドルを処理し、代わりに決済データを活用して広告のクロスセルを行っています。TencentとAnt Groupは依然として中国の取引量の90%以上を支配していますが、2024年のQR加盟店手数料の上限設定によりマージンが0.38%まで圧縮されました。
戦略的な動きが引き続き境界を再形成しています。Visaは2025年12月までに123億件の認証情報をトークン化し、そのうち68%がモバイルウォレットに供給されています。MastercardのClick to Payは42億件のワンクリックチェックアウトを記録し、放棄率をほぼ5分の1削減しました。Revolutは欧州銀行ライセンスを取得し、サードパーティの保管者なしに預金を保有し信用を引き受けることが可能となりました。BlockのCash App Pay for Businessはカードリーダーからマイクロ加盟店を引き付けるために手数料無料決済を開始しました。PhonePeなどの新興破壊者は国際展開の資金調達のために10億米ドル近くの資金調達ラウンドを実施しています。
技術的優先事項は、損失率を0.08%未満に抑えるトークン化、生体認証、機械学習による不正防止に集中しています。AppleのFace IDは現在1秒未満で認証を完了し、セキュリティを強化しながらコンタクトレスカードの速度に匹敵しています。AdyenとStripeの機械学習モデルは誤検知率を2%未満に低下させ、リスク管理を犠牲にすることなく顧客体験を維持しています。クロスボーダー決済が緊密化するなか、Visaの2026年1月のブラジル中央銀行との提携によりPIXがVisa Directに接続され、送金スプレッドが1.2%に削減されました。
モバイルウォレット業界リーダー
-
Apple Inc
-
Tencent Holdings Ltd.
-
PayPal Holdings Inc.
-
Samsung Electronics Co. Ltd.
-
Visa Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
モバイルウォレット市場 このレポートでカバーされる企業
- Apple Inc.
- Alphabet Inc.
- Samsung Electronics Co. Ltd.
- PayPal Holdings Inc.
- Tencent Holdings Ltd.
- Ant Group
- Visa Inc.
- Mastercard Inc.
- JPMorgan Chase and Co.
- Adyen NV
- Block Inc. (formerly Square)
- Revolut Ltd.
- Grab Holdings Ltd.
- Paytm Payments Bank Ltd.
- One97 Communications Ltd.
- PhonePe Pvt. Ltd.
- MobiKwik Systems Ltd.
- Mercado Libre Inc. (Mercado Pago)
- MTN Group Ltd. (MoMo)
- Orange SA
- Kakao Corp. (Kakao Pay)
- Klarna Bank AB
市場機会と将来展望
国境を越えた利便性とインバウンド旅行者向け決済は、国内QRエコシステムと国際ウォレットが積極的に連携されている特定可能なホワイトスペースである。Tencentは、TenPay Globalを通じて2026年5月に協業を発表し、米国のPayPalユーザーがQRスキャンを通じて中国のWeixin Pay加盟店で支払いができるようにした。これは、APEC2026を見据えた国際旅行者の摩擦低減の取り組みとも連動している。このアプローチは、旅行者が完全にローカルなウォレットアカウントを開設する必要なく加盟店の対応範囲を拡大し、PSP、トークン化プロバイダー、外国為替・決済パートナーに、コンプライアンスに準拠した国境を越えたウォレット受け入れをパッケージ化する手段を提供する。
第二の機会領域は、カード、リアルタイム決済、許可される場合の規制対象デジタル資産による支払いを組み合わせたマルチレール型ウォレット設計であり、より明確なトラストおよびオンボーディングの枠組みによって支えられている。欧州では、EUデジタルアイデンティティウォレットの2026年末までの利用可能化義務、および2026年4月の高保証レベル遠隔本人確認に関する実施規則(EU)2026/798が、ウォレット発行者や加盟店が準拠できる具体的な基準を提供しており、特に口座開設、定期的なマンデート、規制対象サービスなど高信頼性の利用ケースに有効である。それに加え、新たな消費者向けフォームファクターやステーブルコイン連動決済製品がウォレットエコシステムに登場している。例えば、Inter and CoによるNFCウェアラブルの米国での展開(2026年7月)や、MiniPay(Opera)によるGnosis Payとの提携でのVisaデビットカードの展開(2026年6月)があり、これによりVisa加盟店でのステーブルコイン残高からの支払いが可能となる。これは、コンプライアンス、トークン化、および新興のウォレット基盤における紛争処理やチャージバック相当機能を支援できる発行会社や処理業者にとって、さらなるホワイトスペースを生み出している。
最近の産業開発事情 モバイルウォレット市場
- 2026年7月:Inter and Coは米国でInter RingとInter Wristbandを発売し、ウェアラブル型フォームファクターによるNFCベースの非接触決済を実現した。この発売により、モバイルウォレットの利用はスマートフォンを超えて拡大し、速度と便利さが利用頻度を高める日常の近接取引を対象としている。
- 2026年5月:Tencent Financial Technologyは、TenPay GlobalとPayPalの協業を発表し、米国のPayPalユーザーがQRコードをスキャンして中国のWeixin Pay加盟店で支払いできるようにした。この協業により、インバウンド旅行者の摩擦が低減され、グローバルウォレットブランドと中国の主要なQR受け入れネットワークとの間の国境を越えたウォレット相互運用性が強化される。
- 2026年1月:VisaはBrazil中央銀行と提携し、30秒未満で決済が完了する国境を越えたPIX送金を実現し、外国為替スプレッドを1.2%に制限した。主要なカードネットワークの支払い能力を国内の即時決済基盤と結びつけることで、ウォレット主導の送金やPIX接続に基づく加盟店決済の利用ケースを支援する。
モバイルウォレット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、モバイルウォレット市場は、モバイルデバイス上で使用されるデジタルウォレット機能を対象とし、支払い認証情報の保存、店舗内およびリモートチャネルにわたる支払いと送金の実現を含み、グローバルレベルでUSD建ての価値市場として報告されています。
調査対象外:ウォレットベースの支払いを実現しない純粋なモバイルバンキング機能、スタンドアロンの加盟店向けPOSハードウェア、および関連性のない付加価値サービスは除外しています。
セグメンテーション概要
- 支払いモード別
- 近接型
- 遠隔型
- ウォレットタイプ別
- クローズド
- セミクローズド
- オープン
- アプリケーション別
- 小売・店頭決済
- モバイルコマース
- 送金・海外送金
- 請求書支払いおよびチャージ
- 公共交通・通行料
- 飲食・ホスピタリティ
- エンドユーザー別
- 個人
- 法人
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、表現が異なる地域間でモバイルウォレットの定義を統一することから始まり、次に一貫して測定できる指標のマッピングを行います。中央銀行の決済システムに関する公表資料、国際決済銀行(BIS)の決済イノベーションに関する資料、国際電気通信連合(ITU)の接続性データ、デジタル普及を示す世界銀行の指標などの公開情報を活用しました。
その後、KYCおよび電子マネー規制に関する規制当局の通知、QRおよびコンタクトレス標準に関する業界団体のノート、収益化の仕組みを説明する企業の開示資料や資家向け資料など、ウォレットエコシステムからの報告された最新情報をレビューしました。企業財務情報およびニュースの有料サブスクリプションを使用してビジネス規模の妥当性を確認し、セキュリティおよび認証における機能の方向性を追跡するために特許データベースを参照しました。これらのソースはあくまで例示であり、特定のデータポイントの確認と明確化のために追加の公開情報も活用しています。
一次インタビューおよびサーベイ
一次調査は、近接およびリモートのユースケースにわたってモバイルウォレットの価値として実際にどの収益ストリームが計上されているかを検証し、異なる市場においてウォレットの種類がどのように扱われているかを確認するために活用されました。主要な地域にわたるエコシステム参加者(プラットフォーム側の役割、決済オペレーション、コンプライアンス、市場開拓リーダー)と幅広く対話し、テイクレート、利用ミックス、規制タイミングに関する前提を最終化前に調整できるようにしました。
一次調査フィールドワーク回答者の分
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部(CXO):12% | アジア太平洋(APAC):51% |
| 中位層:56% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模プレイヤー:19% | マネージャー:48% | 南北アメリカ:19% |
市場規模算定と予測
コアモデルはトップダウン方式を採用しており、決済普及指標をウォレット対応の需要プールに変換し、ウォレットタイプおよびユースケースの分割を用いて価値に転換します。精度を保つため、サンプリングされた取引量と想定される収益化の積、典型的な価格設定に関するチャネルチェック、限定的に開示されたウォレット経済指標からのロールアップなど、選択的なボトムアップ推計との照合を行っています。
インプットは実用的かつ再現可能なものを維持しており、スマートフォンおよびモバイルインターネットの普及率、ウォレット起点のデジタル決済シェア、近接対リモートのミックス、アクティブユーザー数と取引頻度の範囲、QRおよびNFC受け入れの広がりが含まれます。開示情報が乏しい国にいては、規制とインフラが類似するプロキシ市場を用いてギャップを補完し、現地の行動に関する専門家のフィードバックを用いて調整しています。
予測については、規制、手数料上限、不正防止策がウォレット経済を急速に変化させる可能性があるため、ベースパスを中心にシナリオ分析を適用しています。将来の見通しは、即時決済レールの展開ペース、加盟店受け入れの拡大、ウォレット相互運用性の変化に関する期待値によって導かれており、インタビューのコンセンサスを通じて検証された後、年次前提に反映されています。
データ検証と更新サイクル
アウトプットは、デジタル決済の成長、接続性トレンド、ウォレット受け入れの報告された変化などの独立したシグナルと照合され、承認前に差異が調査されます。主要な推進要因が急激に変化した場合(例:新たなKYCルール、手数料上限、または突然の利用急増)、その変化が構造的なものか一時的なものかを確認するために、選定した回答者に再度連絡を取ります。
数値、前提、および調査範囲の取り扱いが地域およびユーケース全体で一貫していることを確保するため、複数ステップの内部レビューを実施しています。レポートは年次で更新され、重要なイベントが近期の見通しを大きく変える場合には中間更新が行われます。納品前に最終的なアナリストによる確認を完了し、クライアントが最新の更新された見解を受け取れるようにしています。
Mordor Intelligenceのモバイルウォレット市場規模と他の公表推計との比較
モバイルウォレットの公表市場数値がしばしば一致しないのは、発行者が異なる価値定義を混在させ、ウォレットがどのように収益を得るかについて異なる前提を適用しているためです。使用される年度、通貨のタイミング、近接対リモート活動の取り扱い方も、合計値の乖離を生じさせます。
暗号資産ウォレットおよびIoTウォレットは、このモバイルウォレット市場におけるMordor Intelligenceの調査範囲外であり、これが2026年の当社の数値が、これらの隣接カテゴリを計上する一部の推計よりも低く見える理由の一つです。もう一つのギャップは、数値がウォレットを通じて流れる取引価値を反映しているのか、ウォレット主導のサービスによって獲得された価値を反映しているのか、また同一の活動がより広範なモバイル決済として報告される際に二重計上が発生しているかどうかによるものです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 317.12 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 3,635.30 ビリオン 米ドル(2026年) | 隣接する暗号資産ウォレットおよびIoTウォレットの収益を合計に含め、支払い対応モバイルウォレットを超えてアドレス可能なプールを拡大し得る広範な収益定義を適用しています。 |
| 業界アナリティクスB | 329.03 ビリオン 米ドル(2025年) | 異なる基準年を使用し、技術といくつかのアプリケーションによるより狭いセグメントの視点を採用しており、地域ウェイトと近接対リモート活動のミックスを変化させる可能性があります。 |
3つの数値にわたる乖離は、主にウォレットと隣接するデジタル決済またはウォレットタイプとして何が計上されるか、および価値がウォレットを通じて流れる資金を表すのか、ウォレットサースに帰属する価値を表すのかによって説明されます。各ステップを観察可能な普及指標に結び付け、インタビューで分割を検証することにより、新たな決済シグナルが出現した際に再現・更新可能なバランスの取れた推計を維持しています。
レポートで回答される主要な質問
2031年までにグローバルウォレット決済はどの規模に達するか?
モバイルウォレット市場規模は2031年までに6,163億9,000万米ドルに達し、2026年からCAGR 14.22%で拡大する見込みです。
最も急成長している地域はどこか?
アフリカは2031年にかけて地域最高のCAGR 18.16%を記録すると予想されており、モバイルマネーの転換と相互運用性に向けた規制の推進が牽引しています。
普及を最も加速させる要因は何か?
政府支援の即時決済インフラ、加盟店でのQRコードの普及、そして決済と融資・コマースを束ねるスーパーアプリエコシステムが主要な成長触媒です。
オープンウォレットが台頭している理由は何か?
インド、ブラジル、欧州連合(EU)の規制義務が相互運用性を要求しており、ユーザーが残高を自由に移動できるようになり、オープンウォレットのCAGR 15.14%を促進しています。
欧州での収益モデルはどのように変化しているか?
インターチェンジ手数料の上限により実効税率が0.15%未満に圧縮され、欧州のウォレット事業者はサブスクリプション手数料、プレミアムアドオン、データ駆動型サービスへとシフトしています。
法人向けウォレットの見通しはどうか?
組み込み型金融プラットフォームが調達、給与計算、マーケットプレイス支払いにウォレット口座を統合するなか、法人の普及はCAGR 16.46%で成長すると予測されています。