
自動車用フェイシア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 24.65 十億米ドル |
| 市場規模 (2031) | 33.69 十億米ドル |
| 成長率 (2026 - 2031) | 6.45 % |
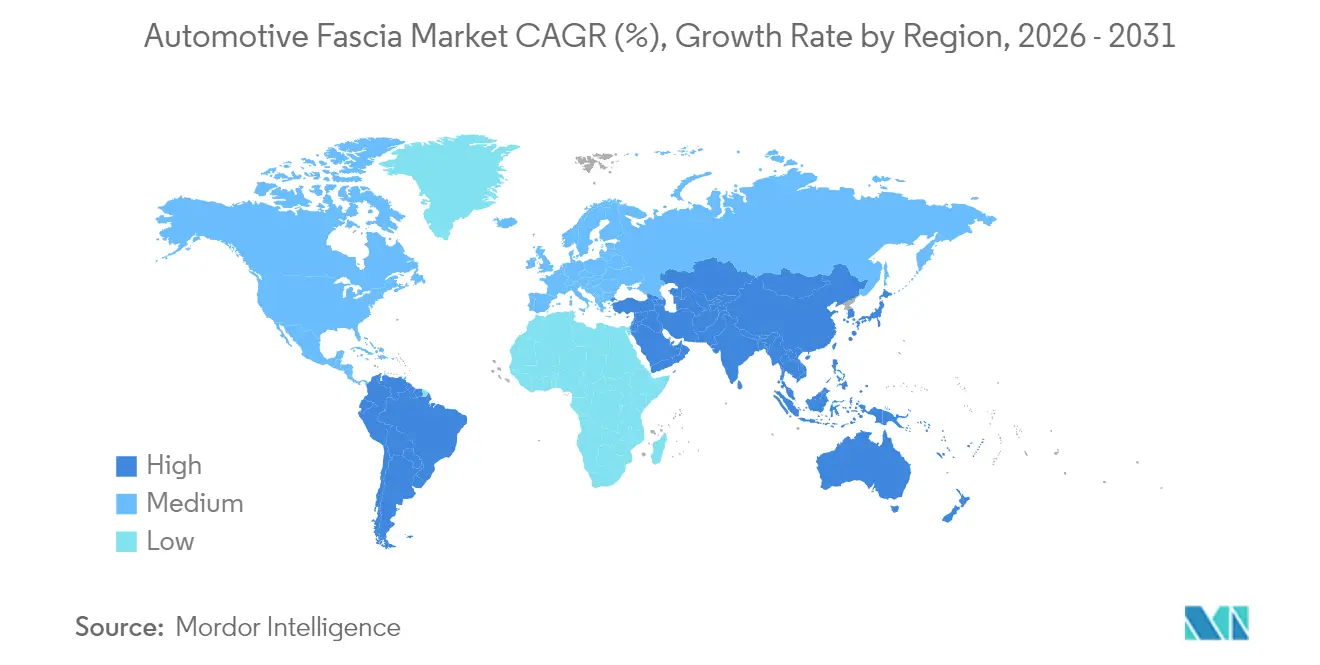
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
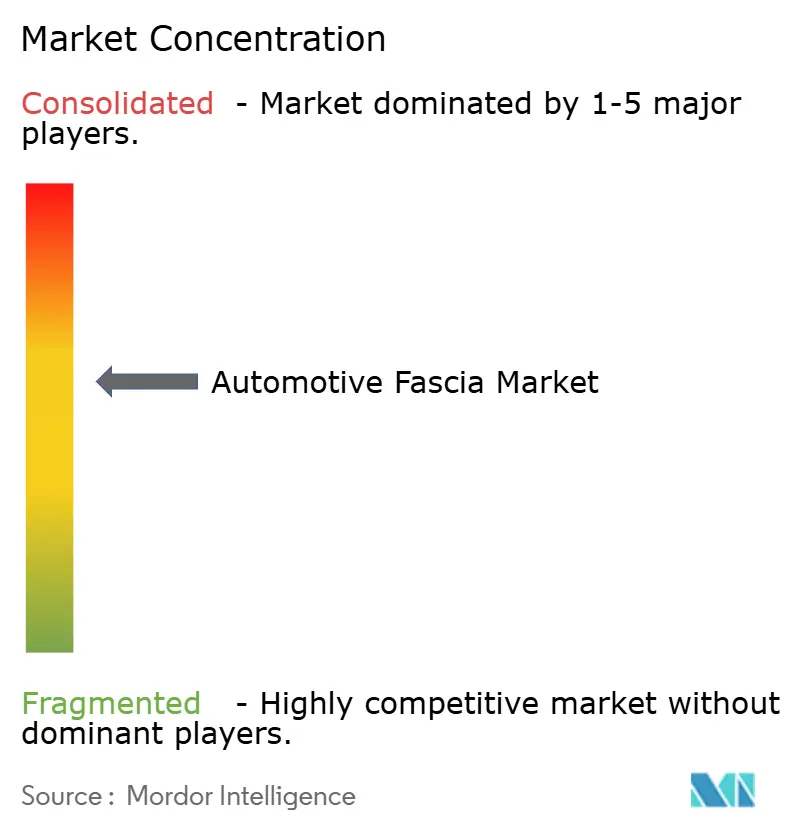
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用フェイシア市場分析
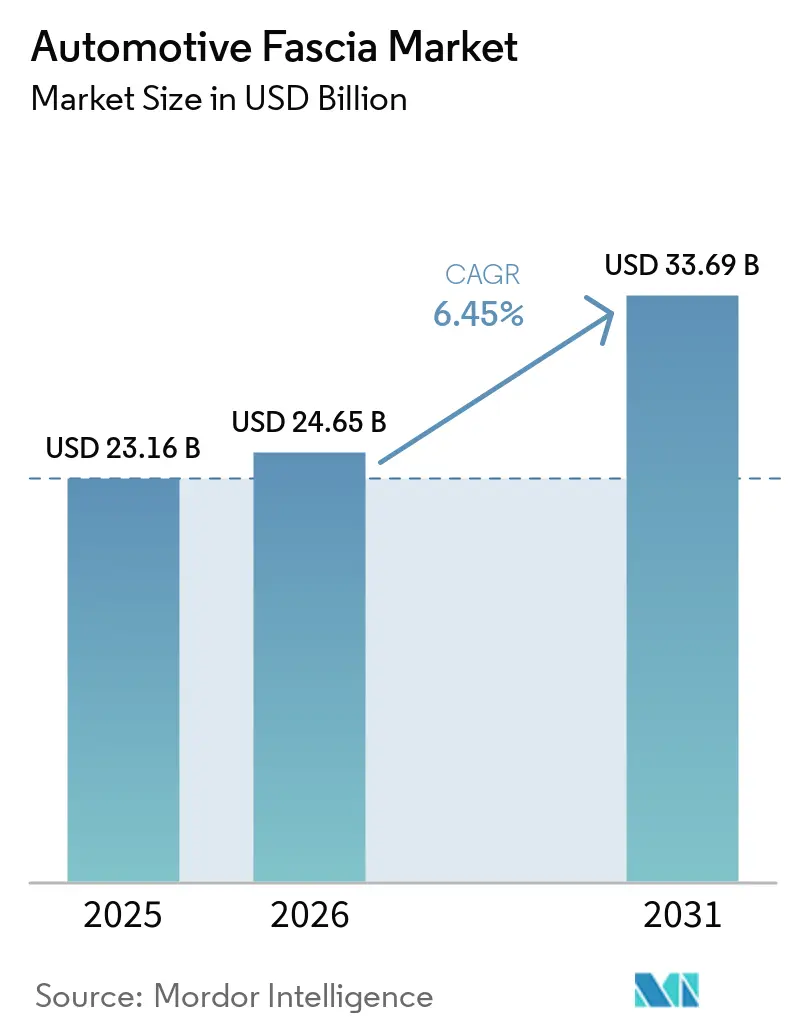
自動車用フェイシア市場規模は2025年に231億6,000万USDと評価され、2026年の246億5,000万USDから2031年には336億9,000万USDに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は6.45%です。電動化の継続、歩行者安全規制の強化、および軽量フロントエンドモジュールへの需要が、バンパー、グリル、ライティング処理の統合方法を再定義しています。OEMは独立型バンパーから、LiDAR、レーダー、カメラを搭載しつつバッテリー冷却気流を管理する完全統合型センサープラットフォームへと移行しています。欧州連合の2023年廃車指令改定により、自動車メーカーはリサイクルプラスチック含有量を引き上げることが義務付けられ、次世代ポリオレフィンおよびリサイクルアルミニウムスキンの使用が加速しています[1]。
レポートの主要ポイント
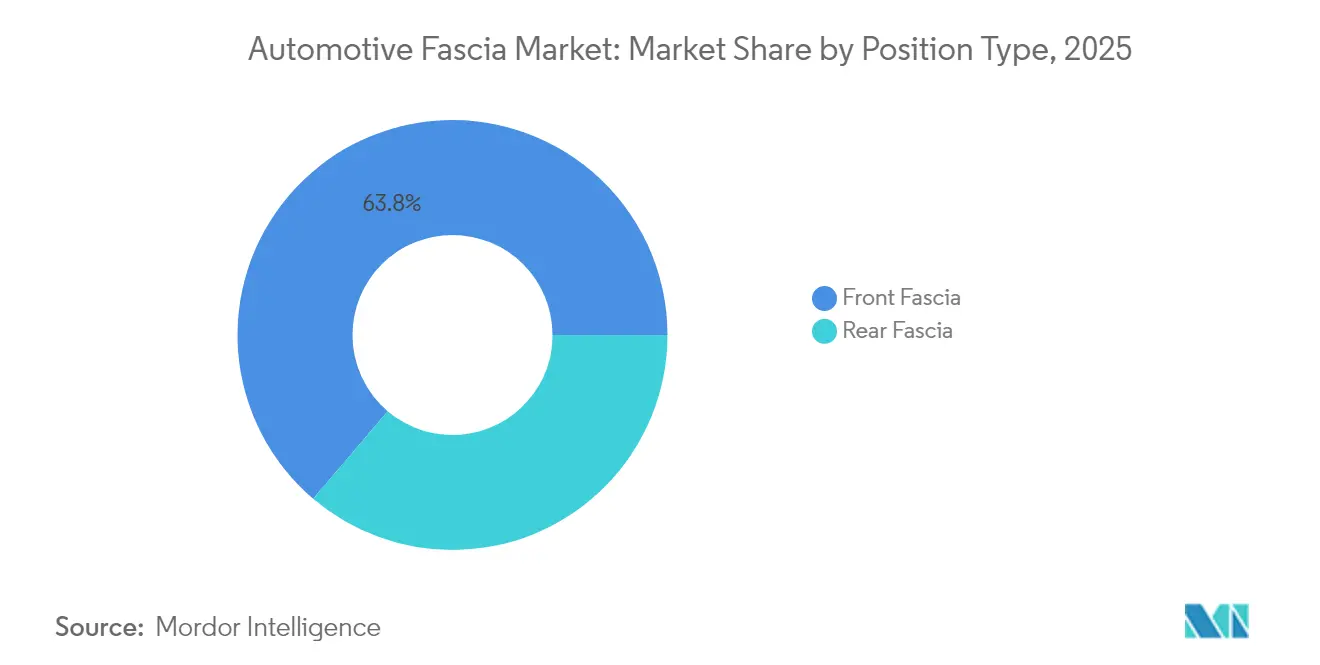
- 位置タイプ別では、フロントフェイシアが2025年の自動車用フェイシア市場シェアの63.78%を占め、2031年にかけて年平均成長率(CAGR)6.66%で拡大しています。
- 素材別では、プラスチック被覆スチロールフォームが2025年の自動車用フェイシア市場規模の46.10%を占め、プラスチック被覆アルミニウムは2031年にかけて年平均成長率(CAGR)5.96%で成長する見込みです。
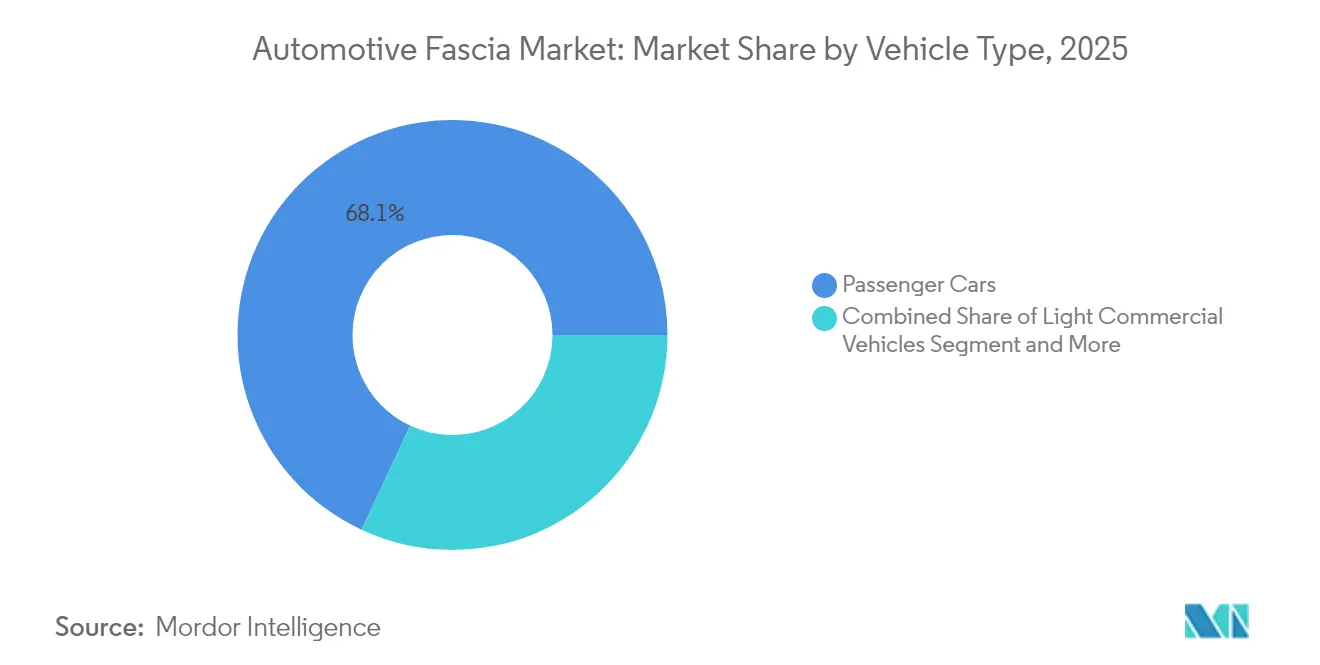
- 車両タイプ別では、乗用車が2025年の自動車用フェイシア市場規模の68.05%のシェアを占め、電動乗用車は2031年にかけて年平均成長率(CAGR)7.01%で拡大しています。
- 販売チャネル別では、OEM供給が2025年の自動車用フェイシア市場規模の85.88%のシェアを占めていますが、アフターマーケットは同期間に年平均成長率(CAGR)7.38%で拡大しています。
- 地域別では、アジア太平洋地域が2025年に47.96%の収益シェアでトップとなり、南米は2031年にかけて年平均成長率(CAGR)6.98%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車(EV)および自動運転車の成長 | +2.1% | グローバル(中国および欧州が主導) | 長期(4年以上) |
| 軽量化および排出規制 | +1.8% | 主に北米および欧州連合(EU)、アジアへ拡大 | 長期(4年以上) |
| 高度センシングの統合 | +1.3% | 北米、欧州、中国 | 中期(2〜4年) |
| 車両生産・販売の増加 | +1.2% | グローバル(アジア太平洋地域に集中) | 中期(2〜4年) |
| モジュール式フロントエンドモジュールの採用 | +0.9% | グローバル(プレミアムセグメントでの早期採用) | 中期(2〜4年) |
| リサイクル素材およびバイオベースポリマーへの移行 | +0.7% | 欧州連合(EU)および北米が主導、グローバルへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車(EV)および自動運転車プラットフォームの成長
電気自動車は冷却負荷を変化させ、グリルレスデザインの選択肢を広げることで、サプライヤーはLiDAR、4Dレーダー、高解像度カメラを搭載しながら空気抵抗を増大させないフェイシアモジュールの再設計を迫られています。現代モービスは、アクティブシャッター、ミリ波レーダー、カメラクリーニングシステムを単一のサブアセンブリにまとめたバッテリー車向け統合フロントフェイスユニットを導入しました。また、マレリはHesaiとのパートナーシップを発表し、LiDARをヘッドランプハウジングに組み込み、センシングハードウェアをバンパースキンからライティングクラスターへ移行させました。さらに、プレミアム800ボルト電気自動車は高周波スイッチングに対する電磁シールドを必要とするため、フェイシアパネルはEMI制御のためにアルミニウムフィルムとプラスチックトップコートを組み合わせています。
軽量化および排出規制への適合
欧州連合(EU)における厳格なCO2上限規制および北米のCAFE目標が、OEMにFMVSS衝突試験に合格しながらも軽量な構造への移行を促しています。炭素繊維強化プラスチックは鋼材と比較して最大60%の質量削減を実現しつつ、同等の衝突エネルギー吸収性能を発揮します。ConstelliumのM-LightEnコンソーシアムは、80%リサイクルコンテンツを含む超高強度アルミニウムグレードを商業化し、部品のカーボン強度を半減させています[2]。Toyoda Goseiはセルロースナノファイバー強化ポリプロピレンの検証を進め、重量とゆりかごから墓場までの排出量を削減しています。センサーの追加により重量が増加するため、エンジニアはLiDARハウジングやレーダーレドームとの質量削減のバランスを取る必要があります。
フェイシアへの高度センシング(LiDAR/レーダー)の統合
先進運転支援システム(ADAS)の普及により、フェイシアはアクティブセンシング面へと変貌しています。77〜81GHz信号が減衰しないよう、レーダー透過性ポリカーボネートブレンドおよび薄膜塗料が現在仕様として採用されています。AevaとAGCのWideye部門は、ガラスの背後に取り付けるFMCW LiDARユニットを実証し、バンパーのスペースをスタイリングに活用しながら空力効率を維持しています。Aptivのコーナーレーダー戦略は、バンパー内の大型中央レーダーモジュールを削減する可能性がある分散型センサーレイアウトを示唆していますが、サイドフェンダーへの統合ニーズが増加します。サプライヤーは、タイトなパッケージングエンベロープ内で構造剛性、低誘電損失、塗料耐久性のバランスを取る必要があります。
OEMによるモジュール式フロントエンドモジュールの採用
完全なフロントエンドモジュールのジャストインシーケンス納入により、ライン側の労働力と設備投資を削減できます。LANXESSの中空プロファイルハイブリッドは、金属とプラスチックを一体成形で組み合わせ、冷却液とケーブルハーネスを配索するねじり剛性の高いキャリアを実現します。電気自動車の冷却ループはシンプルであるため、サプライヤーはラジエーターフレームと歩行者衝突ビームを一体化したユニットに統合できます。モジュール化により、ティア1企業の車両あたりのコンテンツは増加しますが、従来は異なるサプライヤーが担当していた物流、熱管理、ライティング、センサー領域を習得することも求められます。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -1.1% | グローバル(新興市場で特に深刻) | 短期(2年以内) |
| 高いメンテナンスおよび交換コスト | -0.8% | グローバル(特にプレミアム車両セグメント) | 中期(2〜4年) |
| ADASによる衝突頻度の低下 | -0.6% | 北米および欧州が主導 | 長期(4年以上) |
| OEMの垂直統合によるアフターマーケットの抑制 | -0.4% | グローバル(電気自動車プラットフォームに集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いメンテナンスおよび交換コスト
軽微な駐車時の擦り傷後のレーダーおよびカメラモジュールのキャリブレーションにより、修理費用が37%増加する可能性があり、保険会社の経済性と消費者の支払い意欲に課題をもたらしています。OEM承認のバンパー塗料はレーダー透過性を維持する必要があり、修理塗料の選択肢が狭まり、高価なアライメントリグを備えた認定センターへの作業集中を招いています。独立系修理店はADASキャリブレーションベイへの多額の投資を迫られており、市場の統合が進んでいます。部品の複雑性の高まりはアイドルタイムを増加させ、レンタカーの日数を増やし、保険会社がティア1ベンダーとより深い部品割引交渉を行う要因となっています。
ADASによる衝突頻度の低下
前方衝突警告および自動緊急ブレーキにより、フロントエンドへの衝突が減少し、フェイシア交換の安定した収益源が縮小しています。ある研究によると、2040年までに米国で最大8,700件の衝突事故と70件の死亡事故が防止される可能性があり、フロントバンパーへの需要が減少します。事故件数の減少は販売量に影響しますが、各バンパーに搭載される技術の高度化により平均販売価格は上昇します。欧州の修理グループは、衝突修理に代わり、メンテナンスルーティンとソフトウェアアップデートに焦点を当てたサブスクリプション型サービス契約へと軸足を移しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
位置タイプ別:
フロントフェイシアがイノベーションを牽引フロントフェイシアアセンブリは2025年の自動車用フェイシア市場シェアの63.78%を占め、空力抵抗低減と歩行者保護における中心的な役割を示しています。このセグメントは、前面積を拡大せずに高精細カメラ、長距離レーダー、クリーニングノズルを搭載する必要性に後押しされ、年平均成長率(CAGR)6.66%で進展すると予測されています。連続する設計サイクルでは、氷結気候でのセンサー稼働を保証するため、ウォッシャー液チャネルと加熱素子がバンパービームに直接組み込まれるようになっています。リアフェイシアシステムは収益面では後れを取っていますが、自動駐車ソフトウェアを支援するスマートライティングアレイと駐車レーダーを搭載するために進化しています。
ヴァレオは、ダイナミックターンシグナルと自転車利用者への警告を提供するマイクロLEDマトリクスを埋め込んだフェイシアスキンの印刷検証を開始しており、コミュニケーション中心の外装の先駆けとなっています。NHTSAのFMVSS第228号規則改定案は、頭部傷害基準を1,000 HIC以下に維持するための適合クラッシュカンと変形可能フォームの必要性を高め、ポリマー化学者とクラッシュシミュレーションエンジニアの間のより深い協力を促進しています。調整されたセル形状を持つバイオポリプロピレンフォームは、エネルギー吸収とリサイクル性のバランスを取る候補として浮上しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
素材別:
軽量化義務のもとでアルミニウムが台頭プラスチック被覆スチロールフォームは、成熟した成形経済性とグローバルな金型供給体制により、2025年の自動車用フェイシア市場の46.10%のシェアを維持しています。しかし、プラスチック被覆アルミニウムパネルは、電気自動車メーカーがインバーター熱を放散するためにアルミニウムの熱伝導性を活用することで、2031年にかけて年平均成長率(CAGR)5.96%が見込まれています。耐衝撃改質ポリプロピレン外皮でラミネートされた厚さ1mmのアルミニウム基板は、歩行者衝突試験に合格しながら、同等のポリプロピレン/発泡ポリプロピレンフォームより15%軽量です。新興のコンポジットスキンは、バイオポリウレタンバックフォームとリサイクルアルミニウムフィルムを組み合わせ、OEMがゲートまでのCO2削減を訴求できるようにしています。
MacDermid Enthoneは、低温プラスチックオーバーモールドを膨れなく受け入れるアノダイジング化学品をリリースし、金属とポリマースキンの接合を合理化しています。飲料缶からのリサイクルアルミニウムスクラップがConstelliumグレードに流入し、自動車用フェイシア産業の循環経済への進展を証明しています。鋼材とゴムのブレンドは、石片耐性が重量懸念を上回る大型トラックにおいてニッチな地位を維持しています。
車両タイプ別:
電動乗用車が成長曲線を牽引乗用車は2025年の自動車用フェイア市場において売上高の68.05%を占めており、世界の生産台数を反映しています。電動乗用車は最も急速に成長しているセグメントであり、2031年までに7.01%のCAGRが予測されています。グリルレスのEVフェイシアは滑らかな表面を持ち、ブランドシグネチャーの照明ストリップや隠しセンサーを搭載できるため、デザインスタジオはプログラムサイクルの早い段階からTier 1フェイシアスペシャリストと協力するようになっています。小型商用バンは頻繁な縁石接触に耐えられる堅牢なバンパーを必要としますが、ラストマイル配送の電動化により、このセグメントは低速衝撃に耐えながらも軽量なコンポジットスキンへと移行しつつあります。
2025年に生産を開始するBMWのノイエ・クラッセセダンは、バッテリー急速充電の冷却サイクル時にのみ開くアクティブエアフラップを備えたフラッシュフェイシアを採用しており、熱マネジメント、自動車用アクティブボディパネル設計、スタイリングの融合を示しています。天然繊維を配合したセルラーPPフォームは、ガラス充填ナイロンと比較して重量を削減しながらインバーターノイズを抑制します。中型・大型トラックでは依然として高硬度エラストマースキンが採用されていますが、ハイウェイパイロットシステム向けのセンサーフュージョンにより、この保守的な分野においてもコンテンツ価値は徐々に高まっていくでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
販売チャネル別:
アフターマーケットがニッチな成長を見出すOEM納入は、センサーパッケージのプラットフォーム全体での標準化に支えられ、2025年の自動車用フェイシア市場シェアの85.88%を占めています。衝突件数の減少にもかかわらず、アフターマーケットはキャリブレーションサービス、レーダー透過性に対応した塗料システム、サブスクリプション型ソフトウェアアップデートが新たな請求項目を生み出すことで、年平均成長率(CAGR)7.38%が見込まれています。北米の衝突修理店は現在、特定の車両識別番号(VIN)にコード化されたキャリブレーショントークンを含む「ADAS対応」バンパー交換を宣伝しています。
欧州の独立系アフターマーケットは、遠隔診断とデジタル在庫サービスを追加することで、スペアパーツプールの60%のシェアを維持しています。米国のEコマース専業企業は、ペイントオーダーサービスをバンドルすることで、2025年から2029年にかけてオンラインバンパー販売を拡大し、納期を数週間から数日に短縮すると予測されています。電気自動車プログラムにおけるOEMの垂直統合はサードパーティによる設計図へのアクセスを制限していますが、米国の複数の州における修理権法制がその制御を緩和しています。
地域分析
アジア太平洋および北米の自動車用フェイシア市場
2025年、アジア太平洋地域は収益シェアの47.96%を確保し、自動車用フェイシア市場における製造の中心地としての地位を確固たるものとした。中国は2024年において世界最大級の自動車生産国の一つであり、フェイシア、クラッシュビーム、バッテリートレイを一体のアルミニウム鋳造で成形するギガキャスティングの試験導入を拡大し続けており、部品点数の削減を実現している。インドの自動車部品ロードマップは、地域付加価値の最大13%を還付する生産連動型インセンティブに支えられ、2026年度までに2,000億米ドルの売上高を目標としている。Hondaが表明した150億カナダドル(110億米ドル)のカナダ向けEVサプライチェーン開発への投資は、アジアのティア1工具メーカーに対して新たな北米輸出ルートを開くことになる。
南北アメリカの自動車用フェイシア市場
南米は最も成長の速い地域であり、Stellantisがブラジルおよびアルゲンチンで製造するバイオハイブリッドドライブトレインプラットフォームに56億ユーロを投じる中、CAGRは6.98%に達している。バイオエタノール対応バンパーには砂糖由来燃料の飛散に耐性を持つコーティングが必要であり、地域のフォーミュレーターは樹脂化学の適応を迫られている。コロンビアは同地域第3位の組立国となり、ペルーは自由貿易協定を活用してプラスチックインサートおよびクロームリムを無関税で米国へ輸出している。為替レートの変動がコスト計画上の障壁となっているため、サプライヤーは樹脂契約を米ドルでヘッジするケースが増加している。
北米および欧州の自動車用フェイシア市場
北米と欧州は規制のトレンドセッターとして戦略的重要性を維持している。NHTSAが審議中の歩行者保護規則は、すでに2026年モデルイヤーの北米向けフェイシア設計に組み込まれている。EUの循環経済行動計画はトリム部品への再生材使用を推進し、樹脂の来歴を記録するデジタルパスポートにインセンティブを与えている。紅海航路における戦争リスクプレミアムの上昇により、OEMはメキシコおよび東欧でのフェイシア金型製造のニアショアリングへと方向転換しつつある。欧州のEV普及ペースはグリルレスデザインの迅速なサイクルを要求する一方、米国の需要は充電インフラの整備状況に左右されており、リスク軽減のためにICEとEVのフェイシアを同一ラインで混在させる段階的な金型計画が採用されている。
規制環境
自動車フェイシアのデザインと材料は、安全性、化学物質、そして循環性の要件によってますます形作られている。米国では、FMVSS 581に基づくバンパーおよび衝突性能要件がエネルギー吸収フォームおよびキャリアの選択に影響を与えており、2026年モデルイヤーの設計サイクルでOEMが参照する歩行者保護要件は、変形構造とそれに準拠したフロントエンドパッケージングを推進している。中国では、MIITに関連するGB規格の歩行者保護基準が同様にフェイシアの形状と材料の調整を促し、歩行者に配慮したフロントモジュールへの世界的な収斂を強めている。
規制は、樹脂・コーティングの選定や国境を越えた調達にも影響を及ぼしている。EU REACHの物質規制は、バンパースキンやレーダー透過性塗料に使用されるプラスチックおよびコーティングにおいて、18~24か月の再処方サイクルを引き起こす可能性がある。EUの包装・包装廃棄物規則(PPWR)は2026年8月12日に施行され、部品物流に使用される包装にコンプライアンス上の考慮事項が加わる。同時に、UFLPA関連の審査やUSMCA原産地規則に紐づく地域含有率の文書化、およびセクション232関税リスクを含む貿易・関税執行の強化により、フェイシアのサプライチェーン全体でトレーサビリティへの注目が高まっている。
バリューチェーン分析
自動車フェイシアのバリューチェーンは、PPおよびPCブレンド、EPPおよびEPSフォーム、アルミシートを含む石油化学製品およびリサイクル原料のサプライヤーから、コンパウンダーおよび添加剤プロバイダーへと続く。コンパウンダーおよびコーティングサプライヤーは、耐衝撃性改良剤、低誘電率配合、レーダー透過仕上げをサポートし、金型エコシステムは多数キャビティ金型、治具、自動塗装ラインを提供する。
その後、Tier-1のモジュールインテグレーターが、バンパーカバー、キャリア、エネルギー吸収材、グリル・アクティブシャッター、ライティングトリム、センサーレドームを組み立て、OEMの組立工場向けにジャストインシーケンスのフロントエンドモジュールとする。事故修理ネットワークおよび認定キャリブレーションセンターは、センサー搭載フェイシアのアフターマーケット需要を支えている。Tier-1がワンストップの外装システム提供とより強力なプログラム管理を推進する中で、統合と現地化も強化されている。2026年に取り上げられたYanfeng Plastic Omnium合弁事業の統合強化は、単体のバンパー部品ではなく統合ソリューションで現地のEV OEMプログラムに対応するための外装能力の統合を反映している。同時に、地域の規制経路と貿易リスク管理は、ニアショアリングとデュアルソーシングによって拠点の分散化を進めており、確立された金型製造クラスターにおける供給制約を含む金型能力の制約は、フェイシアプログラムの立ち上げおよびリフレッシュサイクルのリードタイムを延ばす可能性がある。
競合状況
上位5社がグローバルフェイシア収益のおよそ3分の2を占めており、センサー透過性とバイオ素材に特化したニッチスペシャリストの参入余地を残しているため、競合の激しさは中程度です。Plastic Omniumは水素タンクと燃料電池統合に3億ユーロを投入しており、ゼロエミッション商用車フェイシアアセンブリの中心に位置する可能性があります。MagnaはNVIDIAとレベル2+からレベル4の能動安全スタックで協力し、電子ビームグリルシャッターとサラウンドビューフェイシアトリムを無線ソフトウェア機能のハードウェアアンカーとして位置付けています[3]。FORVIAはシートとライティングのポートフォリオを活用し、カラーマッチしたポリカーボネートバンパースキンの背後にフル幅ライトバーを販売し、スタイルとコミュニケーション機能を一つの発注にまとめています。
ギガキャスティングは最も顕著な破壊的脅威を構成しています。テスラの6,000トンプレスは、フロント構造レールとバンパー取り付け部を単一のアルミニウム溶融で一体化し、ボルトオン式フェイシアキャリアの対象市場を縮小させる可能性があります。トヨタ、フォード、ボルボは実現可能性プロトタイプを稼働させていますが、歩行者衝突ゾーンとセンサー交換は未解決の課題として残っており、近期においては取り外し可能なバンパーカバーが有利です。サプライヤーは、接着剤なしでギガキャスト構造に固定できる迅速交換スキンパネルを開発することでリスクをヘッジし、アフターマーケット収益源を維持しています。
ホワイトスペースの成長領域は、LiDAR統合ブラケットからバイオベースポリウレタンフォームまで多岐にわたり、後者は衝突強度において石油系対応品と同等の性能を発揮します。LANXESSはガラス繊維の主流品と比較してCO2を50%削減しながらユーロNCAP歩行者試験に合格する亜麻繊維強化熱可塑性プラスチックを販売しています。LyondellBasellは、マスバランス認証バイオナフサと組み合わせた機械的リサイクル原料を使用したポリプロピレンコンパウンドを導入し、OEMのリサイクル性スコアカードに訴求しています。ソフトウェア定義車両への移行は、GM・Magna・WiproのSDVerseマーケットプレイスに見られるように、自動車メーカーがハードウェアから切り離されたソフトウェアモジュールを購入できるようにすることで、電子機器と外装トリムの境界を曖昧にしています。
自動車用フェイシア産業のリーダー企業
-
Magna International
-
Flex-N-Gate Corporation
-
Plastic Omnium
-
Faurecia SE
-
Samvardhana Motherson
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用フェイシア市場 このレポートでカバーされる企業
- Plastic Omnium
- Magna International
- Faurecia SE
- Flex-N-Gate Corporation
- Samvardhana Motherson Group
- Gestamp Automoción
- Toyoda Gosei
- Dongfeng Electronic Technology
- Aisin Corporation
- Benteler Automotive
- Denso Corporation
- Yanfeng Automotive Trim
- Sanko Gosei
- Chiyoda Manufacturing
- Dakkota Integrated Systems
- Revere Plastics Systems
- Inhance Technologies
- Eakas Corporation
- MRC Manufacturing
市場機会と将来展望
単体のバンパーカバーから統合型のセンサー対応フロントエンドモジュールへの移行は、スタイリング表面とレーダー・LiDAR互換性、熱管理、ライティングシグネチャーを組み合わせられるサプライヤーに機会を生み出している。この方向性は、統合フロントフェイスユニットとセンサーパッケージングに関するOEMおよびTier-1の動きや、車両あたりのコンテンツを高めるためにライティングとスマートサーフェスを外装システムに組み込むサプライヤー戦略に表れている。バイヤーにとっての価値提案は、モジュール供給によるライン側作業の削減と、グリルレスEVフロント向けの設計反復の高速化を中心としており、そこでは気流制御とバッテリー冷却管理がフェイシアに組み込まれている。
材料およびコンプライアンス主導の再設計サイクルは、進化する化学および循環性の制約を満たしながらセンサーの透過性を維持するリサイクル対応ポリマーおよびコーティングへの対応可能な需要も拡大している。レポートの文脈で言及されているEUの循環性推進、およびEU REACHが引き起こす再処方の圧力により、OEMとTier-1は新しい樹脂システムと低誘電率塗装スタックの認証を求められている。この作業は、77~81 GHzでのRF性能を耐久性とともに検証できる専門コンパウンダーおよびコーティングサプライヤーを支えている。地域別では、長江デルタおよびより広範なアジア太平洋の生産基盤で挙げられているEVプラットフォーム統合の必要性が、埋め込み型センシングおよび熱機能を備えた完全なフロントフェイシアアセンブリを供給できる現地モジュール製造および金型エコシステムを示している。
最近の産業開発事情 自動車用フェイシア市場
- 2026年6月:BOS-JRG Automotive Systems JVのハリヤナ州バワルにおける製造施設を開設し、自動車用シェーディングおよびカーゴ管理システムに注力する。この取り組みは、フェイシア関連シェーディングモジュールの地域生産能力を拡大し、アジア太平洋のサプライ拠点を強化する。
- 2026年6月:AmaneosがMagna Internationalの欧州自動車照明事業の買収を完了し、Light Mobility Solutions(LMS)と統合する。この統合は、LMSの下に集約されるライティング資産を通じて、フェイシアの認知機能とセンサー統合に影響を与える。
- 2026年5月:Magna Internationalが、ミラー一体型カメラアーキテクチャを活用した欧州OEMのドライバー・乗員モニタリングシステムプログラムを受注。このプログラムは、センサー対応フェイシアおよびインテリアモジュールをフロントエンドに統合し、フロントエンドモジュールの仕様に影響を与える可能性がある。
自動車用フェイシア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、自動車用フェイシア市場は、乗用車および商用車に使用されるフロントおよびリアフェイシアアセンブリの供給から得られる売上高を対象としており、OEMおよびアフターマーケットチャネルに販売される塗装済みまたは未塗装のプラスチックおよびコンポジットフェイシア部品を含みます。
調査範囲の除外事項:フロントエンドモジュールキャリアシステム全体、単独のランプおよびセンサー、ならびにフェイシアアセンブリとして機能しない非フェイシア外装トリムは除外されます。
セグメンテーション概要
- 位置タイプ別
- フロントフェイシア
- リアフェイシア
- 素材別
- プラスチック被覆スチロールフォーム
- プラスチック被覆アルミニウム
- その他の素材(鋼材、ゴムなど)
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、車両生産動向、貿易フロー、および材料の方向性をフェイシアプログラムで実に消費されるものと照合することにより、ベースモデルの構造を設定するために使用されました。OICAおよびACEAなどのソースからの公開生産・登録データシリーズ、各国の運輸機関を参照し、NHTSA、Euro NCAP、欧州委員会などの機関からの安全性および使用済み車両に関する政策シグナルを確認しました。
前提条件を根拠あるものとするため、デスクワークでは税関当局およびUN Comtradeデータベースからの公式貿易統計も使用しました。材料に関するコンテキストとして、PlasticsEuropeなどのグループによるプラスチックおよびリサイクルに関する資料、ならびにポリマー性能および塗料・コーティングシステムに関する査読済み学術誌を参照しました。並行して、サプライヤーの財務報告書、投資家向けプレゼンテーション、および信頼性の高いプレスを精査し、生産能力の動向と顧客構成を把握しました。利用可能な場合には、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および出荷レベルの輸出入記録を選択的に使用して、拠点とサプライルートのクロスチェックを行いました。これらのデスクインプットは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開・有料ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、フェイシアメーカー、材料コンバーター、塗料・コーティングエコシステムの関係者、および受注量とソーシング変化を追跡するOEM向けプログラム担当者へのインタビューおよびサーベイに重点を置きました。これはグローバル市場であるため、主要な車両生産地域全体でインプットのバランスを取りました。その後、回答を使用して、車両あたりの典型的なフェイシアコンテンツ、OEMと交換需要のチャネル分割、およびセンサー対応設計が時間の経過とともに平均販売価格をどのように変化させているかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | CXO:14% | アジア太平洋:48% |
| ミドルティア:48% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:29% |
| スモールプレイヤー:14% | マネージャー:53% | 南北アメカ:23% |
市場規模算定と予測
規模算定は、地域別の車両生産およびパーク(保有台数)シグナルから構築された需要プールから始まり、車両クラスおよびチャネルによって異なる装着率と交換強度を用いてフェイシア需要に変換されます。このトップダウンおよびボトムアップのロジックは、まず車両連動需要から合計を構築し、次にサンプリングされたサプライヤー売上分割、プログラムレベルの数量協議、フロントおよびリアアセンブリのASP×ユニットのサニティチェックなどの選択的なボトムアップ近似値によって裏付けることで処理されます。
モデルで使用される主要インプットには、小型車および商用車の生産台数が含まれます。また、センサー統合向けに設計されたフェイシアシステムのシェアも考慮しており、これは材料と仕上げに影響を与えます。樹脂およびコーティングのコスト動向は、転嫁価格に影響を与える可能性があるため追跡されます。OEMとアフターマーケットの比率を地域別の貿易エクスポージャーとともにモデル化しており、これにより部品の生産場所と設置場所が変る可能性があります。予測は専門家インプットに裏付けられたシナリオ分析を用いて構築されており、車両生産見通し、電動化比率、および規制主導の設計変更を変動させてレンジをテストしています。直接的なサプライヤーの積み上げが不完全な場合、不足部分は車両生産量、典型的なフェイシアコンテンツ価値、および地域固有の価格水準によるピアベンチマークを用いて補完されます。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、まず車両生産、関連外装部品の貿易動向、および開示されたサプライヤーのビジネス動向などの独立したシグナルとモデル出力を照合することから始まります。車両あたりの暗示されるフェイシア価値が、インタビューおよびデスクエビデンスが支持する範囲を超えて乖離した場合、前提条件が見直され、必要に応じて回答者に再連絡して変化内容を確認します。
承認前に、モデルと前提条件は地域間の分散チェック、チャネル分割、および価格推移に焦点を当てたステップバイステップのアナリストレビューを経ます。レポートは年次で更新され、急激な生産修正やフェイシア設計に影響を与える政策変更などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終レビューが完了し、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの自動車用フェイシア市場規模と他の公表推計値との比較
自動車用フェイシアの公表市場規模は、同じものを測定しているように見えても、範囲と価格ロジックが一致していないことが多いため、大きく乖離して見える場合があります。私たちは、設置需要と交換サイクルに紐付けた数値を維持し、サプライヤーおよび貿易シグナルとクロスチェックすることで、最終的な数値が単一の前提条件に左右されないようにしています。
車両生産を追跡し、地域レベルのOEMとアフターマーケットの比率を更新し、センサー統合コンテンツの変化に対してフェイシアASPの推移を確認することにより、Mordor Intelligenceはフロントおよびリアフェイシアアセンブリを、より大きな外装合計に含まれることがある隣接するフロントエンドモジュールキャリアや独の照明ユニットとは別に管理しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.65 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 33.40 ビリオン 米ドル(2024年) | この推計は、フェイシア関連のスタイリングアイテムと統合フロントエンド部品が合算される、より広い外装コンテンツ範囲を使用しているようです。価格は、OEMとアフターマーケットの明確な分割なしにブレンド値として適用されることが多いです。 |
| 地域コンサルタントB | 21.27 ビリオン 米ドル(2024年) | この値は近期の過去実績ベースの見方に近く、ASPの更新が現行モデルイヤーのコンテンツに紐付けられていない場合、センサー対応フェイシア設計による上昇分を過小評価する可能性があります。また、地域ミックスの更新頻度が低いことを反映している場合もあります。 |
ソース間の乖離は主に、フェイシアコンテンツとして何がカウントされるか、基準年として使用される年、および設計変更に伴う価格の更新方法から生じています。手順を再現可能な状態に保ち、インプットを車両生産とチャネル動向に対してチェックすることで、得られる市場規模は議論において説明しやすく、状況が変化した際に更新しやすいものとなります。
レポートで回答される主要な質問
自動車用フェイシア市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
市場は2026年に246億5,000万USDと評価されており、予測期間(2026年〜2031年)中に年平均成長率(CAGR)6.45%で成長し、2031年までに336億9,000万USDに達すると予測されています。
最大の収益シェアを持つ地域はどこですか?
アジア太平洋地域は、支配的な車両生産基盤と成熟したサプライチェーンにより、グローバル収益の47.96%でトップとなっています。
2031年にかけて最も急成長している地域市場はどこですか?
南米は、ステランティスのバイオハイブリッド車両プログラムへの56億ユーロの投資に支えられ、2031年にかけて年平均成長率(CAGR)6.98%で拡大すると予測されています。
最も多くの収益を生み出している製品セグメントはどれですか?
フロントフェイシアアセンブリは、空力性能、歩行者衝突構造、ADASセンサーを統合しているため、2025年の売上の63.78%を占めています。
新しいフェイシアデザインへの需要を促進している主なトレンドは何ですか?
電動化、軽量化義務、グリルレス車両フロントへのLiDARおよびレーダーの組み込みの必要性が、急速な製品再設計サイクルを推進しています。
この産業におけるサプライヤーの競争はどの程度集中していますか?
上位5社のティア1サプライヤーが自動車用フェイシア市場収益のかなりのシェアを占めており、中程度の集中度と、ニッチ素材およびセンサースペシャリストにとっての継続的な機会を反映しています。