
自動車内装市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
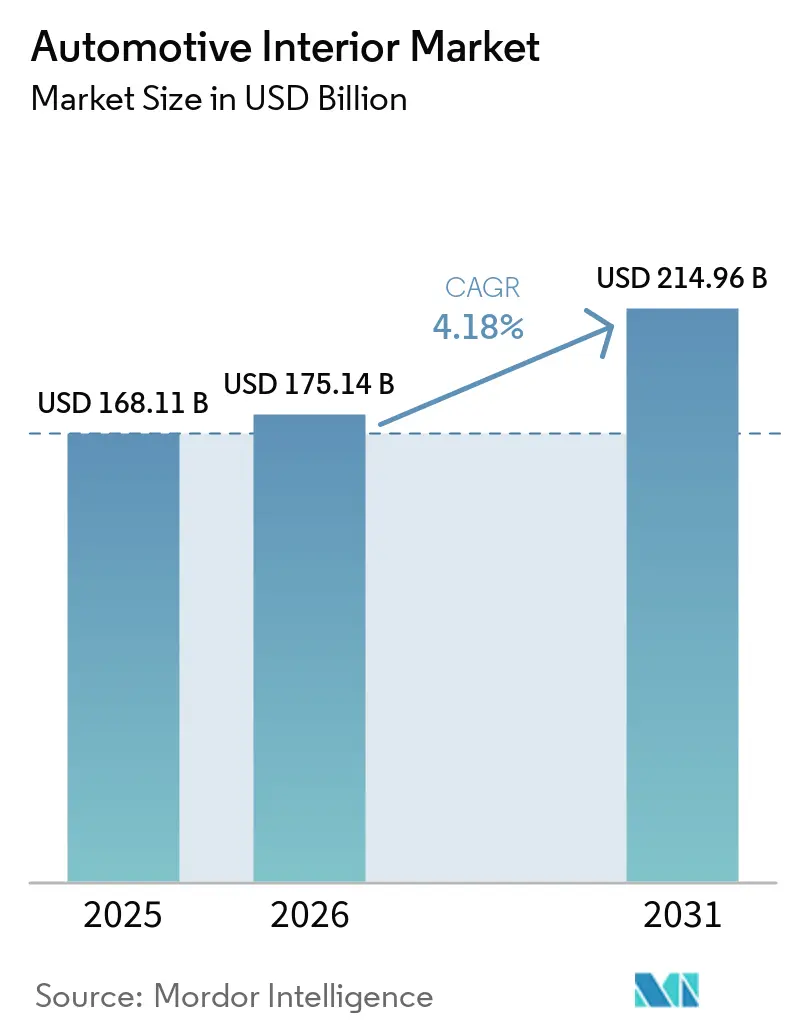
| 市場規模 (2026) | 175.14 十億米ドル |
| 市場規模 (2031) | 214.96 十億米ドル |
| Growth Rate (2026 - 2031) | 4.18 % |
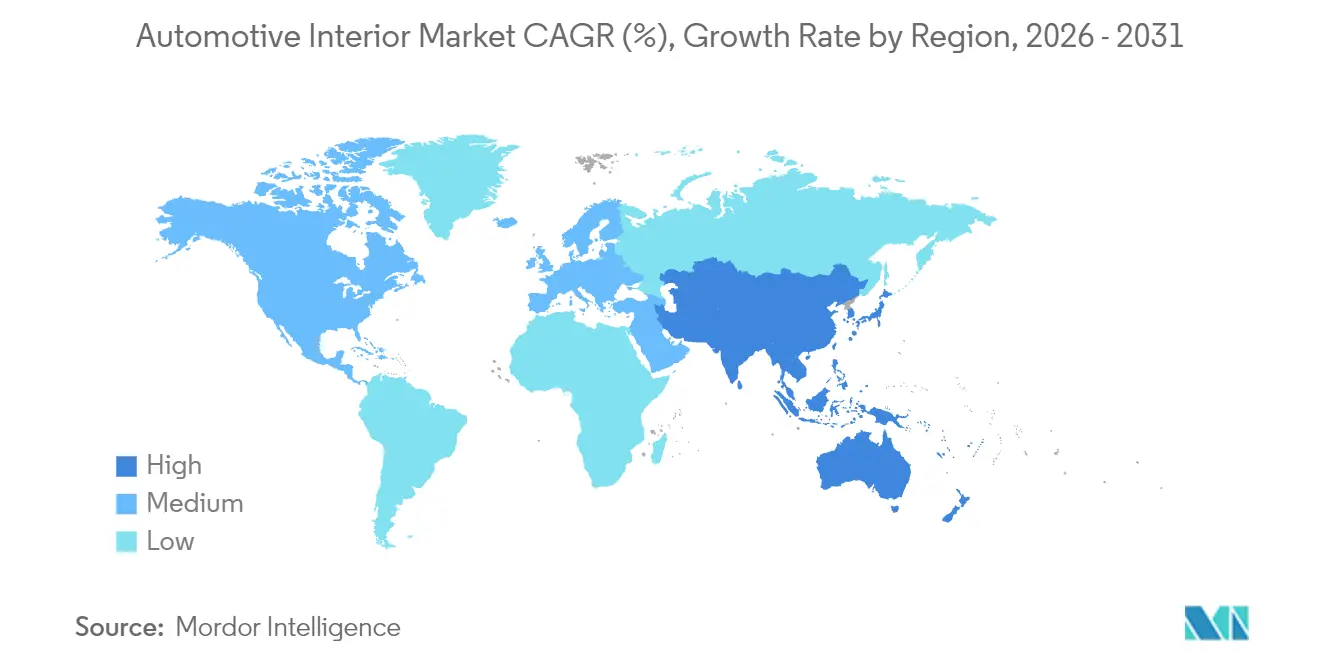
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
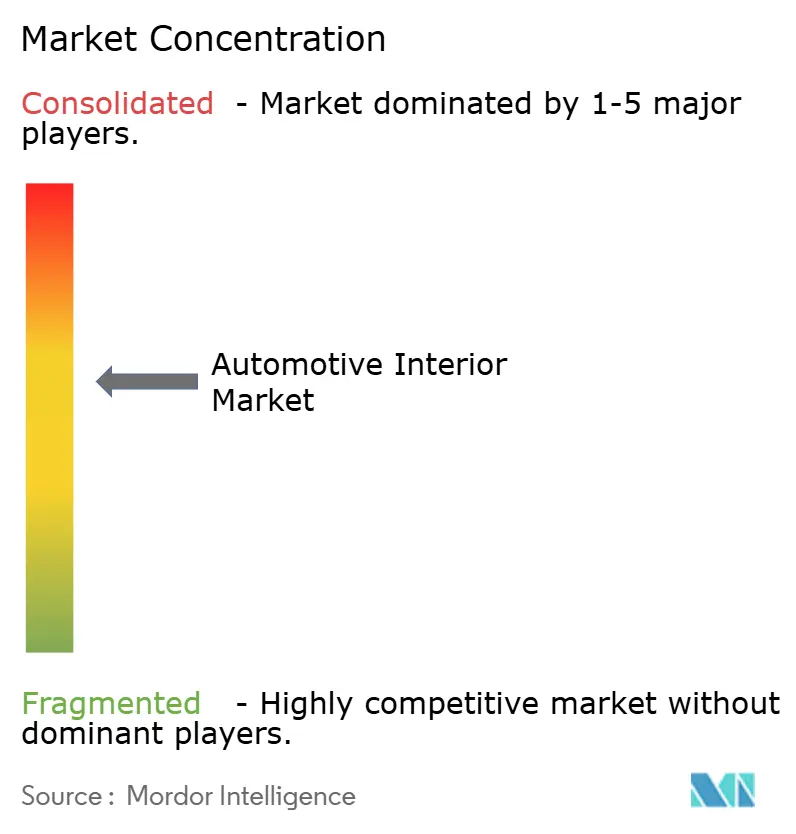
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車内装市場分析
2026年の自動車内装市場規模は1,751億4,000万米ドルと推定され、2025年の1,681億1,000万米ドルから成長し、2031年には2,149億6,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率4.18%で拡大しています。この着実な拡大は、ソフトウェア定義型コックピット、生体認証モニタリング、持続可能な素材がニッチなオプションから主流の仕様へと移行するという、より深い変革を覆い隠しています。自動車OEMは高密度ディスプレイと集中型コンピューティングユニットを中心にキャビンレイアウトを再設計する一方、サプライヤーは無線(OTA)機能アップグレードに紐づいたサブスクリプション収益を模索しています。電気自動車プラットフォームは静粛なキャビンがプレミアム表面素材、アンビエントライティング、ウェルネス機能の重要性を高めるため、1台あたりのコンテンツをさらに増加させます。アジア太平洋地域はすでにこれらのアップグレードのペースを牽引しており、そのボリューム優位性が迅速なローカルイテレーションを促進しています。同時に、フリート事業者や個人オーナーが摩耗したトリムを耐久性の高いデジタルアップグレード可能なモジュールでリフレッシュし続けるため、アフターマーケット需要も底堅さを維持しており、シェアードモビリティが交換サイクルを損なうという懸念を払拭しています。
主要レポートのポイント
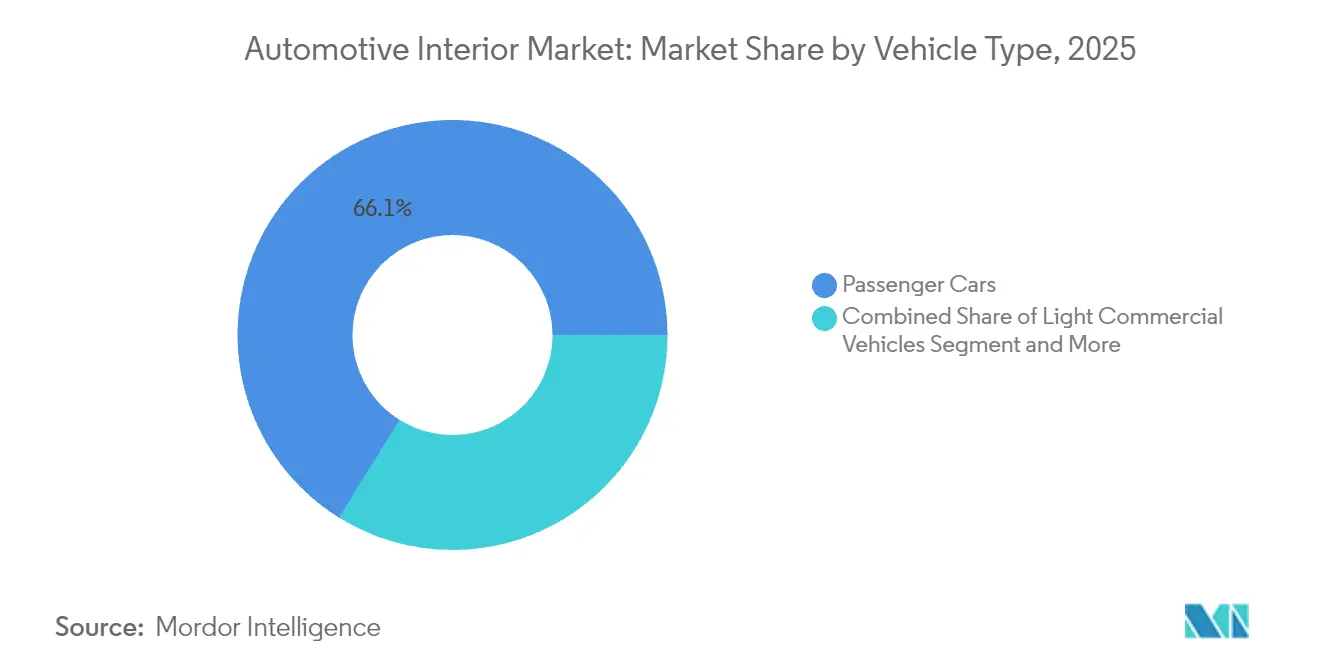
- 車両タイプ別では、乗用車が2025年の自動車インテリア市場規模の66.13%を占め、電気乗用車は2031年までに4.21%のCAGRで成長すると予測されています。
- 推進タイプ別では、内燃機関車が2025年の自動車インテリア市場シェアの72.47%を占め、電気自動車は2031年までに4.27%のCAGRで最も速い成長を記録すると予測されています。
- コンポーネント別では、シーティングシステムが2025年に34.05%の収益シェアを獲得し、ドライバーおよび乗員モニタリングシステムが予測期間中に4.23%という最も高いCAGRを示すと予測されています。
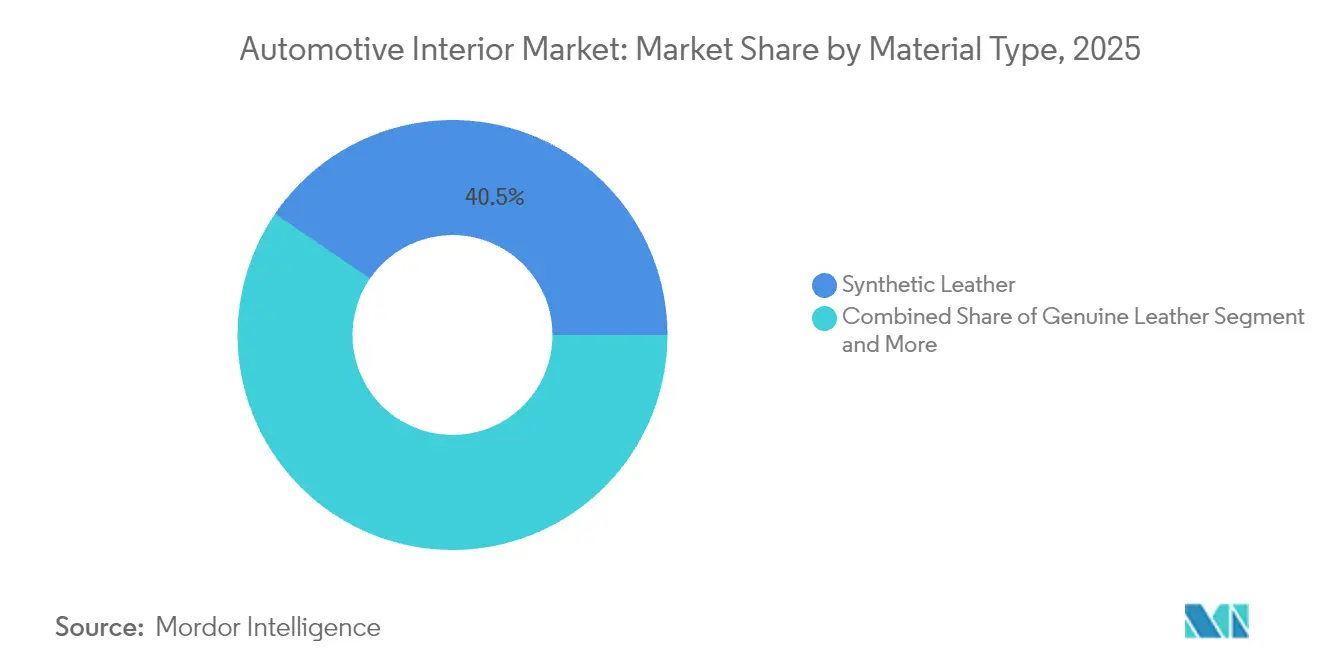
- 素材別では、合成皮革が2025年の自動車インテリア市場規模の40.46%を占め、天然素材およびリサイクル素材は2031年までに4.24%のCAGRで成長する見込みです。
- 販売チャネル別では、アフターマーケットセグメントが2025年の自動車インテリア市場規模の72.77%を占め、2031年までに4.29%のCAGR見通しを維持しています。
- 地域別では、アジア太平洋地域が2025年の自動車インテリア市場シェアの37.43%をリードし、同地域は2031年までに4.31%のCAGRで拡大する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ソフトウェア定義型車両へのシフト | +0.8% | 北米および中国主導のグローバル | 中期(2~4年) |
| プレミアムおよび電気自動車SUVに対する需要の高まり | +0.6% | アジア太平洋中心、グローバルへの波及 | 短期(2年以内) |
| 無線通信によるアップグレード可能なコックピットアーキテクチャ | +0.5% | 北米およびEUの早期採用 | 中期(2~4年) |
| OEMの炭素目標によって義務付けられた軽量サステナブル素材 | +0.4% | グローバル、EU規制主導 | 長期(4年以上) |
| 車内健康・安全機能の採用 | +0.3% | EU主導、グローバル採用 | 中期(2~4年) |
| ブランド差別化要因としてのソリッドステートアンビエントライティング | +0.2% | グローバル、プレミアムセグメントを先行 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ソフトウェア定義型車両およびHDディスプレイへのシフト
ソフトウェア中心の設計はキャビン機能を固定ハードウェアから切り離し、セキュアな無線パッチを通じた継続的なアップグレードを可能にします。Continental は現在、1,000 DMIPSを超えるプロセッサーによって駆動される3枚以上の超高解像度ディスプレイを搭載したコックピットドメインを提供しています [1]「統合型高性能コックピットプラットフォーム」、Continental AG、continental-automotive.com。QualcommのSnapdragon デジタルシャーシは多数の車両モデルに採用されており、半導体プレイヤーがキャビンエレクトロニクスに与える影響を示しています [2]「Snapdragon デジタルシャーシ採用状況アップデート」、Qualcomm Incorporated、qualcomm.com 。エレクトロニクス、ソフトウェア、ユーザーエクスペリエンスデザインを統合するサプライヤーは、車両の初期生産後も長期にわたって新機能を収益化するようになっており、従来のコストプラス契約を、ライフサイクル価値を延長する継続的な収益モデルへと転換しています。高度な車内センサースイートは予知保全、走行距離連動型保険、パーソナライズされたキャビン体験を可能にし、追加の収益源を生み出し、顧客エンゲージメントを強化しています。シーティング、インフォテインメント、乗員モニタリングシステムから収集されたデータは、継続的なソフトウェアアップデート、無線機能拡張、アナリティクスービスを支える共有バックボーンを形成しています。このシフトは、ハードウェア中心のコンポーネントメーカーとデジタルテクノロジー企業との協業を促進し、シームレスなコネクテッド体験の提供を推進しています。コンポーネント単体のみを扱う従来型サプライヤーは、スマートインテリアの完全な価値を製品単独では捉えられなくなるため、適応に失敗した場合に収益侵食のリスクに直面しています。
中国およびASEANにおけるプレミアムおよび電気自動車SUVに対する需要の高まり
中国で販売される電気プレミアムSUVのインテリア部品表(BOM)コストは、アンビエントライティング、マルチスクリーンインフォテインメント、高度な乗員モニタリングシステムなどの機能によって、同等のICEモデルと比較して約5分の1高くなっています。NIOやXPengなどの企業はミドルレンジのトリムにも生体認証センシングを統合しており、グローバルサプライヤーが常州、武漢、ラヨーンに高度モジュールの現地生産拠点を設立することを促しています。タイの急速に拡大するEV輸出基盤は、シート、トリム、コックピットサプライヤーを東南アジアへと引き込み、同地域で車両を組み立てる日本、韓国、欧米のOEMのリードタイムを短縮しています。ASEANの拡大する中間所得層は、初めてSUVを購入する際に車内体験をますます重視するようになっており、地域のTier-1サプライヤーがバンコクおよびホーチミン市近郊にカラー・素材・仕上げスタジオへの投資を行う動機となっています。
無線通信によるアップグレード可能なコックピットアーキテクチャ
Stellantisは STLA ブレインに集中型コンピュートとセキュアゲートウェイを搭載し、キャビン機能を年次の入庫点検ではなく数分で更新できるようにし、車両機能とユーザーエクスペリエンスを大幅に向上させています。サプライヤーにとっては、シートマッサージパターン、アンビエントライティングテーマ、高度なドライバーモニタリングに対するサブスクリプション型ティアが、走行距離に応じてスケールする生涯収益源を生み出し、従来のハードウェア販売を継続的なデジタル収入へと転換しています。リモート診断によってソフトウェア障害を部品交換なしに対処できるため、保証コストが低下し、サービス効率と顧客満足度が向上しています。ハードウェアコンポーネントは依然として厳格な自動車グレード基準を満たす必要があり、サプライヤーはサイバーセキュリティ認証およびISO 21434への準拠に投資することを余儀なくされています。初期投資は高額ですが、先行参入者は複数のプログラムサイクルにわたってOEMパートナーシップを確保し、スイッチングコストを高、長期的なサプライヤーロックインを強化しています。
OEMのカーボン目標が義務付ける軽量持続可能素材
自動車メーカーはネットゼロスコープにコミットし、リサイクルまたはバイオベースの原料を優先する調達規則にこれらの誓約を組み込み、業界全体の素材調達戦略を再形成しています。BMWは2030年までに全新型インテリアにおけるリサイクルプラスチック含有率50%を目標とし、サステナブルなキャビン設計のベンチマークを設定しています。シートメーカーのAdientは複数のバイオマテリアルスタートアップと提携し、従来の石油化学フォームに代わるドロップイン代替品を提供し、サステナブル素材の採用を加速しています。カリフォルニア州の最新車両基準はヨーロッパの循環経済イニシアチブを反映しており、北米のサプライヤーに環境に優しい生産への投資に向けた同等のインセンティブシグナルを提供しています。藻類ベースのポリウレタンやリサイクルPETファブリックを産化できるベンダーは、サステナビリティ目標に注力するOEMとの長期契約を確保しながら価格プレミアムを獲得できます。石油化学の既存企業は、高コストのオフセットや改修素材によるコンプライアンス追求に伴い、マージン圧縮に直面しています。
制約要因の影響分析*
| 制約要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性的なチップセット不足 | -0.3% | グローバル、アジア太平洋で深刻 | 短期(2年以内) |
| シェアードモビリティフリートにおける低いリフレッシュサイクル | -0.2% | 北米およびEUのフリート市場 | 中期(2~4年) |
| 原材料価格の高騰 | -0.2% | グローバル、EU規制の複雑性 | 中期(2~4年) |
| IPおよび標準の断片化 | -0.1% | グローバル、Android Automotiveで深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフォテインメント領域における慢性的なチップセット不足
自動車グレードプロセッサーのリードタイムは引き続き26週から52週の範囲にあり、インテリアの製造スケジュールを混乱させ、OEMがインフォテインメントヘッドユニットよりも安全コントローラーを優先せざるを得ない状況を生み出しています。チップ非依存型アーキテクチャを実装するTier-1サプライヤーはこのリスクをある程度緩和できますが、中小規模のプレイヤーは大手コンシューマーエレクトロニクス企業に対して割り当てを確保することに苦労しており、生産の柔軟性が制限されています。サプライヤーがピーク時のスポット価格で半導体を在庫として積み上げることでマージンがさらに圧迫され、多大な運転資本が拘束され、財務的プレッシャーが増大しています。新興市場では、コスト重視のOEMが調達制約を管理するためにキャビン仕様をダウングレードしたり、マルチカメラモニタリングシステムの展開を延期したりしています。この不足はまた垂直統合を加速させており、ContinentalやZFなどの企業が戦略的コンポーネントを確保するために内部ASIC設計能力を追加しています。サプライヤーとOEMは、継続的な混乱を軽減するために、代替調達戦略、モジュラー設計アプローチ、長期契約をますます模索しています。これらのダイナミクスは総体として、世界中の自動車インテリアサプライヤーの経済性、タイムライン、設計優先事項を再形成しています。
PUおよびバイオベースポリマーの高い原材料価格変動
ポリウレタンフォームのコストは2024年に原油の並行的な急騰を反映して約4分の1上昇し、バイオベースの代替品は作物収量の不確実性によりさらに大きな価格変動を経験しました。シートおよびトリムメーカーは先物契約によってヘッジを行っていますが、Tier-2サプライヤーは価格ショックを吸収したりOEMとの条件を再交渉したりするための規模を持たないことが多く、マージンが圧迫されたままとなっています。この価格変動は、バイオベース素材の価格がトウモロコシ、大豆、サトウキビの収穫量に大きく依存しており、年ごとに変動するため、グリーン原料への移行を複雑にしています。Learのような自社化学部門を持つサプライヤーは、統合調達とリスク軽減により、より安定した売上総利益を報告しています。中小企業は長期インデックス連動契約を模索したり、シートあたりのポリウレタン使用量を削減するマルチマテリアル設計を採用したりして、サステナビリティ目標とコスト管理のバランスを取っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
電気自動車のプレミアム化がコンテンツ成長を牽引乗用車は2025年の自動車内装市場において収益全体の66.13%を維持し、同セグメントの規模優位性を示しています。電気乗用車はキャビン内テクノロジー密度の向上により1台あたりの購入額が増加することで、年平均成長率4.21%で最も速く成長するセグメントです。電気自動車の自動車内装市場規模は、収納モジュール、ラウンジスタイルシーティング、パノラミックディスプレイ面の配置を自由にする広くフラットなフロアから恩恵を受けています。小型商用車は宅配便配送の拡大を追いますが、キャビンのアップグレードは実用的なものにとどまるため、成長は主に義務付けられたドライバーモニタリングから生まれます。中型・大型トラックはダウンタイムへの感度が高く、サプライヤーはフリートバイヤーに対して耐久性の高いファブリックや抗菌性表面素材を売り込んでいます。
電動化の波によりサプライヤーは、かつてコスト面で採用が困難だったアクティブノイズキャンセレーションや空気イオナイザーなどのウェルネス機能を追加できるようになっています。テスラはミニマリストなレイアウトを普及させましたが、従来のOEMはマルチスクリーンクラスターと組み合わせた本格的なスイッチギアへの需要がまだあることを示しています。大型トラックへの前向きカメラ搭載を義務付けるEUの新規制により、乗員モニタリングキットへの追加需要が生まれています。将来的にはキャビンの差別化は機械的な職人技からソフトウェア主導のパーソナライゼーションへと移行し、車両の生涯にわたって更新が続くことで、商用フリートでもアフターマーケットの可能性が広がります。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


推進タイプ別:
ICEの優位性がEVの成長軌道を覆い隠す内燃機関車両は2025年も収益の72.47%を占め、自動車内装市場全体のボリュームを支えています。しかしながら、電気自動車は年率4.27%で成長し、今後の設計言語を規定しています。バッテリーレイアウトによりトランスミッショントンネルが不要になるため、フロアマウント型センサーポッドや照明付き収納コンパートメントの存在感が増しています。キャビン内の静粛性向上により乗員がきしみやパネルの隙間に気づきやすくなり、より厳密な製造公差が求められるため、EV専用コンポーネントの自動車内装市場シェアが拡大しています。ハイブリッド車は過渡期の製品として機能し、純電気の航続距離が控えめであるにもかかわらず、高い価格を正当化するために大型ディスプレイやプレミアムファブリックをバンドルすることが多いです。
EVアーキテクチャはリアルタイムのエネルギー可視化への需要を高め、サプライヤーはクラスターグラフィックスとセンタースタックのUXを充電データ表示のために再構成するよう促されています。キャビン内の静粛性はオーディオ品質を際立たせ、OEMが高ワット数スピーカーや振動ダンピングマットを指定するよう促し、1台あたりのコンテンツをさらに増加させています。バッテリー長寿命のための熱管理はHVACルーティングに影響を与え、デュアルゾーンおよびトリゾーン空調制御の経験を持つサプライヤーに競争上の優位性をもたらします。
コンポーネントタイプ別:
モニタリングシステムが従来の優先事項を凌駕シートは2025年の自動車内装市場規模の34.05%を占める最大のコンポーネントグループであり続けました。これはすべての車両にシートが必要で、ほとんどのグレードで複数のアップグレードパッケージが提供されているためです。しかし、ドライバーおよび乗員モニタリングユニットはEU一般安全規制の要件と疲労検知を搭載した車両への保険割引に支えられ、最速の年平均成長率4.23%を記録しました。インフォテインメントは価値ベースで2位にランクされ、6年間のソフトウェアロードマップをサポートする集中型コンピューティングから恩恵を受けています。アンビエントライティングは美観を超え、現在では充電状態、ナビゲーションの手がかり、ドライバーへの警告を表示するようになっています。
ドアおよびサイドパネルのサプライヤーは、タッチセンサーを統合した軽量発泡複合素材を採用しています。HVACモジュールは、アクティブな花粉・粒子状物質フィルタリングを備えた個別化されたマイクロクライメートバブルへと進化しています。内装材メーカーは車両が解体場に引き取られる際にシートファブリックを回収するクローズドループリサイクルを採用しています。主に生体認証・ウェルネスモジュールからなる「その他」のカテゴリは低いベースから二桁台のシェア増加を記録しており、将来的な主流採用を示唆しています。
素材タイプ別:
持続可能性の義務化が素材選好を再形成合成皮革はコスト効率と豊富なカラーパレットにより、2025年の収益の40.46%でトップとなりました。本革は依然として憧れの素材ですが、ビーガンやカーボンに関する批判から圧力を受けています。天然・リサイクル素材に紐づく自動車内装市場規模は、規制上のクレジットが部品表の選定をライフサイクル排出量の低い素材に傾けるため、年平均成長率4.24%で成長しています。リサイクルPETから作られたファブリックは、かつてPVC限定だった耐久性基準を満たすようになり、性能差が縮まっています。プラスチックメーカーはバイオポリアミドやリサイクルポリプロピレンに対応するために押出ラインを改修し、OEMの調達リストに留まるための設備投資を吸収しています。
素材の調達はOEMが消費者に直接マーケティングするブランドストーリーへと発展しており、トレーサビリティプラットフォームが農園や製油所まで下ったサプライチェーンをマッピングしています。使用済み製品の引き取りをサポートするサプライヤーは、自動車メーカーがライフエンドの回収を期待するにつれ、優先指名を確保しています。コストプレミアムは規模の拡大と新規バイオマテリアルの生産能力拡大に資金を供給するグリーンボンドファイナンスによって徐々に緩和されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
販売チャネル別:
アフターマーケットの底堅さがフリート予測を覆すライドヘイリングやカーシェアリングの流行にもかかわらず、アフターマーケットは2025年に収益の72.77%を維持し、年平均成長率4.29%の見通しを保っています。フリートマネージャーは資産寿命を延ばしますが、堅牢でサービス性の高いトリムを求めるため、サプライヤーはダウンタイムを最小限に抑えるモジュラー式インサートに注力しています。OEM統合チャネルはユニットあたりの利益率は高いですが、ボリュームの動きが遅く、自動車内装市場の成長においてアフターマーケットが依然として重要であり続けています。Eコマースポータルが中小ブランドにグローバルなリーチを与え、競争を活発化させています。
シートコントローラーやアンビエントライティングドライバーなどのデジタルアップグレード可能なハードウェアにより、オーナーは購入後に機能をアンロックできるようになり、アフターマーケットとソフトウェア収益が融合しています。直販キットはプラグアンドプレイ配線ハーネスとクラウドアクティベーションコードをバンドルし、取り付けの障壁を低減しています。このチャネルミックスは、所有モデルが進化しても、物理的な摩耗、汚れ、個人の好みが交換を促進することを示しています。
地域別分析
アジア太平洋地域の自動車内装市場
アジア太平洋地域は2025年の世界の自動車内装収益の37.43%を占め、2031年にかけて最も高い4.31%のCAGRで成長すると予測されている。中国の国内ブランドはコンパクトSUVにマルチスクリーンコックピットとウェルネス志向のシーティングを積極的に採用しており、内装の平均支出額を押し上げている。中国本土の生産量と地域の自由貿易圏が相まって、YanfengやMagnaなどのサプライヤーはOEMデザインセンターの近くにR&Dを現地化し、素材ラボを設立することが促進されている。タイではオーストラリアおよび中東向け輸出用EVの組み立てが拡大しており、シートフレーム、トリム、ディスプレイシステムを供給する新たなティア2クラスターの形成を促進している。一方、日本と韓国は乗員モニタリング向けの高度なセンサーアルゴリズムを活用し、そのソフトウェアをグローバルにライセンス供与することが多い。インドネシアやベトナムでは可処分所得の増加により、快適性・利便性機能への需要も高まっており、マクロ経済の変動にもかかわらず成長を持続させている。
北米の自動車内装市場
北米は自動車内装において世界第2位の収益規模を維持している。米国では、FMVSSのドライバーモニタリング要件の拡大により、乗用車およびSUV全体のベースラインセンサー搭載量が増加している。また、ピックアップトラックやSUVの人気によりキャビンの表面積が拡大し、高マージンの内装材やインフォテインメントのアップグレード需要を支えている。カナダの厳しい冬季環境は、加熱式ステアリングホイールやシートなどの追加機能需要を生み出し、車両コンテンツをさらに拡大させている。メキシコは競争力のある労働コストとUSMCAの原産地規則の恩恵を受け、地域販売および輸出向けの内装製造を活発に維持している。また、同地域のOEMはモジュラー設計とOTA(無線通信)アップデート機能への投資を進め、キャビン機能の向上を図っている。
欧州の自動車内装市場
欧州は、厳格な環境・安全規制に支えられ、緩やかな成長を維持している。EU一般安全規則は2026年以降のすべての新車に対して受動的ドライバーモニタリングを義務付けており、車内向カメラおよびセンサースイートへの安定した需要を保証している。ドイツのプレミアムブランドは高解像度OLEDクラスターやリサイクル複合材料の活用実験を続けており、東欧は量産モデル向けのコスト効率の高い組み立て拠点を提供している。循環型経済要件により、サプライヤーはクローズドループの材料フローの実装を迫られており、ブレグジット後のサプライチェーン再編は、英国工場に関税負担なく供給できる欧州大陸のメーカーに機会をもたらしている。全体として、規制・技術・経済的要因が地域全体で差別化された成長軌道を形成しており、イノベーション、持続可能性、コスト効率のバランスが図られている。

規制環境
内装サプライヤーは、地域によって異なる安全性、防火性、車内材料要件の組み合わせの下で事業を行っており、そのため複数規格への適合確認がプログラム立ち上げの中核をなしている。米国では、内装材料はFMVSS 302の難燃性要件(49 CFR 571.302)を満たす必要があり、一方でNHTSAは乗員衝突保護とシートベルト警告システムに関するFMVSS 208を暫定最終規則により更新し、2026年4月に発効、2026年後半にさらなる適合期限を設けた。
バリューチェーン分析
自動車内装のバリューチェーンは、熱可塑性樹脂(例えばTPOやABS)、ポリウレタンフォーム、特殊接着剤、繊維を供給する上流の化学、ポリマー、繊維メーカーから始まり、続いてTier-2およびTier-3の加工業者が入力材料をサブコンポーネント(カバー、フォームパッド、フレーム、トリムスキン、照明部品、ディスプレイ関連部品)に変換する。Tier-1のモジュールインテグレーターはコックピットモジュール、ドアパネル、シーティングシステムを組み立て、OEMの購買・車両プラットフォームチームとの直接指名およびエンジニアリング窓口を管理する。インテグレーターまたはシステムサプライヤーとして活動する企業には、Grupo Antolin、Inteva Products、Tata AutoComp(Artifex内装システム)、Zettl Group、Hope Globalなどが含まれる。
下流の物流は、車両組立工場付近のシーケンシングセンターを利用したジャストインタイムおよびジャストインシーケンス供給が主流であり、多様なビルドスケジュールに対応している。主要な制約は工具化と検証にあり、複雑な射出成形金型のリードタイムは長期化(一般に12~18ヵ月)し、OEMの検証および工具化サイクルも延長(通常18~36ヵ月)しているため、ディスプレイ多用のコックピットや多材料トリムにおける設計変更の遅れがコストを増大させる。原材料価格の持続的な変動性と、インフォテインメントおよびモニタリング電子機器向け半導体の配分は、依然として運転資本と納期パフォーマンスに圧力をかけており、サプライヤーは地域化した調達、材料の複数認証、主要OEM拠点近くでの設計・試験・製造の統合強化へと動きを強めている。
競争環境
グローバルTier-1サプライヤーは、深い設計統合、物流規模、数十年にわたるOEMパートナーシップにより、依然として大きな交渉力を保持しており、Adient、Lear、Magnaが自動車インテリア総支出の約5分の2を支配し、適度に集中した市場を反映しています。YanfengやHyundai Mobisなどの地域プレイヤーはコスト優位性と迅速な開発サイクルを活用して中国および韓国のOEMから受注を獲得しており、ソフトウェアネイティブの参入者は既存のハードウェアに重ねるドライバーモニタリングアルゴリズムやアンビエントライティングコントローラーをライセンス供与することで既存企業との協業をますます進めています。このダイナミクスは、規模、技術的専門知識、戦略的パートナーシップが競争上のポジショニングを決定し、自動車インテリアにおけるイノベーションのペースに影響を与える市場を浮き彫りにしています。
自動車インテリア市場における戦略的動向は、垂直統合とデジタル能力の獲得にますます焦点が当てられており、サプライヤーが製品機能とイノベーション速度の両方を強化することを可能にしています。Learは組み込みソフトウェアブティックを買収し、General Motorsとの協業においてComfortMaxシートインテリジェンス機能の展開を加速させ、高度なセンサーとユーザーエクスペリエンスソフトウェアをシーティングシステムに直接統合しました。同様に、FORVIAはサステナブル素材のR&Dとモジュラーコックピットプラットフォームの開発を支援するためにファンディングノートを発行し、進化するOEMのサステナビリティおよび技術要件を満たしながらエンドツーエンドのインテリアソリューションを提供する能力を強化しました。これらのイニシアチブは、サプライヤーの統合、デジタル化、サステナビリティ投資が競争優位性の維持に中心的な役割を果たす市場トレンドを浮き彫りにしています [3]「シニアノートオファリングの完了」、FORVIA SE、forvia.com 。
当年において、インテリア技術における特許出願が急増し、特にアナリティクスとエコマテリアルにおける競争激化を示しています。スタートアップはISO 26262およびISO 21434への厳格なコンプライアンス要件により課題に直面しており、多くが既存プレイヤーとの直接対立を回避しています。その結果、市場の差別化は機械的な職人技のみへの重点から離れ、ソフトウェア主導の体験と検証済みのサステナビリティにますます集中しています。
自動車内装業界のリーダー企業
Adient plc
Lear Corporation
Yanfeng Automotive Interiors
Magna International Inc.
FORVIA
- *免責事項:主要選手の並び順不同
自動車内装市場
- Adient plc
- FORVIA
- Lear Corporation
- Magna International Inc.
- Yanfeng Automotive Interiors
- Grupo Antolin
- Toyota Boshoku Corp.
- Hyundai Mobis Co.
- Panasonic Holdings Corp.
- Robert Bosch GmbH
- Continental AG
- DENSO Corp.
- Valeo SA
- JVCKENWOOD Corp.
- Pioneer Corp.
- Visteon Corp.
- Grammer AG
- Haartz Corporation
- Huayu Automotive Systems (HASCO)
- Seoyon E-Hwa

市場機会と将来展望
車両設計とライフサイクル終了管理に関するEUの循環性要件は、検証済みリサイクル含有量とトレーサビリティを備えた内装プラスチックおよびトリムシステムの商業化への明確な道筋を作り出している。2026年6月、欧州連合理事会は循環性を重視した規則を採択し、定められた期間にわたるリサイクルプラスチック含有量の最低基準を義務付けるとともに、リサイクルプラスチック含有量の評価・認証方法を標準化する実施法(2026年12月期限)も設けた。この組み合わせにより、コンパウンダーおよび内装部品サプライヤーにとって、規格適合済みで見た目にも仕上げられたリサイクルポリマーと、文書化準備の整った材料チェーンを提供できる機会が高まり、特にインストルメントパネル基材、コンソール部品、ドアトリム、内装機能インサートなどの大量生産部品において顕著である。
中国とインドもまた、急速に変化するEVプラットフォームとプレミアム化に結びついた現地化シーティングと統合内装モジュールを巡る実行可能な空白領域を示している。中国では、FORVIA系列のFaurecia社が2026年5月に嘉興でシートフレームシステムの段階的生産を開始し、Leapmotor、Luxeed、Chery各社を顧客とした。またFORVIA社は2026年8月にLuxeed向けの完成車シートセットの生産開始を蕪湖で発表し、現地化シートシステムと迅速な工業化が新エネルギー車プログラムで優先されていることを示している。インドでは、Uno Minda社が2026年7月に四輪乗用車シーティングシステム事業への新規進出のためグリーンフィールド投資(32億インドルピー)を承認し、OEMが快適性、個人化、材料の持続可能性への期待を高める中、従来のシート大手を超えた新規生産能力とサプライヤーの多様化の余地を示している。
Recent Industry Developments in 自動車内装市場
- 2026年8月:FORVIAはLuxeed向けの完成車シートセットの生産を蕪湖で開始し、中国におけるLuxeedのEVプログラムを支援する統合シーティングソリューションの拡大を示した。この動きは大量生産の内装モジュール向け生産能力を拡大し、OEMのモジュール型内装プラットフォームへの移行と整合している。
- 2025年10月:AdientとAutolivは、シート構造と拘束システムの性能を結びつけるダイナミックシート安全ソリューションのコンセプトを発表した。この協業は、シートレベルにおける統合的な乗員保護への移行を示しており、OEMがシート、エアバッグ、関連内装部品を統合モジュールとして調達する方法を再形成する可能性がある。
- 2024年11月:Adientは、シーティング組立ラインの自動化に向けてPaslin Companyと共同開発契約を締結し、コスト削減と多様化スループットの向上を図った。この動きは、シーティングプログラムにおける多様化の複雑性の高まりを支え、大規模シート製造における効率性と労働力の制約に対応するものである。


自動車内装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートにおける自動車インテリア市場は、乗用車および商用車に搭載されるインテリアコンポーネントおよびシステムの価値を対象としており、快適性、安全性、車内体験を直接形成するコックピットおよびキャビン部品を含みます。
対象外:エクステリア部品、エンジンルーム内のコンポーネント、およびキャビンの一部でないスタンドアロンの車両エレクトロニクスは除外されます。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- 推進タイプ別
- 内燃機関(ICE)
- 電気自動車(EV)
- コンポーネントタイプ別
- インストゥルメントパネルおよびコックピットモジュール
- インフォテインメントおよびコネクテッドディスプレイ
- シートシステム
- 内装照明(アンビエント、機能的)
- ドアおよびボディトリムパネル
- HVACおよび熱的快適性
- 内装材および表面素材
- ドライバー・乗員モニタリングシステム
- その他のコンポーネント
- 素材タイプ別
- 合成皮革(ポリウレタン、ポリ塩化ビニル)
- 本革
- ファブリックおよびテキスタイル
- プラスチックおよび複合素材
- 天然素材およびリサイクル素材
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、生産・販売される車両台数と、車両あたりのインテリアコンテンツが時間とともにどのように変化するかを説明する公開データから着手しました。主な出発点には、OICA車両生産シリーズ、国内交通・産業統計、関連するインテリア素材・部品に関する国連コムトレードの貿易フロー、キャビン内部の内容物をマッピングするのに役立つ関税スケジュールなどが含まれます。
次に、企業の開示資料、年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高いプレスを活用して、大型ディスプレイ、アンビエントライティングの増加、キャビン素材仕様の向上などの製品ミックスの変化を追跡しました。企業財務情報とニュースの有料サブスクリプションは、収益の方向性と主要な契約獲得を相互確認するために選択的に使用しました。また、特許データベースを参照して技術採用のタイミングを確認しました(例:コックピット統合とインテリアライティング機能)。ここに記載されているデスクソースは例示的なものであり、データ収集、検証、明確化のために追加の公開資料も使用しました。
一次インタビューおよびサーベイ
前提条件を精緻化するため、コンポーネントサプライヤー、車両プログラム関係者、ディストリビューター、修理・改装チャネルなど多様な関係者と対話しました。回答者からの情報は、インテリアコンテンツとして何がカウントされるか、および機能レベルによって価格がどのように変動するかを確認するのに役立ちました。これはグローバル市場であるため、アジア太平洋、EMEA、アメリカ全体でカバレッジのバランスを取り、地域の車両生産とコンテンツの差異を反映し、デスクリサーチで確認した内容と照合できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部(CXO):14% | アジア太平洋:40% |
| 中位層:49% | 機能・ユニットリーダー:33% | EMEA:33% |
| 中小規模プレイヤー:17% | マネージャー:53% | アメリカ:27% |
市場規模算定と予測
規模算定はトップダウン再構築アプローチを用いて構築されており、地域別の車両生産・販売台数をインテリア需要プールに変換しています。主要なキャビンシステムの普及率と車両あたりのコンテンツ指標を適用し、車両台数からインテリアコンポーネントの価値へと移行しました。コア需要プールが形成された後、サンプリングされたコンポーネントの平均販売価格(ASP)と車両台数の積、サプライヤー収益の妥当性確認、ミックスシフトに関するチャネルフィードバックなど、選択的なボトムアップ近似を用いて相互確認を行い、外れ値の調整に役立てました。
モデルで使用した入力には、グローバルおよび地域別の車両生産台数、乗用車対商用車の生産ミックス、高度なインフォテインメントおよび統合コックピットモジュールを採用する車両の割合、インテリアライティングの採用率、車両あたりの平均価値を変化させる素材ミックスのシフト(例:高グレードトリムレベルと軽量素材の採用)が含まれます。小規模な国のコンポーネントにデータギャップが生じた場合は、車両生産量と機能レベルに連動した地域プロキシを使用し、インタビューフィードバックでそれらのプロキシを検証しました。
予測については、地域全体の車両生産、プレミアム機能の普及、価格正常化に向けた異なる経路を反映するためにシナリオ分析を使用しました。最終的な将来曲線は、OEMプログラムの進捗状況とサプライヤーの受注可視性に関する専門家の最も一貫した見解に合わせて調整されており、予測が説明可能かつ再現可能なものとなっています。
データ検証と更新サイクル
モデルの検証は複数のステップで行われており、車両あたりの暗示されるインテリア価値が既知の価格実態を逸脱していないことを確認し、車両生産トレンドや機能採用率などの独立したシグナルと成長パターンを比較しています。ある地域で急激な変動が見られた場合は、ドライバーを再検証し、その変化がデスク指標とインタビューロジックの両方によって支持されていることを確認するための二次レビューを実施します。
レポートは年次で更新され、急激な車両生産の見直しや規制主導の主要なインテリア安全変更など、重大なイベントが見通しを変化させた場合には中間更新が行われます。納品前に、アナリストが主要な前提条件と通貨タイミングについて最新の確認を行い、クライアントが最新の更新された見解を受け取れるようにしています。
Mordor Intelligenceの自動車インテリア市場推計と他の公表推計との比較
自動車インテリアの公表市場規模は、同じトピックに聞こえても大きく異なって見えることがあります。これは、ソースによってカウントするキャビン品目が異なり、車両生産の前提が異なり、機能豊富なインテリアに対して独自の価格推移を適用しているためです。
キャビン全体で使用される接着剤とテープは一般的な変動要因であり、Mordor Intelligenceの対象範囲外に位置しています。これが、成長前提を比較する前から一部の公表合計値が高くなる理由の一つです。差異はまた、アフターマーケットのインテリアアップグレードがOEM装着に上乗せされているかどうか、コックピットモジュールのバンドル処理が個別の明細項目と比較してどのように扱われているか、通貨換算が1年に固定されているか期間全体で平均されているかによっても生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 175.14 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 181.68 ビリオン 米ドル(2025年) | 異なる年を使用し、隣接するキャビン消耗品や接着材料を含む可能性のある広いコンポーネントバスケットを採用しており、コンポーネントのみの構成と比較して車両あたりの暗示価値を引き上げています。 |
| 業界出版社B | 185.43 ビリオン 米ドル(2025年) | プレミアムインテリア機能の価値をより広いインテリアテクノロジーの範囲と混在させることが多く、機能主導のASP拡大を速く適用するため、生産連動型の需要プールと比較した場合に合計値が高くなる可能性があります。 |
表中の差異は主に、インテリアコンテンツとして何がカウントされるか、バンドルされたコックピット価値がどのように配分されるか、通貨と価格前提に使用される正確な年によって説明されます。モデルを車両生産量と明確な機能採用率に基づいて維持することで、推計は生産とコンテンツのトレンドが変化しても再確認できる再現可能なインプットに追跡可能なままとなっています。


レポートで回答される主な質問
2026年の自動車内装市場の規模はどれくらいですか?
自動車内装市場の規模は2026年に1,751億4,000万米ドルとなり、年平均成長率4.18%で2031年までに2,149億6,000万米ドルに達する見込みです。
現在、どのコンポーネントカテゴリが支出をリードしていますか?
シートシステムが2025年の収益シェア34.05%でトップとなっており、普遍的な装着率とアップグレードの可能性を反映しています。
2031年にかけて最も速く成長している地域はどこですか?
アジア太平洋は中国のプレミアムSUVブームと東南アジアのEV輸出を背景に、最速の年平均成長率4.31%を示しています。
ドライバーモニタリングシステムはなぜ注目を集めているのですか?
EUおよび米国の規制が疲労・注意散漫検知を義務付け、同セグメントを年平均成長率4.23%で推進しています。
持続可能性は素材選択にどのような影響を与えますか?
OEMのカーボンニュートラル目標がリサイクルおよびバイオベースの原料の採用を促進し、天然素材およびリサイクル素材が2031年にかけて年平均成長率4.24%で成長することを可能にしています。
最終更新日:



