
欧州自動車インテリア市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
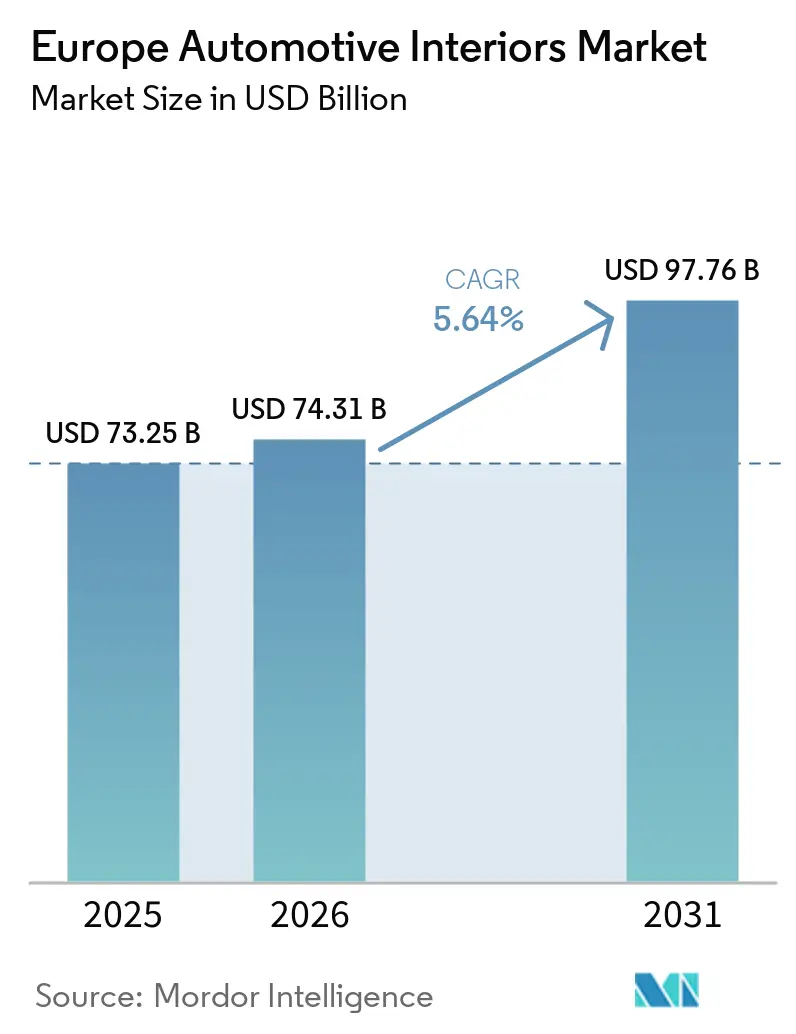
| 基準年の市場規模 (2025) | 73.25 十億米ドル |
| 市場規模 (2026) | 74.31 十億米ドル |
| 市場規模 (2031) | 97.76 十億米ドル |
| 成長率 (2026 - 2031) | 5.64 % |
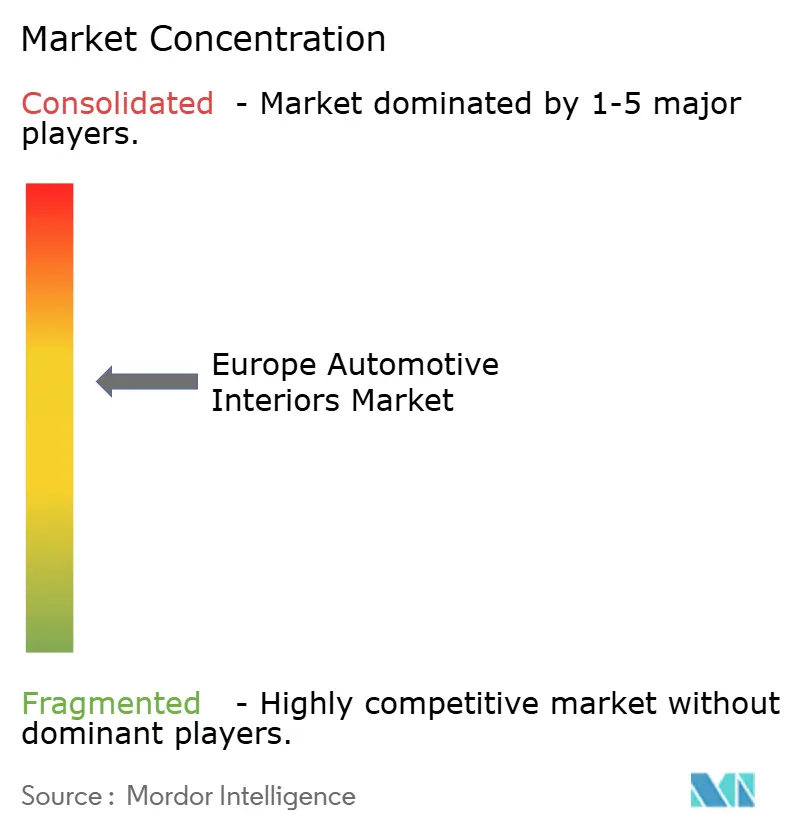
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州自動車インテリア市場分析
欧州自動車インテリア市場規模は2025年に73.25 ビリオン 米ドルと評価され、2026年には74.31 ビリオン 米ドルと推定され、2031年までに97.76 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.64%で成長します。ソフトウェア定義コックピットへの需要拡大、より厳格な安全規制、およびコネクテッドサービスへの消費者の支払い意欲がこの拡大を牽引しています。自動車メーカーはキャビンをさらなる収益源として捉えるようになっており、一回限りのハードウェアマージンから、シートマッサージ、アンビエントライティング、機能アンロックなどのサブスクリプション収益へとシフトしています。サプライヤーはドメインコントローラー、先進テレマティクス、および生産者責任要件に準拠したリサイクル素材への投資を拡大しています。半導体の割り当ては近期的なボトルネックとなっていますが、キャパシティ契約は予測期間中に段階的に緩和されることを示しています。競争上の差別化は、センサー、エッジコンピューティング、および持続可能なトリムを量産規模で統合する能力にますます依存しており、それにより従来のサプライヤー階層が再編されています。
主要レポートのポイント
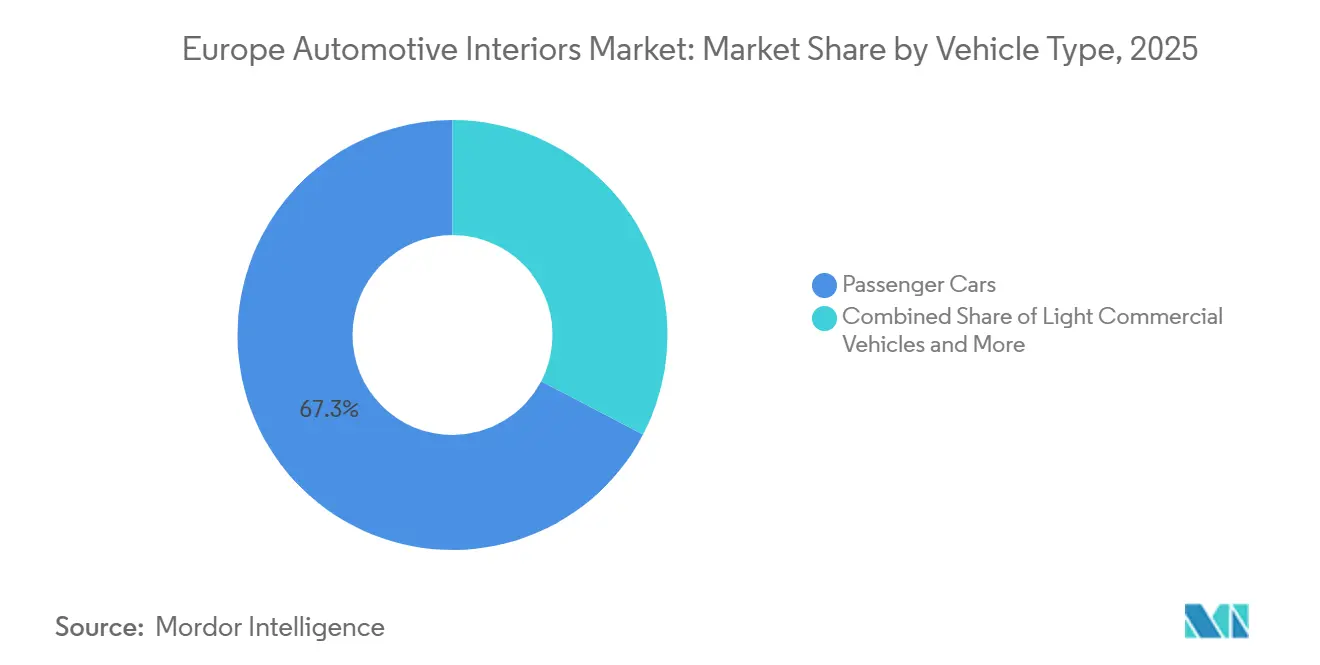
- 車両タイプ別では、乗用車が2025年の収益の67.34%を占め、このセグメントは2031年にかけてCAGR 9.47%で成長を続けると予測されています。
- 推進タイプ別では、内燃機関プラットフォームが2025年の売上の78.27%を占め、電気自動車は2031年にかけて最速のCAGR 10.73%を達成すると予測されています。
- コンポーネント別では、シートシステムが2025年に24.29%のシェアでトップとなり、インフォテインメントおよびコネクテッドディスプレイは2031年にかけてCAGR 6.28%で成長する見込みです。
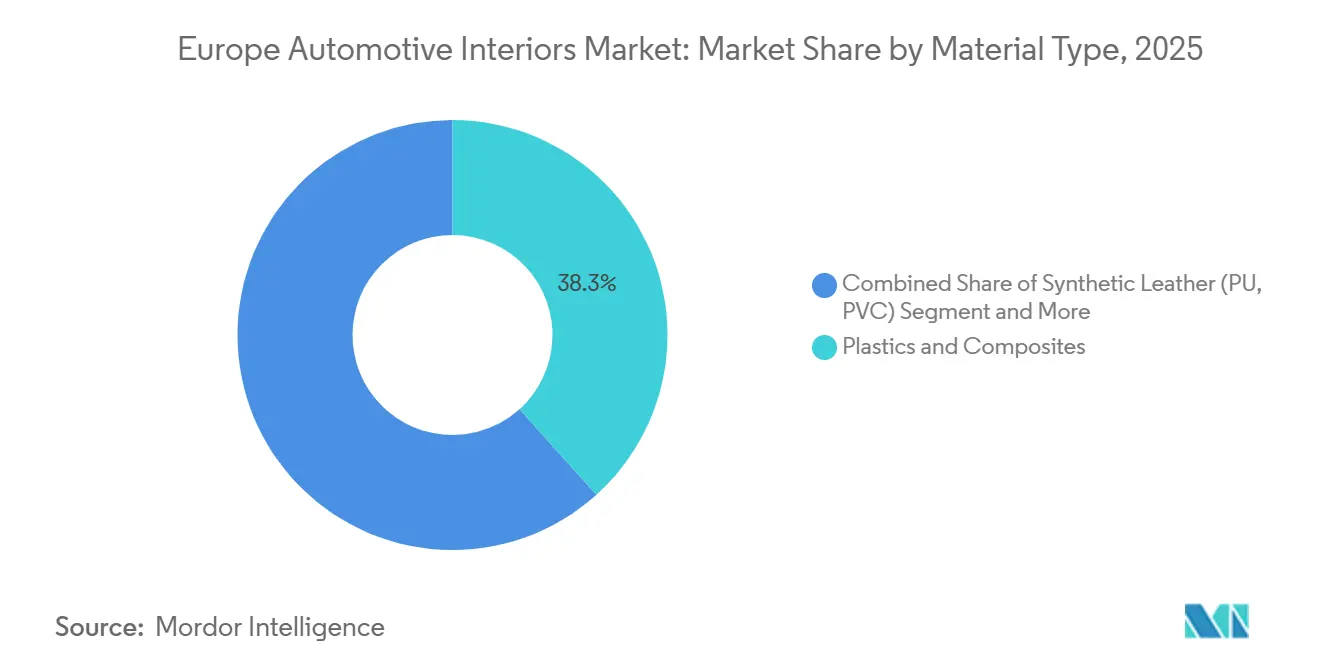
- 素材別では、プラスチックおよびコンポジットが2025年に38.33%で首位を占め、天然素材およびリサイクル原料は2031年にかけて最速のCAGR 6.83%で成長する軌道にあります。
- 販売チャネル別では、OEM納入が2025年の収益の88.63%を占めていますが、アフターマーケットは予測期間中にCAGR 7.44%で成長する見込みです。
- 地域別では、ドイツが2025年に29.22%の国別シェアでトップとなり、英国は2031年にかけて最速の成長率7.58%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | ()CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV主導のコックピット再設計の波 | +1.2% | ドイツ、英国、フランス、北欧諸国 | 中期(2〜4年) |
| コネクテッド車載インフォテインメントへの需要拡大 | +0.9% | ドイツ、英国、フランス(都市部クラスター) | 短期(2年以内) |
| ドライバーモニタリングに関するEU安全規制 | +0.7% | EU加盟27カ国および英国 | 短期(2年以内) |
| プレミアム化とアンビエントライティングの普及 | +0.6% | ドイツ、英国(プレミアム) | 中期(2〜4年) |
| サブスクリプションベースのソフトウェア定義インテリア | +0.5% | ドイツ、フランス、英国 | 中期(2〜4年) |
| リサイクル素材に対するサーキュラーエコノミーインセンティブ | +0.4% | EU加盟27カ国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV主導のコックピット再設計の波
バッテリー電気スケートボードプラットフォームは、欧州における自動車デザインを再形成しています。トランスミッショントンネルを排除し、エンジンベイの侵入を最小化することで、これらのプラットフォームはデザイナーにキャビン容積を大幅に拡大する余地を与えています。この新たなスペースは、フラットフロア、ラウンジスタイルのシーティング、パノラミックルーフへと変換することができます。例えば、VolkswagenのID.CODEはデザイン哲学の転換を示しており、曲面OLEDクラスターとリトラクタブルステアリングコラムを組み合わせています。この動きは、従来のドライバー中心のレイアウトから、自律走行に適応可能なより多目的なスペースへのシフトを示唆しています。業界ではコックピットデザインの更新サイクルが加速しており、サプライヤーはより短い生産ランでツーリングを償却しなければならないという課題に直面しています。さらに、国連規則100号は床面高さの基準を調整し、横転ペナルティを受けることなくより高いシーティングを可能にしました[1]。電動化車両が新車登録に占めるシェアを拡大するにつれ、業界はICEとEVの両インターフェースをシームレスに収容するモジュール式インストルメントパネルキャリアという標準化を見込んでいます。このシフトはエンジニアリングコストを合理化し、ユニットあたりの支出削減をもたらすと期待されています。
コネクテッド車載インフォテインメントへの需要拡大
5Gモデムおよびオーバーザエアアップデートスタックにより、ヘッドユニットは継続的な収益のためのゲートウェイへと変貌しました。車載アップグレードプラットフォームにより、車両オーナーは統合アプリストアを通じて追加の処理能力やメモリを購入できます。デジタルコックピットプラットフォームは、ナビゲーション、音声、およびドライバーモニタリング機能を単一のシステムオンチップ(SoC)に統合し、配線の重量を大幅に削減します。データアセス規制により、OEMは独立した修理業者に車両生成データへのアクセスを提供することが求められています。この要件により、独自アルゴリズムをテレマティクスフィードから分離するAPIレイヤーが必要となり、ソフトウェア予算が増加しています。プライバシー規制に準拠しながらデータ交換を保護するミドルウェア企業が、独自の市場ポジションを確立しています。
ドライバーモニタリングに関するEU安全規制
EU規則2019/2144は、すべての新型軽自動車に眠気および脇見に対する警告システムの搭載を義務付けています[2]。このシフトにより、赤外線カメラおよびステアリングアングルセンサーへの需要が高まっています。一方、より厳格な規制により必要な応答時間が短縮され、サプライヤーはAIベースの視線追跡技術の統合を迫られています。ドライバーモニタリングシステムは誤検知率を大幅に低減しました。データプライバシー要件により、生体認証データのオンデバイス匿名化が義務付けられ、車両あたりのセキュアエンクレーブシリコンのコストが増加しています。プレミアムブランドが追加のウェルネス機能でオファリングを強化する一方、これらの進歩はプレミアムセグメントとコスト重視の車両セグメントの間の格差を広げています。
プレミアム化とアンビエントライティングの普及
LEDストリップ価格が手頃になるにつれ、設定可能なアンビエントライティングは欧州自動車インテリア市場においてラグジュアリー機能から標準仕様へと移行しています。自動車サプライヤーは薄膜LEDをドアトリム基材に直接統合し、取り付け工数を大幅に削減しています。自動車メーカーは自律走行モードへの移行を示すために光の合図を使用しています。高度なピクセルベースの照明モジュールはダッシュボードにナビゲーション矢印を投影し、照明をヒューマンマシンインターフェース(HMI)とシームレスに統合しています。プレミアムブランドが普及をリードしている一方、ミドルセグメントもコスト低下と個性化されたキャビン雰囲気に対する消費者の嗜好の高まりに牽引されて採用が増加しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料価格の変動 | -0.8% | EU加盟27カ国、英国 | 短期(2年以内) |
| コックピット電子機器向け半導体不足 | -0.6% | ドイツ、フランス、英国 | 短期(2年以内) |
| OEMアフターマーケットを制限する修理権法 | -0.4% | フランス、ドイツ、EU | 中期(2〜4年) |
| インテリアセンサーデータプライバシーに関するGDPR対応コスト | -0.3% | EU加盟27カ国、英国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
天然ガス不足がポリマーバリューチェーンを混乱させたため、合成皮革原料は大幅な変動を経験しました。インテリアプラスチックの主要素材であるバージンポリプロピレンは顕著な価格変動を示しました。南米からの原皮供給の逼迫とEUの森林破壊トレーサビリティ規制により原皮あたりの追加コストが発生し、本革価格は上昇しました。価格変動を効果的に管理できなかった多くの中小欧州トリム製造業者は合併または市場撤退を余儀なくされました[3]。リサイクルポリマーはある程度のコスト優位性を提供しますが、追加の選別および配合が必要であり、加工コストが増加し全体的な節約効果が低下します。
インテリアセンサーデータプライバシーに関するGDPR対応コスト
データプライバシー規制により、視線、顔認識、および音声に関する生体認証データについて明示的な同意とオンデバイス匿名化が求められています。ニューラル処理ユニットを搭載したインテリアカメラはチップ上に生画像を保持し、モジュールあたりのコストをわずかに増加させます。サードパーティサービスプロバイダーに対するデータガバナンス要件はデータポータビリティを義務付けており、ソフトウェアコストを引き上げ製品ローンチを遅延させる可能性のあるAPIの回避策を促しています。プレミアムブランドはコンプライアンス負担を吸収できる一方、バジェットブランドは欧州で高度なモニタリング機能を無効化することが多く、顕著な機能の階層化をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車の優位性と商用車の電動化乗用車は2025年の欧州自動車インテリア市場規模において最大シェアとなる収益の67.34%を生み出し、CセグメントおよびDセグメントのBEV台数の増加に牽引されてCAGR 9.47%で成長を続けると予測されています。アンビエントライティング、マルチゾーンHVAC、大型ディスプレイなどの機能がキャビンでより普及するにつれ、ユニットあたりのコンテンツが増加しています。小型商用車は、ドライバー定着率を高めるためにハブに人間工学的機能を後付けする宅配フリートに牽引されて成長しています。FordのE-Transit Customはオプションのドライバーアシストディスプレイを導入し、RenaultのMaster E-Techはタッチスクリーンインターフェースを標準化しています。中型および大型トラックも成長していますが、長距離電動化はまだ初期段階にあります。しかし、VolvoのFH Electricが折りたたみ式ワークステーションを備えたスリーパーキャブをデビューさせたことで、業界はコンフォート志向のアップグレードへのシフトを示しています。
乗用車は継続的なプレミアム化の恩恵を受けており、アンビエントライティングが新規登録においてますます普及しています。小型商用車はテレマティクスでインテリアを強化しており、ルート最適化と配達証明をサポートしています。中型および大型トラックは通常、交換サイクルが長いですが、規制変更に合わせたアップグレードが見込まれています。このトレンドはシフトを浮き彫りにしています。電動化がキャビン予算を再形成するにつれ、乗用車セグメントはコンフォートとデジタルインターフェースを優先し、商用セグメントは運用効率を高めるアップグレードに注力しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
推進タイプ別:
EVインテリアはプレアム価格を実現内燃機関車両は2025年の収益の78.27%を占めました。電気自動車はCAGR 10.73%で成長し、欧州自動車インテリア市場規模への貢献を高めると予測されています。統合ディスプレイ、ヒートポンプHVAC、およびエンジン音の不在を補う遮音材を備えたBEVキャビンはプレミアム価格を実現しています。Stellantisは、コックピット電子機器が主な要因となり、BEVインテリアの部品表がICEの対応品と比較して大幅に増加していることを強調しました。戦略的な方向転換として、Volkswagenは電動化車両により多くのリソースを集中させています。
自動車メーカーがツーリングコスト削減のためにトリムオプションを合理化するにつれ、ICEインテリアはマージンの縮小に直面しています。対照的な動きとして、RenaultのScenic E-Techはギアセレクターを省略することで生まれたスペースを活用し、フロントベンチシートを導入しています。Technoトリムでは、フロントシートとリアベンチに95%以上のリサイクルヤーンで作られた新しいPETファブリックが採用され、少なくとも12%のリサイクル素材を含むテクスチャードコーティングファブリックと組み合わされています。一方、ValeoとHanon Systemsはヒートポンプ契約を確保し、キャビンコンテンツを強化しています。この推進タイプの分化はより広いトレンドを浮き彫りにしています。ICEがコスト効率に注力する一方、BEVインテリアは体験の向上と持続可能性を優先し、欧州自動車インテリア市場の長期的な成長を牽引しています。
コンポーネントタイプ別:
シーティングがリードを維持、インフォテインメントが最速成長シートシステムは2025年の収益の24.29%を占め、車両セットあたり400〜900ユーロという高いユニット価値を反映しています。インフォテインメントおよびコネクテッドディスプレイは、12〜15インチタッチスクリーンおよびセカンダリ乗客ディスプレイの広範な採用に牽引されて最速のCAGR 6.28%を記録すると予測されています。サプライヤーはドライバーモニタリングカメラ、HUDプロジェクター、およびアンビエントライティングコントローラーを単一アセンブリに統合しており、統合コックピットモジュールが安定した成長とともに大きな市場シェアを獲得しています。一方、ドアトリムは組み込みLEDで強化された軽量ポリプロピレンキャリアに牽引されて需要が増加しています。
アンビエントライティングは、自動車メーカーが高度な64ゾーンRGBシステムへ移行するにつれて普及が進んでいます。シートヒーティング、ステアリングホイールウォーマー、輻射パネルなどの機能により、サーマルコンフォートコンポーネントも成長しています。ヴィーガンレザーへの需要拡大に主に牽引されて、アップホルスタリーおよびサーフェス素材の人気が高まっています。ドライバーモニタリング機器は市場シェアが小さいながらも、規制上の義務に牽引されて堅調な成長を示しています。このブレンドは、シーティングがスケール優位性を維持しながら、インフォテインメント、照明、センシング技術が欧州自動車インテリア市場のモメンタムを牽引していることを強調しています。
素材タイプ別:
プラスチックがリード、リサイクルコンテンツが加速プラスチックおよびコンポジットは、重量とコストのバランスをとる射出成形ポリプロピレン、ABS、およびガラス繊維ポリアミドにより、2025年に38.33%のシェアで市場を支配しました。天然素およびリサイクル素材は、コックピットモジュールにおける25%リサイクルコンテンツを目指すEU政策に牽引されて、2031年にかけて最速のCAGR 6.83%を達成すると予測されています。収益の大きなシェアを占める合成皮革は安定した成長を示しています。本革と比較して軽量であることによるコスト優位性を提供しています。対照的に、本革は関税や動物福祉への懸念の高まりなどの課題により成長が鈍化しています。
ファブリックおよびテキスタイルは、シートメーカーによるリサイクルポリエステルヤーンの採用に牽引されて普及が進んでいます。リサイクル原料の使用により、CO₂削減効果を組み込んだポリマーグレードの生産が可能になっています。インテリアコンポーネントの重量削減がバッテリー電気自動車の航続距離を向上させるため、軽量化は引き続き重要な焦点となっています。コンポジットは欧州自動車インテリア市場で引き続き優位を占め、リサイクル素材は持続可能性主導のイニシアチブのもとでますます重視されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
販売チャネル別:
OEMの優位性、アフターマーケットの覚醒OEM契約は2025年の収益の88.63%を占め、これはプラットフォーム統合による部品バリアントの制限によるものです。アフターマーケットは2031年にかけてCAGR 7.44%で加速すると予測されています。オンライン小売業者はワイヤレス充電パッド、シートカバー、ドライブレコーダー統合への強い需要増加を経験しています。Halfordsはインテリアアクセサリーの売上が大幅に増加したと報告しています。
OEMサプライチェーンはジャストインシーケンス能力を持つメガサプライヤーをますます優遇しています。このトレンドを反映して、Magnaは欧州における新たなコックピットビジネスの重要な契約を確保しました。同時に、Recaroはダイレクトトゥコンシューマーのスポーツシートを導入し、大量の注文で顕著な成功を収めています。欧州自動車インテリア市場はOEMが引き続き支配していますが、アフターマーケットはパーソナライゼーションへの注力と規制上のサポートに牽引されて急速な成長を遂げています。
地域分析
ドイツ自動車インテリア市場
ドイツは2025年の収益の29.22%を創出した。同国は地域内で最高水準にあるものの、生産が東ヨーロッパへシフトし、中国の電気自動車(EV)ブランドがドイツの消費者を標的としていることから、成長は限定的になると予想される。高い自動車産業の賃金と厳格な労使協議会規制が迅速な工場合理化を妨げている一方、同国のエンジニアリング・エコシステムは依然として中枢的な役割を果たしている。高付加価値のコックピット電子機器およびソフトウェアプロジェクトを引き続き支えており、ヨーロッパ自動車インテリア市場における同国の戦略的重要性を確固たるものにしている。
イギリス自動車インテリア市場
イギリスは7.58%のCAGRで最も急速な成長を記録しており、バッテリーおよび組立への多大な投資がその背景にある。英国では、日産がサンダーランドで事業を拡大し、JLRがハレウッドで設備を刷新するなど、重要な動向が見られる。アドバンスト・プロパルジョン・センターは多額の共同資金提供を通じて軽量化試験を支援しており、Sertecのようなサプライヤーが具現化炭素を大幅に削減したフラックスファイバー製ドアパネルの商業化を可能にしている。ブレグジット後の規制上の自律性を活用し、英国は材料リサイクル基準の策定を加速させ、循環型インテリアのリーダーとしての地位を確立しつつある。
フランス自動車インテリア市場
フランスは、インテリアモジュール組立と電気自動車生産を統合するルノーのエレクトリシティ・ハブに牽引され、市場における主要プレーヤーとしての地位を確立している。さらに、戦略的拠点に設置されたバッテリー・ギガファクトリーが、高電圧部品とコックピット統合における物流を簡素化している。一方、スペイン、イタリア、ポーランド、北欧諸国は、特に労働コストが依然として競争力を持つポーランドおよびルーマニアにおけるニアショアリング・イニシアチブに支えられ、総体的に前進している。対照的に、ロシアは西側企業の撤退により衰退しており、AvtoVAZは旧式の工具設備と中国からの輸入に依存せざるを得ない状況となり、技術的進歩が制限されている。進化する市場ランドスケープは、西ヨーロッパにおけるイノベーションの集中を浮き彫りにする一方、量産製造は東方へシフトしており、ヨーロッパ自動車インテリア市場に向けたバランスの取れたサプライベースを確保している。
競争環境
欧州自動車インテリア市場は非常に洗練されており、BMW、Mercedes-Benz、Audiなどのプレミアム自動車メーカーの強い影響を受けています。この環境はインテリアサプライヤーに高級ラグジュアリーと技術革新を優先させることを強いています。Forvia(旧Faurecia)、Continental AG、Robert Bosch、ZF Friedrichshafen、Antoli、およびAdient plcを含む主要ティア1サプライヤーが、高度に統合されたソフトウェア定義コックピットとインテリジェントスマートサーフェスを提供することで地域を支配しています。競争はますます「第三の生活空間」コンセプトを中心に展開しており、ダッシュボード、センターコンソール、ドアパネルなどの従来のコンポーネントをインタラクティブかつ感覚的なインターフェースへと変換しています。市場ポジションを維持するため、これらの欧州サプライヤーはプレミアムオーディオ統合、厳格なユーロNCAP安全要件を満たす高度なドライバーモニタリングシステム(DMS)、およびドライバー計器とパッセンジャーインフォテインメントを組み合わせたマルチディスプレイ構成に多大な投資を行っています。
同時に、持続可能性要件と規制上の圧力が欧州の競争環境を再形成しており、カーボンフットプリントの大幅な削減を達成できるサプライヤーが優遇されています。既存プレーヤーは、自動車サプライチェーンに参入するアジャイルな持続可能性重視の企業やグローバルエレクトロニクス企業からの競争の激化に直面しています。この市場での成功はますますサプライヤーのサーキュラーエコノミー能力、特にEUの厳格な環境規制に準拠したバイオベースコンポジット、プレミアムヴィーガンレザー、および海洋リサイクルプラスチックの使用に依存しています。さらに、自動車メーカーが電気自動車アーキテクチャへ移行するにつれ、サプライヤーはより軽量でモジュール式のインテリア構造提供するためにソフトウェア開発者と戦略的アライアンスを形成しています。急速なデジタル化と義務的な脱炭素化からのこの複合的な圧力は市場統合を加速させ、レガシーハードウェアメーカーと先進的な環境意識の高いテクノロジーインテグレーターを差別化しています。
欧州自動車インテリア産業リーダー
-
Magna International, Inc.
-
Lear Corporation
-
FORVIA
-
Grupo Antolin
-
Adient plc
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ自動車インテリア市場 このレポートでカバーされる企業
- Adient plc
- FORVIA (Faurecia)
- Lear Corporation
- Magna International, Inc.
- Grupo Antolin
- Yanfeng Automotive Interior Systems
- Toyota Boshoku
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- Valeo SA
- Harman International
- ZF Friedrichshafen AG
- Grammer AG
- Novares Group
- Recaro Automotive
- Borgers SE
最近の産業開発事情 ヨーロッパ自動車インテリア市場
- 2026年8月:Jaguarはタイプ01のインテリアを発表しました。車両全長にわたるスパインを中心とした印象的なキャビンデザインが特徴で、4つの独立したスペースを創出しています。タイプ01は使いやすさを重視して設計されたインフォテインメント技術とデジタルコントロールを統合しています。また、フロントガラスの基部中央に配置されドアミラーと整列したデジタルClearSightリアビューディスプレイを搭載し、ドライバーの集中力維持を支援しています。
- 2026年8月:Bentleyは新型電動SUVのTorcalが、照明、サウンド、空調、空気品質、デジタルディスプレイを統合して4つの独自のキャビン環境を創出するインテリアを搭載すると発表しました。各環境は異なるムードと運転体験をサポートするよう設計されています。このシステムの中核であるキュレーションエンジンは、没入型エクスペリエンスモードを通じて照明、サウンド、その他のキャビン機能を調整しながら、サスペンション、パワートレイン、および運転設定を調整します。
- 2026年7月:Skodaは新型電動7人乗りSUV、Skoda Peaqのインテリアデザインスケッチを公開しました。キャビンは快適な素材と直感的なインターフェースを使用し、広々とした空間、シンプルさ、ラウンジのような雰囲気を重視しています。インテリアはセンターディスプレイとコンパクトなデジタルインストルメントクラスターを備えた広くクリーンなレイアウトが特徴です。フローティングセンターコンソールがスリムなデザインをさらに際立たせています。
- 2026年4月:RightwareはNIO ES9がKanzi HMIエンジンを搭載したAR-HUDとスカイラインダッシュボードディスプレイ向けの3Dインタラクティブディスプレイシステムを採用していると発表しました。48インチ5KスカイラインダッシュボードディスプレイとAR-HUD、スカイラインスクリーン、セントラルコントロールスクリーン、リアエグゼクティブスクリーンで構成されるマルチスクリーン協調インタラクションシステムを確立しています。
欧州自動車インテリア市場レポートの範囲
欧州自動車インテリア市場レポートは、車両タイプ(乗用車、小型商用車、中型および大型商用車)、推進タイプ(内燃機関および電気自動車)、コンポーネントタイプ(インストルメントパネル、インフォテインメントおよびコネクテッドディスプレイ、シートシステム、インテリアライティング(アンビエント、機能的)、ドアおよびボディトリムパネル、HVACおよびサーマルコンフォート、アップホルスタリーおよびサーフェス素材、ドライバー/乗員モニタリングシステム、その他コンポーネント)、素材タイプ(合成皮革、本革、その他)、販売チャネル(OEMおよびアフターマーケット)、および国別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
| 内燃機関(ICE) |
| 電気自動車(EV) |
| インストルメントパネルおよびコックピットモジュール |
| インフォテインメントおよびコネクテッドディスプレイ |
| シートシステム |
| インテリアライティング(アンビエント、機能的) |
| ドアおよびボディトリムパネル |
| HVACおよびサーマルコンフォート |
| アップホルスタリーおよびサーフェス素材 |
| ドライバー/乗員モニタリングシステム |
| その他コンポーネント |
| 合成皮革(PU、PVC) |
| 本革 |
| ファブリックおよびテキスタイル |
| プラスチックおよびコンポジット |
| 天然素材およびリサイクル素材 |
| OEM |
| アフターマーケット |
| ドイツ |
| 英国 |
| フランス |
| ロシア |
| その他欧州 |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型および大型商用車 | |
| 推進タイプ別 | 内燃機関(ICE) |
| 電気自動車(EV) | |
| コンポーネントタイプ別 | インストルメントパネルおよびコックピットモジュール |
| インフォテインメントおよびコネクテッドディスプレイ | |
| シートシステム | |
| インテリアライティング(アンビエント、機能的) | |
| ドアおよびボディトリムパネル | |
| HVACおよびサーマルコンフォート | |
| アップホルスタリーおよびサーフェス素材 | |
| ドライバー/乗員モニタリングシステム | |
| その他コンポーネント | |
| 素材タイプ別 | 合成皮革(PU、PVC) |
| 本革 | |
| ファブリックおよびテキスタイル | |
| プラスチックおよびコンポジット | |
| 天然素材およびリサイクル素材 | |
| 販売チャネル別 | OEM |
| アフターマーケット | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他欧州 |
レポートで回答される主要な質問
2031年までの欧州自動車インテリア支出の予測値は?
支出はCAGR 5.64%で成長し、2031年までに97.77 ビリオン 米ドルに達すると予測されています。
欧州のキャビンにおいて最も速い成長を示すコンポーネントグループはどれですか?
インフォテインメントおよびコネクテッドディスプレイは、大型タッチスクリーンとリアシートエンターテインメント需要により、CAGR 6.28%で成長しています。
EU規制はドライバーモニタリングの普及にどのような影響を与えていますか?
規則(EU)2019/2144は2024年7月から全ての新型乗用車において脇見および眠気検知を義務付けており、カメラ搭載の加速を促しています。
英国が最も成長の速い欧州市場である理由は何ですか?
ブレグジット後の再工業化と大規模なバッテリー投資が、2026年から2031年にかけてCAGR 7.58%を牽引しています。