
北米自動車内装市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
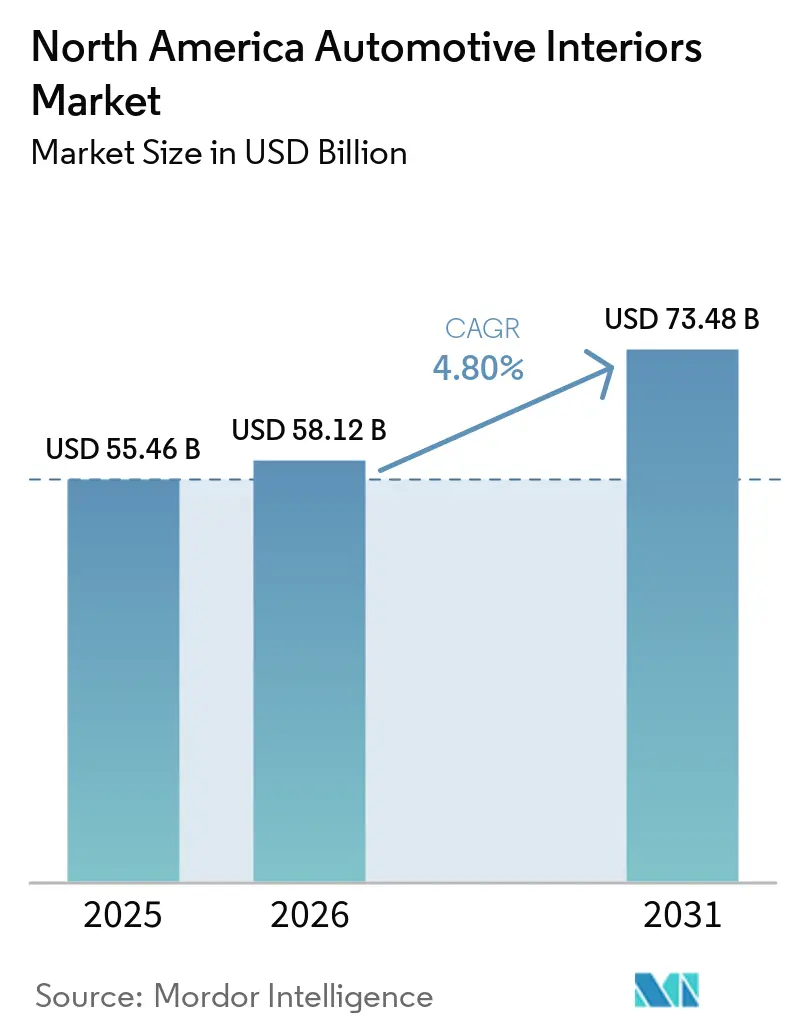
| 基準年の市場規模 (2025) | 55.46 十億米ドル |
| 市場規模 (2026) | 58.12 十億米ドル |
| 市場規模 (2031) | 73.48 十億米ドル |
| 成長率 (2026 - 2031) | 4.80 % |
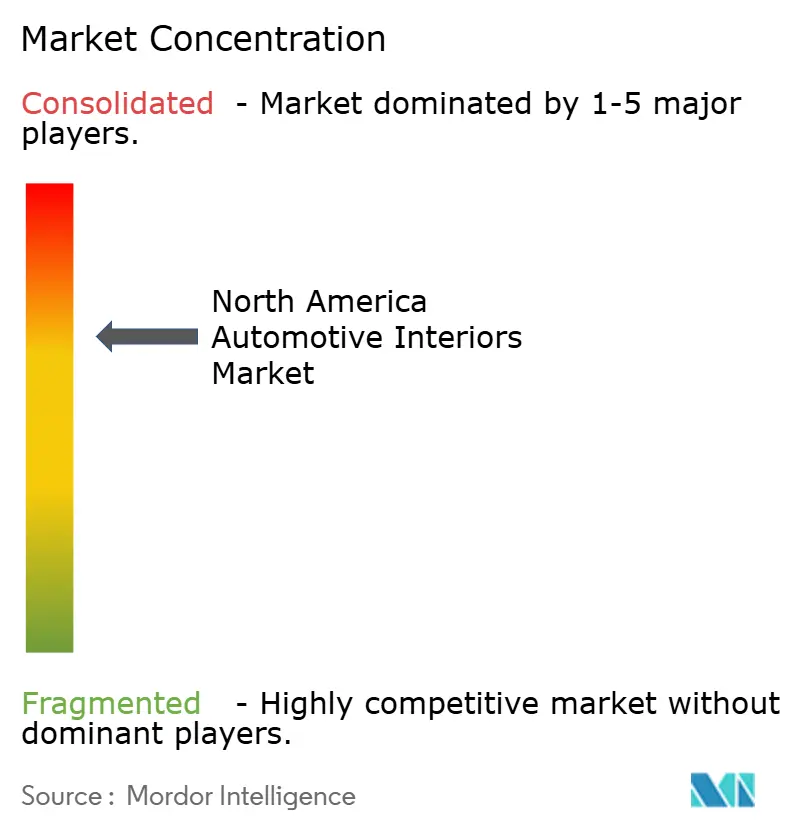
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米自動車内装市場分析
北米自動車内装市場規模は2025年に55.46 ビリオン 米ドルと評価され、2026年には58.12 ビリオン 米ドルと推定され、2031年までに73.48 ビリオン 米ドルに達すると予測されており、2026年ら2031年にかけてCAGR 4.80%で成長します。電動化の継続、無線通信(OTA)によるフィーチャーマネタイゼーション、および乗員モニタリング義務化がキャビンアーキテクチャを再構築し、車両あたりのコンテンツ価値の向上と自動車メーカーおよびサプライヤー双方にとっての新たな収益源をもたらしています。OEMは、ますます厳格化する排出規制への対応と同時に、プレミアムコンフォートディスプレイ、軽量かつ持続可能な素材、および高度なHVACモジュールを組み合わせてトリムの差別化を図っています。一方、UAW協定に起因する人件費圧力が工場自動化を加速させており、ティア1企業は原材料価格変動を緩和するために垂直統合をますます採用しています。これらの要因が相まって、北米自動車内装市場における着実かつ変革的な成長を支えています。
主要レポートのポイント
- 推進タイプ別では、内燃機関プラットフォームが2025年の北米自動車内装市場シェアの74.22%を占め、一方で電気自動車内装は2031年にかけて最も高い8.29%のCAGRで成長すると予測されています。
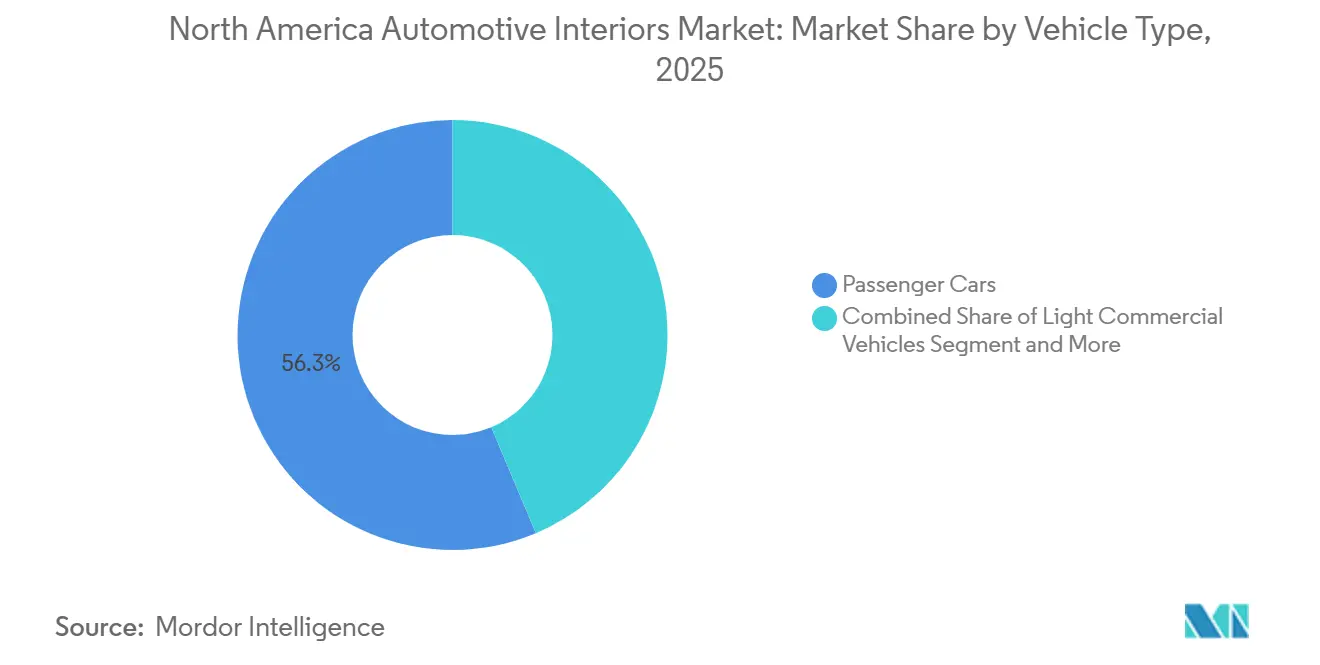
- 車両タイプ別では、乗用車が2025年に最大の56.34%の収益シェアを占め、一方で小型商用車は2031年にかけて5.12%のCAGRで成長すると予想されています。
- コンポーネント別では、シートシステムが2025年の北米自動車内装市場規模の40.29%を占めました。ただし、ドライバーおよび乗員モニタリングシステムは予測期間中に最も高い5.09%のCAGRを記録すると予想されています。
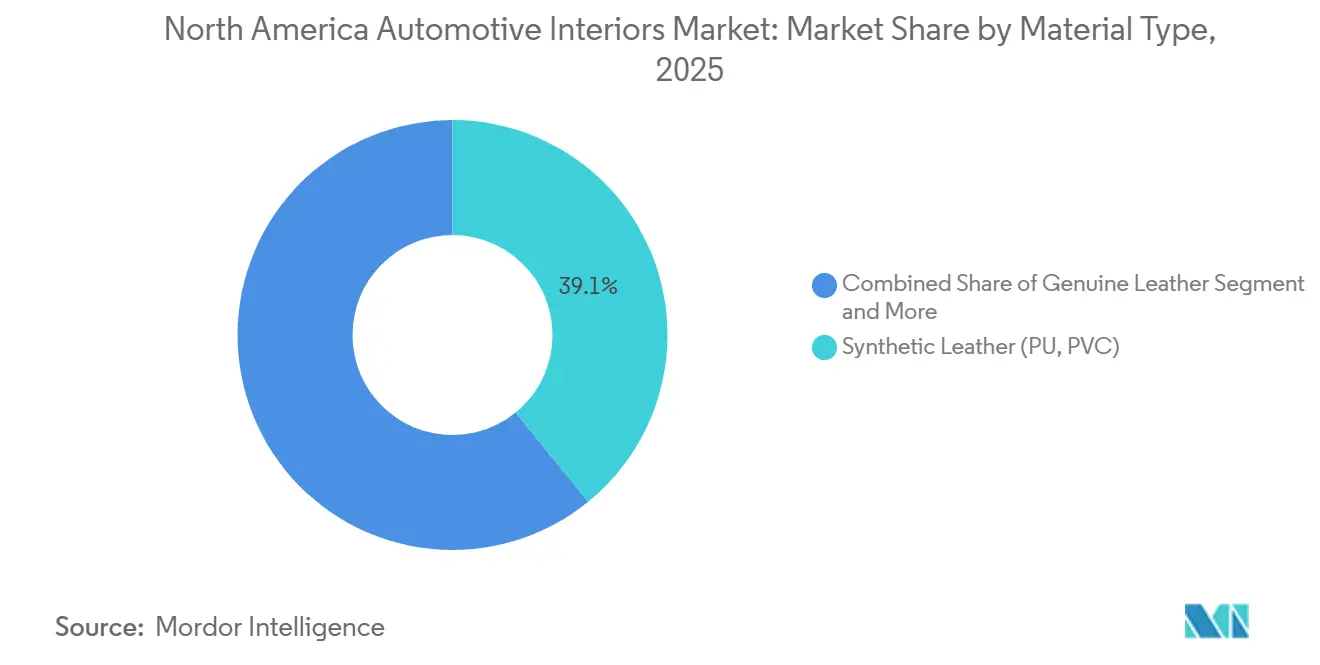
- 素材別では、合成皮革が2025年に39.13%のシェアで首位を占めましたが、天然素材およびリサイクル素材は2026年〜2031年にかけて最も高い5.66%のCAGRで拡大すると予測されています。
- 販売チャネル別では、OEMルートが2025年に73.63%のシェアを占め、一方でアフターマーケットは2031年にかけて最も高い5.16%のCAGRが見込まれています。
- 国別では、米国が2025年に78.67%の支配的な市場シェアを獲得し、一方でカナダは2031年にかけて最も高い5.58%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV中心のキャビン再設計とパッケージングの自由度 | +1.2% | カリフォルニア州、太平洋岸北西部、オンタリオ州EVコリドー | 長期(4年以上) |
| プレミアムコンフォートおよびインフォテインメント需要の急増 | +0.9% | 米国の高級車クラスター、カナダの主要都市圏 | 中期(2〜4年) |
| 高度安全性および規制統合 | +0.8% | NHTSAおよびカナダ運輸省が整合する市場 | 短期(2年以内) |
| 軽量・持続可能素材の採用 | +0.7% | 米国およびカナダ全体のOEMプログラム | 長期(4年以上) |
| EVレンジのためのキャビン熱調節 | +0.6% | 米国北部、カナダ | 中期(2〜4年) |
| シートサブスクリプション収益モデル | +0.4% | 米国のプレミアムブランド、カナダ都市部での早期普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EV中心のキャビン再設計とパッケージングの自由度
バッテリー電気自動車のスケートボードプラットフォームはドライブシャフトとトランスミッショントンネルを排除し、デザイナーがフラットフロア、回転シート、モジュラーコンソールを実現できるようにしています。一部の電気自動車では、低速自律走行モード中に前部助手席が回転する機能を備ており、これは従来の内燃機関シャシーでは実現不可能な機能です。他のモデルではバッテリーパックを活用してフロアを低くし、ルーフラインを上げることなくヘッドルームを拡大しています。ギアトンネルは未使用のアンダーボディスペースを安全な収納スペースに転換でき、ボタンレスダッシュボードはコンポーネント要件を削減します。これらの事例は、電動化によってOEMが独自のボディ・イン・ホワイトの工具サイクルを必要とせずにプレミアムキャビン体験を提供できることを示しています。
プレミアムコンフォートおよびインフォテインメント需要の急増
大型ディスプレイ面と没入型ライティングパッケージは、ニッチなオプションからメインストリームの期待へと移行しています。BMWのパノラミック31インチiDriveインターフェースはジェスチャー制御のナビゲーションとエンターテインメントを提供し、プレミアムトリムの価格競争力を維持しています。Mercedes-BenzはOLEDベースのハイパースクリーンで対抗し、3つのパネルを1枚のガラスパネルの下に統合することで、配線とカットアウトを簡素化しながら知覚品質を向上させています。ContinentalのEmotional Cockpitはアイトラッキングカメラを活用してレイアウトの輝度をカスタマイズし、その基盤となるソフトウェアスタックは迅速な差別化を求める新規参入者にライセンス供与されています[1]。QualcommのSnapdragon Cockpitはクラスター、インフォテインメント、リアシートエンターテインメントを単一のシステム・オン・チップに統合し、ハーネス重量を12kg削減するとともに、販売後のフィーチャーアクティベーションを可能にしています。これらのプラットフォームは総じて、内装をコストセンターからアップグレード可能な収益エンジンへと転換しています。
高度安全性および規制統合
NHTSAの新たな義務化に対応して、すべての車両にリアシートリマインダーシステムが搭載されることになり、カメラ、レーダー、タイム・オブ・フライトセンサーなどの技術の採用が加速しています。一部のメーカーは微細な呼吸動作を検知するキャビンレーダーを組み込み、ドライバーへの注意喚起と車内に取り残された子供の熱中症リスクを低減しています。赤外線ドライバーモニタリングカメラは、ドライバーが一定時間視線を逸らした場合にレベル2先進運転支援システム(ADAS)を無効化するよう開発されており、道路安全性の向上とOEMの責任リスクの低減に貢献しています。ドアトリムの背後に配置されたレーダーモジュールは、可視レンズなしに乗員の動きを検知できます。タイム・オブ・フライトアレイは、低速衝突時の安全性向上のためにエアバッグ展開力の調整にも活用されています。これらの技術は部品表のコストを増加させますが、業界の多くはこれを潜在的な責任に対する価値ある投資と見なしています。
軽量・持続可能素材の採用
OEMはスコープ3の炭素削減目標を達成するために、バイオ由来ポリマー、天然繊維、リサイクル材料を豊富に含む化合物をますます活用しています。BASFのバイオマスバランス型Ultramidは、インストルメントパネルの剛性要件を満たながら、化石由来のポリアミドと比較してCO₂排出量を大幅に削減します[2]。Covestroの植物由来ポリオールを使用したバイオポリウレタンフォームは、難燃性基準を満たしています。例えば、Cadillac Lyriqの33インチ曲面ディスプレイ(スクリーン配向の観点から)、Ford F-150 Lightningのリサイクルコンテンツ内装トリム(天然繊維の観点から)が挙げられます。FORVIAのNAFILean-Rは、Stellantisのドアパネルにすでに統合されている天然繊維複合材であり、重量を削減し完全にリサイクル可能です。これらの戦略的な素材転換は、環境意識の高い消費者の間でブランドのサステナビリティイメージを向上させるのに役立っています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料価格の変動性 | –0.6% | 米国のポリウレタンおよび皮革供給ハブ、メキシコのマキラドーラ | 短期(2年以内) |
| 半導体およびディスプレイ不足 | –0.5% | 北米のジャスト・イン・タイム生産クラスター | 中期(2〜4年) |
| VOC・化学物質排出コンプライアンスコスト | –0.3% | 米国EPA ティア3、カリフォルニア州CARB対象地域 | 長期(4年以上) |
| 急速な内装再設計を制限するUAW契約の硬直性 | –0.4% | 北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動性(プラスチック、皮革、フォーム)
ポリウレタンフォームと自動車用皮革は大幅な価格上昇を経験しており、ティア1のマージンに圧力をかけています。年間コストダウン条項を含む契約構造がコストの即時転嫁を妨げています。これに対応して、Learなどの主要サプライヤーはフォームコンパウンダーの買収を通じて原料を確保し価格を安定させています。一方、垂直統合を欠く中小企業は低品質の代替品に頼っていますが、これらの代替品はOEMによる拒否のリスクに直面しており、業界における継続的な統合トレンドをさらに強調しています。
半導体およびディスプレイ不足
2025年においても、地域的な製造能力の増強にもかかわらず、自動車用マイクロコントローラーのリードタイムは依然として長期にわたりました。TSMCのアリゾナ工場は利益率の高いスマートフォン向けクライアントを優先したため、コックピットサプライヤーへの割り当てが制限されました。これに対応して、複数のOEMがデジタルディスプレイの代替としてアナログゲージクラスターを密かに開発しました。この動きは生産スケジュールを守る一方で、物流の複雑さを増大させました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
フリート電動化が小型商用車の成長を牽引乗用車は2025年に56.34%の収益シェアを維持しましたが、都市物流ハブを対象とした電動化義務化により、小型商用車は5.12%のCAGRに達すると予想されています。AmazonのRivian電気配送バン(EDV)の発注は、車両コックピットにおける堅牢なドライバーモニタリングカメラと洗浄可能な内装材への需要を高め、従来の貨物バンと比較して内装機能を向上させています。
クリップイン式パネルアーキテクチャを採用したモジュラー配送バンは修理のダウンタイムを削減し、ライフサイクルコスト効率を向上させます。一部のキャリアは抗菌ファブリックとHEPAフィルターの搭載を標準化しており、パンデミック中に顕在化した健康重視の要件を反映しています。一部の電気バンには、アフターマーケット改造の必要性を排除するためにHVACダクトを統合したバルクヘッドが工場出荷時に装備されており、保証を無効にするリスクを回避しています。中型・大型車両セグメントでは、保守的な内装設計と長い交換サイクルにより、北米自動車内装市場全体と比較して成長が緩やかです。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
推進タイプ別:
電動化が内装経済を再構築電気自動車キャビンは8.29%のCAGRで成長すると予測されており、これは北米自動車内装市場全体の成長率の2倍以上ですが、内燃機関モデルは依然として2025年収益の74.22%を占めています。フラットフロア、ギアトンネル、回転シートが標準化されるにつれ、EV メーカーはより高い車両価格を設定できるようになっています。FordのE-Transitは従来のトランスミッショントンネルを広々とした収納スペースと縦型インフォテインメントスクリーンに置き換え、衝突性能を損なうことなく追加スペースを確保しています。GMのBrightDrop Zevo 600は、バルクヘッドにタブレットドックを設置しグローブボックスを省略することで、小包配送フリートのニーズを優先しています。RivianのR1Tはギアトンネルにキャンプキッチンモジュールを巧みに統合し、未使用スペースを際立った機能へと変換しています。ŠkodaのVision 7Sコンセプトは14インチディスプレイをナビゲーション用の縦向きモードに回転させ、スクリーン配置のプレミアム価値を強調しています。これらの革新的なレイアウトは車両機能性を向上させるだけでなく、北米自動車内装市場を強化しています。
航続距離を延長するために設計された熱モジュールが現在大きな注目を集めています。Densoの2026年型bZ4X向けヒートポンプ、Valeoのグリッド駆動プリコンディショニング、Genthermのマイクロクライメートシーティングはいずれも冬季航続距離の向上を目的として設計されており、北部の州やカナダで積極的に宣伝されている機能です。OEMはその価値を認識し、これらのシステムを重要な差別化要素として位置づけ、安定した収益源を確保するためにサプライヤーとの複数年独占契約を締結しています。
コンポーネントタイプ別:
センサーが従来のトリムを凌駕シーティングは依然として最大のコンポーネントシェアを占め、2025年に40.29%でしたが、ドライバーおよび乗員モニタリングモジュールは5.09%のCAGRでこれを上回ると予想されています。Adientはそのシートを月額料金でマッサージルーティンを提供するサブスクリプションモデルに転換しています。
LearのE-Systemsは、加熱、冷却、センシングを単一のハーネスに統合することで効率を向上させています。Faureciaのコクーンシートは形状記憶技術を搭載し、ボルスター圧力を動的に調整してユーザーの快適性を向上させています。ZFのスマートシートはESCソフトウェアと連携し、コーナリングダイナミクスに基づいてラテラルサポートをカスタマイズし、シャシーとキャビンチームの連携強化を示しています。大型パノラミックタッチスクリーン、RGBアンビエントライティングストリップ、モノマテリアルトリムパネルが普及する一方で、センサースイートは北米自動車内装市場において最も有望なセグメントとして台頭しています。
素材タイプ別:
循環性が浸透合成皮革は2025年に39.13%のシェアを維持し安定した成長を続けていますが、天然素材およびリサイクルコンテンツはより速い5.66%のカーブで成長しています。PolestarのWoodTexパインベニアは森林管理を推進し、ダッシュボードの重量を削減しています。BMWによる再生Econylカーペットの採用は、バージンポリマーの使用を大幅に削減しています。VolkswagenのArtVelours Ecoファブリックはリサイクルペットボトル(PET)から製造され、ライドヘイリングフリートが求める耐久性基準を満たしています。VolvoのNordico バイオテキスタイルはEX90の標準内装材となり、動物の皮革を完全に代替しています。本革は依然として高級トリムで主流ですが、水使用量と動物福祉への懸念から scrutinyが高まっています。これに対応して、プラスチックサプライヤーはマスバランス認証ポリオレフィンを採用し、既存の金型にシームレスに統合しています。このアプローチはコストを削減し、北米自動車内装セクター全体での採用を加速させています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
販売チャネル別:
デジタルアフターマーケットが加速OEMチャネルは2025年収益の73.63%を占めましたが、アフターマーケットの5.16%のCAGRはeコマースがディーラーのアクセサリー価格設定を破壊していることを示しています。Katzkinはカラーマッチしたシートカバーキットを提供しており、地元のインストーラーが迅速に取り付けることができ、ディーラーのマークアップを回避できます。WeatherTechは2026年型EVのすべてのフロアに合わせてレーザーカットしたライナーを提供し、ビーガンカーペットを保護しています。Covercraftはバイヤーがオンラインでステッチの色と刺繍ロゴをカスタマイズできるようにしています。Husky Linersは複数ドライバー環境での耐久性を考慮した抗菌マットをフリートマネージャーに提供しています。OEMはファクトリーバンドルを提供していますが、コンフィギュレーターの色オプションが限られているため、アジャイルなウェブネイティブサプライヤーの参入余地が生まれています。その結果、個人カスタマイズは北米自動車内装市場の成長の主要ドライバーであり続けると予想されています。
地理的分析
米国自動車インテリア市場
米国は2025年における北米自動車インテリア市場シェアの78.67%を占めた。デトロイト・スリーによる大規模な生産量と、テスラのフリーモントおよびオースティン工場からの堅調なEV生産に支えられ、米国の自動車業界は顕著な変化を遂げている。パノラミックディスプレイや中級グレードへ換気シート採用といった先進機能の普及により、米国車両1台あたりのコンテンツ価値は上昇している。一方、ホンダと日産が新たに締結した調達アライアンスは、ティア1サプライヤーに対する両社の影響力を強化している。しかし、人件費の上昇と環境規制の厳格化により、特に低排出素材における生産コストの増加が見込まれるなど、課題も依然として残っている。
カナダ自動車インテリア市場
カナダは規模こそ小さいものの、2031年までのCAGRが5.58%と地域内で最も高い成長率を記録すると予測されている。Stellantisは最近ウィンザーにバッテリー工場を開設し、オンタリオ州をフラットフロアトリムおよびヒートポンプHVACモジュールの主要拠点として確立した[3]。アリストンにおけるホンダの設備改修では、Magnaの近隣コンコードサイトからコックピットモジールを調達し、カナダのティア1サプライヤーへの安定供給を確保する。抗菌ファブリックおよびモジュラーコンソールへの需要は、GMのCAMI BrightDrop施設によっても支えられている。カナダ運輸省がNHTSAの乗員モニタリング規制に整合したことで、両国にまたがって事業を展開するサプライヤーにとって規制の断片化が軽減されるメリットが生じている。
メキシコ自動車インテリア市場
メキシコを筆頭とする北米は、自動車インテリア市場において引き続き重要なプレーヤーであり、持続的な成長が見込まれている。Grupo Antolínのメキシコ工場は、ヘッドライナーおよびコンソールを米国の組立ラインへ効率的に供給している。トルカにあるYanfengの施設は、射出成形と最終組立を統合することでマキラドーラ操業のコスト競争力を示している。しかし、USMCAの地域コンテンツ要件により、樹脂および繊維の調達が米国およびカナダへと回帰しつつあり、メキシコの原材料面での優位性はやや低下している。それでも、賃金格差により、メキシコは労働集約的なトリム縫製において競争力のある拠点であり続けており、北米自動車インテリア市場のサプライチェーンにおける中心的役割を強固なものとしている。
競合環境
上位サプライヤーであるAdient、Lear、Magna、Faurecia、Yanfengはセクター収益の相当なシェアを占めており、中程度の集中度を示しています。Adientによるフォームコンパウンダーの買収は、移転価格での原料確保とポリウレタン変動リスクの軽減を実現しています。LearのE-Systems技術は最終ラインの設置プロセスを合理化し、電気自動車向けの主要契約獲得に貢献しています。Faureciaのコクーンシートは形状記憶フォームとスマートフォン制御を組み合わせ、定期的な機能更新とマネタイゼーション機会の向上を実現しています。YanfengとMagnaはコックピットモジュール統合に注力し続け、ジャスト・イン・タイム納品を活用してOEMの在庫管理を最適化しています。
新興プレイヤーは特定の技術的優位性を活用して競争力を獲得しいます。GenthermのClimateSenseマイクロクライメートシーティングはプレミアム自動車ブランドとの独占契約を獲得し、電気自動車向けの効率向上を提供しています。Continentalのアイトラッキング型Emotional Cockpitは電気自動車市場の新規参入者にライセンス供与され、収益性の高いソフトウェアロイヤルティモデルを確立しています。Smart EyeやTobiiなどのセンサーおよびアルゴリズムプロバイダーは、OEMが標準カメラを統合し素材コストを削減できる柔軟なドライバーアテンションソリューションを提供しています。NHTSAのリアシートリマインダーシステムに関する規則制定に対応して、サプライヤーは乗員検知センシング技術を車両に搭載する準備を進めています。この動向は、北米の自動車内装業界を再構築する可能性のある重要な市場機会をもたらしています。
北米自動車内装業界リーダー
-
Adient plc
-
Lear Corporation
-
Magna International, Inc.
-
Yanfeng Automotive Interior Systems
-
FORVIA(旧Faurecia SE)
- 注:主要企業の掲載順は順位を示すものではありません。
北米自動車インテリア市場 このレポートでカバーされる企業
- Adient plc
- Lear Corporation
- Magna International Inc.
- FORVIA (formerly Faurecia SE)
- Yanfeng Automotive Interior Systems
- Toyota Boshoku Corporation
- Grupo Antolin
- International Automotive Components (IAC)
- Visteon Corporation
- Continental AG
- Gentherm Incorporated
- Johnson Controls
- Hyosung TNC (Seat Fabrics)
- Sage Automotive Interiors
- NHK Spring Co., Ltd.
- Denso Corporation (Cockpit electronics)
- Panasonic Automotive Systems
- ZF Friedrichshafen AG
- Grammer AG
最近の産業開発事情 北米自動車インテリア市場
- 2026年8月:AdientとDowは、ISCC PLUS認証のバイオ由来原料を使用した次世代ポリウレタンシーティングソリューション「SPECFLEX REN」の発売を発表しました。このソリューションは化石由来の代替品と比較して製品のカーボンフットプリントの削減に貢献します。この協業を通じて、DowとAdientは主要OEMのサステナビリティ目標を支援しながら、プレミアムパフォーマンス基準を維持しつつ炭素使用量を削減するシーティングソリューションの実現を目指しています。
- 2026年3月:Panasonic Automotive Systemsは、新しい車載インフォテインメント(IVI)システムが2026年型トヨタRAV4にデビューしたと発表しました。RAV4のインフォテインメントシステムは、ナビゲーションと温度コントロールを単一のユーザーインターフェースに統合した大型高精細12.9インチディスプレイを搭載しています。また、Apple CarPlayおよびAndroid Autoによるワイヤレススマートフォン接続、デジタルラジオおよびBluetoothオーディオのサポートも含まれています。
北米自動車内装市場レポートの調査範囲
北米自動車内装市場レポートは、車両タイプ(乗用車、小型商用車など)、推進タイプ(内燃機関など)、コンポーネントタイプ(インストルメントパネル、インフォテインメントなど)、素材タイプ(合成皮革、本革など)、販売チャネル(OEMおよびアフターマーケット)、および国別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
| 内燃機関(ICE) |
| 電気自動車(EV) |
| インストルメントパネルおよびコックピットモジュール |
| インフォテインメントおよびコネクテッドディスプレイ |
| シートシステム |
| 内装照明(アンビエント、機能的) |
| ドアおよびボディトリムパネル |
| HVACおよび熱快適性 |
| 内装材および表面素材 |
| ドライバー・乗員モニタリングシステム |
| その他のコンポーネント |
| 合成皮革(PU、PVC) |
| 本革 |
| ファブリックおよびテキスタイル |
| プラスチックおよびコンポジット |
| 天然素材およびリサイクル素材 |
| OEM |
| アフターマーケット |
| 米国 |
| カナダ |
| 北米その他 |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型・大型商用車 | |
| 推進タイプ別 | 内燃機関(ICE) |
| 電気自動車(EV) | |
| コンポーネントタイプ別 | インストルメントパネルおよびコックピットモジュール |
| インフォテインメントおよびコネクテッドディスプレイ | |
| シートシステム | |
| 内装照明(アンビエント、機能的) | |
| ドアおよびボディトリムパネル | |
| HVACおよび熱快適性 | |
| 内装材および表面素材 | |
| ドライバー・乗員モニタリングシステム | |
| その他のコンポーネント | |
| 素材タイプ別 | 合成皮革(PU、PVC) |
| 本革 | |
| ファブリックおよびテキスタイル | |
| プラスチックおよびコンポジット | |
| 天然素材およびリサイクル素材 | |
| 販売チャネル別 | OEM |
| アフターマーケット | |
| 国別 | 米国 |
| カナダ | |
| 北米その他 |
レポートで回答される主要な質問
北米自動車内装市場の現在の規模はいくらですか?
北米自動車内装市場規模は2025年に55.46 ビリオン 米ドルです。
地域における電気自動車内装の成長速度はどのくらいですか?
電気自動車内装は2026年から2031年にかけて8.29%のCAGRを記録すると予測されており、これは市場全体のペースのほぼ2倍です。
ドライバーモニタリングシステムの需要が高まっている理由は何ですか?
2027年モデルに向けたNHTSAの規則と保険テレマティクスプログラムが、乗員検知のためのカメラとレーダーの統合を加速させています。
安定した需要にもかかわらずサプライヤーのマージンを圧迫している要因は何ですか?
特にポリウレタンフォームと皮革における原材料価格の変動がティア1の収益性を圧迫し、垂直統合を促進しています。
サステナビリティ目標に向けて人気が高まっている素材カテゴリーはどれですか?
OEMがバイオ由来ポリマーとリサイクルテキスタイルを採用するにつれ、天然素材およびリサイクル素材は4.61%のCAGRで拡大しています。