
カーボディキット市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 128.09 十億米ドル |
| 市場規模 (2031) | 168.77 十億米ドル |
| 成長率 (2026 - 2031) | 5.47 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカーボディキット市場分析
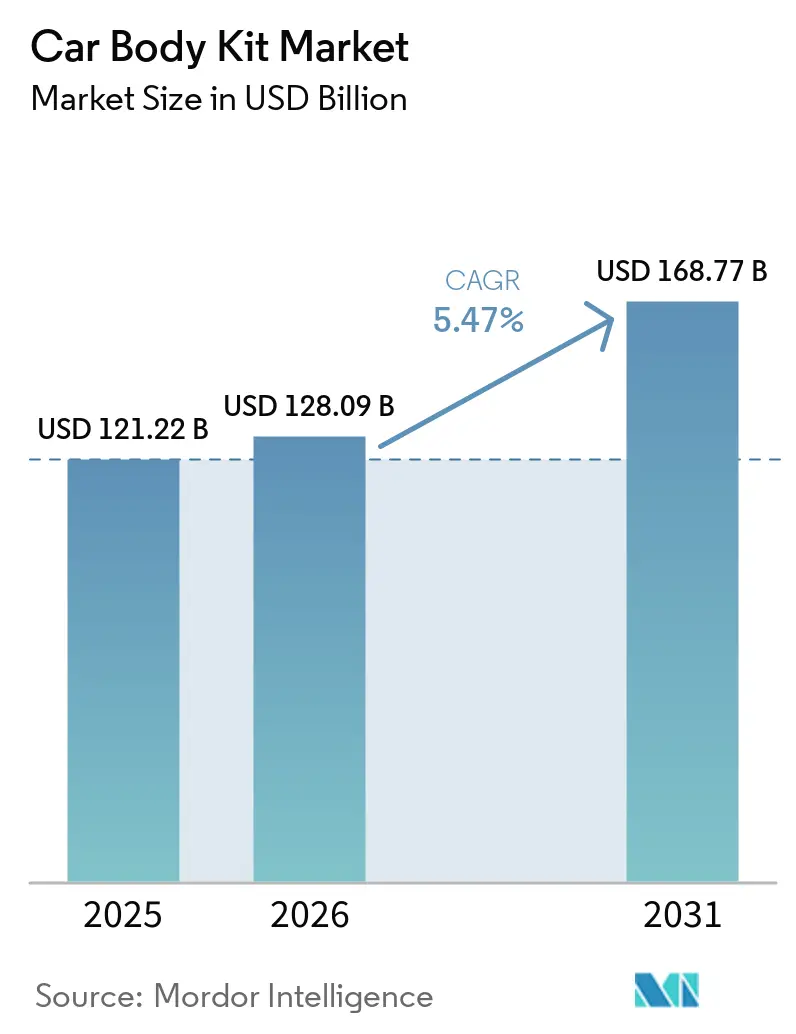
カーボディキット市場規模は2025年に1,212.2億米ドルと評価され、2026年には1,280.9億米ドル、2031年までに1,687.7億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.67%で成長します。継続的なスタイリング刷新サイクル、活況を呈するオンラインパーツマーケットプレイス、および電気自動車向けの工場承認済み空力パッケージが需要の主要な触媒となっています。アジア太平洋地域はすでに最大のシェアを占めており、外観のアップグレードを促進する緩やかな改造規制の恩恵を受けています。同時に、デジタルストアフロントがニッチなチューナーへの参入障壁を下げる一方、サステナビリティへの圧力が素材研究をフラックスおよびリサイクル繊維複合材料へ向かわせています。しかし、北米および欧州における安全規制の強化は、小規模な取付業者のコンプライアンスコストを引き上げています[1]。
レポートの主要ポイント
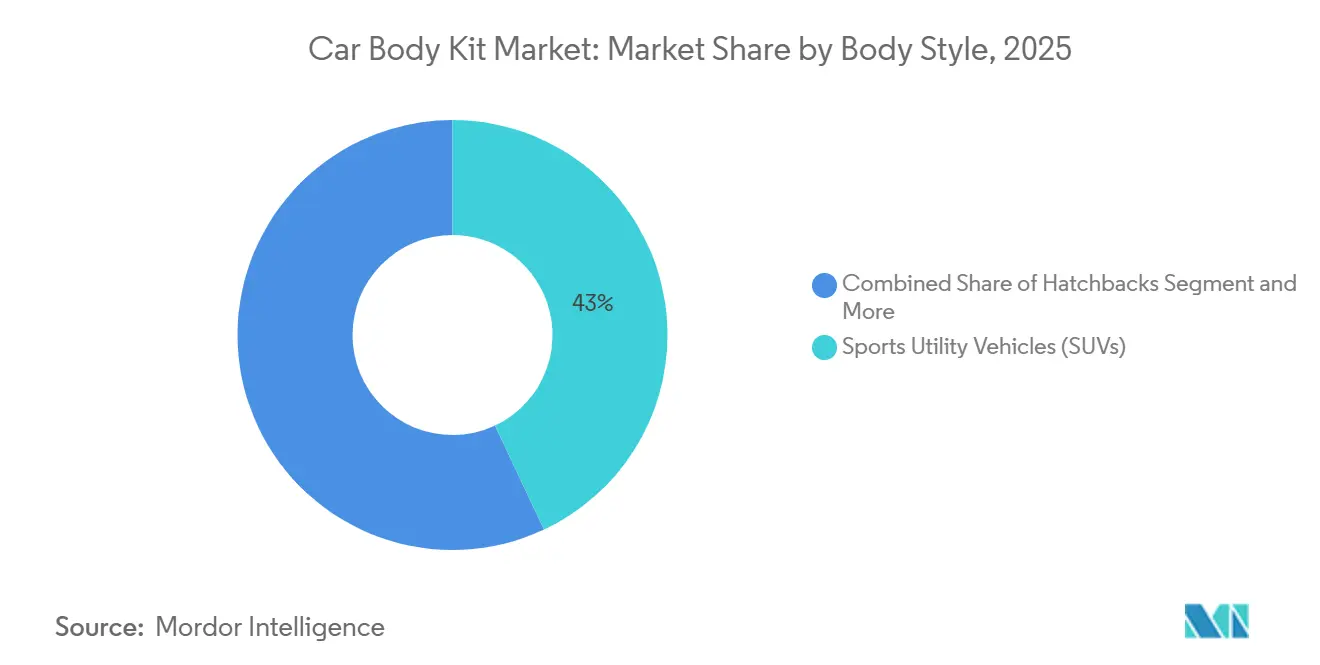
- ボディスタイル別では、SUVが2025年のカーボディキット市場シェアの43.01%を占め、MPVは2031年にかけて最速の7.11% CAGRを記録すると予測されています。
- 素材別では、ファイバーグラスが2025年の売上の38.46%を占め、カーボンファイバーは9.51% CAGRで最も急速に成長すると予測されています。
- コンポーネント別では、フルボディキットが2025年の売上の34.41%を占め、8.81% CAGRで成長をリードしています。
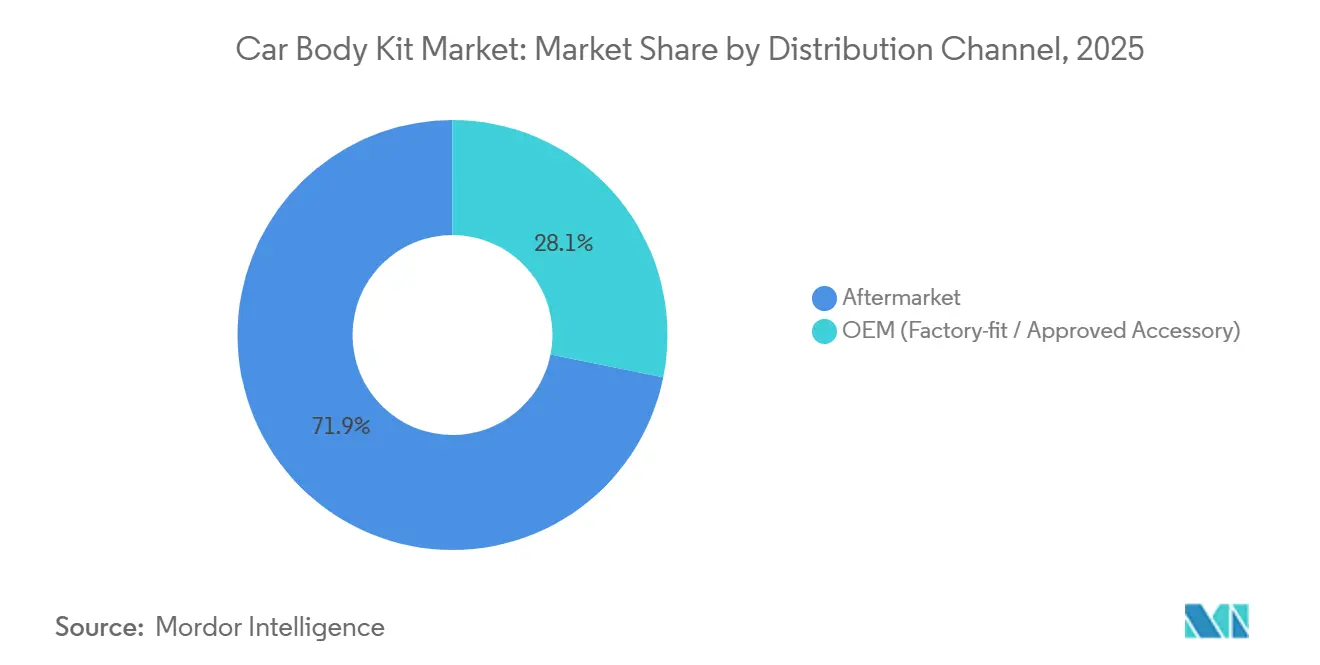
- 流通チャネル別では、アフターマーケットが2025年の金額の71.86%を生み出す一方、OEMルートは2031年にかけてCAGR 11.67%で拡大しています。
- 販売チャネル別では、オフライン店舗が2025年の需要の60.73%を依然として支配する一方、オンラインプラットフォームはCAGR 11.67%で拡大しています。
- アジア太平洋地域は2025年の世界売上の46.56%を占め、2031年にかけて最高の7.57%の地域CAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のカーボディキット市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の拡大 | +1.2% | 北米およびアジアで早期の成果を伴うグローバル | 短期(2年以内) |
| 乗用車保有台数の増加 | +1.0% | グローバル | 長期(4年以上) |
| 空力最適化ボディキットの採用 | +0.9% | 北米、欧州、中国 | 中期(2〜4年) |
| 車両パーソナライゼーションの増加 | +0.8% | アジア太平洋、中東、北米 | 中期(2〜4年) |
| バイオ複合材ボディキット素材 | +0.5% | 欧州、北米 | 長期(4年以上) |
| ベスポークキット向け3Dプリンティング | +0.3% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アフターマーケットパーツ向け電子商取引の拡大
デジタルストアフロントはキットの発見プロセスの起点となっており、愛好家が一つの画面からスタイル、配送時間、適合性を比較できるようにしています。ダイレクト・トゥ・コンシューマー販売は流通業者のマージンを削減するため、小規模なチューナーも輸出顧客に競争力のある価格を提示できます。オンラインで収集されたフルフィルメントデータは迅速な設計調整にも活用され、ブランドが季節単位ではなく数週間でモールドを刷新するのに役立っています。フィットガイド、拡張現実プレビュー、コミュニティによる取付動画が購入者の不安を軽減し、初めて改造する人が自信を持って「購入」をクリックするよう促しています。マーケットプレイスのアルゴリズムが従来の店舗ではほとんど取り扱わないニッチな製品を表示するにつれ、成長の勢いは持続するでしょう[2]。
乗用車保有台数の増加
車両フリートは老朽化しているものの、オーナーはショールームのような外観を求め続けているため、外観の刷新は新車購入前の魅力的な代替手段となっています。古いボディパネルには組み込みセンサーないため、バンパーの交換やワイドフェンダーの取り付けに複雑な再キャリブレーションが不要で、工賃を抑えられます。高い輸入関税が課される市場では、外観の刷新は乗り換えよりもはるかに低コストであり、家庭が車両のライフサイクルを延ばすよう促しています。修理店はそのため、傷を隠しながら個性を加える手頃なファイバーグラスバンパーやポリウレタンリップを在庫しています。その累積効果は、エントリーレベルのスタイリングパーツに対する広範で持続的な需要基盤を形成しています。
空力最適化EVワイドボディキットのOEM採用
電気プラットフォームはスケートボード型の共通プロポーションを持つため、自動車メーカーはデザインハウスと提携してシルエットを差別化し、ブランドアイデンティティを取り戻しています。工場承認済みのフレア、ディフューザー、スプリッターは美観を高めるだけでなく、空気抵抗を低減し、実走行での航続距離向上をもたらします。キットが自動車メーカーによって認定されているため、購入者は完全な保証適用を維持でき、従来のアフターマーケット作業に伴う主要な懸念が解消されます。BRABUSがチューニングしたスマート#5はこのモデルを体現し、パフォーマンスの要素と完全なコンプライアンス書類を融合させました。
車両パーソナライゼーションへの嗜好の高まり
ソーシャルフィードは独自性を評価し、ドライバーをストック塗装やホイールを超えたベスポークの外観ラインへと向かわせています。インフルエンサー文化は週末のバンパー交換をシェア可能なコンテンツに変え、一般的な通勤者にとっても改造を当たり前にするフィードバックループを強化しています。地域の好みは様々で、日本は控えめなOEMプラスのリップを好む一方、中東はフルワイドアーチへの転換を好みますが、共通のテーマは自己表現です。低コストのラッピングフィルムやボルトオンスカートにより、初心者はより高価なカーボンパーツにコミットする前に試すことができます。パーソナライゼーションがパフォーマンスカーから日常の通勤車へと広がるにつれ、サプライヤーはますます小さな車両ニッチをカバーするためにカタログを多様化しています。
制約の影響分析*
| 制約 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な改造規制 | -0.6% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 高コストのカーボンファイバーキット | -0.4% | グローバル、新興市場で顕著 | 長期(4年以上) |
| 保険料の割増 | -0.3% | 北米、欧州、オーストラリア | 短期(2年以内) |
| サプライチェーンの不安定性 | -0.2% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な改造規制
安全機関は、改造されたバンパー、ライト、クラッシュ構造が基本的な衝撃基準を依然として満たしていることの証明を要求しており、それらのエンジニアリングテストにはコストがかかります。取付業者はコンプライアンスラベルを貼付し、書類を保管しなければならず、書類が不備の場合は小規模な工場が責任を負うリスクがあります。規則は州や省によっても異なるため、複数拠点の小売業者は高さ、照明、歩行者保護条項が重複する規制に対応しなければなりません。各新しいバンパーモールドに新たな認証が必要になる場合があるため、官僚主義が製品の展開を遅らせます。長期的には、資本力のあるチューナーのみがこれらのハードルを乗り越えられるため、厳しく規制さた地域では競合他社の数が減り、消費者の選択肢が狭まります。
プレミアムカーボンファイバーキットの高コスト
カーボン織りはパフォーマンスの証として認識されていますが、積層時間、オートクレーブのエネルギー、専門的なトリミングにより価格は高止まりしています。リサイクル繊維やバイオベースの樹脂がコスト削減を約束しているにもかかわらず、表示価格はファイバーグラスをはるかに上回り、高級セグメント以外の購入者を遠ざけています。フルキットの価格が中古の小型ハッチバック以上になると、新興経済圏の愛好家はより安価なプラスチックや部分的なオーバーレイに切り替えます。ディーラーも修理費用を懸念しており、ひびの入ったカーボンには専門的な補修が必要で、簡単なフィラーと塗装では対応できません。フラックスハイブリッドラミネートなどのスケーラブルな代替品がパイロットラインから量産プレスに移行するまで、カーボンの市場上限は限定的なままでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ボディスタイル別:SUVがリード、MPVが加速
SUVは2025年の売上の43.01%を占め、製品ロードマップに大きな影響を与えています。デザイナーは、クロスオーバー購入者が重視するユーティリティイメージを強化する頑丈なバンパーガード、ルーフスポイラー、アーチエクステンションを優先しています。幅広いプラットフォームの共通性により、モールドメーカーは複数の車名にわたって工具コストを償却でき、大きなパネルサイズにもかかわらず価格を抑えられます。このスケールメリットはまた、自動車メーカーのミッドサイクル刷新に合わせたフェイスリフトスタイルの活発なサイクルを確保します。季節ごとのオフロードフェスティバルやソーシャルメディアのショーケースが、高くて冒険的な美観への需要をさらに高めています。
MPVは絶対的な規模では小さいものの、家族が実用的なミニバンに個性を加えようとするため、最速の7.11% CAGRを記録しています。サプライヤーは、スライドドアのクリアランスを損なわないボディカラーのサイドスカート、イルミネーション付きグリル、控えめなスポイラーをバンドルしています。ライドヘイルフリートも同様のキットを採用して路上での乗降場所で目立つようにしており、商業的な収益層を生み出しています。ディーラーはこれらのパッケージをアフターマーケットリスクを懸念するオーナーを安心させる保証対応の強化として販売しています。都市部の駐車スペースが依然として限られる中、コンパクトながらスタイリッシュなMPVの仕様は、通学と週末の外出を両立するドライバーに響いています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ボディキット素材別:ファイバーグラスが支配、カーボンファイバーが前進
ファイバーグラスは2025年に38.46%のシェアを占めました。これはチョップストランドマットが素早く硬化し、容易に研磨でき、一般的な工具で補修できるためです。数十年分のモールドライブラリがクラシッククーペから現行クロスオーバーまであらゆる車種をカバーしており、駐車場での事故後に当日中に交換品を提供できます。塗装店は基材の安定性を評価しており、色合わせのタッチアップを削減できます。保険の査定担当者も予測可能なクレームコストからファイバーグラスを好み、数量面での地位を強化しています。地元の職人でさえ大きな初期投資なしに限定スタイルを制作でき、新鮮な外観の安定した供給を確保しています。
カーボンファイバーは、愛好家が軽量化とモータースポーツの威信を追求するにつれ、2031年にかけて最速の9.51% CAGRを記録する見込みです。目に見えるツイルパターンが独自性を示すため、オーナーはしばしばショールームでの演出のためにパネルを塗装せずに光沢クリアコートの下に残します。サプライヤーはフルボディ交換なしに視覚的なインパクトを提供する部分オーバーレイのボンネットやミラーキャップを提供することでコストを抑えています。モータースポーツチームが技術の普及を促進し、アフターマーケットブランドが後に適応するプリプレグ積層を標準化しています。サステナビリティに関する議論では、化石由来成分を削減しながら剛性を維持するフラックスカーボンハイブリッドが注目されており、生産量が増加すれば広範な採用が示唆されています。
ボディキットコンポーネント別:フルボディキットが勢いを増す
フルボディパッケージは2025年の市場規模合計の34.41%を占め、ミックスアンドマッチのアップグレードよりも統一されたデザイン言語への需要を反映しています。チューナーはバンパー、スカート、ディフューザーがどのように一体化するかを示すレンダリングモックアップを提示し、購入者がアンサンブル全体にコミットするよう説得します。その結果は、新車ローンなしに達成されるファクトリースペシャルエディションに匹敵するショールームインパクトです。パッケージ価格にはカラーコード付きのハードウェアが含まれることが多く、取付業者が合致するファスナーを探す時間を節約します。調整されたバンドルの発売はマーケティングも簡素化し、単一のヒーロー画像がソーシャルフィードやフォーラム全体に広まります。
これらの同じキットは、ペイメントプランプロバイダーが月々の分割払いで高額な価格を消化しやすくするにつれ、2031年にかけて最速の8.81% CAGRを記録しています。シリアルプレートが付いた限定シリーズはコレクタビリティを加え、完売前の早期採用を促します。OEM承認プログラムはセンサーの互換性と防錆基準を保証することでさらに魅力を高めます。ワークショップはバンドルされた作業がスケジューリングと見積もりを簡素化するためパッケージを好みます。拡張現実アプリが購入者に自分の車道でフルコンバージョンをプレビューさせるにつれ、躊躇が薄れ、アップグレードサイクルが短縮されます。
流通チャネル別:アフターマーケットが優勢、OEMが存在感を高める
独立系アフターマーケットは2025年の売上の71.86%を占めており、そのモールドショップ、塗装ブース、電子商取引ストアフロントのエコシステムが競争の基調を設定しています。ワークショップは地域の好みに合わせてカタログを調整しており、日本ではドリフトにインスパイアされたリップ、湾岸地域では砂漠対応のフェンダベントなどがあります。機動力のある生産者は迅速に反復し、工場カタログが対応するよりずっと前に、車両発売から数ヶ月以内に新しいモールドをリリースします。重要なことに、アフターマーケットは廃番モデルのパーツを育成し、古い車をスタイリッシュに保ち、道路上に維持します。口コミレビューとインフルエンサーによる取付が、際立った地域ブランドへの信頼を固めます。
OEMチャネルは、自動車メーカーが高い部品マージンとより厳格なブランドコントロールを見込むため、相対的に最速のCAGR 11.67%で成長する見込みです。ディーラー取付キットは工場コードに合わせて事前塗装されており、パネルの色違いを懸念する顧客を安心させます。工場保証の継続性はまた、サードパーティ改造と比較した再販価値への不安を最小化します。名声あるチューナーとの戦略的提携は信頼性を注入しながら、社内デザインスタジオの研究開発負担を軽減します。自動車メーカーがアクセサリーのファイナンスを車両ローンにバンドルするにつれ、初期価格の摩擦が減少し、採用が増加します。
販売チャネル別:オフラインが規模を維持、オンラインが急増
物理的な店舗は2025年の売上の60.73%を占めました。これは複雑な取付作業にリフト、スプレーブース、アライメントリグが必要であり、家庭のガレージでは対応できないためです。対面での相談により、購入者は地域の法律、塗装コード、ホイールアーチのクリアランスをナビゲートできます。ボディショップはしばしばサンプルパネルを保有しており、顧客がコミットする前に光沢の深さやカーボン織りの密度を確認できます。新たに改造された車が店舗の外に駐車されると地域のファッションの傾向が素早く広まり、具体的な広告板を生み出します。ロイヤルティプログラムは定期的なディテーリングと割引バウチャーをバンドルすることで愛好家をさらに引き付けます。
オンラインプラットフォームはCAGR 11.67%を記録しており、かつてカーショーの内輪に限られていた希少なスタイルへのアクセスを民主化しています。高解像度のコンフィギュレーターがバンパーラインを工場塗装コードに合わせ、高コストの返品を削減します。海外倉庫からのドロップシッピングは地域の在庫不足を回避し、特殊パーツのリードタイムを短縮します。ユーザーフォーラムと開封動画がソーシャルプルーフを構築し、迷っている人をチェックアウトへと促します。ハイブリッドサービスモデルにより、顧客はオンラインで注文し、提携ガレージでプロによる取付を予約でき、利便性と職人技を融合させています。
地域分析
カーボディキット市場におけるファイバーグラスセグメント
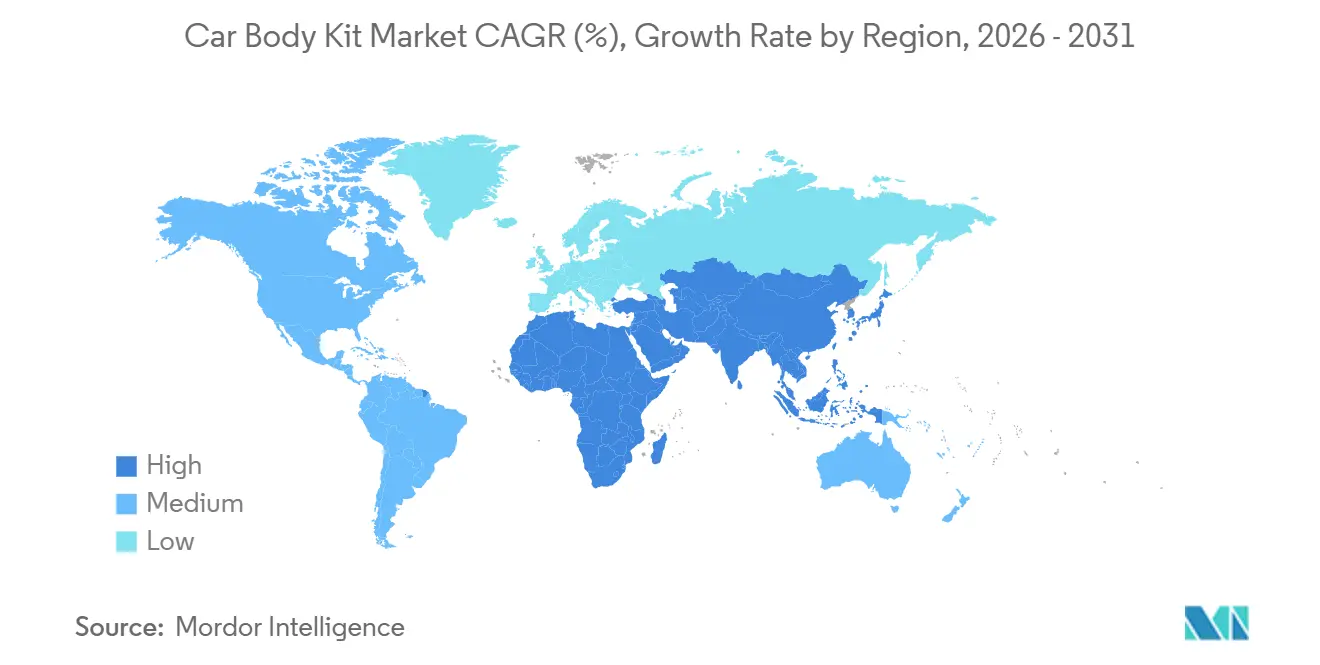
アジア太平洋地域は2025年の世界売上の46.56%を占め、最速のCAGR 7.57%で成長すると予測されています。この成長は地域に固有のいくつかの要因によって推進されています。日本とタイでは、緩やかな改造法規が活気あるチューナー文化が栄える環境を生み出しており、車の愛好家がより少ない制限で車両をパーソナライズできます。東南アジア全体では、家計所得の上昇により、より多くの消費者が外観のアップグレードに支出できるようになっており、車両カスタマイズへの関心の高まりを反映しています。さらに、中国の地元メーカーが競争力のある価格のモールドを生産することで重要な役割を果たしています。これらのモールドは輸出出荷のリードタイムを短縮するだけでなく、供給のリーダーとしての地域の地位を強化し、グローバル市場における主要プレイヤーとなっています。
北米は、老朽化した車両フリートと車両カスタマイズを重視する強力な愛好家コミュニティに支えられ、安定した需要が続いています。しかし、この地域の成長は連邦の衝突安全規制と保険料の割増により課題に直面しており、改造をより高価で複雑にする可能性があります。これらのハードルにより、小規模なショップはコンプライアンス書類の作成に特化し、顧客が規制の状況をナビゲートするのを支援しています。同時に、オンラインプラットフォームは都市部のパーツ店への便利なアクセスが欠けることが多い地方の購入者へのパーツとサービスへのアクセスを拡大しています。この広範な地理的リーチは規制要件によってもたらされる課題の一部を相殺し、カスタマイズがより広い層にとってアクセス可能であり続けることを確保しています。
欧州は豊かなモータースポーツの歴史で知られていますが、世界で最も厳格な改造規制にも直面しています。この地域の購入者は、車両の再販価値を維持し、車検の問題を回避するためにTÜV認定コンポーネントを選ぶ傾向が増しています。電動モビリティへの推進は、消費者が電気自動車をパーソナライズする方法を求めるにつれ、革新的なスタイリングとカスタマイズの新たな機会を開いています。しかし、インフレや可処分所得の減少を含む経済的課題が、消費者がこれらのアップグレードに投資できる範囲を制限しています。これらのハードルにもかかわらず、欧州は伝統と革新が交差する重要な市場であり続け、長期的な成長に向けたユニークな機会を提供しています。
競合環境
カーボディキット市場におけるフルボディキットセグメント
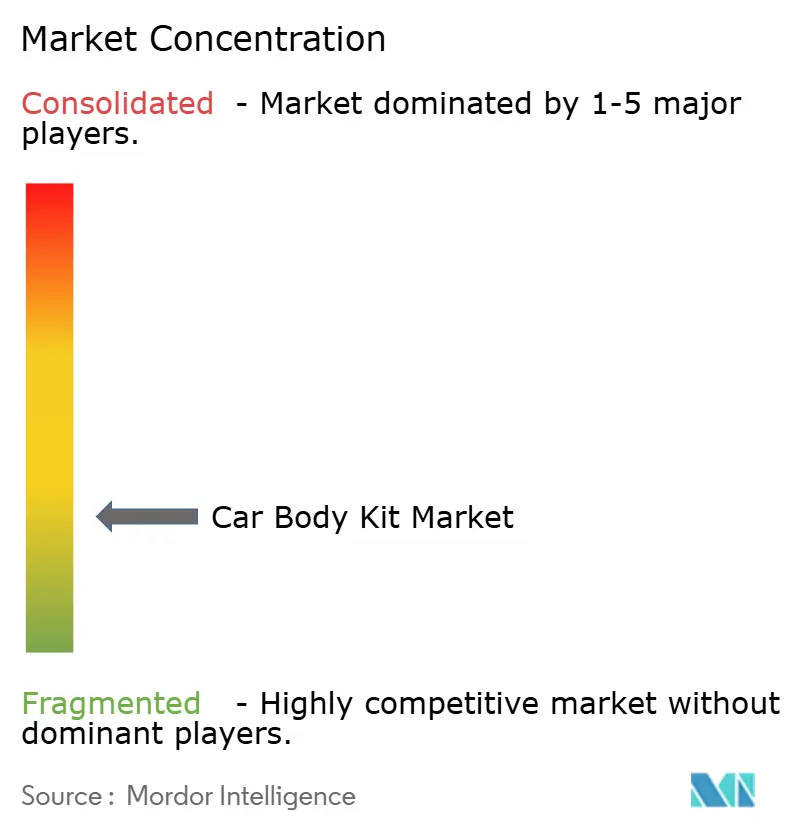
カーボディキット市場は依然として広く分散しており、数十の地域専門業者が少数の著名なチューナーブランドと競い合っています。Liberty Walk、BRABUS、Mansory、ABT Sportsline、TECHARTは文化的に大きな影響力を持っていますが、地域の好みを習得することで多くのニッチな職人が依然として繁栄しています。いかなる大企業も普遍的なデザイン基準を指示する購買力を持っていないため、創造的な自由度は高いです。ソーシャルメディアでのカルト的な支持により、小規模な事業者でも一夜にしてグローバルなトレンドを生み出すことができます。このダイナミズムは市場を活気づけ予測不可能に保つスタイルの継続的な変化を促進します。
技術投資がリーダーを際立たせています。計算流体力学シミュレーションが空力調整に情報を提供し、大型3Dプリンターがプロトタイプサイクルを数週間から数時間に短縮します。材料科学も戦場となっており、フラックスハイブリッドラミネートとリサイクルカーボンがサステナビリティの波に乗っています。工場支援のートナーシップを確保したチューナーはCADデータへのアクセスを得て、新モデル発売時の完璧な適合を確保します。逆に、認証を怠るワークショップは厳格な安全審査を実施する地域から排除されるリスクがあります。知的財産の執行も強化されており、評判の高いブランドはコピーキャットモールドを阻止するホログラフィックタグを埋め込んでいます。
市場参入障壁は機械よりもブランディング、コンプライアンス、流通リーチに関するものです。電子商取引ストアフロントにより新規参入者はコストのかかる実店舗ネットワークなしに海外需要をテストできますが、カスタマーサービスと保証対応が依然としてプレミアムプレイヤーとドロップシップ転売業者を区別します。成功した企業はステップバイステップの取付メディアをキュレーションし、返品率を下げてコミュニティの信頼を構築します。コンテンツクリエイターとのコラボレーションはオーガニックな露出を提供し、しばしば従来の広告よりも説得力があります。電気自動車の台数が増加するにつれ、センサーハウジングと冷却チャンネルを空力パネルに統合できるチューナーがファーストムーバーとしての地位を獲得し、新たな競争の再編の舞台を整えるでしょう。
カーボディキット業界リーダー
-
Novitec Group
-
Larte Design
-
ABT Sportsline
-
Brabus GmbH
-
TECHART Automobildesign GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
グローバルカーボディキット市場レポートの範囲
北米のカーボディキット市場
北米のカーボディキット市場は、強固な自動車文化とカスタマイズトレンドに支えられた堅牢なエコシステムを示しています。米国とカナダがこの地域の主要市場を代表しており、車両改造とアフターマーケットアクセサリーに対する独自の嗜好を持っています。この地域は、確立された流通ネットワーク、主要自動車メーカーの存在、車両パーソナライゼーションに向けた高まるトレンドから恩恵を受けています。市場は特に高級車やスポーツカー向けの高品質カーボディキットへの高い需要を特徴としており、厳格な品質・安全基準を維持しています。

米国のカーボディキット市場
米国は北米のカーボディキット市場を支配しており、2024年に約86%の市場シェアを占めています。同国の市場は、強固な車両改造文化と多数のアフターマーケット部品メーカーの存在によって牽引されています。米国市場は、自動車愛好家の大きな基盤と、カスタムショップと取り付けセンターの発達したネットワークから恩恵を受けています。主要自動車メーカーとそのパフォーマンス部門の存在も市場成長に貢献しています。市場は特に、活発な車両カスタマイズコミュニティと年間を通じた自動車活動を支える好ましい気候条件を持つ地域で強みを発揮しています。
米国のカーボディキット市場成長軌跡
米国はまた北米における成長軌跡をリードしており、2024年から2029年にかけて約4%の予測成長率となっています。この成長は、特に若い世代の間での車両カスタマイズへの消費者関心の高まりによって支えられています。市場は特に電気自動車とプレミアムセグメントにおいて、より洗練されたボディキット素材とデザインへのシフトを目撃しています。この成長は、車両カスタマイズへの消費者関心を高める自動車系ソーシャルメディアインフルエンサーと車両改造ショーの人気上昇によってさらに後押しされています。
欧州のカーボディキット市場
欧州のカーボディキット市場は、ドイツ、英国、フランス、イタリアを含む主要自動車製造国全体に強い存在感を持つ洗練された市場環境を示しています。この地域の市場は、アフターマーケット改造に対する高品質基準と厳格な規制遵守要件を特徴としています。欧州の消費者は高級車向けのプレミアムボディキットに特別な関心を示しており、美的訴求力とともに空力パフォーマンスへの注目が高まっています。市場は著名なチューニングハウスと自動車カスタマイズ専門家の存在から恩恵を受けています。
ドイツのカーボディキット市場
ドイツは欧州においてカーボディキットの最大市場として位置づけられており、2024年に約20%の市場シェアを占めています。同国の市場リーダーシップは、強固な自動車製造基盤と著名なチューニング会社の存在によって強化されています。ドイツの消費者は特にプレミアム車両ブランド向けの高品質ボディキットに対する強い嗜好を示しています。市場は先進的な製造能力と自動車カスタマイズソリューションに焦点を当てた堅牢な研究開発インフラから恩恵を受けています。
ドイツのカーボディキット市場成長軌跡
ドイツは2024年から2029年にかけて約4%の予測成長率で欧州における成長軌跡をリードしています。同国の市場成長は、特に電気自動車向けのボディキット素材とデザインの継続的な革新によって牽引されています。この拡大は、プレミアム車両セグメントにおけるカスタマイズオプションへの需要増大と、ボディ改造向け持続可能素材への関心の高まりによって支えられています。ドイツのメーカーはボディキット向けの先進空力ソリューションと軽量素材の開発の最前線に立っています。
アジア太平洋のカーボディキット市場
アジア太平洋地域は、中国、インド、日本、韓国を含む多様な市場を包含するカーボディキットの活発な市場を代表しています。各国は製造能力から車両改造における消費者の嗜好まで、地域市場に独自の特性をもたらしています。この地域は強固な自動車製造基盤と車両カスタマイズへの消費者関心の高まりから恩恵を受けています。市場は様々な価格帯とカスタマイズの嗜好に対応する国際ブランドと地元メーカーの混在を特徴としています。
中国のカーボディキット市場
中国はアジア太平洋のカーボディキット市場において支配的な勢力として台頭しています。同国の市場リーダーシップは、その巨大な自動車産業と車両カスタマイズへの消費者関心の高まりによって牽引されています。中国のメーカーはプレミアムおよびリーズナブルなボディキットソリューションの両方を生産する重要な能力を開発しています。市場は先進的な製造インフラと、可処分所得の増加と車両改造への関心が高まる大きな消費者基盤から恩恵を受けています。
インドのカーボディキット市場成長軌跡
インドはアジア太平洋地域において最も強い成長ポテンシャルを示しています。同国の市場は、車両所有の増加と若い消費者の間でのインドにおけるカーボディキットへの関心の高まりによって急速な拡大を経験しています。市場は従来の改造からより洗練されたボディキットソリューションへのシフトを目撃しています。地元メーカーは競争力のある価格を維持しながら品質ボディキットを生産する能力を開発しており、より広い消費者基盤にカスタマイズをよりアクセスしやすくしています。
その他の地域のカーボディキット市場
南米と中東・アフリカを包含するその他の地域市場は、カーボディキットセクターにおいて独自の機会と課題を提示しています。これらの地域は、特に強固な自動車文化を持つ国々において車両カスタマイズへの関心の高まりを示しています。南米は市場において特別な強みを示しており、中東は特に高級車向けのプレミアムボディキットソリューションへの高い需要を示しています。これらの地域の市場は様々な規制環境と消費者の嗜好を特徴としており、南米が最大市場として台頭し、中東・アフリカがこのセグメントにおいて最も速い成長ポテンシャルを示しています。
カーボディキット産業のリーダー企業
カーボディキット市場のトップ企業
カーボディキット市場には、Novitec Group、Maxton Design、TECHART AutomobilDesign GmbH、BRABUS GmbHなどの著名なプレイヤーが革新と市場開発をリードしています。これらの著名なボディキットブランドは、持続可能性目標を達成しながら車両パフォーマンスを向上させるための軽量素材とカーボンファイバーコンポーネントの開発にますます注力しています。高級自動車ブランドとの戦略的パートナーシップと主要地域全体での流通ネットワークの拡大は、市場浸透への業界のコミットメントを示しています。プレイヤーは、パーソナライズされた車両美観に対する進化する消費者の嗜好に応えるために、先進製造技術とカスタマイズ能力に投資しています。業界は、顧客体験を向上させ競争優位性を維持するために、デジタルコマースプラットフォームと強化されたアフターセールスサポートサービスへのシフトを目撃しています。
市場構造が地域特化トレンドを示す
カーボディキット市場は、グローバルコングロマリットと専門的な地域メーカーが混在する適度に分散した構造を示しています。欧州企業、特にドイツ企業は、高級車メーカーとの確立された関係と高性能改造における技術的専門知識を通じて、重要な市場影響力を維持しています。市場は、競争力のある価格設定と地域車両モデルのカスタマイズオプションを通じて競争するアジア太平洋などの主要地域における多数の地元プレイヤーの存在を特徴としています。業界では大規模な合併・買収は限られており、企業は代わりに有機的成長と自動車メーカーとの戦略的パートナーシップに注力しています。
競争ダイナミクスは地域によって大きく異なり、欧州プレイヤーがプレミアムセグメントを支配する一方、アジアのメーカーが大衆市場向け用途をリードしています。市場参加者は、地元市場をより良く提供し運営コストを削減するために、地域製造施設と流通ネットワークの確立をますます進めています。業界構造は電気自動車改造を専門とする新規参入者の参入とともに進化していますが、既存プレイヤーはブランド評判と従来の車両改造における技術的専門知識を通じてその優位性を維持しています。特に、日本のボディキットメーカーは地元の嗜好に合わせた独自のカスタマイズオプションを提供することで注目を集めています。
革新とカスタマイズが将来の成功を牽引
カーボディキット市場での成功は、コスト競争力を維持しながら素材技術とデザインで革新するメーカーの能力にますます依存しています。既存プレイヤーは、市場リーダーシップを維持するためにデジタルプレゼンスを拡大しながら、持続可能な素材と製造プロセスの開発に注力する必要があります。企業は、空力効率と軽量ソリューションへの高まる需要に対応するために研究開発能力を強化する必要があります。品質基準と規制遵守を維持しながら包括的なカスタマイズオプションを提供する能力は、市場での成功に不可欠となります。
市場の競合者は、電気自動車改造などの新興分野での専門的な専門知識を開発しながら、未開拓の車両セグメントと地域市場に注力することで地位を獲得できます。業界はOEM提供のボディキットとスタイリングパッケージからの適度な代替リスクに直面しており、デザインと機能性の継続的な革新が必要です。車両改造と安全基準に関する規制要件は、製品開発と市場参入戦略を形成し続けています。企業はまた、製品パフォーマンスと美的訴求力を維持しながら環境に優しい素材と持続可能な製造プロセスを開発することで、環境規制の高まる影響に対処する必要があります。大手ボディキットメーカーはこれらのトレンドを活用して市場ポジションを強化しています。
最近の業界動向
- 2023年6月、Alpha-N Performanceは2台のチューニングされたBMW M2クーペを発表しました。M2 GTはより過激なバリアントで、大胆なボディキットを備えており、「シルバー」プロジェクトモデルはより控えめな外観を持っています。このキットには大型リアウィングとリアディフューザーインサートを含む広範なカーボンボディキットが特徴です。フロントには、チューナーがリップスポイラー、フロントフェンダーベント、新しいグリル、大型エアアウトレット付きの新しいフードを追加しました。
- 2024年1月、現代自動車は東京オートサロンで威圧的なアイオニック5 N NPX1コンセプトを発表しました。このコンセプトには、極端なエアロキット、軽量カーボンホイール、高性能ブレーキパッドが装備されています。
グローバルカーボディキット市場レポートの範囲
カーボディキットは空力的に最適化されたコンポーネントで構成されており、主に外装の改造であり、通常は車の塗装部分のフロントおよびリアバンパー(フェンダー)、サイドスカート、スポイラーが含まれます。
カーボディキット市場は、包括的な市場インテリジェンスを提供するために複数のセグメンテーション次元で分析されています。ボディスタイル別では、市場はハッチバック、セダン、SUV、MPVにセグメント化されています。ボディキット素材別では、市場はファイバーグラス、ABSプラスチック、ポリウレタン、カーボンファイバー、複合材料(GFRP、CFRPなど)にセグメント化されています。ボディキットコンポーネント別では、市場はフルボディキット、フロント・リアバンパーキット、スポイラーおよびウィング、その他のコンポーネント(リップ、サイドスカートなど)にセグメント化されています。流通チャネル別では、市場はOEM(工場装着・指定ディーラー)とアフターマーケットにセグメント化されています。販売チャネル別では、市場はオンラインとオフライン(専門店など)にセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、南米(ブラジル、アルゼンチン、その他の南米)、欧州(英国、ドイツ、スペイン、イタリア、フランス、ロシア、その他の欧州)、アジア太平洋(インド、中国、日本、韓国、その他のアジア太平洋)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、その他の中東・アフリカ)にセグメント化されています。
市場予測は金額(米ドル)および数量(台)で提供されます。
| ハッチバック |
| セダン |
| スポーツユーティリティビークル(SUV) |
| 多目的車(MPV) |
| ファイバーグラス |
| ABSプラスチック |
| ポリウレタン |
| カーボンファイバー |
| 複合材料 |
| フルボディキット |
| フロント・リアバンパーキット |
| スポイラー |
| その他コンポーネント(リップキット、フロントグリル、チューニングフードなど) |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| その他の欧州 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| その他の地域 | 南米 |
| 中東 |
| ボディスタイル | ハッチバック | |
| セダン | ||
| スポーツユーティリティビークル(SUV) | ||
| 多目的車(MPV) | ||
| ボディキット素材 | ファイバーグラス | |
| ABSプラスチック | ||
| ポリウレタン | ||
| カーボンファイバー | ||
| 複合材料 | ||
| ボディキットコンポーネント | フルボディキット | |
| フロント・リアバンパーキット | ||
| スポイラー | ||
| その他コンポーネント(リップキット、フロントグリル、チューニングフードなど) | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| その他の欧州 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| その他の地域 | 南米 | |
| 中東 | ||
レポートで回答される主要な質問
カーボディキット市場の現在の規模はどのくらいですか?
市場は2025年に1,212.2億米ドルと評価され、2031年にかけてCAGR 5.67%を記録すると予測されています。
どのボディスタイルがキット販売を最も多く生み出していますか?
スポーツユーティリティビークル(SUV)は2025年の世界売上の43.01%を占めました。
キットで最も広く使用されている素材は何ですか?
ファイバーグラスはコストと修理のしやすさのバランスが取れているため、38.46%のシェアでリードしています。
なぜアジア太平洋地域がこれほど支配的なのですか?
緩やかな改造規制とコスト効率の高い製造が46.56%のシェアと最高の地域成長率を支えています。
オンラインチャネルは実店舗を追い越していますか?
オンラインプラットフォームは最速のCAGR 11.67%を記録していますが、オフライン店舗が依然として複雑な取付作業のほとんどを担っています。
このカーボディキット市場レポートはどの年を対象としており、2024年の市場規模はどのくらいでしたか?
2024年、カーボディキット市場規模は1,298億9,000万米ドルと推定されました。レポートはカーボディキット市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。レポートはまた、2025年、2026年、2027年、2028年、2029年、2030年のカーボディキット市場規模を予測しています。