
自動車ボディ・イン・ホワイト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 146.92 十億米ドル |
| 市場規模 (2031) | 174.67 十億米ドル |
| 成長率 (2026 - 2031) | 3.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
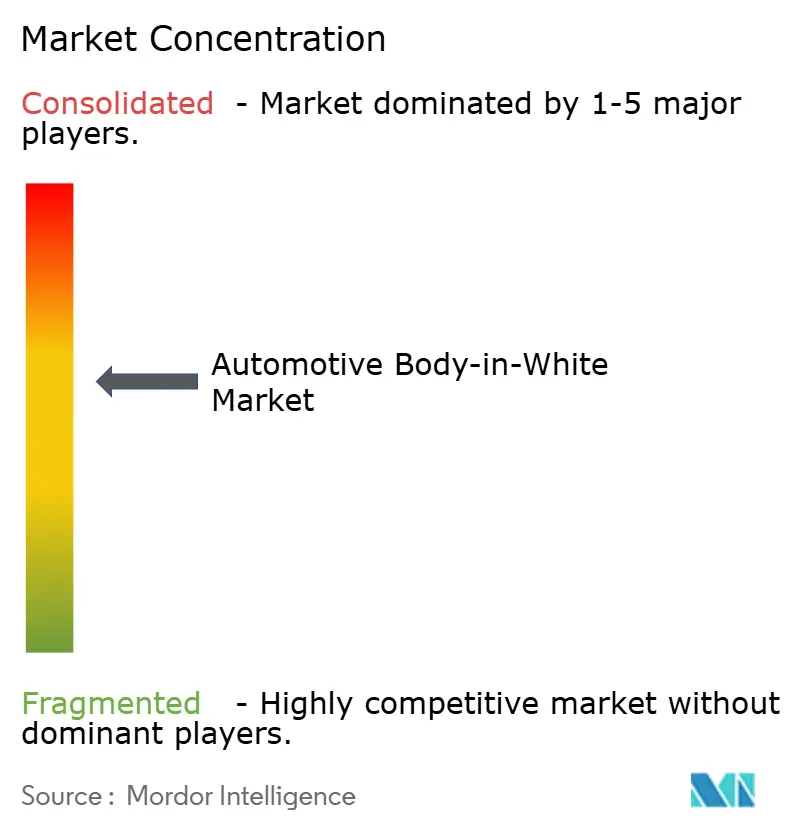
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
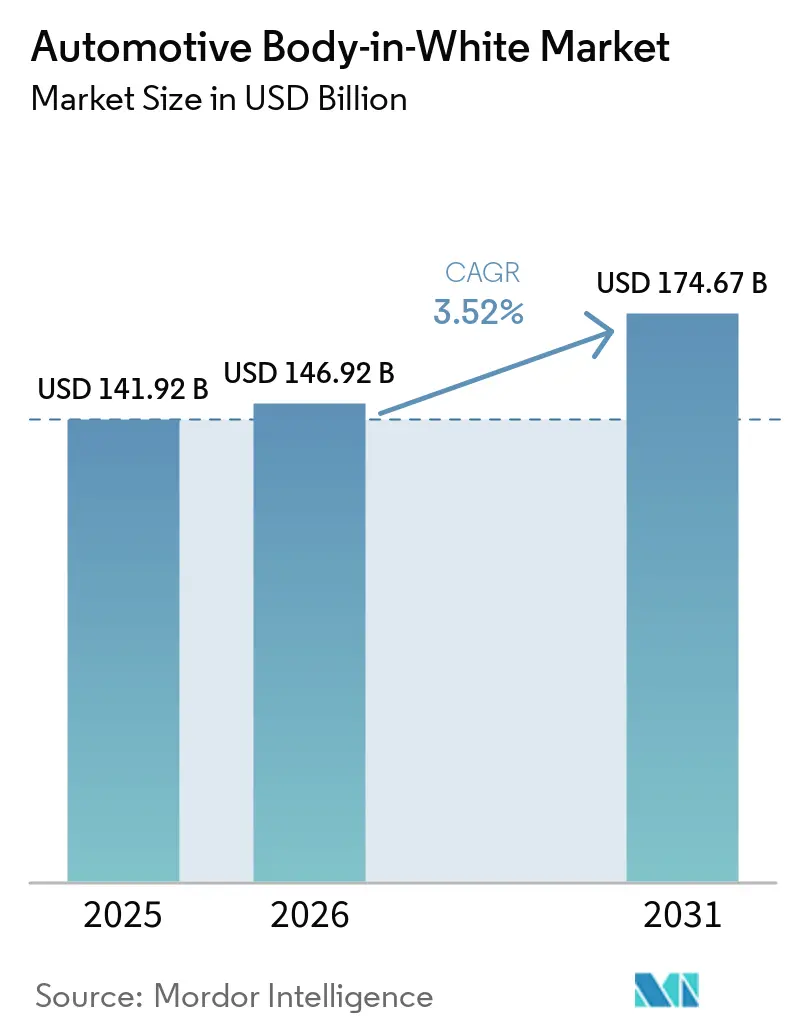
Mordor Intelligenceによる自動車ボディ・イン・ホワイト市場分析
自動車ボディ・イン・ホワイト市場規模は2026年に1,469.2億米ドルと推定され、2025年の1,419.2億米ドルから成長し、2031年には1,746.7億米ドルとなる見通しで、2026年から2031年にかけて3.52%のCAGRで拡大します。この成長の原動力は、軽量車両への規制圧力、急速な電動化の進展、そして部品点数を削減しつつねじり剛性を高めるギガキャストの普及にあります。自動車メーカーは費用対効果の高い軽量化のために第三世代超高強度鋼を採用する一方、アルミニウム、複合材料、マグネシウムソリューションも存在感を増しています。ティア1サプライヤーは、サプライチェーンを短縮しカーボンボーダー政策に対応する統合型マルチマテリアルソリューションと現地生産体制の構築で対応しています。一方、構造用バッテリーパックとギガキャストを先駆けて採用した中国OEMが世界の競争力学を再構築しており、既存企業は次世代ボディショップへの設備投資の加速を余儀なくされています。
レポートの主要ポイント
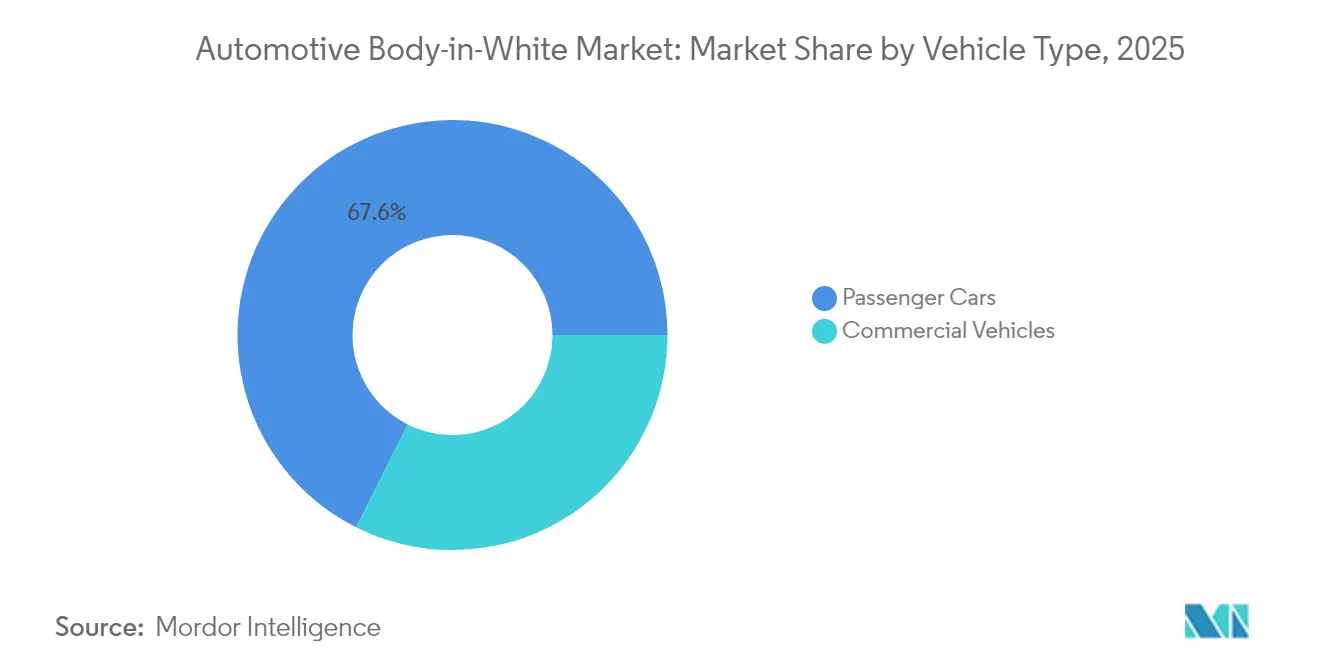
- 車両クラス別では、乗用車が2025年の自動車ボディ・イン・ホワイト市場規模の67.60%を占めた一方、商用車は2031年にかけて4.43%のCAGRでの成長をリードすると予測されています。
- 推進タイプ別では、内燃機関が2025年の自動車ボディ・イン・ホワイト市場シェアの62.70%を占め、電気自動車は2031年まで10.84%のCAGRを記録する見通しです。
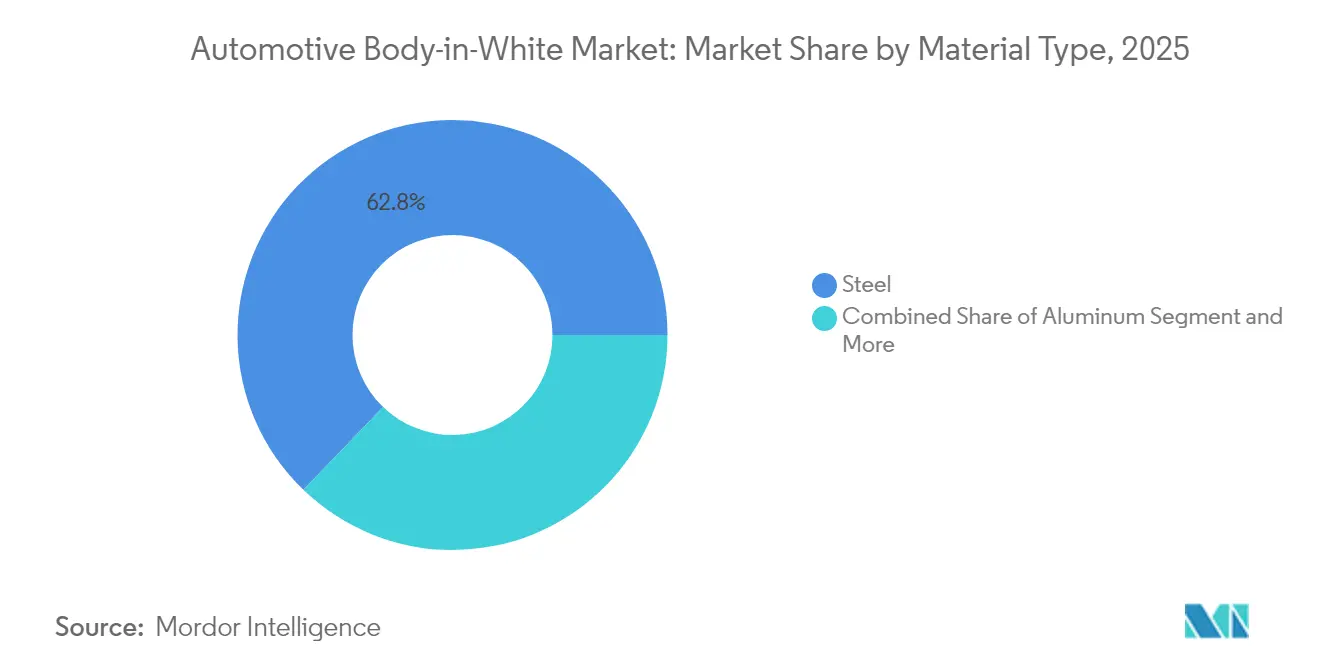
- 材料タイプ別では、鉄鋼が2025年の自動車ボディ・イン・ホワイト市場規模の62.80%を占め、アルミニウムは2026年から2031年にかけて最速の6.07%のCAGRを記録すると予測されています。
- 材料接合技術別では、抵抗スポット溶接が2025年の自動車ボディ・イン・ホワイト市場シェアの57.20%を維持し、接着剤およびハイブリッド接合ソリューションは2026年から2031年にかけて3.76%のCAGRで拡大しています。
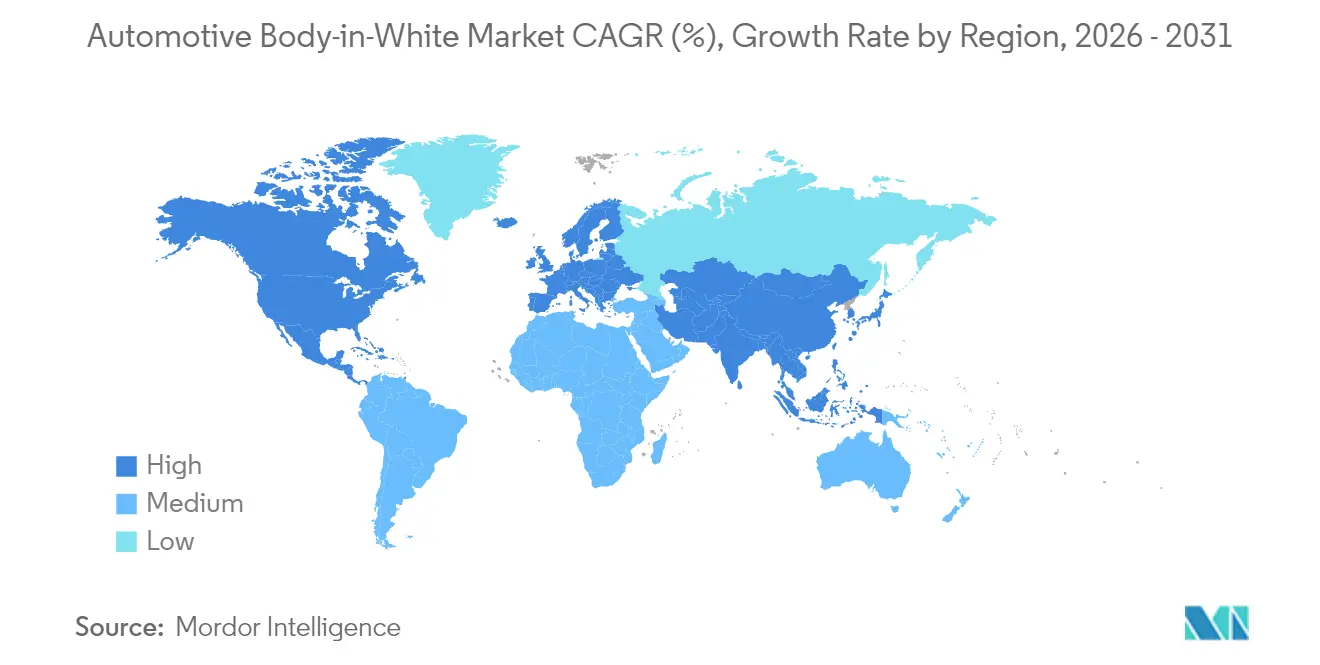
- 地域別では、アジア太平洋地域が2025年の自動車ボディ・イン・ホワイト市場シェアの45.60%を占め、同地域は2031年にかけて4.69%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 軽量車両への需要の増大 | +1.2% | 欧州および北米が先行採用、グローバル展開 | 中期(2〜4年) |
| EV生産プラットフォームの急速な拡大 | +1.1% | 中国・欧州・北米が中核、ASEANへ拡大 | 短期(2年以内) |
| 厳格な世界的CO₂・燃費規制 | +0.9% | 欧州・北米・中国が先行、新興市場へ波及 | 長期(4年以上) |
| 高強度鋼およびアルミニウム合金の進歩 | +0.8% | グローバル、ドイツ・日本・韓国にR&D集中 | 中期(2〜4年) |
| 中国EV OEMによるギガキャスト構造の採用 | +0.7% | 中国先行、世界のEVメーカーへ拡大 | 短期(2年以内) |
| ASEAN新設EV工場による現地BIW能力の強化 | +0.6% | ASEANが中核、地域・輸出市場に貢献 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
軽量車両への需要の増大
世界市場が規制基準を強化するにつれ、自動車業界はますます軽量化に取り組んでいます。自動車メーカーは現在、安全性と性能基準を維持しながら車両重量を削減するため、先進材料と革新的な設計戦略を採用しています。次世代高強度鋼が最前線に立ち、構造的完全性や衝突安全性を損なうことなく顕著な軽量化を実現しています。同時に、電気自動車の普及が急増する中、軽量ボディ構造への注目が高まっており、わずかな軽量化でも走行距離の大幅な改善につながります。
アルミニウムスペースフレームはプレミアムセグメントで支持を獲得してきましたが、製造コストの高さが量産市場での広範な採用を妨げています。このため、メーカーは材料選定において性能・コスト・製造可能性を慎重に検討しています。
EVの生産プラットフォームの急速な拡大
専用EVプラットフォームは部品点数を削減し、荷重経路を兼ねる構造用バッテリーパックを実現します。テスラのオースティン工場は、前後一体型ギガキャストへの移行後、部品点数が30〜40%削減されたと報告しています[1]。BYDとNIOはセル・トゥ・パック構造を採用し、新たな接合・熱バリアソリューションを必要としています。プレミアム電気自動車が高電圧アーキテクチャを採用するにつれて電気的絶縁性への需要が急増し、構造部品への複合材インサートへの依存が高まっています。大型バッテリーパックの重量は、超強力な材料と精緻な構造設計の必要性を高めています。これを受けて、自動車メーカーは先進鋼材を採用しトポロジー最適化を活用することで、次世代車両プラットフォームにおける安全性・性能・効率性を調和させています。
厳格な世界的CO₂・燃費規制
EUの「フィット・フォー55」は2035年までに新車販売の完全ゼロエミッション化を目標とし、軽量化をプログラム予算に組み込んでいます。中国のデュアルクレジット制度は、有利なNEVスコアを獲得するために軽量化を促進しています[2]。米国のCAFE規制は2026年にフリート平均40.4マイル/ガロンを求め、かつて高級セグメントに限られていたマルチマテリアル設計を後押ししています。車両開発者はコンプライアンスコストの重圧をますます感じており、それがプログラム予算の相当部分を占めています。多くは費用対効果の高い戦略として、規制要求に対応するためにボディ・イン・ホワイト構造の最適化を進めています。一方、炭素国境調整メカニズム(CBAM)の導入は材料調達を再構築します。炭素集約型鉄鋼の輸入にペナルティを課すことで、CBAMは業界をより環境に優しい低排出原材料へと誘導しています。こうした動向は、自動車設計と調達における軽量化と材料効率の重要性を浮き彫りにしています。
ASEAN新設EV工場による現地BIW能力の強化
電気自動車(EV)組立工場を誘致するため、タイ、インドネシア、ベトナムは長期的な税制優遇措置を導入しています。これらのインセンティブは、各国をアジア地域のEV製造における競争力のあるハブとして位置づけることを目的としています。新設された工場は、多様なマルチマテリアルラインに対応したモジュール型ボディショップを備えています。これらの先進施設は、進化する製造ニーズに対応するよう設計されており、将来にわたって接着剤、レーザー溶接、高強度鋼への安定した需要を確保しています。さらに、モジュール性と柔軟性へのこだわりは、イノベーション促進と世界的なEV需要の拡大への対応に向けた地域の取り組みを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 先進BIW材料の高コスト | -0.8% | グローバル、価格敏感な新興市場で最も顕著 | 短期(2年以内) |
| マルチマテリアル構造の複雑な接合・修理 | -0.6% | 確立されたサービスネットワークを持つ先進市場 | 中期(2〜4年) |
| 低炭素鉄鋼・アルミニウム供給の不足 | -0.5% | EUおよび北米が環境配慮型材料採用をリード | 長期(4年以上) |
| ギガキャストボディの保険・修理コストリスク | -0.4% | 先進的なEV普及とギガキャストを持つ市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進BIW材料の高コスト
軽量材料は自動車技術革新の要ですが、その採用はコスト・インフラ・サプライチェーンの動態が絡み合っています。軽量化の利点で称賛されるアルミニウムは、従来の鉄鋼に比べて顕著なプレミアムが発生します。この価格差により、アルミニウムはプレミアム車両セグメントにより適したものとなり、量産市場向けアプリケーションでは敬遠されています。一方、炭素繊維強化プラスチック(CFRP)は優れた強度重量比を誇りますが、材料・加工コストの高さから使用が主に超高級車に限られています。
さらに、金属は確立されたリサイクルインフラの恩恵を受けますが、複合材料は大きく遅れており、所有コストを押し上げ循環経済の可能性を制限しています。アルミニウムがその典型例です。原材料価格の予測不可能性は調達戦略をさらに複雑にし、メーカーの長期計画に課題をもたらしています。
マルチマテリアル構造の複雑な接合・修理
接着剤接合部には完璧な表面処理とオーブン硬化が不可欠であり、資本支出の増加とタクトタイムに関連するリスクをもたらします。これらのプロセスは、さまざまな用途において重要な接合部の耐久性と信頼性を確保します。ガルバニック腐食を防ぐため、アルミニウム・鉄鋼界面には絶縁層が必要であり、これらのプロセス工程を見落とすと潜在的な保証リスクが生じ、長期的な性能に影響を与える可能性があります[3]。衝突修理では、セクション全体の交換により請求額が最大60%増加する可能性があり、保険会社と顧客の修理コストを大幅に増大させます。多様な独自システムは、ボディショップに対して長時間の訓練と広範な部品在庫を必要とし、業務の複雑化と運営コストの上昇をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商用車が構造的イノベーションを牽引乗用車は2025年の自動車ボディ・イン・ホワイト市場規模の67.60%を占め、商用車は2031年にかけて4.43%で複利成長すると予測されています。フリートオペレーターはライフタイム運用コストの削減を優先し、質量を削減して電動航続距離を延ばすアルミニウムスペースフレームの材料プレミアムを受け入れています。100 kWhバッテリーパックを搭載する電動バンには20〜30%の追加補強が必要であり、超高強度鋼製クロスメンバーへの需要を生み出しています。予測期間中、モジュール型ラダーフレームコンセプトにより、トラックOEMは一つのシャシー上で貨物ボックス、キャビン、燃料電池マウントを組み合わせることができ、標準化された接合フランジを設計するBIWサプライヤーに恩恵をもたらします。
商用プラットフォームの長い製品サイクル(最大10年)は、資本集約型のホットスタンピングラインに安定した量をもたらします。運転支援センサーの搭載を義務付けるEUの一般安全規制などの規制層は、保護された電子部品キャビティを組み込んだBIW設計を促進します。2027年の米国フェーズ2重量トラック向け温室効果ガス規制により、軽量ビームとクロスメンバーへの需要がさらに拡大し、自動車ボディ・イン・ホワイト市場の安定成長を支えるでしょう。

推進タイプ別:
電気自動車が構造要件を再構築内燃機関は2025年の自動車ボディ・イン・ホワイト市場の62.70%のシェアを保持しています。電気自動車と電動トラックは2031年にかけて10.84%のCAGRで急速に成長しています。構造用バッテリーパックは独立したフロアパンを排除し、ねじり剛性を15〜20%向上させることで、自動車メーカーがクロスレールを削除し衝突荷重経路を簡素化することを可能にします。800 V電動化への移行は絶縁要件を高め、エンジニアを複合材またはコーティングされたアルミニウムエンクロージャーへと誘導しています。内燃機関モデルは依然としてユニット生産量で主流を占め、衝突エネルギー吸収に最適化されたハイドロフォームド鋼製サイドシルへの基盤需要を維持しています。2026年から2031年にかけて、デュアルボディアーキテクチャが共存し、サプライヤーは自動車ボディ・イン・ホワイト市場において溶接と接合の両方のコンピテンシーを維持することが求められます。
航続距離不安も軽量化投資を持続させています。ボディから1キログラム削減するごとに走行距離が2〜3km改善されるためです。さらに、EU電池規制は解体設計を義務付けているため、OEMは溶接ブラケットを、構造的損傷なしにパックを取り外すことができるボルトオンまたはリベットシステムに置き換えています。
材料タイプ別:
鉄鋼優位の中でアルミニウムが台頭スチールは2025年の自動車ボディ・イン・ホワイト市場シェアの62.80%を占め、低コストと成熟したサプライチェーンに支えられています。しかし、アルミニウムは6.07%のCAGRでスチールを上回る成長が見込まれており、メーカーが40%の軽量化を実現しながらスチール並みの強度を達成する7000系シートを展開しているためです。こうした軽量材料の進歩は、次世代車両構造向けの自動車アクティブボディパネルの開発も支援していま。第3世代AHSSは引き続き拡大しており、引張強度1,500 MPa超を達成し、ルーフレールの板厚を25〜30%削減することを可能にしています。複合材料およびマグネシウムの含有量は緩やかに増加するものの、リサイクルおよびコスト面の課題が解消されるまでニッチな存在にとどまるでしょう。
欧州のCBAMは低炭素金属を優遇しており、水力発電を利用する北欧のアルミニウム製錬業者に有利に働いています。スクラップ回収における地域格差が均一な普及を妨げており、欧州はすでに自動車用アルミニウムの95%をリサイクルしている一方、新興市場では約70%にとどまっています。長期的には、供給安全保障と脱炭素化の圧力により、アルミニウムが自動車ボディ・イン・ホワイト市場においてスチールへの主要な挑戦者となるでしょう。
材料接合技術別:
接着剤が溶接優位に挑戦抵抗スポット溶接は2025年の自動車ボディ・イン・ホワイト市場シェアの57.20%を依然として保持しており、世界的なライン飽和と標準化された電極ツーリングに支えられています。接着剤およびハイブリッド接合は、溶接ナゲットが脆性破壊のリスクをもたらすマルチマテリアルボディに牽引され、2031年にかけて3.76%のCAGRを記録するでしょう。構造用接着剤は荷重分散と電気絶縁に優れており、800 V EVアーキテクチャにとって不可欠です。レーザー溶接は、薄板アルミニウムを保護する狭い熱影響域によってプレミアムセグメントで採用が拡大しています。摩擦撹拌溶接は密閉性の高いバッテリーエンクロージャーを実現し、セルフピアスリベットは可逆性を義務付ける循環経済政策を満たします。ラインオペレーターは現在、最大6つの接合プロセスにわたる認定を取得しており、これは10年前の2つから急増しており、自動車ボディ・イン・ホワイト市場におけるスキルの複雑さを浮き彫りにしています。
地域分析
アジア太平洋地域 自動車ボディ・イン・ホワイト市場
アジア太平洋地域は2025年の自動車ボディ・イン・ホワイト市場シェアの45.60%を占め、2031年に向けて4.69%のCAGRで推移している。中国は新エネルギー車クォータを通じてボリュームを牽引しており、BYDとNIOは荷重経路設を刷新するストラクチャラルバッテリーパックを推進している。日本の鉄鋼メーカーは1,500 MPaの先進高張力鋼(AHSS)を進化させ、国内およびASEAN工場に供給している。韓国はBIW、バッテリー、モジュールのサプライヤーを集積させ、垂直統合を加速している。
欧州および北欧 自動車ボディ・イン・ホワイト市場
欧州はマルチマテリアル接合および脱炭素生産における技術的リーダーシップを維持している。ドイツの工具メーカーは局所焼入れゾーンを備えたホットスタンピングラインを出荷している。北欧のアルミニウム生産者は、従来の石炭系製錬業者を大幅に上回る低炭素フットプリントの原料を自動車製造セクターに供給している。炭素国境調整メカニズム(CBAM)が高排出輸入品に課税を課す中、これらの北欧生産者の優位性はより鮮明になりつつある。自動車メーカーは低炭素素材とボディ・イン・ホワイトの最適化へとシフトしており、コンプライアンスコストの上昇が車両プログラム予算の相当部分を占めることも多くなっている。これらの戦略は規制要件に沿ったものであるとともに潜在的なペナルティを回避するための賢明な措置として機能している。
北米 自動車ボディ・イン・ホワイト市場
北米はUSMCAの原産地規則とEV投資を背景に安定した成長を遂げている。米国の工場はアルミニウム対応プレスへの再投資を進め、メキシコの工場は地域コンテンツ閾値の下でコスト競争力のあるスタンピング部品を供給している。カナダの製錬業者は水力発電を活用し、低炭素アルミニウムを求めるOEMを誘致している。アジアとの労務費格差は引き続き逆風となっているものの、国内回帰インセンティブおよび物流の強靭性により、自動車ボディ・イン・ホワイト市場における設備拡張は順調に推移している。
規制環境
ボディインホワイト(BIW)設計に影響を及ぼす規制は、排出規制、安全性能、貿易措置の面で厳格化が進んでおり、OEMおよびサプライヤーは耐衝突性能を犠牲にせずに軽量化を図るため、構造の再最適化を迫られている。米国では、EPAが2024年4月に軽量および中量車両向けの複合汚染物質排出基準を確定し、モデルイヤー2027年から2032年にかけて段階的に導入することとなり、軽量BIWアーキテクチャおよびマルチマテリアル戦略のビジネス上の妥当性が一層強まっている。
安全性および市場アクセスに関する規則も、調和された枠組みを通じて進展している。UNECE WP.29は世界的な安全要件の更新を継続しており、側面衝突時の乗員保護に関する国連規則第95号の第06改訂シリーズなど、乗員保護に関連する改訂を含む。また、自動運転の安全規定に関するWP.29の進行中の作業は、センサーや保護された電子機器収納部をパッケージ化する必要があるBIWプログラムにおいて、部門横断的なコンプライアンス対応の必要性を高めている。貿易政策は依然としてBIW用部材およびサブアセンブリにとって重要な変動要因であり、米国の通商拡大法232条に基づく措置として、2025年4月には輸入自動車および一部自動車部品に25%の関税を課す大統領布告が発出され、2026年3月には連邦官報告示により、232条関税の対象品目追加プロセスの下で自動車部品を対象とする2026年4月の申請受付期間が開かれている。これにより、プレス部品、鋳造部品、および接合用消耗材の現地化と調達の多様化が一層促進されている。
バリューチェーン分析
BIWのバリューチェーンは、上流の一次原料および低炭素原料、半製品から始まり、日本製鉄、アルセロール・ミッタル、現代製鉄といった鉄鋼・アルミニウムメーカーが主導し、その後コイルサービス、ブランキング、成形工程を経てプレス部品、押出材、鋳造部品となる。中流では、Tier-1およびTier-2の専門企業が金型設計、ホットスタンピング、溶接および接着接合、ヘミング、クロージャーやアンダーボディのサブアセンブリを担い、その後モジュールを塗装工程近くに位置するOEMのボディショップへ順序立てて供給する。このような場合、物流上の制約から、大型構造アセンブリの現地生産(ローカル・フォー・ローカル)が有利となる。
OEMがマルチマテリアルアーキテクチャとボディショップにおける高度な自動化を採用するにつれ、下流での価値創出は、部品単位の供給よりも共同エンジニアリングやプロセス検証からますます生まれるようになっている。例えば、アルセロール・ミッタルのマルチパート・インテグレーション(MPI)アプローチはBIW部品を統合するものであり、ノベリスはLi Autoと共同でアルミニウム集約型BIW用途に取り組んでいる(Li MEGAはAdvanz 6HS-s650アルミニウムを採用し、11%の軽量化を実現)。生産能力の現地化は、ゲスタンプなどのプレス加工企業にも見られ、同社はブラジルのピラシカーバに新しいホットスタンピング工場を開設した(2026年6月)。それでもボトルネックは、長期化する金型設計・工具のリードタイム(しばしば12~18か月)や、スポット溶接とレーザー溶接を構造用接着剤と組み合わせた混合接合方式の耐久性、防食管理、修理性に関する検証の複雑さに集中する傾向がある。
競争環境
自動車ボディ・イン・ホワイト市場では、競争力学のシフトが見られます。企業は現在、マルチマテリアルの専門知識とOEM EV拠点への近接性を優先しています。Magnaは2025年に独アルミニウム鋳造会社を戦略的に買収してギガキャスト能力を拡大し、テスラの自社内製アプローチに直接対抗しています。一方、GestampがフォルクスワーゲンのEVプラットフォーム向けホットスタンプ鋼部品への注力を強化していることは、アルミニウムが存在感を増す中でも鉄鋼の持続的な重要性を示しています。ThyssenkruppとChinesのバッテリーメーカーとのコラボレーションは、現地OEMに対応した統合ボディ・バッテリーモジュールへの戦略的シフトを示しています。ASEANおよびインドの新興サプライヤーには地域サプライチェーンの現地化が機会をもたらしていますが、高い設備投資と専門プロセス知識の必要性が既存プレーヤーの迅速な置き換えを妨げています。
自動車ボディ・イン・ホワイト業界リーダー
-
Magna International Inc.
-
Gestamp Automocion SA
-
Autokiniton US Holdings, Inc (Tower International)
-
Benteler International AG
-
KIRCHHOFF Automotive GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
自動車ボディ・イン・ホワイト市場 このレポートでカバーされる企業
- Magna International Inc.
- Norsk Hydro ASA
- Gestamp Automocion SA
- Aisin Seiki Co. Ltd.
- thyssenkrupp AG
- Tata Steel Ltd.
- Autokiniton US Holdings, Inc (Tower International)
- CIE Automotive
- Benteler International AG
- AUTOCOMP CORPORATION PANSE PVT. LTD.
- SM Auto Engineering Pvt. Ltd.
- ArcelorMittal SA
- KIRCHHOFF Automotive GmbH
- WEISS GmbH
- KUKA AG
市場機会と将来展望
北米およびラテンアメリカにおける自動車メーカーおよびサプライヤーの生産拠点投資は、複数モデル対応の柔軟性やEV専用アンダーボディ構造を支えるBIWプレス加工、ホットフォーミング、接合自動化、ライン改修サービスにおいて、短期的な空白市場を生み出している。2026年には複数のOEMがボディショップおよびプレスショップの近代化の必要性を発表しており、メルセデス・ベンツはアラバマ工場において2030年までに40億米ドルの投資計画をボディショップ強化とともに示し、現代自動車グループはジョージア州のMetaplant Americaキャンパスにおいて4億8,500万米ドル規模のプレスショップ拡張計画を詳述している。これらのプログラムは、高強度鋼材、アルミニウム集約型設計、より迅速なモデルチェンジに対応できる高度な金型、ホットスタンピング能力、ロボット接合セル、プロセスエンジニアリングに対する持続的な需要を示している。
BIWアーキテクチャが構造用バッテリーパック、異種金属接合、より厳密な寸法管理の要件を組み込むにつれ、プロセスのデジタル化と高度な接合技術も、サプライヤーが差別化を図る領域を形成している。生産計画は、溶接、レーザー接合、リベット締結、接着または複合接合の複雑さを管理するため、シミュレーション主導の立ち上げおよびデジタルツインを用いたBIWライン設計へと移行している。レーザーベースの接合技術の採用は、アルミニウム集約型EV構造において勢いを増しており、BIWラインで高いロボット密度を運用する工場では、インラインの品質監視、シーム追跡、IATF 16949およびOEM溶接基準に準拠した接合仕様を提供できるインテグレーターやサプライヤーへの需要が高まっている。
最近の産業開発事情 自動車ボディ・イン・ホワイト市場
- 2026年6月:ゲスタンプは、サンパウロ州ピラシカーバにブラジル国内7番目の工場を開設した。同工場は2億レアルの投資を受け、当初から人員規模を大幅に拡大できるよう設計されている。同拠点は軽量金属製ボディおよびシャシー部品に注力し、地域のOEM生産拠点に近接したホットスタンピング能力を追加する。これにより、南米向けの現地BIW供給が強化され、かさばる構造アセンブリの輸送に伴う物流負担が軽減される。
- 2026年2月:Autokinitonは、オハイオ州ベルビューの製造施設に3億1,300万米ドルを投じる拡張計画を発表し、21万5,000平方フィートの増設、新規生産ラインおよび組立設備の導入を行い、完成は約18か月後を目標としている。この拡張により、より厳しい許容差と柔軟な製造を要求するOEMプログラム向けの構造部品に対する北米での生産能力が拡大する。また、関税リスクや地域内調達要件を踏まえた現地化戦略も支えるものとなる。
- 2024年12月:マグナ・インターナショナルは、サウスカロライナ州ピードモントに62万5,000平方フィートの新工場を建設し、既存拠点を拡張するため2億米ドルを投資すると発表し、約200人の雇用を創出する。この拠点拡大により、米国南東部のOEM生産拠点に対して、大型構造部品およびアセンブリのより迅速な供給を支える地域能力が強化される。地域内の生産能力拡大は、輸送コストが価値密度に比して高いBIW関連のプレス部品やサブアセンブリのサプライチェーン短縮にも寄与する。
自動車ボディ・イン・ホワイト市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、自動車ボディ・イン・ホワイト市場は、プレス成形または成形された部品が溶接・接合されてシェルを形成する塗装前工程までの車体構造の価値として定義されます。
対象外の範囲:本市場規模の算定には、塗装工程、内装および最終組立工程、ならびにBIWシェルのコア部分に含まれない外装部品の大部分は含まれません。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 商用車
- 推進タイプ別
- 内燃機関
- 電気自動車
- 材料タイプ別
- アルミニウム
- 鉄鋼(軟鋼、HSS、AHSS、UHSS)
- 複合材料(CFRP、GFRP、SMC)
- マグネシウムおよびその他の金属
- 材料接合技術別
- 溶接(RSW、レーザー、FSW)
- セルフピアスおよびプラズマアシストリベット締め
- クリンチングおよびメカニカルファスニング
- 接着剤およびハイブリッド接合
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールと車両生産量をBIW価値に結びつける主要な換算係数を設定するために活用されました。公開されている生産・販売データ、ならびに材料およ接合方法の選択がBIWの車両あたりコンテンツをどのように変化させているかを説明する技術的参考資料を参照しました。
主な情報源には、OICA車両生産統計、米国運輸省および米国道路交通安全局(NHTSA)の刊行物、ユーロスタットの製造・貿易統計、国際エネルギー機関のEV普及に関する最新情報、ならびにBIW軽量化および接合に関するSAEテクニカルペーパーが含まれます。また、企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイトも参照し、設備増強、新プラットフォームの立ち上げ、および材料代替トレンドを相互確認しました。さらに、有料サブスクリプションを活用して、企業財務データ、出荷レベルの貿易確認、および未解決の問題を明確にするための特許スクリーニングを実施しました。デスクリサーチのソースリストはあくまで例示であり、収集・検証・明確化のために他の多くの公開情報源も活用しています。
一次インタビューおよびサーベイ
一次調査は、BIWの車両あたりコンテンツと材料・接合方法の変化ペースの確認に重点を置きました。これら2の要素は合計値を大きく左右する可能性があるためです。APAC、EMEA、および南北アメリカにわたり、OEMのエンジニアリング・購買担当者、BIWツーリングおよびプレス加工の専門家、ならびに材料・接合ソリューションの専門家を対象にインタビューを実施しました。目的は、デスクリサーチによる前提を修正し、同一の車両あたりコンテンツのロジックを地域全体に適用することでした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:12% | APAC:46% |
| 中位層:51% | 部門・ユニットリーダー:39% | EMEA:33% |
| 中小規模プレイヤー:20% | マネージャー:49% | 南北アメリカ:21% |
市場規模算定と予測
コアとなる市場規模算定のロジックはトップダウンアプローチに基づいており、地域別の車両生産台数を再構築し、車両あたりのBIWコンテンツ前提を用いてBIW価値に換算します。このコンテンツ前提は、材料構成(スチール、アルミニウム、複合材料)、接合方法の強度(溶接、接着、クリンチング、レーザーブレージング)、およびBIWアーキテチャがICEプラットフォームと異なる場合があるEVプラットフォームのシェアを組み合わせて構築されています。
モデルの精度を維持するため、合計値はボトムアップによる選択的な近似値と照合しました。具体的には、インタビューで議論されたBIWシステムの価格帯のサンプリング、プレス加工およびBIWラインの稼働率トレンドの確認、ならびに合理的なフィルタリングが可能な開示情報に基づく関連ボディ構造事業の報告収益との照合が含まれます。ボトムアップのシグナルが不完全な場合(例えば、サプライヤーが複合構造を報告している場合など)は、フォローアップ通話で検証した保守的な配分係数を適用し、各調整の理由を記録しました。
予測は、車両生産見通しとプラットフォームサイクルのタイミングに連動したシナリオ分析を用いて構築し、軽量化の速度とEV比率変化の予想ペースに関する専門家の見解を用いて精緻化しました。BIW需要は生産ショック、モデル切り替え、および局所的なサプライ制約によって変動する可能性があるため、短期的な変化は慎重に扱い、統合前に地域ごと予測を見直しました。
データ検証と更新サイクル
モデルのアウトプットは、地域別の車両生産トレンド、主要プラットフォームの立ち上げタイミング、および材料使用の観測された変化を含む独立したシグナルと照合し、最終的な市場価値が実際の生産状況に即したものとなるようにしました。地域間で大きな乖離が生じた場合や、車両あたりの推定BIW価値が急激に変動した場合は、異常値レビューを実施し、インタビュー対象者への再確認と別のアナリストによる二次レビューを行います。
レポートは年次で更新され、生産見通しの大幅な修正、主要な設備変更、または軽量化・安全性に関連する重要な規制措置など、需要前提に重大な影響を与える主要イベントが発生した場合には中間更新を実施します。納品前には、最新の公開情報を反映するための最終データ確認を行い、モデル、チャート、および本文全体で数値の整合性を確保します。
Mordor Intelligenceによる自動車ボディ・イン・ホワイト市場推計と他の公表推計との比較
自動車ボディ・イン・ホワイトの公表数値がしばしば異なるのは、計上されるコスト項目が同一ではなく、車両生産量とコンテンツ前提が異なるタイムラインで更新されるためです。通貨換算のタイミングや、EVプラットフォームとICEプラットフォームの取り扱いも、最終的な価値の着地点に実質的な影響を与えます。
表には2025年から2026年の数値に明確な幅が示されており、Mordor Intelligenceのモデルでは市場を塗装前工程までのBIWシェルとして計上し、地域別の車両生産台数と車両あたりのBIWコンテンツに紐付けています。これは、塗装工程や隣接するボディシステムまで範囲を拡張している調査と乖離する傾向があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 146.92 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 90.19 ビリオン 米ドル(2025年) | より早い基準年を使用し、一部のケースでは価値の捕捉範囲が狭く、地域全体で車両あたりの推定BIWコンテンツを引き下げる建設・製造方法の区分を混在させる場合もあります。 |
| 業界調査出版社B | 68.69 ビリオン 米ドル(2025年) | より厳格なコンポーネント包含基準異なる製品タイプ区分に整合した小さな出発値を報告しており、車両あたりのコンテンツをプラットフォーム全体で平均化した場合に、接合集約型のBIWアセンブリを過小評価する可能性があります。 |
3つの数値全体を通じた主な示唆は、スコープの境界と車両あたりのコンテンツ前提が差異の大部分を説明しており、単純な成長率よりも重要であるということです。車両生産台数からBIWの材料・接合強度、そして地域別集計へと各ステップを追跡可能な状態に保つことで、クライアントが主要な入力値を調整したい場合に推計を再現・ストレステストすることができます。
レポートで回答される主要な質問
自動車ボディ・イン・ホワイト市場の規模はどのくらいですか?
自動車ボディ・イン・ホワイト市場規模は2026年に1,469.2億米ドルに達し、3.52%のCAGRで成長して2031年には1,746.7億米ドルに達すると予測されています。
ボディ・イン・ホワイト構造への需要をリードする地域はどこですか?
アジア太平洋地域が2025年の売上高の45.60%を占め、中国のEVブームとASEANのグリーンフィールド投資が成長を牽引しています。
BIWサプライヤーにとって最も急成長している推進セグメントはどれですか?
電気自動車は10.84%のCAGRで成長すると予測されており、バッテリー統合と材料選択を再構築しています。
自動車ボディ・イン・ホワイト市場で最大のシェアを持つ地域はどこですか?
2025年において、アジア太平洋地域が自動車ボディ・イン・ホワイト市場で最大の市場シェアを占めています。
従来の溶接に対して接着剤が支持を集めているのはなぜですか?
接着剤およびハイブリッド接合は、マルチマテリアルボディを支持し、荷重を均一に分散させ、800 V EVプラットフォームの電気絶縁性を向上させます。
ギガキャストボディにとって重要な接合技術はどれですか?
大型アルミニウム鋳造品は、変形を最小限に抑えながら衝突荷重に対応するため、ハイブリッド接合、サブフレームのレーザー溶接、および補強された接着剤シームに依存しています。