
自動車用アクティブパージポンプ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 0.77 十億米ドル |
| 市場規模 (2031) | 1.04 十億米ドル |
| Growth Rate (2026 - 2031) | 6.11 % |
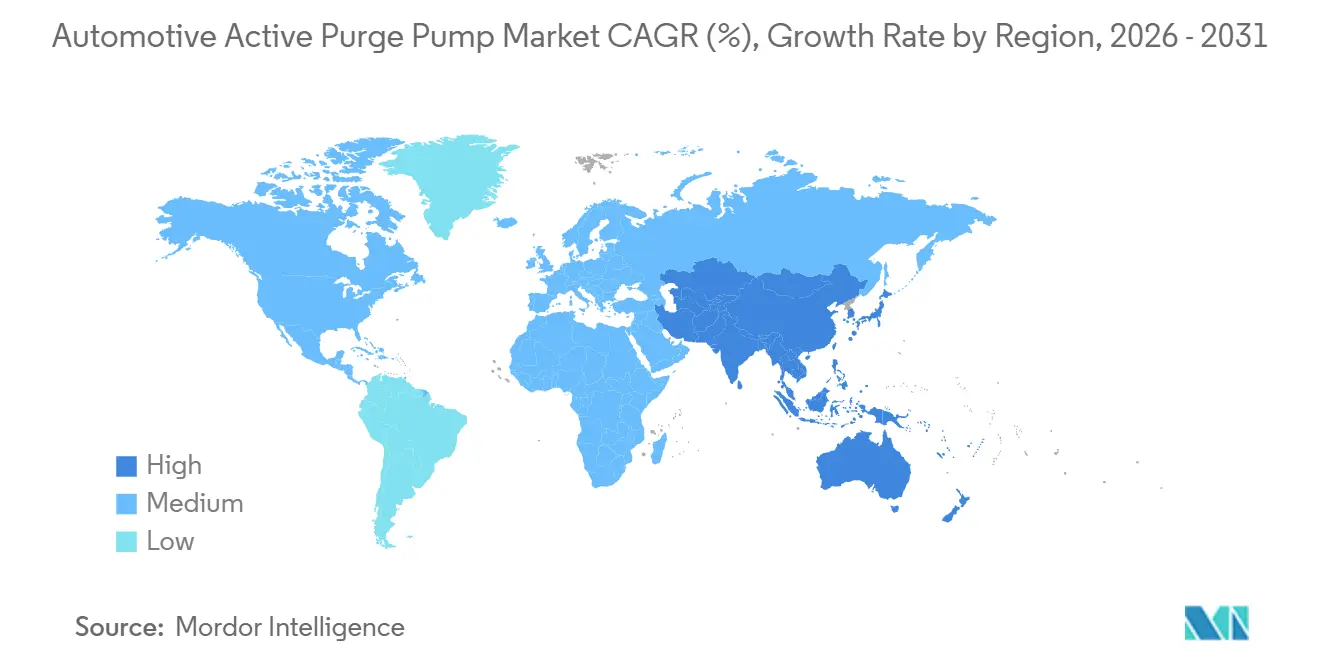
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用アクティブパージポンプ市場分析
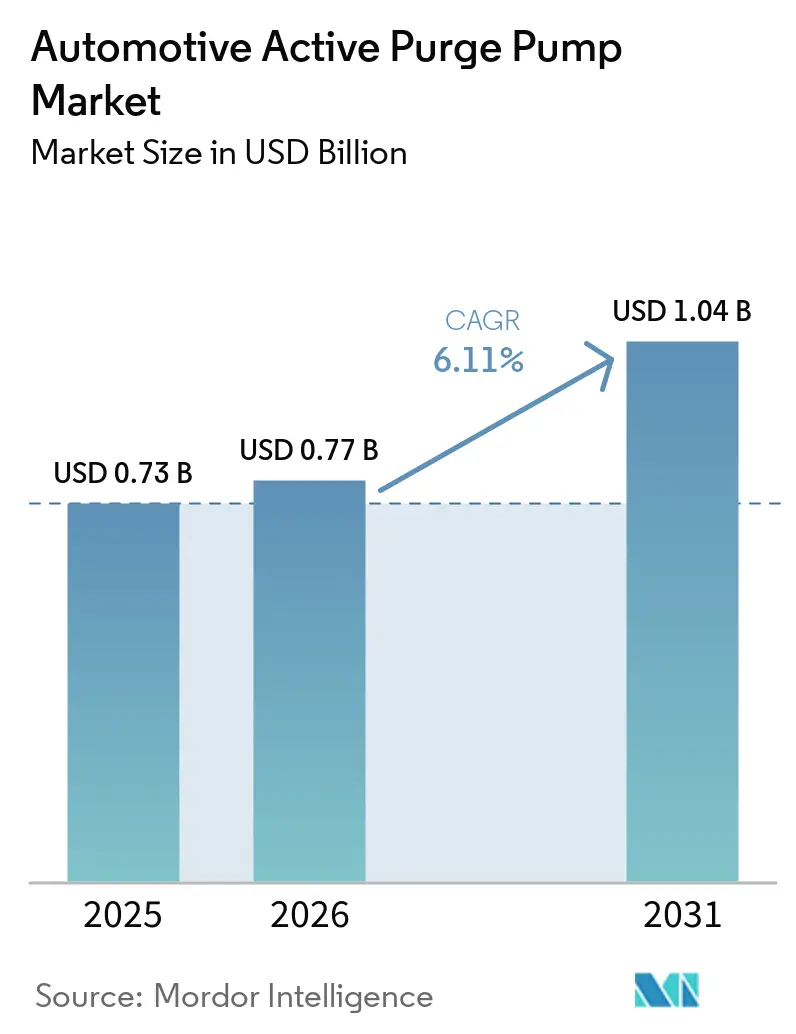
自動車用アクティブパージポンプ市場規模は2025年に7.3億米ドルであり、2026年には7.7億米ドルに成長し、2026年~2031年にかけてCAGR 6.11%で2031年までに10.4億米ドルに達すると予測されています。蒸発排出ガスに関する規制圧力、ターボGDIエンジンの大規模な普及基盤、およびプラグインハイブリッド車における加圧燃料タンクの管理ニーズが、バッテリー電気自動車の普及による下押し圧力にもかかわらず、緩やかな市場拡大を支えています。サプライヤーは組立の複雑さを低減する統合型ポンプ・バルブ・センサーモジュールの提供を強化する一方、希土類磁石の不足と高まるポリマー品質要件がソーシング戦略を形成しています。自動車メーカーは総所有コストも考慮しており、保証クレームを抑制する高度な診断機能の恩恵を受けています。これらのダイナミクスが相まって、自動車用アクティブパージポンプ市場の緩やかながらも堅調な成長軌道を維持しています。
主要レポートのポイント
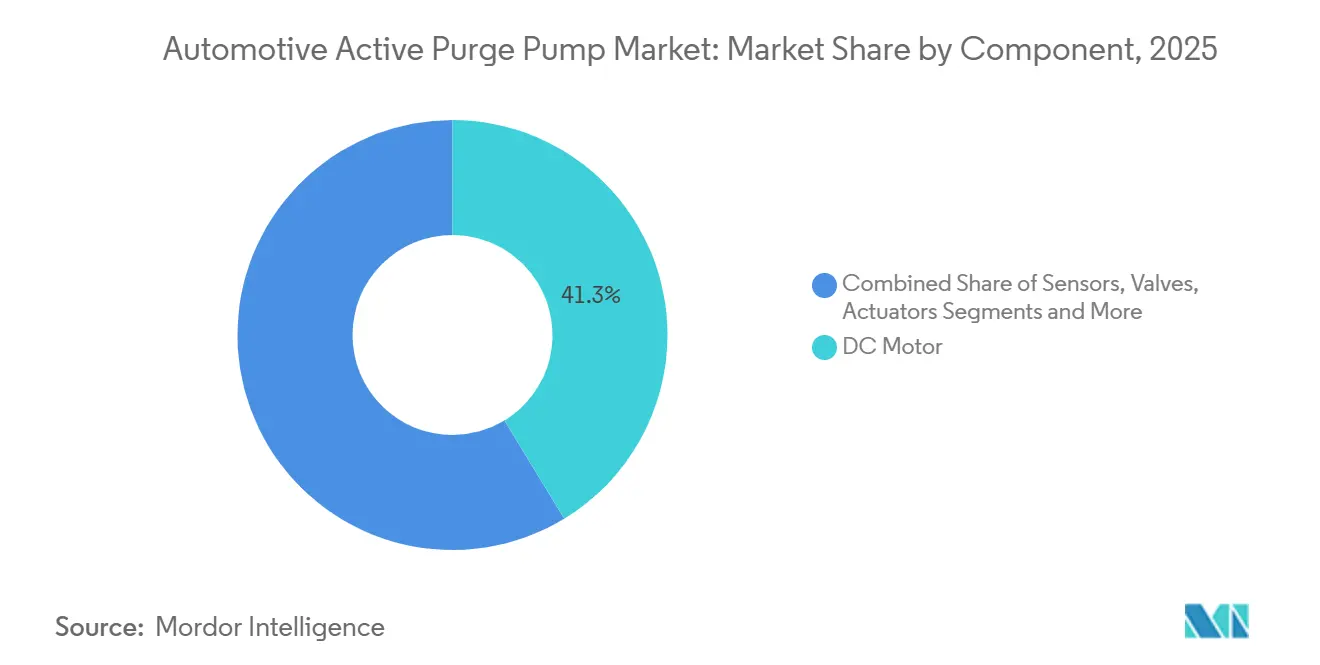
- コンポーネント別では、DCモーターが2025年の自動車用アクティブパージポンプ市場シェアの41.27%を占めてトップとなり、センサーは2031年にかけてCAGR 6.13%で最も速い成長を記録すると予測されています。
- 材料タイプ別では、非金属材料が2025年に63.37%の売上シェアを保持し、2031年にかけてCAGR 6.16%で拡大する見込みです。
- 製造プロセス別では、射出成形が2025年の自動車用アクティブパージポンプ市場規模の52.43%を占め、2026年~2031年にかけてCAGR 6.25%で成長すると予測されています。
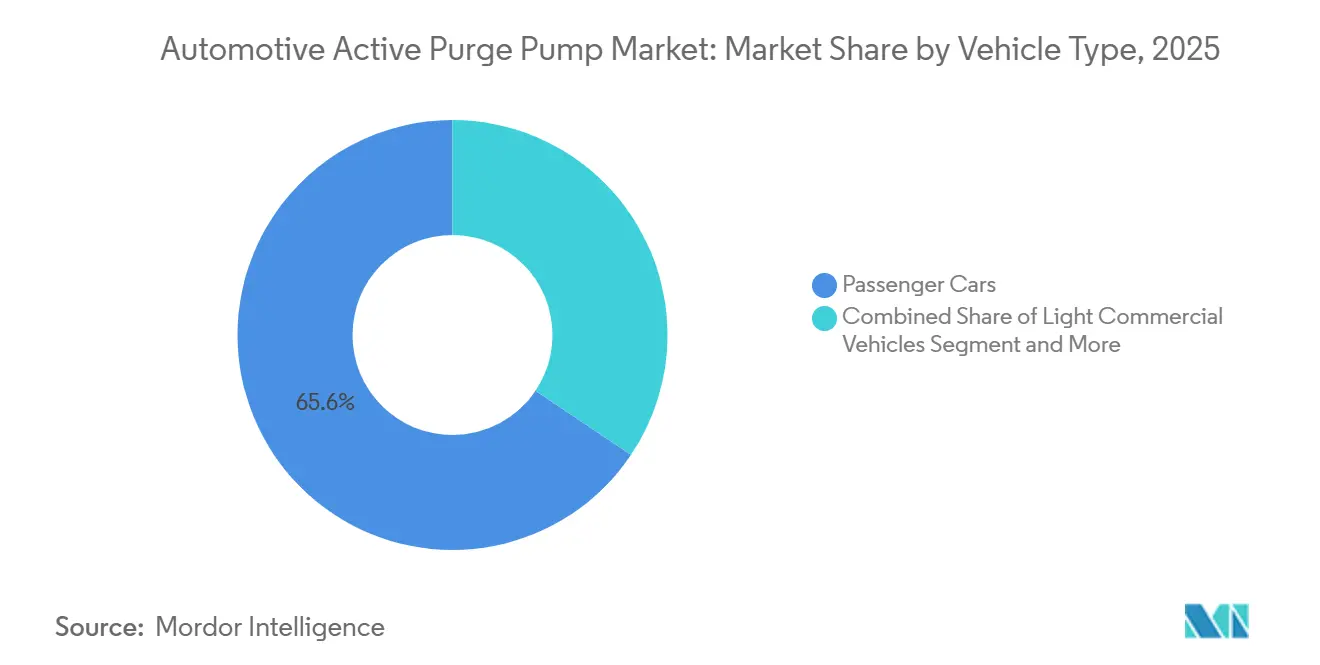
- 車両タイプ別では、乗用車が2025年に65.61%の数量シェアを獲得し、中型・大型商用車は2031年にかけてCAGR 6.19%で最も高い成長率を記録すると予測されています。
- 流通チャネル別では、OEMチャネルが2025年の出荷量の71.25%を占め、アフターマーケットは2031年にかけてCAGR 6.24%の成長が見込まれています。
- 地域別では、欧州が2025年の自動車用アクティブパージポンプ市場シェアの38.73%を占め、アジア太平洋地域は2031年にかけてCAGR 6.22%で最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| より厳格な蒸発排出ガス規制(EPA ティア3、ユーロ6eなど) | +0.4% | 北米およびEUで最も厳格な執行が行われるグローバル市場 | 中期(2〜4年) |
| ターボ/GDIエンジンがアクティブパージの要性を生む低真空状態を創出 | +0.3% | 北米、欧州、アジア太平洋主要市場(中国、日本、韓国) | 短期(2年以内) |
| アジアおよびMENAにおける乗用車生産の成長 | +0.2% | アジア太平洋(インド、中国)およびMENA(エジプト、サウジアラビア、UAE) | 中期(2〜4年) |
| PHEVにおける加圧燃料タンクがアクティブパージポンプを必要とする | +0.2% | プレミアムセグメントおよびEU・中国のPHEVインセンティブゾーンに集中するグローバル市場 | 長期(4年以上) |
| ソフトウェア定義車両アーキテクチャが予測的パージ診断を可能にする | +0.1% | グローバル、プレミアムOEMでの早期採用(BMW、Mercedes、Audi、Tesla ICEハイブリッド) | 長期(4年以上) |
| 多機能ポンプモジュールがコンポーネント数とコストを削減 | +0.1% | グローバル、ティア1サプライヤー主導(Continental、Bosch、Denso) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
より厳格な蒸発排出ガス規制がアクティブパージの採用を促進
EPA ティア3の0.300 g/テスト制限およびユーロ7の1.5 g/テスト上限が現在ほぼすべての小型・中型車両に適用されており、自動車メーカーはタンク負圧を生成できる制御流量ポンプを指定し、パージデータを継続的に記録することが求められています[1]「ティア3自動車排出ガスおよび燃料基準」、米国環境保護庁、epa.gov。欧州委員会施行規則(EU)2025/1707はさらに、バルブデューティサイクルおよびキャニスター負荷の車載モニタリングを義務付けており、欧州向けに販売されるすべてのモジュールに圧力センサーおよびフローセンサーを実質的に組み込むことを要求しています。カリフォルニア州の2026年認証プロトコルはPHEVに対して48 SCFHのパージフローベンチマークを設定しており、受動的システムでは定常的に達成できない水準です。これらの重複する規制要件が、内燃機関生産の段階的な減少に対抗する安定した需要基盤を生み出しています。車両1台あたり3,000米ドルを超える可能性のあるコンプライアンス違反ペナルティが、OEMにリコールリスクを冒すよりもパージアーキテクチャのアップグレードを促しています。
ターボ/GDIエンジンが低真空状態を生成
現代のターボチャージャー付き直噴エンジンは、かつて炭化水素をカーボンキャニスターに通じて引き込むために使用されていたマニホールド真空を持ちません。StellantisのT4 1.3 LエンジンおよびAcuraのL15CA 1.5 Lエンジンはいずれも、全開スロットル時にほぼ大気圧に近い吸気圧で動作し、信頼性の高い受動的パージイベントを排除しています。アクティブパージポンプはエンジン負荷に依存せず安定した50 L/minの気流を供給し、触媒の耐久性を維持してリーク検出閾値を満たします。2025年には、ターボGDIエンジンが米国、欧州、中国のガソリン生産の40%以上を占め、各搭載車両はアクティブポンプをデフォルトとしています。この構成は車載診断が要求する精密な流量制御もサポートしています。
アジアおよびMENAにおける乗用車生産の勢い
中国は世界の車両生産の30%以上、アジアの生産の55%を占め、2025年には3,000万台以上の生産に達しています。インドでは今後数年間で車両生産への大規模な投資が見込まれており、インドの生産台数は近い将来に年間600万台を超える可能性があります。サウジアラビアのTASARUサプライヤーハブやエジプトの自動車産業開発プログラムなどの拡張プログラムが、蒸発排出モジュールを含むティア1およびティア2のコンポーネント工場を誘致しています。BEVインセンティブが加速する中でも、新興市場の大部分の生産はアクティブパージソリューションを必要とするガソリンエンジンを維持しています。
プラグインハイブリッド車における加圧燃料タンク
PHEVは電気モードで数日間稼働し、蒸気圧が上昇してキャニスター負荷が飽和に近づく可能性があります。2026年に発表された研究では、急速応答バルブと組み合わせた50 L/minポンプが7日間のソーク中に蒸気の95%を捕捉することが示されました。Porscheの2026年パナメーラPHEVは、アクティブポンプとステンレス鋼タンクを追加することで、0.3 gの閾値に対して0.1332 gという2日間蒸発結果を達成しました。カリフォルニア州は2026年以降のPHEVに対して300ベッドボリュームのパージを義務付けており、14の連携州でも同様のアーキテクチャが実質的に要求されています。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| BEVの普及がパージポンプの必要性を排除 | -0.5% | 欧州、中国、カリフォルニア州ZEV規制州で最も顕著なグローバル市場 | 中期(2〜4年) |
| 受動的EVAPバルブと比較した高いBOMコスト | -0.2% | 南米、東南アジア、アフリカの価格感応度の高い市場を中心とするグローバル市場 | 短期(2年以内) |
| BLDCモーター向け希土類磁石の供給制約 | -0.1% | 中国に供給チェーンが集中するグローバル市場 | 短期(2年以内) |
| 新興のシールド燃料システム技術がパージポンプを迂回する可能性 | -0.1% | 北米およびEU、プレミアムOEMにおける初期段階のR&D | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BEVの普及が対応可能な市場規模を圧縮
バッテリー電気自動車はパージポンプを必要とせず、そのシェアは中国ですでに30%を超え、欧州では15%を超えています。カリフォルニア州のロードマップは2035年までに小型車の100%ゼロエミッション販売を確定しています。バッテリーコストが1 kWhあたり80米ドルを下回る傾向にある中、主要OEMはR&D資金をICEコンプライアンスからBEV加速へと振り向けています。この構造的な減少が自動車用アクティブパージポンプ市場のグローバルCAGRから指数関数的に差し引かれています。
価格感応度の高い地域における高い部品表コスト
ブラシレスモーター、デュアルセンサー、統合ECUを備えたアクティブパージモジュールは、OEM量産価格で25〜35米ドルのコストがかかり、受動的ソレノイドバルブシステムのほぼ2倍です。ガソリン車がすでに手頃な価格目標を達成するのに苦労している市場では、コストプレミアムが規制当局がより厳格な蒸発排出制限を施行するまで採用を遅らせます。この価格の逆風はブラジル、インドネシア、ナイジェリアで最も顕著であり、2028年まで成長を大幅に抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
センサーが増分的な価値を獲得DCモーターは依然として最大の部品表項目であり、2025年に41.27%を占めています。しかし、多機能アセンブリが部品数を削減し、バッテリー電気自動車の代替がガソリンシステムを完全に排除するにつれて、モーター数量は横ばいになっています。アクチュエーター、バルブ、蒸気キャニスターは車両生産台数に密接に連動していますが、診断の深度が規制に明文化されているため、センサーのみが構造的なコンテンツ成長を経験しています。これらの変化が2031年までのコンポーネント売上においてセンサーのリーダーシップを強化しています。
センサーは、欧州向けのすべてのモジュールが規則2025/1707に従ってパージバルブのデューティサイクルおよびキャニスターベント圧力を記録しなければならないため、2031年にかけてCAGR 6.13%で拡大すると予測されています。センサーリッチモジュールの自動車用アクティブパージポンプ市場規模は、したがってポンプハードウェアの数量単独が示唆するよりも速く上昇しています。Continentalのデュアル圧力アーキテクチャおよびStandard Motor ProductsのCP122アフターマーケットポンプは、リアルタイム診断のためにフローセンサーと温度センサーを組み込んだ設計の典型例です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


材料タイプ別:
プラスチックが引き続き主流非金属材料が2025年の出荷量の63.37%を占め、ポリプロピレンおよびポリアミドがハウジング、ポート、カバーに好まれています。射出成形プラスチックは質量を削減し、組立工程を削減する複雑な形状を可能にし、このセグメントのCAGR 6.16%予測を支えています。しかし、Densoの低密度インペラーに起因する430万台のリコールは、厳格な検証なしにサイクルタイムを短縮した場合に生じる品質リスクを浮き彫りにしました。
主にステンレス鋼とアルミニウムからなる金属コンテンツは、ポンプインペラーやタンクインターフェースなどの高圧または高温部位において引き続き重要な役割を果たしています。PorscheのステンレスPHEVタンクは、プレミアムアプリケーションが耐久性を保証するために金属に依存し続けていることを示しています。予測期間中にバイオベースコンポジットがバリューチェーンに参入する可能性がありますが、広範な採用は実証済みの燃料適合性と安定した樹脂価格にかかっています。
製造プロセス別:
射出成形が加速射出成形が2025年の数量の約52.43%を占め、±0.1 mmの公差と下流プロセスでは再現できない統合センサーボスにより、CAGR 6.25%で真空成形を上回る成長を遂げる見込みです。マルチキャビティ金型は数百万ユニットにわたって金型コストを償却し、設備投資が完了すれば低い限界コストを実現します。一方、真空成形は金型コストが優先される大型キャニスターシェルにおいて依然として魅力的ですが、サイクルタイムが遅いためシェア成長が制限されています。
切削加工とマシニングは金属が必須の分野でニッチを守っています。CNCプロセスは−40°Cから+120°Cにわたって動作するポンプに不可欠なネジ付きフィッティングとリークタイトシールを可能にします。2026年〜2031年にかけて、単一アセンブリEVAPモジュールへのOEMの要望が、オーバーモールド金属インサートを備えた射出成形プラスチックハウジングへの新規プロジェクトの流れを継続させるでしょう。
車両タイプ別:
規制が商用トラックを前進させる乗用車がターボGDIセダン、ハッチバック、SUVへの長年の搭載率を反映して2025年の数量をCAGR 65.61%でリードしました。しかし、中型・大型商用車の自動車用アクティブパージポンプ市場シェアはCAGR 6.19%で最も速く上昇しています。これはユーロ7が2027年から3.5 tを超えるトラックに1.5 g/テスト制限を拡大するためです。フリートオペレーターは新規車両にパージポンプを指定し、欧州および北アフリカへの輸出フリートにおける旧型ディーゼル・ガソリン二元燃料トラックの改造を加速しています。
軽商用車は都市部の排出ゾーンがディーゼルよりもガソリンを優遇する中で安定した需要を維持しつつも、内燃機関ドライブトレインを保持しています。総じて、車両クラス全体にわたる規制の統一性が、BEVへの移行で失われる乗用車数量の一部を商用車の搭載で相殺することを確保しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
アフターマーケットがギャップを縮小OEMチャネルはContinental、Bosch、Denso、BorgWarnerとの組み込み契約により2025年の出荷シェアの71.25%を維持しました。それにもかかわらず、2017年〜2022年の最初のターボGDIコホートが走行距離10万kmを超えるにつれて、アフターマーケットはCAGR 6.24%でより速く成長しています。Standard Motor Productsが1,200以上のパージポンプ部品番号に拡大したことは、独立系ガレージがかつてディーラーツールを必要としていたセンサー搭載の交換部品にアクセスできるようになったことを示しています。
北米と欧州では、独立系サービスの労働賃金がディーラー価格を20〜30%下回り、コスト意識の高いオーナーを引き付けてOEMサービスネットワークから収益を転換しています。オンライン部品ポータルも新興市場での入手可能性を改善し、地元のショップが数ヶ月ではなく数日以内にパージモジュールを調達できるようにしています。
地域分析
欧州自動車用アクティブパージポンプ市場
欧州は2025年の世界収益の38.73%を占めており、ユーロ7規制および規制2025/1707が継続的な蒸発排出モニタリングを義務けることで、BEVシェアが15%を超える中においても、センサー集約型モジュールへの需要が持続している [2]「新規乗用車登録台数2025年」、欧州自動車工業会、acea.auto。ドイツ、フランス、および英国は、ターボGDIおよびPHEVアーキテクチャを広く採用するプレミアムOEMを通じて販売量を支えている。サプライチェーンの強靭性は、ポーランドおよびチェコにあるBosch、Continental、Densoの工場が地域内組立と世界輸出プログラムの双方に対応することで確保されている。
アジア太平洋自動車用アクティブパージポンプ市場
アジア太平洋地域は2031年までに最高水準となる6.22%のCAGRを達成する見込みである。OICAの2025年乗用車生産データによると、中国は約3,030万台の乗用車を生産しており、日本(720万台)、インド(540万台)、韓国(380万台)を大幅に上回っている。中国はBEVへの移行を強力に推進しているものの、その圧倒的な生産規模により内燃機関車の絶対的な生産台数は維持されている。日本および韓国のサプライヤーは、Densoのプラスチック製インペラ問題を受けたコスト圧力と品質審査に直面している。しかしながら、Toyota、Honda、Suzukiによる数十億ドル規模の生産能力拡張は、部品に対する長期的な需要を示している。
南北アメリカおよびMEA自動車用アクティブパージポンプ市場
北米はEPA Tier 3規制の施行とSUV中心の車種構成を背景に、安定した中一桁台の成長を記録している。Standard Motor Productsはサウスカロライナ州、カンザス州、およびメキシコでパージポンプを製造し、OEサービス契約および独立系取付業者の双方に供給している。BEVの勢いは強いものの均一ではなく、大型ピックアップトラックおよびSUVセグメントが2030年以降もガソリン需要を持続させることを確実にしている。南米、アフリカ、および中東はいずれも販売量では後れを取っているが、世界平均と同等またはそれ以上の成長を遂げており、エジプトのサプライヤー優遇策やサウジアラビアのTASARUハブなどの新たな産業政策が、蒸発排出制御システムを含む現地組立プロジェクを促進している。

競合環境
市場は中程度の集中を示しており、Continental、Bosch、Denso、BorgWarnerが合わせてグローバルOEMプログラムの大部分を供給しています。Continentalの特許保護されたアクティブパージポンプは、毎分50,000回転のブラシレスモーター、デュアル圧力センサー、制御エレクトロニクスを単一ハウジングに統合し、保証インシデントを削減する予測診断を提供しています[3]「統合型アクティブパージモジュール製品概要2026」、Continental AG、continental-automotive.com。Boschはレガシーなエバポレーティブ排出制御の強みと2026年のインドにおけるeアクスル合弁事業を組み合わせ、共有磁石および電子部品サプライチェーンを活用しながら電動化に60億ユーロを配分しています。BorgWarnerは2030年までに30億ユーロを投資し、Hubei Surpass Sun Electricを買収してe推進および補助ポンプのポートフォリオを拡大しました。
中国の2025年輸出規制以降の希土類磁石の制約がリードタイムの急増を引き起こし、フォードが2025年5月にエクスプローラーの生産を一時停止する事態を招きました。サプライヤーは磁石フリーまたはリサイクル磁石モーターを模索しており、ZFのI²SM、BorgWarnerのワイヤレス励磁、Niron Magneticsの窒化鉄コンセプトが2028年の商業化を目指しています。
アフターマーケットでは、Standard Motor ProductsとTranstar Aftermarket Solutionsがサービスレーンの移行を活用しています。SMPの1,200部品番号ラインは現在、最新のGM、フォード、日産プラットフォームをカバーし、北米3拠点からの出荷により大部分のワークショップロケーションへの48時間補充を可能にしています。BEVの普及が対応可能なICE数量を圧縮するにつれて競争激化が予測されています。ティア1サプライヤーはコストリーダーシップと診断の高度化を融合させる必要があり、アフターマーケットスペシャリストは増大する交換需要を確保するためにカタログの深度と物流スピードを拡大しなければなりません。
自動車用アクティブパージポンプ産業のリーダー企業
Continental AG
Robert Bosch GmbH
Denso Corporation
Schaeffler Group
Johnson Electric Holdings
- *免責事項:主要選手の並び順不同
自動車用アクティブパージポンプ市場
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Johnson Electric Holdings
- Agilent Technologies
- Rheinmetall Automotive AG
- Valeo SA
- Hella GmbH & Co. KGaA
- Magna International
- BorgWarner Inc.
- AISIN Corporation
- Hitachi Astemo
- Youngshin Precision
- Mikuni Corporation
- Eagle Industry Co.
- Standard Motor Products
- Schaeffler Group

Recent Industry Developments in 自動車用アクティブパージポンプ市場
- 2025年7月:GMB Koreaがハイブリッド車向けアクティブパージポンプを国産化し、韓国初の同コンポーネントの国内開発を実現しました。
- 2023年8月:Vitesco TechnologiesがCebi Groupと提携し、将来のユーロ7プログラム向けウォッシャーおよびパージモジュールを共同開発しました。


世界の自動車用アクティブパージポンプ市場レポートの調査範囲
レポートの対象範囲には、コンポーネント(DCモーターおよびその他)、材料タイプ(金属および非金属)、製造プロセス(切削加工およびその他)、車両タイプ(乗用車およびその他)、流通チャネル(OEMおよびアフターマーケット)、地域が含まれます。
| DCモーター |
| センサー |
| アクチュエーター |
| バルブ |
| 蒸気キャニスター |
| 金属 |
| 非金属 |
| 切削 |
| 真空成形 |
| 射出成形 |
| 乗用車 |
| 小型商用車(LCV) |
| 中型・大型商用車(MHCV) |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| コンポーネント別 | DCモーター | |
| センサー | ||
| アクチュエーター | ||
| バルブ | ||
| 蒸気キャニスター | ||
| 材料タイプ別 | 金属 | |
| 非金属 | ||
| 製造プロセス別 | 切削 | |
| 真空成形 | ||
| 射出成形 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車(LCV) | ||
| 中型・大型商用車(MHCV) | ||
| 流通チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年における自動車用アクティブパージポンプ市場の規模はどのくらいですか?
自動車用アクティブパージポンプ市場規模は2026年に7.7億米ドルであり、2031年までに10.4億米ドルに達する軌道にあります。
最も速く拡大しているコンポーネントセグメントはどれですか?
センサーが最も速く成長しているコンポーネントであり、規制がリアルタイムの蒸発排出診断を義務付けているため、2031年にかけてCAGR 6.13%で進展しています。
中型・大型トラックがアクティブパージポンプを採用している理由は何ですか?
ユーロ7が2027年から3.5 tを超えるトラックに1.5 g/テストの蒸発排出制限を適用し、アクティブポンプをコンプライアンス達成の最も実用的な手段としています。
パージポンプのアフターマーケット成長を牽引しているものは何ですか?
2017年〜2022年に販売されたターボGDI車両が2回目のオーナーシップサイクルに入りつつあり、低い労働コストで独立系サービスネットワークを優遇する交換需要を押し上げています。
希土類磁石の不足は市場にどのような影響を与えていますか?
2025年の中国によるNdFeB磁石の輸出規制がブラシレスDCモーターのリードタイムを長期化させ、サプライヤーが磁石フリー設計とリサイクル材料ストリームの探索を促しています。
2031年にかけて最も高い成長を記録する地域はどこですか?
アジア太平洋地域がCAGR 6.22%の予測でリードしており、中国とインドがBEV採用の加速にもかかわらず大規模なICEおよびハイブリッド車両の生産を維持しています。
最終更新日:



