
自動車用燃料噴射ポンプ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 10.68 十億米ドル |
| 市場規模 (2031) | 12.28 十億米ドル |
| 成長率 (2026 - 2031) | 2.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用燃料噴射ポンプ市場分析
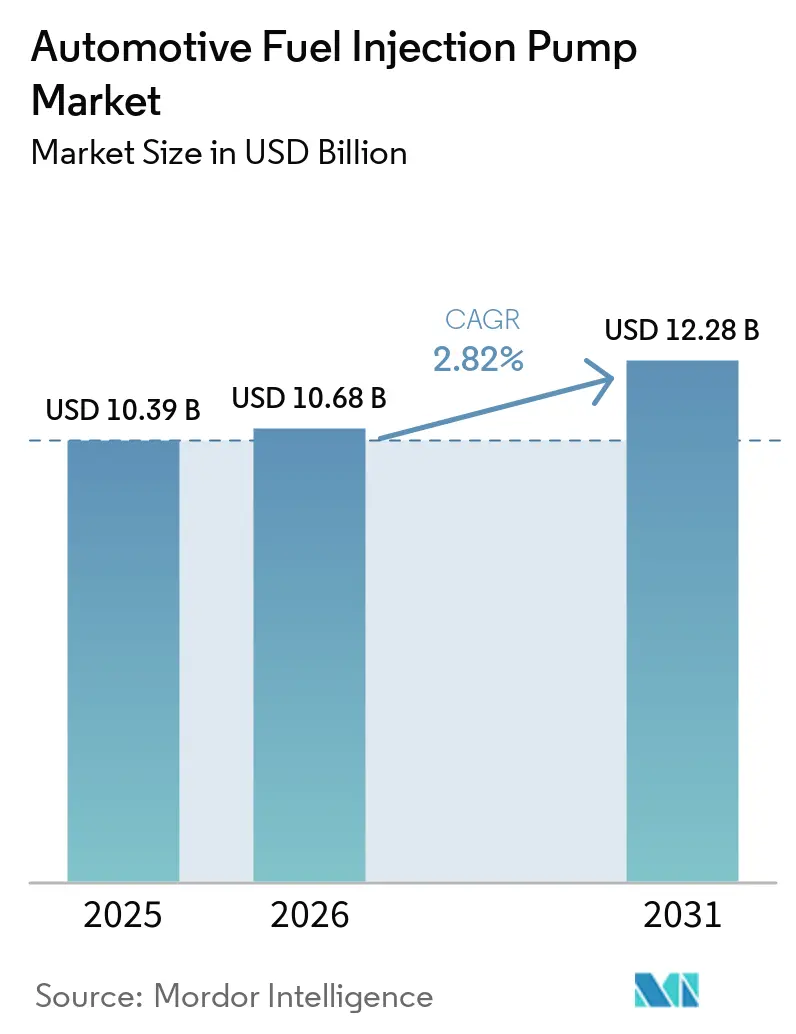
自動車用燃噴射ポンプの市場規模は2025年に10.39 ビリオン 米ドルと評価され、2026年の10.68 ビリオン 米ドルから2031年には12.28 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 2.82%を記録する見込みです。排気ガス規制に対する継続的な法的圧力、ハイブリッドパワートレインの回復、および実走行排出ガス制御の精度向上への需要が、電気自動車の普及が加速する中においても内燃機関サプライチェーンの重要性を維持しています。ユーロ7、中国VI-B、およびインドの近く施行予定のバーラト・ステージVIIは、粒子数上限を一括して厳格化し[1] Himanshu Arora, バーラト・ステージ7(BS7):詳細に知っておくべきすべてのこと、
GoMechanic, gomechanic. in、保証義務を延長することで、OEM調達を耐久性の高い高圧コモンレールおよびガソリン直接噴射ソリューションへと誘導しています。同時に、OEMのハイブリッド戦略は、ール圧力の安定性を損なうことなく頻繁なスタート・ストップサイクルに耐えられるポンプを必要としています。競争環境は中程度の集中度を維持しており、5社のグローバルサプライヤーが新車受注を支配する一方、多数の地域ブランドが補修部品チャネルで繁栄しています。
主要レポートのポイント
- ポンプタイプ別では、コモンレール燃料噴射ポンプが2025年の自動車用燃料噴射ポンプ市場シェアの57.33%を占め、同セグメントは2031年にかけて最速のCAGR 3.91%を記録すると予測されています。
- 圧力タイプ別では、高圧ポンプが2025年の自動車用燃料噴射ポンプ市場の66.11%のシェアを占め、同カテゴリーも2031年にかけて最高のCAGR 3.81%を記録すると予測されています。
- 用途別では、直接噴射システムが2025年の自動車用燃料噴射ポンプ市場の71.33%のシェアを保有し、2031年にかけて最速のCAGR 4.76%で成長しています。
- 燃料タイプ別では、ディーゼルが2025年に56.13%の市場シェアでトップとなり、ガソリン系は2031年にかけてCAGR 3.41%で成長すると予測されています。
- 車両タイプ別では、乗用車が2025の自動車用燃料噴射ポンプ市場シェアの60.84%を占め、2031年にかけて最高のCAGR 3.19%で拡大すると見込まれています。
- 流通チャネル別では、OEMラインが2025年の自動車用燃料噴射ポンプ市場シェアの73.15%を占め、アフターマーケットが2031年にかけて最高のCAGR 3.31%を記録する見込みです。
- 地域別では、アジア太平洋地域が2025年の自動車用燃料噴射ポンプ市場の46.25%のシェアを保有し、2031年にかけて最速の3.22%で成長を続けると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
自動車用燃料噴射ポンプ市場の促進要因影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な世界的排出規制 | +0.8% | EU、北米、アジア太平洋 | 中期(2~4年) |
| GDI乗用車生産の増加 | +0.6% | アジア太平洋 | 短期(2年以内) |
| 小型化ターボエンジンへの需要 | +0.5% | 欧州、北米、アジア太平洋 | 短期(2年以内) |
| ハイブリッド車電動ポンプへの需要 | +0.4% | 世界 | 中期(2~4年) |
| 水素対応高圧ポンプの研究開発 | +0.3% | 欧州、アジア太平洋 | 長期(4年以上) |
| AI対応フリート予知保全 | +0.2% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な世界的排出規制
ユーロ7は2025年に法制化され、高度および温度帯にわたって一貫したレール圧力を要求する実走行排出ガス検査が追加されました。2026年に完全施行された中国VI-Bは、これらの厳格さを反映し、内燃機関車両に対して30,000kmを超える耐久性証明を要求しています[2]Mark Rainford, 中国が新車に対してより長い試験期間を義務付ける、
Inside China Auto, insidechinaauto.com。2027年に予定されているインドのバーラト・ステージVIIフレームワークは、アンモニアスリップおよび車載モニタリング条項に準拠する予定です。これら3地域が一体となって、サプライヤーに先進材料とより厳密な機械加工公差の採用を強いています。認証審査は実世界データを実験室プロトタイプよりも重視する傾向が強まっており、ハードウェアと自己診断機能を統合するベンダーが有利となっています。
アジアにおけるGDI乗用車生産の増加
中国は2030年までに企業平均燃料消費量の上限を3.3L/100kmとすることを目指しており、省レベルの規制当局はフレックス燃料対応を奨励することでGDI普及率を押し上げています[3]中国が2026年に車両に対してより厳格な燃費基準を施行、
www.gov.cn, English.www.gov.cn。インドの乗用車メーカーも同様にBS-VIIを満たすためにGDIへと方向転換しています。地域のティア1企業は生産能力を増強してエタノール対応シールを入し、多国籍サプライヤーはコストとコンプライアンスのバランスを取るためにモジュラー設計を強調しています。この傾向はプラットフォームの均質化を加速させ、中価格帯モデル全体での規模の経済を可能にしています。
小型化ターボエンジンへの需要
大きなブーストと組み合わせた小排気量エンジンは、ドライバビリティを犠牲にすることなく効率規制を満たすための最も迅速な方法として自動車メーカーに残っています。ターボラグと過渡的な負荷スパイクが燃料供給にストレスをかけるため、ポンプは急速な圧力変動下でもパルスごとの精度を維持しなければなりません。サプライヤーはコーティングされたプランジャーと低慣性カムプロファイルで対応しています。商用フリートでは、高圧コモンレールシステムがターボチャージングと排気ガス再循環を組み合わせて将来のNOx閾値に達し、機械式ポンプを不可欠なものとして維持しています。
ハイブリッド車電動ポンプへの需要
トヨタの2026年型カムリハイブリッドは、バッテリーアシスト段階において低流量計量を使用することで100キロメートルあたり5.0リットルを達成しており、精密に制御された電子駆動ポンプが応答性を犠牲にすることなく寄生損失を削減できることを証明している。サプライヤーは、ラシレスDCモーターとバッテリー管理システムと同期するスマートコントローラーを統合することで対応し、長時間のアイドリング後においても安定したレール圧力を確保している。三国(ミクニ)は、2030年の収益目標の70%以上が電動化パワートレインコンポーネントから得られると公式に表明しており、従来の機械式ポンプからコンパクトなソフトウェア定義ユニットへの戦略的転換を強調している。これらの動向は、燃料供給が回生制動およびエンジンオフコースティングと連携するよう、自動車用ポンプエンジニアとハイブリッドシステムアーキテクトとの協力の重要性を強調している。
自動車用燃料噴射ポンプ市場の抑制要因影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV普及の加速 | –2.8% | 欧州、中国、世界 | 短期(2年以内) |
| 高圧ポンプの高コストと複雑性 | –0.6% | 世界 | 中期(2~4年) |
| 精密部品サプライチェーンリスク | –0.4% | 世界 | 短期(2年以内) |
| 熟練ポンプ技術者の不足 | –0.3% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV普及の加速
純粋なバッテリー電気モデルは、いくつかの欧州加盟国でディーゼル車の販売台数を上回るようになり、北米のOEMは将来の設備投資の大部分を電動化プラットフォームに割り当てています。この転換は内燃機関の追加開発予算を削減し、小型車セグメントにおけるポンプ数量を圧縮しています。サプライヤーはこの圧力を感じており、レガシー資産の売却、水素対応プログラムの追求、または老朽化した車両群を支援するアフターマーケットラインの拡大によって対応しています。多くの従来型サプライヤーにとって、この移行は選択というよりも生存の問題となっています。
高圧ポンプの高コストと複雑性
2,500バールを超えるレール圧力は、精密な公差、真空炉冶金、および厳格なライン末端流量検査を必要とします。これらの要件はユニット価格を引き上げ、新規参入者に対する障壁を高めています。小規模メーカーは工具償却と歩留まり損失において現実的な課題に直面しており、高圧設計は少数のティア1スペシャリストグループに限定されています。この分野への参入容易ではなく、必要な資本と専門知識は相当なものです。OEMはこのダイナミクスを認識しており、システムレベルの保証交渉とより厳格なフィールド故障指標によってコストプレミアムを相殺しており、これがさらにサプライヤーの利益率を圧縮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
自動車用燃料噴射ポンプ市場セグメント分析
ポンプタイプ別:
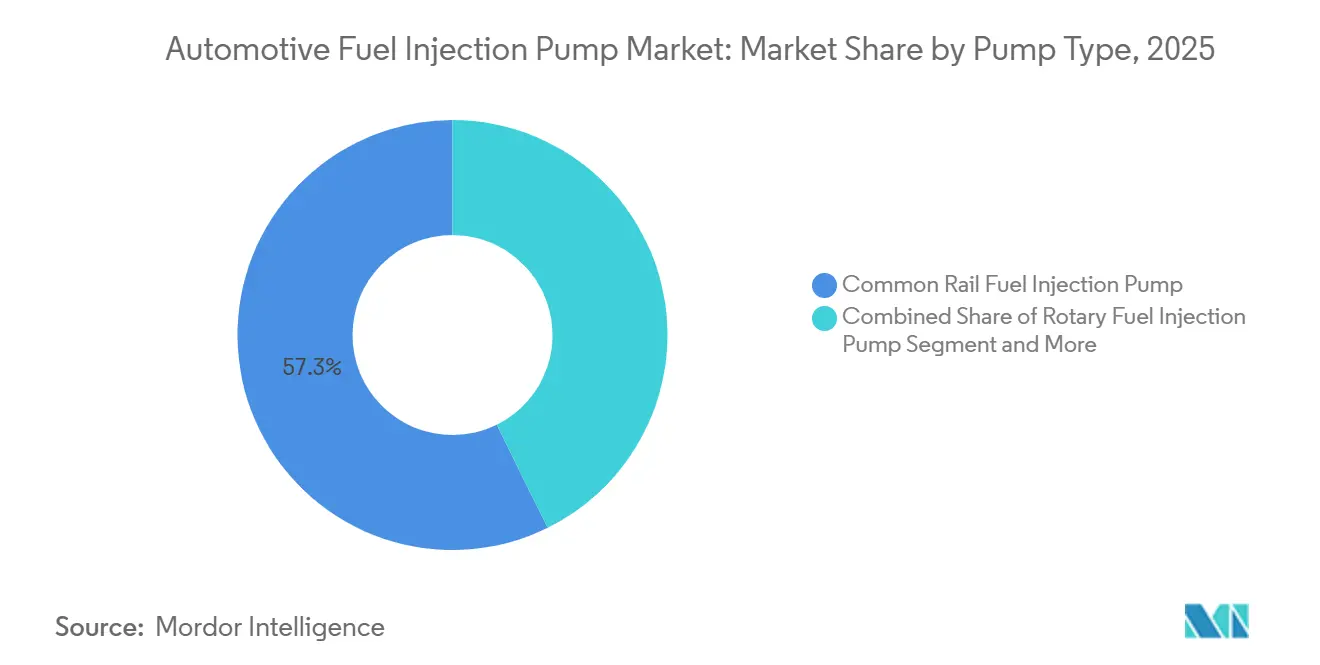
コモンレールの優位性が成長を支えるコモンレール燃料噴射ポンプは2025年の自動車用燃料噴射ポンプ市場シェアの57.33%を占めました。その分離圧力設計により、エンジニアはロータリー式やシリンダー内方式では対応が難しい複数の噴射イベントを調整することができます。OEMのキャリブレーションチームは、ますます厳格化する排出ガス規制ファイルとハイブリッドサイクルに対応する際に、その柔軟性を高く評価しています。このアーキテクチャはモジュラーソフトウェアアップデートにも適しており、燃焼戦略が進化してもハードウェアの有効性を維持します。サプライヤーはそのため、コモンレールハードウェアと高度な分析機能をバンドルし、このプラットフォームへのロックイン効果を強化しています。
同サブセグメントは、当該期間にわたって最速のCAGR 3.91%を録すると予測されています。継続的な材料アップグレード、よりスマートなソレノイド、および厳密な機械加工公差がその成長予測を支えています。新規参入者は競合設計をゼロから構築するよりも基本特許をライセンス供与する傾向があり、直接的な競争を減らしてマージンを維持しています。合成ディーゼルブレンドに移行するフリートも、耐久性審査においてコモンレールポンプの認証が容易であることを認識しています。これらの要因が総合的に、この技術を将来の内燃機関プログラムのデフォルト選択として確立しています。


圧力タイプ別:
高圧システムがプレミアムセグメントを獲得高圧ポンプは2025年の自動車用燃料噴射ポンプ市場シェアの66.11%を占めました。燃料を微細に霧化する能力により、粒子数の制御に不可欠な存在となっています。自動車メーカーはこれらを閉ループセンサーと統合し、高度、温度、および負荷過渡に対してレールが即座に調整されるようにしています。開発パートナーは、かさを増やすことなく寿命を延ばすシール化学とシャフトコーティングに注力しています。規制が広がるにつれ、高圧フォーマットは乗用車および用プラットフォーム全体でクリーン燃焼の代名詞となっています。
このカテゴリーは最速のCAGR 3.81%を達成すると予測されています。成長は直接噴射ガソリンおよび低炭素ディーゼル代替品への移行に依存しており、いずれも高い噴霧エネルギーを必要とします。ポンプメーカーと鉄鋼サプライヤーの共同研究開発プロジェクトは、圧力安定性を維持しながらコア重量を削減することを目指しており、これにより車両適合範囲が広がります。ハイブリッド車は頻繁な再始動から恩恵を受けるため、高圧システムが提供する即時圧力準備態勢への需要をさらに強化しています。その結果、投資パイプラインはこの圧力クラスに大きく偏っています。
用途別:
直噴システムが効率化を牽引直接噴射プラットフォームは2025年の自動車用燃料噴射ポンプ市場シェアの71.33%を占めました。エンジニアはシリンダー内供給を好みます。なぜなら、それが熱効率を向上させ、成層充填モードを可能にするからです。この特性は、ハードウェアの改造なしに都市走行サイクルでのフリートの燃料消費削減にも役立ちます。サプライヤーは現在、マッチングセンサーとコントローラーを含むターンキーキットの一部としてポンプを出荷しており、ライン側の設置を簡素化しています。その結果生じる時間節約は、コスト削減圧力下にある契約製造業者に強く響いています。
直接噴射は用途全体で最も急峻なCAGR 4.76%も記録しています。拡大は、マルチポイントシステムの余地をほとんど残さない、ますます厳格化するフリート平均効率目標によって推進されています。ポンプベンダーは機械的レイアウトを変更するのではなくパルスタイミングを精緻化するソフトウェアアップデートを活用し、自動車メーカーの資産寿命を延ばしています。アフターマーケットスペシャリストは、初期世代のGDI車が保証期間を終えるにつれて並行した追い風を感じており、交換需要を押し上げています。総じて、OEMとサービスチャネルの双方からの牽引力がこのセグメントの成長プレミアムを確固たるものにしています。
燃料タイプ別:
ガソリンが台頭、ディーゼルは成熟ディーゼルポンプは2025年の自動車用燃料噴射ポンプ市場シェアの56.13%を維持し、貨物および重量物輸送セクターでの継続的な優位性を反映していますフリートオペレーターは長距離輸送ペイロードにディーゼルのトルク特性を頼りにしており、基本需要を安定させています。しかしサプライヤーは、ハードウェアをより高い精度と優れた自己診断機能へと押し進める排気規制の強化に直面しています。先進的な地域では再生可能ディーゼルブレンドのテストも行われており、検証ループを強いるものの最終的にはポンプの長寿命化を支援しています。そのような背景の中、ディーゼルセグメントはより広い製品ポートフォリオに資金を提供するアンカーとして残っています。
一方、ガソリンポンプはこのグループで最速のCAGR 3.41%で成長すると予測されています。乗用車メーカーは、ターボダウンサイジング戦略と相性の良いガソリン直接噴射レイアウトへと方向転換しています。ポンプ設計者は、より小さなエンジンベイに適したエタノール耐性シールとコンパクトなハウジングに注力しています。マーケティングチームは、コモディティ製品との差別化のために静粛な動作と迅速なプライミングを強調しています。これらの特性は洗練された走行性能を求める消費者に響き、ガソリンサブセグメントに明確な上昇軌道を与えています。
車両タイプ別:
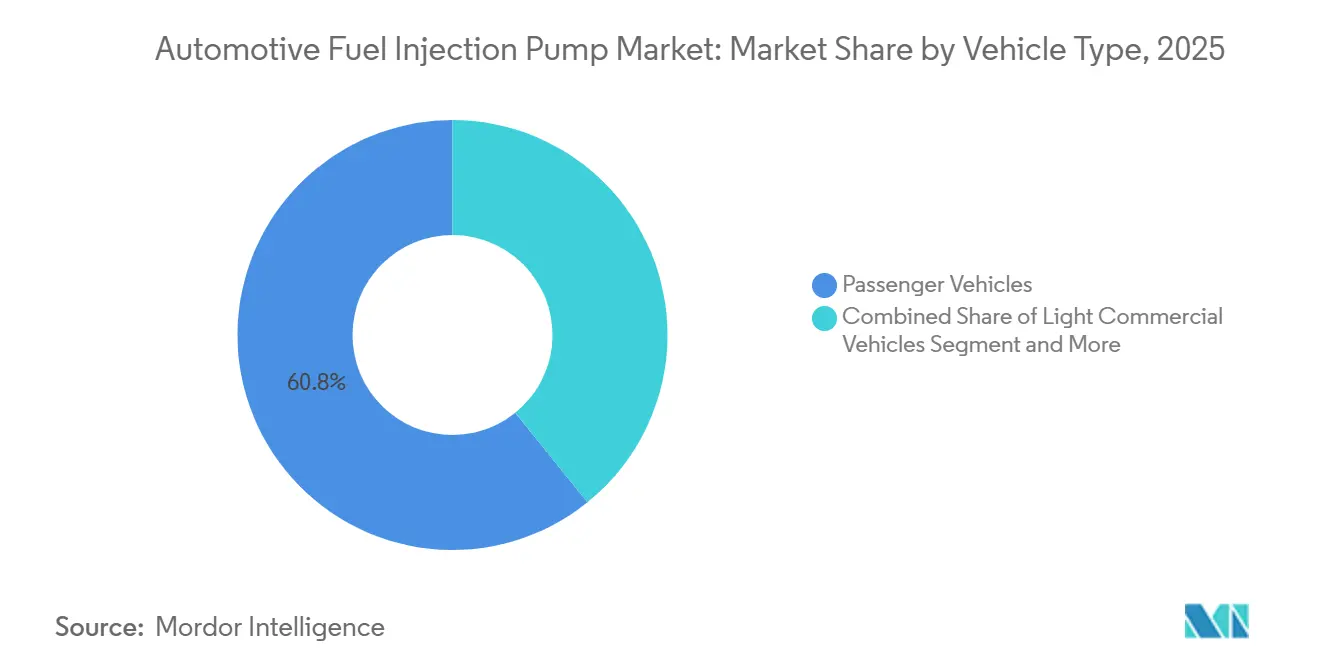
乗用車がコア需要を維持乗用車は2025年の自動車用燃料噴射ポンプ市場シェアの60.84%を占め、設計ロードマップの形成における中心的な役割を強調しています。セダンやクロスオーバーのハイブリッドレイアウトは、電気自動車の普及が進む中でも内燃機関コンポーネントの重要性を維持しています。ポンプの統合はスペース、騒音、およびスタート・ストップ耐久性のバランスを取る必要があり、ベンダーはハウジングの小型化と制御ロジックの精緻化を進めています。自動車メーカーはまた、ディーラー訪問なしにキャリブレーション調整を可能にする無線アップデート対応ポンプも評価しています。これらのソフトな優位性が乗用車セグメントの規模的優位性を強化しています。
同カテゴリーは予測期間にわたって最高のCAGR 3.19%を記録すると見込まれています。成長は、いずれも航続距離延長のために燃料システムを必要とするコンパクトSUVおよびプラグインハイブリッドへの強い需要に依存しています。サプライヤーはモジュラー工を活用して、単一のコアアーキテクチャが複数の車名にまたがることを可能にし、ユニットコストを削減しています。ライドヘイリングフリートは車両ライフサイクルを延長し、高サイクル使用向けに調整された交換ポンプへの二次的な需要を生み出しています。これらの影響が総合的に、乗用車を市場拡大の最前線に位置づけています。
流通チャネル別:
OEMラインが優位、アフターマーケットが加速OEM供給ルートは2025年の自動車用燃料噴射ポンプ市場シェアの73.15%を占め、主要組立ラインにポンプとコントローラーのバンドルモジュールを設置するという自動車メーカーの好みを反映しています。緊密なエンジニアリング協力により、コンポーネントの公差が初日からエンジン管理ソフトウェアと整合することが保証されます。長期契約により数量が確保され、ティア1ベンダーに予測可能なキャッシュフローをもたらします。これらの契約には、継続的な品質改善を促進する共有保証プールが含まれることが多いです。その結果、工場適合を目指す新規参入者に対する高い参入障壁が生まれています。
それでも、アフターマーケットは最高のCAGR 3.31%を記録ると予測されています。車両平均年齢の上昇により、オーナーは買い替えよりも修理を選ぶようになり、単体ポンプへの需要が高まっています。独立系ガレージは、明確な設置ガイドと充実したテクニカルホットラインを提供するブランドを好み、サービス性を販売ポイントに変えています。電子商取引プラットフォームは地理的リーチを広げ、ニッチなサプライヤーが実店舗チャネルでは見落とされがちな農村市場を開拓することを可能にしています。デジタル注文と予知保全アプリが成熟するにつれ、アフターマーケットの成長軌道は確実に上向きとなっています。
地域分析
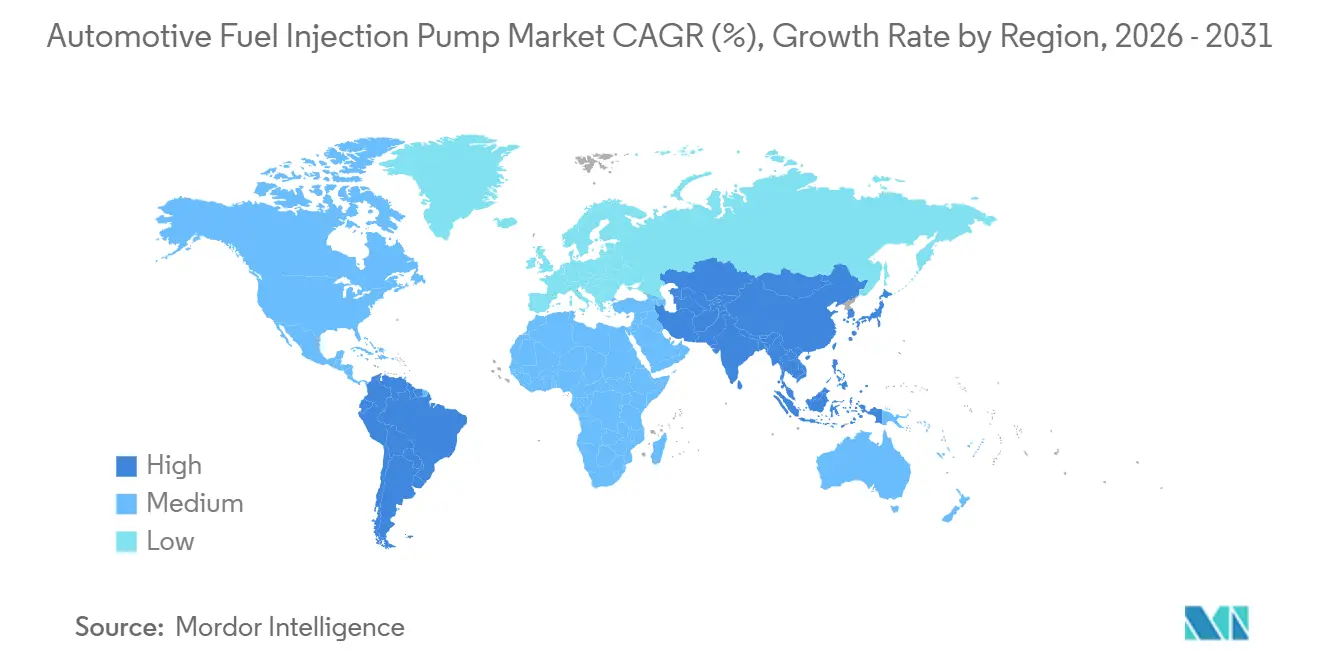
アジア太平洋地域は2025年の自動車用燃料噴射ポンプ市場収益の46.25%を占め、CAGR 3.22%でそのリードを拡大すると予測されています。中国のVI-B施行は内燃機関車両に対して30,000kmを超える耐久性と低粒子数を義務付けており、地域OEMが国内および合弁サプライヤーに高圧コモンレール契約を発注することを促しています。インドのバーラト・ステージVIIロードマップは同様の閾値とリアルタイムのアンモニアスリップモニタリングを確認しています。日本のハイブリッド優位性は精密低流量ガソリンポンプへの安定した受注を維持し、近期のEVカニバリゼーションから地域を緩衝しています。
欧州はユーロ7の導入とバッテリー電気自動車の急速な普及という二重の圧力に対処しています。乗用車ディーゼル数量が縮小する一方、プレミアムメーカーは航続距離延長型ハイブリッドおよびパフォーマンスガソリンモデルに高圧燃料システムを依然として採用しています。ドイツ、フランス、チェコ共和国のサプライヤー工場は、燃焼系と電動駆動系のサブアセンブリを並行して処理するためにラインを再調整し、設備稼働率を安定させています。欧州グリーンディールの下で資金提供された水素バスプロトタイプは、乾燥燃料へのシール材料の適応を必要とするポンプスペシャリストの新たなニッチを生み出しています。
北米は州レベルのゼロエミッション義務と大型ピックアップおよびSUVへの市場ロイヤルティのバランスを取っています。フルサイズハイブリッドトラックとエタノールフレックスモデルは、沿岸州がゼロ排気管車両に対てより厳格な販売目標を推進する中でもポンプ需要を維持しています。メキシコの地域ティア2企業はアフターマーケット輸出に多角化し、OEM発注の減少を相殺しています。米国はまた、長距離貨物における再生可能ディーゼルのテストベッドとしても機能しており、高圧ディーゼルポンプに複数年の活躍の場を与えています。

競合環境
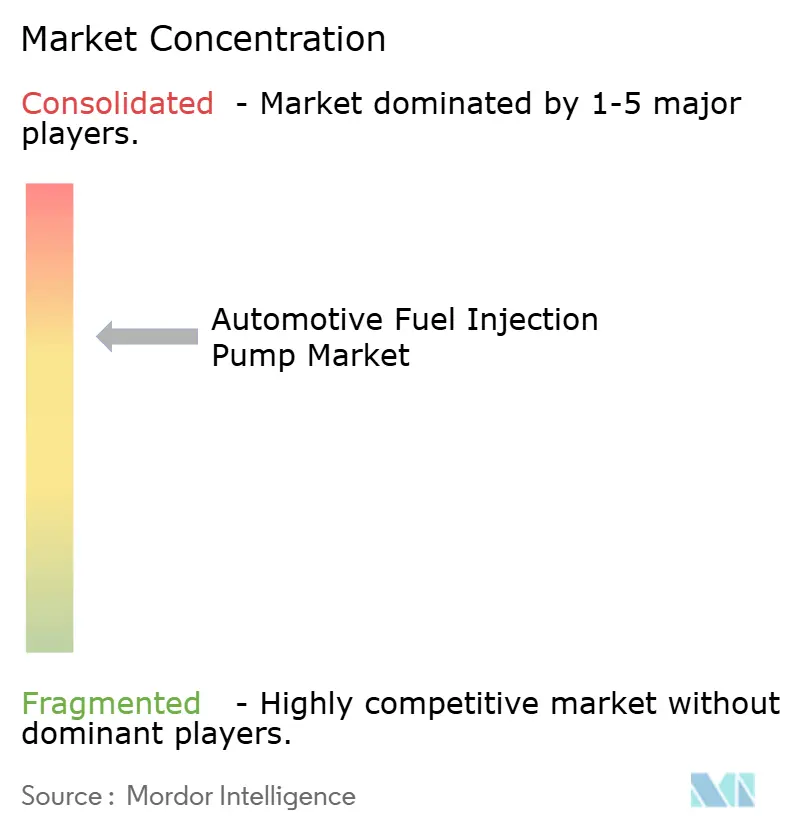
自動車用燃料噴射ポンプ市場は中程度の集中度を示しています。Robert Bosch GmbH、Denso Corporation、Continental AG、BorgWarnerのスピンオフであるPHINIA、およびHitachi Astemo Ltd.が新型モデルの指名の大部分を支配しています。PHINIAの2025年におけるスウェーデンの点火スペシャリストであるSwedish Electromagnet Invest AB(SEM)の買収は、水素および天然ガスポートフォリオを強化し、欧州およびアジアでのフリートパイロットに向けた位置づけを確立しています。Denso Corporationは、ポンプ組立とエッジクラウド分析を組み合わせたスマートファクトリーの展開を活用し、リードタイムを短縮してリアルタイムで品質のドリフトを検出しています。
Hitachi Astemo Ltd.は現在Hondaが過半を所有しており、ハイブリッドセダンのデューティサイクルを最適化する統合ポンプ・ECUスイートを共同設計しています。Continental AGはアフターマーケット範囲を拡大し、独立系ガレージにディーラーレベルの互換性を提供することでチャネルシェアを確固たるものにしています。一方、地域資金に支援された中国ブランドは、コモンレールユニット向けの自動化ギアトレイン組立を精緻化し、グローバル競合他社とのコストおよび技術格差を縮小しています。
ニッチなイノベーターは代替燃料を中心に集まっています。あるヨーロッパのサプライヤーは、港湾や鉱山のオフロード機械に供給する低圧メタノールポンプを開発し、炭素集約度の大幅削減を目指しています。米国のスタートアップは、航続距離延長型ドローンおよびeVTOL向けのブラシレスDCマイクロポンプをテストしており、業界横断的な多角化を示唆しています。これらの動きは総合的に、既存企業が規模の優位性を強化しながら挑戦者がニッチな領域を開拓する競争環境を浮き彫りにしています。
自動車用燃料噴射ポンプ産業リーダー
Robert Bosch GmbH
Denso Corporation
Continental AG
BorgWarner Inc. (Phinia Inc.)
Hitachi Astemo Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた自動車用燃料噴射ポンプ市場の企業
- Robert Bosch GmbH
- Denso Corporation
- Continental AG
- Hitachi Astemo Ltd.
- Aisin Corporation
- Stanadyne LLC
- Cummins Inc.
- Woodward Inc.
- Weifu Group
- BorgWarner Inc. (Phinia Inc.)
- Magna International Inc.
- Mikuni Corporation
- SHW AG
- Marelli Holdings

自動車用燃料噴射ポンプ市場における最近の業界動向
- 2026年5月:Standard Motor Products, Inc.は、スタンダードガソリン燃料噴射プログラムを拡大し、1,100以上の新規GDI、MFI、およびTBIインジェクター、ポンプ、センサー、レギュレーター、およびサービスキットを追加しました。
- 2026年4月:ルノーはブリジャー向けに新しい1.2リタータボペトロールエンジンを開発しました。このエンジンは、CNG対応をサポートするために設計された簡略化されたマルチポイント燃料噴射(MPFi)システムを搭載しており、車両がペトロールと圧縮天然ガスの両方で動作することを可能にしています。


世界の自動車用燃料噴射ポンプ市場レポートの調査範囲
自動車用燃料噴射ポンプ市場は、ンプタイプ、圧力タイプ、用途、燃料タイプ、車両タイプ、流通チャネル、および地域にわたってセグメント化されています。ポンプタイプ別では、市場はコモンレール燃料噴射ポンプ、ディストリビューター/ロータリーポンプ、インラインポンプ、およびユニットインジェクターポンプを含みます。圧力タイプ別では、システムは低圧または高圧に分類されます。用途別では、市場は直接噴射システムとマルチポイント燃料噴射にセグメント化されています。燃料タイプ別では、セグメントにはディーゼル、ガソリン/ペトロール、および代替燃料(バイオ燃料/エタノール)が含まれます。車両タイプ別では、乗用車、小型商用車(LCV)、および大型商用車(HCV)を包含します。流通チャネル別では、市場はOEM(相手先ブランド製造業者)およびアフターマーケットを通じて機能します。地域別では、市場は北米(米国、カナダ、その他の北米)、南米(ブラジル、アルゼンチン、その他の南米)、欧州(英国、ドイツ、フランス、イタリア、スペイン、ロシア、その他の欧州)、アジア太平洋(中国、インド日本、韓国、その他のアジア太平洋)、および中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、その他の中東・アフリカ)にわたって分析されています。
市場予測は金額(米ドル)および数量(ユニット)の観点から提供されています。
セグメンテーション概要
| コモンレール燃料噴射ポンプ |
| ロータリー燃料噴射ポンプ |
| シリンダー内ポンプ |
| シリンダー外ポンプ |
| 低圧 |
| 高圧 |
| 直接噴射システム |
| 多点燃料噴射システム |
| ガソリン |
| ディーゼル |
| 代替燃料 |
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| ポンプタイプ別 | コモンレール燃料噴射ポンプ | |
| ロータリー燃料噴射ポンプ | ||
| シリンダー内ポンプ | ||
| シリンダー外ポンプ | ||
| 圧力タイプ別 | 低圧 | |
| 高圧 | ||
| 用途別 | 直接噴射システム | |
| 多点燃料噴射システム | ||
| 燃料タイプ別 | ガソリン | |
| ディーゼル | ||
| 代替燃料 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型および大型商用車 | ||
| 流通チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
自動車用燃料噴射ポンプ市場の現在の規模はどのくらいですか?
自動車用燃料噴射ポンプの市場規模は2025年に10.39 ビリオン 米ドルと評価され、2026年の10.68 ビリオン 米ドルら2031年には12.28 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 2.82%を記録する見込みです。
どのポンプタイプがグローバルシェアをリードしていますか?
コモンレールポンプは2025年の世界収益の最大57.33%のシェアを占め、新しい排出ガス基準への適合性を反映しています。
2031年にかけて最も速く成長する用途はどれですか?
直接噴射システムは、主要地域における厳格な燃費目標に支えられ、2031年にかけて最速のCAGR 4.76%を記録すると予測されています。
なぜアジア太平洋が需要を支配しているのですか?
中国のVI-B施行、インドの近く施行予定のバーラト・ステージVII規制、および日本のハイブリッドリーダーシップが、高精度ポンプの地域設置基盤を集合的に拡大しています。
最終更新日:



