
原子層堆積市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
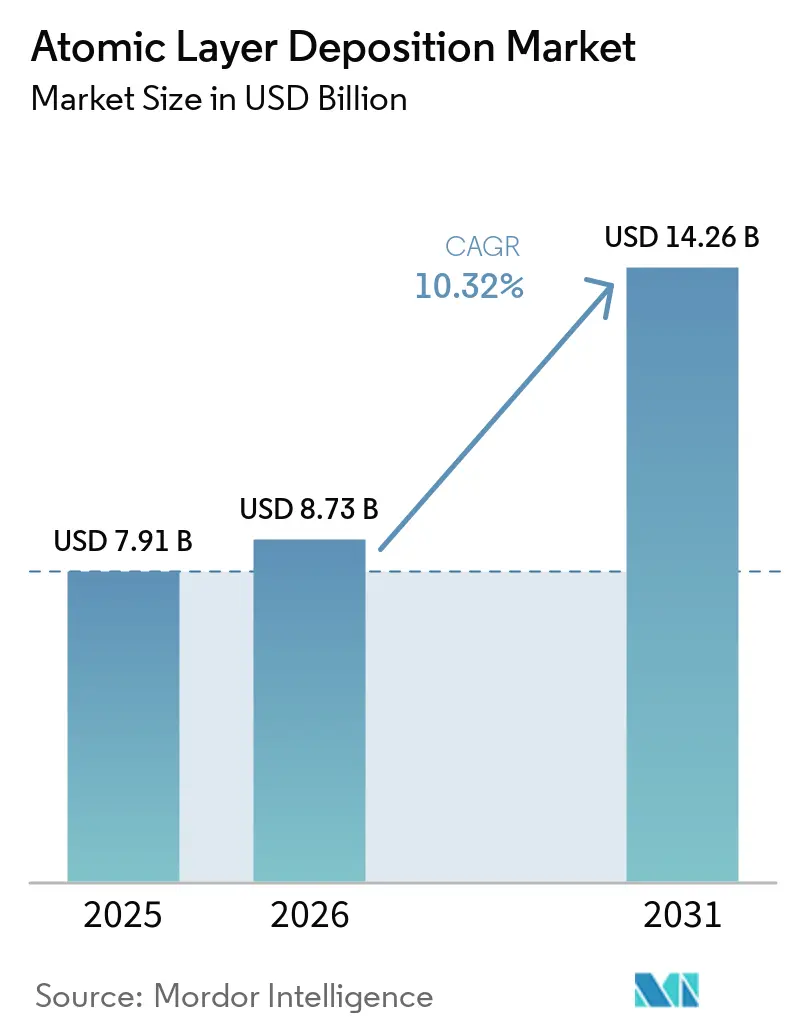
| 市場規模 (2026) | 8.73 十億米ドル |
| 市場規模 (2031) | 14.26 十億米ドル |
| 成長率 (2026 - 2031) | 10.32 % |
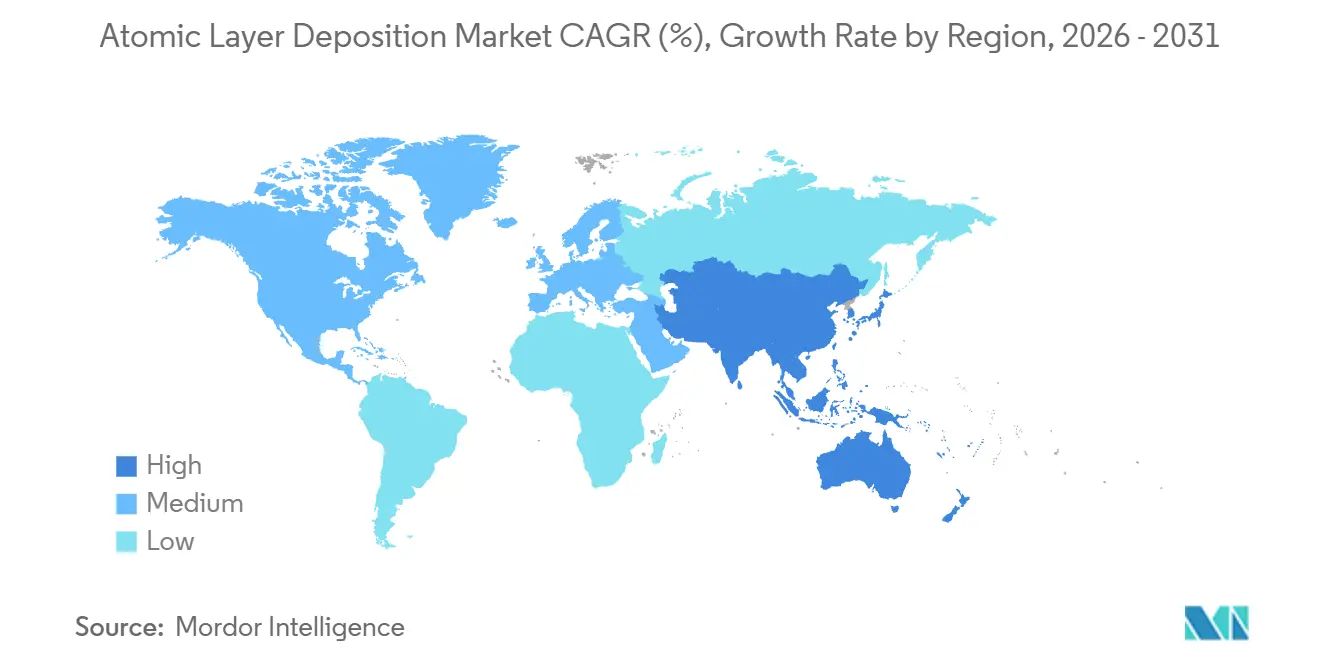
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
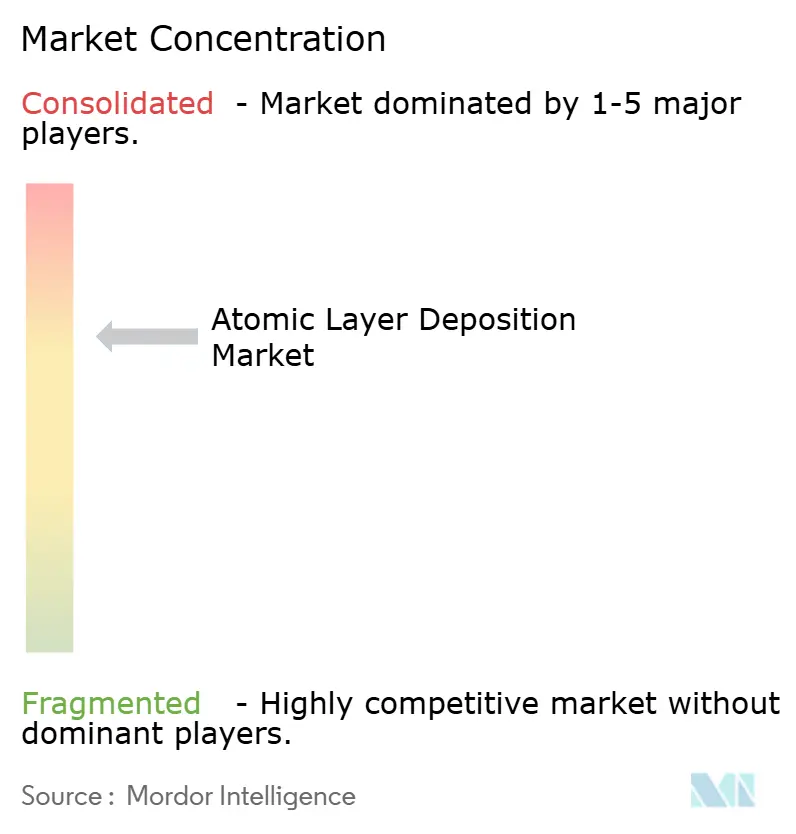
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる原子層堆積市場分析
原子層堆積市場の規模は、2025年の79.1 ビリオン 米ドルから2026年には87.3 ビリオン 米ドルに拡大し、2031年までに142.6 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.32%で成長する見込みです。ジックおよびメモリにおける急速なノード移行、バッテリーにおけるエネルギー密度向上への需要、そして新興ディスプレイフォーマットにおける超薄膜封止への需要が、主流の半導体ファブを超えて顧客基盤を拡大しています。2ナノメートルのゲート・オール・アラウンドトランジスタ、300層超の3D NANDスタック、ロール・ツー・ロールのマイクロLED生産はいずれも、化学気相堆積では実現できないオングストロームレベルの膜厚制御を必要としており、プラズマおよびスペーシャルALDをフロントエンドツールセットの中核に位置づけています。装置サプライヤーは、汚染を遮断しながら前駆体利用効率を向上させるシングルウェーハクラスターツールや、特にディスプレイおよびバッテリーラインにおいて精度の一部を速度と引き換えにするスペーシャルアーキテクチャで対応しています。米国のCHIPSおよび科学法ならびに欧州連合のチップス法に基づく政府補助金が、設備投資の一部を北米および欧州に誘導していますが、アジア太平洋地域は根強い生産能力と地場装置メーカーの存在により、依然として設置台数で首位を維持しています。一方、スループットのギャップ、前駆体金属の不足、フッ素化プラズマに対する環境規制の強化が成長見通しを抑制し、プロセスイノベーションを促進しています。
主要レポートのポイント
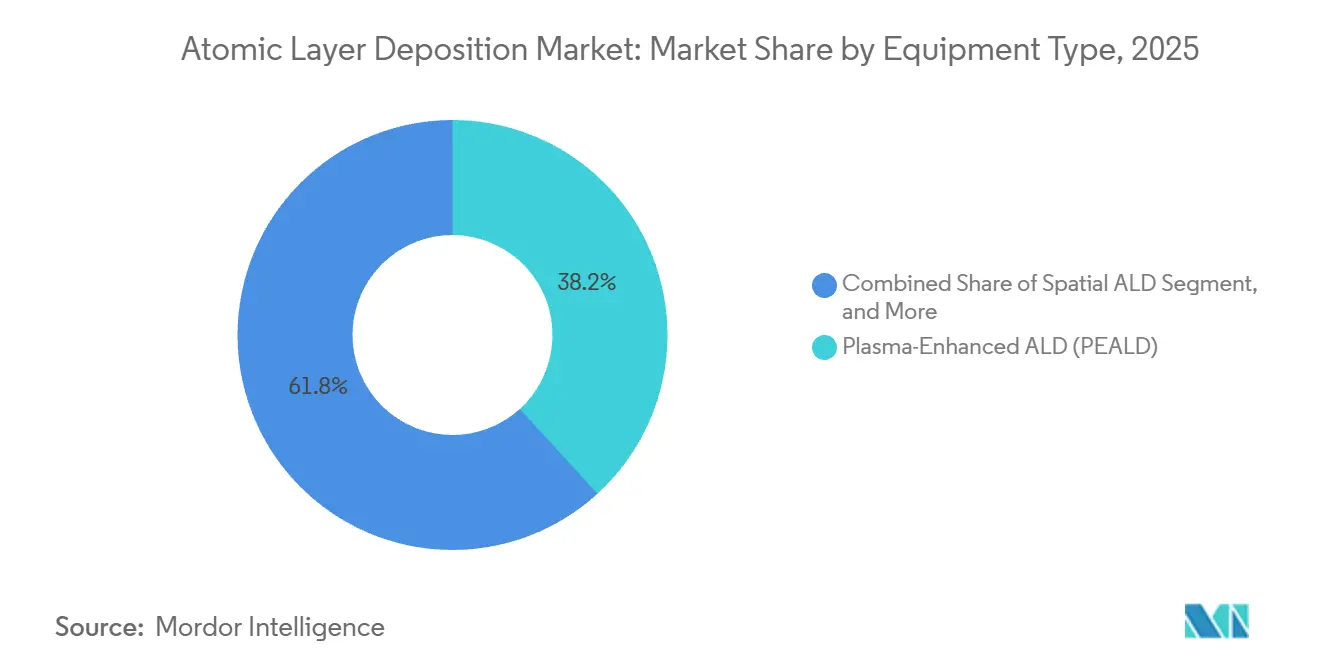
- 装置タイプ別では、プラズマ強化システムが2025年に38.23%の売上シェアで首位を占め、スペーシャルツールは2031年までに12.41%の年平均成長率で推移する見込みです。
- リアクター構成別では、クラスター枚葉式プラットフォームが2025年の原子層堆積市場シェアの44.57%を占め、2031年まで11.02%の年平均成長率で拡大しています。
- 基板サイズ別では、300ミリメートルセグメントが2025年の原子層堆積市場規模の57.32%を占め、450ミリメートルパイロットラインが12.48%の年平均成長率を記録する中でも首位を維持する見込みです。
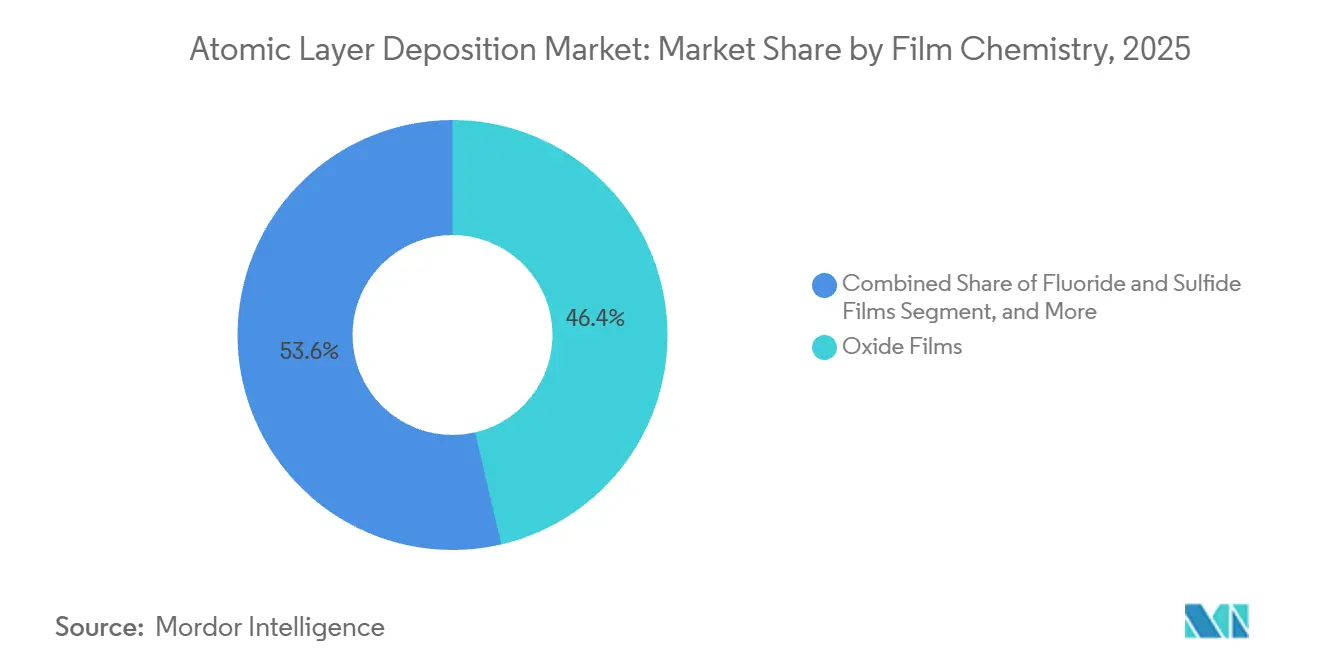
- 薄膜化学別では、酸化物コーティングが2025年に46.36%の売上シェアを保持し、フッ化物および硫化物薄膜は2031年まで最速の13.03%の年平均成長率を記録しています。
- 用途別では、半導体ロジックおよびメモリが2025年売上の34.11%を占める基盤として残り、エネルギーデバイスコーティングは全固体電池需要を背景に12.24%の年平均成長率で拡大しています。
- 地域別では、アジア太平洋地域が2025年に53.43%の売上を占め、台湾、韓国、中国におけるウェーハファブ拡張を背景に11.28%の年平均成長率で上昇する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおける3D NANDおよびDRAMノード縮小の急増 | +2.1% | アジア太平洋地域中心、北米への波及 | 中期(2〜4年) |
| ゲート・オール・アラウンドおよびハイk金属ゲートロジックへの移行 | +1.8% | グローバル、台湾・韓国・米国に集中 | 短期(2年以内) |
| ミニ/マイクロLEDバックプレーンの急速な普及 | +1.3% | アジア太平洋地域製造、北米設計 | 中期(2〜4年) |
| EV電池全固体電解質コーティング需要 | +1.5% | グローバル、日本・韓国・中国が早期リード | 長期(4年以上) |
| 医療用インプラントのナノコーティングによる生体適合性向上 | +0.9% | 北米および欧州の規制市場 | 長期(4年以上) |
| 政府資金によるパイロットライン投資、EUチップス法、CHIPSおよび科学法 | +1.6% | 北米および欧州、戦略的自律性重視 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジアにおける3D NANDおよびDRAMノード縮小の急増
垂直NANDの層数は2025年に300層を超え、アスペクト比80:1以上での側壁コンフォーマリティを維持するために、メモリファブはウェーハ1枚あたり最大14のALDステップを導入することを余儀なくされました。[1] DRAMメーカーもキャパシタ径18ナノメートル未満の1-ベータ構造に移行しており、この形状はALDジルコニウムドープ酸化ハフニウムのみがリーク無しに充填できます。サムスンは2025年にALDツールがメモリファブの設備投資の22%を消費したと開示しており、3年前の16%から上昇しています。中国のYMTCもXtacking 4.0設計にALD窒化チタンライナーを追加し、月産10万枚ラインあたり追加で1億2,000万米ドルを投資しました。これらの投資はアジア太平洋地域のリーダーシップを強化し、少なくとも次の2ノード縮小に向けてツール需要の視認性を高めています。
ゲート・オール・アラウンドおよびハイk金属ゲートロジックへの移行
ゲート・オール・アラウンド電界効果トランジスタはチャネルをコンフォーマルなハイk誘電体で包み、等価酸化膜厚を0.7ナノメートル未満に低下させます。TSMCのN2リスク生産フローは、12サイクルの酸化ハフニウムALDスタックに続いて窒化チタン仕事関数金属を堆積させ、酸素クロストークを抑制するためにすべてを隔離されたALDチャンバー内で処理することを求めています。[2] インテルの18Aノードは選択的ALD コバルトライナーを追加し、コンタクト抵抗を19%削減します。サムスンの第2世代3ナノメートルフローは、最適化されたALD化学に起因する薄い界面層により23%の電力削減を達成しました。ALDサイクルタイムは180秒を超えることがありますが、ファウンドリーは並列チャンバー数によってボトルネックを緩和しており、3ナノメートル未満ロジックにおけるALDの不可欠な役割を強調しています。
ミニおよびマイクロLEDバックプレーンの急速な普及
50マイクロメートル未満のピクセルピッチは活性層を酸素と水分にさらすため、10ナノメートル未満のバリア膜が不可欠です。スペーシャルALDはプリカーサー露光とパージステップを分離することで速度要件を満たし、毎分10メートルの線形ウェブ速度を実現します。LGディスプレイは2025年に坡州P10ファブ向けに6台のスペーシャルリアクターを発注し、車載マイクロLEDパネルを目的とした8,500万米ドルの投資を行いました。Beneqもアジアのディスプレイインテグレーターから6,500万ユーロ(7,100万米ドル)相当の8台ツール受注を獲得しました。プリカーサーの無駄とレシピ再認定が普及を遅らせているものの、スループット面の優位性がディスプレイメーカーを引き続き引き付けています。
EV電池全固体電解質コーティング需要
全固体リチウム金属セルは500Wh/kgを超えるエネルギー密度を提供しますが、デンドライト形成がサイクル寿命を制限します。リン酸リチウムオキシナイトライドまたは酸化アルミニウムの5〜20ナノメートルALD中間層は、堅牢な人工固体電解質界面を形成することでサイクル寿命を1,000サイクル超に延長しました。QuantumScapeは独自のALDコーティングにより界面抵抗を34%削減し、メッキなしに0.5Cの充電レートを実現したと報告しました。愛知県のトヨタのパイロットラインは、2027年ハイブリッドモデル向けに硫化物電解質をコーティングするために8台のALDリアクターを導入しています。処理コストはkWhあたり12〜18米ドル増加しますが、プレミアム車両プログラムはそのトレードオフを受け入れており、スペーシャルALDは量産規模が達成されればコスト低減をもたらすと期待されています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プリカーサー金属(Ru、Ir、Co)の希少性とコスト変動 | -1.4% | グローバル、戦略的備蓄が限られる地域で深刻 | 短期(2年以内) |
| 大量生産ファウンドリー目標に対するスループット制限 | -1.1% | グローバル、アジア太平洋地域の大量生産ファブで最も深刻 | 中期(2〜4年) |
| OLED封止向けスペーシャルCVDとの競合 | -0.7% | アジア太平洋地域のディスプレイ製造 | 短期(2年以内) |
| フッ素化プラズマ副産物に関する厳格なEHS規制 | -0.8% | 北米および欧州の規制主導市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プリカーサー金属の希少性とコスト変動
ルテニウム、イリジウム、コバルトは主に南アフリカとロシアで白金族の副産物として採掘されており、供給が地政学的リスクにさらされています。ルテニウムはALDおよび電解槽メーカーが限られた産出量を争う中、2024年のトロイオンスあたり450米ドルから2025年末には603米ドルに上昇しました。ファウンドリーはよりスマートなパルスタイミングにより使用量を削減しましたが、ウェーハ投入枚数は増加し続けているため、需要が効率改善を上回っています。代替化学品は試験中ですが、認定サイクルには2〜3年かかるため、スポット価格の変動リスクへの露出が長期化しています。
大量生産ファウンドリー目標に対するスループット制限
枚葉式プラズマALDは10ナノメートルスタックで毎時約50枚のウェーハが上限であり、隣接するリソグラフィーツールの毎時200枚のペースをはるかに下回ります。LamのSABRE 3Dは酸化ハフニウムで毎時160枚に達しますが、核形成が遅いコバルトでは85枚に低下します。スペーシャルリアクターは30秒未満のサイクルを約束しますが、300ミリメートルウェーハで2%未満の均一性を維持することに苦労しています。このギャップはファブがより多くのチャンバーを購入することで設備投資強度を高め、1.4ナノメートルノードの量産前に解決されなければ普及を抑制するコスト圧力を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
プラズマの精度がリードし、スペーシャルプラットフォームが速度を追求プラズマ強化ツールは2025年売上の38.23%を生み出し、インターコネクトおよび化合物半導体を保護する低温能力の証明となっています。プラズマシステムの原子層堆積市場規模は、ナノシートロジックおよび3D DRAMが300℃未満の処理を義務付けるにつれて、2031年まで全体の約10%の年平均成長率で上昇する見込みです。サーマルALDでは合理的な速度で達成できないコンフォーマルな窒化物および窒化チタン膜が需要を支えています。対照的に、スペーシャルアーキテクチャは特にフレキシブル基板において原子レベルの精度を線形速度と引き換えにすることで12.41%の年平均成長率を記録する見込みです。WCS 500プラットフォームは毎時10m²のウェブをコーティングし、ディスプレイラインがバッチチャンバーでは以前不可能だったタクトタイム目標を達成できるようにしますが、プリカーサーの無駄は依然として40%高くなっています。サーマルバッチツールはプラズマダメージが禁止される学術および生体医療ラインに残存していますが、ファブがクラスター設計に集約するにつれてそのシェアは毎年縮小しています。
今後を見据えると、プラズマALDと原子層エッチングを1つのシャーシ内に組み合わせたハイブリッドスタックが注目を集めています。Tokyo ElectronのTactrasツールはウェーハの受け渡しを削減し、個別モジュールと比較して全体の生産性を18%向上させます。このような統合を習得したサプライヤーは、ファブが精度とスループットの両方を追求する中で増分的なウォレットシェアを獲得するでしょう。一方、電池およびディスプレイメーカーはベンダーに対し、バッチ均一性を半分のコストで実現するロール・ツー・ロール設計を求めており、原子層堆積市場内での製品ロードマップの分岐を示唆しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
リアクター構成別:
クラスターの柔軟性がプレミアムを支配クラスター枚葉式プラットフォームは2025年売上の44.57%を提供し、ロジックファブが汚染隔離に対価を支払うにつれて11.02%の年平均成長率を維持する見込みです。各ウェーハが専用チャンバーを占有することで、コバルトライナーと誘電体スタックを交互に使用する際に不可欠なクロストークなしの迅速な化学変更が可能になります。バッチリアクターの原子層堆積市場シェアは、7ナノメートル未満ノードでのウェーハあたりの低コストがレシピの俊敏性の制限を相殺できないため低下しています。それでも、中国のトレーリングエッジファブは2025年の追加分の38%にバッチツールを調達しており、最先端ロジック以外では設備投資効率が依然として決定要因であることを示しています。
スペーシャル枚葉式システムは汚染制御と高い機械的スループットを組み合わせることで歴史的な分断を曖昧にしています。薄膜均一性の課題が解決されれば、クラスターツールが現在享受しているプレミアムを侵食する可能性があります。したがって、サプライヤーはリスクヘッジを行っています:ASM InternationalのPulsarラインは枚葉式リーダーシップを維持しながら、新しいスペーシャルポートフォリオはディスプレイおよび電池ユーザーをターゲットにしています。今後10年間、購入者の選択はツールメーカーが1つのモジュラーフレーム内でサイクルタイム、薄膜品質、および所有コストを調和させられるかどうかにかかっています。
基板サイズ別:
300mmの優位性が持続し、450mmパイロットが加速インテルのアリゾナFab 52は2026年の立ち上げ時に450ミリメートルALDモジュールを導入し、機械的ハンドリングと均一性指標を検証する予定です。
パワー、アナログ、ワイドバンドギャップデバイスは欠陥密度が低下するまで200ミリメートル以下のフォーマットに固定されています。窒化ガリウムおよび炭化ケイ素ファブは欠陥密度が低下するまで150ミリメートル基板を好み、VeecoのPropel HBはチャンバーあたり280万米ドルでターゲット型200ミリメートルツールのビジネスケースを示しています。その結果、大量生産CMOSと電気自動車および再生可能エネルギーグリッドに対応する特殊デバイスとで別々の最適化パスを持つ二分化されたサプライチェーンが生まれています。
薄膜化学別:
酸化物が依然として主流、フッ化物と硫化物が加速酸化物は2025年の化学売上の46.36%を生み出し、酸化ハフニウムゲート誘電体および酸化アルミニウムパッシベーション層が支えています。成熟したプリカーサー、予測可能な核形成、および広範な用途範囲がこのファミリーをほとんどのプロセスフローの中心に置き続けています。しかし、フッ化物および硫化物薄膜は他のすべてのカテゴリーを上回り、2031年まで13.03%の年平均成長率を記録する見込みです。全固体電池はイオン伝導率を10mS/cm超に高めるためにチオリン酸リチウムおよびリン酸リチウムオキシナイトライドコーティングを採用しており、Samsung SDIはALDフッ化物安定剤を追加した後に界面抵抗が41%低下したことを確認しました。フッ化物ドープ酸化ハフニウムジルコニウムは強誘電体メモリの分極耐久性も向上させ、書き込みサイクルを10¹⁰回超に延長します。
コバルトやルテニウムなどの金属はテクノロジーノードの牽引力を享受していますが、価格の逆風に直面しています。3D NANDアーキテクチャがスタックあたりの応力の機械的限界に近づくにつれて、窒化物の成長は緩やかになっています。その結果、高純度フッ化物および硫化物を大規模に供給できるプリカーサーサプライヤーは、原子層堆積市場内の新興バリュープールを獲得する立場にあります。
注記: 各セグメントのシェアはレポート購入後に入手可能です
用途別:
半導体の基盤がエネルギーおよびバイオへの拡大を支援半導体ロジックおよびメモリは2025年売上の34.11%を占め、隣接セクターに波及するR&Dを資金調達するため引き続き重要です。TSMCのSystem-on-Waferプラットフォームにおけるハイブリッドボンディングを含む先端パッケージング技術は、エレクトロマイグレーションを防止するためにALD銅バリアライナーを必要とします。並行して、エネルギーデバイスコーティングは12.24%の年平均成長率で上昇しています。3ナノメートルALDアルミナで保護されたニッケルリッチ正極は3,000サイクル超を達成し、より高電圧のパックを実現しました。生体医療コーティングは金額的には小規模ですが、プレミアム価格を誇ります。Oxford InstrumentsのOpALシステムのISO 13485認証は、医療用インプラントメーカーが表面を粗くすることなく骨結合を強化するALDの能力を評価していることを証明しています。
コアエレクトロニクス以外では、ライダー光学、赤外線カメラ、および車載センサーがALD反射防止層を採用しており、半導体サイクルに対する市場の耐性を高めています。この需要の多様性は、最先端ロジックの設備投資が年ごとに変動しても長期的な成長を支えています。
地域分析
アジア太平洋地域の原子層堆積市場
アジア太平洋地域は2025年に53.43%の収益シェアを維持し、2031年にかけて11.28%のCAGRで成長すると予測されている。台湾、韓国、中国は300ミリメートルキャパシティの78%を共同で保有しており、東京エレクトロンおよび日立ハイテクといった装置メーカーが域内サプライチェーンを提供し、地域での普及を加速させている。ワールドファブフォーキャスト, semi.org">[3] 韓国の3D NANDにおけるリーダーシップは、ワードラインバリアおよびチャージトラップ層の需要を牽引しており、中国のウェーハファブ建設は成熟ノード、イメージセンサー、電力管理集積回路向けの装置を吸収している。日本は装置輸出および固体電池ラインの早期展開から恩恵を受けている。インドの100億米ドルの半導体インセンティブは、まだ大量生産ファブへの転換には至っていないが、長期的な需要の可能性を示している。
北米の原子層堆積市場
北米は第2位にランクされており、CHIPSアクトによる390億米ドルの補助金と、インテル、TSMC、サムスン、マイクロンによる2,000億米ドルを超えるファブ投資の発表によって牽引されている。これらのプロジェクト全体において、原子層堆積装置はウェーハファブ装置予算全体の約14%を占めている。カナダの役割は主に研究志向であり、メキシコは銅拡散バリア向けの原子層堆積を用した先端パッケージングラインに注力している。
欧州・中東・アフリカの原子層堆積市場
欧州は、2030年までに世界の半導体シェア20%を目標とする430億ユーロ(470億米ドル)のEUチップス法の強みを背景に続いている。インテルのマクデブルクファブおよびTSMCのドレスデン工場は、2026年以降に量産向け原子層堆積モジュールを導入する予定である。STマイクロエレクトロニクスはクロールでの拡張を進め、原子層堆積で保護された炭化ケイ素デバイスを自動車顧客に供給する。中東およびアフリカは依然として黎明期にあり、投資ファンドによる探索的プロジェクトに限定されている。
南北アメリカの原子層堆積市場
南米の参加は学術研究室に限定されており、産業設備投資は前工程製造よりも組立に集中している。その結果、原子層堆積市場は高度に集中しており、上位5カ国である台湾、韓国、中国、米国、日本が2025年の装置収益の84%を占めている。補助金は構成比を若干変化させる可能性があるが、根付いたノウハウ、サプライヤーエコシステム、および既存の減価償却スケジューにより、アジア太平洋地域の優位性は当面の間維持されるであろう。
規制環境
輸出管理と産業政策は、最先端の成膜能力がデュアルユースとして扱われるため、ALD装置環境において依然として中心的な位置を占めている。米国では、商務省産業安全保障局(BIS)が2024年から2025年にかけて複数の規則を発出し、先進半導体関連の規制を強化した。これには外国製直接製品(FDP)フレームワークの改定(2024年12月)や、先進コンピューティングのサプライチェーンに関連するコンプライアンスおよびデューデリジェンス手続きの追加(2025年1月)が含まれ、装置OEMとそのグローバルチャネルパートナーに対するライセンス取得、審査、記録保持の負担が増大した。
欧州では、EUは半導体製造を競争力政策と気候政策の両方に整合させ続けている。欧州委員会は2025年9月にEUのデュアルユース輸出管理リストを更新し、ALDシステムを含む先進的な半導体製造装置の出荷に影響を及ぼす可能性のある新たな規制を組み込んだ。別途、欧州委員会実施規則(EU)2026/286(2026年2月)は、半導体製造で使用されるチラーに対する特定のフッ素化温室効果ガス(Fガス)の適用除外を認めた。これは、環境要件を強化しつつファブのユーティリティ性能を維持する実務上の必要性を反映しており、欧州チップス法の枠組みと2026年6月のチップス法2.0提案が、地域の生産能力と能力を拡大する政策推進の基盤となっている。
バリューチェーン分析
ALDのバリューチェーンは、特殊前駆体、キャリアガス、ろ過・取り扱い機器を含む超高純度原材料から始まる。次に、真空部品、プラズマ源、温度制御、インサイチュ計測などの装置設計とサブシステム供給の段階を経て、最終的にファブや新興の産業ラインにおける装置統合と長期サービスサポートに至る。前駆体供給は依然として重要なてこの役割を果たしており、多くのプロセスがシックスナイン(99.9999%)の純度を要求し、適格な代替品が限られているため、適格性評価サイクルと汚染管理が価格と同等に重要になることが多い。
米国とEUにおける半導体奨励プログラムに関連する地域化の潮流は、現地化された化学品・部品エコシステムを強化している。同時に、重要材料や特殊ガスをめぐる地政学的摩擦により、供給継続計画の重要性が高まっている。ASMインターナショナル、東京エレクトロン、アプライド マテリアルズ、ラムリサーチなどの装置OEMが中流を支えており、装置ロードマップと材料イノベーションの結びつきが強まっている。例えば、ラムリサーチはモリブデンALD向けにALTUS Halo(2025年2月)を商用化し、新たなコンタクトおよびメタライゼーション方式が新しい前駆体セット、ハードウェアモジュール、プロセス制御ソフトウェアを牽引する様子を示した。下流では、顧客側の運用・物流モデルも厳格化しており、サムスン電子はLake Materialsをサムスン・テイラーファブ向けALD/CVD前駆体の独占的な物流・配送拠点に指定した(2025年12月)。これは、より集中化・監査された化学品の流れと、拠点要件を満たせない小規模化学品サプライヤーにとっての参入障壁の高まりを示している。
競合環境
4社の既存企業(Applied Materials、ASM International、Tokyo Electron、Lam Research)は2025年に合計約72%の売上シェアを保持しており、R&D、サービスネットワーク、プリカーサーパートナーシップにおける規模の優位性を反映しています。
Forge Nano、Beneq、ALD NanoSolutionsなどの挑戦者は、既存プラットフォームがプリカーサーの柔軟性またはロール・ツー・ロールのフォームファクターを欠く電池、生体医療、フレキシブルエレクトロニクスにおいてニッチを開拓しています。Forge NanoのPrometheusユニットは毎時10kgの正極粒子をコーティングし、粒子状ALDとして比類のないスループットを誇ります。Oxford Instrumentsは有機界面向けの極低温ALDを特許申請中であり、Veecoはコスト最適化チャンバーで200ミリメートルパワーデバイスに対応しています。
メモリ供給過剰によりウェーハファブ装置支出が2026年に前年比8%減少したため、競争激化が進んでいます。サプライヤーは収益を平準化するためにエネルギー貯蔵、ディスプレイ、医療機器に多角化しています。技術リーダーシップが勝利の鍵であり続けており、20%速いサイクルまたは30%低い所有コストを提供するツールがシェアを獲得し、レガシー設計はマージン圧縮のリスクにさらされています。プリカーサーメーカーとのパートナーシップ、チャンバー内計測、およびソフトウェア定義プロセス制御が、顧客がより高い稼働率と厳格な仕様を要求する中で新たな差別化要因として台頭しています。
原子層堆積産業リーダー
-
ASM International N.V.
-
Tokyo Electron Limited
-
Applied Materials Inc.
-
Lam Research Corporation
-
Beneq Oy
- 注:主要企業の掲載順は順位を示すものではありません。
原子層堆積市場 このレポートでカバーされる企業
- ASM International N.V.
- Applied Materials Inc.
- Tokyo Electron Limited
- Lam Research Corporation
- Veeco Instruments Inc.
- Oxford Instruments plc
- Beneq Oy
- Picosun Oy
- Entegris Inc.
- Kurt J. Lesker Company
- Hitachi High-Tech Corporation
- Ulvac Inc.
- Aixtron SE
- SENTECH Instruments GmbH
- CVD Equipment Corporation
- Forge Nano Inc.
- ALD NanoSolutions Inc.
- Lotus Applied Technology
- LPE S.p.A.
- SVT Associates
- Arradiance LLC
- Beneq R2R (Service Business)
市場機会と将来展望
核心的な機会は、ALDの工程数を増加させ、ALDを新たな材料やデバイス種類に拡大させるプロセスの転換点、および装置供給を現地化する生産能力拡張にある。先端ロジックおよびメモリでは、モリブデンALDと選択的成膜がより大規模な量産ワークフローに移行しつつ2nmノードで導入されており、サプライヤーは2nm未満対応システムの製品化を進めている。アプライド マテリアルズのSpectral ALDプラットフォーム(2026年2月)とその後の3Dスケーリング向け高アスペクト比構造用Centris Spectral SiN ALDシステム(2026年6月)は、この方向性を示している。
これらのロードマップは、統合されたALD-ALEクラスター、より緊密なチャンバー内計測、テストウェハーの廃棄とサイクルタイムのペナルティを削減するソフトウェア制御の余地を生み出している。供給側では、製造拠点の追加と顧客主導の生産能力プログラムが、従来のアジア中心のクラスターを超えて設置ベースを拡大している。ASMは韓国・華城のイノベーション・マニュファクチャリング・センターの大規模拡張を完了(2025年12月)し、製造能力を3倍にした。また、AIXTRONはマレーシアのペナンに新たな製造施設を発表(2026年3月)し、地域における装置組立とサービスの近接性を強化した。需要側では、タワーセミコンダクターが日本政府の補助金支援を受け、300mmシリコンフォトニクスとSiGe生産能力向けに日本国内で30億米ドルのデュアルトラック拡張を発表した(2026年7月)。これは、ALDが確立された価値を持つ薄膜成膜およびバリア・パッシベーション工程の利用を後押しし、特に複雑なデバイススタックにおけるコンフォーマル誘電体と拡散バリアに寄与する。
最近の産業開発事情 原子層堆積市場
- 2026年7月:タワーセミコンダクターは、日本政府の補助金支援を受け、300mmシリコンフォトニクスとSiGe生産能力向けに日本国内で30億米ドルのデュアルトラック拡張を発表した。このプロジェクトは、ALDが確立された価値を持つ薄膜成膜およびバリア・パッシベーション工程の利用を高め、複雑なデバイススタックを支える同社の能力を拡大する。
- 2026年4月:Forge NanoはArchimedes Tech SPAC Partners IIとの合併に関する最終契約を締結し、NASDAQにNANOとして上場する。この取り引きは、AI時代のチップや防衛用電池にまたがるALD製品群を拡大するための追加資本を位置づけ、大規模ファブの既存企業以外で競争する特殊ALDプラットフォームの商業化と生産能力構築を加速する。
- 2025年11月:Beneqは、ワイドバンドギャップパワーエレクトロニクスおよびRFデバイスの大量生産を目的としたBeneq Transmute ALDプラットフォームを発売した。この発売により、低温でのコンフォーマル膜と再現性の高いスループットが従来の成膜方式との差別化要因となるSiCおよびGaN製造ラインでのALD浸透が強化される。
原子層堆積市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は製造用途における基板への制御された超薄膜の堆積に使用される原子層堆積(ALD)装置から生じる売上高として定義されます。
対象除外範囲:再生ツール、100mm未満の小型実験室向けR&Dコーター、および独立型原子層エッチングシステムは除外します。
セグメンテーション概要
- 装置タイプ別
- サーマルALD(バッチ)
- プラズマ強化ALD(PEALD)
- スペーシャルALD
- ロール・ツー・ロール/シート・ツー・シートALD
- 原子層エッチング(ALE)対応ツール
- リアクター構成別
- クラスター(枚葉式)
- スタンドアロンバッチ
- 基板サイズ別
- 200mm以下
- 300mm
- 450mm以上パイロットライン
- 薄膜化学別
- 酸化物薄膜
- 窒化物および酸窒化物薄膜
- 金属薄膜(Co、Ru、Ti、Al、Cu)
- フッ化物および硫化物薄膜
- 用途別
- 半導体ロジックおよびメモリ
- 先端パッケージングおよびヘテロジニアス統合
- パワーおよびオプトエレクトロニクス(SiC、GaN、LED)
- エネルギーデバイス(リチウムイオン、全固体、燃料電池)
- 生体医療およびインプラント表面機能化
- 車載センサーおよびADAS
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ALDツールの需要プールをマッピングし、ツールミックス、地域別動向、および価格設定に関する前提条件を設定するために使用されました。モデルの前提条件を確定する前に、半導体ファブの建設動向や産業生産トレンドなど、観察可能なシグナルに基づいて市場を把握するため、公開情報源を精査しました。
参照した情報源には、政府および税関の貿易統計、ALD関連出願の許データベース、査読済みの薄膜・表面工学ジャーナルが含まれます。また、半導体および真空装置に関連する業界団体の発表を精査し、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を用いて、設備増強、技術ノードの移行、および設備投資のタイミングを相互検証しました。必要に応じて、企業財務・ニュース、ならびに特許スクリーニングおよび分類のために有料サブスクリプションデータベースも参照しました。このリストは例示的なものであり、データ収集、検証、および明確化のために他の公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、ロジック、メモリ、先端パッケージング、LED、およびエネルギーデバイス製造にわたる装置サプライヤー、コンポーネントエコシステム参加者、およびエンドユーザーとのインタビューおよび構造化サーベイに重点を置きました。これはグローバル市場であるため、地域別の設置パターンおよびASP(平均販売価格)の見通しを確認し、デスクベースの指標と整合させるべく、アジア太平洋地域、EMEA、および南北アメリカにわたってインプットを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:16% | アジア太平洋地域:38% |
| 中位層:40% | 部門・ユニットリーダー:31% | EMEA:36% |
| 中小規模プレイヤー:22% | マネージャー:53% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、半導体および隣接製造業の設備投資シグナル、地域別ファブ拡張、およびツール集約度の前提条件を用いてALD装置の対象支出を再構築するトップダウンアプローチから開始しました。合計値の妥当性を確保するため、主にプラットフォームタイプ別のサンプリングされたツールASP範囲と設置・更新サイクルに関するチャネルチェックを用いた選択的なボトムアップ推計によって結果を裏付け、乖離が残る箇所では調整を行いました。
モデルで使用した主要インプットには、ウェーハファブの拡張タイミング、ALDステップ数を増加させる先端・メモリノードの移行、先端パッケージングラインにおけるALDの採用、プラットフォームミックスの変化(シングルウェーハクラスター対バッチおよびスペーシャル)、ならびに設備投資ペースを変化させる地域政策支援が含まれます。一次インプットが小規模エンドユース(例:エネルギーデバイスのパイロットライン)においてデータギャップを示した場合は、保守的な普及率前提を使用し、フォローアップ協議を通じて検証しました。予測はファブの立ち上げスケジュールと稼働率回復に関するシナリオ分析を用いて構築し、単発の工場稼働開始が定常需要を過大評価しないよう時系列で平滑化しました。
データ検証と更新サイクル
アウトプットは、地域別半導体装置支出の方向性、開示されたファブ着工日、ならびにロジックおよびメモリにわたるALD採用の観察可能な変化など、独立したシグナルと照合して検証しました。乖離は段階的に精査され、まず前提条件と計算に関する内部アナリストチェックを行い、次に示唆されるツールASPまたは地域別比率が不整合に見える場合は選定されたインタビュー対象者への再コンタクトを実施しました。
すべてのレポートは年次で更新され、主要なファブ発表、貿易規制、または設備投資環境の顕著な変化が近期の設置台数に影響を与える可能性がある場合には中間更新が実施されます。納品前には最終レビューが完了し、クライアントは最新の公開指標および直近の一次フィードバックと整合した最新の見解を受け取ります。
Mordor Intelligenceの原子層堆積市場規模と他の公表推計との比較
ALDの公表市場規模がしばしば一致しないのは、計上される売上高プールが含まれる内容によって変化し得ること、また基準年と通貨タイミングが必ずしも整合していないためです。以下の表は、一般的に引用される3つの数値を用いてその乖離を要約しています。
最大の乖離要因はスコープの選択であり、特に材料およびサービスが装置売上高に加算されるかどうか、および非常に小規模な実験室スケールのシステムが同一の対象市場の一部として扱われるかどうかです。乖離はまた、選択された基準年と、ファブ稼働率が不均一な時期におけるASP推移の処理方法からも生じており、これが近期合計値を増幅または減衰させる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 79.1 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 31.8 ビリオン 米ドル(2025年) | より早い基準年を使用しており、製品および用途によるより広範なALD市場の枠組みをカバーしているようであり、装置と隣接する売上高プールが混在し、観察されたファブ拡張パターンから地域ウェイトが乖離する可能性があります。 |
| 業界出版社B | 26.6 ビリオン 米ドル(2024年) | スコープは全体的なALD市場レベルで提示されており、装置に加えて材料(およびサービスも含む可能性あり)が含まれている可能性が高く、基準年の選択と初期採用率の高い前提が、装置のみの計上と比較して開始値を引き下げる可能性があります。 |
この表は、主な乖離が何を計上するか、いつ計上するかによって説明されることを示しています。Mordor Intelligenceのモデルでは、数値は装置売上高のみを反映しており、再生ツールおよび100mm未満の実験室向けR&Dコーターを除外することで、合計値を工場ツール需要シグナルに紐付けています。スコープを明確に定義し、インプットを設備投資タイミングおよび設置動向と照合することで、算出された数値は広範なカテゴリーの束ね合わせではなく、再現可能なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
原子層堆積市場の現在の価値はいくらですか?
原子層堆積市場規模は2026年に79億1,000万米ドルに達しました。
原子層堆積市場はどのくらいの速度で成長すると予想されますか?
2026年から2031年にかけて、売上高はCAGR 10.32%で成長し、2031年までに142.6 ビリオン 米ドルに達すると予測されています。
原子層堆積ツールの設置においてどの地域がリードしていますか?
アジア太平洋地域は、高密度のロジック、メモリ、ディスプレイ生産能力を背景に2025年売上の53.43%を占めました。
フッ化物および硫化物コーティングはなぜ注目を集めているのか?
全固体電池および強誘電体メモリスタックは、界面を安定化させ性能を向上させるためにフッ化物および硫化物膜を必要としており、この化学グループのCAGRは13.03%に達しています。
どの装置タイプが支出を主導しているか?
スペーシャルツールは2031年にかけてCAGR 12.41%で成長しています。
最先端ファブにおけるALDのより広い普及を制限する主なボトルネックは何ですか?
最先端ファブにおけるALDのより広い普及を制限する主なボトルネックは何ですか?