
半導体製造装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 114.82 十億米ドル |
| 市場規模 (2031) | 162.70 十億米ドル |
| 成長率 (2026 - 2031) | 7.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
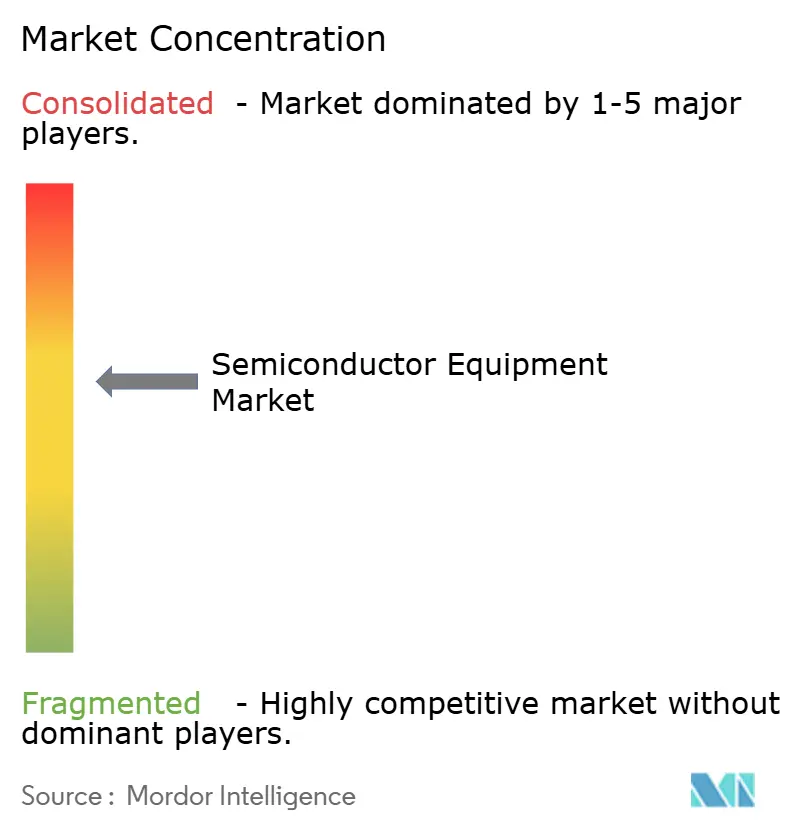
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体製造装置市場分析
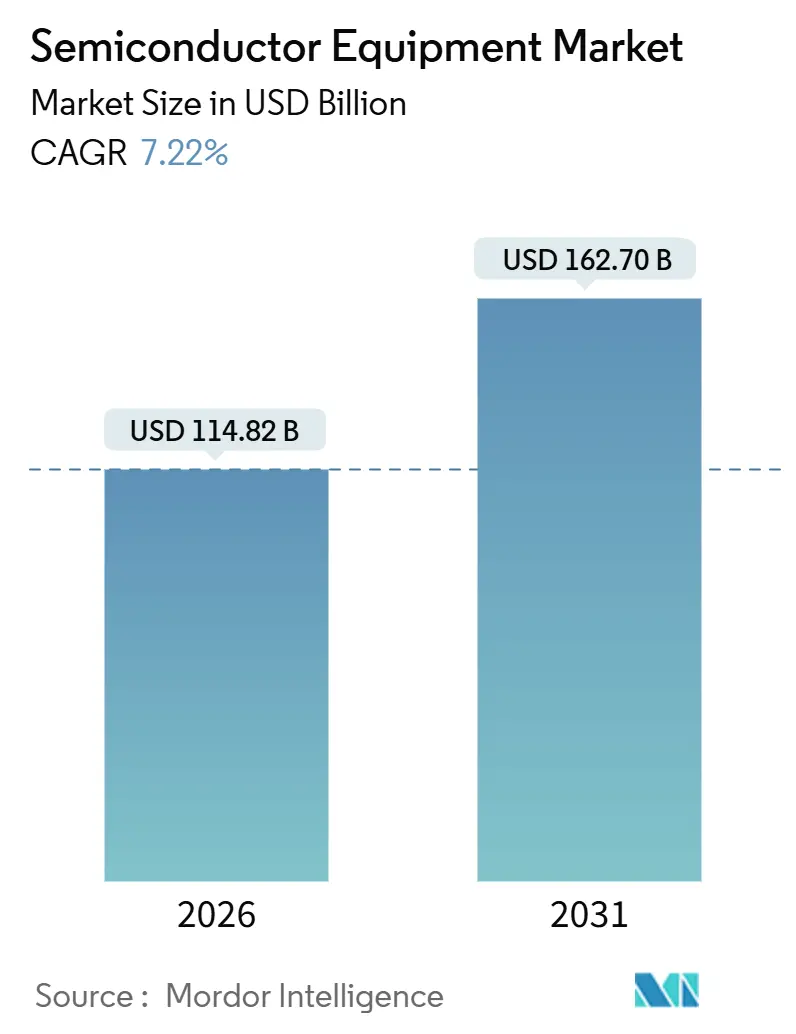
半導体製造装置市場規模は2026年に1,148億2,000万米ドルと推定され、予測期間(2026年~2031年)中に7.22%のCAGRで2031年までに1,627億米ドルに達する見込みです。
この成長は、消費者向け量産製造から、ゲートオールアラウンド(GAA)トランジスタおよび高開口数(高NA)極端紫外線(EUV)リソグラフィが設備投資計画を主導するインフラグレードの精密製造への移行を反映しています。0.55NA EUVツールのプレミアム価格設定、2nmノードを可能にするフロントエンド装置のアップグレード、および補助金に支えられたファブ建設が相まって、半導体製造装置市場を拡大軌道に乗せています。一方、特殊な3D異種集積ラインはチップレットアーキテクチャから価値を獲得し、サステナビリティ指令がエネルギー効率の高いチャンバーへの改修需要を促進しています。競争戦略は、希少なフォトレジスト、フッ素ガス、フィールドサービス人材の確保にますます依存しており、これらの要素がコスト構造と出荷タイミングの両方を左右しています。
レポートの主要ポイント
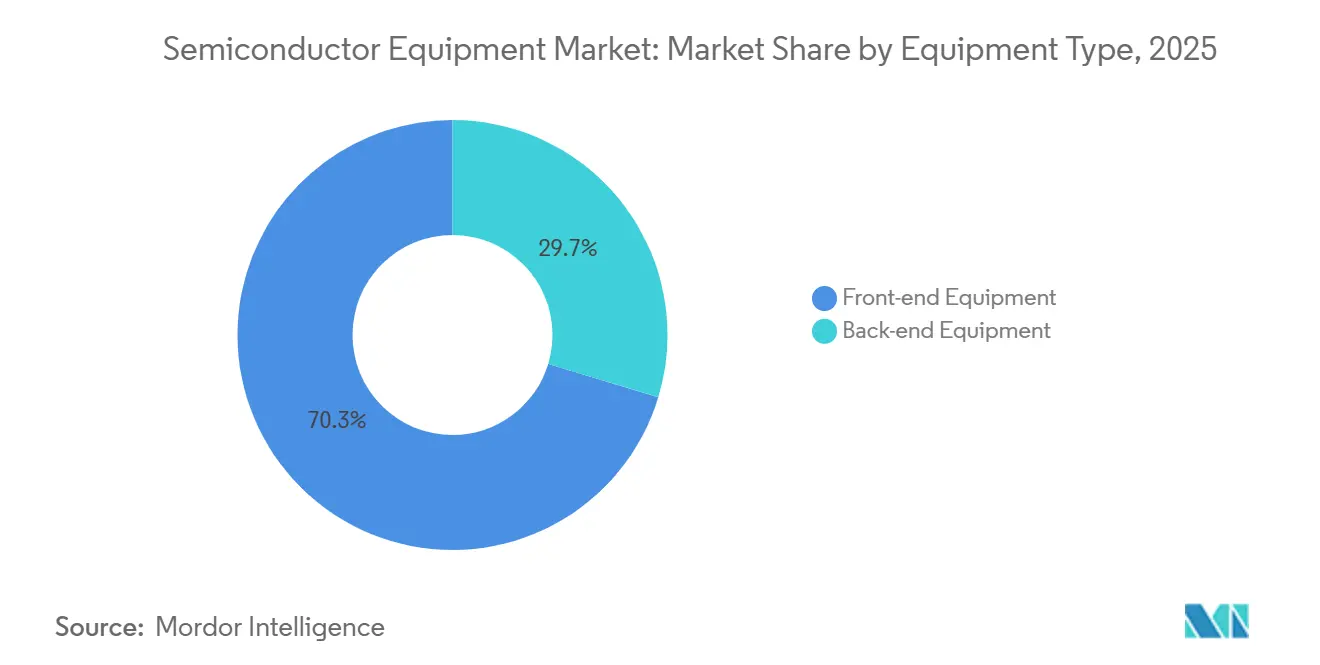
- 装置タイプ別では、フロントエンドツールが2025年の半導体製造装置市場シェアの70.33%をリードし、同カテゴリは2031年にかけて8.16%のCAGRで成長する見込みです。
- サプライチェーン参加者別では、ファウンドリが2025年に52.92%の収益シェアを占め、一方で半導体受託組立・テスト(OSAT)プロバイダーは2031年にかけて最高の7.84% CAGRを記録する見込みです。
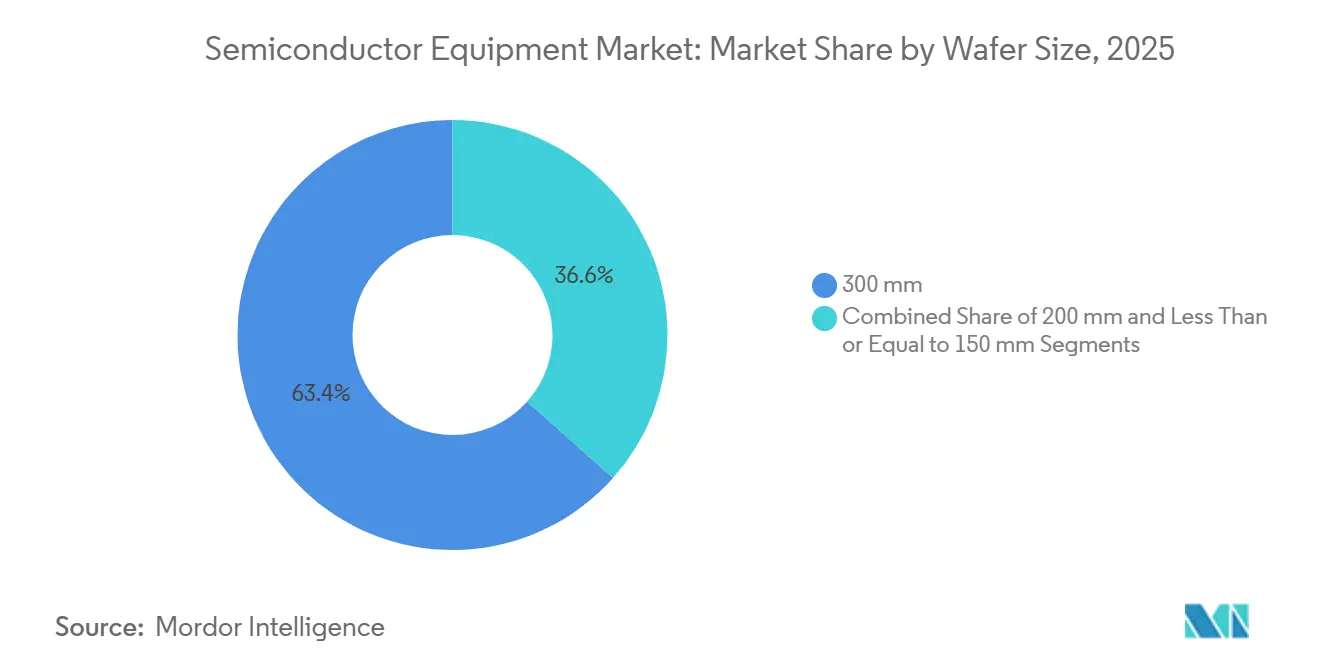
- ウェーハサイズ別では、300mm基板が2025年の半導体製造装置市場規模の63.42%を占め、2026年から2031年にかけて8.02%のCAGRで拡大する見込みです。
- 最終用途産業別では、コンピューティングアプリケーションが2025年の半導体製造装置市場規模の32.12%のシェアを獲得し、自動車およびモビリティ向け装置需要は2031年にかけて8.44%のCAGRで成長しています。
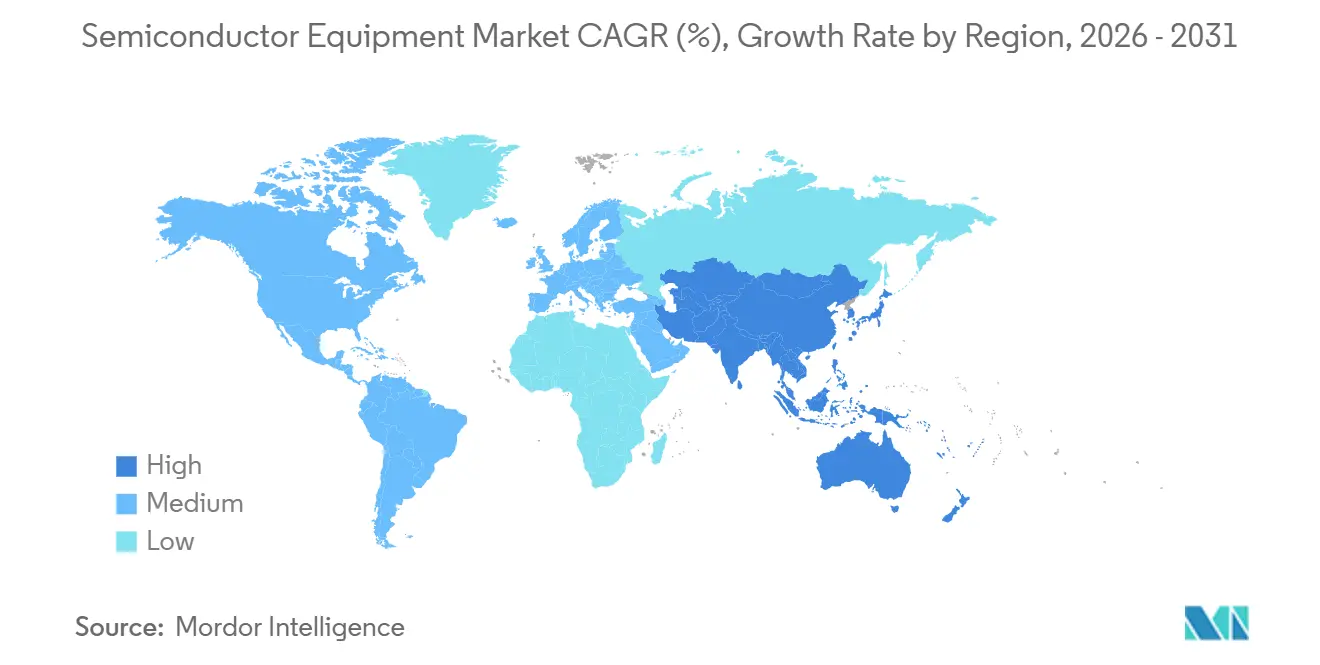
- 地域別では、アジア太平洋地域が2025年に52.97%の収益シェアを占め、全地域で最速となる9.07%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進的な民生用電子機器およびスマートフォンへの需要急増 | +0.9% | アジア太平洋(中国、インド、東南アジア)に集中したグローバル | 短期(2年以内) |
| AI、IoT、エッジデバイスノードへの急速な投資 | +1.8% | 北米およびアジア太平洋(台湾、韓国、日本)が主導するグローバル | 中期(2〜4年) |
| ツール設備投資を促進する政府補助金(CHIPS法、欧州半導体法等) | +1.5% | 北米および欧州、同盟国のアジア太平洋パートナーへの波及効果あり | 中期(2〜4年) |
| 新たなツールセットを必要とするGAAおよび高NA EUVへの移行 | +1.3% | 先端ファブ(台湾、韓国、米国)に集中したグローバル | 長期(4年以上) |
| グリーンファブ改修ツールを促進するサステナビリティ義務 | +0.6% | 欧州および北米、アジア太平洋へ拡大中 | 長期(4年以上) |
| 3D異種集積パッケージング需要の急増 | +1.1% | 台湾、韓国、米国での早期採用を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI、IoTおよびエッジデバイスノードへの急速な投資
人工知能推論ワークロードと分散エッジコンピューティングは、プロセスノードを5nm以下に押し下げており、ウェーハ1枚あたりの装置集約度が急激に上昇しています。OpenAIは2025年に台湾積体電路製造(TSMC)での先端ノード容量確保に5億米ドルを投じ、マイクロソフトとアマゾン ウェブ サービスはそれぞれ3nmカスタムシリコン向けに数十億ドル規模の予約を行いました。ASMLは2025年第1〜第3四半期にEUVツール出荷が前年比40%増加したと報告しました。一方、IoTデバイスは成熟した28nmおよび40nmラインに留まっていますが、新興のエッジAIアクセラレータは22nmの無線周波数レイヤーと7nmのデジタルロジックを組み合わせており、異種ダイを統合する異種集積パッケージングラインのファブへの導入を余儀なくさせています。半導体国際技術ロードマップは、2028年までに高性能チップの半数以上がチップレットアーキテクチャを採用し、それぞれが新規の組立、テスト、先進パッケージング装置を必要とすると予測しています。[1]
ツール設備投資を促進する政府補助金
米国CHIPSおよび科学法(CHIPS and Science Act)やEUチップス法(EU Chips Act)などの法律により、従来2年にわたっていた調達サイクルが短縮されている。半導体バックエンド製造装置市場では、Aehr Test SystemsのFOX-XPプラットフォームに代表されるウェーハレベルバーンインツールが、高温環境下で数十基のAIアクセラレーターを同時にストレススクリーニングすることを可能にし、検証サイクルの短縮と全体的な信頼性の向上に貢献している。インテルはオハイオ州およびアリゾナ州の新工場向けに85億米ドルの補助金と110億米ドルの融資保証を確保し、2028年までに最先端ツールを200台以上購入することを約束した。マイクロン、サムスン、ラピダスはそれぞれニューヨーク州、韓国、日本において同様の国家支援を受けた。インドの電子情報技術省はマイクロンのグジャラート州組立施設に対して27.5億米ドル承認し、バックエンドプラットフォームへの発注を促進した。これらのインセンティブは2026年から2028年の期間に需要を前倒しで集中させ、半導体製造装置市場を押し上げる一方、補助金が縮小した後の稼働率に関する疑問も生じさせている。
GAAおよび高NA EUVツールセットへの移行
ゲートオールアラウンドデバイスは2nmノード以下でフィンFETに取って代わり、サブオングストローム制御を持つ原子層堆積(ALD)ツールと隣接するナノシートを保護する選択エッチング化学を必要とします。TSMCの最初の2nm量産ラインは2025年後半に50台以上の新規ALDチャンバーを導入しました。サムスンは2nmパイロットウェーハで95%の歩留まりを報告し、2026年の量産立ち上げを維持するために30台の追加堆積・エッチングツールを発注しました。0.55開口数で動作する高NA EUVは、2025年12月にインテルへ初号機を出荷し、価格は4億米ドルで、振動・熱安定性のための施設改修が必要でした。GAAはフィンFETより堆積・エッチング工程が約30%多く、2031年まで半導体製造装置市場を支える持続的な更新サイクルを生み出しています。
3D異種集積パッケージング需要の急増
チップレットアーキテクチャは、性能スケーリングをモノリシックダイの縮小からバックエンドパッケージングへと移行させています。TSMCは2025年にチップオンウェーハオンサブストレート容量を倍増させ、BesiおよびEVGから40台以上のハイブリッドボンディングツールを導入しました。インテルのFoveros Directテクノロジーは、25µmバンプピッチでコンピュートタイルを入出力ダイ上に積層し、Kulicke and SoffaおよびASM Pacific Technologyの精密アライナーと熱圧着ボンダーを必要とします。2025年8月に批准されたユニバーサルチップレットインターコネクトエクスプレス標準は、マルチベンダーエコシステムを加速させ、OSATの資本集約度を拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極めて高い設備投資と長い回収期間 | -0.8% | 新興ファブ地域(インド、中東、東南アジア)で特に深刻なグローバル | 長期(4年以上) |
| ツール出荷を遅延させる特殊材料のサプライボトルネック | -1.2% | アジア太平洋および欧州に集中したグローバル | 短期(2年以内) |
| 中国向けツールへの輸出規制 | -1.4% | 中国、グローバル装置サプライヤー(オランダ、日本、米国)への波及効果あり | 中期(2〜4年) |
| 熟練フィールドサービスエンジニアの深刻な不足 | -0.9% | 北米および欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国向けツールへの輸出規制
2025年9月以降、オランダ、米国、日本は14nm以下のパターニングが可能なリソグラフィ、堆積、エッチングプラットフォームのライセンスを強化し、中国ファブへの出荷を遮断しました。[2] 中国の装置輸入は2025年上半期に前年比28%減少した一方、国内サプライヤーのAdvanced Micro-Fabrication EquipmentとNaura Technology Groupはファブが旧世代の国産ツールを受け入れたことで42%成長しました。この分断により、西側ベンダーは台湾、韓国、北米での高性能品販売に集中せざるを得なくなり、中国メーカーが技術格差を縮めた際の長期的なシェア侵食リスクにさらされています。
ツール出荷を遅延させる特殊材料のサプライボトルネック
高NA EUVフォトレジスト、三フッ化窒素エッチングガス、希土類研磨スラリーの供給不足は、ハードウェアが予定通り到着した場合でも試運転スケジュールを延長させます。JSRは2025年6月、高NA用レジストの生産量が2026年半ばまで逼迫した状態が続くと警告しました。台湾のNF₃プラントでの火災により2025年にガス価格が22%上昇し、堆積チャンバーの受け入れ遅延を招きました。酸化セリウムの輸出割当によりスラリーコストが18%上昇し、ファブはパッドをより長く使用せざるを得なくなり、欠陥密度の増加を招きました。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
リソグラフィ集約度に支えられたフロントエンドの優位性フロントエンドプラットフォームは2025年に半導体製造装置市場シェアの70.33%を占め、2031年にかけて8.16%のCAGRで推移しています。リグラフィだけで2025年の総支出の35%を占めており、これはファブが0.33-NAから0.55-NA EUVシステム(1台あたり400 ミリオン 米ドル超)への移行を進めているためです。エッチング収益は同年9.2%増加しました。これはGAA構造が犠牲シリコンゲルマニウムの選択的除去を必要とするためです。成膜装置、特にALDおよびCVDは、2nmの採用拡大により8.7%成長しました。半導体計測・検査装置は、10nm以下でインライン欠陥検出が必須となるなか、10.1%拡大しました。
バックエンド装置は2025年の半導体製造装置市場の29.67%を占め、6.8%のCAGRで成長する見込みです。チップレット組み立て向けハイブリッドボンディング装置は2025年に11%増加し、12ダイスタック採用の拡大を背景に高帯域幅メモリテスターは14%増加しました。洗浄装置およびフォトレジスト処理装置はそれぞれ7.4%改善しました。パッケージングの重要性が高まる一方、先端リソグラフィの資本集約度の高さにより、フロントエンドプラットフォームは2031年まで収益面でのリーダーシップを維持するものと見られます。

サプライチェーン参加者別:
ファウンドリがリード、OSATが加速ファウンドリは2025年の装置購入の52.92%を吸収し、TSMCの320億米ドルとサムスンの220億米ドルの設備投資プログラムに支えられました。垂直統合デバイスメーカー(IDM)はインテルの18オングストロームおよび20オングストロームプロジェクトが主導し28.24%で続きました。OSATは18.84%を占めましたが、チップレット設計が複雑性をパッケージングへシフトさせるにつれ7.84%のCAGRが見込まれます。
この構造はサプライ優先順位を再編しています。ファウンドリはEUV、ALD、選択エッチングに注力する一方、OSATはハイブリッドボンディング、シリコン貫通ビア、ウェーハレベルファンアウトラインを展開しています。OSATの資本集約度が2020年の収益比12%から2025年の16%へ上昇していることは、半導体製造装置市場全体での価値獲得の漸進的な再均衡を示しています。
ウェーハサイズ別:
先端経済性に支えられた300mmの優位性300mmセグメントは2025年収益の63.42%を占め、8.02%のCAGRで拡大しており、2nmロジックと高帯域幅メモリがこの直径に完全依存しています。2027年稼働予定のインテルのオハイオ州ファブは300mmウェーハに最適化された200台のツールを導入し、フォーマットのロックインを示しています。一方、200mmラインは24.16%のシェアを持ち、炭化ケイ素エピタキシーを好むアナログおよびパワー需要の継続により5.9%成長しています。150mm以下のウェーハはニッチなMEMSおよび化合物デバイスに使用され、12.42%のシェアを持ちます。
経済性が分断を生み出しており、300mm基板は欠陥密度の上昇にもかかわらず2nmでは200mmと比較してダイコストを35%削減する一方、パワーモジュールは材料品質の制限から200mmに留まっています。そのためサプライヤーは300mmと200mmの並行ポートフォリオを維持し、規模の経済を分散させています。
最終用途産業別:
コンピューティングがリード、自動車が急成長コンピューティングは2025年の装置需要の32.12%を獲得し、エヌビディアの2,080億トランジスタ搭載ブラックウェルGPUが週500枚以上のウェーハ投入を消費しました。19.8%を占める自動車およびモビリティは、炭化ケイ素インバーターと先進運転支援センサーに牽引され、8.44%のCAGRで最速成長しています。通信は5G基地局の展開により22.4%を占め、民生用電子機器はスマートフォンサイクルの長期化により15.6%に低下しました。産業およびIoTはドイツと日本のファクトリーオートメーションに牽引され10.08%で需要を締めくくりました。
その結果、消費者向けからインフラ用途へのシフトが生じています。自動車顧客はより長いツールライフサイクルを求め、ハイパースケーラーは積極的なスループット保証を要求しており、サプライヤーは資本販売に予知保全ソフトウェアをバンドルせざるを得なくなっています。
地域分析
アジア太平洋地域半導体製造装置市場
アジア太平洋地域は2025年に52.97%のシェアを占め、半導体製造装置市場をリードしており、2031年までに9.07%のCAGRを記録する見込みです。台湾だけで2025年に280 ビリオン 米ドル相当の装置を輸入し、TSMCは3つのファブにわたって100台以上のEUVシステムを導入しました。韓国はファウンドリとメモリに分散した190 ビリオン 米ドルの支出で続きました。中国の輸入額は2024年の330 ビリオン 米ドルから2025年には240 ビリオン 米ドルに減少しましたが、国内ベンダーが国内ファブに600台以上のユニットを出荷し、輸出規制の影響を部分的に相殺しました。
南北アメリカおよびEMEA地域の半導体製造装置市場
北米は2025年の収益の24.8%を占め、Intel、Micron、およびTexas Instrumentsの拡張のリスクを低減するCHIPS法の資金援助により加速され、8.3%のCAGRで成長する見込みです。欧州は18.6%を占め、欧州半導体製造会社が自動車向けノードに特化した100 ビリオン ユーロのドレスデンファブを建設するにあたり、7.1%のペースで前進しています。中東およびアフリカは合わせて2.1%を獲得しており、国家主の多角化プログラムが牽引しています。一方、南米の1.53%のシェアは主にブラジルの組立ラインに起因しています。
中国およびグローバル市場
補助金構造の違いと地政学的リスクが、装置の地域別配分を形成しています。同盟国・地域が高開口数EUVを推進する一方、中国は自国産の28 nmおよび14 nm製造能力を優先しており、より広範な半導体製造装置市場において二極化したグローバルな状況が強化されています。
規制環境
半導体製造装置の貿易と展開は、輸出管理体制および補助金に関連したコンプライアンス義務によって、その形が一層規定されつつある。2024年12月、米商務省(BIS)は半導体製造装置24品目、および一部のソフトウェアツールと高帯域幅メモリを対象とする新たな規制を実施し、先端ノード能力を調達する装置メーカーとファブに対するコンプライアンスの範囲を厳格化した。
2025年と2026年には、日本と欧州連合がさらなる政策の基盤を追加し、先端装置のライセンス供与、構成、および出荷経路に影響を与えている。日本の経済産業省は2025年3月に輸出管理リストを改正し、製造関連および基板関連の品目を追加、2026年4月にはルールを調整し、新興技術に関するライセンス管理および規制対象品目の分類に関する更新を含めた。欧州では、欧州委員会が2026年6月にChips Act 2.0を正式に提案し、戦略的能力の構築およびレジリエンス対策への政策方向性を強化し、これが先端装置の受注先、導入時期、および現地エコシステムの取り組み方に影響を及ぼしている。
バリューチェーン分析
半導体製造装置のバリューチェーンは、上流の重要なサブシステムおよび材料(精密光学部品、真空・モーションシステム、プロセスチャンバー、電子部品、特殊ガス/化学品、フォトレジスト)、中流の装置OEM(リソグラフィ、成膜、エッチング、計測/検査、洗浄、後工程の組立/テスト)、そして下流の顧客であるファウンドリ、IDM、OSATにまで及ぶ。サービス、部品供給、フィールドサポートはハードウェア販売と並んで重要な位置を占め、特にEUVリソグラフィやGAAおよびハイNAプロセスウィンドウ向けの先端成膜/エッチング工程で稼働率主導の購入決定の中心となる。
新規ファブおよびパッケージングラインが最終市場や補助金プログラムに近接して構築される中、現地化および共同拠点化の戦略も下流の統合に変化をもたらしている。例えば、Amkor TechnologyとTSMCは2024年10月に覚書を締結し、アリゾナ州における先端パッケージングおよびテストサービスでの協力を通じて現地の前工程生産を支援することとなり、パッケージングエコシステムが新たな製造拠点へと引き寄せられている様子を示している。技術力の最前線では、ASMLが2026年7月に、Intel FoundryがHigh NA EUV(Intel 18A)を用いた初の商用大量生産ロジック製品を出荷したと報告し、限られた装置メーカーと適格なファブがプロセス採用のペースを決定づける一方、より広範なサプライチェーンが導入準備と安定した材料供給に向けて同期していく様子を示した。
競合環境
ASML、Applied Materials、Tokyo Electron、Lam Research、KLA Corporationの5社がフロントエンド収益の相当なシェアを保有しており、半導体製造装置産業に典型的な中程度の集中構造を反映しています。ASMLはEUVリソグラフィで高いシェアを維持し、2025年に90台を納入し、6,000件以上の特許でその地位を守っています。Applied MaterialsとTokyo Electronは合わせて堆積セグメントの半数以上を支配し、Lam Researchはエッチングセグメントの相当なシェアを保有しています。
しかし、ホワイトスペースの機会は依然として存在します。BesiとEVGはチップレット向けハイブリッドボンディングで早期リーダーシップを確立し、サステナビリティ指標の厳格化に伴いグリーンファブ改修ツールが注目を集めています。中国ベンダーのAMECとNaura Technology Groupは、ファブが30%割引で28nm対応エッチャーを受け入れたことで2025年に42%拡大し、成熟ノードファブでの多国籍企業のシェアを侵食しました。輸出規制体制がこの乖離を加速させています。西側サプライヤーは高NA採用に向けて同盟国地域に注力する一方、中国企業は国内エコシステムを強化し、半導体製造装置市場を並行する技術階層に分断しています。
サプライヤー戦略は容量拡大とサービスライフサイクルの差別化を重視しています。Applied Materialsはシンガポールで120台のALDチャンバーラインを追加し、Lam ResearchはサブオングストローM選択性でシリコンゲルマニウムを除去するGAA最適化誘電体エッチングシステムを導入しました。KLAはサブ10nm欠陥検出が可能な電子ビーム検査プラットフォームを発表し、メトロロジー製品を高NA プロセスウィンドウに合わせました。
半導体製造装置産業リーダー
-
ASML Holding NV
-
Applied Materials Inc.
-
Lam Research Corp.
-
Tokyo Electron Ltd.
-
KLA Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
半導体製造装置市場 このレポートでカバーされる企業
- Applied Materials, Inc.
- ASML Holding N.V.
- Tokyo Electron Limited
- Lam Research Corporation
- KLA Corporation
- SCREEN Holdings Co., Ltd.
- Teradyne, Inc.
- Hitachi High-Tech Corporation
- Veeco Instruments Inc.
- ASM International N.V.
- Canon Inc.
- Nikon Corporation
- Onto Innovation Inc.
- Nova Ltd.
- Advantest Corporation
- Hanmi Semiconductor Co., Ltd.
- DISCO Corporation
- BE Semiconductor Industries N.V.
- Kulicke & Soffa Industries, Inc.
- FormFactor, Inc.
- Plasma-Therm LLC
- SUSS MicroTec SE
- Kokusai Electric Corporation
- Advanced Micro-Fabrication Equipment Inc. (AMEC)
- Naura Technology Group Co., Ltd.
市場機会と将来展望
主要な機会領域の一つは、従来の製造拠点以外での能力構築であり、前工程・後工程の両装置にわたるグリーンフィールド装置の導入、認証、および現地サービス基盤への需要を支えている。2026年7月、IntelはアイルランドのLeixliキャンパスで50億ユーロの投資を発表し、Intel 3の製造とXeon 6の生産を拡大するとした。また、Micronはニューヨーク州Clayの拠点で最初のコンクリート打設を行い、米国における長期投資計画を増額した。これらのプログラムは、導入、プロセス立ち上げ支援、現地部品供給を一括して提供できる装置ベンダーにとって、短期的なホワイトスペースを生み出しており、特にファブが歩留まり到達までの時間短縮を求める中で顕著である。
チップレットアーキテクチャとヘテロジニアス統合がパイロットから量産段階へ移行するにつれ、先端パッケージングおよび特殊プラットフォームは装置強度が増加する別の道筋を提供している。Tower Semiconductorは2026年7月、日本政府から10億米ドルの助成を受けた日本での二本立ての能力拡張を発表し、300mmシリコンフォトニクス、シリコンゲルマニウム、先端パッケージングに及ぶ内容とした。これは、ハイブリッドボンディング、インターコネクト用の追加のリソグラフィおよびエッチング工程、高スループットの検査およびテストに対する需要を強化するものである。最先端領域では、2026年7月のHigh NA EUVを用いた商用大量生産ロジック製品のマイルストーン(ASMLがIntel Foundryに関連して報告)が、計測/検査、成膜、選択エッチングなど、リソグラフィの移行と並行して認証が必要な隣接装置群における機会を支えており、加えてハイNA対応のための改修および設備改造作業の機会も生じている。
最近の産業開発事情 半導体製造装置市場
- 2026年7月:ASMLは2026年第2四半期の売上高が93億ユーロであったと報告し、2026年通期の売上見通しを430億~450億ユーロに上方修正した。この発表では、今後2年間でEUV装置の生産能力を年間約30%拡大する計画も示され、先端ファブに対する供給制約を緩和するための積極的な取り組みが示された。
- 2026年6月:Applied Materialsは、シンガポールのタンピネスに5億米ドル規模の製造・研究開発施設を開設し、生産能力の拡大と現地エンジニアリング支援の拡充を図った。この投資により、装置需要が集中するアジア太平洋地域における先端プロセス装置の供給およびサービス提供能力が強化される。
- 2024年10月:Amkor TechnologyとTSMCは、アリゾナ州における先端パッケージングおよびテストサービスの協力拡大に関する覚書を締結した。パッケージングを新たな前工程能力の近接地に配置することで、チップレット時代のサプライチェーンにおける物流の短縮化が支援され、米国内における先端組立、検査、テストプラットフォームへの需要が増加している。
半導体製造装置市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、チップメーカーおよびサービスプロバイダーに販売される新品・工場製造の半導体製造装置から生じる収益を対象としており、主要なフロントエンドプロセス装置およびバックエンド組み立て・テストシステムを含みます。数値は販売時点における米ドル建て計上されます。
対象外の範囲:中古装置、スペアパーツ、および消耗品は本市場規模の算定から除外されており、アフターマーケットの交換品数量は合計に含まれません。
セグメンテーション概要
- 装置タイプ別
- フロントエンド装置
- リソグラフィ装置
- エッチング装置
- 堆積装置
- メトロロジー・検査装置
- 洗浄装置
- フォトレジスト処理装置
- その他の装置タイプ
- バックエンド装置
- テスト装置
- 組立・パッケージング装置
- フロントエンド装置
- サプライチェーン参加者別
- 垂直統合デバイスメーカー(IDM)
- ファウンドリ
- 半導体受託組立・テスト(OSAT)
- ウェーハサイズ別
- 300mm
- 200mm
- 150mm以下
- 最終用途産業別
- コンピューティングおよびデータセンター
- 通信(5G、RF)
- 自動車およびモビリティ
- 民生用電子機器
- 産業およびその他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ファブ投資サイクルおよび装置出荷に関するファクトベースの構築から始まり、それらのシグナルを金額ベースの装置支出にマッピングします。SEMI発表資料、米国国勢調査の貿易統計、ユーロスタット、日本税関統計、および中央銀行の外国為替シリーズなどの公開情報源は、需要の方向性と通貨タイミングの基準として活用されます。また、ツールカテゴリーおよびバイヤータイプ別の収益エクスポージャーを把握するため、企業の年次報告書、決算資料、および規制当局への提出書類も参照しており、これにより二重計上のリスクを低減しています。
地域間でインプットの一貫性を保つため、一部のデータポイントは企業財務および業界インテリジェンスの有料サブスクリプション、特許データベース、および主要装置カテゴリーで入可能な出荷レベルの輸出入記録を用いてクロスチェックされます。これらの参照情報は、どこで生産能力が追加されているか、どのノードが重視されているか、そしてサイクルを通じて装置ミックスがどのように変化しているかを確認するのに役立ちます。デスクソースのリストはあくまで例示であり、データ収集、前提条件の明確化、および最終モデルの検証のために他にも多数のソースが参照されています。
一次インタビューおよびサーベイ
一次インプットは、主要製造拠点における装置専門の経営幹部、ファブ運営リーダー、プロセスエンジニア、ディストリビューター、および業界コンサルタントとのインタビューおよび構造化サーベイから得られます。このインプットを活用して、実際に発注・設置されている内容、リードタイムと価格の動向、およびどのエンドマーケットが支出を牽引しているかを確認します。フィードバックが発表済みの生産能力計画と近い将来の装置納入実態との乖離を示す場合、カテゴリーの集計を確定する前に関連する前提条件を再確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:19% | アジア太平洋:46% |
| 中位層:53% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ:29% |
| 中小プレイヤー:19% | マネージャー:56% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、ファブの設備投資シグナルおよび装置請求額のトレンドを地域別に再構築し、装置グループおよびバイヤータイプ別の装置収益に変換するトップダウンとボトムアップのアプローチで構築されます。また、主要装置のサンプルASP×出荷台数、サプライヤー収益の積み上げ、ディストリビューターチャネルチェックなど、選択的なボトムアップ近似値を用いてモデルを検証しており、インプットラインが不均衡に動いた場合に合計値を調整できるようにしています。
合計値を大きく動かす主なドライバーとしては、発表済みのウェーハ生産能力増強と建設タイムライン、ウェーハファブ装置対バックエンドのミックス、メモリ対ロジック・ファウンドリの配分、先端パッケージングの集約度の変化、およびノード移行と装置供給状況に連動したASPの動向が挙げられます。ボトムアップチェックで小規模カテゴリーを明確にカバーできない場合、最も近い比較可能な装置グループに紐付けた保守的なシェアを適用してギャップを処理し、インタビューフィードバックに対してストレステストを実施します。
予測においては、まずシナリオ分析を用いてサイクルを反映し、次に主要地域の請求額および設備投資指標にARIMAを適用してノイズを低減し、前年比の変化を現実的な範囲に保ちます。最終的な成長パスは、リードタイム、稼働率、および立ち上げタイミングに関して一次専門家から得られたコンセンサス範囲に整合させます。
データ検証と更新サイクル
検証は、マクロのファブ投資シグナル、サプライヤー収益の方向性、および重要装置カテゴリーの貿易・出荷指標という3つの視点からのトライアングレーションによって実施されます。モデルが発注活動や設置タイミングによって裏付けられない急激な上昇を示す場合、関連する明細項目を見直し、承認前に前提条件を修正します。
また、地域別および主要装置ファミリー別の分散チェックも実施しており、特定の地域が既知の生産能力計画に対して非現実的な成長を示さないようにしています。インタビューフィードバックがデスク指標と相反する場合、タイミング、価格設定、または対象範囲内外の不一致のいずれが問題かを把握するために回答者に再連絡します。レポートは年次で更新され、主要な設備投資発表、規制、または需要ショックが見通しを大きく変える場合には中間更新が行われ、最新数値については最終納品前レビューが実施されます。
Mordor Intelligenceの半導体製造装置市場規模算定と他の公表推計値との比較
半導体製造装置の公表市場規模は、ラベルが類似して見える場合でも計算ルールが必ずしも同一ではないため、大きく異なることがあります。相違は通常、装置として何が含まれるか、数値がOEM販売を反映しているかエンドユーザー支出を反映しているか、そして外国為替タイミングとサイクルタイミングの処理方法に起因します。
ここでの最大の乖離要因は、中古装置とアフターマーケット部品が合計に混入しているかどうか、サービスが装置収益にバンドルされているかどうか、そしてフロントエンドとバックエンドの装置セット全体ではなくウェーハファブ装置のみが報告されているかどうかです。一部のソースはより速いランプスケジュールを想定してアップサイクルを延長する一方、設置と認定の遅延を含めるソースもあり、同一年度でも相当な差が生じる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,148.2億米ドル(2026年) | |
| 業界団体A | 1,659.0億米ドル(2026年) | WFE対総装置の異なるカットオフを適用する可能性があるOEM総装置販売報告を使用しており、年度内に認識される出荷に対して異なるサイクルタイミングの前提を反映している場合もあります。 |
| グローバルリサーチパブリッシャーB | 1,280.6億米ドル(2026年) | 隣接する装置カテゴリーやサービスを取り込む可能性のある広義の「製造装置」定義を使用することが多く、異なる外国為替換算タイミングおよび価格上昇パスを適用する場合があります。 |
この乖離は、単一の争点となるデーポイントではなく、隣接項目の含め方とサイクルのタイミング設定によって大部分が説明されます。新品・工場製造のフロントエンドおよびバックエンド装置のみを販売時点で計上し、中古装置・スペアパーツ・消耗品を市場対象外とした場合、合計値は地域間でより比較可能な状態を保ちます。これがMordor Intelligenceの適用する対象範囲です。
レポートで回答される主要な質問
2031年の半導体製造装置市場の予測値はいくらですか?
市場は7.22%のCAGRに支えられ、2031年までに1,627億米ドルに達する見込みです。
現在、最大の半導体製造装置市場シェアを獲得しているセグメントはどれですか?
フロントエンド装置がリソグラフィ、堆積、エッチング需要に牽引され、2025年収益の70.33%を占めています。
300mmウェーハが先端製造にとって重要な理由は何ですか?
2nmノードでダイコストを35%削減し、すべてのEUVおよびGAA投資を集中させており、2025年の300mmシェアを63.42%に押し上げています。
輸出規制は半導体製造装置サプライヤーにどのような影響を与えますか?
規制により中国への先端ツール出荷が制限され、高性能品需要が同盟国地域にシフトし、中国ファブが2〜3世代遅れた国産代替品を採用することを促しています。
異種集積パッケージングからどのような機会が生まれますか?
チップレットアーキテクチャがハイブリッドボンディング、シリコン貫通ビア、ウェーハレベルファンアウト装置への投資を促進し、バックエンドツールサプライヤーに二桁成長をもたらしています。