
アメリカズ半導体デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
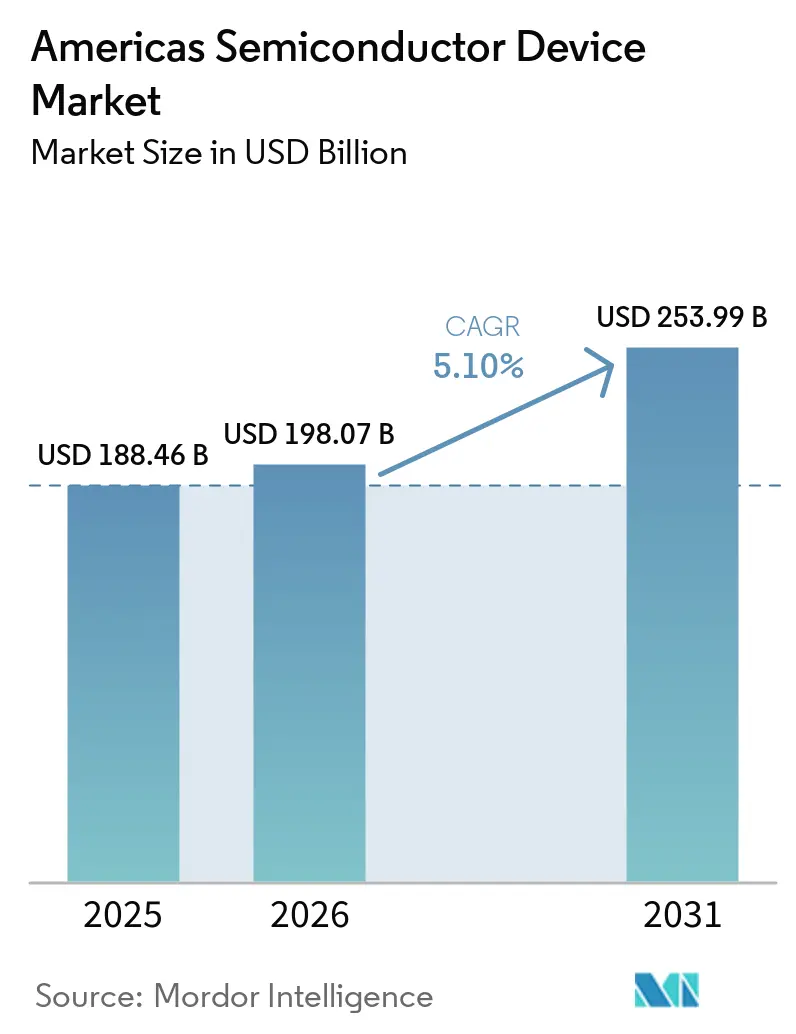
| 基準年の市場規模 (2025) | 188.46 十億米ドル |
| 市場規模 (2026) | 198.07 十億米ドル |
| 市場規模 (2031) | 253.99 十億米ドル |
| 成長率 (2026 - 2031) | 5.10 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアメリカズ半導体デバイス市場分析
アメリカズ半導体デバイス市場規模は、2025年の1,884億6,000万米ドルから2026年には1,980億7,000万米ドルへと成長し、2026年から2031年にかけて5.1%のCAGRで2031年には2,539億9,000万米ドルに達すると予測されています。CHIPS法の下における最近の投資公約、人工知能(AI)リーダーシップをめぐる競争、およびリショアリング政策の推進がサプライチェーン全体の競争優位の優先事項を再定義しました。2024年には北米がアメリカズ半導体デバイス市場シェアの圧倒的な94.5%を占めましたが、メキシコおよびブラジルのファブが生産規模を拡大したことにより、南米は2025年から2030年にかけて8.1%のCAGRで最も速い地域拡大を示しました。集積回路はあらゆるデバイスカテゴリーをリードし、2024年に81.2%の収益シェアを占めました。AIトレーニングクラスター、車両自律走行、5G携帯電話がより高密度のロジックと先端メモリを必要としたため、7.9%という最高のCAGRを記録しました。≥65nmのレガシーノードは2024年の生産量の54.4%をなお占めていましたが、クラウドプロバイダーがワットあたりの高いパフォーマンスを求めたため、≤5nmセグメントは年率15.2%で成長していました。シリコンが引き続き主流でしたが、炭化ケイ素デバイスは19.6%のCAGRを記録し、ワイドバンドギャップ効率の向上を好む電動輸送および再生可能エネルギーインバーターを反映しました。
主要レポートの要点
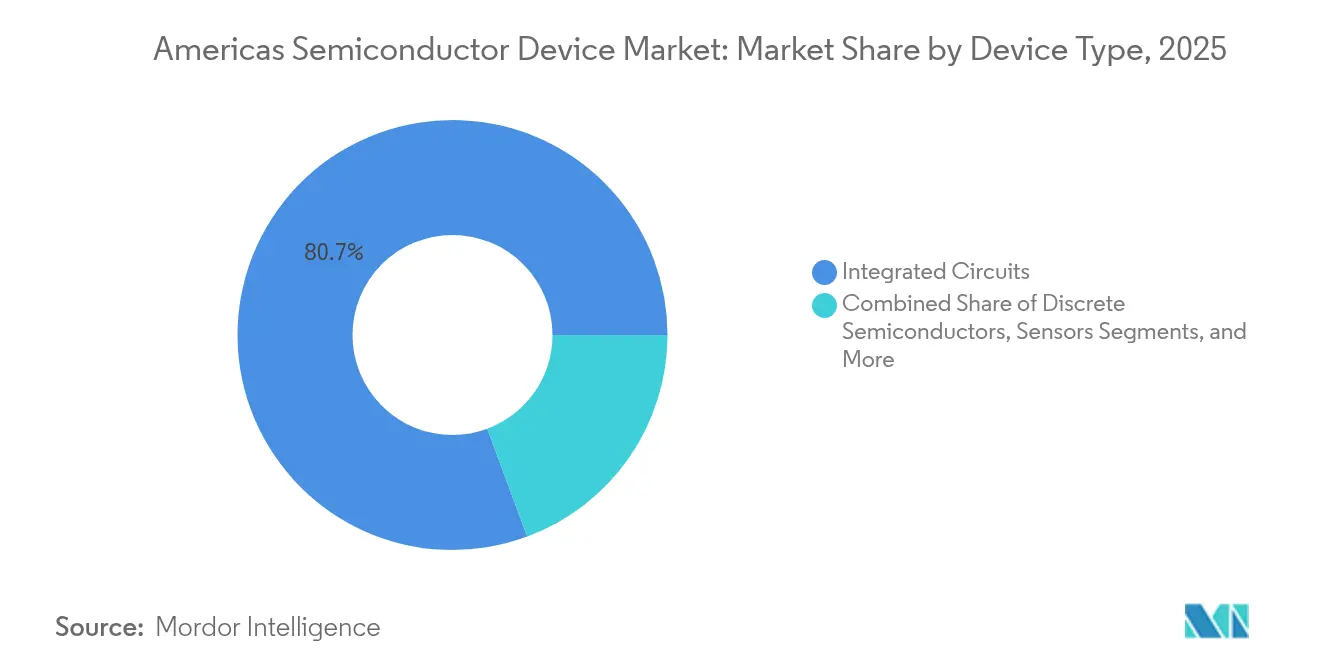
- デバイスタイプ別では、集積回路が2025年のアメリカズ半導体デバイス市場シェアの80.65%を占め、同セグメントは2031年まで7.45%のCAGRで拡大する見通しです。
- 地域別では、北米が2025年の収益の94.10%を占め、南米は2026年から2031年にかけて7.7%のCAGRで成長する見込みです。
- テクノロジーノード別では、≥65nmプロセスが2025年に53.85%のシェアを維持しましたが、≤5nm容量は2031年まで14.3%のCAGRで拡大すると予測されています。
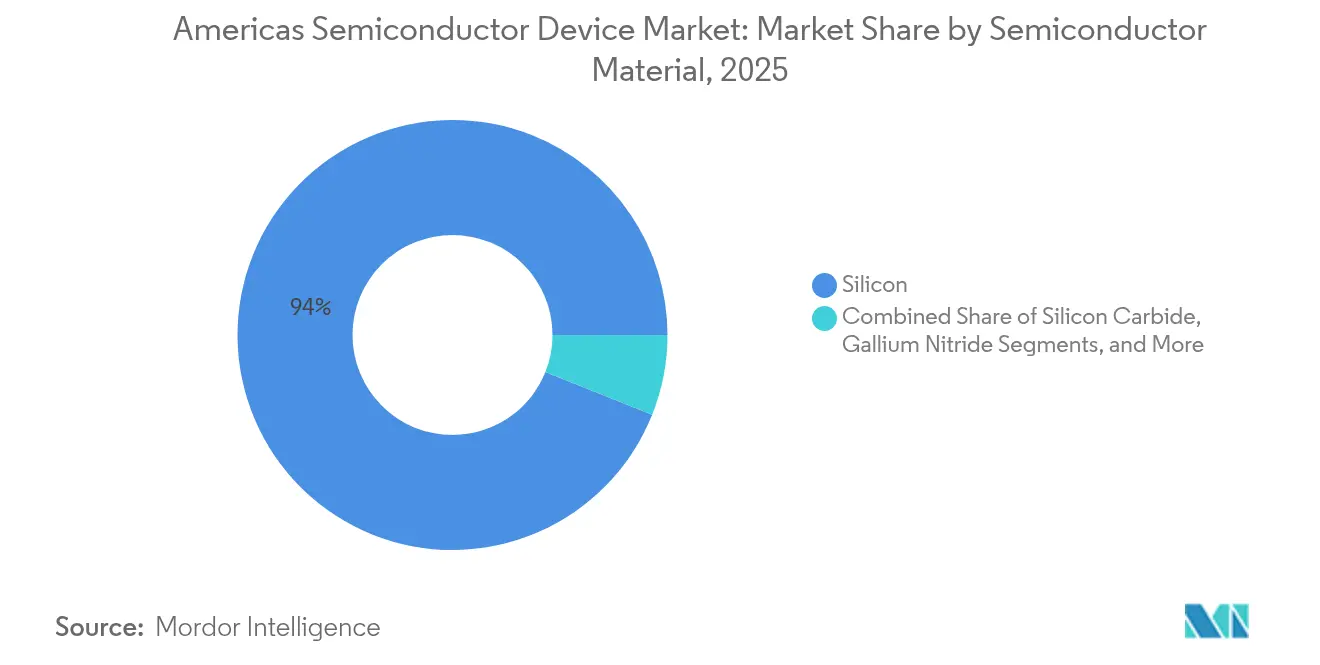
- 半導体材料別では、シリコンが2025年に93.95%のシェアを占め、炭化ケイ素デバイスは2031年まで18.7%のCAGRで前進しています。
- エンドユーザー垂直市場別では、通信セクターが2025年に30.15%の収益でリードし、自動車向け半導体は2031年まで8.75%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アメリカズ半導体デバイス市場のトレンドと洞察
ドライバーインパクト分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 北米におけるCHIPS法主導のファブリケーション容量拡大(メキシコへの波及効果を含む) | +1.8% | 北米(メキシコへの波及効果を含む) | 中期(2~4年) |
| メキシコおよびブラジルにおけるADAS搭載車両の需要 | +0.9% | メキシコ、ブラジル | 中期(2~4年) |
| 5Gスタンドアローン展開によるRFフロントエンドIC消費の増大 | +1.2% | 北米(南米での段階的な普及を含む) | 短期(≤2年) |
| ハイパースケールAIサーバー構築によるHBMおよびGPU需要の増加 | +1.5% | 北米 | 短期(≤2年) |
| ブラジルおよびチリにおける再生可能エネルギーインセンティブによるパワー半導体の普及促進 | +0.7% | ブラジル、チリ | 中期(2~4年) |
| メキシコへのバックエンドアセンブリ・テストのニアショアリング | +0.6% | メキシコ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
北米におけるCHIPS法主導のファブリケーション容量拡大
CHIPS・科学法に基づく大規模な連邦インセンティブにより、4,500億米ドルを超える民間コミットメントが解放され、2032年までに国内ウェーハ生産量を3倍にすることが目指されました。[1]米国商務省、「CHIPS法予備資金調達条件」、commerce.gov Intel Corporationは複数州にわたる拡張のために85億米ドルの補助金を確保し、TSMCはアリゾナ州の2つのメガファブのために66億米ドルを受領しました。これらのプロジェクトを中心にサプライヤーエコシステムが集積し、40社を超えるティア1の化学・装置企業がリードタイム短縮のため近隣に共同立地しました。これらのクラスターは物流コストを改善し、知識移転を加速させましたが、輸入特殊ガス・化学品への60%の依存度が、国内材料容量のための新たな資本支出を依然として必要としていました。最終的に、この投資急増はアメリカズ半導体デバイス市場を資源制約から完全には隔離しないまま、より高い自給自足へと向けて位置づけました。
メキシコおよびブラジルにおけるADAS搭載車両の需要
電動化およびレベル2運転支援システムの普及により、2024年にメキシコおよびブラジルの主要組立ラインにおける車両1台あたりの自動車向け半導体搭載量が35%増加しました。現地工場は、高信頼性マイクロコントローラーとパワーデバイスを必要とするレーダー、ライダー、イメージセンサーアレイを統合しました。BoschとContinentalは、25%まで上昇しうる輸入関税を軽減するため、国内パッケージングラインの合弁事業を追求しました。政策立案者は自動車グレードチップに対する追加の財政的クレジットを示唆し、さらなる容量移転を促しました。その結果、自動車向け受注はアメリカズ半導体デバイス市場を民生電子機器の周期的変動から緩衝し、信頼性の高い中期収益の押し上げをもたらしました。
5Gスタンドアローン展開によるRFフロントエンドIC消費の増大
北米の通信事業者は、ミリ波ノードが都市部のカバレッジを高密度化し、ミッドバンドが郊外のギャップを埋める中、2025年だけで5Gネットワークに350億米ドル以上を予算計上しました。各5G携帯端末は4Gの前世代機より25%多くのRF価値を搭載し、音響フィルター、電力増幅器、アンテナチューナーへの需要を倍増させました。窒化ガリウム技術はmmWave周波数でより高い電圧を維持できるためシェアを獲得しましたが、防衛・自動車バイヤーが同じGaNウェーハの在庫を争いました。特定のRFフロントエンドデバイスの供給逼迫により、2025年初頭にはリードタイムが40週を超え、ワイヤレスアップグレードがアメリカズ半導体デバイス市場の収益モメンタムを直接増幅させたことを示しました。
ハイパースケールAIサーバー構築によるHBM(広帯域メモリ)およびGPU需要の増加
AIモデルトレーニングクラスターは前例のない帯域幅とメモリ密度を必要とし、2025年には高帯域メモリ(HBM)の出荷台数が前年比70%増加しました。米国の新たなデータセンター1か所に1万台のAIアクセラレーターと8万スタックのHBMが設置され、5億米ドルを超えるチップコンテンツの増分に相当しました。TSMCはシステムオンウェーハ生産を導入し、2027年までに演算密度を3倍にしました。これはリーディングエッジロジックと先端パッケージングへの需要を複合的に高めたイノベーションです。従来のCPUベンダーはヘテロジニアスコンピューティングを中心に製品を再設計する競争を繰り広げ、Qualcomm IncorporatedはNVIDIA Corporationアクセラレーターファブリックに対応したデバイスを搭載してデータセンタープロセッサ分野に参入しました。したがって、ハイパースケールの設備投資の波は、アメリカズ半導体デバイス市場に組み込まれた高成長見通しを強化しました。
抑制要因インパクト分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 米国南西部ファブにおける水・電力供給の制約 | -0.8% | 米国南西部(アリゾナ州、ニューメキシコ州、テキサス州) | 長期(≥4年) |
| アメリカズ全域での熟練半導体エンジニアの不足 | -1.1% | 北米(南米での影響が台頭しつつある) | 中期(2~4年) |
| 先端装置およびIPに対する輸出規制 | -0.7% | 北米 | 中期(2~4年) |
| 地域供給の限定による揮発性シリコンウェーハ価格 | -0.5% | アメリカズ全域 | 短期(≤2年) |
| 情報源: Mordor Intelligence | |||
米国南西部ファブにおける水・電力供給の制約
アリゾナ州およびテキサス州の新設ファブは、1日最大1,000万ガロンの超純水を消費し、自治体ユーザーとの直接的な競合を生み出すとともに、米国半導体市場への圧力を高めています。Intel Corporationはプロセス用水の90%をリサイクルする回収システムに2億 米ドルを投資しましたが、これらのエコプロジェクトは運営費を2%押し上げ、長期的な干ばつリスクを完全には軽減できませんでした。電力需要の増大により、電力会社は送電網の整備を加速せざるを得なくなり、製造コストがさらに上昇しました。こうした制約により、CHIPS法のインセンティブによる実効的な生産能力の向上が抑制され、長期的にはアメリカズ半導体デバイス市場のコスト競争力が脅かされています。
アメリカズ全域での熟練半導体エンジニアの不足
米国半導体工業会(Semiconductor Industry Association)は2030年までにチップ分野の雇用が33%増加すると予測しましたが、6万7,000の空席が未充足のままとなりうると警告しました。フィールドサービスエンジニアの不足はツールの設置を45日遅らせ、グリーンフィールドファブの立ち上げスケジュールを遅延させました。大学はチップカリキュラムを拡大しました。パーデュー大学の半導体設計コースへの入学者数は8倍に増加しましたが、人材パイプラインは投資スケジュールに遅れをとりました。企業は限られた人的資本から生産性を引き出すために自動化とクロストレーニングプログラムを加速させましたが、賃金インフレは続きました。移民に関するハードルが緩和されるか、職業訓練イニシアチブが急速に拡大しない限り、労働力不足はアメリカズ半導体デバイス市場から成長ポテンシャルを引き続き奪い続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:集積回路がAI急増の中でリーダーシップを維持
集積回路は2025年に80.65%の収益を獲得し、7.45%のCAGR予測で前進し、アメリカズ半導体デバイス市場規模を複雑なロジックとメモリに向けてしっかりと重点化しました。AIトレーニング、自律走行、産業用エッジコンピューティングのそれぞれがシステムあたりのシリコン搭載量を増加させ、高帯域メモリと推論アクセラレーターの平均販売価格を押し上げました。ディスクリートパワーデバイスは価値的には小さいながらも、炭化ケイ素および窒化ガリウムスイッチが電気自動車においてシリコンIGBTに置き換わり、パワートレインの効率と熱マージンを向上させたことで戦略的重要性を増しました。アメリカズ半導体デバイス産業では、オプトエレクトロニクスがライダーとイメージセンシングに拡大し、周期的なスマートフォンセグメントに対するインクリメンタルな多様化を提供していることも見られました。
拡大する組み込みアプリケーションの多様性が堅調なセンサー数量を押し進めましたが、多くの設計が完全に償却された資産を持つ成熟したプロセスラインに依存しているため、価格圧力は続きました。アナログICは、数十年にわたる供給継続性を必要とするレガシー自動車および産業用ソケットにより、安定したキャッシュフローを提供しました。一方、ロジックとメモリはハイパースケールの設備投資サイクルに沿って高い変動性を示しました。これらの変動にもかかわらず、集積回路カテゴリーは着実なエコシステム投資をもたらし、アメリカズ半導体デバイス市場内の設計人材の定着を強化しました。
注記: 個別セグメントのシェアはレポート購入後に確認可能


ウェーハサイズ別:300mmの確立と450mmへの野望
2025年には300mmラインが生産量の57.60%を占め、ほぼすべてのリーディングエッジノードを支え、アメリカズ半導体デバイス市場規模の最大スライスを固定しました。ファウンドリーは成熟したアナログ製品を200mmから300mmサブストレートへ移行した後、ユニットコストが30%低下したことを指摘し、粗利益率のクッションを拡大しました。装置メーカーは並行して450mmパイロットツールを洗練させました。その直径はニッチなままでしたが、メーカーがさらなる規模の経済を追求する中で2031年まで16.4%のCAGR見通しを記録しました。
≤200mmのファブは、自動車および産業用バイヤーが生の演算密度よりも実証された信頼性を重視したため、引き続き関連性を保ちました。これらのファブはまた、メキシコへのバックエンドアセンブリのニアショアリングから恩恵を受け、レガシーコンポーネントのサイクルタイムを短縮しました。アメリカズ半導体デバイス市場は、いかなる単一ノードまたはウェーハサイズにおける周期的な供給過剰に対してもヘッジするため、各直径にわたる投資のバランスを取り続けました。
テクノロジーノード別:≤5nmスプリントの傍らでのレガシーの回復力
≥65nmカテゴリーは2025年のアメリカズ半導体デバイス市場シェアの53.85%を維持し、完全に償却されたツールと長年確立された設計エコシステムを活用してユニットコストを低く保ちました。これとは対照的に、≤5nmセグメントは2026年から2031年にかけてAIアクセラレーター、グラフィックスプロセッサ、極紫外線リソグラフィを必要とする高性能モバイルチップセットに牽引されて14.3%のCAGRで急増すると予測されました。この二分化は、成熟ノードが産業・自動車顧客にサービスを提供し、リーディングエッジ容量がクラウドプロバイダーからプレミアムマージンを獲得したため、アメリカズ半導体デバイス市場規模の安定化に貢献しました。
45nmから16nmの中間ノードは先進運転支援システムとセキュアマイクロコントローラーに対してコストパフォーマンスのブリッジを提供し、価格帯を超えた設計オプション性を確保しました。ファウンドリーと装置メーカーは次世代リソグラフィツールに必要な150億米ドルの設備投資負担を分担するための合同パイロットラインを形成しました。TSMCの2026年生産に向けて発表されたA16ナノシートプロセスは、前世代ノードより8~10%の速度向上と最大20%の消費電力削減を約束し、リーディングエッジにおけるイノベーションのペースを裏付けました。一方、ある産業オートメーションサプライヤーは制御ICを90nmシリコンへ移行し、性能を犠牲にすることなく部品表コストを40%削減し、最適なノード選択がアプリケーション固有であることを示しました。レガシー、中間域、最先端プロセスのこの共存は収益源を多様化し、アメリカズ半導体デバイス市場を単一ノードのボラティリティから緩衝しました。
半導体材料別:パワーエレクトロニクスにおける炭化ケイ素の台頭
シリコンデバイスは2025年も93.95%の収益を支配しましたが、炭化ケイ素の出荷量はEVインバーターと大規模太陽光発電設備に後押しされて18.7%のCAGR軌道で拡大しました。あるリーディング自動車メーカーはシリコンIGBTをSiC MOSFETに置き換え、走行距離を3%改善し冷却重量を25%削減しました。これはワイドバンドギャップ採用のパフォーマンスの説得力を強化した結果です。米国商務省は材料ボトルネックに対処するためSiCサブストレート拡張に7,900万米ドルを指定しました。
窒化ガリウムは一方で5G電力増幅器と急速充電器において早期に市場シェアを獲得しました。ヒ化ガリウムとリン化インジウムはフォトニクスおよび高周波防衛システムにおいてニッチな地位を維持しました。より広い材料パレットはサプライチェーンの複雑性を増大させましたが、アメリカズ半導体デバイス市場内の平均販売価格の混合値を引き上げた差別化されたパフォーマンス層を解放しました。
注記: 個別セグメントのシェアはレポート購入後に確認可能
エンドユーザー垂直市場別:自動車が通信を上回る
通信インフラは持続的な5G展開により2025年に30.15%の収益を記録しましたが、自動車エレクトロニクスは今や2031年まで最速の8.75%のCAGRを達成しています。EVドライブトレイン、ライダーセンサーアレイ、ゾーンアーキテクチャにより、プレミアム車両1台あたりのチップ数は2,000米ドルを超えました。産業オートメーションは製造業者がロバストなマイクロコントローラーとエッジAI推論を必要とするインダストリー4.0レトロフィットを展開したことにより安定した需要を維持しました。民生電子機器の出荷台数は依然大きかったものの、ハンドセットの買い替えサイクルが長期化したため成長は鈍化しました。
コンピューティングとストレージはAIサーバーがHBMおよびカスタムアクセラレーターを採用したことにより回復し、メモリビット需要を押し上げました。航空宇宙・防衛は小さいスライスにとどまりましたが、放射線硬化型または超高信頼性コンポーネントに対してプレミアムマージンを支払いました。半導体を多用するイメージングシステムへのヘルスケアの採用が将来の上方レバーを加えました。全体として、垂直市場の多様化はアメリカズ半導体デバイス市場の周期的変動を緩和しました。
地域分析
北米はアメリカズ半導体デバイス市場において2025年の収益の94.10%で支配的地位を占め、その地位はCHIPS法インセンティブによって強化されました。CHIPS法インセンティブは2032年までにウェーハ容量を3倍にすることを目指していました。アリゾナ州、テキサス州、ニューヨーク州は数十億米ドル規模のファブコミットメントを誘致し、開発サイクルを短縮するサプライヤー集積を育成しました。それでも、水不足と6万7,000人のエンジニア人材ギャップが迫り来ており、その容量構築の長期的ROIを希薄化させる恐れがありました。
南米は2026年から2031年にかけて7.7%のCAGR見通しで成長エンジンとしての役割を強化しました。ブラジルの自動車電動化の急増と産業用IoTのアップグレードが現地チップ需要を増加させ、大学は地域固有のマイクロコントローラーのための設計センターを育成しました。メキシコはUSMCA(米国・メキシコ・カナダ協定)の貿易の確実性とコスト優位性を活用してアジアから移転してくるバックエンドアセンブリ・テストラインを吸収し、北米顧客のための市場投入時間と物流コストを削減しました。チリの再生可能エネルギーブームはSiCおよびGaN輸入をさらに増幅し、アメリカズ半導体デバイス市場規模を拡大する新たな地域需要プールを支えました。
国境を越えた政策協力も強化されました。米国国務省とメキシコはスキル、インフラ、セキュリティ要件に対処する半導体サプライチェーンワーキンググループを正式に設立しました。地域政府はアメリカズ半導体デバイス市場のサプライレジリエンスの戦略的重要性を反映し、補助金競争を回避するための同期インセンティブを模索しました。
規制環境
米国は、米国商務省が主導するCHIPS and Science Actの実施を通じて、また研究開発と人材育成活動を形作るNIST主導のCHIPS for Americaプログラムとともに、南北アメリカ全体の半導体デバイス政策の速度を決定づけている。2026年1月、ホワイトハウスは輸入半導体、半導体製造装置、および一部の派生製品を対象とする2段階の通商措置を開始し、米国のサプライチェーン構築に紐づく例外規定を伴いつつ、指定品目に25%の従価関税を課した。
業界の連携も、実施の詳細と同盟国間貿易へと重点を移してきた。SEMIの2026年米国政策戦略は、安定した知的財産保護、より明確な優遇措置の条件、そして同盟関係に沿った輸出管理の在り方に焦点を当てており、これはコンプライアンスと許認可の確実性が、北米およびニアショア製造回廊全体でのファブ立ち上げのスケジュールやサプライヤーの現地化判断にどう影響するかを反映している。
バリューチェーン分析
南北アメリカの半導体デバイスのバリューチェーンは、上流の材料(シリコンウエハー、特殊化学品・ガス、化合物半導体基板)から始まり、前工程のウエハー製造、後工程の組立・検査、そして高度パッケージングを経て、通信、コンピューティング、自動車、産業、防衛分野におけるシステムへの下流の統合へと至る。CHIPS法の優遇措置と関連するNISTプログラムのインフラは、より多くの工程を国内またはニアショアへと引き寄せており、一方で米国国防総省のMicroelectronics Commonsなどの取り組みは、研究開発の成果を製造可能な設計に結び付けるラボからファブへのプロトタイピングと移行経路を支援している。
企業レベルでは、この地域には垂直統合型メーカーと、世界的なファウンドリおよびOSAT能力に依存するファブレスのデバイス設計企業の両方が存在する。NVIDIAは、SoC製品について第三者の製造業者、組立業者、パッケージング業者への依存を開示しており、そのプラットフォームの供給エコシステムは複数の半導体同業他社にまたがっており、市場のリーダー企業間でさえ企業間の相互依存が浮き彫りになっている。バックエンドの組立・検査のメキシコへのニアショアリングは、成熟ノードおよび車載グレードデバイスのサイクルタイムを短縮しており、一方で高度パッケージング能力は、AIアクセラレータおよび高帯域幅メモリ中心のシステムにとってますます中心的な要素となっている。
競争環境
市場構造はセグメントによって異なりました。メモリと≤5nmロジックは、極紫外線リソグラフィに必要なファブ1か所あたり150億米ドルの設備投資を管理できる企業が少数であったため、高度に集中していました。逆に、ディスクリートとセンサーのカテゴリーは参入コストが低く、テクノロジーサイクルが遅かったため、断片化されていました。差別化されたパフォーマンスを確保するため、ハイパースケーラー、自動車OEM、さらには産業企業もカスタムシリコンプログラムに投資し、垂直統合を深めました。
パートナーシップモデルは、急騰するテープアウトおよび装置コストに対応して進化しました。ファウンドリーは装置メーカーと共同出資のパイロットラインで協力し、テクノロジー立ち上げのリスクを軽減しました。システム企業はチップレットと3D統合を加速するためマルチパーティパッケージングコンソーシアムに参加しました。これらの提携はエコシステム全体に資本集約度を再配分し、アメリカズ半導体デバイス市場を支えるイノベーションのペースを強化しました。
合併・買収は継続しました。Synopsysはシミュレーションと電子設計自動化ワークフローを統合するためにAnsysを350億米ドルで買収することに合意し、この行動はチップ・パッケージ・システムの共同最適化の合理化を加速させると見込まれています。Qualcomm IncorporatedによるNVIDIA Corporationアクセラレーターファブリックと相互運用可能なデータセンタープロセッサの発売は、AIインフラにおける新たな競争をシグナルしました。Infineon Technologies AGは世界の自動車チップ収益の13.5%のシェアを維持し、車両パワーおよびコネクティビティソリューションにおけるリーダーシップを確認しました。[4]Infineon Technologies AG、「Infineon自動車市場シェアリリース」、infineon.com したがって、競争の激しさは高いままでしたが、財務リスクを緩和するための協力的な枠組みが生まれました。
アメリカズ半導体デバイス産業リーダー
Intel Corporation
Qualcomm Incorporated
NVIDIA Corporation
Texas Instruments Incorporated
Broadcom Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主要な機会の一つは、国内の高度製造・パッケージング能力の拡大、および材料、特殊ガス、高度パッケージングサービスを支えるエコシステムの整備である。2026年7月、NISTはTSMCによる追加投資1,000億米ドルを取り上げ、米国内における12の高度製造・パッケージング施設向けの総投資額を2,650億米ドルとしたことを明らかにした。これは、最先端およびパッケージングの現地化が政策的な意図から複数拠点にわたる建設プログラムへと移行していることを示している。
AIインフラの価値は、高性能ロジック、ネットワーキング、パッケージングへの集中を続けており、大規模に電力効率の高いコンピュートと高帯域幅の相互接続を提供できるデバイスサプライヤーへの需要を生み出している。Broadcomが開示した2026年第2四半期のAI半導体売上高108億米ドル(前年同期比143%増)は、この地域におけるAI主導のシリコン需要を測る指標となる。NSTC関連の研究開発助成金、NSF Engines第2段階の実施、NIST/EDAの人材育成に関する公募に加え、2026年1月に開始された通商措置も、対象となるデバイスカテゴリーや製造インプットについて、要件を満たす国内またはニアショアの調達先へのプレミアムを一段と高めている。
最近の業界動向
- 2026年6月:Qualcomm Incorporatedが、Dragonfly C1000 CPU、High Bandwidth Compute技術、Dragonfly AI300推論アクセラレータを含むDragonflyデータセンターポートフォリオを発表。この発売により、AIデータセンターインフラの選択肢が拡大し、統合型CPUおよびアクセラレータソリューションの展開が加速する。
- 2026年6月:Intel Corporationが、ロサンゼルスにおいてXeon 6プロセッサ、SambaNova SN40 RDU、NVIDIA Blackwell GPUを用いた分散型推論システムを実演。この実演により、AI推論の展開スタックが広がり、ベンダー間協業の可能性が高まる。
- 2026年4月:Intel CorporationのXeon 6が、NVIDIA DGX Rubin NVL8システムのホストCPUとして採用される。この取り決めにより、AIインフラにおけるIntelとNVIDIAの協業が強化される。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場をアメリカズ全域のエンドユーザーに販売された半導体デバイスから生じる収益として定義しており、集積デバイスおよびディスクリートデバイスの両カテゴリー、ならびに電子システムで使用される関連サポートデバイスファミリーを対象としています。
対象外の範囲:半導体製造装置、ならびにウェーハ、化学品、ガス、ファブサービスなどの材料は、デバイス供給契約と併せて販売される場合であっても、本レポートの対象外とします。
セグメンテーション概要
- デバイスタイプ別
- ディスクリート半導体
- オプトエレクトロニクス
- センサー
- 集積回路
- アナログIC
- ロジックIC
- メモリIC
- マイクロIC
- マイクロプロセッサ(MPU)
- マイクロコントローラー(MCU)
- デジタル信号プロセッサ(DSP)
- ウェーハサイズ別
- ≤200mm
- 300mm
- ≥450mm
- テクノロジーノード別
- ≥65nm
- 45~28nm
- 22~16nm
- 10~7nm
- ≤5nm
- 半導体材料別
- シリコン(Si)
- 炭化ケイ素(SiC)
- 窒化ガリウム(GaN)
- その他(GaAs、InPなど)
- エンドユーザー垂直市場別
- 自動車
- 通信(有線および無線)
- 民生電子機器
- 産業
- コンピューティングおよびデータストレージ
- 航空宇宙・防衛
- ヘルスケアおよび医療機器
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- その他の南米
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、年度および国をまたいで検証可能な一貫した基礎数値レイヤーを構築するために活用されました。世界半導体市場統計(WSTS)の地域別請求額、半導体工業会(SIA)の刊行物、電子機器生産量や貿易フローを説明するのに役立つ各国統計など、公開されている再現可能な時系列データを主要な参照源としました。
地域別の分割とトレンドロジックをより実用的なものにするため、米国国際貿易委員会(USITC)の貿易データ、国連商品貿易統計データベース(UN Comtrade)、経済協力開発機構(OECD)指標、および主要デバイス分野における方向性を把握するための特許データベースなど、追加の参照ポイントも活用しました。また、AIサーバー、車載エレクトロニクス、産業用オートメーションなどの需要ドライバーを把握するために、年次報告書、10-K形式の開示書類、投資家向け資料、信頼性の高いビジネス報道も精査しました。さらに、公開テーブルでは明確に示されていないギャップ補完するため、企業財務情報、ニュースおよび財務データ、半導体バリューチェーンマッピング、特許に関する有料サブスクリプションも活用しました。これらのデスクソースはあくまで例示であり、網羅的なものではなく、データ収集・検証・明確化のために他の多くの公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの数値だけでは十分に説明できない事項、特にデバイスミックスの変化、価格動向、およびアメリカズ全域における需要変動のタイミングを確認するために実施されました。サプライサイドおよびチャネル情報に精通した専門家、ならびにコンピューティング、自動車、産業、通信の需要に関わるバイヤーとバランスよく対話し、その後、国別またはエンドユース別に大きなばらつきが見られた前提条件の調整にフィードバックを活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | 最高経営幹部(CXO):15% |
| 中位層:46% | 部門・ユニットリーダー:25% |
| 中小規模プレイヤー:19% | マネージャー:60% |
市場規模算定と予測
市場規模は、トップダウンとボトムアップを組み合わせたロジックで構築されています。まず地域別の半導体請求額、生産・貿易シグナルを用いてアメリカズ全域の需要プールを再構築し、次に選択的なサプライヤーおよびチャネルのロールアップを用いて合計値を検証します。主要プールが確定した後、既知の製品グループパターンおよびエンドマーケットへのエクスポージャーと整合するデバイスファミリーシェアを用いて、さらに分割します。
本市場において重要なインプットには、製品グループ別の地域半導体請求額、電子機器の生産・出荷トレンド、主要デバイスカテゴリーの輸出入動向、エンドマーケットの需要シグナル(データセンターや車載エレクトロニクスの生産サイクルなど)、およびサイクルが一般的な主要デバイスグループの価格動向が含まれます。予測にあたっては、回帰分析的な検証に裏付けられたシナリオ分析を用いており、成長率は過去実績の単純延長ではなく、インタビュー対象者が地域全体で一貫して指摘した複数の需要ドライバーとも連動しています。小規模国やニッチなデバイスグループについてボトムアップの視認性が低い場合は、貿易・生産指標からのプロキシ分割でギャップを補い、最終的に推定平均販売単価(ASP)と数量動向の妥当性を確認するパスを経ています。
データ検証と更新サイクル
検証は複数の層で実施されており、最終合計値が単一のソースや単一の前提条件に依存しないようにしています。モデルのアウトプットをWSTSの地域別請求額、貿易動向、主要エンドマーケットサイクルどの独立したシグナルと照合し、前年比の変動が既知の価格・在庫パターンと一致するかを確認します。
最終承認前に、アナリストによるレビューステップを通じて異常値を修正し、インタビューフィードバックとデスク指標が有意なマージンで乖離している場合はフォローアップコールを実施します。レポートは年次で更新され、重大なイベントが需要や価格に影響を与えた場合は中間更新も行われます。また、クライアントが最新の更新済みビューを受け取れるよう、納品直前に最終レビューを完了します。
Mordor Intelligenceのアメリカズ半導体デバイス市場規模と他の公表推計値との比較
アメリカズ半導体デバイス分野の公表推計値は、類似した表現を用いていても、計上される収益プールやタイミングの前提条件が必ずしも同一ではないため、しばしば乖離が生じます。差異は通常、デバイス販売として扱われるものと隣接する上流アイテムとの区別、地域カバレッジの適用方法、および価格サイクルを正規化するか否かに起因します。
製造装置およびファブサービスはMordor Intelligenceの対象範囲外であり、これが2025年の数値がデバイス収益と設備投資の重い工具・サービスラインを混在させた推計値、または単一のサブリージョンのみに絞った推計値と一致しない主な理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 188.46 ビリオン 米ドル(2025年) | |
| 業界団体A | 134.38 ビリオン 米ドル(2023年) | 装置メーカーへの地域別請求額を使用しており、過去の販売系列として報告されているため、2025年の基準年とは整合せず、エンドマーケットの消費タイミングを反映していない可能性があります。 |
| 業界団体B | 186.64 ビリオン 米ドル(2024年) | 請求額レベルでの地域合計を示しており、サイクルタイミングの影響を受けやすいため、デバイスミックスの変化や短期的な価格変動が、一貫したデバイスファミリー分割モデルなしに数値を動かす可能性があります。 |
表中の乖離は主に、年度の整合性と各ソースが報告可能な収益ポイントとして扱う内容によって説明されており、在庫・価格サイクルによって変動する可能性があります。対象範囲を一貫し保ち、再現可能なデバイスミックスドライバーを通じて合計値を分割し、その結果を独立した地域シグナルと照合することで、推計値は明確なインプットに対してトレーサブルな状態を維持し、基礎ロジックを変更することなく更新が可能です。


レポートで回答される主要な質問
アメリカズ半導体デバイス市場の現在の価値は?
市場は2026年に1,980億7,000万米ドルと評価され、5.1%のCAGR軌道で2031年までに2,539億9,000万米ドルに達する見通しです。
アメリカズ半導体デバイス市場で収益をリードするデバイスタイプはどれですか?
集積回路が2025年に80.65%の収益シェアで支配し、2031年まで7.45%のCAGRで最も速く成長すると予測されています。
炭化ケイ素が投資の注目を集めているのはなぜですか?
炭化ケイ素は電気自動車および再生可能エネルギーインバーターに対してより高いパワー密度と効率を実現します。その収益は地域で18.7%のCAGRで拡大しています。
CHIPS法は地域の容量にどのような影響を与えますか?
連邦インセンティブにより4,500億米ドルを超える民間コミットメントが解放され、2032年までに米国のウェーハ容量を3倍にし、サプライチェーンの現地化を深めることを目指しています。
最も速く成長するエンドユーザー垂直市場はどれですか?
自動車エレクトロニクスは、車両が電動化ドライブトレインとADAS機能を統合するにつれて、2031年まで8.75%のCAGRを記録すると予測されています。
市場の成長を鈍化させる可能性のあるリスクは何ですか?
主要な抑制要因には、米国南西部における水不足、2030年までに6万7,000人の熟練エンジニアの不足予測、および先端装置に対するより厳格な輸出規制レジームが含まれます。
最終更新日:



