
アジア太平洋地域ドローン市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
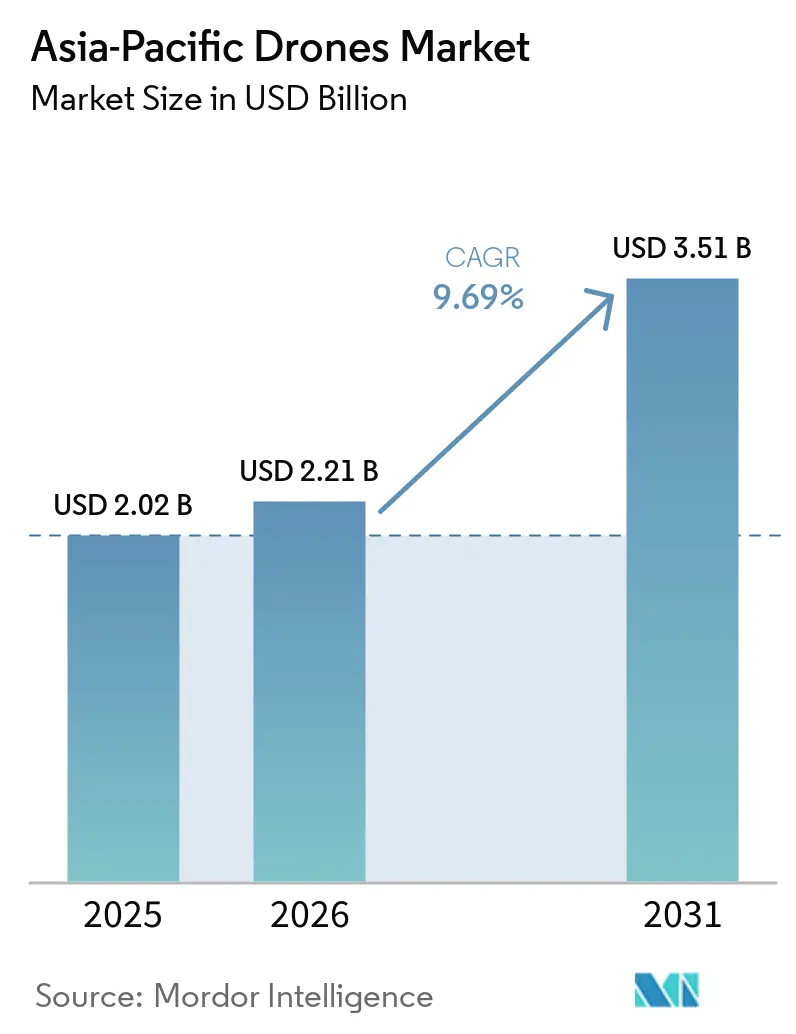
| 基準年の市場規模 (2025) | 2.02 十億米ドル |
| 市場規模 (2026) | 2.21 十億米ドル |
| 市場規模 (2031) | 3.51 十億米ドル |
| 成長率 (2026 - 2031) | 9.69 % |
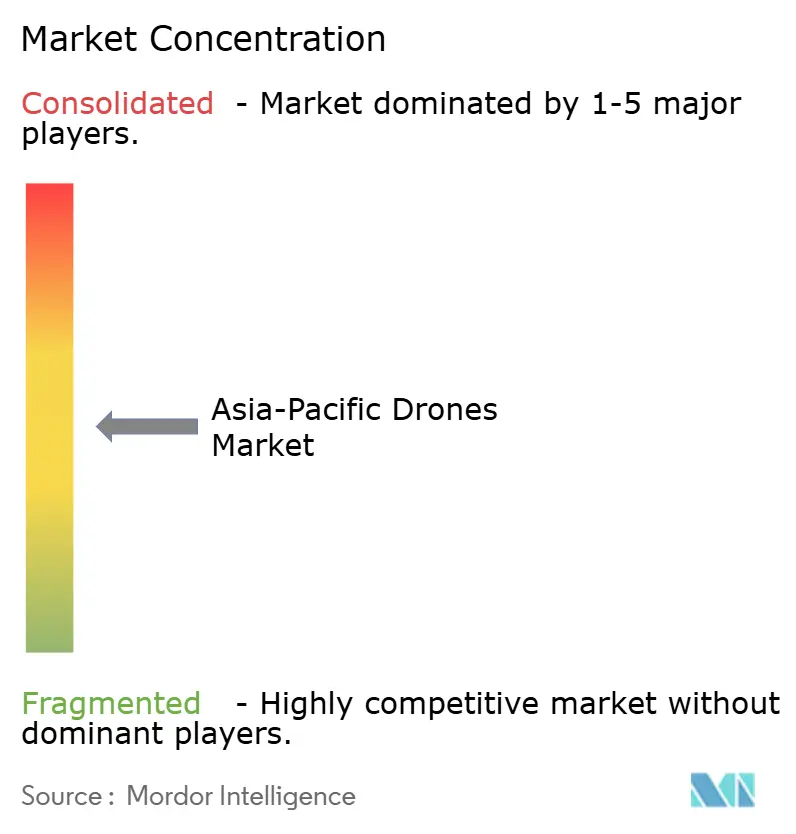
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ドローン市場分析
アジア太平洋地域ドローン市場規模は2025年に2.02 ビリオン 米ドルに達し、2026年には2.21 ビリオン 米ドルに達する見込みであり、2026年〜2031年のCAGR 9.69%で2031年までに3.51 ビリオン 米ドルに達すると予されています。現在の成長軌道は、より強力な政策的追い風、測量グレードセンサーのコスト低下の顕在化、および農業やインフラ点検などの分野における精密ユースケースの拡大を反映しており、パイロットプログラムが継続的な業務へと転換されています。高密度回廊における広範な規制パイロット(アジア太平洋地域の主要都市でのBVLOS試験を含む)も、時間的制約のある物流における収益創出ルートを拡大しています。同時に、GNSS干渉への耐性強化とよりスマートな空域調整は、オペレーターにとって引き続き優先事項であり、成熟した規制環境における代替ナビゲーションスタックおよびUTM対応展開への関心を高めています。[1]これらの複合的な効果により、アジア太平洋地域ドローン市場は移行段階にあり、政府のインセンティブ、ソフトウェア主導の自律性、および目的特化型ペイロードが連携して、優先ミッション全体の単位経済性を改善しています。
レポートの主要ポイント
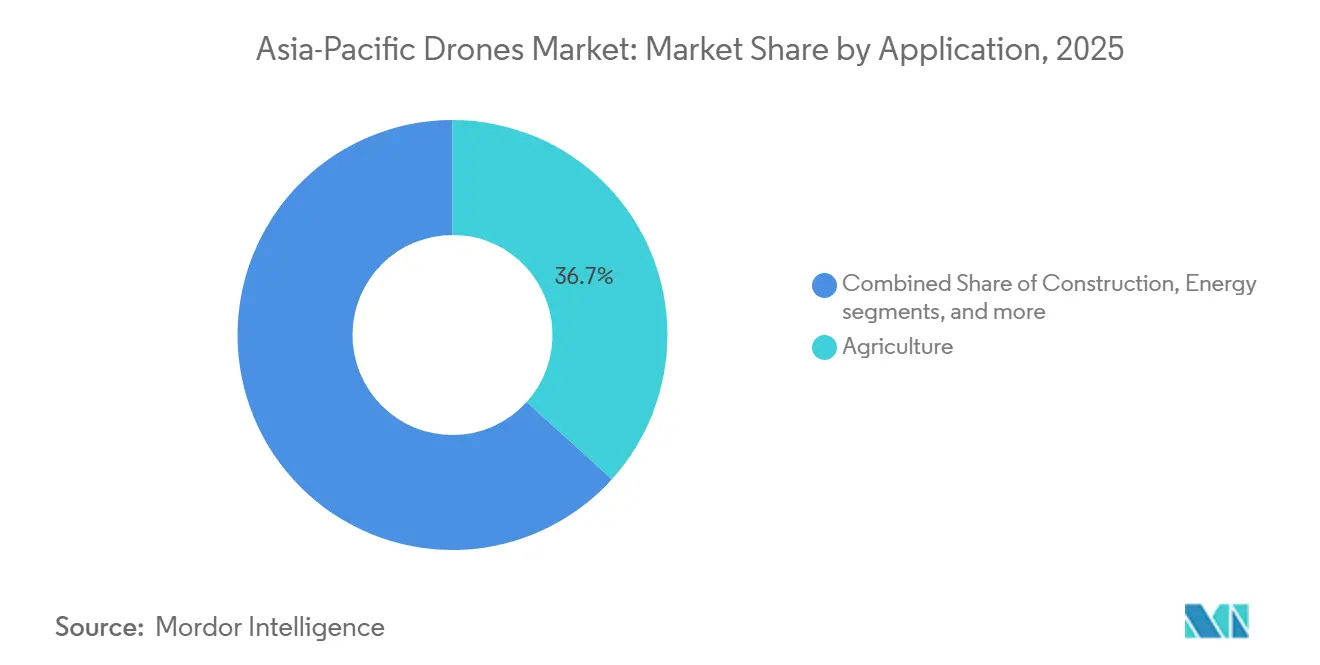
- 用途別では、農業が2025年に36.70%の収益シェアでトップとなり、2031年まで10.55%のCAGRで拡大すると予測されています。
- タイプ別では、回転翼ドローンが2025年の収益の65.54%を占め、ハイブリッド/VTOLプラットフォームは2031年まで13.20%のCAGRで成長すると予測されています。
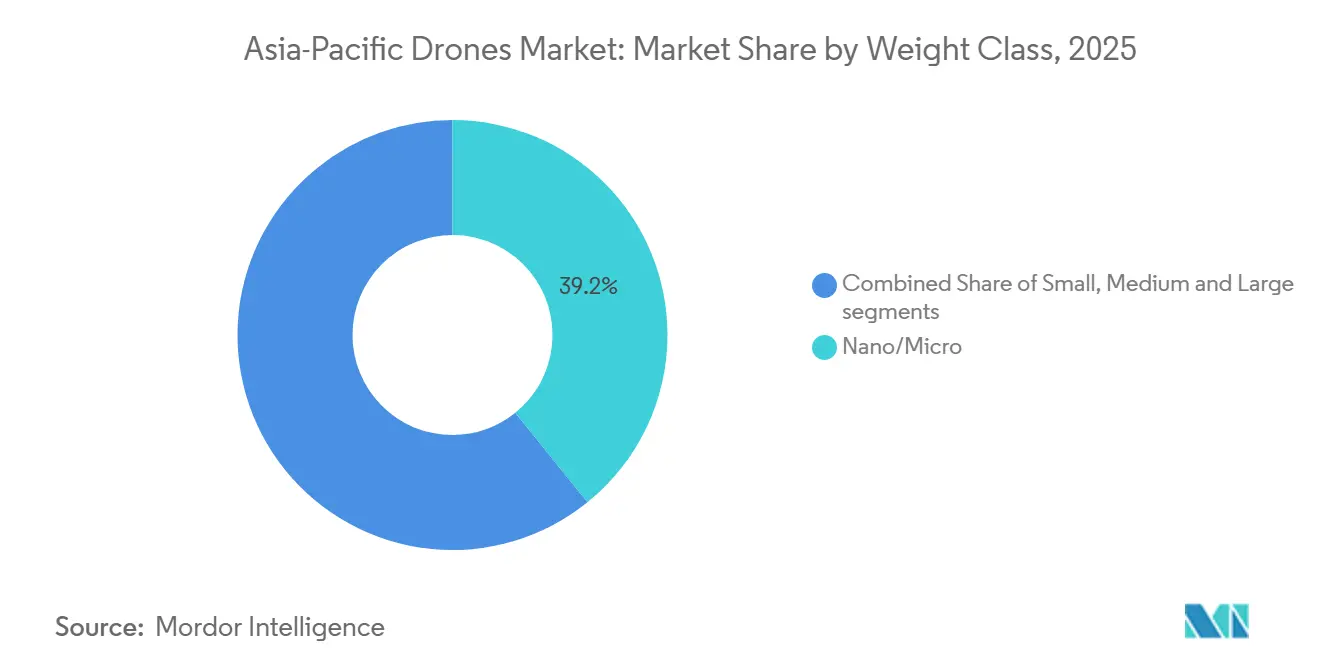
- 重量クラス別では、ナノ/マイクロプラットフォームが2025年に39.20%のシェアを獲得し、2031年まで12.54%のCAGRで成長をリードすると予測されています。
- 運用モード別では、遠隔操縦システムが2025年の展開の67.40%を占め、完全自律システムは2031年まで12.70%のCAGRで成長すると予測されています。
- エンドユーザー別では、商業・消費者/ホビイストユーザーが2025年のベースの70.54%を占め、政府・民間エンドユーザーは2031年まで10.20%のCAGRで成長すると予測されています。
- 地域別では、中国が2025年に35.40%の市場シェアでトップとなり、インドは2031年まで10.80%のCAGRで最も速い成長見通しを示すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業用ドローン導入に向けた政府インセンティブ | +2.1% | 中国、インド、日本、韓国 | 中期(2〜4年) |
| 精密農業プログラムの急速な普及 | +1.8% | 世界規模(アジア太平洋地域中核:中国、インド、東南アジア) | 中期(2〜4年) |
| 一帯一路プロジェクト沿いのインフラ監視需要 | +1.3% | 中国、中央アジアへの波及、ASEANコリドー | 長期(4年以上) |
| 都市部eコマースBVLOS配送パイロット | +0.9% | シンガポール、香港、上海、東京都市圏 | 短期(2年以内) |
| フライトごとの保険テック補償モデル | +0.7% | インド、東南アジア、オーストラリア | 短期(2年以内) |
| LiDARおよびマルチスペクトルセサーコストの低下 | +0.6% | 世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
商業用ドローン導入に向けた政府インセンティブ
公共政策は引き続き需要の下限を設定し、アジア太平洋地域における越境展開のコンプライアンスを緩和しています。中国が低高度経済と専用空域インフラを重視していることで、物流、公共安全、農業にわたる認定業務の承認が迅速化され、より広範な認定業務が実現し、アジア太平洋地域ドローン市場の対応可能需要が拡大しています。インドの継続的なインセンティブパッケージと現地調達優遇措置は、国内組立と部品の現地化を強化し、農業散布・マッピングプロバイダーの納期改善とコスト競争力の向上を支援しています。韓国の改革路線は、実証ゾーンと特定免除措置に依存しており、都市規模でのBVLOSおよび複雑なテストケースを可能にし、その後の国家認可サイクルを短縮する運用データへの道筋を作っています。[2]オーストラリアと日本の業界フィードバックも、マルチミッション認証と相互運用性のより明確な経路を示しており、北東アジアと東南アジアの隣接市場間を移動するフリートのエンジニアリング手戻りを削減しています。並行して、UTMフレームワークに関する地域調整が進展しており、アジア太平洋地域のハブにおける大規模展開に重要な標準化された検知・回避および飛行承認インターフェースへの段階的移行を示しています。これらの政策シグナルは、サプライヤーの投資を促進し、自律性機能とペイロードバンドルの商業化を加速させます。
精密農業プログラムの急速な普及
精密農業はアジア太平洋地域で最も広範な商業ユースケースであり続けており、ドローン、イメージングペイロード、フィールド分析を連携させる積極的な公共プログラムと企業展開によって支えられています。中国の大規模な農業用ドローンベースは、アジア太平洋地域ドローン市場における主流農業経営での投入物散布、病害虫検出、収量予測のためのドローンサービスを標準化する、安定した散布・イメージングミッションの流れを提供しています。インドのドローン・アズ・ア・サービスモデルの政策主導型拡大は、小規模農家のアクセスを容易にしています。同時に、ハードウェアの現地化は、季節的な作業期間中に稼働する協同組合の総所有コスト削減に貢献しています。東南アジアのパイロットは、農学特化型ペイロードとソフトウェアワークフローを活用して、短いターンアラウンドで可変量散布とフィールド健全性診断を提供し、米、パーム油、混合作物にわたる継続的ミッションのROIを改善しています。日本と韓国は同様のプロセスを適用して労働力不足と地形的制約に対処し、地上機械の効率が低いか安全に運用できない農地においてドローンを実用的なツールとして位置づけています。センサーコストが低下し、クラウド分析がサービス契約にバンドルされるにつれ、より多くのオペレーターが季節的利用を通年収益に転換し、収穫前後の作物管理を支援していま。
一帯一路プロジェクト沿いのインフラ監視需要
一帯一路ルート上およびその周辺の送電線、パイプライン、鉄道回廊、高価値産業資産は、大規模で安全な頻繁な点検を必要とし、熱画像、LiDAR、フォトグラメトリーペイロードを搭載したドローンに有利です。アジア太平洋地域の電力会社と鉄道オペレーターは、データカバレッジの向上とダウンタイムリスクの低減のために、増加するパトロールの割合を無人プラットフォームに移行しており、マッピングと異常検出の継続的契約の拡大を支援しています。固定翼およびハイブリッドVTOLクラスにおけるペイロード精度と飛行持続時間の向上により、オペレーターはより少ないソーティで長い回廊をカバーしながら、より高品質なデータセットを取得できます。オンボード処理と画像認識モデルのアップグレードにより、手動レビュー時間が短縮され、より迅速な欠陥トリアージが可能となり、アジア太平洋地域ドローン市場における回廊監視契約の前年比成長を支援しています。これらのパターンは、周期的な建設サイクルを補完し、サービスプロバイダーの収益構成に安定性を加える安定した需要基盤を形成しています。
都市部eコマースBVLOS配送パイロット
アジア太平洋地域の大都市圏は、物流ハブを住宅地や小売ノードに接続する管理された回廊でのBVLOS配送のテストと認証を進めています。これらの取り組みは、自動化された非衝突処理、信頼性の高いコマンド・アンド・コントロール(C2)リンク、および標準化された着陸ゾーンを優先しており、これらが連携するこで、特定レーンにおける地上配送業者よりも低コストで予測可能なサービスレベルパフォーマンスを実現します。東アジアおよび東南アジアの先進エコシステムにおける規制承認により、食品配送、医薬品、小型小包輸送の一貫した商業試験が可能となっています。これらの試験は、他の都市が地域リスク評価後に採用できる参照モデルとして機能します。新興のUTM統合は、ジオフェンシング、テレメトリーヘルスチェック、動的再ルーティングに依存する回廊ベース業務の信頼できる安全ケースを支えています。これらのレーンにおけるデータ駆動型価格設定への引受シフトも、小規模オペレーターが実際のフライト数とミッションプロファイルにカバレッジを合わせることを支援することで、スケールアップを後押ししています。その結果、BVLOS物流は、成熟したデジタルインフラと支援的な規制サンドボックスを持つ特定都市において、アジア太平洋地域ドローン市場の近期的な可視的触媒であり続けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大都市圏における航空交通管理のボトルネック | -1.4% | ソウル、ムンバイ、ジャカルタ、アジア太平洋地域主要大都市 | 中期(2〜4年) |
| 認定商業用ドローンパイロットの不足 | -0.8% | インド、東南アジア、アジア太平洋地域農村部 | 中期(2〜4年) |
| EV部門の競合によるリチウム電池供給リスク | -0.6% | アジア太平洋地域全域の製造拠点 | 長期(4年以上) |
| GNSSスプーフィングおよび妨害事案の増加 | -0.5% | 係争中の海上/国境地帯、南シナ海 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大都市圏における航空交通管理のボトルネック
高密度な都市空域はアジア太平洋地域の複数の大都市圏で依然として制約されており、従来のATC(航空交通管制)プロセスは1日数千回の低高度飛行に対応するよう設計されていません。分離を自動化する成熟したUTMがなければ、規制当局は承認を特定の時間帯や狭い回廊に限定する傾向があり、安定したペースを必要とするeコマース配送や資産点検ミッションのスループットが低下します。最も先進的な都市では、テレメトリーとジオフェンシングデータを融合させて手動監視を削減する統合システムの試験が行われています。しかし、大規模な採用は依然として機関とオペレーター間の共通標準と共有インターフェースにかかっています。検知・回避コンピューティングとセンサースイートが小型機体に追加されると機器コストも上昇し、25 kg未満のフリートに注力するオペレーターのスケールアップが遅れる可能性があります。これらの要因が総合的に都市中心部でのBVLOS拡大を遅らせ、UTMカバレッジとルールセットが調和されるまで、市場における業務のより多くの割合を郊外または準郊外回廊に押しやっています。
認定商業用ドローンパイロットの不足
アジア太平洋地域の複数の国でトレーニング能力が需要に追いついておらず、ミッション特化型スキルを必要とするオペレーターにボトルネックが生じています。ライセンス要件は管轄区域によって異なることが多く、越境業務では、それ以外は類似したミッションに対しても追加のコンプライアンスと再トレーニングコストが発生します。一部の政府は、農業と軽量物流での採用を加速するために、25 kg未満のドローン向けのサンドボックスや簡略化されたライセンスを導入しています。それでも、完全なBVLOS認証は依然として厳し管理されており、その検証基準はデータ量が多いです。その結果、多くのフリートは、ルートが大部分自動化されている場合でも、離陸、着陸、緊急事態のために人間のループ内監視を維持し続けています。トレーニングパイプラインが拡大し、相互認証フレームワークが成熟するまで、パイロット供給とライセンスの複雑さが、特に柔軟な人員配置を必要とする農村部や越境業務において、アジア太平洋地域ドローン市場の近期的成長を抑制するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
精密タスクが農業を超えた多様化を推進農業は2025年に36.70%のシェアを保持し、2031年まで10.55%のCAGRで用途見通しをリードしており、アジア太平洋地域の主要農業地帯全体で契約量を拡大する大規模散布フリートと標準化されたイメージングワークフローによって支えられています。建設は地形測量、進捗追跡、現場安全監査での広範な使用により収益の相当部分を占めており、請負業者が空中データを日常的なプロジェクト管理に組み込むにつれて採用が増加しています。エネルギーオペレーターは送電線、風力資産、大規模太陽光の空中点検を拡大し続けており、点検サイクルを短縮し、分散資産全体の稼働時間を改善する予知保全モデルを強化しています。法執行と公共安全ミッションは、ISR要件と災害対応を背景に成長しており、有人資産を補完する回廊監視と迅速な捜索パターンを重視した飛行計画が採用されています。エンターテインメント用途は小規模なベースにとどまっていますが、スウォームソフトウェアと協調飛行の信頼性を実証しており、これが複数機の同期を必要とする産業ユースケースに転用されています。ペイロードがモジュール化され、プラットフォームがクイックスワップマウントをサポートするにつれ、オペレーターはアジア太平洋地域ドローン市場において、農場のNDVIマッピング、建設のフォトグラメトリー、電力会社の熱スキャンに同じ機体を展開でき、年間を通じた資産利用率が向上します。
市場は、マルチアプリケーション認証を合理化する規制措置によって支えられており、OEMとサービスプロバイダーが同じクライアントベースに複数のワークフローを提供できるようにしています。先進市場の公共プログラムは、慣れ親しんだ地形上での定期飛行のコンプライアンス障壁を低減し、建設サイクル全体を通じて最新のプロジェクトツインを維持するための頻繁な画像取得を促進しています。農業では、精密ドローン利用が通年サービスへと進化しており、投入計画、シーズン中の健全性モニタリング、収穫前評価などの活動によって推進されています。このシフトにより、以前は限られた期間に集中していたオペレーター収益の安定化が図られています。さらに、特定都市でのBVLOS承認は、信頼性の高い目的地到達時間と厳格な温度管理を必要とする優先度の高い医療配送と小型小包物流の機会を創出しています。長期的には、標準化された規制と共通データプロトコルの発展により、一貫したミッション品質を実証できる小規模サービスプロバイダーにとってより公平な競争環境が生まれ、多様な用途のサプライヤーベースが拡大すると期待されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
タイプ別:
ハイブリッド/VTOLが物流における回転翼の優位性を崩す回転翼プラットフォームは2025年収益の65.54%でトップとなり、ホバリング安定性、小さな着陸フットプリント、アジア太平洋地域ドローン市場全体の主流マッピングおよび散布ニーズを満たす成熟したサプライチェーンによって牽引されています。固定翼ドローンは、大面積を一定のグラウンドサンプリング距離でカバーする必要がある回廊マッピングの長い持続時間により、相当なシェアを保持しています。ハイブリッド/VTOLモデルは、物流オペレーターが数十キロメートルにわたるルートで垂直離陸と効率的な巡航を両立させるにつれ、2031年まで13.20%のCAGRで最速の成長を記録しており、多くの場合、信頼性の高い飛行時間を重視するコールドチェーンペイロード制約があります。2025年の改正により、25〜150 kgカテゴリーのほとんどのVLOSおよび特定のBVLOS業務でSFOCが不要となり、新しいパイロット/オペレーター認証が導入され、技術標準が確立されました。これによりカナダのドローンフレームワークが近代化され、主に商業オペレーターとメーカーに恩恵をもたらす一方、レクリエーションパイロットは小型ドローンに対するより軽い規則に引き続き準拠します。より多くのハイブリッドプラットフォームが農業、測量、貨物ポッド向けのモジュール式ペイロードをサポートするにつれ、オペレーターは複数の収益ストリームにわたって機体コストを償却できます。このモジュール性は、密なスケジュールでのミッション間のターンアラウンドを短縮し、より少ない品目で在庫管理を支援します。
このセグメントでは認証の進歩が重要であり、エンジニアリング手戻りを削減し、同じベースライン構成での複数地域展開を可能にします。先進的なアジア太平洋地域都市でUTMフレームワークが成熟するにつれ、ハイブリッドプラットフォームは小型パッドでの一貫した出発・到着パフォーマンスを必要とする中距離回廊の繰り返しに相対的な優位性を得ます。アジア太平洋地域ドローン産業は、ペイロードを犠牲にせずに持続時間を延長するバッテリー改善と代替推進オプションにも注目しており、これによりハイブリッド設計の物流・点検における実行可能なミッションセットが拡大します。これらのダイナミクスを踏まえ、ハイブリッド/VTOLはレーンベース配送と長距離点検においてますます重要な役割を担うことになります。同時に、回転翼プラットフォームは短時間イメージング、近接点検、ほとんどの散布タスクで引き続き優位を保ちます。
重量クラス別:
ナノ/マイクロの優位性が規制上の最適ゾーンを反映2 kg未満のナノ/マイクロドローンは2025年に39.20%のシェアを獲得し、12.54%のCAGRで成長をリードしており、アジア太平洋地域ドローン市場においてクリエイター、中小企業、エントリーレベルの商業ミッションのオンボーディングを加速するユーザーフレンドリーな規制の恩恵を受けています。2〜25 kgの小型クラスプラットフォームは、ペイロードニーズがマイクロの能力を超えるマッピング、散布、点検全体にわたるプロフェッショナルな主力機として機能します。中型クラス(25〜150 kg)は法執行と重量物輸送ミッションに特化しており、より厳格な認証を必要とします。これに対し、大型クラス(150 kg超)はニッチにとどまりeVTOLパイロットや緊急物流と関連付けられることが多いです。保険価格はリスクエクスポージャーに応じて重量とともに上昇し、軽量ドローンがほとんどのペイロードニーズを満たせる都市ユースケースでのフリート構成に影響を与える可能性があります。地域の規制当局が閾値を精緻化するにつれ、OEMは市場投入時間を短縮しオペレータートレーニングをシンプルに保つために、主要なカットオフをわずかに下回る設計を目標とすることが多いです。
アジア太平洋地域ドローン市場では、軽量クラスの持続時間を向上させながら機体をより高い認証ブラケットに押し上げないバッテリーパックと軽量素材の革新が引き続き見られます。農業では、より高容量の散布機と地形追従機能が、ペイロードと規制の簡便さのバランスを取るために小型クラスフリートにより深く浸透しています。点検では、軽量ドローンがリアルタイム分析と異常フラグ付けをサポートするオンボード処理を獲得しており、大型コンピューティングフットプリントを持つ重量プラットフォームを飛行させる必要性が低減されています。長期的には、エネルギー密度と機体効率の段階的な改善により、ほとんどの商業活動が25 kg未満に集中し続け、中型・大型クラスは特殊ミッション、政府プログラム、都市型航空モビリティパイロットに留保されるでしょう。
注記: 個別セグメントのシェアはレポート購入後に入手可能
運用モード別:
遠隔操縦システムの68%シェアが実装上のギャップを隠す遠隔操縦システムは2025年の運用展開の67.40%を占めており、高価値または複雑なミッションにおける柔軟な再タスク付けを必要とするオペレーターと保険会社の人間のループ内監視への選好を反映しています。完全自律モードは2031年まで12.70%のCAGRを記録しており、主に倉庫在庫や農業散布などの用途、および検知・回避機能が大規模にフィールドテストされた承認済みBVLOS回廊において見られます。オプション操縦構成は高密度空域でのブリッジとして機能し、手動離着陸と自律巡航セグメントを組み合わせてコンプライアンスと効率のバランスを取ります。引受とウェイバーの経路は、自律スタックを飛行履歴データセットに結びつける実証済みの安全ケースを引き続き評価しており、即時の完全自律化ではなく段階的な採用を促しています。これらの使用パターンは、規制とインフラが成熟している場所で自律性がシェアを獲得しているにもかかわらず、遠隔操縦が依然として設置ベースを支配している理由を説明しています。
自律性の成長は、UTMカバレッジ、信頼性の高い低遅延リンク、および確率論的安全ケースに対する規制当局の受容に依存しています。先進市場の機関が回廊・都市規模で自律スタックをテスト・検証するにつれ、繰り返しサービスレーンの承認が拡大し、物流と定期点検ミッションの自動化が加速します。エッジ推論エンジンは物体検出とコンプライアンスロジックのクラウドラウンドトリップを削減し、制御ループを強化して複雑なミッション中の空域境界を保護します。アジア太平洋地域ドローン市場は、データ能力とインフラの改善に伴い、自律システムの採用が段階的に増加すると予想されています。しかし、冗長システムと標準化された検証フレームワークが広く実装されるまで、人間の監視は機密性の高い空域において引き続き重要な役割を果たすでしょう。
エンドユーザー別:
政府の取り組みがセキュリティの近代化を推進商業・消費者/ホビイストユーザーは2025年の活動の70.54%を占めており、アジア太平洋地域ドローン市場の複数の垂直分野にわたるサービスプロバイダーの成長を支える写真撮影、マッピング、散布における大規模な設置ベースを持っています。政府・民間エンドユーザーは、省庁や機関がISR、国境警備、災害対応、公共安全監視を優先し、物流機能の管理された試験と並行して進めるにつれ、10.20%のCAGRで成長しています。日本、韓国、オーストラリア、インドの調達トラックは、デュアルユースプラットフォームとミッション特化型ペイロードの両方に資金を提供し続けており、これが共有サプライチェーンを通じて民間市場に波及しています。公共安全展開では、ドローンをセキュアな通信と暗号化されたデータパスと組み合わせることが多く、強化された要件を満たすプラットフォームへの需要が拡大しています。ミッションプロファイルの乖離により、OEMはデュアル製品ラインを維持することが促され、一方は民間コンプライアンスとコストに最適化され、もう一方は政府グレードの仕様に合わせられています。
政府のUTMとインフラへの投資は民間採用を促進しており、確立された5Gネットワークと堅牢なC2システムを持つ都市の商業フリートに特に恩恵をもたらしています。さらに、データ居住地とテレメトリーセーフガードは、政府入札のベンダー選定において重要な役割を果たしており、政府と民間クライアントの両方にサービスを提供するサプライヤーの現地組立、データホスティング、暗号化プロトコルに影響を与えています。アジア太平洋地域ドローン市場では、ハードウェアとソフトウェアの継続的な収束が見られ、政府の運用経験が自律性と安全性に関する民間標準に影響を与えています。これにより、規制された環境における重要インフラと物流用途に注力するオペレーターにスピルオーバー効果がもたらされています。
地域分析
中国ドローン市場
中国は2025年に35.40%のシェアでトップとなり、大規模な登録フリート、低高度経済活動への公的支援、および地域需要を大規模に供給する深い製造能力を背景に、アジア太平洋地域ドローン市場の中心に位置しています。持続的な補助金と運用物流回廊を持つ農業プログラムは、承認が整っている散布と配送の高いソーティ数を推進しています。エネルギーと輸送全体での点検利用の拡大が安定性を加え、旅客グレードeVTOLの型式認証に関する継続的な取り組みが、長期的に大型貨物プラットフォームに波及する可能性のあるエコシステムを固定しています。現地化されたコンプライアンスフレームワークは、産業分析のための継続的な画像データセットを供給する頻繁な回廊飛行支援しています。これらの特徴が総合的に、ペイロードカテゴリーとサービスモデル全体でベンダーを支える大規模で多様化した需要基盤を形成しています。
インドドローン市場
インドは最も成長の速い市場であり、2031年まで10.80%のCAGRを記録しており、アジア太平洋地域ドローン市場において農業、マッピング、公共サービスにおける民間ミッションを拡大する現地製造インセンティブと合理化された許可によって支えられています。国内調達経路とコンテンツ優遇措置も国産プラットフォームとコンポーネントへの需要を高め、季節的業務の納期を短縮しています。州レベルのプログラムが農村部の空中サービスをさらに推進し、トレーニングとサンドボックス政策がエントリーレベルのミッション向けパイロットのプールを拡大しています。
アジア太平洋地域ドローン市場
日本は、定義された回廊でのBVLOS業務を可能にする先進的な規則を持つ重要な市場であり続けており、時間的制約のある配送と高密度マッピングプロジェクトを支援しています。ドローンとロボティクスへの企業投資は、産業ワークフローとERPシステムと統合するソフトウェアとペイロードエコシステムの基盤を提供しています。韓国の政策アジェンダは、商業試験のための実証都市と特定免除措置を可能にし、国家規制と商業ウェイバーに情報を提供する運用データの安定したパイプラインを供給しています。オーストラリアの鉱業とエネルギー全体での点検重視のユースケースは、規制当局が低リスク業務のBVLOS許可を拡大するにつれて成長し続けており、より少ないソーティで大規模サイトをカバーできる固定翼とハイブリッドフリートに有利です。東南アジア市場は接続性とルールセットが異なるため異なる速度で進展していますが、承認とオペレーター能力が一致する場所では精密農業と回廊物流が引き続き牽引力を得ています。シンガポールのBVLOSパイロットと空域管理慣行は、UTMが地域的に成熟するにつれて他の都市が適応できる高密度都市環境での長期的な商業利用のための参照回廊を提供し、大規模業務の市場基盤を強化しています。
競争環境
アジア太平洋地域ドローン市場は独自の分断を特徴としており、大量消費者セグメントは少数のグローバルブランドに支配されています。対照的に、非消費者向け商業セグメントは用途とサービス全体でより分散しています。DJIは機体、フライトコントローラー、ジンバル、バッテリーの統合を通じてプロシューマーおよび農業セグメントで強力なポジションを維持しており、サービスプロバイダーにアピールする広範なアクセサリーエコシステムと迅速なモデル更新を可能にしています。公共調達と機密性の高い垂直分野では、インド、日本、台湾などの市場における現地コンテンツとセキュリティ主導の優遇措置が、地域OEMと専門インテグレーターの余地を開いています。点検アズ・ア・サービスとソフトウェアへのドローンの注力は、ハードウェアがコモディティ化し、ペイロード分析がエンタープライズアカウントの価値を駆動するにつれてマージンがシフトしていることを反映しています。Terra Droneは、日本農林水産省(MAFF)の東南アジア(インドネシア)スマート農業検証支援プロジェクトに選定されました。このプロジェクトはインドネシアにおける日本のスマート農業技術を推進するものです。Terra Droneは実証とビジネス開発のために現地企業とのネットワークを構築しています。[3]
戦略的な動きとしては、GNSSの干渉に対して耐性のある自律スタックの拡大と、新興BVLOSの下での中距離物流回廊向けハイブリッド/VTOLプラットフォームの精緻化が挙げられます。ハネウェルの代替ナビゲーションリリースは、競合する信号環境における自律性とナビゲーションを強化しようとするティア1サプライヤーのより広範な動きを反映しています。このニーズは、大規模な点検と物流ミッションの両方に適用されます。地域サービスプロバイダーは、機関と産業クライアントがテレメトリー処理とデータ主権に関する要件を厳格化するにつれ、分析とデータホスティングのコミットメントを契約にバンドルしています。ペイロードメーカー、プラットフォームOEM、分析ベンダーを結ぶパートナーシップは、サプライヤーがエンタープライズ顧客の統合作業を削減する統合ソリューションを提供しようとするにつれて一般的になっています。
機体、ペイロード、自律性、保険パッケージを包括する統合ソリューションは、ハードウェアを運用経済性に合わせることで顧客維持を強化し、スイッチングを最小化します。主要市場プレイヤーは、複雑な環境での安全性が確立されたフィールド経験に依存する自律性とビジョンモデルのトレーニングのためにデータセットへの投資を継続しており、パフォーマンスを強化しています。一方、現地企業は政策優遇措置と国内サプライチェーンへのカスタマイズされたサポートから恩恵を受け、自国市場内の政府入札と規制された業務における市場シェアを維持できています。
アジア太平洋地域ドローン産業リーダー
-
SZ DJI Technology Co., Ltd.
-
Terra Drone Corporation
-
MicroMultiCopter (MMC) Aero Technology Co. Ltd.
-
Guangzhou EHang Intelligent Technology Co. Ltd.
-
Yuneec International (ATL Drone)
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ドローン市場 このレポートでカバーされる企業
- SZ DJI Technology Co., Ltd.
- Guangzhou EHang Intelligent Technology Co. Ltd.
- Terra Drone Corporation
- MicroMultiCopter (MMC) Aero Technology Co. Ltd.
- Yuneec International (ATL Drone)
- Shenzhen Hubsan Technology Co., Ltd.
- Garuda Aerospace Pvt. Ltd.
- XAG Co., Ltd.
- Chengdu JOUAV Automation Tech Co., Ltd.
- Autel Robotics Co., Ltd.
- Skydio, Inc.
- Parrot Drones SAS
- ideaForge Technology Ltd.
- Throttle Aerospace System Pvt. Ltd. (TAS)
- Primoco UAV SE
- Aerosense Inc.
- Motodoro UAV
- Alphaswift Industries Sdn Bhd
- MATA Aerotech Sdn Bhd
- Asteria Aerospace Limited
最近の産業開発事情 アジア太平洋地域ドローン市場
- 2025年4月:マレーシアで設立され東南アジア全域で活動するドローンテクノロジー企業Aonicが、最新の資金調達ラウンドで1,000万 米ドルの調達に成功しました。地域のプライベートエクイティおよびベンチャーキャピタル会社であるKairous Capitalがシリーズ A 資金調達を主導しました。Kairousは、新興ファンドマネージャープログラムの一環であるJelawang CapitalとマレーシアのNational Fund-of-Fundsに支援されています。この資本の流入により、Aonicの地域・国際展開が推進され、研究開発の取り組みが強化され、マレーシアで製作されたドローン、ソフトウェア、サービスの生産が増強されます。
- 2025年4月:Garuda Aerospaceがシリーズ B 資金調達でINR 100クロール(1,170万 米ドル)を調達し、企業評価額は2億5,000万 米ドルとなりました。この動向は、85%の国産コンテンツ目標を掲げた国内製造能力強化への同社の戦略的注力を強調しています。この資金調達により、Garuda Aerospaceはドローン産業における競争優位性を強化し、技術の自立を促進する政府の取り組みと連携することができます。
- 2025年1月:Terra Drone Corporationが日本で屋内点検ドローン「Terra Xross 1」を発売し、このセグメントでの市場シェア獲得に向けた戦略的な動きを示しました。この動向は、同社のイノベーションと手頃な価格への注力を強調しており、屋内ドローンセクターの競争を再形成する可能性があります。
アジア太平洋地域ドローン市場レポートの範囲
アジア太平洋地域ドローン市場は、測量、点検、物流、農業、映像制作、環境モニタリングなどの用途に使用される商業、産業、レクリエーション用無人航空システムを包含しています。これらのドローンは、AIベースの飛行制御、リアルタイムイメージング、分析を組み込み、様々な産業にわたる精密な業務を可能にしています。インフラ点検自動化の進歩、eコマース配送の拡大、精密農業の採用が市場成長を牽引しています。主要な注力分野には、民間・企業用途における運用効率と安全性を向上させるための規制コンプライアンス、持続時間の延長、センサー統合が含まれます。
アジア太平洋地域ドローン市場は、用途、タイプ、重量クラス、運用モード、エンドユーザー、地域別にセグメント化されています。用途別では、市場は建設、農業、エネルギー、エンターテインメント、法執行、その他の用途にセグメント化されています。タイプ別では、市場は固定翼ドローン、回転翼ドローン、ハイブリッド/VTOLドローンにセグメント化されています。重量クラス別では、市場はナノ/マイクロ、小型、中型、大型にセグメント化されています。運用モード別では、遠隔操縦、オプション操縦、完全自律にセグメント化されています。エンドユーザー別では、市場は商業・消費者/ホビイスト、政府・民間にセグメント化されています。レポートはまた、地域内10カ国の市場規模と予測を提供しています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 建設 |
| 農業 |
| エネルギー |
| エンターテインメント |
| 法執行 |
| その他の用途 |
| 固定翼ドローン |
| 回転翼ドローン |
| ハイブリッド/VTOLドローン |
| ナノ/マイクロ(2 kg未満) |
| 小型(2〜25 kg) |
| 中型(25〜150 kg) |
| 大型(150 kg超) |
| 遠隔操縦 |
| オプション操縦 |
| 完全自律 |
| 商業・消費者/ホビイスト |
| 政府・民間 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| シンガポール |
| マレーシア |
| タイ |
| ベトナム |
| アジア太平洋地域その他 |
| 用途別 | 建設 |
| 農業 | |
| エネルギー | |
| エンターテインメント | |
| 法執行 | |
| その他の用途 | |
| タイプ別 | 固定翼ドローン |
| 回転翼ドローン | |
| ハイブリッド/VTOLドローン | |
| 重量クラス別 | ナノ/マイクロ(2 kg未満) |
| 小型(2〜25 kg) | |
| 中型(25〜150 kg) | |
| 大型(150 kg超) | |
| 運用モード別 | 遠隔操縦 |
| オプション操縦 | |
| 完全自律 | |
| エンドユーザー別 | 商業・消費者/ホビイスト |
| 政府・民間 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| シンガポール | |
| マレーシア | |
| タイ | |
| ベトナム | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域商業用ドローン市場の現在の規模と成長見通しは?
アジア太平洋地域ドローン市場規模は2025年に2.02 ビリオン 米ドルであり、2026年には2.21 ビリオン 米ドルに達する見込みで、2026〜2031年のCAGR 9.69%で2031年までに3.51 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域でリードし最も速く成長している用途は何ですか?
農業は2025年に36.70%のシェアでトップとなり、大規模な散布フリートと標準化されたイメージングワークフローに支えられ、2031年まで10.55%のCAGRで最高の成長を記録しています。
アジア太平洋地域で最も競争力のあるプラットフォームタイプは何ですか?
回転翼がマッピングと散布の主力機として2025年収益の65.54%を支配し、ハイブリッド/VTOLプラットフォームは回廊配送と長距離点検において13.20%のCAGRで最速の成長を示しています。
地域で最大かつ最も速く成長している国はどこですか?
中国は2025年に35.40%のシェアを保持し、インドは現地製造インセンティブと合理化された許可を背景に2031年まで10.80%のCAGRで最速の成長見通しを示しています。
アジア太平洋地域都市での業務拡大における主なボトルネックは何ですか?
航空交通管理の制約と成熟したUTMの必要性が高密度大都市圏での同時BVLOS承認を制限しており、管轄区域間のパイロットライセンスの違いが越境フリートのコンプライアンスコストを増加させています。
オペレーターはGNSSスプーフィングと妨害リスクにどのように対処していますか?
エンタープライズフリートは、競合する信号環境での継続性を維持するために、ビジョン、地形、非GNSSシグナルを融合させる代替ナビゲーションスタックを採用しており、ティア1サプライヤーが耐性のあるソフトウェアスイートをリリースすることで支援されています。