
アジア太平洋エンドウ豆市場規模とシェア
Mordor Intelligenceによるアジア太平洋エンドウ豆市場分析
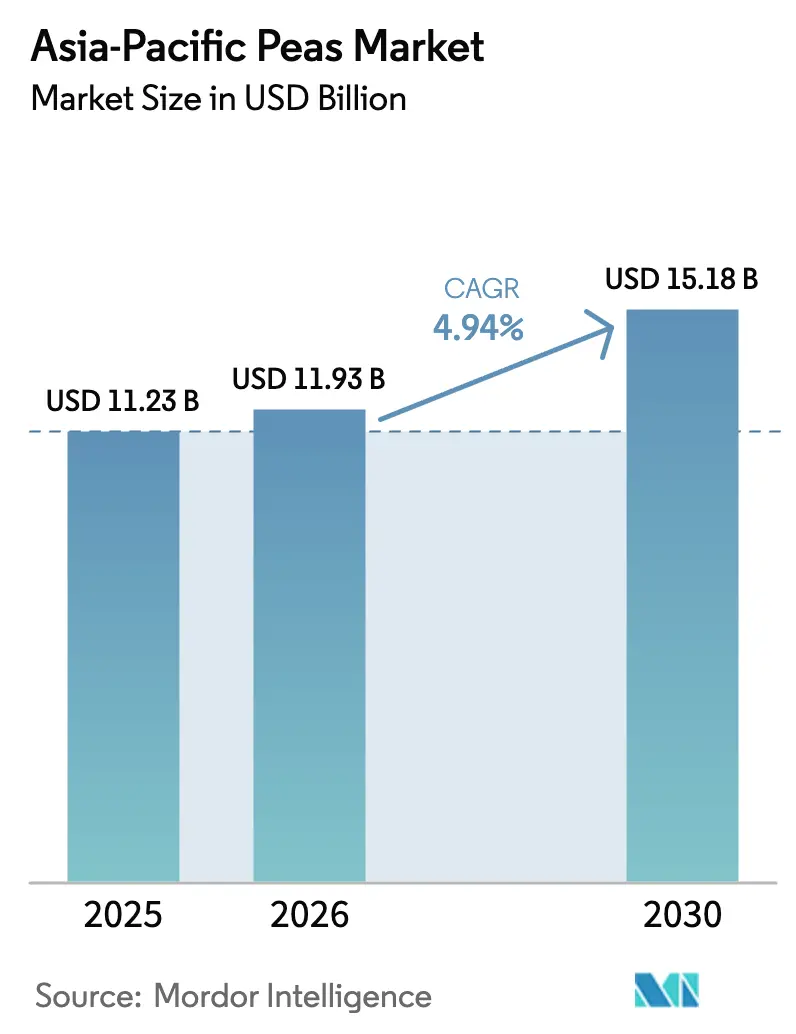
アジア太平洋エンドウ豆市場は、2025年の112億3,000万米ドルから2026年には119億3,000万米ドルへと成長し、2026年から2031年にかけてCAGR 4.94%で2031年までに151億8,000万米ドルに達すると予測されており、地域のタンパク質調達における決定的な転換を示しています。政府主導の豆類調達プログラム、機能性食品へのエンドウ豆成分の急増する取り込み、および窒素固定作物への優遇農業信用が、サプライチェーンを再形成し、需要の多様性を強化しています。クリーンラベルおよび非遺伝子組み換え選択肢に対する消費者の関心の高まりが、エンドウ豆タンパク質を大豆やホエイより優位に立たせる一方、電子商取引プラットフォームは第2・第3層都市全体での製品アクセスを拡大することで採用サイクルを短縮しています。原料サプライヤーは豆臭みを軽減するための酵素的脱苦味処理と制御発酵を改良しており、これは生産コストを引き上げるものの、乳幼児および臨床栄養における高付加価値用途への参入を可能にします。農業フィンテック貸し手が小規模農家への運転資金を供給し、適時の種子購入を可能にして収量を安定させることで、競争の勢いは加速し続けています。
主要レポートのポイント
- 地域別では、中国が2025年のアジア太平洋エンドウ豆市場シェアの46.20%を占め、インドは2026年から2031年にかけて最も速い8.90%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
アジア太平洋エンドウ豆市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性タンパク質原料への需要の高まり | +1.2% | 中国、インド、日本、オーストラリア | 中期(2〜4年) |
| 豆類摂取を促進する政府の栄養プログラム | +0.9% | インドおよび中国 | 長期(4年以上) |
| エンドウ豆タンパク質を強化した機能性食品の拡大 | +0.8% | 中国、日本、および都市部インド | 中期(2〜4年) |
| エンドウ豆ベースの代替肉に対する外食産業の強い需要 | +0.7% | インドおよび中国(第2層都市) | 短期(2年以内) |
| 電子商取引食料品の普及による消費者アクセスの拡大 | +0.6% | 中国、インド、および都市部オーストラリア | 短期(2年以内) |
| 農業フィンテック信用によるエンドウ豆作付面積の拡大 | +0.5% | インドおよび農村部中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物性タンパク質原料への需要の高まり
エンドウ豆タンパク質分離物および濃縮物は、スポーツ栄養、製パン強化、および乳製品代替品において大豆やホエイを引き続き代替しており、これは主に消費者がエンドウ豆を非遺伝子組み換えかつアレルゲンフリーとみなしているためです。地域のエンドウ豆タンパク質原料収益は2023年に8億米ドルに達し、2028年までに15億米ドルを超える可能性が高く、12%の複合成長を示唆しています[1]出典:Food Ingredients First、「アジア太平洋エンドウ豆タンパク質市場分析」、FOODINGREDIENTSFIRST.COM。中国とインドがこの需要の60%以上を生み出し、タンパク質純度を80%以上に高めるスプレードライおよびエアクラシフィケーションラインの設置を推進しています。それでも、豆臭みとゲル強度の低さが高付加価値飲料への採用を抑制しており、サプライヤーは酵素的脱苦味処理と発酵ベースの風味マスキングへの投資を促されています。これらは生産コストを最大20%引き上げるものの、乳幼児および臨床栄養のニッチ市場への参入を可能にします。メーカーはまた、北米産大豆からのサプライチェーン多様化を決定的なメリットとして挙げています。
豆類摂取を促進する政府の栄養プログラム
インドの豆類に対する最低支持価格(MSP)制度は農場収入を安定させる下限価格を設定し、作付面積の拡大を促進する一方、プラダン・マントリ・アンナダータ・アーイ・サンラクシャン・アビヤーンは余剰生産物を戦略的備蓄に吸収します[2]出典:農業・農民福祉省、「豆類生産・輸出データ2024-25」、AGRICOOP.NIC.IN。中国の食料安全保障に関する第14次五カ年計画は、輸入大豆への依存を薄めるための豆類栽培補助金と加工助成金を組み込んでいます。日本の2024年食事バランスガイドは豆類摂取量の増加を推奨し、エンドウ豆を学校給食メニューに取り込んでいます[3]出典:厚生労働省、「日本人の食事摂取基準2024年版」、MHLW.GO.JP。これらの枠組みは持続的な需要の追い風を生み出していますが、支払い遅延や補助金交付の断片化が農家の意欲を時折抑制することがあります。
エンドウ豆タンパク質を強化した機能性食品の拡大
エンドウ豆タンパク質を強化したスナックバー、インスタントラーメン、朝食シリアルは、クリーンラベルに焦点を当て、1食あたり8〜12グラムの段階的なタンパク質補強を提供することで、中国と日本の都市部で人気を博しています。日本では、2024年にオフィスワーカーをターゲットとしたエンドウ豆タンパク質インスタントラーメンが発売され、従来の麺より高い価格設定がなされました。中国では、製パン店がニュートラルな風味付けに支えられ、明るいクラム色を保ちながら栄養価を高めるエンドウ豆タンパク質入り蒸しパンを提供するようになっています。インドでは、ビスケットおよび押し出しスナックメーカーが州の栄養支援施策の一環としてエンドウ豆濃縮物を取り込んでいます。市場参入の課題には、乳幼児食品に関する中国の24カ月の新規原料審査プロセスへの対応や、コンプライアンスコストを増加させるものの消費者の信頼を高める日本のアレルゲン表示要件の遵守が含まれます。
エンドウ豆ベースの代替肉に対する外食産業の強い需要
バンガロール、ハイデラバード、プネーのクイックサービスチェーンは2024年にエンドウ豆タンパク質バーガーとラップを導入し、フレキシタリアン客を取り込むためにチキンパティより低い価格設定を行いました。成都と杭州での並行展開では、地元事業者と国内エンドウ豆サプライヤーとのコラボレーションから生まれた餃子や麺のトッピングが特徴で、輸入大豆代替品のコストを回避しています。オーストラリアのカフェセクターは富裕層の内側郊外でエンドウ豆タンパク質ソーセージを販売する一方、日本のファミリーレストランは豆腐への消費者ロイヤルティを理由に慎重な姿勢を保っています。リピート購入率は40%を下回っており、持続的な成長は風味とテクスチャーの継続的な改善に依存しています。
アジア太平洋エンドウ豆市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要生産地域における病害虫の発生 | -0.8% | インド、中国、オーストラリア | 短期(2年以内) |
| 世界の豆類貿易フローに連動した価格変動 | -0.7% | 中国、インド、日本 | 短期(2年以内) |
| 集約的なエンドウ豆輪作による土壌養分の枯渇 | -0.4% | インドおよび中国 | 長期(4年以上) |
| 乳幼児食品における豆類レクチンのアレルゲン懸念 | -0.3% | 中国および日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
主要生産地域における病害虫の発生
エンドウ豆ゾウムシとフザリウム萎凋病が2024〜25年のラビシーズンにマディヤ・プラデーシュ州とウッタル・プラデーシュ州全体で収量を最大18%削減し、総合的病害虫管理の普及促進のための普及サービスの拡充が必要となりました。オーストラリアの農家はうどんこ病と根腐れ病を抑制するために殺菌剤予算を1ヘクタールあたり60オーストラリアドル(40米ドル)増加させ、農場収益性を圧迫しました。中国は国家的な総合的病害虫管理(IPM)ガイドラインを発行しましたが、生物的防除へのアクセスが限られているため普及が遅れています。気候変動が病害虫の圧力を強め、耐性品種の緊急性を高めています。
世界の豆類貿易フローに連動した価格変動
カナダの干ばつ条件により、バンクーバー本船渡し(FOB)エンドウ豆価格が2024年1月のメートルトンあたり320米ドルから2024年9月には410米ドルへと大幅に上昇しました。この価格急騰は悪天候による供給減少によって引き起こされ、世界の貿易ダイナミクスに影響を与えました。ロシアの輸出回廊における支払いのボトルネックが中国の輸入業者のスポット価格をさらに押し上げ、安定した供給確保において買い手に追加的な課題をもたらしました。一方、インドは国内インフレを管理するために豆類輸出関税を定期的に実施し、固定価格契約に縛られた加工業者の調達戦略を混乱させ、調達オプションの再評価を余儀なくさせました。成熟した地域先物市場の欠如がヘッジ機会を制限し、スポット価格変動への脆弱性を高め、市場参加者を突然の価格変動にさらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地域分析
中国エンドウ豆市場
中国は2025年のアジア太平洋エンドウ豆市場シェアの46.20%を占め、世界最大のエンドウ豆輸入国であり、エンドウ豆デンプン、タンパク質分離物、春雨の主要加工国としての地位を反映している。国内のエンドウ豆栽培は黒竜江省と内モンゴル自治区に集中しており、耐寒性品種はヘクタール当たり1.8〜2.2メトリックトンの収量をもたらすが、総生産量は加工需要を満たすには依然として不十分である。中国の食料安全保障に関する第14次五カ年計画は、輸入大豆への依存を低減するためのタンパク質多様化を優先し、省政府は豆類栽培および加工インラに対する補助金を提供している。この政策的枠組みはエンドウ豆の長期的な需要を支えているが、貿易政策の不確実性および主要供給国との地政学的緊張はサプライチェーンリスクをもたらしている。
インドエンドウ豆市場
2026年から2031年にかけてのインドの8.90%のCAGRは、政府調達プログラム、農業フィンテック融資、および植物性タンパク質の国内消費拡大に支えられた、エンドウ豆の生産国および輸出国としての同国の役割拡大を反映している。主要輸出先にはバングラデシュ、中国、アラブ首長国連邦、および米国が含まれており、グローバルな豆類市場におけるインドの競争力を示している。農業・農家福祉省が管轄する豆類の最低支持価格制度は、2024〜25年作物年度においてエンドウ豆の最低価格を保証し、農家収入を安定させ、作付面積の拡大を促進した。総合的病害虫管理および耐性品種を通じてこれらの農学的課題に対処することは、インドの成長軌道を持続させるうえで不可欠となるであろう。
オーストラリアおよび日本のエンドウ豆市場
オーストラリアと日本は、地域市場においてより小規模ながら戦略的に重要な地位を占めている。西オーストラリア州および南オーストラリア州のオーストラリア生産者は、主に輸出向けにフィールドピーを栽培しており、国内消費は家畜飼料および小規模な食用消費に限られている。日本は純輸入国であり、エンドウ豆をスナック食品、インスタント麺、および植物性乳製品代替品に活用しているが、土地制約および米・野菜栽培からの高い収益性により、国内作付面積は最小限にとどまっている。日本の食品メーカーは、大豆と比較してアレルゲンフレンドリーな特性を持つエンドウ豆タンパク質を優先しており、中国および北米からの輸入分離物および濃縮物への需要を牽引している。2024年に改訂された日本人の食事摂取基準は、生活習慣病の増加率に対処するための豆類摂取量の増加を推奨しており、学校給食プログラムおよび公衆衛生キャンペーンを通じてエンドウ豆消費を間接的に支援している。
規制環境
アジア太平洋地域全体では、エンドウ豆およびエンドウ豆原料の貿易は関税措置、輸入許可、植物検疫に関する輸入健全性基準によって形作られており、インドと中国が地域の流れの基調を決めている。インドでは、対外貿易総局(DGFT)が2025年10月に黄エンドウ豆に対して従価30%の総輸入関税を再導入し、その後2027年3月31日まで政策を延長し、30%の関税構造を維持している。この姿勢は、特定の豆類(例えば、キマメやウラド豆)に対して2027年3月31日まで継続される無関税輸入措置とは対照的であり、作物ごとの政策が国内価格の安定と供給可用性のバランスを取るためにどのように用いられているかを浮き立たせている。
市場アクセスとコンプライアンスは、加工エンドウ豆原料に対するSPS要件と食品安全規則にも依存する。オーストラリアとニュージーランドは、規定された証明や処理要件を含む、エンドウ豆に関する詳細な輸入健全性基準および植物検疫プロトコルを運用しており、一方日本は、包装食品における原料の位置付けを形作る厳格な食品表示および消費者保護慣行を適用している。中国と日本では、特に乳児用および臨床栄養用途などの高コンプライアンス用途は、より長い審査・承認経路を経る必要があり、これが市場投入までの時間を増加させ、サプライヤーをより強固なトレーサビリティおよび品質保証プログラムへと向かわせている。
バリューチェーン分析
地域のバリューチェーンは、害虫管理や普及支援を含む種子調達および農学サービスから始まり、農場生産と集荷を経て進む。その後、(i)小売および外食向けの丸粒・割エンドウ豆チャネルと、(ii)でん粉、タンパク質濃縮物・分離物、特殊フラクションのための加工ルートに分岐する。インドは農場出荷を政府支援の調達および備蓄構築と民間取引に結び付け、これが割エンドウ豆や原料加工業者向けの原材料の可用性を支えている。オーストラリアは、窒素固定の効果のために穀物輪作に統合された広域農業システムから輸出向けのエンドウ豆を供給している。そして中国は下流の加工需要の中心に位置し、清掃、等級付け、製粉、フラクション化に量を取り込み、その後食品メーカーへ流通させている。
貿易物流と政策の急変は、特に輸入主導の主要加工拠点である中国において、マージンと事業継続性の中心を成す。2025年、中国は約191万トンの乾燥エンドウ豆を輸入し(2024年の139万トンから増加)、調達はロシア(約60%のシェア)とカナダ(約28%)に集中し、山東省が主要な輸入先省として機能している。この輸入集中は、輸送ルートの混乱や関税変更への脆弱性を高め、加工業者に調達先の多様化、入荷品質仕様の厳格化、輸出業者や協同組合とのより長期的な契約への依存を促している。同時に、2024/25年のオーストラリアの低い生産量(約22.1万~23万トン)は、作付面積の変化と農学的制約がどのように輸出可能な余剰を圧縮し、調達の不安定性を増幅させうるかを示している。
競争環境
アジア太平洋エンドウ豆市場は、長期供給契約をめぐって競争する多国籍原料メーカー、地域加工業者、農家所有の協同組合によって特徴付けられています。中国の加工業者は酵素的脱苦味処理とエアクラシフィケーションラインを拡大してタンパク質純度を80%以上に高め、厳格な機能仕様を要求する飲料およびペットフードメーカーと複数年契約を締結しています。インドの輸出業者は菓子製造および製パン用途向けの低コスト濃縮物と割りエンドウに注力し、原材料コストを予測可能に保つ最低支持価格調達の恩恵を受けています。オーストラリアの協同組合は、中国の分離物生産者との5年間の供給契約において10%のプレミアムで追跡可能な非遺伝子組み換え作物を位置付ける一方、日本企業は厳格なアレルゲン表示規則に準拠したエンドウ豆タンパク質ラーメンと乳製品代替品に研究予算を配分しています。
サプライヤーが豆臭みを解消し、ゲル強度を大豆と同等の水準に高めようと競い合う中、イノベーションの圧力は高まっています。風味マスキング、高剪断テクスチャー化、溶剤フリー抽出をカバーする特許出願は2023年から2024年にかけて増加しており、知的財産競争の激化を示しています。大規模加工業者は精密農業、ブロックチェーントレーサビリティ、インラインの近赤外線分析装置に投資している一方、多くの小規模農家は依然として手作業による栽培と目視品質検査に依存しています。ダイレクト・トゥ・コンシューマーブランドは電子商取引を活用して小売の門番を迂回し、サブスクリプションバンドルとインフルエンサーマーケティングを通じて第2・第3層都市に届くエンドウ豆タンパク質シェイクとベーキングミックスを提供しています。
ホワイトスペースの機会には、中国と日本で規制の道筋が明確になれば、乳幼児用調製粉乳、臨床栄養ブレンド、発酵乳製品代替品が含まれます。しかし、一部の管轄区域での執行の弱さが特許の防御的価値を低下させ、急速な技術模倣を促し、イノベーターを独占性よりもコストとサービスで差別化することを余儀なくさせています。山東省と Gujarat でのスプレードライ能力への設備投資の増加は長期的な需要への信頼を示していますが、持続的な収益性は継続的な風味改善、原材料供給を安定させる強固な農家エンゲージメントプログラム、およびカナダとロシアにわたる輸入政策リスクの積極的な対応にかかっています。
市場機会と将来展望
重要な空白地帯は、機能性食品、代替肉、プレミアム栄養セグメントに、より短いリードタイムとより強固なトレーサビリティで対応するための、アジア太平洋地域に近接したエンドウ豆タンパク質および関連フラクション加工能力の構築である。目に見える実証例は、Agrocorp InternationalとMegmilk Snow Brandによる合弁事業Agro Snowであり、2024年11月にマレーシアのジョホールバルにあるタンジョン・ランサットで豆類タンパク質抽出のための建設を開始した。この施設は年間6,000メトリックトンの分離物生産を目指して設計された。こうした投資は、一貫した風味、微生物管理、機能性を要求するようになってきている地域の製剤需要を支え、主要な加工クラスターで既に進行中の技術更新とも整合している。
供給側では、政府プログラムとデジタル農学ツールが豆類生産者の対象基盤を広げ、生産慣行を改善しており、種子会社、作物保護提供者、集荷業者、そして農家と直接契約できる加工業者にとって機会を創出している。インドの「豆類自立化ミッション」(2025-26年度から2030-31年度)は、1,144億ルピーの予算配分と、参加農家向けのNAFEDおよびNCCFを通じた調達や収穫後補助金(加工ユニット当たり最大250万ルピー)などの支援制度を含み、組織化された調達と地元加工の拡大に向けた体系的な道筋を提供している。並行して、助言・農家教育ツールも拡大しており、例えばICAR-国立生物的ストレス管理研究所が2026年6月にリリースした「Lathyrus Info」モバイルアプリケーションは、下流のエンドウ豆原料バリューチェーン全体で品質の一貫性を改善できる、ICTを活用した栽培指導のより広範な導入を示している。
アジア太平洋エンドウ豆市場における最近の業界動向
- 2026年7月:Agroenergy Groupは、キーウ地域に黄エンドウ豆の深加工プラントを建設するため、2,420万米ドルの投資を発表した。この施設は年間3.5万トンの黄エンドウ豆加工を目指して設計されている。この投資はエンドウ豆由来原料の増加的なフラクション化能力を追加し、カナダとロシア以外に調達先を多様化するアジア太平洋地域の加工業者にとって、輸入可用性および価格に影響を与える可能性がある。
- 2025年3月:中国は植物検疫プロトコルを受け入れることで、ウクライナからのエンドウ豆輸入を承認し、ウクライナは出荷を運用化するための国内承認手続きを完了した。この市場アクセスの変化は、中国への適格サプライヤーの層を広げ、関税や輸送ルートのリスクを複数原産地調達によって管理する中国の加工業者にとって、原産地の選択肢を強化するものである。
- 2024年9月:日本の食品メーカーが、東京、大阪、名古屋のコンビニエンスストアでエンドウ豆タンパク質を強化したインスタントラーメンを発売し、動物由来添加物を使わない高タンパク質の昼食需要を狙った。この製品化された利用例は、主流の包装食品においてエンドウ豆タンパク質の定着を後押しし、日本において一貫性のあるラベル準拠のエンドウ豆原料に対する需要を支えている。


アジア太平洋エンドウ豆市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、市場はアジア太平洋地域全体で消費・取引されるエンドウ豆を対象とし、価値ベースで測定され、主要なエンドウ豆生産国および輸入国全体の地域生産、消費、貿易フローに結び付けられている。
対象範囲外:下流の包装食品マージンおよび小売マークアップは除外し、また非エンドウ豆の豆類作物およびエンドウ豆として取引されないエンドウ豆由来原料も除外する。
セグメンテーション概要
- 地域
- 中国
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- オーストラリア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- インド
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 日本
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 中国
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アジア太平洋地域全体のエンドウ豆生産量、消費シグナル、越境移動に関する初期データセットの構築に用いられた。FAOSTAT、UN Comtrade、各国の農業省や統計局(例えば中国、インド、日本、オーストラリア)、税関・港湾の貿易発表、食品・豆類団体の刊行物などの公的な農業・貿易情報源を活用した。
公的情報源に加えて、企業の年次報告書、投資家向け説明資料、信頼できる報道を精査し、価格や可用性を変動させうる、栽培、収量、貯蔵、貿易政策の変化を把握した。並行して、企業財務を対象とする有料サブスクリプションと、出荷レベルの輸出入データを対象とする別の有料サブスクリプションを用いて、主要ルートの貿易量と方向性を検証した。ここに列挙したデスクリサーチの情報源は例示的なものであり、その他多くの公的な参考資料も入力の収集、検証、明確化に用いられた。
一次インタビューと調査
一次調査は、デスクリサーチの情報源では十分に説明できない需要規模、価格実現、貿易代替パターンの検証に重点を置いた。生産者、貿易業者、輸入業者、加工業者、大口購買者と意見交換を行い、入力はAPACの主要な消費・供給市場間でバランスを取り、その後地域の物流および卸売価格動向とのクロスチェックを行った。
農場出荷価格から卸売価格へのスプレッド、季節性(収穫期および在庫消化)、政策の影響に関する仮定は、国や年をまたいで分散が大きかった点を再確認した上で調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:31% | CXO:18% |
| ミッド層:50% | 機能・事業部門責任者:23% |
| 小規模プレイヤー:19% | マネージャー:59% |
市場規模算定と予測
市場規模の算定は、各国の生産量、純貿易(輸入から輸出を引いたもの)、卸売価格動向を組み合わせて地域の消費価値を一貫した方法で推定するトップダウン再構築から始まる。貿易は年ごとに大きく変動しうるため、モデルは複数年の過去パターンに基づいて基準を定め、その後予測を確定する前に最新シーズンのシグナルを用いて調整される。
総計を裏付けるため、貿易業者や購買者からの抽出された価格ポイントと数量を用いた選択的なボトムアップチェックが加えられ、続いて輸入ルートおよび主要輸入国のシェアに関するチャネルチェックが行われる。モデルで用いられる主な入力には、収穫面積および収量の変化、輸入量および原産地構成、市場ごとの卸売価格変動、オフシーズン期間の在庫の引き締まり、越境フローに影響を与える政策変更が含まれる。予測にはシナリオ分析が用いられ、短期指標(例えば播種意向や貿易政策の方向性)によって支えられ、専門家の見解を用いて、数量と価格を合わせた保守的、基本、上振れの各シナリオが設定される。
小規模市場においてボトムアップ入力が不完全な場合は、類似国から観察された一人当たり消費量および輸入依存率を適用してギャップを処理し、その後地域全体の合計と再検証して集計値が現実的なものとなるようにしている。
データ検証と更新サイクル
検証は独立したシグナル間のクロスチェックを通じて行われ、その後地域全体の合計を確定する前に、国レベルで再度レビューされる。モデル化された消費価値を生産量および純貿易の方向性と比較し、その後、急激な価格急騰、異常な輸入急増、収量の急変といった異常値を検査し、変動が構造的であると見られる場合には一次情報源に再確認を行う。
公表前に、モデルおよび仮定は多段階のアナリストレビューを経ることで、単位の一貫性、通貨のタイミング、年次整合性の誤りが除去される。レポートは年次で更新され、大幅な関税変更や異常な収穫結果などの重大な事象が発生した場合には、中間更新が追加される。提供直前には、アナリストが最終更新パスを実施し、最新の公的発表が反映される。
他の公表推定値と比較したMordor Intelligenceのアジア太平洋エンドウ豆市場規模
アジア太平洋のエンドウ豆に関する公表数値は、同じ地域を対象としているように見えても、大きく異なることがある。この差異は通常、各発行元がバリューチェーンにおける価格ポイントをどのように扱うか、製品の境界(生鮮対乾燥)、価格設定および通貨換算に使用する年に起因する。
主要な輸入ルートにおける貿易量および卸売価格のチェックは、Mordor Intelligenceの推定値が小売価格の食品や狭いニッチカテゴリーに漂流することなく、地域内のエンドウ豆消費価値に結び付けられていることを裏付ける証拠として用いられている。差異は、一部の推定値が限定的なエンドウ豆の部分集合(例えば有機のみ、または限られた国リスト)のみを数えている場合や、最新の貿易・収穫シグナルに対して再検証されずに古い価格基準が持ち越されている場合にも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.23 B (2025) | |
| 業界データプロバイダーA | USD 0.29 B (2024) | APACにおけるエンドウ豆の限定的なセグメントビューに近いと見られる、はるかに狭い価値範囲を用いており、生鮮エンドウ豆と乾燥エンドウ豆、非公式チャネル、より広範な国のカバー範囲が完全には捉えられていない場合、総計を過小評価する可能性がある。 |
| 貿易分析パブリッシャーB | USD 4.00 B (2024) | 価値は乾燥エンドウ豆の生産者および輸入業者の収益を軸に構成されており、より広範なエンドウ豆市場の一部を除外する可能性があり、卸売価格、消費者向け価格、非乾燥形態が含まれるかどうかによって総計が変動しうる。 |
この表は主に、範囲の境界、特に生鮮対乾燥のカバー範囲やバリューチェーンのどこで価格を取るかが、差異を生じさせていることを示している。モデルを生産量、純貿易、卸売価格に一貫して結び付けることで、推定値は再現可能なものとなり、年ごとの実際の供給・需要シグナルとの整合がより容易になっている。


レポートで回答される主要な質問
2026年のアジア太平洋エンドウ豆市場の規模はどのくらいですか?
アジア太平洋エンドウ豆市場規模は2026年に119億3,000万米ドルを超え、CAGR 4.94%を維持します。
地域のエンドウ豆消費を支配している国はどこですか?
中国は広範な輸入・加工業務を通じて2025年のアジア太平洋エンドウ豆市場シェアの46.20%を占め、最大の消費国であり続けています。
2031年まで最も速く成長している地域はどこですか?
インドは輸出志向の加工と政府の豆類調達支援に支えられ、2026年から2031年にかけて8.90%のCAGRで成長をリードしています。
エンドウ豆タンパク質需要の主な促進要因は何ですか?
機能性食品および飲料における植物性・非遺伝子組み換えタンパク質に対する消費者の嗜好の高まりが、アジア太平洋全域で最も強力な成長促進要因です。
将来の拡大を抑制する可能性のある課題は何ですか?
主要な抑制要因には、病害虫の発生、世界の貿易フローに連動した価格変動、単作による土壌養分の枯渇、および乳幼児用調製粉乳におけるレクチンアレルゲン懸念が含まれます。
ホワイトスペースの機会を提供する新製品分野はどこですか?
高純度エンドウ豆タンパク質を強化した乳幼児用調製粉乳、臨床栄養ブレンド、発酵乳製品代替品は、規制上のハードルが緩和されれば魅力的な成長の道を提供します。
最終更新日:



