
アプリケーションコンテナ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
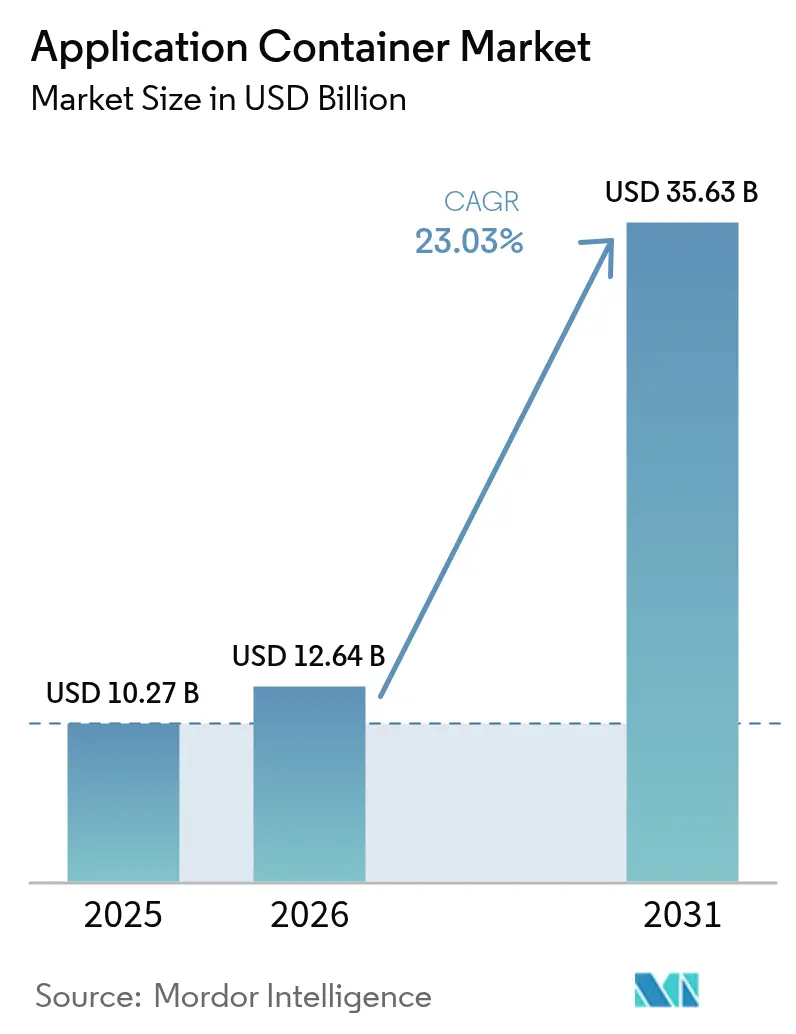
| 市場規模 (2026) | 12.64 十億米ドル |
| 市場規模 (2031) | 35.63 十億米ドル |
| Growth Rate (2026 - 2031) | 23.03 % |
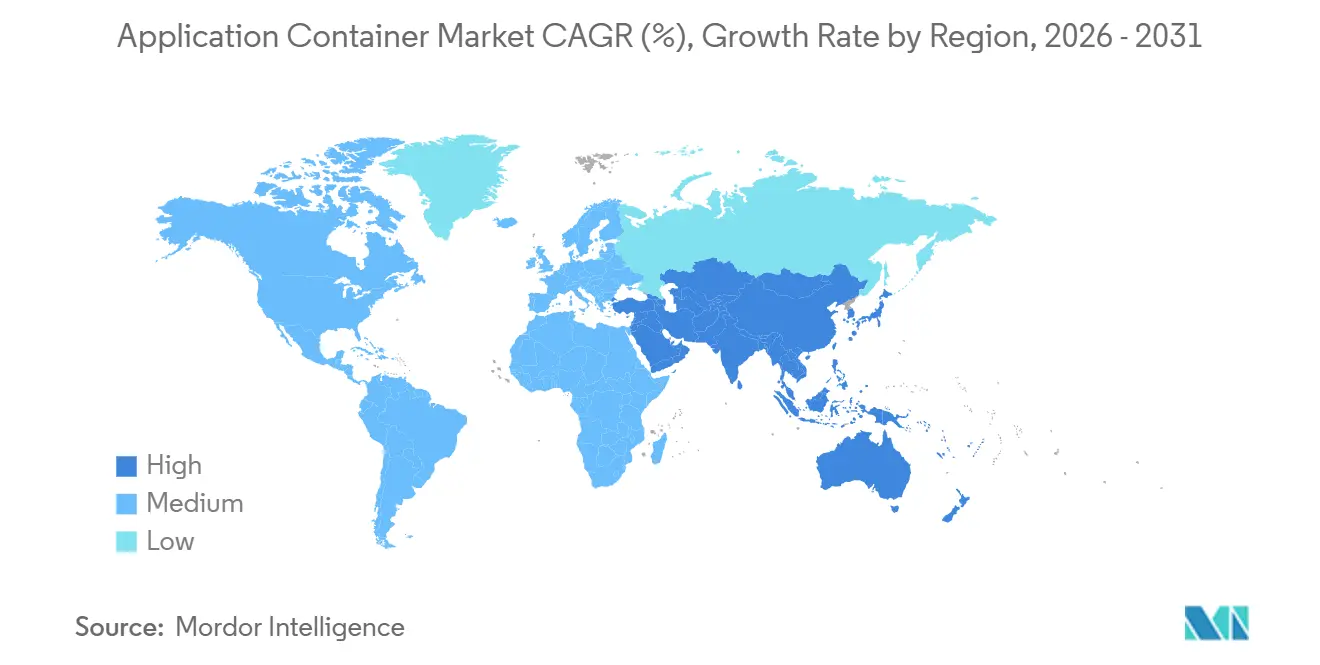
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
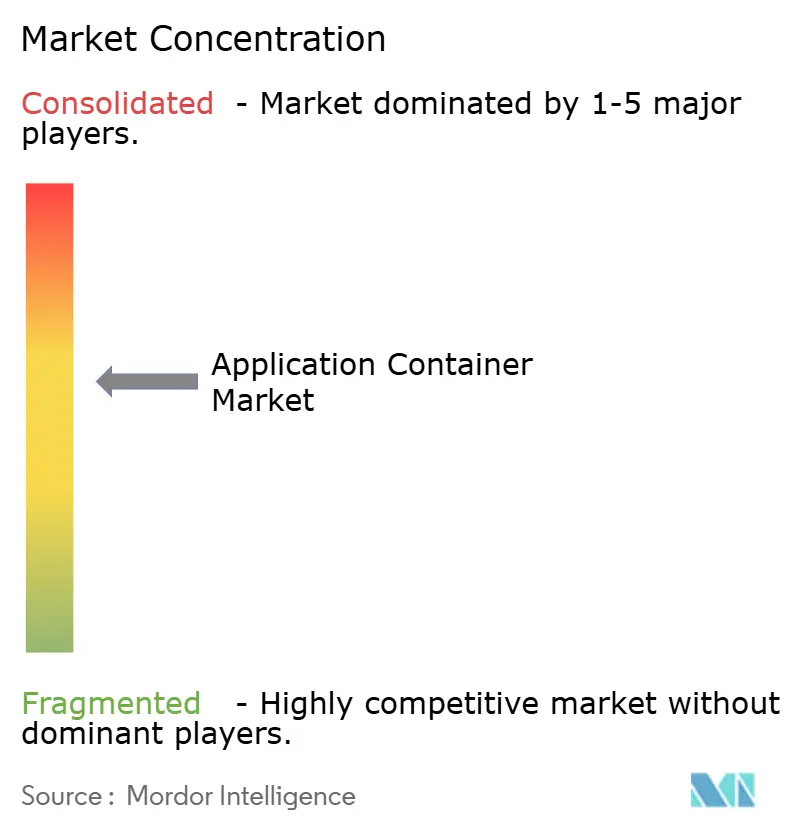
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアプリケーションコンテナ市場分析
アプリケーションコンテナ市場規模は、2025年の102億7,000万米ドルから2026年には126億4,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率23.03%で2031年までに356億3,000万米ドルに達すると予測されています。マイクロサービス、DevOps自動化、およびハイブリッドクラウドの柔軟性に対する持続的な需要が、コンテナ化可能なワークロードのアドレス可能なプールを拡大しています。プラットフォームベンダーは、インフラストラクチャの複雑さを抽象化するターンキーKubernetesオファリングで対応しており、サービスプロバイダーはセキュリティ、オブザーバビリティ、およびポリシー自動化を統合することで価値を獲得しています。アーリーアダプターは現在、ビジネスクリティカルなシステムにコンテナを標準化しており、パフォーマンスのオーバーヘッドが仮想マシンよりも低く、ワークロード密度が測定可能なインフラストラクチャコスト削減をもたらすことを実証しています。同時に、設定ミスおよびソフトウェアサプライチェーンの露出に関連するリスクが、セキュリティツールをニッチな懸念から取締役会レベルの優先事項へと引き上げており、アプリケーションコンテナ市場に追加的な勢いをもたらしています。
主要レポートのポイント
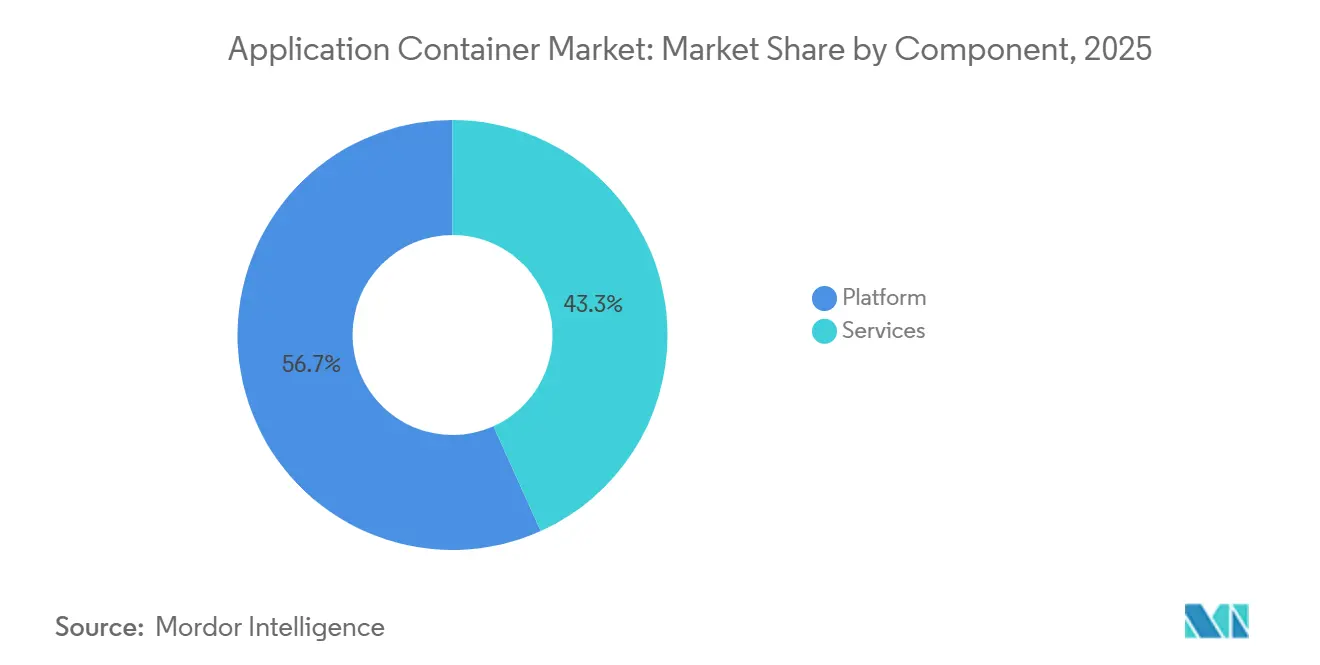
- コンポーネント別では、プラットフォームオファリングが2025年のアプリケーションコンテナ市場シェアの56.74%をリードし、サービスは2031年にかけて年平均成長率23.41%で拡大すると予測されています。
- デプロイメントモデル別では、パブリッククラウドが2025年の収益の71.34%を占め、ハイブリッドおよびマルチクラウド構成は2031年にかけて23.67%の成長軌道にあります。
- 組織規模別では、大企業が2025年のアプリケーションコンテナ市場シェアの62.47%を占め、中小企業は2031年にかけて年率23.49%でコンテナ予算を拡大する見込みです。
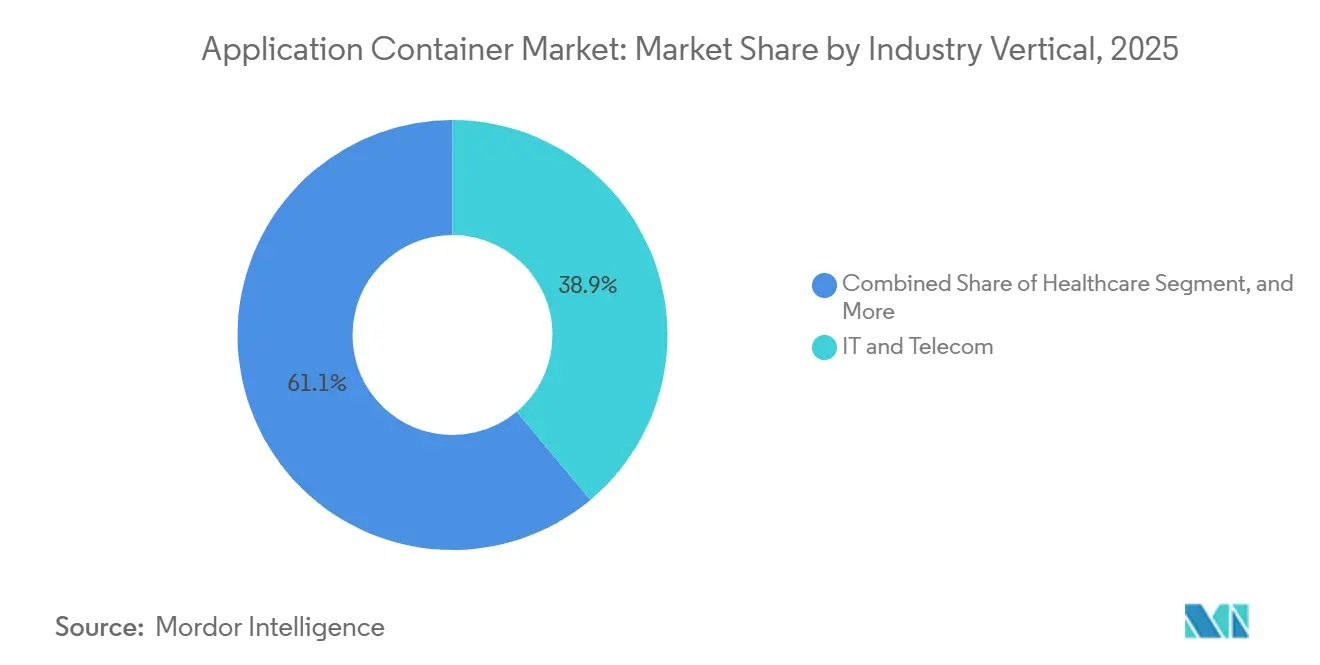
- 業界垂直別では、ITおよび通信が2025年の需要の38.91%を占め、ヘルスケアは2031年にかけて24.27%で最も急速な拡大を示すと予測されています。
- コンテナユースケース領域別では、管理およびオーケストレーションツールが2025年のアプリケーションコンテナ市場シェアの31.82%を獲得しましたが、セキュリティソリューションは2026年から2031年にかけて24.29%成長すると予測されています。
- 地域別では、北米が2025年の収益の41.22%を占め、アジア太平洋地域は2031年にかけて最高の地域年平均成長率24.07%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルアプリケーションコンテナ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マイクロサービスアーキテクチャの採用加速 | +5.2% | 北米とヨーロッパに集中したグローバル | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウドの俊敏性への需要 | +4.8% | グローバル、特にヨーロッパ(GDPRコンプライアンス)およびアジア太平洋(ソブリンクラウドの義務) | 長期(4年以上) |
| DevOpsおよびCI/CDパイプラインの急増 | +4.1% | 北米とヨーロッパ、アジア太平洋へ拡大 | 短期(2年以内) |
| リソース最適化とコスト効率の必要性 | +3.6% | グローバル、南米および中東のコスト重視市場に重点 | 中期(2〜4年) |
| 軽量ランタイムを必要とするエッジネイティブAIワークロード | +2.9% | アジア太平洋がコア、北米がアーリーアダプター、中東およびアフリカへの波及 | 長期(4年以上) |
| コンテナ化されたセキュアエンクレーブを優先する機密コンピューティング要件 | +2.4% | ヨーロッパ(GDPR)、北米(金融サービス)、アジア太平洋(政府部門) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マイクロサービスアーキテクチャの採用加速
モノリスからマイクロサービスへの移行が加速しているのは、企業が個々の機能を独立してスケールし、リリースサイクルを短縮し、障害発生時の影響範囲を縮小できるためです。Dockerの2024年の調査では、コンテナ化されたサービスはモノリシックスタックよりも40%速くデプロイされることが判明しました。[1]Docker Inc.、「アプリケーション開発の現状2024」、docker.com JPMorgan Chaseを含む大手金融機関は、市場の変動時のレジリエンスを向上させるために、取引およびリスクシステムの60%以上をコンテナ化しました。小売プラットフォームは、コストを抑えながらフラッシュセールのトラフィックを処理するために自動スケーリングマイクロサービスを使用しています。サービスメッシュの乱立と分散トレーシングのオーバーヘッドが複雑さをもたらしますが、生産性の向上によりアプリケーションコンテナ市場は急成長の軌道を維持しています。
ハイブリッドおよびマルチクラウドの俊敏性への需要
GDPRや中国のデータセキュリティ法などのデータ居住法により、2025年には多国籍企業の58%が複数のクラウドにワークロードを分割することを余儀なくされました。[2]国際プライバシー専門家協会、「GDPRエンフォースメントトラッカー2025」、iapp.org コンテナは、コードの書き直しなしにAWS EKS、Google GKE、およびAzure AKS上で動作する一貫したランタイムを提供し、企業にベンダーロックインを回避する手段を与えます。Red Hatは、OpenShiftの顧客が現在、デプロイメントごとに平均2.7のクラウドプロバイダーにまたがっていることを開示しました。異種環境にわたるアイデンティティ管理とオブザーバビリティの調和という運用上の負担は軽視できませんが、ソブリンティ義務を満たすという戦略的必要性がコンテナプラットフォームへの支出を促進し、アプリケーションコンテナ市場を強化しています。
DevOpsおよびCI/CDパイプラインの急増
イミュータブルでバージョン管理されたコンテナイメージは、継続的インテグレーションおよびデプロイメントの原則と整合しており、設定のドリフトなしにアーティファクトのプロモーションを可能にします。GitLabの2025年の調査では、コンテナ化されたパイプラインを実行するチームは機能を35%速く提供したことが判明しました。TektonなどのKubernetesネイティブフレームワークの採用は前年比120%増加しました。レジストリ内の統合された脆弱性スキャンとポリシー適用により、スピードとセキュリティの間の摩擦が軽減されます。製造業者は産業用IoTデバイスのファームウェアアップデートを加速し、ヘルスケアプロバイダーは規制申請を合理化しており、アプリケーションコンテナ業界全体の需要を強化しています。
リソース最適化とコスト効率の必要性
コンテナはホストカーネルを共有し、ゲストOSのオーバーヘッドを排除します。2025年のGoogle Cloudの分析では、コンテナ化されたワークロードのメモリ使用量が60%低下し、CPU消費量が40%削減され、参照企業が年間120万米ドルを節約できることが示されました。[3]Google Cloud、「GKEコスト最適化ベストプラクティス2025」、cloud.google.com AWS Fargate Spotの価格設定により、バッチジョブのコンピューティングコストが最大70%削減されます。エッジではハードウェアが希少なため、高密度化が不可欠です。ただし、コスト削減にはインテリジェントなビンパッキングと適切なサイジングツールが必要であり、これが高度なスケジューラの購入を促進し、アプリケーションコンテナ市場を牽引しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コンテナのセキュリティ脆弱性と設定ミス | -2.8% | グローバル、厳格なコンプライアンスにより北米とヨーロッパで深刻な影響 | 短期(2年以内) |
| 大規模オーケストレーションの複雑さ | -2.1% | グローバル、特にKubernetesの専門知識が限られているアジア太平洋および南米の企業に影響 | 中期(2〜4年) |
| オープンソースコンテナのSBOMコンプライアンスオーバーヘッドの増大 | -1.4% | 北米(連邦義務)、ヨーロッパ(サプライチェーン規制) | 中期(2〜4年) |
| 高密度コンテナにペナルティを課すCPUベースのライセンスモデル | -1.2% | レガシーエンタープライズソフトウェアベンダーが支配する北米とヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コンテナのセキュリティ脆弱性と設定ミス
CISAの2025年1月のハードニングガイドでは、コンテナ侵害の67%が設定ミスのあるRBAC、露出したAPI、または古いイメージに起因すると指摘されています。国家脆弱性データベースは2024年に342件のコンテナCVEを記録し、前年比28%増加しました。Unit 42は、設定ミスのあるクラスターに対して1日1,200件のクリプトマイニング試行を観察しました。規制当局は現在、ランタイム脅威検出とインシデント対応の証明を要求しており、コンプライアンス支出を増加させる一方で、アプリケーションコンテナ市場における購買基準を厳格化しています。
大規模オーケストレーションの複雑さ
Linux Foundationの調査では、組織の54%がKubernetesを本番環境に対応させるまでに6ヶ月以上を要し、Day-2オペレーションがプラットフォームエンジニアリング時間の40%を消費していることが判明しました。VMwareは、2025年に企業の61%が10以上のクラスターを運用しており、ポリシー管理が断片化していると報告しました。認定管理者の不足が給与プレミアムを押し上げており、特に新興市場ではロールアウトが遅れ、アプリケーションコンテナ市場の短期的な拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:複雑さが社内専門知識を上回るにつれてサービスが拡大
プラットフォームソリューションは2025年のアプリケーションコンテナ市場シェアの56.74%を獲得し、ライセンスランタイム、レジストリ、およびバンドルされたオーケストレーションスイートへの初期の選好を裏付けています。企業が四半期ごとのKubernetesリリース、マルチクラスターガバナンス、およびエスカレートするコンプライアンスレビューに追いつくのに苦労しているため、サービスは年平均成長率23.41%で拡大すると予測されており、外部の専門知識に対して喜んで対価を支払う傾向があります。したがって、サービスに起因するアプリケーションコンテナ市場は、買い手が機能の同等性よりも運用のレジリエンスを優先するにつれて、プラットフォーム収益を上回る成長が見込まれます。IBMのコンテナアドバイザリー収益は2025年に45%増加し、大手銀行や保険会社がマネージドアップグレードを希少な管理者の採用よりも安価と見なしていることを示しています。ベンダーはAI駆動のリソースチューニングをサービス契約に組み込み、トラブルシューティングサイクルを短縮し、コスト配分の精度を向上させています。
マネージドサービスプロバイダーはまた、ほとんどの社内プラットフォームチームが継続的にスタッフを配置できない24時間365日のインシデント対応、SBOMオートメーション、および災害復旧訓練をバンドルしています。小規模なツールベンダーはクリック駆動のコンソールでミッドマーケットのニーズに応えますが、規制産業が求める認証や補償を欠くことが多いです。グローバルシステムインテグレーターはそのギャップを埋め、マルチクラウドランディングゾーン、GitOpsパイプライン、およびFinOpsチャージバック台帳を統合しています。スキル不足は2028年以前には解消される見込みがないため、定期的なサービス支出はアプリケーションコンテナ市場の持続的な柱であり続けるはずです。時間の経過とともにプラットフォームコードはコモディティ化しますが、信頼できる運用の専門知識がサービスマージンを健全に保つでしょう。


デプロイメントモデル別:ソブリンティ義務の中でハイブリッド構成が急増
パブリッククラウドは2025年の収益の71.34%を占めました。これは、マネージドKubernetesがコントロールプレーンの手間を排除し、ネイティブロードバランサー、IAM、およびオブジェクトストレージとシームレスに連携するためです。しかし、データ居住法とレイテンシ目標により、企業がユーザーや規制対象データセットの近くにクラスターを配置することを余儀なくされるため、ハイブリッドおよびマルチクラウド環境は年平均成長率23.67%で成長すると予測されています。ハイブリッドデプロイメントのアプリケーションコンテナ市場規模は急速に成長しており、フェデレーションフレームワークにより、チームはコードの書き直しなしにオンプレミスラックと複数のハイパースケーラーにわたってポッドをスケジュールできるようになっています。欧州データ法およびインドやインドネシアの同様の法令は、消費者データの国内処理を義務付けることでこのトレンドを強化しています。
通信事業者はすでに、10ミリ秒未満のレイテンシを達成しながら分析ワークロードを安価なパブリックリージョンに送るために、5Gコア機能をプライベートクラウドに分割しており、他の業界が参考にするリファレンスアーキテクチャを作成しています。中国企業は2025年にハイブリッドKubernetesの使用量を80%増加させ、ソブリンクラウドと工場や支店のエッジノードを組み合わせています。ネットワークポリシー、サービスメッシュ証明書、および監査ログをクラスター間で整合させる必要があるため、一貫性の維持は依然として困難ですが、新しいポリシーエンジンとメッシュフェデレーションツールがその摩擦を緩和しています。ガバナンスフレームワークが固まるにつれて、ハイブリッドロールアウトはもはや特殊なものとは見なされなくなり、コンテナ採用の旅における期待されるステージとなるでしょう。この移行により、単一プロバイダーのロックインから収益が多様化し、ポータビリティを実現できるベンダー全体に成長が広がります。
組織規模別:マネージドサービスが障壁を下げるにつれてSMEが加速
大企業は2025年の予算の62.47%をモノリスのリファクタリングとプラットフォームエンジニアリングチームの立ち上げに費やしており、これには多大な資本と専門的な労働力が必要です。GKEのオートパイロットモードとEKS Auto Modeがノードのサイジング、パッチ適用、およびアドオンのインストールの障壁を排除するため、中小企業は2031年にかけて年率23.49%でコンテナ消費を拡大する見込みです。これらの抽象化により、わずか数名のDevOpsジェネラリストを持つチームが数週間ではなく数時間でマイクロサービスをデプロイできるようになり、コンテナ化されたアプリケーション市場全体がFortune 500の予算を超えて拡大します。レジストリホスティング、イメージスキャン、およびコストダッシュボードをユーザーごとの価格でバンドルしたサブスクリプション層は、コストを意識する企業に強く響きます。
それでも、SMEはベンダーロックインと社内セキュリティ人材の不足に悩んでおり、自己ホスティングが依然として魅力的な場所ではK3sやMicroK8sなどの軽量ディストリビューションが普及しています。Portainerのようなダッシュボード中心のツールが日常的な運用を容易にし、コミュニティが支援するテンプレートが既製のCI/CDパイプラインを提供します。ハードウェア密度の節約は小規模な予算にとってより重要であるため、コンテナのパッキング効率は即時の財務的インセンティブをもたらします。マネージドサービスがスタータークラスターにコンプライアンスプリセットを組み込むにつれて、監査人はこれらの企業でのコンテナロールアウトをより快適に承認するようになります。SMEの急増により収益基盤が広がり、成長が少数の非常に大きな買い手のみに依存するリスクが低下します。
業界垂直別:ヘルスケアがイメージングと規制コンプライアンスで急増
ITおよび通信は、仮想化ネットワーク機能、ストリーミングサービス、および迅速なソフトウェアリリースサイクルに牽引され、2025年のデプロイメントの38.91%をリードしました。病院が医療画像推論エンジンと電子健康記録モジュールをHIPAA暗号化とFDAソフトウェア検証要件を満たすコンテナ化されたソリューションに移行するにつれて、ヘルスケアワークロードは年平均成長率24.27%で成長すると予測されています。その軌道は、ヘルスケアにおけるアプリケーションコンテナ市場規模を他のどの垂直よりも速く拡大させています。放射線科ベンダーは、アルゴリズムがOCI準拠のイメージとして出荷される場合、ロールアウト時間が数ヶ月から数週間に短縮され、より迅速な臨床採用が可能になると報告しています。
小売および電子商取引プラットフォームは、フラッシュセールのピークを処理するために自動スケーリングマイクロサービスに依存し、銀行はレイテンシを削減しフェイルオーバーを改善するためにリアルタイム決済エンジンをコンテナ化しています。製造工場は生産ラインにミニチュアクラスターを組み込み、予知保全モデルがクラウドへの往復なしに実行できるようにしています。公共部門機関はコンテナ上で市民ポータルを近代化していますが、調達サイクルは依然として長いです。多様な採用パターンにより、市場はいずれかの業界のショックに対して緩衝され、パフォーマンスの利点と規制の明確さが今やコンテナをクロスセクターの標準にするために収束していることが浮き彫りになっています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
コンテナユースケース領域別:ゼロトラスト義務の中でセキュリティツールが拡大
管理およびオーケストレーションツールは、クラスターがライフサイクル管理、アップグレード、およびテナンシーコントロールなしには存在できないため、2025年の支出の31.82%を占めました。ゼロトラストフレームワークとSBOM義務がランタイム保護、脆弱性スキャン、および依存関係の証明を必須ステータスに引き上げるため、セキュリティツールは2031年にかけて24.29%で上昇すると予測されています。その成長は、他のどのユースケースセグメントよりも速いペースでセキュリティのアプリケーションコンテナ市場シェアを押し上げます。すべての請負業者が検証済みSBOMを提出するという連邦要件の保留により、マニフェスト生成とドリフト検出を自動化するプラットフォームへの買い手の移行が促進されています。
オブザーバビリティスタックが数百のエフェメラルポッドからメトリクス、トレース、およびログを収集すると、テレメトリボリュームは3倍になるため、コスト効率の高いモニタリングへの需要は同じペースを維持しています。サービスメッシュはトラフィックの暗号化とポリシー適用を改善しますが、その複雑さにより採用は成熟したSREチームを持つ組織に集中しています。ネットワーキングプラグインはマルチクラスターの東西ルーティングをサポートするように進化し、ハイブリッド拡張計画を円滑にしています。ストレージオペレーターは成熟しつつありますが、ステートフルワークロードは依然としてステートレスマイクロサービスに遅れをとっており、イノベーションの余地を残しています。全体として、セキュリティとモニタリングの急増は、企業がワークロードをコンテナ化すると、次の予算の波がそれらのワークロードを安全で可視化されたコンプライアンス状態に保つツールに流れることを示しています。
地域分析
北米は2025年のコンテナアプリケーション市場シェアの41.22%を維持し、金融サービス、連邦機関、およびデジタルネイティブテクノロジー企業にわたるKubernetesの早期採用から恩恵を受けています。地域のハイパースケーラーはマネージドコントロールプレーンを迅速に反復し、価値実現までの時間を短縮し、顧客の粘着性を強化しています。CISA、NIST、および連邦リスク・認可管理プログラムは、コンテナのハードニングに関する規範的なガイダンスを公開しており、リスク担当者にクラウドネイティブロールアウトを承認する自信を与えています。州レベルのデータ居住法を満たすローカルソブリンクラウドリージョンの利用可能性も購買を加速させています。このリードにもかかわらず、レガシーミドルウェアサプライヤーのCPUベースのライセンスモデルに関連するコスト圧力がノードの高密度化を抑制し、一部の企業をオープンソースの代替手段への移行に動機付けています。
アジア太平洋地域は2031年にかけて年平均成長率24.07%で最も速い地域成長を生み出すと予測されており、他のどの地域よりも速く地域のアプリケーションコンテナ市場規模を拡大させています。中国のデータセキュリティ法と「東数西算」プログラムは、機密データをグレートファイアウォールの内側に保ちながら分析を内陸のメガセンターにオフロードするデュアルクラスターアーキテクチャを推進しています。インドのデジタル公共インフラ、特に2025年12月に134億件のトランザクションを処理した統合決済インターフェースは、1秒未満の決済目標を達成するためにコンテナ化されたマイクロサービスに依存しています。日本の製造業者はスマートファクトリーゲートウェイにマネージドKubernetesを組み込み、オーストラリアの銀行は災害復旧の分離のためにマルチクラウドを採用しています。人材不足は続いていますが、政府が資金提供するリスキリングプログラムとベンダーが主催するトレーニングアカデミーがスキルギャップを縮小しています。
ヨーロッパの軌道は、個人データをEU域内に保持するハイブリッドアーキテクチャへの需要を増幅させる一般データ保護規則と2024年データ法によって形成されています。ドイツのBaFinは現在、銀行にライブフェイルオーバー訓練を通じてコンテナ化されたワークロードのレジリエンスを実証することを要求しており、プラットフォーム投資を加速させています。フランスと北欧諸国は米国のハイパースケーラーへの依存を制限するためにソブリンオープンソーススタックを推進し、英国は簡素化された規制サンドボックスでフィンテックを誘致しています。南米、中東、およびアフリカは依然として初期段階ですが活気があります。ブラジルの即時決済ネットワークとアラブ首長国連邦のスマートシティプロジェクトはどちらも、リソースが制約されたエッジノードにデプロイ可能な軽量ランタイムに依存しています。ローカルクラウドリージョンの限界と高いデータエグレス料金が採用を遅らせていますが、5G普及率の上昇とグリーンフィールドのデジタルイニシアチブは着実な長期的上昇を示しています。

規制環境
コンテナ導入は、イメージ、レジストリ、オーケストレーターに対するビルド時およびランタイム時の制御に反映されるサイバーセキュリティおよびソフトウェアサプライチェーン規則によって、ますます形作られている。欧州連合では、規則(EU)2024/2847(サイバーレジリエンス法、2024年制定)が、デジタル要素を持つ製品に対する横断的なサイバーセキュリティ要件を定めており、EU域内で流通するコンテナ化されたソフトウェアを、より強固なセキュア・バイ・デザインの実践、脆弱性対応、追跡可能性の期待に向けて推し進めている。
米国では、連邦および国防セクターの指針が、コンテナ環境の運用基準を引き続き厳格化している。米海軍省は2025年7月に、コンテナ化技術利用に関する部門全体のメモを発行し、コンテナ化されたソフトウェア展開に関するセキュリティおよび構成基準を義務付け、任務上重要な環境におけるセキュリティ期待値を、任意のベストプラクティスから規定的な内部要件へと移行させた。NIST SP 800-190も、コンテナイメージ、レジストリ、オーケストレーション層の強化に関して広く参照される基準として残っており、スキャン、構成管理、インシデント対応能力に関する調達要件に影響を与えている。
バリューチェーン分析
アプリケーションコンテナのバリューチェーンは、上流のオープンソースプロジェクトと標準(OCIイメージフォーマット、Kubernetes、etcd)、開発者ツール(ソースコード管理、CI/CD、アーティファクト署名)から始まり、イメージとマニフェストを生成するビルドシステムへと至る。下流では、パブリッククラウドおよびハイブリッド環境全体でワークロードを実行・統制するレジストリ、ポリシーエンジン、オーケストレーションプラットフォーム、マネージドサービスへと拡張する。ハイパースケーラーやプラットフォームベンダーは、KubernetesコントロールプレーンにID管理、ネットワーキング、可観測性を組み合わせてパッケージ化し、独立系ソフトウェアベンダーやセキュリティ専門企業は、ランタイム防御、SBOM生成、コンプライアンスレポーティングといった差別化された層を追加している。
セキュリティと検証は、バリューチェーンにおける中心的な挿入点となりつつあり、強化された最小限のイメージと執行可能な脆弱性SLAが、自作エンジニアリングから、より製品化されたオファリングやパートナーエコシステムへと移行している。Chainguardは2026年3月に、定義されたCVEコミットメントを備えた強化イメージのための商用ビルドプログラムを開始し、Perconaは2026年4月にChainguardと提携し、オープンソースデータベースポートフォリオ向けの強化コンテナイメージを提供した。プラットフォーム間統合も配信・サポート経路を再形成しており、Red HatとGoogle Cloudは2026年3月に協業を拡大し、OpenShiftとGoogle Cloud運用との統合を深化させ、Red HatとOracleは2026年4月に協業を拡大し、OpenShift Virtualization上でOracle Databaseワークロードを検証した。これは、VMモダナイゼーションとコンテナプラットフォームの融合が一層進んでいることを反映している。
競合環境
競合分野は中程度に集中しており、3つのハイパースケーラーであるAmazon Web Services、Google Cloud、およびMicrosoft Azureがバンドルされたネットワーキング、アイデンティティ、およびモニタリングを活用してワークロードのロックインを固めています。AWS Elastic Kubernetes Serviceだけで2025年のマネージドクラスターデプロイメントの推定35%を占めており、AWSコンソールにすでに投資している組織におけるブランドの引力を裏付けています。各クラウドベンダーは現在、コントロールプレーンコンポーネントを隠す「オート」モードを提供しており、中小企業の間でアドレス可能な需要を拡大し、差別化されないエンジニアリング作業に費やす時間を削減しています。
独立系ベンダーは、マルチクラウドのポータビリティ、長期サポート、および垂直コンプライアンス認証で差別化しています。Red Hat OpenShiftは、強化されたKubernetesディストリビューションと広範なパートナー検証および24時間365日のエスカレーションパスを組み合わせることで、金融およびヘルスケアにおける防御可能なニッチを占めています。VMware Tanzuは、vSphereツールが定着している場所では依然として関連性がありますが、Broadcomによる買収後の価格調整により解約リスクが生じました。SUSE、Rancher、およびCanonicalは軽量フットプリントでエッジおよび小売デプロイメントをターゲットにし、IBM Global Servicesはメインフレーム環境をKubernetesクラスターに橋渡しするアドバイザリーおよびマネージドオペレーションコントラクトを収益化しています。Palo Alto NetworksやAqua Securityなどのコンテナセキュリティスペシャリストは、ランタイム防御、脆弱性スキャン、およびSBOMオートメーションを統合ポリシーエンジンにバンドルすることで高い成長を達成しています。
新たな破壊者の波は、既存企業が対処していないパフォーマンスとコンプライアンスのギャップに焦点を当てています。wasmCloudやFermyonなどのWebAssemblyランタイムベンダーは、エッジ推論に理想的なサブミリ秒のコールドスタートレイテンシを謳い、CiliumやIsovalentのeBPF中心のオブザーバビリティツールは、サイドカープロキシのオーバーヘッドなしにカーネルレベルのテレメトリを取得します。IntelとAMDの機密コンピューティング拡張機能はコンテナランタイムに直接統合され、政府および金融サービスのゼロトラスト義務を満たす暗号化されたメモリ空間を可能にします。オープンソースのコモディティ化によりコアオーケストレーションのマージンは薄くなるため、収益成長は付加価値の高い自動化、エコシステムの深さ、および規制上の信頼にかかっています。HashiCorpによるSpaceliftの買収に例示される継続的な統合は、勝者がアプリケーションコンテナ市場シェアを守り拡大するために、プラットフォームの幅と意見を持つコンプライアンス対応の運用モデルをますます組み合わせることを示しています。
アプリケーションコンテナ業界リーダー
Amazon Web Services, Inc.
Google LLC
Microsoft Corporation
Oracle Corporation
IBM Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
コンテナ環境内でのAIエージェントおよび自律型ワークロードのセキュア実行を中心とする大きなホワイトスペースが出現しており、そこでは分離、ID管理、証明性の制御を標準的なポッド境界を越えて拡張する必要がある。Google Cloudは2026年5月にGKE Agent Sandboxを一般提供とし、Agent Substrateプロジェクトを導入した。一方、エージェントサンドボックスAPIに関するKubernetesコミュニティの取り組みは、シングルトンまたはステートフルなエージェント向けのウォームプール型分離ランタイムへの需要を示している。その結果、購買層は、従来のマイクロサービスだけでなく、ツールを使用するエージェントを制約できるサンドボックス化されたコンテナ、MicroVMベースの分離、ポリシー自動化への支出を強めている。
ソフトウェアサプライチェーンの透明性と継続的なリスク低減も、任意の追加機能ではなく調達レベルの要件へと移行しており、イメージ群全体にわたってSBOM、署名付き証明、継続的パッチ適用を運用化できるプラットフォームの余地が生まれている。Google Cloudは2026年7月にk8s-aibomコントローラーをリリースし、本番クラスター内のシャドーAIワークロードを可視化し、CycloneDX ML-BOMを生成することで、コンテナガバナンスをAIアーティファクト追跡と整合させた。コントロールプレーン層では、Kubernetes v1.36(2026年5月)やetcd v3.7.0(2026年7月)などのコアプロジェクトの改善が、より高密度なスケジューリングと大規模な状態操作を支え、業界調査で報告されているステートレス専用クラスターからより広範なステートフルおよびAI/ML本番利用への移行を強化し、マネージド運用、可観測性、コンプライアンス対応済みプラットフォームバンドルへの需要を高めている。
最近の業界動向
- 2026年6月:Caylentは、エージェント型AIおよび次世代マネージドサービスの取り組みを加速するため、Amazon Web Services(AWS)と複数年の戦略的協業契約を締結した。この契約は、AIを活用したモダナイゼーションプログラムやマネージド運用を構築するパートナー企業にとって、AWSネイティブなコンテナおよびプラットフォームサービスを配信基盤として強化するものである。
- 2026年2月:OpenAIとAmazonは、Amazon Bedrock上でのステートフルランタイム環境の共同開発とTrainium容量に関するコミットメントを含む、複数年の戦略的パートナーシップを発表した。この発表は、AIインフラのコミットメントとマネージドランタイム機能を、大規模なコンテナ化推論およびアプリケーション展開パターンの支援に結び付けるものである。
- 2024年12月:Intersect Powerは、データセンター負荷をクリーン電力発電と併置するため、Googleおよびtpg Rise Climateと戦略的パートナーシップを結成した。このような電力・容量の連携は、AIトレーニングや推論を含む計算集約型のコンテナ化ワークロードに必要なハイパースケーラーの拡張を支え、マネージドKubernetesおよび関連サービスの利用率をさらに高める。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
アプリケーションコンテナ市場は、クラウドおよびオンプレミス環境全体でアプリケーションをコンテナ内でパッケージ化、実行、管理するソフトウェアプラットフォームおよび関連サービスから生じる収益として定義される。これには、オーケストレーション、セキュリティ、モニタリング、ネットワーキング、ストレージの各機能が含まれる。
範囲の除外:サーバーやネットワーキング機器などの汎用インフラ、およびコンテナ化されたワークロードを主目的としない無関係なアプリケーション開発ツールは除外する。
セグメンテーション概要
- コンポーネント別
- プラットフォーム
- サービス
- デプロイメントモデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドおよびマルチクラウド
- 組織規模別
- 大企業
- 中小企業
- 業界垂直別
- ITおよび通信
- BFSI
- ヘルスケア
- 小売および電子商取引
- 製造業
- 政府および公共部門
- コンテナユースケース領域別
- 管理およびオーケストレーション
- モニタリング
- DevOpsツールチェーン
- セキュリティ
- ネットワーキング
- ストレージ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、コンテナ導入とクラウドネイティブな活動を長期的に追跡する公的な指標から始まり、その後、収益に関連する入力データへと絞り込まれた。Cloud Native Computing Foundationの調査、コンテナおよびソフトウェアサプライチェーンセキュリティに関するNISTの指針、企業がクラウドおよびサブスクリプション収益について論じる米国SEC提出資料や年次報告書などの出典を参照した。
視点を補完するため、技術支出指標に関する米国労働統計局のデータ、世界銀行およびOECDのデジタル経済指標、コンテナ化の動向や運用実務を論じるPubMedやIEEE Xploreなどのプラットフォームに掲載された査読済み論文も利用した。業界団体のウェブサイトや信頼できる報道は、価格や添付率に影響を与えうる主要機能リリースの時期(例えば、セキュリティや可観測性がプラットフォームプランに組み込まれる時期)を確認するために確認した。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを用いて、日付や製品方向性を相互確認した。これらの例は網羅的なものではなく、データポイントの収集、仮定の検証、未解決の疑問の明確化のために、他にも多くの公開情報源を確認した。
一次インタビューおよび調査
一次調査での議論は、導入行動を利用可能な規模算定比率へと変換するために用いられ、特に公開データがコンテナプラットフォームを隣接するクラウド支出と区別していない場合に有用であった。APAC、EMEA、南北アメリカ全域のプラットフォーム提供企業、マネージドサービスパートナー、エンタープライズ購買企業と対話し、価格帯、バンドリング慣行、仮想マシンからコンテナ化ワークロードへの移行ペースを検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | CXO:12% | APAC:52% |
| ミッドティア:53% | 機能/部門責任者:30% | EMEA:30% |
| 中小規模プレーヤー:18% | マネージャー:58% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、クラウドおよびソフトウェア支出指標をコンテナ需要プールに再構築し、その後コンテナプラットフォームおよび関連サービスの導入率と有料利用強度でフィルタリングするトップダウン方式で構築された。このモデルは、ノード単位またはクラスター単位のサンプル価格、典型的な契約規模に関するチャネルからの意見、開示が許される範囲での限られたサプライヤー群の収益の集計などの選択的なボトムアップ検証によって検証された。
主要な入力には、Kubernetesまたはその他のオーケストレーター上で展開されるワークロードの割合、自己管理型とマネージド型のコンテナ環境の比率、プラットフォームおよびサポートサブスクリプションの平均価格、セキュリティおよびモニタリングモジュールの添付率、コンプライアンス対応の手順により導入が遅れる規制業種でのコンテナ導入ペースが含まれる。価格構造が異なる(コア単位、ノード単位、クラスター単位、ユーザー単位)ため、正規化ルールを適用し、展開モデル全体で数量と平均販売価格の比較可能性を確保した。ギャップが残る場合には、インタビューで確認された保守的な代替比率を用いた。予測には、クラウドコスト最適化サイクルやセキュリティインシデントによって導入が加速または停滞する可能性があるため、シナリオ分析を用い、専門家からのコンセンサス範囲を用いて仮定を調整した。
データ検証と更新サイクル
出力結果は、クラウドネイティブ調査の導入状況、報告されたソフトウェアサブスクリプションの動向、マネージドサービス利用パターンの変化といった独立した指標と照合された。差異は最終確定前に調査された。主要な入力データが大きく変動した場合(例えば、バンドル価格の変更や主要プラットフォームのライセンス更新)、関連する仮定を見直し、選定した専門家に再度連絡して方向性と想定される規模を確認した。
地域および年をまたいで計算、単位、通貨換算の一貫性を保つため、複数段階のレビューを実施した。本レポートは年次で更新され、需要や価格に大きな影響を与える重要な事象が発生した場合には中間更新を行う。提供前には、最新の公開情報が数値に反映されていることを確認するための最終確認を実施する。
Mordor Intelligenceのアプリケーションコンテナ市場規模算定と他の公表推計値との比較
アプリケーションコンテナの公表市場規模は、各社が必ずしも同じ収益ストリームを計上しているわけではなく、選択する年、通貨のタイミング、プラットフォームとみなすものと隣接ツールとみなすものについても異なるため、変動する可能性がある。マネージドサービスの扱い方や、セキュリティおよび可観測性のアドオンをコア市場に含めるかどうかの違いが、しばしば目立つ差を生み出す。
主なギャップは通常、範囲の選択と価格算定ロジックから生じる。一部の推計は、より広範なクラウドネイティブサービスを組み込むか、バンドルされたプラットフォームプランに積極的な価格拡大を適用している。もう一つの要因は更新頻度である。オンプレミスとホスト型の比率に関する古い仮定は、企業の購買パターンが変化した後もモデルに残ることがあるが、この比率は、Mordor Intelligenceが用いるワークフローにおいて検証・更新される、マネージドサービス浸透率とモジュール添付率に関する繰り返しの確認によって最新の状態に保たれている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.27 B (2025) | |
| グローバルコンサルティングA | USD 7.44 B (2025) | この数値は、定義されたサービス分類と展開区分に規模算定をより厳密に固定しているように見え、セキュリティおよびモニタリングがアプリケーションコンテナ支出の外にある別のツール分類として扱われる場合、プラットフォーム隣接収益を過小に計上する可能性がある。 |
| 業界調査機関B | USD 14.00 B (2025) | この推計は、より広範なクラウドネイティブツールの範囲を含んでいる可能性が高く、マネージドオーケストレーションサービス料やレジストリ収益を同じ枠に組み込んでいる可能性があり、コアプラットフォームのサブスクリプション基盤が同程度であっても、総額を押し上げることがある。 |
3つの数値の差異は、主に、対象となるコンテナプラットフォーム収益とみなすものと隣接ツールとみなすもの、およびマネージドサービス料の扱い方によって説明される。導入強度、展開構成、正規化された価格ロジックに変数を結び付けることで、最終的な数値は明確な入力にまで遡ることができ、毎年同じ手順で再現することができる。


レポートで回答された主要な質問
アプリケーションコンテナ市場は2031年にかけてどのくらいの速さで成長すると予測されていますか?
市場価値は2026年の126億4,000万米ドルから2031年までに356億3,000万米ドルへと年平均成長率23.03%で上昇すると予測されています。
今後5年間で最も速く成長するデプロイメントモデルはどれですか?
データソブリンティ規則が厳格化するにつれて、ハイブリッドおよびマルチクラウド構成は年平均成長率23.67%を達成すると予測されています。
ヘルスケアがより多くのコンテナプラットフォームを購入しているのはなぜですか?
画像処理ワークロード、電子健康記録、およびFDA検証の圧力が、ヘルスケア利用の年平均成長率24.27%を牽引しています。
コンテナ採用者が直面する主なセキュリティ上の障壁は何ですか?
設定ミスとパッチが適用されていないイメージが依然としてインシデントの主な原因であり、2025年に報告された侵害の67%を占めています。
中小企業はKubernetesの複雑さをどのように克服していますか?
EKS Auto ModeやGKE Autopilotなどのマネージドオプションがクラスター管理を抽象化し、SMEが専門的なDevOpsチームなしにコンテナを採用できるようにしています。
アプリケーションコンテナ市場のエッジで革新しているベンダーはどこですか?
wasmCloudのようなWebAssemblyランタイムプロバイダーや、IsovalentのようなeBPFを活用するセキュリティスペシャリストが、エッジワークロード向けの軽量な代替手段を提供しています。
最終更新日:



