
エアコン市場規模とシェア
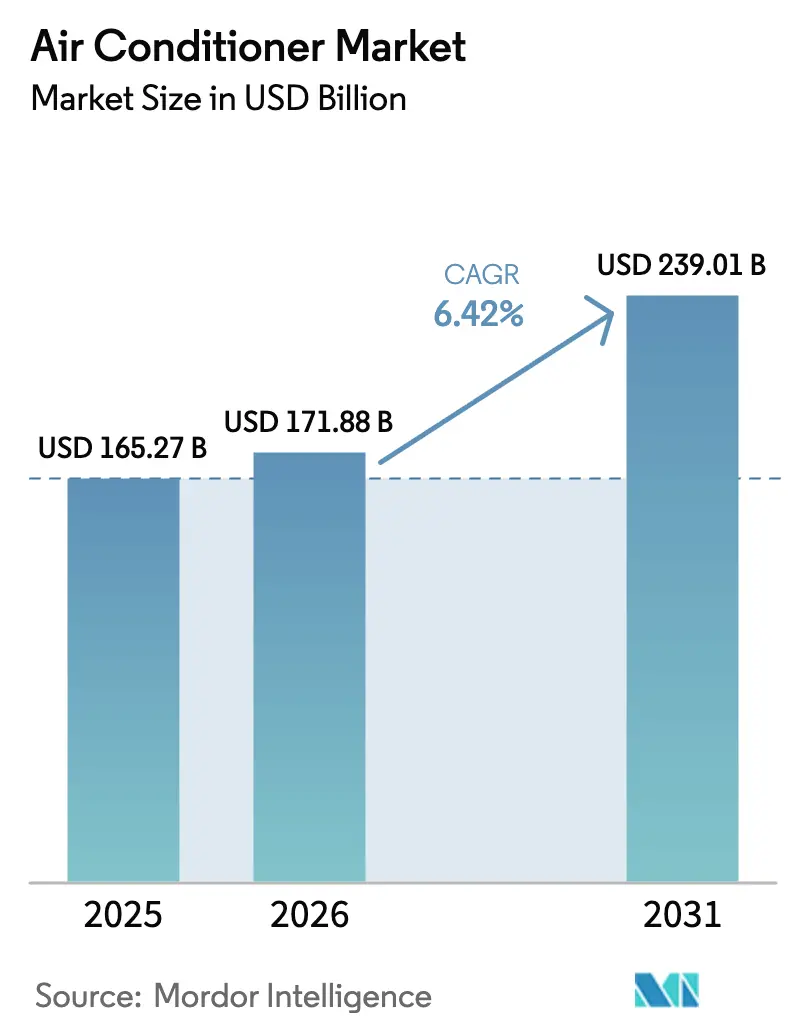
Mordor Intelligenceによるエアコン市場分析
エアコン市場規模は、2026年の1,719億米ドルから2027年には1,836億米ドルに成長し、2027〜2032年にかけて6.52%のCAGRで2032年には2,518億米ドルに達すると予測されています。
都市部のヒートアイランド現象の深刻化と家計購買力の向上が室内冷房の需要を後押しする一方、中国の省エネ補助金は対象機器の取得コストを引き下げています。インドにおけるインバーター移行も、新規購入が設置済み機器の構成を変えることで買い替え需要を生み出しています。メーカーは、機器供給を特定の購買ニーズに結びつける生産パートナーシップと消費者向け小売フルフィルメントモデルで対応できます。高い初期価格と冷移行プレミアムにより、販売提案において手頃な価格設定が引き続き重要です。高い取得コストが初回購入を制約する中、中国の省エネ補助金とインドのインバーター買い替えは、成長への経路としてアップグレードをより有力な選択肢にしています。
主要レポートのポイント
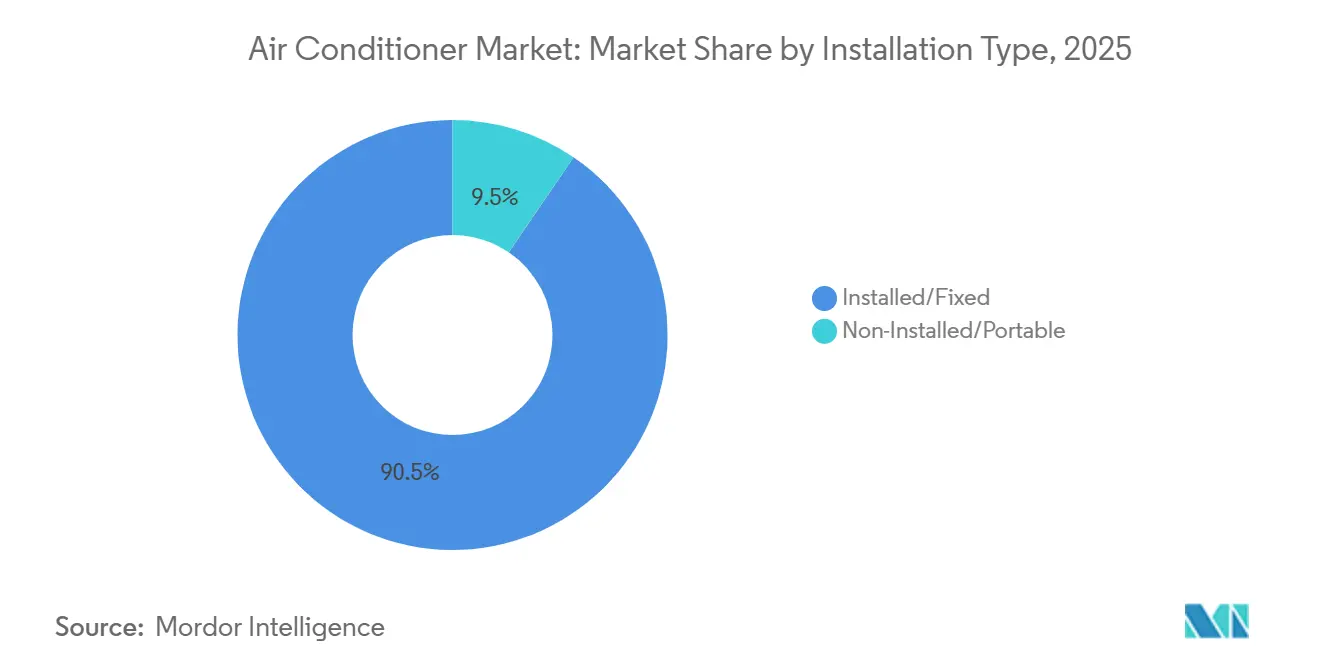
- 設置タイプ別では、設置型/固定型ユニットが2026年のエアコン市場シェアの90.41%を占め、非設置型/ポータブルユニットは2027〜2032年にかけて7.3%のCAGRで最も速く成長すると予測されています。
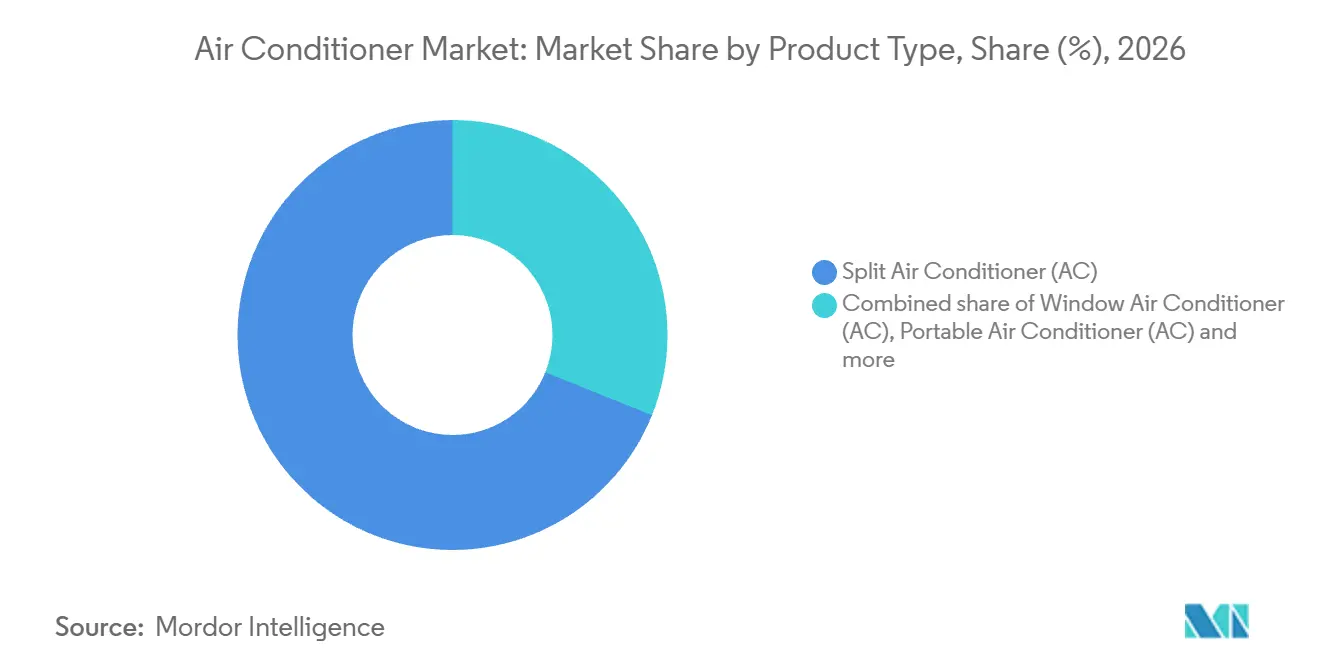
- スプリットエアコンが製品タイプをリードし、2026年のエアコン市場規模の68.92%のシェアを占め、ポータブルユニットは2027〜2032年にかけて7.3%のCAGRで最も速く成長すると予測されています。
- 住宅用ユーザーがエンドユーザー需要をリードし、2026年の売上高シェアは71.36%で、商業用ユーザーは2027〜2032年にかけて7%のCAGRで最も速く成長すると予測されています。
- インバーター技術は2026年に72.39%の売上高シェアを占め、2027〜2032年にかけて7.3%のCAGRが予測される最も成長の速い技術セグメントです。
- 容量別では、3 kW未満のユニッが2026年の売上高の58.2%を占め、3〜7 kWのユニットは2027〜2032年にかけて7.4%のCAGRで最も速く成長すると予測されています。
- 消費者向け小売が2026年の売上高の75.08%を占めて流通をリードし、2027〜2032年にかけて6.86%のCAGRで最も速く成長するチャネルと予測されています。
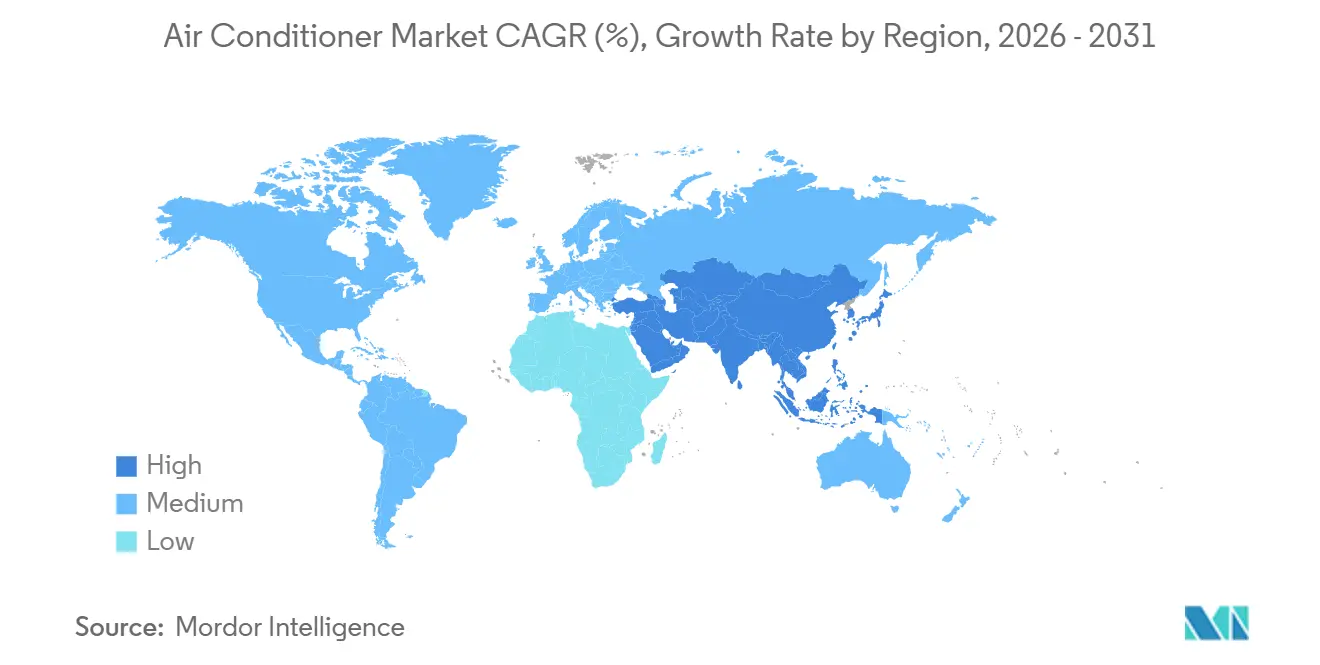
- 地域別では、アジア太平洋が2026年の売上高シェアの47.17%を占め、中東・アフリカ地域は2027〜2032年にかけて7.25%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 都市部のヒートアイランド現象の深刻化と気温異常の上昇 | +2.6% | ロンドンの都市センサークラスター | 長期(4年以上) |
| 新興中間層における可処分所得の増加 | +2.1% | 中国の全国家庭市場 | 中期(2〜4年) |
| エネルギー効率の高いインバーターエアコン技術の急速な普及 | +1.9% | インドの室内エアコン市場 | 中期(2〜4年) |
| 高星評価エアコンを促進する政府のインセンティブおよび補助金 | +1.4% | 中国の全国消費者市場 | 短期(2年以内) |
| 職場の快適性と健康を重視する商業用リース規制 | +0.6% | カリフォルニア州サニーベールのオフィス施設 | 中期(2〜4年) |
| AIを活用した予知保全による総所有コストの削減 | +0.5% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部のヒートアイランド現象の深刻化と気温異常の上昇
都市部のヒートアイランド現象は、密集した市街地における冷房の局所的な需要を高めます。25か所のセンサーネットワークを使用した研究者らは、2025年6月にエセックスの参照地点と比較して、ロンドンのヒートアイランド強度が0.4℃〜2.8℃であることを測定しました。ピークは6月16〜21日と6月27〜30日の2回の熱波と重なりました。こうした局所的な気温差は、広域の気象データが都市建物の冷房判断に関連する実際の暑熱環境を過小評価する可能性があることを意味します。その追加的な熱が既存の冷房能力を超える場合、参照地点の気温が同様の対応を正当化しない場合でも、設置またはアップグレードが検討対象となります。
新興中間層における可処分所得の増加
家計所得の増加は、冷房を提供する前に支払いが必要な機器の商業的な導入を後押しします。中国の全国一人当たり可処分所得は2025年に名目・実質ともに5%上昇しました。ユニットを買い替える家庭にとって、取得の手頃さは、運用コストの節約が生じる前により効率的なモデルを検討できるかどうかを左右します。中国の確立された家庭普及基盤は、初回購入と並んでその判断を重要にしています。実質所得の増加は既存の冷房機器の更新予算を支え、初めてエアコンを購入する家庭を超えた需要機会を広げます。
エネルギー効率の高いインバーターエアコン技術の急速な普及
インバーターの普及は、既存の冷房機器全体を変えるよりも速く、新たに導入される機器を変えています。エネルギー効率経済連盟の2025年インド室内エアコン在庫調査は、インバーターモデルが新規販売の約77%を占め、2015年の約1%から増加したと報告しています。[1] 同調査では、設置済み機器全体に占めるシェアをおよそ半分と位置付けています。また、老朽化した機器の効率低下と買い替えの政策的根拠についても検討しています。買い替え購入が新規販売の構成に追随するならば、設置済み機器の残り半分から固定速度機器を廃棄することで、通常はインバーターユニットが追加されることになります。
高星評価エアコンを促進する政府のインセンティブおよび補助金
中国の省エネ補助金は、対象となる高効率エアコンに限定して購入ハードルを引き下げます。2026年1月1日から、同補助金プログラムは個人購入者に対し、対象となるグレード1エアコンの最終割引価格の15%を提供し、そのカテゴリーで1人につき1台に限定されています。[2] 家電1台あたりの上限は1,500人民元(2025年12月31日レートで213.4米ドル)であるため、15%が上限に達する10,000人民元を超える価格帯では実質的な割引率が縮小します。この設計は対象となるアップグレードを優遇しつつ、より高価な機器への公的負担を制限しています。サプライヤーは、買い替えを検討する家庭の手の届く範囲に対象省エネモデルを配置する明確な商業的理由を持ちます。上限付きの給付は、機器のエネルギー評価と並んで最終販売価格を競争上の重要な要素にしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 室内冷房機器と比較した高い初期コストが低所得地域での普及を制限 | -1.2% | インドの低所得地域 | 長期(4年以上) |
| 厳格な冷媒廃止規制によるコンプライアンスコストの増加 | -0.8% | 米国の機器市場 | 中期(2〜4年) |
| 電力網の不安定性とピーク負荷ペナルティが脆弱な地域でのエアコン使用を制限 | -0.4% | イランの南部州 | 短期(2年以内) |
| ESG連動型融資が非グリーンHVACソリューションへの投資を抑制 | -0.2% | ベトナムの国内金融市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
室内冷房機器と比較した高い初期コストが低所得地域での普及を制限
インドの購入者は、気化式冷房機器よりもエアコンの取得において大きなハードルに直面します。2025年の研究による価格スナップショットでは、エアコンの取得コストは2019年の世帯年収中央値の10%〜30%であるのに対し、気化式冷房機器は0.5%〜8%でした。エアコンの価格帯の下限でさえ、冷房機器の価格帯の上限を上回っていました。この差は、将来の運用コスト節約が所有に関連する前に、購入時の潜在的な顧客層を制限する可能性があります。同じ2025年12月の研究では、低所得と信用制約がインドにおけるエアコンの普及を制限していると述べています。
厳格な冷媒廃止規制によるコンプライアンスコストの増加
冷媒の移行は、購入者がそれを受け入れる場合でも取得価格を引き上げます。ウィリアム・ブレアの2025年第1四半期における米国の一部のHVACメーカーおよびディストリビューターの分析では、A2L移行によりHVAC機器価格が8%〜10%上昇したとされています。市場はその段階で高い価格を受け入れているようでした。アナリストはまた、関税がA2L価格設定にさらに2%〜3%を上乗せする可能性があると推定しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設置タイプ別:
固定機器の規模とポータブルユニットの販売動向設置型/固定型ユニットは2026年のエアコン市場規模の90.41%のシェアを占めました。日本冷凍空調工業会(JRAIA)は、冷暖房ヒートポンプを含む非ポータブル住宅用および商業用ユニタリーエアコンの2025年世界需要を1億3,980万台と推定しました。[3] この数値は家庭用と商業用の両方を含んでおり、固定設置がレポートの両エンドユーザーに対応していることを示しています。
非設置型/ポータブルユニットは最も成長の速いセグメントであり、2027〜2032年にかけて7.3%のCAGRが予測されています。2026年7月1日までに、Midea Groupは2024年の欧州発売以来、複数の欧州市でPortaSplitモバイルスプリットエアコンを30万台以上販売しました。AUX Electricは、未監査の2026年上半期連結決算(中国本土およびその他の地域を対象)において、家庭用モバイルユニットの売上高が前年同期比32.4%増加したと報告しました。これらの事例は、複数の国内市場にわたる移動可能な機器の商業的な可能性を示しています。ポータビリティはサプライヤーに、より大きな固定機器事業と並んで冷房購入者にアプローチするための独自の設置提案を提供します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
製品タイプ別:
スプリット生産能力とポータブル小売需要スプリットエアコンは2026年のエアコン市場シェアの68.92%を占めました。2026年3月30日、EPACK Durableの完全子会社であるEPACK Manufacturing Technologies Private Limitedは、インドのスリシティにおいてアンカー顧客であるHisenseのためにスプリット室内エアコンの量産を開始しました。施設の設置容量は年間75万セットでした。Hisenseをアンカー顧客として、同工場はインドにおける主要製品タイプのスプリットユニット供給を現地生産に結びつけています。
ポータブルエアコンは最も成長の速いセグメントであり、2027〜2032年にかけて7.3%のCAGRが予測されています。英国の電気小売業者CurrysのCEOアレックス・ボールドックは、2026年6月の英国記録的な熱波の際にポータブルエアコンの販売が330%増加したと報告しました。この小売の反応は、気温が上昇した際に購入される機器の短い販売期間の重要性を示しています。熱波の際の需要は、定格冷房性能や顧客の即時ニーズと並んで、使用可能な冷房ユニットを届ける小売業者の能力を製品提案の一部にしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドーザー別:
家庭用機器の普及と商業用受注住宅用ユーザーは2026年の売上高の71.36%を占め、最大のセグメントとなりました。中国国家統計局は、2025年の100世帯あたりのエアコン保有台数を161.8台と報告し、2020年比で44.1台増加しました。1世帯あたり平均1台以上という保有平均は顧客基盤における機器の普及を示す一方、測定された増加は最終的な買い替えにさらされる在庫を拡大させます。世帯あたり平均で複数台を既に所有していることから、買い替えサイクルは世帯形成だけでなく機器レベルで機能しています。
商業用ユーザーは最も成長の速いセグメントであり、2027〜2032年にかけて7%のCAGRが予測されています。Trane Technologiesのアメリカズ商業用HVAC有機受注は2026年第2四半期に2025年第2四半期比50%増加し、受注残は90%増加しました。同事業は同四半期比較において低ティーンの有機売上高成長も報告しました。受注成長と実現売上高のこのギャップは、受注済み商業需要の転換をメーカーの機会の中心に置いています。Trane Technologiesの受注残を納品済み機器に転換することが、この受注拡大がどれだけ将来の納品義務にとどまらず売上高になるかを決定します。
技術別:
インバーター規模とパワー半導体供給インバーター機器は2026年の売上高の72.39%を占め、2027〜2032年にかけて7.3%のCAGRが予測される最も成長の速いセグメントです。Gree Electric Appliancesの2025年6月30日終了の6か月間の中間報告書は、インバーターエアコンへのパワー半導体のバッチ適用について説明しています。報告されたパワー半導体製品の年間使用量は3,000万チップを超え、他の家電や知能機器にも使用可能な製品を含んでいます。Gree Electric Appliancesの完全子会社である珠海零境集積回路有限公司が同半導体シリーズを所有しています。このコンポーネント使用規模は、インバーター冷房を確立された電子機器応用基盤に結びつけています。
Gree Electric Appliancesの2025年年次報告書によると、インバーターエアコン向け低炭素動的運転制御のテストでは、年間消費電力が13.6%以上削減されることが示されました。同社はこの技術を壁掛けエアコンシリーズに適用したと報告しています。このプロジェクトは、ユニットのアクチューターの協調制御、室内負荷への出力マッチング、チップ統合設計を組み合わせたものです。インバーターモデルを比較する購入者にとって、テストされた制御アプローチはインバーターという名称だけよりも具体的な効率の考慮事項を提供します。
容量別:
冷房負荷が容量選択を形成3 kW未満のユニットは2026年の売上高の58.2%を占め、最大のセグメントとなりました。小型の単室住宅用冷房がこの帯域に特定の用途を与えており、購入は個室の機器を追加または交換するものです。その負荷上限内で、インバーターと非インバーターのバージョンは取得価格と運用効率の異なるバランスを提供します。室内負荷が定格に収まる家庭にとって、冷房経済性の改善は大型ユニットの購入を必要としません。
3〜7 kWカテゴリーは最も成長の速いセグメントであり、2027〜2032年にかけて7.4%のCAGRが予測されています。空調・暖房・冷凍協会は、2026年1〜8月の16,500〜21,900 BTUHバンド(約4.8〜6.4 kW)における参加メーカーによる米国の中央エアコンおよびエアソースヒートポンプの出荷台数を575,926台と報告し2025年同期比10.7%増加しました。7 kW超では、2024年11月〜2025年2月に実施された英国の調査が、小規模オフィス、小売店、レストランにおける典型的な10〜30 kWの可変冷媒流量システムを特定しました。この出荷増加は3〜7 kWの範囲内に収まり、この成長の証拠をより高容量の英国商業用事例と区別しています。
流通チャネル別:
小売ポジショニングとディーラーフルフィルメント企業対消費者(B2C)小売チャネルは2026年の売上高の75.08%を占め、2027〜2032年にかけて6.86%のCAGRが予測される最も成長の速いセグメントです。Haier Smart Homeのエアコンシェアは2025年にオフライン1.8ポイント、オンライン0.6ポイントと両チャネルで上昇しました。国内エアコン売上高も二桁成長を達成しました。より大きな伸びはオフラインで生じており、オンラインシェアも上昇する中、物理的な小売がHaier Smart Homeのチャネル実績の中心であり続けました。
直接消費者向け(DTC)フルフィルメントは商業モデルにおいて小売ディーラーと連携して機能することもできます。2025年、中国においてHaier Smart HomeのDTC登録エアコンディーラーが生み出した売上高は130%以上増加しました。この結果は、メーカー主導の消費者プログラムを下流ディーラーが生み出した売上高に結びつけています。DTCモデルはそれらの中間業者に商業的な役割を維持できるため、直接消費者エンゲージメントはディーラーの参加を排除する必要はありません。
地域分析
アジア太平洋エアコン市場
アジア太平洋は2026年のエアコン市場規模の47.17%を占めました。JRAIAは、冷暖房ヒートポンプを含む非ポータブル住宅用および商業用ユニタリーエアコンの中国の2025年需要を5,710万台と推定しました。Midea Electronics Indonesiaは2026年9月9日、インドネシアのチカランにエアコンおよび冷蔵庫工場を開設しました。中国の年間機器需要は、大規模かつ特定可能な国内需要基盤にサービスを提供しようとするメーカーにとって生産規模を中心的な考慮事項にしています。同地域の供給機会には、中国の需要アンカーと並んでインドネシアの製造拠点が含まれており、市場アクセスと生産参加を異なる国内市場で追求することができます。
中東・アフリカエアコン市場
東・アフリカ地域は2027〜2032年にかけて7.25%のCAGRで最も速く成長すると予測されています。2026年9月、ハイアール・エジプトの第10ラマダン市の複合施設は、65%の現地部品比率で家庭用エアコンを生産し、製品カテゴリー全体で年間100万台以上の電気製品の生産能力を有していました。JRAIAは、非ポータブル住宅用および商業用ユニタリーエアコンの2025年需要を中東で558万1,000台、アフリカで399万3,000台と推定し、前年比指数はそれぞれ108%と105%でした。両サブ地域でのユニット需要の増加は、ハイアール・エジプトの既存の生産能力と並んで、現地調達の家庭用機器に需要環境を提供しています。
北米では、AHRIが参加メーカーによる米国の中央エアコン出荷台数が2025年に26.2%減少し、2024年の5,559,766台から4,104,933台になったと報告しました。欧州では、欧州委員会が空間冷房機器は米国、日本、韓国と比較してEUでは比較的普及していないと説明しつつ、オフィスや家庭での成長を指摘しています。南米では、ABRAVAによると、ブラジルは2025年に638万5,000台のスプリットエアコンを生産し、2023年の381万6,000台か増加しました。米国の出荷台数の減少とブラジルの生産増加は、それらの国内市場における機器メーカーの異なる状況を示しています。EUのオフィスや家庭での普及は、ブラジルの拡大する製造基盤とは異なる需要の開口部を提供しています。
規制の枠組みと見通し
この表は、完成したエアコン機器を市場に投入するメーカーの観点から選択された法域を比較しています。製品の範囲は重要であり、室内ユニットの効率規制と商業用パッケージ基準は異なる機器カテゴリーに適用されます。中程度の評価は定義されたコンプライアンス経路を反映し、低評価は製品クラス全体でより近い調整を示し、将来の方向性は技術的な強化とレビューまたは段階的な販売移行を区別します。米国の中程度の評価は、ASHRAE 90.1を超える厳格な商業用パッケージ基準と計画時間を組み合わせており、2029年1月1日からのコンプライアンスが求められます。
規制表
| 決定要因 | 米国 | 国 | ドイツ | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 米国エネルギー省 | 国家市場監督管理総局 | 欧州委員会、EU枠組み | Inmetro | SASO |
| 主要な規制または方向性 | 2024年商業用パッケージ規則、2029年1月1日からのコンプライアンス | GB 21455-2019室内エアコン効率グレーディング | 規則(EU)206/2012および626/2011 | Portaria 550/2026サプライヤー申告 | SASO 2874:2025およびSASO 2663:2025 |
| 商業的効果 | 少なくとも65,000 Btu/hの空冷商業用パッケージエアコンおよびヒートポンプの設計コンプライアンス | 室内ユニットの最低エネルギー効率値とグレード | サプライヤーがラベルを提供し、ディーラーが表示 | メーカー/輸入業者の販売移行は2026年12月31日まで、小売移行は2027年12月31日まで | 2026年12月1日から国内メーカーおよび税関での施行 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | |||||
中国のGB 21455改訂草案はコメント期限が2026年7月12日で、引き続き協議中であるため、現行のGB 21455-2019は中程度の魅力度変化なしを支持しています。ドイツの中程度の評価は、規則206/2012および626/2011に基づく定義されたEUエコデザインおよびラベリング義務を反映しており、欧州委員会の2026年ラベルレビューが準備中であるため変化なしとなっています。ブラジルの中程度の評価はサプライヤー申告経路を反映しており、変化なしは2026年12月31日のメーカー/輸入業者販売および2027年12月31日の小売期限を通じたそのコンフォーミティモデルの継続性を反映しています。サウジアラビアの低評価と強化は、大容量および小容量ウィンドウ/シングルスプリット機器全体にわたる更新された要件(追加された大容量定格指標を含む)を反映しており、2026年12月1日から国内メーカーおよび税関での施行が予定されています。
バリューチェーンの段階
バリューチェーンは、コンポーネント生産、機器供給、下流の技術作業が稼働可能な冷房システムの提供にどのように貢献するかを比較しています。Daikin Industriesの世界的な製造拠点とBeijer Refの多地域卸売業務は、異なる形態の供給リーチを示しています。ボストンおよびニューイグランドのUltra Services, Inc.などの現地設置・サービスプロバイダーは、機器の入手可能性と現場レベルの技術的実行を結びつけています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンポーネント生産 | BITZER Kühlmaschinenbau GmbHなどのコンポーネントメーカー | コンプレッサー、コンポーネント、制御機器の販売 | 機器設計内でのコンポーネント認定 | 機器開発中に代替品を認定 |
| 機器製造 | Daikin Industriesなどのエアコンメーカー | 完成ユニットの販売 | 生産拠点の中断へのエクスポージャー | 代替生産能力の維持 |
| 卸売流通 | Beijer RefやWatscoなどの機器卸売業者 | 機器再販収益 | 現地需要への卸売供給のマッチング | 地域購買と流通の調整 |
| 設置とサービス | Ultra Services, Inc.などの商業用HVACインストーラーおよびサービスプロバイダー | 設置およびサービス料金 | 現場固有の設置能力 | 機器および設置要件に対応するチームのトレーニング |
| アフターマーケット部品供給 | Watscoなどのエアコン部品ディストリビューー | 部品販売 | 設置済み製品ミックスの部品入手可能性 | 部品供給をディーラーのサービスニーズに結びつける |
| 情報源: Mordor Intelligence | ||||
LG Electronicsは2026年7月、40か国以上の約70のHVACアカデミーが顧客、ディストリビューター、専門家に設置、保守、設計、サービスのトレーニングを提供したと報告しました。これは技術的な能力を商業的な提供モデルにおける機器の入手可能性と並置しています。トレーニングはユニットの供給から信頼性の高い運用への移行に対応しています。機器メーカーは設置スキルを支援しながら、現地の請負業者が現場レベルの料金を得ることができ、下流の能力をメーカーの機器提案に関連させています。
競合環境
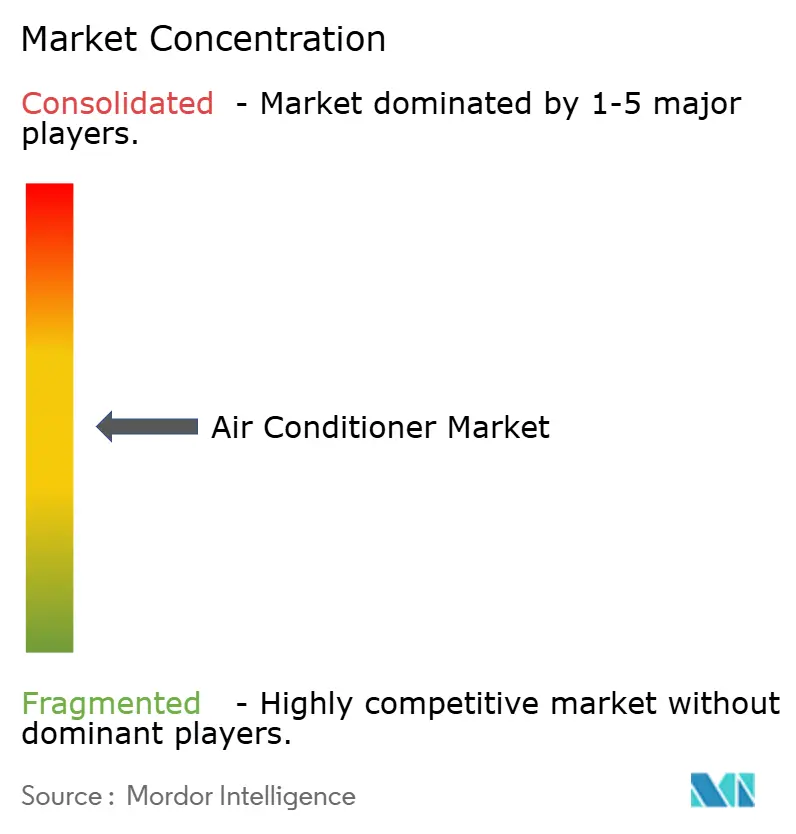
競争はHaier Smart Home、Daikin Industries、Gree Electric Appliances、Midea Group、Carrier Globalを筆頭とする多国籍機器メーカーを中心に中程度に集中しています。Haier Smart Homeは2025年12月31日終了の年度において世界のエアコン販売台数が14.8%増加したと報告し、機器事業の拡大を示しました。Daikin Industriesはエアコン製品を世界中で販売し、世界130か所以上の生産拠点を運営しています。Carrier Globalは商業用HVACとアフターマーケットサービスを提供しており、その事業は機器と継続的なサポートにまたがっています。
商業サプライヤーは次のユニット受注だけでなく、設置済み機器基盤を通じて競争することができます。Carrier Globalは2025年にNORESCOを除く世界の商業用HVACとアフターマーケットで二桁成長を報告しました。アフターマーケット活動はサプライヤーに、毎回新しい完成ユニットの購入を必要とせずに機器納品後も継続できる顧客関係を提供します。そのカバレッジを複製しようとするメーカーは、新しいユニットを供給するだけでなく、納品済み機器もサポートする必要があります。
規格への参加は、機器設計を長期にわたる安全な使用への期待と結びつけることで、競争の別の次元を生み出します。2025年の報告期間中、Gree Electric Appliancesはエアコンの安全な耐用年数に関する中国初の国家規格GB/T 46738-2025の起草をリードしました。この行動は、初回購入後の設置済み製品に影響する問題を定義する上での文書化された役割を与えます。明確な耐用年数情報は、新しい機器の方が優れているいう一般的な主張よりも買い替え決定をより具体的にすることができます。Midea Groupは2025年の総売上高が12.1%増加したと報告し、Daikin Industriesのエアコン・冷凍機器セグメントの売上高は2026年3月31日終了の年度に5.4%増加しました。
エアコン業界リーダー
-
Haier Smart Home
-
Daikin Industries
-
Gree Electric Appliances
-
Midea Group
-
Carrier Global
- 注:主要企業の掲載順は順位を示すものではありません。
エアコン市場 このレポートでカバーされる企業
- Daikin Industries
- Gree Electric Appliances
- Midea Group
- Carrier Global
- Haier Smart Home
- LG Electronics
- Mitsubishi Electric
- Panasonic HVAC & CC Co., Ltd.
- Bosch Home Comfort Group
- Samsung Electronics
- Trane Technologies
- Lennox International
- Whirlpool Corporation
- BITZER Kühlmaschinenbau GmbH
- GENERAL Inc.
- Electrolux AB
- Rheem Manufacturing Company
- Qingdao Hisense HVAC equipment Co., Ltd.
- Voltas Limited
- Blue Star Limited
市場参加者にとっての主要な機会
この比較は、インドの設置済み機器における買い替え需要と並んで、2つの公開機関向け供給・設置入札を示しています。インドの2025年室内エアコン在庫調査は老朽化したユニットの効率低下と買い替えの政策的根拠を検討しており、個別の入札を超えた省エネアップグレードの根拠を提供しています。フィリピン文化センターは、パサイ市行政・財務ビルに24台のインバータースプリットユニットと1台のインバーターウィンドウユニットを求め、再入札期限は2026年10月27日でした。ジャマイカの会計長官局は2026年10月7日に全国供給・設置競争を開始し、入札期限は2026年10月30日でした。
市場機会表
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 機関向けインータースプリットパッケージ | 複数ユニットのインバーター供給のための公開調達 | フィリピンの公共行政ビル | 機器供給、納品、設置の調整 | 指定容量全体での実行 | インバータースプリットシステムメーカーおよび設置パートナー |
| 専門インバーターウィンドウ供給 | ウィンドウ機器が混合形式の入札内で指定 | 機関向けウィンドウ形式冷房 | パッケージ入札者を通じてウィンドウ要件を供給 | より大きなパッケージ内の単一ユニット要件 | ウィンドウユニットメーカーおよび専門ディストリビューター |
| ターンキー機関向け冷房 | 公開全国供給・設置競争 | ジャマイカの公共部門オフィス | 機器提案と現地設置実行を組み合わせる | 機器と設置を一緒に提供 | 機器ディストリビューターおよび設置会社 |
| 情報源: Mordor Intelligence | |||||
機関向け入札では調整された供給と設置が開口部であり、インドの老朽化した設置済み機器は別の買い替え機会を提供しています。2025年7月、Blue StarのマネージングディレクターB.ティアガラジャンは、消費者が古いエアコンを別の部屋に移動させたり、再利用のために店舗に却したりしていると述べており、ユニット回収を伴う買い替え提案が対処できる障壁です。機関向け注文では、サプライヤーが完全な納品能力を持たない場合、混合機器と設置要件によりパッケージパートナーが必要になります。
最近の産業開発事情 エアコン市場
- 2026年9月:Midea Electronics Indonesiaがインドネシアのチカランにエアコンおよび冷蔵庫工場を開設しました。式典でインドネシアの工業副大臣は累計エアコン生産台数225万台を報告しました。
- 2026年3月:EPACK Durableの完全子会社であるEPACK Manufacturing Technologies Private Limitedが、インドのスリシティにおいてアンカー顧客Hisenseのためにスプリット室内エアコンの量産を開始し、設置容量は年間75万セットです。
- 2025年12月:Daikin Australiaがニューサウスウェールズ州チッピングノートンに第2工場を開設し、エアハンドリングユニットおよびルーフトップパッケージエアコンを生産しています。
エアコン市場 レポートの範囲と調査方法論
市場定義と対象範囲
エアコン市場は、住宅用および商業用空間冷房向けに販売されるエアコン機器からのメーカーの年間世界売上高を測定します。各ユニットは最初のメーカー販売時に一度カウントされ、設置、製品タイプ、エンドユーザー、技術、定格容量、販売チャネル、地域によって分類されます。
対象外:冷凍機器、大型集中型ビルチラーシステム、独立型換気専用機器、気化式室内冷房機器、および別途販売される設置・保守・修理サービスと交換部品は除外されます。
セメンテーション概要
- 設置タイプ別
- 設置式/固定式
- 非設置式/ポータブル
- 製品タイプ別
- ウィンドウ型エアコン
- スプリット型エアコン
- ポータブル型エアコン
- カセット型エアコン
- パッケージ型・屋上型エアコン
- エンドユーザー別
- 住宅用
- 商業用
- 技術別
- インバーター式
- 非インバーター式
- 容量別
- 3kW未満
- 3〜7kW
- 7kW超
- 流通チャネル別
- B2B/メーカー直販
- B2C/小売消費者
- マルチブランドストア
- 専売ブランドショップ(EBO)
- オンライン
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- ヨーロッパ
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス
- 北欧諸国
- ヨーロッパその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
公開情報は、日本冷凍空調工業会の年次世界ユニタリーエアコン需要表、エネルギー効率経済連盟のインド室内エアコン在庫調査、中国国家統計局の家計所得系列、世界気象機関の世界気候指標、米国エネルギー省の室内エアコン基準などのソースを通じて、需要、製品、効率、気候の文脈を確立することができます。これらのソースはアナリストが出荷台数と製品ミックス、家庭の購買条件、暑熱環境、規制要件を売上高モデル照合するのに役立ちます。
企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界または金融報道は生産、販売チャネル、価格の文脈を追加でき、定義が一致する場合は国家統計リリースと税関データが市場シグナルを相互確認できます。これらの指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査には、アジア太平洋、欧州・中東・アフリカ、アメリカ全域のエアコンメーカー、コンポーネントおよびチャネルの経営幹部、住宅用および商業用購入者との構造化インタビューまたはサーベイが含まれます。アナリストはそれらの議論を通じて、販売金額、製品ミックス、価格設定、チャネル経路に関する二次ソースの前提を検証し、相反する地域シグナルを調査し、未解決のギャップを報告書、出荷証拠、比較可能な市場指標で三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:45% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | アメリカ:25% |
市場規模算定と予測
トップダウン推定は世界または地域のエアコン販売売上高から始まり、メーカーの初回販売時点で販売された完成住宅用および商業用ユニットに絞り込み、サプライヤーの生産、チャネル証拠、ユニット数量に乗じたサンプル平均販売価格との選択的な照合を行います。その指標には、ユニット需要を示す年次エアコン出荷台数と生産台数、住宅用普及を支える家計所得と住宅形成、事業需要を示す商業建設と床面積、冷房ニーズを示す暑熱環境、価値と買い替え選択を評価する機器価格、インバーターミックス、効率規制が含まれます。
過去の売上高とユニットシグナルは、受け入れられた設置、製品、エンドユーザー、技術、容量、チャネルグループ別および地域別に調整されます。セグメントシェアは観察された出荷台数、製品ミックス、販売金額、地域市場の開示に従います。多変量回帰は過去の売上高とボリュームをこらの需要・価格指標に関連付けることができ、暑熱、建設、規制の変化に対するシナリオ分析を行います。アナリストは地域・セグメント予測を買い替えサイクル、価格設定、チャネル在庫に関する専門家の説明と比較し、ソースのカバレッジ、ユニット、タイミング、製品分類を確認することでギャップを調査してから、最も支持されたシリーズを使用します。
データ検証と更新サイクル
アナリストは市場売上高を独立した出荷、生産、輸入、企業販売、価格シグナルと三角測量し、それぞれが同じ製品、地域、取引段階をカバーしていることを確認します。外れ値とソースの差異を調査し、複数ステップのアナリストレビューを通じてその解決を文書化し、重大な矛盾、定義の変更、または欠落した入力が推定値を変える可能性がある場合は関連する回答者に再連絡します。モデルは年次で更新され、重大な市場または規制イベントの後にサイクル間で見直され、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのエアコン市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。エアコン市場は、住宅用および商業用空間冷房向けに販売されるエアコン機器からのメーカーの年間世界売上高を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。モデルの指標には、ユニット需要を示す年次エアコン出荷台数と生産台数、住宅用普及を支える家計所得と住宅形成、事業需要を示す商業建設と床面積、冷房ニーズを示す暑熱環境、価値と買い替え選択を評価する機器価格、インバーターミックス、効率規制が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,836億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,476億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1,836億米ドルを2年後として19.6%下回っています。この推定値は2025年を基準年としており、レポートの現在年より2年前であるため、継続的な市場拡大が以前の低い値に寄与する可能性があります。 |
| グローバルコンサルタンシーB | 1,509億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1,836億米ドルを2年後として17.8%下回っています。この推定値は2025年の値であり、レポートの現在年より2年前であるため、継続的な市場拡大が以前の低い値に寄与する可能性があります。 |
Mordor Intelligenceのアナリストは市場売上高を独立した出荷、生産、輸入、企業販売、価格シグナルと三角測量し、それぞれが同じ製品、地域、取引段階をカバーしていることを確認します。
レポートで回答される主要な質問
エアコン市場の規模と成長見通しは?
規模は2027年に1,836億米ドルで、2027〜2032年にかけて6.52%のCAGRで2032年には2,518億米ドルに達すると予測されています。
エアコン機器の家庭需要を支えるものは何ですか?
購買力の向上が普及とアップグレードを支えています。中国の全国一人当たり可処分所得は2025年に名目・実質ともに5%上昇しました。
最大のシェアを持つエアコン製品形式はどれですか?
スプリットエアコンが2026年の売上高シェア68.92%でリードしています。ポータブルユニットは2027〜2032年にかけて7.3%のCAGRで最も速く成長すると予測されています。
主要なエアコン機器サプライヤーはどこですか?
主要なサプライヤーにはHaier Smart Home、Daikin Industries、Gree Electric Appliances、Midea Group、Carrier Globalが含まれます。
なぜ初期コストがインドにおけるエントリーレベルのエアコン普及を制約するのですか?
インドの2025年価格スナップショットでは、エアコンの取得コストは2019年の世帯年収中央値の10%〜30%であるのに対し、気化式冷房機器は0.5%〜8%でした。
エアコン販売売上高でリードする地域はどこで、最も速く成長する地域はどこですか?
アジア太平洋が2026年の売上高の47.17%を占めました。中東・アフリカ地域は2027〜2032年にかけて7.25%のCAGRで最も速く成長すると予測されています。