
強直性脊椎炎治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
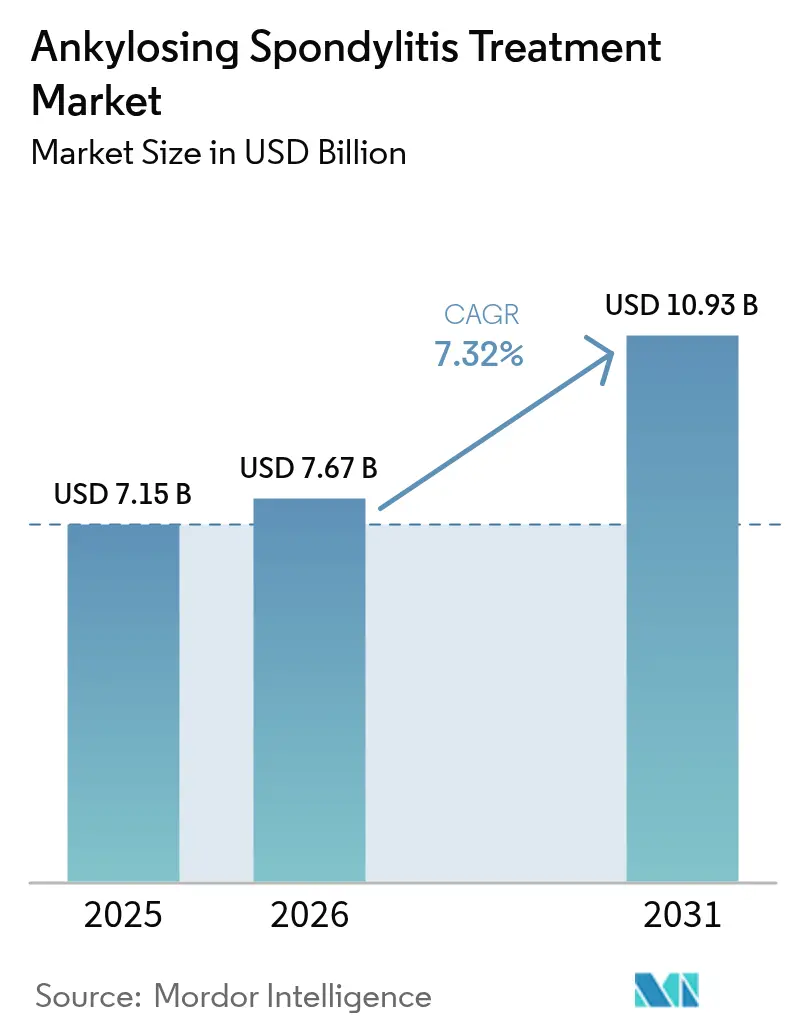
| 市場規模 (2026) | 7.67 十億米ドル |
| 市場規模 (2031) | 10.93 十億米ドル |
| Growth Rate (2026 - 2031) | 7.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる強直性脊椎炎治療市場分析
強直性脊椎炎治療市場規模は2025年に71億5,000万USDと評価され、2026年の76億7,000万USDから2031年には109億3,000万USDに達すると推定され、予測期間(2026年~2031年)中のCAGRは7.32%となっています。体軸性脊椎関節炎の独立した疾患としての認知拡大、人工知能を活用したMRIベース診断の迅速化、先進的バイオ医薬品およびバイオシミラーに対する償還範囲の拡大、そして二重標的サイトカイン阻害薬の継続的な登場が、成長の勢いを総合的に支えています。より広範な支払者カバレッジがオリジネーターバイオ医薬品の負担可能性のギャップを縮小する一方、アルゴリズム主導の治療目標達成戦略が治療切り替え率を高め、強直性脊椎炎治療市場の対象範囲を拡大しています。経口JAK阻害薬の急速な参入により、注射不要の選択肢が主流の診療に加わり、バイオシミラー間の競争激化が成熟地域での価格見直しを加速しています。一方、アジア太平洋地域における病院整備の進展と専門医密度の向上が、世界的な需要パターンを再形成しています。
主要レポートのポイント
- 薬剤クラス別では、TNF阻害薬が2025年の強直性脊椎炎治療市場シェアの53.68%を占め、NSAIDsは2031年にかけてCAGR 8.79%で拡大する見込みです。
- 投与経路別では、皮下投与が2025年の収益シェアの58.92%をリードし、経口製剤は2031年にかけてCAGR 8.99%で成長すると予測されています。
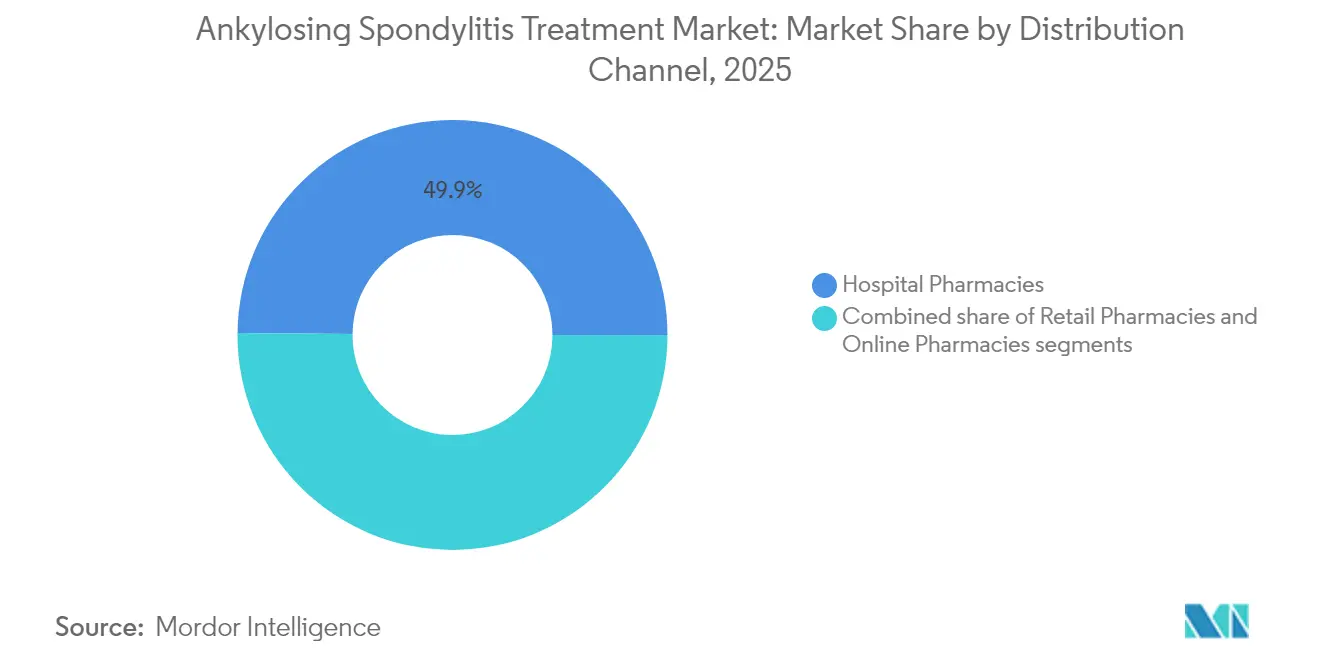
- 流通チャネル別では、病院薬局が2025年の強直性脊椎炎治療市場規模の49.85%を占め、オンライン薬局は2031年にかけてCAGR 8.52%で拡大しています。
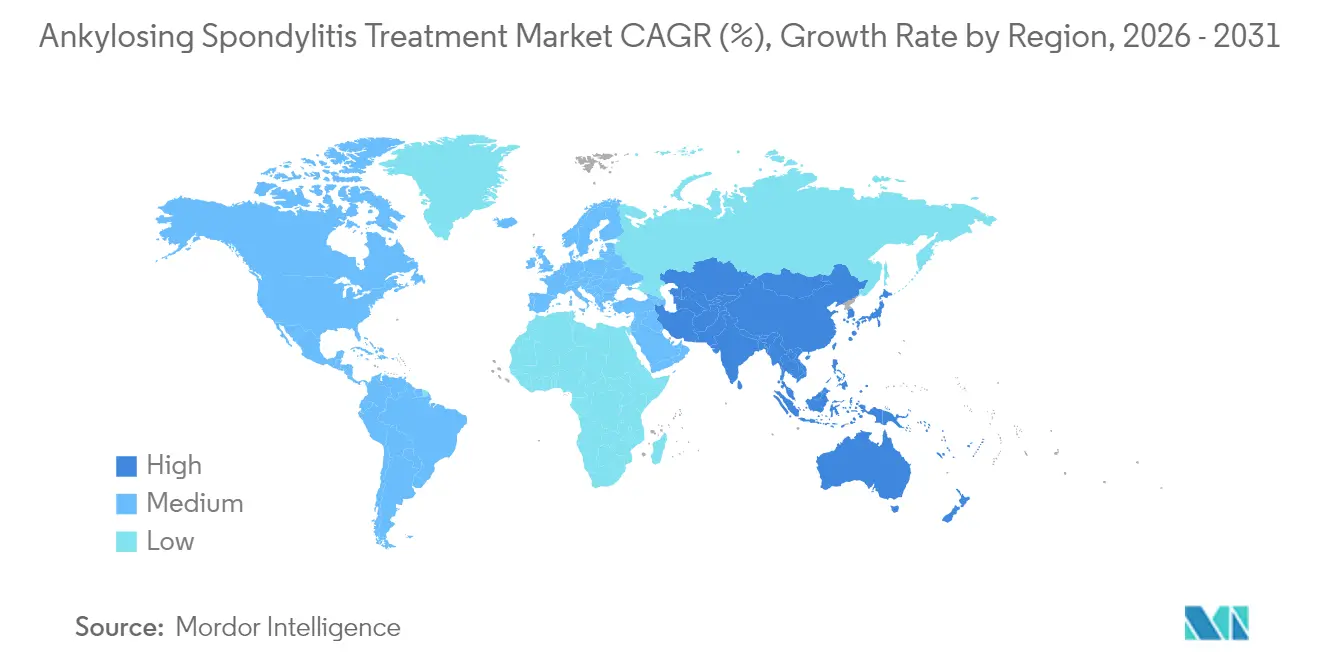
- 地域別では、北米が2025年の収益の40.78%を占めましたが、アジア太平洋地域が2026年~2031年にかけて最速のCAGR 9.03%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の強直性脊椎炎治療市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な有病率の増加と早期診断の進展 | +1.2% | 世界全体、特にアジア太平洋地域および新興市場への影響が最大 | 中期(2~4年) |
| バイオ医薬品およびバイオシミラーに対する償還カバレッジの拡大 | +1.8% | 北米および欧州、ラテンアメリカへの拡大 | 短期(2年以内) |
| 経口JAK阻害薬による患者アドヒアランスの改善 | +0.9% | 世界全体、先進国市場での早期採用 | 中期(2~4年) |
| AI対応MRIスコアリングによる臨床試験タイムラインの短縮 | +0.7% | 世界全体、研究集約地域に集中 | 長期(4年以上) |
| 治療目標達成ガイドラインによる治療切り替えの加速 | +1.1% | 北米および欧州、アジア太平洋地域での段階的採用 | 短期(2年以内) |
| 放射線学的制御に優れた新興デュアルIL-17/23バイオ医薬品 | +1.3% | 世界全体、先進国市場でのプレミアム価格設定 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
世界的な有病率の増加と早期診断の進展
「早期体軸性脊椎関節炎」のコンセンサス基準により、臨床医は構造的損傷が不可逆的になる前に介入できるようになり、これまで計上されていなかった患者が強直性脊椎炎治療市場に加わっています。[1]出典:Victoria Navarro-Compánら、「ASAS早期体軸性脊椎関節炎のコンセンサス定義」、PubMed、pubmed.ncbi.nlm.nih.gov 東アジアコホートで同定された民族特異的HLA-B27サブタイプがリスク層別化を精緻化し、標的スクリーニングを可能にしています。中国およびインドの全国レジストリは、リウマチ科の診療能力の向上に伴い、より高い症例把握率を報告しており、第一選択NSAIDsおよび先進的バイオ医薬品の双方に対する需要を拡大しています。これらの複合的な変化により、中期を通じて新規患者の治療開始数は上昇傾向を維持すると予想されます。
バイオ医薬品およびバイオシミラーに対する償還カバレッジの拡大
米国の薬局給付管理会社は現在、低価格のアダリムマブおよびウステキヌマブバイオシミラーを優先し、複数のプランがUSD 0の自己負担切り替えインセンティブを提供しています。欧州連合における並行した動きにより、特定の市場ではバイオシミラーの採用率が70%を超え、正味価格が圧縮されてアクセスが拡大しています。ラテンアメリカの支払者は、1分子あたり2種類以上のバイオシミラーを認める段階的フォーミュラリーを採用し、複数サプライヤー間の競争を生み出しています。デュアルIL-17阻害薬およびJAK阻害薬に向けられたコスト削減は、既存の支出を単に侵食するのではなく、強直性脊椎炎治療市場全体を拡大しています。したがって、バイオシミラーの市場浸透の加速は、平均販売価格が軟化する中でも数量成長を増幅させています。
経口JAK阻害薬による患者アドヒアランスの改善
1日1回投与のウパダシチニブおよび1日2回投与のトファシチニブは注射疲労を軽減し、若年の職業活動中の患者のアドヒアランス維持を支援しています。5年間の安全性モニタリングでは、非黒色腫皮膚がんへの注意は引き続き必要なものの、バイオ医薬品DMARDsと比較して全体的な悪性腫瘍リスクの過剰な上昇は認められていません。複数のサイトカインにわたるメカニズムの広さは、TNFまたはIL-17標的薬に反応しない患者に対する治療上の代替手段を提供します。初期のリアルワールドエビデンスは、経口投与の容易さに関連した外来受診の測定可能な減少を示しており、支払者がJAK阻害薬を優先ティアに追加するインセンティブをさらに高めています。
AI対応MRIスコアリングによる臨床試験タイムラインの短縮
機械学習ベースのベルリンスコアリングは専門放射線科医との67%の一致率を達成し、より新しい畳み込みモデルはテストデータセットでAUC値0.96に達しています。画像読影の自動化により主観性と人件費の両方が削減され、より高い統計的検出力を持つ小規模プロトコルが可能になります。スポンサーは、AI強化エンドポイントにより最近のフェーズIIIプログラムで画像関連タイムラインが約6ヶ月短縮されたと報告しています。米国および欧州の規制当局は、アルゴリズムによる読み取り結果を副次的有効性指標として受け入れ始めており、将来の主流採用を示唆しています。これらの成果により、ニッチな炎症性適応症における医薬品開発がより魅力的になり、強直性脊椎炎治療市場で利用可能な治療ツールキットが間接的に拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オリジネーターバイオ医薬品の高コストと価格上昇 | -1.4% | 世界全体、特に新興市場への影響が最大 | 短期(2年以内) |
| JAK阻害薬の安全性警告と長期免疫抑制 | -0.8% | 世界全体、北米および欧州での規制上の焦点 | 中期(2~4年) |
| 互換性への懐疑心によるバイオシミラー採用の遅れ | -0.6% | 北米および欧州、新興市場への影響は小さい | 短期(2年以内) |
| 新興市場におけるコールドチェーン物流のギャップ | -0.9% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オリジネーターバイオ医薬品の高コスト
確立されたTNF阻害薬の定価は引き続き支払者の予算を圧迫し、より厳格な事前承認およびステップ療法の義務化を促しています。米国のインフレ抑制法はメディケア受益者への救済を約束していますが、民間保険プランは依然として製品ごとにリベートを交渉しています。保険会社は患者を優先バイオシミラーに誘導する傾向を強めていますが、薬局レベルでの自動代替が欠如している地域では採用が遅れています。新興経済圏では、公的財政の限界により多くの患者がバイオ医薬品の開始を先送りせざるを得ず、より広範な補助金制度が実現するまで強直性脊椎炎治療市場の潜在的な対象範囲が制限されています。
JAK阻害薬の安全性警告と長期免疫抑制
市販後調査により心血管および血栓性イベントが浮き彫りになり、ボックス警告および標的リスク評価戦略が発動されました。しかし、53,000件を超える投与開始例からのプールされたリアルワールドデータでは、非黒色腫皮膚がんのわずかな増加を除き、バイオ医薬品と比較して全体的ながん発生率の有意な上昇は認められていません。[2]出典:欧州リウマチ学会連合、「新データがJAK阻害薬のがんおよび心血管安全性に関する知見を明らかに」、News-Medical、news-medical.net 医師は現在、JAK阻害薬の使用を若年・低リスクプロファイルに合わせて調整し、定期的な皮膚科的スクリーニングを実施しています。規制当局はラベリングの改良を続けており、これがクラス全体に対する認知上の不透明感を維持し、ウォレットシェアの拡大を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:バイオシミラーの逆風とNSAIDsの復活
TNF阻害薬は2025年の強直性脊椎炎治療市場シェアの53.68%を維持し、20年にわたる臨床的親しみやすさと広範な支払者カバレッジに支えられています。しかし、8種類の承認済みアダリムマブバイオシミラーからの侵食的な価格競争とインフリキシマブ-dyybの拡大するフットプリントが収益成長を緩和しています。セクキヌマブとイキセキズマブを筆頭とするIL-17阻害薬は、急速な付着部炎の疼痛緩和を重視するバイオ医薬品未使用コホートで患者基盤を拡大しています。一方、デュアル標的のビメキズマブは、優れた放射線学的制御を実証することで早期切り替え患者を獲得すると期待されています。JAK阻害薬は、経口の利便性と広範なサイトカインカバレッジを提供し、以前のバイオ医薬品治療に失敗した患者の間でニッチを開拓しています。
NSAIDsは反発しており、長期コホートデータが継続的なセレコキシブ療法が脊椎損傷の進行を遅らせることを確認した後、全クラス中最高の2031年にかけてCAGR 8.79%を記録しています。このエビデンスにより、選択的COX-2阻害薬は単なる鎮痛薬ではなく準疾患修飾薬として再評価されています。個別化された運動療法と組み合わせることで、エトリコキシブは意味のある機能的改善をもたらし、その採用をさらに広げています。抗GM-CSF抗体やナノメディシン製剤などの新規候補は依然として実験段階にありますが、強直性脊椎炎治療市場の将来の成長を促進するイノベーションパイプラインを浮き彫りにしています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


投与経路別:経口の急増が注射剤の優位性に挑戦
皮下製剤は2025年の収益の58.92%を提供し、患者の自己投与の利便性と、アダリムマブ、セクキヌマブ、新たに発売されたビメキズマブを含む最も広範な商業ポートフォリオを反映しています。プレフィルドスターターキットと接続型オートインジェクターが投与精度とアドヒアランス追跡を改善しています。しかし、経口投与はJAK阻害薬への熱意と錠剤ベースの慢性療法に対する支払者の受け入れに触媒されて、CAGR 8.99%で最も急成長する投与経路になると予測されています。ASAS40反応におけるバイオ医薬品との臨床的同等性と、より容易なサプライチェーン物流がこの上昇を支えています。
静脈内点滴は、かつてインフリキシマブの主流でしたが、現在は注射部位反応を経験している患者や高用量導入が必要な患者というより専門的なサブセットに対応しています。病院および独立型点滴センターは、チェアタイムを最適化し、バイオシミラーインフリキシマブを採用して量を維持しています。しかし市場の勢いは、施設依存を最小化するモダリティを支持しており、メーカーはIV専用分子を高濃度皮下または経口バージョンに再設計するよう促されています。したがって、投与経路の柔軟性は強直性脊椎炎治療市場における競争上の差別化要因になりつつあります。
流通チャネル別:専門デジタルモデルが地位を確立
病院薬局は2025年の総収益の49.85%を獲得し、統合された点滴サービスと院内リウマチ科コンサルトに支えられています。バイオ医薬品の開始、安全性モニタリング、および有害事象管理において不可欠な存在であり続けています。小売チェーンはNSAIDsおよび経口低分子を調剤することで安定したシェアを維持していますが、高複雑性バイオ医薬品は引き続き専門部門に譲渡しています。
オンラインおよび専門薬局は2031年にかけてCAGR 8.52%の軌道に乗っています。改善されたコールドチェーンの調整、保険会社に合わせた自己負担支援、および訪問看護師トレーニングが、特に裁量性と利便性を求める就労年齢の患者の間での受け入れを高めています。デジタルリフィルリマインダーとアドヒアランス分析がこれらのプロバイダーをさらに差別化しています。在宅ケアに向けた償還フレームワークの進化に伴い、電子薬局プラットフォームは強直性脊椎炎治療市場全体で増分的な価値を解放する態勢が整っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
2025年における北米の40.78%の貢献は、先進的治療薬およびデジタル管理ツールのイノベーション中核としての役割を強調しています。デュアルIL-17薬に対する早期FDA承認とバイオシミラーの急速な入れ替わりは、ダイナミックでありながら価格に敏感な環境を例示しています。主要な支払者はパフォーマンス保証を契約に組み込み、リモートモニタリングアプリは高額免責健康保険加入者の間で支持を得ています。メディケアパートDフォーミュラリーの違いが州レベルのアクセス格差を生み出し、切り替えパターンと全体的な利用に影響を与えています。
アジア太平洋地域は2031年にかけて最高のCAGR 9.03%を達成すると予測されており、中国の0.26%の疾患有病率と、診断された患者の88.8%が遺伝的素因を持つ独特のHLA-B27の状況に支えられています。中産階級の保険カバレッジの向上、政府資金によるバイオシミラープログラム、およびリウマチ科クリニックの拡大するネットワークが、第一選択バイオ医薬品の採用を加速しています。韓国と日本は成熟した償還モデルを運用し続けている一方、インドの段階的な病院認定システムは大都市圏を超えてインフリキシマブとアダリムマブへのアクセスを徐々に解放しています。東南アジア全体では、遠隔診療サービスが待ち時間を短縮し、ガイドラインの採用を強化しています。
欧州は、バイオシミラー政策とリアルワールドエビデンス生成における地域のリーダーシップに支えられ、安定した収益基盤を維持しています。ドイツの全国コホート研究は世界的な投与最適化に情報を提供し、英国の価値ベース価格設定スキームは測定可能な機能的改善にインセンティブを与えています。国民健康システムはプールされた購買力を活用して魅力的な入札価格を確保し、広範なアクセスを促進しながらもメーカーのマージンを圧縮しています。中央・東欧諸国は、リウマチ科インフラに充てられたEU構造基金を通じてギャップを縮小しており、強直性脊椎炎治療市場のより均一な浸透への道を開いています。

規制環境
強直性脊椎炎治療薬の規制上の道筋は、IL-17阻害薬をめぐる複数市場での承認とラベル更新によってますます形作られている。米国では、FDAが2024年にBIMZELX(ビメキズマブ-bkzx)を活動性強直性脊椎炎および非放射線学的axial脊椎関節炎に対して承認し、IL-17クラスの適用範囲を拡大するとともに、臨床上の投薬順序に関する判断材料を提供した。欧州では、欧州委員会とEMAによる中央承認手続きが引き続き選択肢を広げており、2025年後半にはGobivaz、2026年初頭にはGotenfiaが重度活動性強直性脊椎炎に対してEC承認を取得している。
中国では、NMPAが2026年3月にCrusekitug(QX002N)の活動性AS向け申請を受理し、国内のIL-17資産が正式審査に向けて進んでいることを示すとともに、IL-17セグメント内の競争力学を強めている。
競合状況
市場は中程度の統合レベルにあります。AbbVieのHumiraからRinvoq-Skyriziデュオへの移行は、バイオシミラーの侵食に対する計算されたヘッジを示しており、Novartisは患者支援プログラムを活用してセクキヌマブへの忠誠心を固めています。UCBのビメキズマブの放射線学的および非放射線学的適応症全体へのロールアウトは、デュアル標的イノベーションを導入し、競合他社にパイプライン戦略の拡大を迫っています。
Samsung BioepisやCelltrionなどのバイオシミラー専門企業は、完全な互換性指定によって薬局代替を簡素化する支援を受けながら、オリジネーターブランドを下回る価格設定のために生産能力を拡大しています。米国の支払者との積極的なリベート取引は、後続バイオ医薬品の高まる財務的影響力を示しています。同時に、Bio-TheraのBAT1406やBiocadのBCD-180などのパイプライン参入者は、臨床検証後に西洋市場へのクロスライセンスを目指す中国およびロシアを拠点とする開発者の野心を示しており、強直性脊椎炎治療市場での価格競争を激化させています。
技術パートナーシップが重要になっています。画像AIベンダーは製薬スポンサーと協力して、自動化されたMRIスコアリングを重要な試験に統合し、開発コストとタイムラインを削減しています。デジタル治療企業は、患者報告の疼痛スコアをリフィル行動と結びつけるアドヒアランスダッシュボードを提供し、価値ベースの支払い取り決めのための新しいデータストリームを生み出しています。予測期間を通じて、競争上の優位性は、差別化されたメカニズムと、長期的な脊椎転帰を具体的に改善する包括的サービスを組み合わせる能力にかかっています。
強直性脊椎炎治療業界リーダー
Novartis AG
AbbVie Inc.
Amgen Inc.
Boehringer Ingelheim International GmbH
UCB S.A.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
現在の情勢は、IL-17および次世代免疫療法セグメントにおいてアクセス拡大と差別化の機会を生み出しており、特にTNF阻害薬からの切り替えが一般的で、支払者がバイオシミラーの力学を通じて価格を再調整している状況において顕著である。中国での承認と申請は対象範囲を広げており、NMPAは2026年にgumokimab(AK111)などのIL-17薬に関するNDA活動を受理し、承認、ライセンス供与、提携を通じた活発な国内展開チャネルを裏付けている。
サイトカイン阻害を超えて、治療の選択肢は、反応不十分な患者や構造的進行を示す患者に向けて、標的合成薬や精密免疫アプローチへと広がりつつある。これはtreat-to-targetのパターンや、転帰が治療選択を左右する長期モニタリングの重視の高まりと整合している。
最近の業界動向
- 2026年7月:上海君実生物医薬(Shanghai Junshi Biosciences)と復星医薬(Fosun Wanbang Pharma Group)が、抗IL-17Aモノクローナル抗体であるroconkibart(JS005)について、大中華圏における開発、登録、製造、商業化を対象とするライセンス提携契約を締結。この契約は、革新的パイプライン資産と確立された商業プラットフォームを組み合わせ、地域市場参入を支援し、大中華圏が活発なIL-17市場であることを裏付けている。
- 2026年3月:Qyuns Therapeuticsは、抗IL-17Aモノクローナル抗体であるCrusekitug(QX002N)について、成人の活動性強直性脊椎炎を対象とした新薬申請をNMPAが受理したと発表。NDA受理により、国内で開発されたバイオ医薬品がさらに一つ正式審査段階に進み、輸入オリジネーターおよびバイオシミラーに対する潜在的な競合候補が近い将来増えることになる。この動きは、中国での承認と申請がIL-17クラス内の競争環境をいかに拡大させているかを浮き彫りにしている。
- 2024年9月:UCBは、活動性強直性脊椎炎を有する成人および非放射線学的axial脊椎関節炎を対象に、BIMZELX(ビメキズマブ-bkzx)について米国FDA承認を取得。この承認により、主要な償還対象市場においてIL-17治療選択肢が拡大し、定着したTNF阻害薬に対するUCBのリウマチ領域フランチャイズの地位が強化される。また、早期の生物学的製剤に対して反応が不十分な患者を管理する臨床医にとって、切り替えおよび投薬順序の選択肢も増加する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、強直性脊椎炎の管理に使用される処方薬治療の価値を対象としており、炎症を抑え、疾患活動性を遅らせ、一般的なケア環境において症状を緩和するために使用される医薬品を含む。
対象範囲の除外:理学療法などの非薬物サービス、手術、医療機器は除外される。
セグメンテーション概要
- 薬剤クラス別
- NSAIDs
- TNF阻害薬
- IL-17阻害薬
- JAK阻害薬
- バイオシミラー
- その他
- 投与経路別
- 経口
- 皮下
- 静脈内
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、治療対象患者プールと、一次治療による症状コントロールから高度治療への一般的な進行プロセスを明確にすることから始める。公開されている臨床および疫学参考資料を精査し、それらを地域やアクセス状況によって異なる実際の処方パターンと照合した。
一般的に使用される公開情報源には、CDC、NIHおよびNLM(臨床文献)、WHO、そして各国の保健・マクロ指標に関する世界銀行のガイダンスやデータが含まれる。また、査読済みのリウマチ学専門誌、公開されている償還・医薬品採用方針に関する資料、年次報告書や投資家向けプレゼンテーションなどの企業開示資料も治療レベルの収益に関する議論のために参照した。必要に応じて、アナリストは企業財務やインテリジェンス、ニュースや財務情報、特許データベースの有料サブスクリプションを利用し、パイプラインの時期や独占権喪失の影響を追跡した。このリストはあくまで例示であり、データ収集、検証、確認のために他の公開情報源も使用された。
一次インタビューおよび調査
一次調査は、治療対象シェア、切り替えの契機、中等度から重度患者における生物学的製剤と標的経口薬の比率を検証するために使用された。また、国ごとにアクセスと価格がどのように変化するかも確認した。リウマチ専門医、病院および専門薬局の関係者、製造業者や販売業者の商業部門担当者と対話し、公開データでは埋められなかったギャップを解消し、モデル最終化前の前提条件の確認を支援した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | CXO:14% | アジア太平洋:42% |
| 中堅層:50% | 機能・部門リーダー:31% | 欧州・中東・アフリカ:36% |
| 小規模プレーヤー:15% | マネージャー:55% | 南北アメリカ:22% |
市場規模算定と予測
市場規模は、疫学および診断率が治療対象コホートに変換され、それが治療ミックスおよび治療ライン別の年間平均費用にマッピングされるというトップダウン的論理を用いて算定した。利用状況はケア環境によって異なるため、処方を主要ケアチャネルに分割し、それらを地域合計に積み上げた。
モデルへの入力には、強直性脊椎炎の有病率、診断される割合(MRI主導の診断傾向を含む)、高度治療で治療される割合、TNF阻害薬とIL-17経路薬の分割、および平均販売価格に影響するバイオシミラー浸透予測が含まれる。クロスチェックとして、患者一人当たり年間価格のサンプルに治療対象人数を掛け合わせた選択的なボトムアップ概算を実施し、チャネルチェックや専門家のフィードバックが過小または過大計上を示唆した場合には合計を調整した。国別データが乏しい場合には、類似のアクセス条件を持つ代替市場を用い、インタビューで議論された保守的な調整係数を適用した。
予測にあたっては、償還制度の変更やバイオシミラーの発売が生じると採用状況と価格設定が急速に変化しうるため、シナリオ分析を用いた。診断患者数の増加、切り替えパターン、価格下落に関する前提は専門家と共にレビューされ、年ごとの変動が説明可能であるよう地域間で一貫して適用された。
データ検証と更新サイクル
算出結果は、より広範な免疫学系生物学的製剤の動向、治療クラス別の公開収益コメント、目に見える承認およびラベル拡大のタイムラインなどの独立したシグナルと照合して検証した。ある地域で異常な急増が見られた場合には、その要因を特定の入力(治療対象シェア、治療ミックス、価格設定)まで遡り、算出結果を修正・再確認した。
承認前には、モデルと前提条件は複数段階のアナリストレビューを経て、計算、単位、通貨換算の一貫性が保たれるようにしている。レポートは毎年更新され、主要な承認、安全性の変化、重大な償還制度の変動などの重要事象が発生した場合には随時更新される。納品直前には、アナリストが最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの強直性脊椎炎治療市場規模算定と他の公表推計との比較
本市場に関する公表数値は、各グループが同一の薬剤範囲を計上していないこと、またバイオシミラーによる価格下落やより新しい標的治療への切り替えの速度について異なる見解を適用していることから、しばしば異なる。使用される年、為替レート、治療対象および請求対象とみなされるものの違いも、最終的な数値に影響を与えうる。
主な差異は、非薬物ケアやより広範なaxial脊椎関節炎カテゴリーが合計に含まれているかどうかに起因する。Mordor Intelligenceは、強直性脊椎炎に対する処方薬物療法を計上し、手術、医療機器、理学療法サービスを除外することで、薬剤支出シグナルに基づいた価値を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.67 B (2026) | |
| 業界誌A | USD 4.60 B (2025) | より早い基準年を使用しており、複数の地域において高度な生物学的製剤や標的薬の対象範囲がより狭く適用されているように見受けられ、アクセスが拡大している中等度から重度の治療対象患者を過小評価する可能性がある。 |
| 地域コンサルティング会社B | USD 5.62 B (2025) | 分子ごとのバイオシミラー価格下落を明確に分離せずに価格と数量の前提を混在させている可能性があり、治療ミックスを治療ライン別の採用状況と整合させていない可能性もあり、ケースによって合計値が上下にぶれる可能性がある。 |
数値の差異は、主に対象範囲の選択、および薬剤クラスや地域間での価格設定・普及の扱い方によって説明される。前提条件を治療対象コホート、治療ミックス、現実的な価格推移まで遡って追跡可能にすることで、当社の推計は再現しやすく、アクセスや臨床実践の変化に応じた更新も容易な状態を維持している。


レポートで回答されている主要な質問
体軸性脊椎関節炎の診断過程を短縮している技術は何ですか?
AI強化MRIスコアリングツールは現在、実験室レベルの感度で仙腸関節の炎症を検出し、臨床医が従来の画像読影よりも数年早く疾患を確認できるようにしています。
強直性脊椎炎における薬剤選択に支払者戦略はどのように影響していますか?
大手薬局給付管理会社は、低価格バイオシミラーに第一選択の優先権を与え、ゼロ自己負担インセンティブとバンドルすることで、オリジネーターバイオ医薬品からの患者切り替えを加速しています。
バイオ医薬品が広く使用されているにもかかわらず、選択的COX-2阻害薬が再び注目されているのはなぜですか?
長期コホートエビデンスは、継続的なセレコキシブまたはエトリコキシブ療法が脊椎の放射線学的進行を遅らせることができることを示しており、特定のNSAIDsを純粋に症状緩和的なものではなく疾患修飾的なものとして再評価しています。
ビメキズマブなどのデュアルIL-17A/IL-17F阻害薬は以前のバイオ医薬品と何が異なりますか?
密接に関連した2つのサイトカインを同時に遮断することで、これらの薬剤は付着部炎の炎症のより深い抑制を達成し、より速い臨床反応と改善された放射線学的転帰をもたらします。
人工知能は新しい強直性脊椎炎薬の臨床試験をどのように変革していますか?
機械学習アルゴリズムは脊椎および仙腸関節MRIの一貫した自動スコアリングを提供し、スポンサーがより明確なエンドポイントと低減された読影者間変動でより小規模な試験を実施できるようにしています。
慢性療法ユーザーの利便性を最も改善している流通トレンドはどれですか?
コールドチェーン物流、遠隔看護師トレーニング、およびデジタルリフィルリマインダーを統合した専門電子薬局が、病院での受け取りを急速に代替し、自己注射および経口治療のアドヒアランスを高めています。
最終更新日:



